

Tamaño y participación en el mercado de materiales de impresión 3D
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
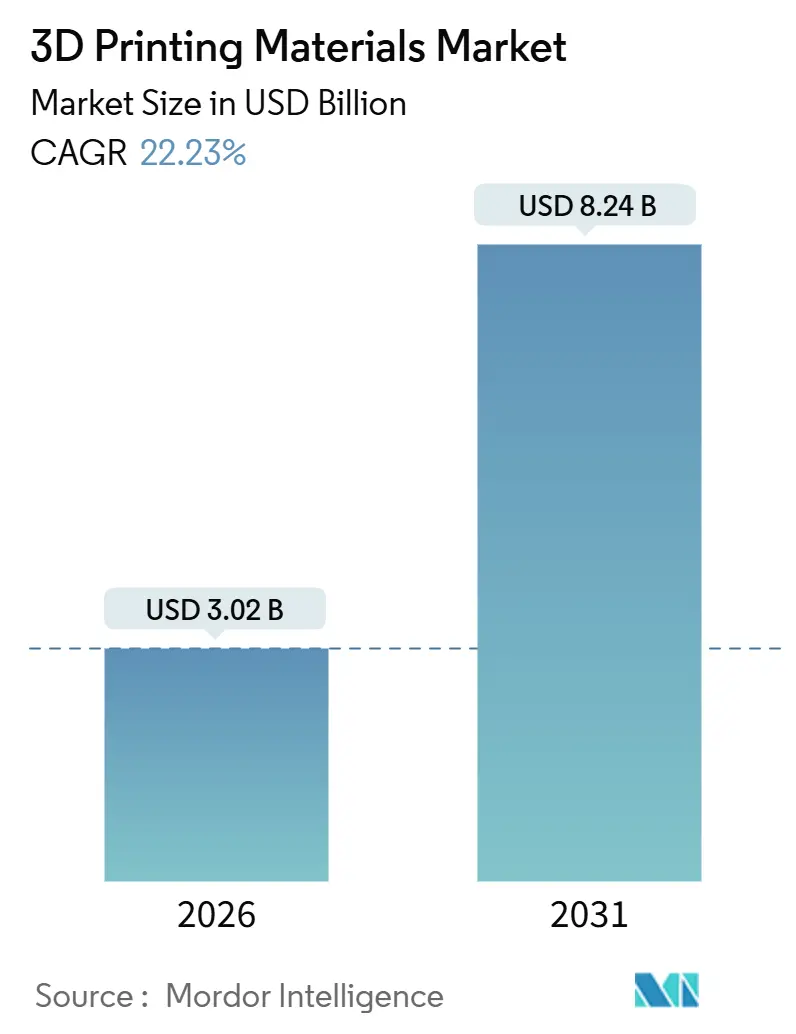
| Tamaño del mercado (2026) | USD 3.02 mil millones |
| Tamaño del mercado (2031) | USD 8.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 22.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales de impresión 3D por Mordor Intelligence
El mercado de materiales para impresión 3D alcanzó un valor de 2.47 millones de dólares en 2025 y se estima que crecerá de 3.02 millones de dólares en 2026 a 8.24 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 22.23 % durante el período de pronóstico (2026-2031). La creciente claridad regulatoria, la disminución de los costos unitarios y los diseños optimizados topológicamente están impulsando el uso a gran escala de titanio, aluminio y polímeros de alto rendimiento en entornos de producción. Los ministerios de defensa ahora requieren inventarios de repuestos bajo demanda, los fabricantes de automóviles integran soportes impresos ligeros en la producción en masa y las empresas de dispositivos médicos aprovechan las aprobaciones 510(k) de la FDA para implantes personalizados. La competencia se centra en la integración vertical, ya que las principales empresas químicas y los fabricantes de impresoras compiten por fidelizar a los clientes en ecosistemas de circuito cerrado y cualificados, mientras que las estrictas normas de certificación y emisiones aumentan la importancia de la trazabilidad de lotes y el reciclaje de polvo.
Conclusiones clave del informe
- Por tipo de material, los plásticos lideraron con el 47.78% de la participación de mercado de materiales de impresión 3D en 2025; se prevé que los metales crezcan a una CAGR del 23.34% hasta 2031.
- Por forma, el filamento representó el 69.90 % del tamaño del mercado de materiales de impresión 3D en 2025 y se está expandiendo a una CAGR del 23.67 % hasta 2031.
- Por industria de usuario final, la industria aeroespacial y de defensa representaron el 36.33 % del tamaño del mercado de materiales de impresión 3D en 2025, mientras que la automotriz registra la CAGR más rápida del 24.93 % hasta 2031.
- Por geografía, América del Norte capturó el 39.52% de la participación de mercado de materiales de impresión 3D en 2025; Asia-Pacífico está avanzando a una CAGR del 26.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales de impresión 3D
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del uso de polvo metálico para la producción aeroespacial y médica en serie | + 4.5% | Centro de América del Norte y Europa, expansión médica en Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances rápidos en polímeros de alto rendimiento | + 3.8% | Global, con concentración en centros automotrices (Alemania, Japón, EE. UU.) | Corto plazo (≤ 2 años) |
| Iniciativas de aligeramiento de la automoción | + 3.2% | Europa y China lideran, seguidas por América del Norte | Mediano plazo (2-4 años) |
| Impulso de la personalización masiva en el sector sanitario y de bienes de consumo | + 2.9% | Atención médica en América del Norte y Europa, bienes de consumo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Impulso regulatorio para inventarios de repuestos bajo demanda (defensa, ferrocarriles) | + 2.1% | Defensa en América del Norte, ferrocarril en Europa, contagio a Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del uso de polvo metálico para la producción aeroespacial y médica en serie
Los gigantes aeroespaciales ahora certifican componentes críticos para el vuelo, como álabes de turbina y soportes, transfiriendo polvos de titanio y aluminio de los laboratorios de diseño a las líneas de producción [1] GE Additive, “Titanium Powder for Aerospace Production”, ge.com . En el sector médico, los productores están aumentando su uso de polvos de cobalto-cromo para implantes de cadera y rodilla. Los proveedores están priorizando la consistencia de los lotes y los umbrales de oxígeno sobre el precio, fortaleciendo así su ventaja en garantía de calidad. Los soportes de titanio impresos, al ser más ligeros que sus contrapartes mecanizadas, ofrecen ahorros de combustible a lo largo de su vida útil que compensan un costo de material superior. Mientras tanto, los estándares ASTM F42 sobre tamaño de partícula y pureza están estableciendo altas barreras de entrada, confinando a los nuevos participantes a aplicaciones de nicho.
Avances rápidos en polímeros de alto rendimiento
La polieteretercetona (PEEK) y la polietercetonacetona (PEKK) están reemplazando a los metales en aplicaciones donde la esterilizabilidad y la resistencia a las llamas priman sobre el peso. El PEKK Kepstan de Arkema soporta la exposición continua a altas temperaturas, lo que lo hace ideal para bandejas quirúrgicas que soportan ciclos repetidos de autoclave. Victrex incrementó sus envíos de PEEK, centrándose en cabinas aeroespaciales e implantes espinales que cumplen con las normas de inflamabilidad de la FAA, todo ello sin necesidad de recubrimientos adicionales. Los proveedores de materiales ahora certifican las resinas directamente con los usuarios finales, evitando a los fabricantes de equipos originales (OEM) de impresoras. Este enfoque ha reducido notablemente el plazo del proceso de calificación. Incluso con un precio elevado, la adopción del PEEK está en aumento, impulsada por sus beneficios de rendimiento a largo plazo que eclipsan el costo inicial. Mientras tanto, los polímeros de gama media se están haciendo un hueco, reduciendo la brecha entre los nylons básicos y los grados aeroespaciales premium, ampliando así la demanda potencial del mercado.
Iniciativas de aligeramiento de vehículos automotrices
Los fabricantes de equipos originales (OEM) europeos y chinos ahora producen soportes y intercambiadores de calor optimizados, reduciendo el peso por vehículo eléctrico y aumentando la autonomía. Mediante software de optimización topológica, pueden eliminar material en comparación con las piezas fundidas tradicionales, una hazaña que no es económicamente alcanzable mediante el mecanizado. Los gigantes chinos de vehículos eléctricos han establecido flotas propias de fusión de lecho de polvo, lo que les permite prescindir de los proveedores de nivel 1 y recuperar sus márgenes. Sin embargo, existe un obstáculo: los retrasos en la certificación. Las pruebas de fatiga y vibración ISO 26262 pueden retrasar el tiempo de comercialización [2] Organización Internacional de Normalización, “Actualización de las normas de fabricación aditiva”, iso.org . No obstante, una vez superados estos obstáculos, las piezas impresas se integran como elementos permanentes en la lista de materiales. El coste por pieza se alinea con el de los componentes fundidos a presión, lo que destaca el atractivo de la fabricación aditiva para ensamblajes de bajo volumen y alta variedad.
Impulso de la personalización masiva en la atención sanitaria y los bienes de consumo
Align Technology fabricó juegos de alineadores transparentes en 2025, lo que demuestra que los diseños personalizados pueden prosperar en la producción en masa. Sonova y Demant, líderes en la industria de los audífonos, han automatizado la impresión de sus carcasas, logrando una tasa de ajuste excepcional y eliminando el tallado manual. Las marcas de calzado deportivo ahora imprimen entresuelas de alto rendimiento personalizadas para la pisada individual, lo que subraya su capacidad para alcanzar precios elevados. Los implantes personalizados están experimentando un aumento de precio debido a la mejora de los resultados para los pacientes, y existe un coste adicional por la trazabilidad del polvo y las pruebas de biocompatibilidad. Para una adopción más amplia, es necesario que los precios de la resina bajen y que la velocidad de impresión supere los parámetros actuales, objetivos que se prevé alcanzar dentro del período previsto.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de equipos y materiales | -2.8% | Global, agudo en mercados emergentes (India, Brasil, México) | Corto plazo (≤ 2 años) |
| Certificación rigurosa para grados aeroespaciales y médicos | -2.3% | Zonas regulatorias de América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones sobre la emisión de nanopartículas y la eliminación de residuos en polvo | -1.7% | Europa y América del Norte, emergiendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de equipos y materiales
Las impresoras industriales de metal son caras, y el filamento PEEK es significativamente más costoso que el ABS convencional. A pesar de las ventajas económicas para producir unidades limitadas anualmente, los fabricantes de gama media en los mercados emergentes dudan en adoptar estas tecnologías. La Multi Jet Fusion de HP ha tenido una adopción predominante entre los fabricantes por contrato, más que entre los usuarios finales. Además, los modelos de suscripción que combinan polvos con soporte de ingeniería requieren compromisos plurianuales. Esto supone un reto para las empresas más pequeñas, lo que genera un mercado dividido: mientras los fabricantes de equipos originales (OEM) con abundante liquidez se expanden, los fabricantes de prototipos se encuentran estancados.
Certificación rigurosa para los grados aeroespacial y médico
La certificación de un nuevo material requiere un tiempo considerable para los proveedores, ya que realizan pruebas de tracción, fatiga y biocompatibilidad según las normas ASTM F42 e ISO 13485. Los fabricantes de equipos originales (OEM) del sector aeroespacial imponen auditorías adicionales, exigiendo la trazabilidad de los lotes de polvo y el cumplimiento de la norma AS9100, lo que incrementa los costos administrativos. Estos desafíos favorecen a las empresas consolidadas, marginando a las startups, incluso a aquellas con formulaciones avanzadas. En consecuencia, el sector se inclina por carteras precertificadas para distribuir los gastos de certificación.
Análisis de segmento
Por tipo de material: Los metales superan a los plásticos en la producción en serie
Los metales crecieron más rápido que cualquier otra categoría y están a punto de reducir la brecha con los plásticos, que tenían una participación del 47.78 % en 2025. Las aleaciones de titanio dominan los soportes aeroespaciales, las palas de turbina y las boquillas de combustible, mientras que las aleaciones de aluminio como AlSi10Mg sustentan los programas de aligeramiento de la industria automotriz. Los polvos de cobalto-cromo son ahora de rutina para reemplazos de cadera y rodilla, ya que los cirujanos informan una reducción de las cirugías de revisión. Se prevé que el tamaño del mercado de materiales de impresión 3D para metales crezca a una CAGR del 23.34 % hasta 2031 a medida que se acumulan las certificaciones. La certificación de materiales metálicos está impulsando el crecimiento en el mercado de impresión 3D de metales . Los plásticos siguen siendo fundamentales en el prototipado de escritorio gracias al ABS y PLA por debajo de los 30 USD. Sin embargo, los polímeros de alto rendimiento como PEEK, PEKK y nylon 12 están desplazando a los metales en interiores de cabinas e instrumental quirúrgico donde la esterilizabilidad y la resistencia a la llama son críticas.
La combinación de cartera a largo plazo favorecerá a los proveedores que abarcan filamentos básicos y polvos de grado aeroespacial. Los proveedores más grandes cuentan con certificaciones ASTM e ISO en múltiples zonas geográficas, lo que reduce los costos de incorporación de clientes. La cerámica, aún un nicho de mercado, cobra relevancia en coronas dentales y herramientas de alta temperatura. Las ceras y los agentes aglutinantes representan un volumen pequeño, pero siguen siendo cruciales para la fundición a la cera perdida, lo que demuestra la amplia demanda en el mercado de materiales de impresión 3D.
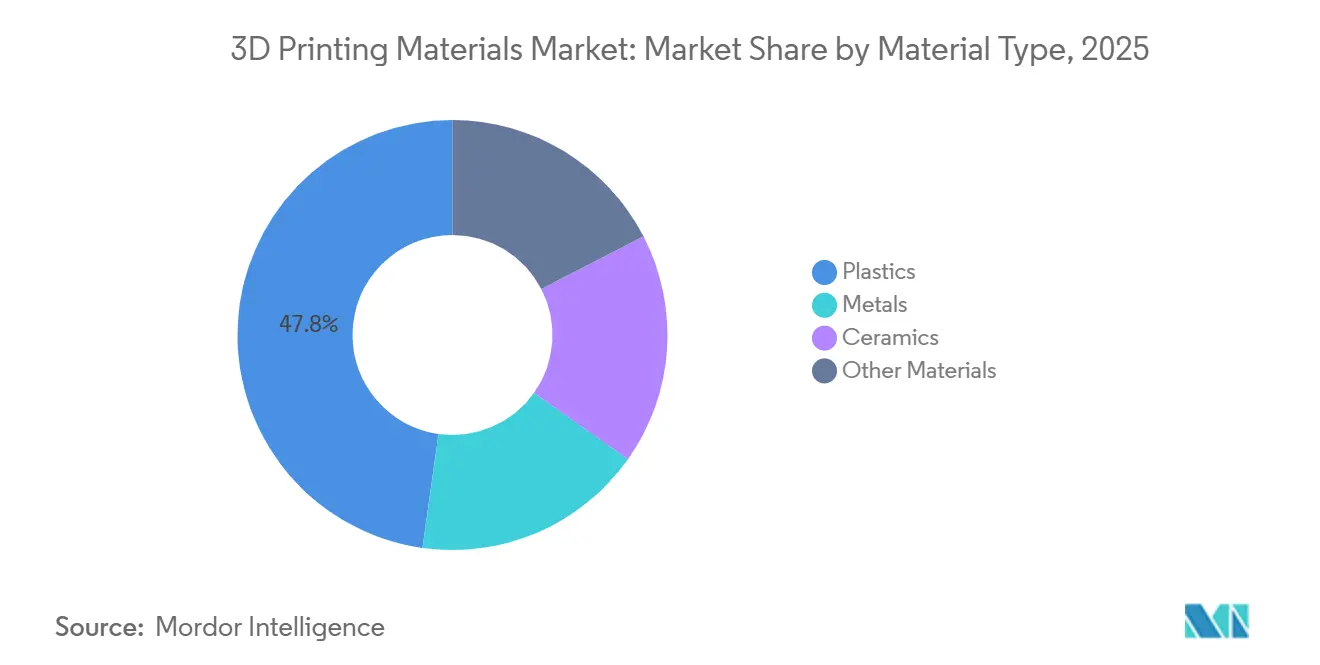
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: Mascarillas con dominancia de filamentos Innovación en polvo y resina
El filamento se ha consolidado con una cuota de mercado del 69.90%, ya que las impresoras FDM de escritorio se cuentan por millones. Sin embargo, su crecimiento del 23.67% refleja la maduración general de la industria, lo que indica saturación en las economías desarrolladas. Por el contrario, las resinas en polvo y fotopolímero concentran los ingresos y los márgenes. EOS y SLM Solutions dominan el segmento de los polvos, atendiendo a piezas de titanio e Inconel que exigen alta densidad. Su destreza les ha llevado a cerrar contratos multianuales en el sector aeroespacial. Mientras tanto, la plataforma de polvos basada en nailon de HP está causando sensación, acercándose a la rentabilidad del moldeo por inyección para pedidos más pequeños. Esto ha despertado el interés de las industrias automotriz y de electrónica de consumo. En otro ámbito, las resinas brillan con fuerza en los sectores dental y de joyería, donde lograr una resolución fina es fundamental.
Las innovaciones en polvo y resinas acaparan la mayor parte de la financiación de riesgo y las solicitudes de propiedad intelectual, lo que pone de relieve la tendencia hacia formatos de alto valor. No obstante, el filamento conserva una enorme base instalada que genera ingresos constantes y recurrentes para los proveedores de consumibles. Esta doble vía pone de relieve una industria donde coexisten la accesibilidad y el rendimiento, ambos esenciales para sostener la expansión del mercado de materiales de impresión 3D.
Por industria de usuario final: la industria automotriz cierra la brecha con la aeroespacial
El sector aeroespacial y de defensa representó el 36.33% de la demanda en 2025, aprovechando los largos ciclos de certificación para asegurar la contratación de proveedores de polvo. El Boeing 787, al integrar numerosas piezas impresas de titanio, logra una reducción de peso por aeronave, lo que se traduce en un importante ahorro de combustible a lo largo de su vida útil. Las agencias de defensa priorizan la agilidad logística mediante la impresión in situ de piezas de repuesto, lo que impulsa los requisitos de trazabilidad de los materiales. Se prevé que el tamaño del mercado de materiales de impresión 3D para la industria aeroespacial experimente un crecimiento de dos dígitos a medida que las nuevas plataformas aeronáuticas adopten componentes aditivos.
El sector automotriz, con un crecimiento anual compuesto (CAGR) del 24.93 %, es el que más rápido crece, ya que los programas de vehículos eléctricos se enfrentan a las limitaciones del peso de las baterías. El ID.4 de Volkswagen y numerosos fabricantes de equipos originales (OEM) chinos implementan sistemas de lecho de polvo e inyección de aglutinante para imprimir soportes, colectores e intercambiadores de calor, superando a los proveedores tradicionales de primer nivel. El sector médico sigue siendo un tercer pilar sólido, impulsado por implantes, guías quirúrgicas y alineadores dentales con precios elevados. La electrónica de consumo presenta un potencial de volumen emergente a medida que disminuyen las velocidades de impresión y los precios de las resinas, lo que demuestra que el mercado de materiales de impresión 3D puede expandirse más allá de los dominios industriales especializados.
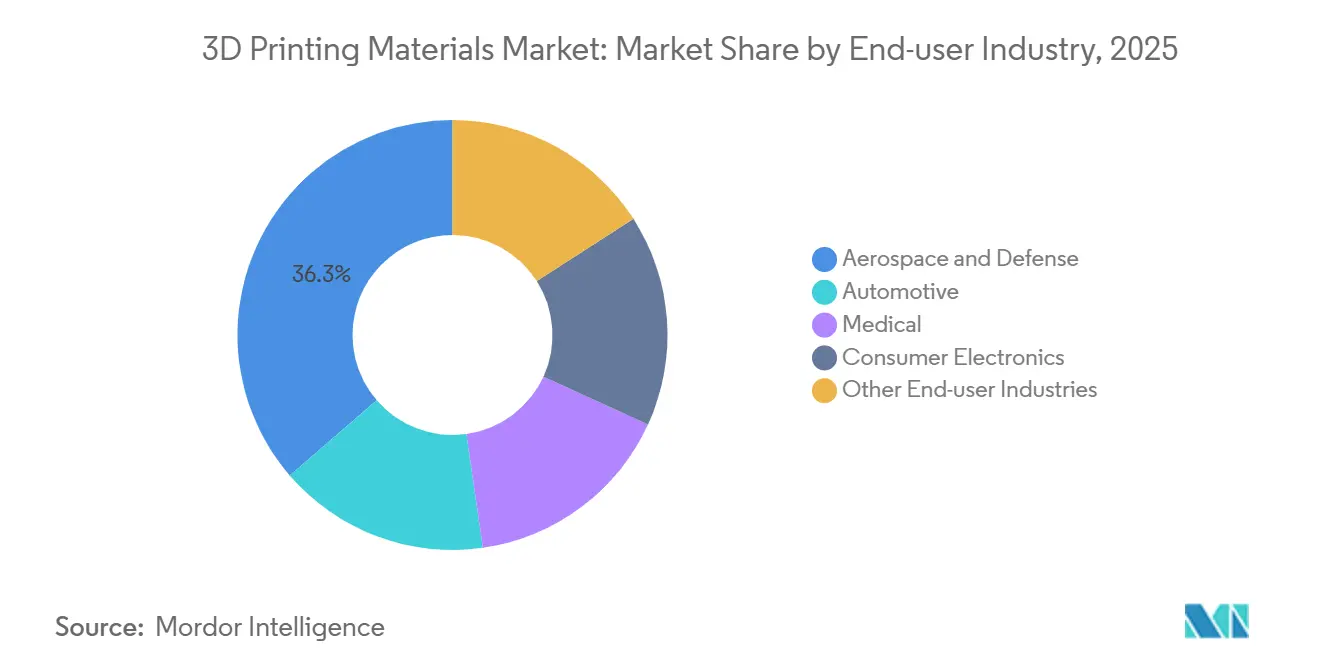
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
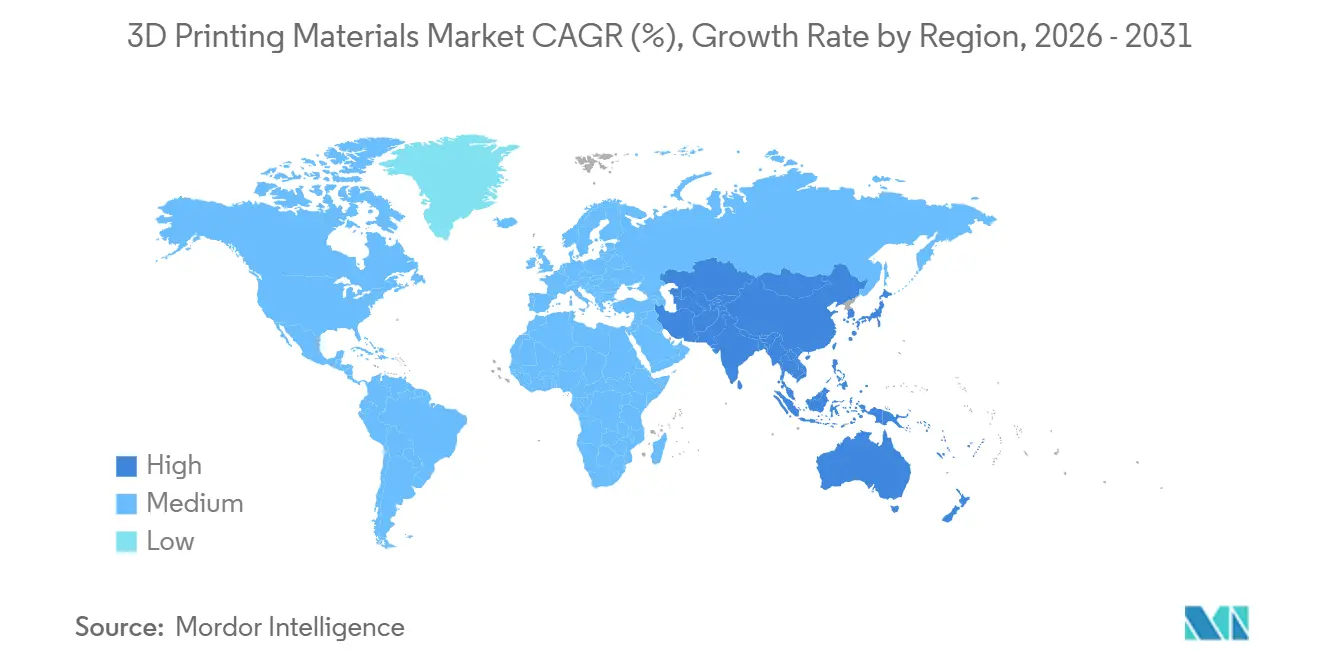
América del Norte mantuvo una participación del 39.52 % en 2025, aprovechando los profundos ecosistemas aeroespaciales y médicos, así como programas financiados por el gobierno federal como America Makes, que subsidian la cualificación de materiales y los planes de estudio de la fuerza laboral. Las empresas aeroespaciales estadounidenses, los fabricantes de motores canadienses y las maquiladoras automotrices mexicanas mantienen, en conjunto, una demanda estable. El crecimiento se mantiene positivo, aunque más lento que en Asia-Pacífico, lo que indica que la ventaja de ser pionero se está estancando.
Asia-Pacífico lidera la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 26.78 % hasta 2031. El Ministerio de Industria y Tecnología de la Información de China invirtió en nueva capacidad de producción de polvo de titanio y aluminio, lo que fortaleció las cadenas de suministro nacionales y redujo la dependencia de las importaciones occidentales. India incentiva los implantes ortopédicos específicos para cada paciente, poniendo el polvo de cobalto-cromo al alcance de los fabricantes regionales. Japón y Corea del Sur incorporan polímeros de alto rendimiento en la electrónica y la construcción naval, mientras que Singapur se posiciona como un centro de certificación e investigación y desarrollo adaptado a los climas tropicales. Como resultado, Asia-Pacífico está pasando de ser un centro de demanda a una potencia de suministro, transformando los flujos comerciales en el mercado de materiales de impresión 3D.
El crecimiento de Europa se sustenta en los líderes alemanes de la automoción y en la adopción de soportes de titanio impresos en fuselajes por parte de Airbus, con sede en Francia. El Plan de Acción para la Economía Circular de la UE acelera los estándares de polvo reciclado y polímeros biodegradables, reforzando las credenciales de sostenibilidad. Sudamérica y Oriente Medio siguen siendo emergentes, pero la brasileña Embraer y los contratistas de defensa saudíes están probando enfoques aditivos, lo que indica un potencial de crecimiento a largo plazo. La inversión continua en estándares, reciclaje y capacidad regional determinará si las empresas establecidas mantienen su cuota de mercado o ceden terreno a nuevos participantes.
Panorama regulatorio
La regulación de los materiales para impresión 3D está determinada en gran medida por el cumplimiento de la normativa química, los sistemas de calidad específicos del sector y las normas que rigen la trazabilidad y los métodos de ensayo. En la Unión Europea, el Reglamento REACH (Reglamento (CE) n.º 1907/2006) impulsa la divulgación por parte de los proveedores a través de las fichas de datos de seguridad y los requisitos de comunicación de sustancias altamente preocupantes (SVHC), y la lista de sustancias candidatas a SVHC alcanzó las 253 entradas a fecha de 4 de febrero de 2026. Paralelamente, la restricción de microplásticos de la UE en virtud del Reglamento (UE) 2023/2055 de la Comisión afecta a los polvos y las partículas de polímeros en determinados usos, mientras que el Reglamento (UE) 2026/1168 de la Comisión aclara las excepciones (incluidas las relativas a la I+D a 1 tonelada al año o menos), lo que influye en cómo los fabricantes de materiales documentan el uso previsto, la contención y la prevención de fugas.
Para usos finales regulados, las vías médicas y farmacéuticas aumentan las necesidades de documentación en torno a la biocompatibilidad y el control de procesos. En Estados Unidos, las directrices de la FDA para dispositivos médicos impresos en 3D y el reconocimiento por parte de la FDA de normas consensuadas como la ASTM F2820-24 para polímeros de implantes PEKK (con declaraciones a la versión anterior aceptadas hasta el 19 de diciembre de 2027) sirven de base para la selección de materiales y los paquetes de cualificación. En Europa, los equipos de fabricación aditiva utilizados para formas farmacéuticas orales sólidas están sujetos a los requisitos de las GMP de la UE (incluidos los capítulos y anexos pertinentes), lo que sitúa la trazabilidad de los materiales, el control de cambios y las prácticas de validación en el centro de la comercialización de productos farmacéuticos y productos combinados impresos en 3D.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas iniciales, que incluyen monómeros petroquímicos y aditivos especiales para resinas y filamentos, así como metales y aleaciones para la producción de polvo. A continuación, se realizan las etapas de transformación del material, como la composición y extrusión de filamentos, la formulación de resinas fotopoliméricas y la atomización de polvo metálico con un control estricto del tamaño de partícula, el contenido de oxígeno y la consistencia del lote. En la etapa intermedia, los fabricantes de impresoras y los proveedores de materiales certifican conjuntamente los materiales para plataformas específicas (FDM/FFF, DLP/SLA, fusión de lecho de polvo y otras), que se distribuyen mediante ventas directas a empresas, socios de canal autorizados y empresas de servicios de producción que adquieren materiales certificados en grandes cantidades.
El valor añadido se obtiene mediante servicios de cualificación, documentación y calidad que permiten su uso en aplicaciones aeroespaciales, médicas, automotrices y ferroviarias. Los proveedores de inspección y metrología respaldan la conformidad y la preparación para auditorías, y los usuarios finales exigen cada vez más certificados de conformidad y trazabilidad a nivel de lote como parte del proceso de incorporación de proveedores. Las alianzas y los movimientos de suministro también muestran el estrechamiento de la cadena: Stratasys y Shin-Etsu introdujeron materiales de silicona para la plataforma Origin DLP (julio de 2025), mientras que SINTX Technologies firmó un acuerdo con Evonik para fabricar un compuesto de nitruro de silicio-PEEK para implantes específicos para cada paciente (diciembre de 2025). Los cuellos de botella siguen estando ligados a la volatilidad de las materias primas, la propiedad intelectual y la titularidad de los datos en los ecosistemas de máquinas, y los largos ciclos de cualificación, que ralentizan la sustitución de nuevas resinas, polímeros y polvos en programas regulados o críticos para el vuelo.
Panorama competitivo
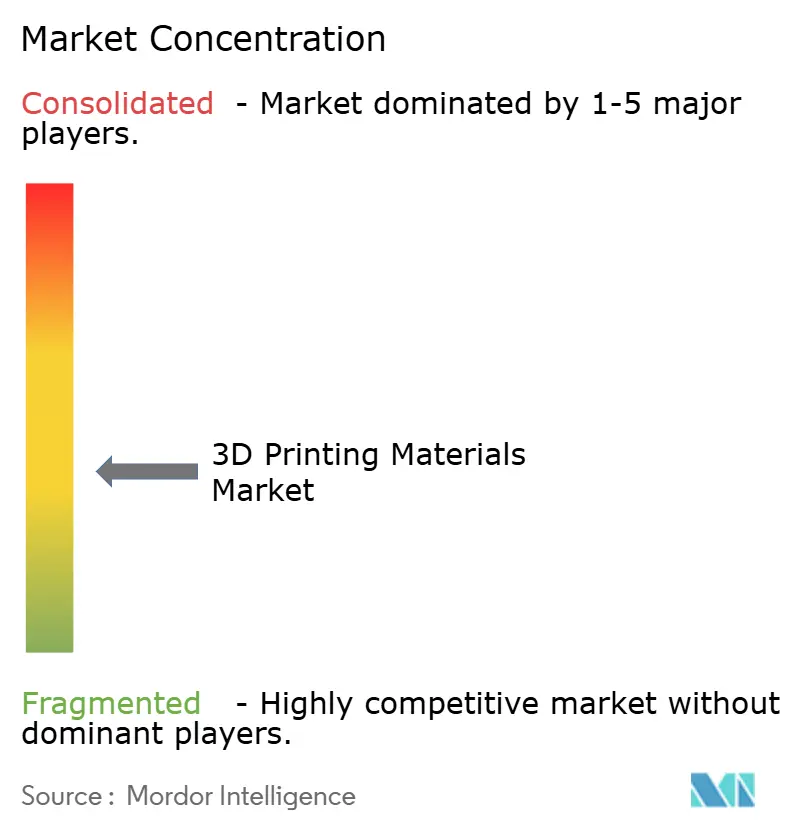
El mercado de materiales de impresión 3D muestra una fragmentación moderada. Las grandes empresas químicas se expanden verticalmente hacia la atomización de polvos y la formulación de resinas, adquiriendo a menudo especialistas especializados para acortar los ciclos de desarrollo. Los fabricantes de equipos originales (OEM) de impresoras se aseguran la cartera de materiales mediante adquisiciones y acuerdos de calificación exclusivos, con el objetivo de asegurar los flujos de ingresos por consumibles. Las empresas especializadas en polvos compiten en consistencia a escala micrométrica, control de oxígeno y documentación que resista las auditorías aeroespaciales. El liderazgo tecnológico se centra en la monitorización in situ y la integración de software. La certificación sigue siendo un foso: solo los proveedores con credenciales ISO 13485, AS9100 y ASTM F42 abastecen los segmentos de vuelo o implantes, concentrando la demanda de alto margen entre aproximadamente una docena de actores globales. Persiste el espacio en blanco en polímeros biodegradables para envases de consumo y cerámicas de ultraalta temperatura para energía, pero ambos esperan vías de calificación más claras. El panorama en evolución sugiere que la escala, la propiedad intelectual y la fluidez regulatoria definirán a los ganadores en el mercado de materiales de impresión 3D.
Líderes de la industria de materiales de impresión 3D
Stratasys
Sistemas 3D, Inc.
BASF
EOS GmbH
Arkema
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: EOS GmbH anunció una alianza estratégica con Constellium para incorporar EOS Aluminium Constellium CP1 a su cartera de materiales, con disponibilidad comercial prevista para agosto de 2026. Esta iniciativa refuerza las opciones de aluminio cualificado para la fabricación aditiva basada en polvo y profundiza la colaboración entre los productores de aleaciones y los proveedores de plataformas de fabricación aditiva.
- Junio de 2026: Stratasys lanzó FDM PA6/66-GF30-FR, un material compuesto ignífugo para aplicaciones ferroviarias y de transporte, compatible con los sistemas Fortus 450mc y F900. Este lanzamiento amplía el mercado potencial para termoplásticos certificados, donde los requisitos de inflamabilidad, emisión de humo y toxicidad determinan la selección de materiales y la permanencia en la plataforma a largo plazo.
- Febrero de 2024: Evonik Industries AG lanzó INFINAM FR 4100L, una resina fotopolimérica ignífuga diseñada para impresoras 3D DLP. Esto amplió la gama de resinas funcionales destinadas a aplicaciones donde tanto la durabilidad mecánica como el comportamiento frente a la inflamabilidad influyen en su adopción más allá de la fase de prototipado.
Alcance y metodología
Los materiales de impresión 3D se utilizan generalmente en aplicaciones de impresión 3D, como la fabricación de diferentes piezas mediante un diseño creado por computadora. Los materiales de impresión 3D tienen propiedades, texturas, características y tipos distintivos que permiten elegir para cada proyecto en particular. El mercado de materiales de impresión 3D está segmentado por tipo de material, forma, industria de usuario final y geografía. Por tipo de material, el mercado se segmenta en plásticos (acrilonitrilo butadieno estireno (ABS), ácido poliláctico (PLA), nailon, poliamida, policarbonatos y otros plásticos), cerámica, metales y otros tipos de materiales. El mercado está segmentado por forma en polvo, filamento y líquido. La industria del usuario final segmenta el mercado en automoción, medicina, aeroespacial y de defensa, electrónica de consumo y otras industrias. El informe también cubre los tamaños de mercado y las previsiones para el mercado de materiales de impresión 3D en 17 países de las principales regiones. Se han realizado pronósticos y dimensionamiento del mercado para cada segmento en función de los ingresos (USD).
| Plásticos | Acrilonitrilo Butadieno Estireno (ABS): |
| Ácido Poliláctico (PLA) | |
| Nailon | |
| Poliamida | |
| Polycarbonate | |
| Otros plásticos (composites, polímeros biodegradables, etc.) | |
| Metales | |
| Cerámica | |
| Otros materiales (gases, ceras) |
| Polvo |
| Filamento |
| Líquido / Resina |
| Aeroespacial y defensa |
| Motorium |
| Médical Scientific |
| Electrónica de Consumo: |
| Otras industrias usuarias finales (energía y potencia, maquinaria industrial, etc.) |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Plásticos | Acrilonitrilo Butadieno Estireno (ABS): |
| Ácido Poliláctico (PLA) | ||
| Nailon | ||
| Poliamida | ||
| Polycarbonate | ||
| Otros plásticos (composites, polímeros biodegradables, etc.) | ||
| Metales | ||
| Cerámica | ||
| Otros materiales (gases, ceras) | ||
| Por formulario | Polvo | |
| Filamento | ||
| Líquido / Resina | ||
| Por industria del usuario final | Aeroespacial y defensa | |
| Motorium | ||
| Médical Scientific | ||
| Electrónica de Consumo: | ||
| Otras industrias usuarias finales (energía y potencia, maquinaria industrial, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| South Korea | ||
| India | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de materiales para impresión 3D?
El mercado de materiales para impresión 3D alcanzó un valor de 2.47 millones de dólares en 2025 y se estima que crecerá de 3.02 millones de dólares en 2026 a 8.24 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 22.23 % durante el período de pronóstico (2026-2031).
¿Por qué el filamento sigue dominando los materiales de fabricación aditiva?
El filamento conserva una participación del 69.90% debido a su asequibilidad y la amplia base instalada global de impresoras de deposición fundida de escritorio.
¿Qué región ofrece las perspectivas de crecimiento más fuertes?
Asia-Pacífico muestra el mayor impulso con una CAGR del 26.78 %, respaldada por la inversión china en capacidad de polvo de titanio y aluminio y los incentivos indios para dispositivos médicos.
¿Cuál es la principal barrera para que los pequeños fabricantes adopten la impresión 3D industrial?
Las empresas con problemas de liquidez están retrasando la adopción debido a los elevados desembolsos de capital para impresoras de metal y los precios premium de los polímeros.
¿Cómo afectan los requisitos de certificación al lanzamiento de nuevos materiales?
Las aprobaciones aeroespaciales y médicas bajo las normas ASTM F42 e ISO 13485 pueden bloquear el capital durante 18 a 36 meses, lo que favorece a los proveedores con relaciones regulatorias establecidas.


