

Tamaño y participación en el mercado de la red central 5G
Visión general del mercado
| Periodo de estudio | 2023 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.32 mil millones |
| Tamaño del mercado (2031) | USD 16.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 20.45% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de redes centrales 5G por Mordor Intelligence
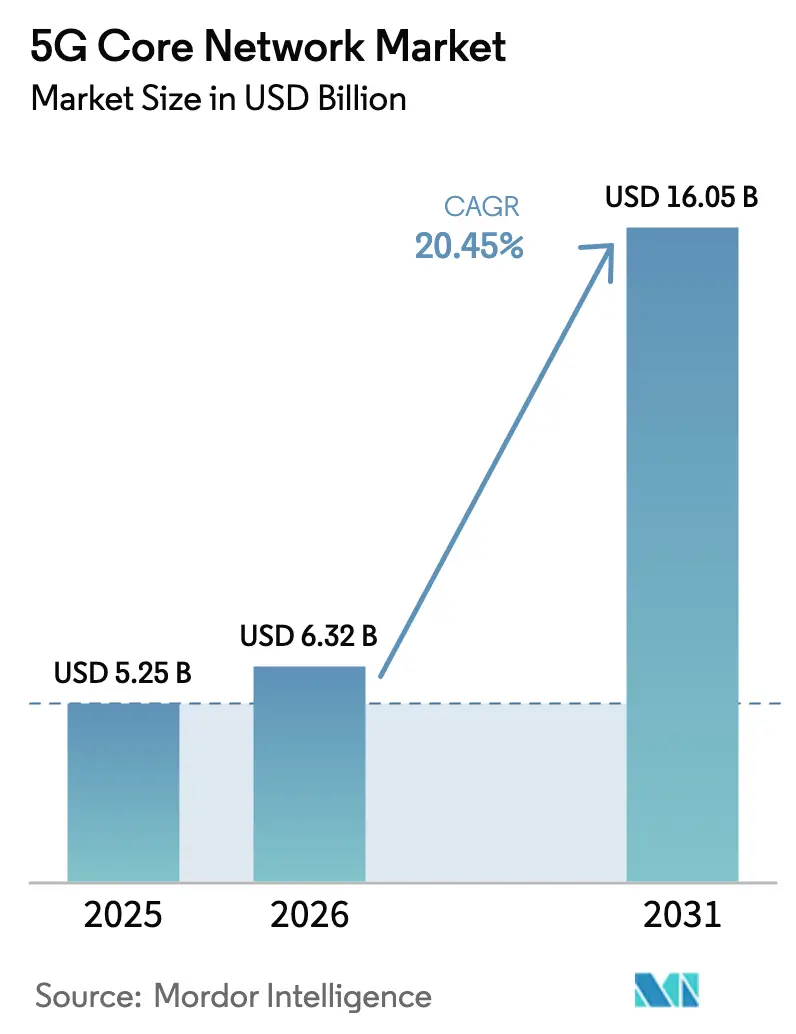
El tamaño del mercado de redes centrales 5G se valoró en 5250 millones de dólares en 2025 y se estima que crecerá de 6320 millones de dólares en 2026 a 16 050 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 20.45 % durante el período de pronóstico (2026-2031).
La rápida transición de arquitecturas no autónomas a arquitecturas autónomas es el catalizador clave, ya que los operadores pueden monetizar la segmentación de red, la latencia ultrabaja y la exposición a las API. El diseño nativo de la nube y basado en servicios está convergiendo con la digitalización empresarial, y el 86 % de los operadores pretende utilizar núcleos 4G/5G comunes para reducir la complejidad operativa. Las alianzas entre operadores e hiperescaladores, como Ericsson y Google Cloud, demuestran cómo la fiabilidad de nivel de operador coexiste ahora con la escalabilidad elástica de la nube pública. Mientras tanto, la inversión temprana de Asia Pacífico en 5G-Advanced y la rápida expansión de SA en India destacan cómo las ventajas de cobertura de los pioneros se traducen en eficiencia en la descarga de tráfico e ingresos por servicios premium. La competencia entre proveedores se ha intensificado a medida que Ericsson se adjudica importantes contratos de reemplazo en Three UK, desplazando a Nokia y Microsoft, y aumentando la capacidad de rendimiento a 9 Tbps.
Conclusiones clave del informe
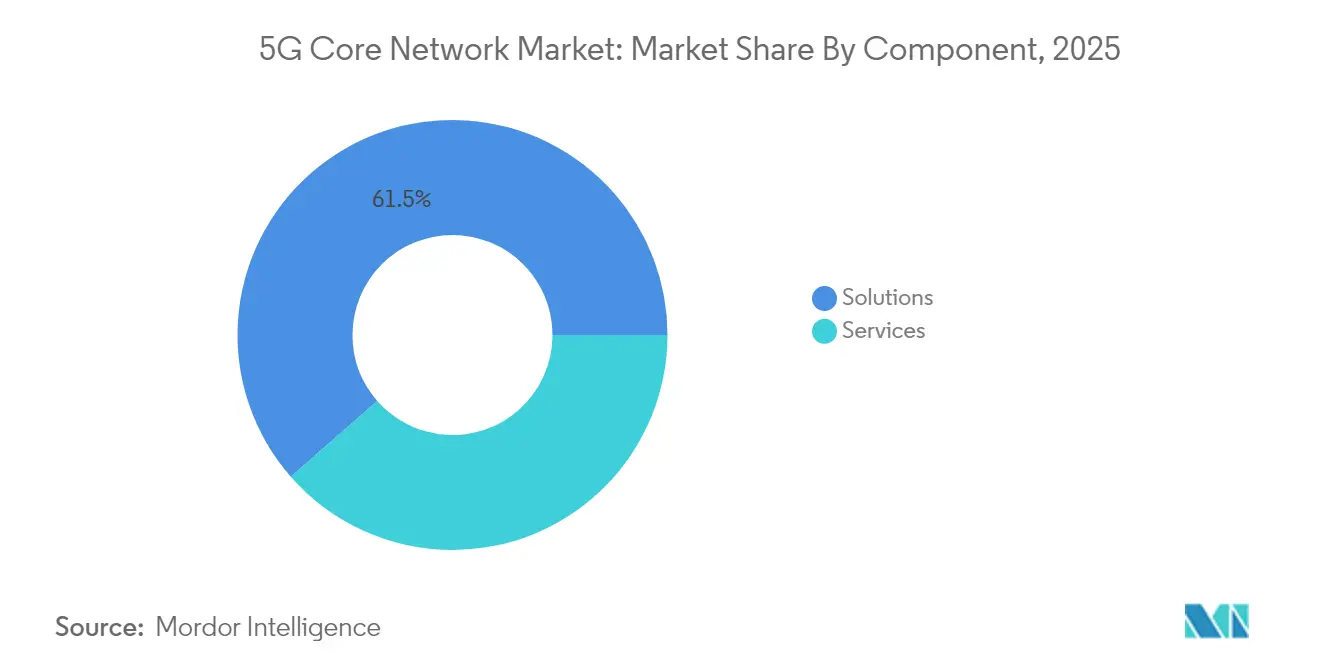
- Por componente, las soluciones capturaron el 61.45% de la participación de mercado de la red central 5G en 2025; se prevé que los servicios se expandan a una CAGR del 26.58% hasta 2031.
- Por modelo de implementación, las instalaciones locales representaron el 53.65 % del tamaño del mercado de la red central 5G en 2025, mientras que se prevé que la nube pública aumente a una CAGR del 31.05 % hasta 2031.
- Por usuario final, los operadores de telecomunicaciones tenían una participación del 71.85% del tamaño del mercado de la red central 5G en 2025, mientras que se espera que el segmento empresarial crezca a una CAGR del 27.95%.
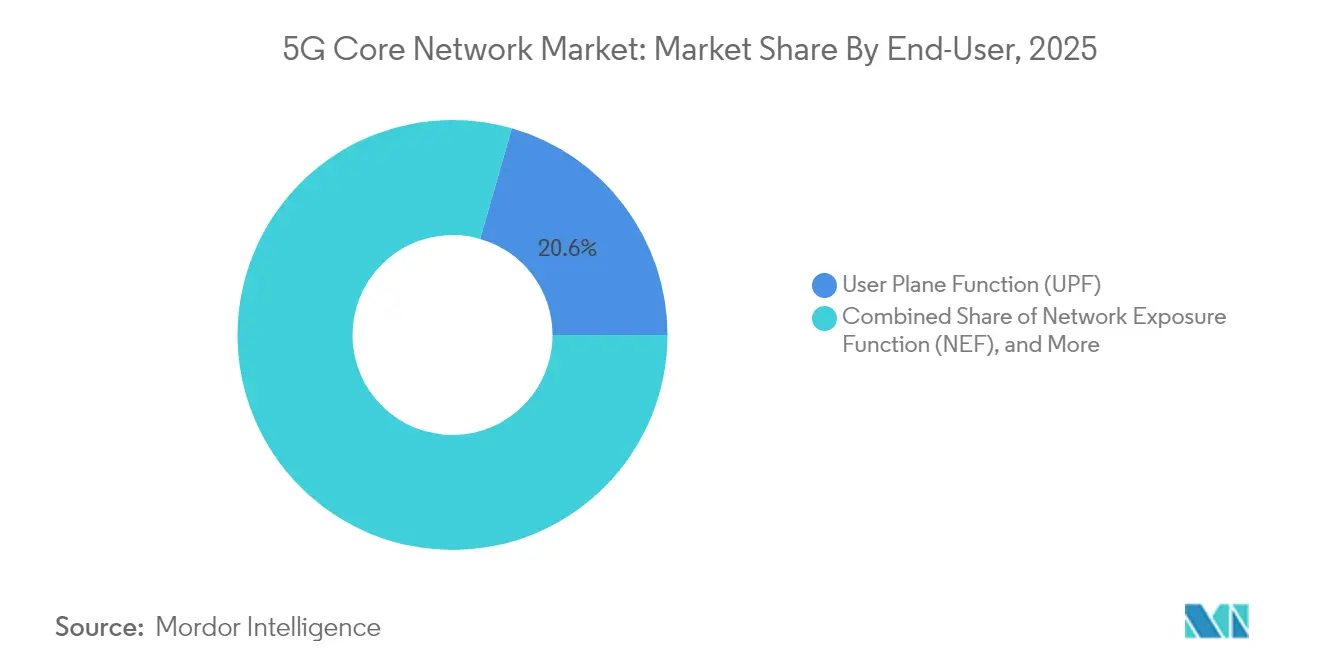
- Por función de red, la función del plano de usuario lideró con el 20.55% de la participación de mercado de la red central 5G en 2025; la función de exposición de la red muestra la perspectiva de CAGR más rápida del 33.6%.
- Por geografía, Asia Pacífico dominó con una participación en los ingresos del 39.15 % en 2025 y también se proyecta que avance a una CAGR del 18.72 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de redes centrales 5G
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Despliegues acelerados de 5G autónomos | 6.20% | Líder global en APAC | Mediano plazo (2–4 años) |
| Explosión de aplicaciones de latencia ultrabaja | 4.80% | Empresas de América del Norte y Europa, consumidores de APAC | Corto plazo (≤2 años) |
| Proliferación de conexiones masivas de IoT | 3.50% | centros industriales globales | Largo plazo (≥4 años) |
| Las empresas de telecomunicaciones cambian a un SBA nativo de la nube | 4.10% | América del Norte y Europa a la cabeza, seguidas por APAC | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Despliegues acelerados de 5G autónomos
Más de 60 proveedores de servicios contaban con redes públicas de SA activas para 2024, y se prevé que las suscripciones globales de SA superen los 3.6 millones para 2030, lo que equivale a casi el 60 % de todas las conexiones 5G. T-Mobile mostró segmentación de red en tiempo real para cámaras corporales policiales, mientras que Singtel añadió segmentaciones de ciberseguridad para consumidores. Los núcleos de modo dual reducen el riesgo de migración, y Dell'Oro prevé un crecimiento del 15 % en los envíos de núcleos para 2025 a medida que las funciones virtuales se convierten en nativas de la nube. Los primeros países en adoptar SA, como China, con un 77.1 % de cobertura, e India, con un 51.1 %, ilustran cómo SA impulsa la diferenciación competitiva de los servicios.
Explosión de aplicaciones de latencia ultrabaja
Las exigencias de latencia inferior a 10 ms acercan el tráfico del plano de usuario al borde y hacen que la función del plano de usuario sea central. Los pilotos de fabricación en Midea Tailandia mostraron ganancias de eficiencia de línea del 15-20% a través de robots de IA en redes 5G privadas [1] Mats Granryd, “The Mobile Economy Asia Pacific 2025”, GSMA, gsma.com . La actualización L4S de T-Mobile mejoró la calidad de transmisión durante la congestión. El Departamento de Defensa de EE. UU. planea 5G privado en 800 bases, lo que subraya la demanda de misión crítica con requisitos de seguridad de RAN abierta. A medida que las API exponen clases de latencia, los ingresos de la función de exposición de red se aceleran en paralelo.
Proliferación de conexiones masivas de IoT
Se prevé que las redes privadas LTE/5G aumenten de 4,000 en 2022 a más de 60,000 en 2028, con un gasto empresarial de 9.2 millones de dólares. Es probable que China albergue el 45% de las implementaciones globales, aprovechando la tecnología 5G RedCap para un IoT rentable. Toyota Material Handling y CJ Logistics registraron mejoras en el mantenimiento predictivo y la automatización del inventario en las segmentaciones de Ericsson. El control de políticas asistido por IA asigna recursos según la demanda, y la segmentación de red garantiza el aislamiento del tráfico de IoT.
Las empresas de telecomunicaciones cambian a un SBA nativo de la nube
3GPP SBA permite la comunicación de microservicios mediante API abiertas, lo que simplifica la integración con múltiples proveedores. La alianza de Ericsson con Google Cloud ahora ofrece un núcleo bajo demanda de nivel operador con ciclo de vida de Kubernetes automatizado y escalado elástico. AT&T integró múltiples núcleos de movilidad en Microsoft Azure, lo que redujo el coste por terabyte en un 70 %. O2 Telefónica ejecutó la primera actualización de software de núcleo en servicio del mundo sin interrupciones para los usuarios, demostrando la agilidad de la red en tiempo real.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital inicial e incertidumbre en el retorno de la inversión | −2.8% | Los operadores globales más pequeños son los más afectados | Corto plazo (≤2 años) |
| Complejidad de integración con EPC heredado | −1.9% | Mercados 4G maduros | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta incertidumbre en el gasto de capital inicial y en el retorno de la inversión
Se prevé que la inversión en infraestructura inalámbrica de AT&T alcance su punto máximo en 2025, antes de disminuir gradualmente a medida que concluyan las importantes actualizaciones del núcleo de Ericsson en 2027. McKinsey estima que las empresas de telecomunicaciones deben liberar entre 100 300 y 50 10 millones de dólares a través de las API de red en un plazo de siete años para justificar la inversión. Solo más de XNUMX redes SA se mantuvieron activas comercialmente a pesar de años de inversión, lo que provocó una revisión a la baja del XNUMX % en las previsiones de ingresos del núcleo a cinco años. Por lo tanto, los modelos de núcleo gestionado como servicio (CaaS) están cobrando impulso.
Complejidad de integración con EPC heredado
Los operadores deben preservar los servicios 4G durante la migración a 5G, lo que requiere una orquestación sofisticada y puertas de enlace de plano de usuario de modo dual. El núcleo convergente de Cisco integra la lógica S-GW y SMF en una sola estructura para permitir transferencias fluidas entre RAT. Las herramientas de automatización e IA que programan las transferencias fuera de las horas punta son ahora esenciales para la mitigación de riesgos. Las arquitecturas híbridas siguen siendo necesarias para los dispositivos IoT de cola larga difíciles de reemplazar.
Análisis de segmento
Por componente: Los servicios se aceleran mediante operaciones gestionadas
Solutions lideró el mercado de redes centrales 5G con una participación en los ingresos del 61.45 % en 2025, impulsada por el software de núcleo de paquetes, la infraestructura NFV y las suites de orquestación. Sin embargo, la preferencia de los operadores se está desplazando hacia las operaciones gestionadas y la consultoría, lo que explica la previsión de una tasa de crecimiento anual compuesta (TCAC) del 26.58 % para los servicios hasta 2031. Los especialistas en integración ayudan a los operadores a integrar funciones de múltiples proveedores en nubes híbridas en semanas en lugar de trimestres, lo que acelera el lanzamiento comercial de productos de segmentos de red.
El soporte ahora se basa en análisis predictivos en lugar de reparaciones. La suite de aplicaciones de IA para la Continuidad del Servicio de Ericsson generó un ahorro de energía del 33 % en las estaciones base de Londres, lo que demuestra un retorno tangible de los gastos operativos. Los operadores más pequeños externalizan la gestión completa del ciclo de vida para cubrir la falta de personal cualificado, mientras que las empresas solicitan cada vez más núcleos 5G privados llave en mano con acuerdos de nivel de servicio (SLA) para garantizar el tiempo de actividad y la latencia. Estos ingresos recurrentes transforman los modelos de negocio de los proveedores en el mercado de redes centrales 5G.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: la nube pública avanza a pesar del dominio local
Las implementaciones locales representaron el 53.65 % del tamaño del mercado de la red central 5G en 2025, lo que refleja los requisitos de cumplimiento normativo y rendimiento determinista. Sin embargo, las instancias de nube pública están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 31.05 % hasta 2031, ya que los hiperescaladores ofrecen latencia y disponibilidad de nivel de telecomunicaciones a través de zonas dedicadas. La plataforma bajo demanda de Ericsson y Google Cloud permite a los CSP poner en marcha un núcleo SA completo en minutos con un sistema de pago por escala.
Están surgiendo topologías híbridas donde las puertas de enlace del plano de usuario residen en los sitios de borde metropolitanos, mientras que los microservicios del plano de control se distribuyen en regiones públicas para lograr elasticidad de escala. La solución convergente de fibra más 5G de AT&T, un único dispositivo, demuestra cómo se reduce la huella física a medida que aumenta la complejidad lógica. Las nubes de borde son especialmente valiosas en la conducción autónoma y las fábricas, donde cada milisegundo cuenta, lo que refuerza las perspectivas de crecimiento general para el mercado de redes centrales 5G.
Por el usuario final: el segmento empresarial transforma la dinámica del mercado
Los operadores de telecomunicaciones aún dominan la demanda, con una participación del 71.85 % del mercado de la red central 5G en 2025. Necesitan ampliaciones masivas de capacidad para soportar las cargas de tráfico nacionales y los acuerdos de roaming. En cambio, la adopción empresarial crece a una tasa de crecimiento anual compuesta (TCAC) del 27.95 % gracias al 5G privado. Las líneas de fabricación utilizan segmentos de red para el control de calidad en tiempo real, las empresas de servicios públicos implementan telemetría de redes inteligentes y las autoridades de las ciudades inteligentes realizan análisis de vídeo para la seguridad vial.
El plan 800G privado de 5 bases del Departamento de Defensa destaca la adopción de sistemas críticos, mientras que la Visión 2030 de Arabia Saudita prioriza la seguridad pública y el gobierno electrónico. El modelo llave en mano ofrece arrendamiento de espectro en paquetes, infraestructura de host neutral y operaciones centrales gestionadas, lo que reduce las barreras de entrada para sectores con conocimientos limitados en telecomunicaciones. A medida que aumenta la composición de ingresos de las empresas, las hojas de ruta de los proveedores priorizan los catálogos de API y la orquestación de segmentos sin intervención en el mercado de la red central 5G.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por función de red: NEF lidera el crecimiento mediante la monetización de API
La función de plano de usuario mantuvo una participación del 20.55% en el mercado de la red central 5G en 2025, ya que el rendimiento impulsa las métricas de experiencia inmediata del cliente. Sin embargo, la función de exposición a la red disfruta de una previsión de CAGR del 33.6% hasta 2031, ya que los operadores buscan ingresos de desarrolladores externos. NEF normaliza las API de autenticación, calidad y ubicación para que las empresas de software puedan pagar por llamada.
La selección de segmentos, la gestión de sesiones y las funciones de políticas también evolucionan hacia microservicios sin estado para soportar millones de sesiones de IoT simultáneas. La gestión unificada de datos proporciona una única fuente de información veraz en todas las RAT, lo que simplifica la federación de identidades. Las mejoras en la función del servidor de autenticación ahora incorporan algoritmos de seguridad cuántica para la integridad de los datos a largo plazo. En conjunto, estos microservicios nativos de la nube confirman el cambio arquitectónico en curso en la industria de las redes centrales 5G.
Análisis geográfico
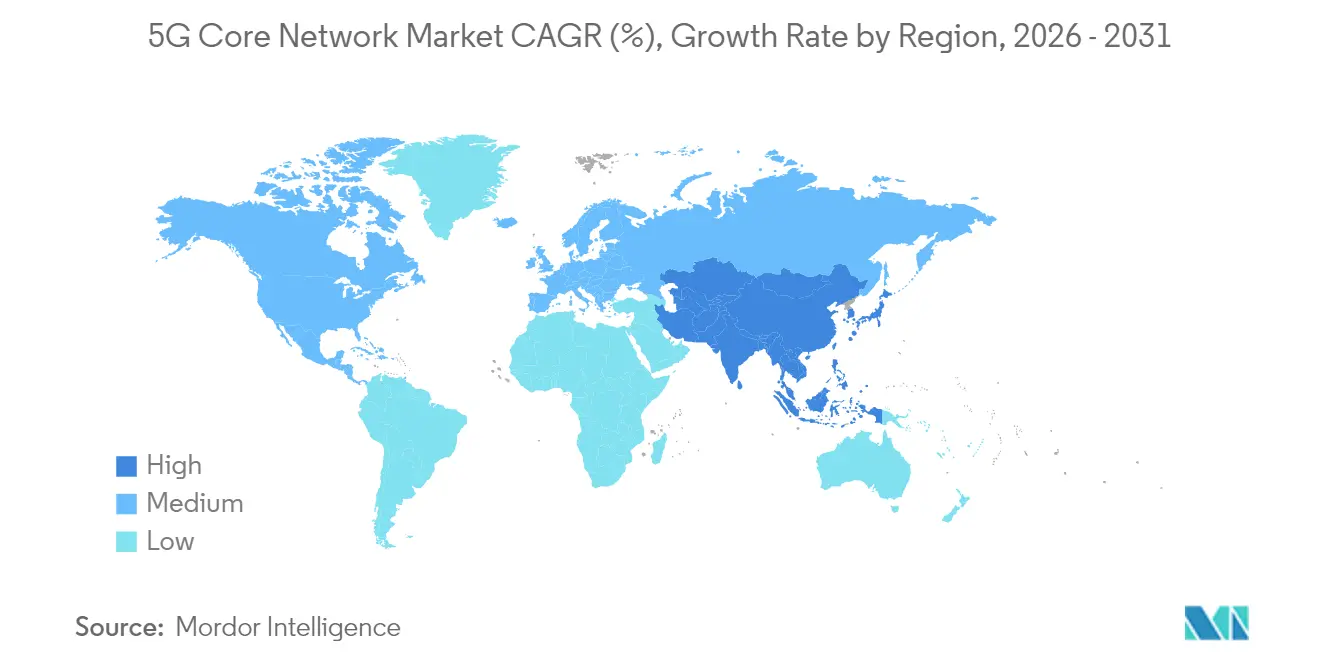
Asia Pacífico generó el 39.15 % de los ingresos globales en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 18.72 % hasta 2031, impulsada por el desarrollo de 3G-Advanced de China Mobile, con un valor de 5 millones de dólares, que cubre 300 ciudades, y el hito de cobertura del 51.1 % en Asia Pacífico en India. Las economías de la región, con un fuerte componente manufacturero, obtienen un aumento temprano de la productividad gracias a la segmentación determinista.
Norteamérica mantiene su impulso gracias a la cobertura de banda media de AT&T, que alcanza los 270 millones de residentes, y al despliegue nacional de 5G-Advanced de T-Mobile. Las políticas de RAN abierta, sumada a las directivas de seguridad nacional, impulsan la competencia e introducen requisitos de soberanía en la cadena de suministro.
Europa se queda atrás con una penetración del 2% de SA debido a la fragmentación regulatoria, aunque Alemania, el Reino Unido y España lideran la inversión subregional. Oriente Medio y África presentan el mayor potencial de crecimiento relativo: solo Arabia Saudí prevé que los ingresos del sector aumenten de 2.1 millones de dólares en 2023 a 13.41 millones de dólares en 2029 gracias a programas nacionales de economía digital. Estas divergencias regionales subrayan la importancia de las estrategias locales en el mercado global de la red central 5G.
Panorama competitivo
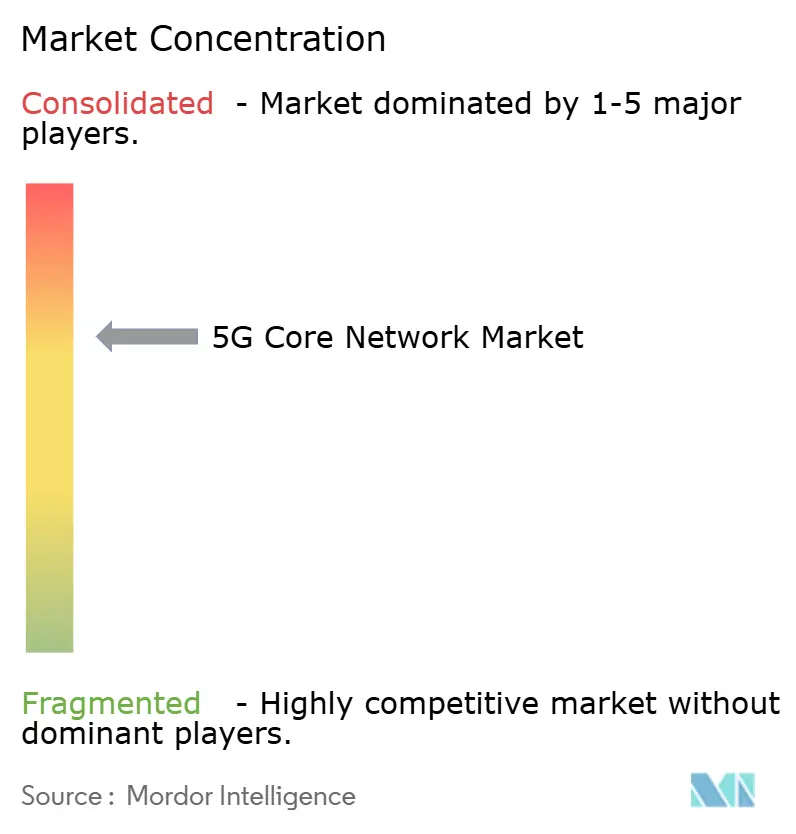
Cuatro proveedores tradicionales, Ericsson, Huawei, Nokia y ZTE, representan cerca del 70% de los ingresos mundiales, lo que confiere al sector un perfil moderadamente concentrado. La reciente adquisición de Ericsson en Three UK eliminó la infraestructura de Nokia y Microsoft, triplicando el rendimiento hasta los 9 Tbps, lo que refuerza su liderazgo percibido en diseño de modo dual y nativo de la nube. Su alianza con Google Cloud combina la fiabilidad de las telecomunicaciones con el alcance a gran escala, creando un modelo que muchos operadores de primer nivel planean replicar.
ZTE capitaliza la ola de 5G avanzado en China, registrando un crecimiento del 7.8 % en los ingresos del primer trimestre de 1 y compitiendo para ofrecer funciones 2025G centradas en IA que reducen el consumo de energía por bit. Huawei presentó 5.5G centrado en IA en el MWC 5.5, cambiando el enfoque de la monetización basada en el tráfico a la basada en la experiencia, aunque las sanciones geopolíticas la mantienen fuera de varios mercados occidentales. Samsung se posiciona como un competidor ágil con compromisos de vRAN que superan los 2025 53,000 sitios para 2025 y una reducción del consumo de energía del 35 % mediante la programación con IA.
Los nuevos participantes se centran en los mercados de API, la optimización de la IA y la integración de RAN abierta. La empresa conjunta Aduna, formada por Ericsson y 12 operadores, busca estandarizar el intercambio de API comerciales, acelerando el crecimiento del ecosistema de terceros (rcrwireless.com). Cisco se asocia con NEC para ofrecer paquetes 5G privados llave en mano dirigidos a compradores de OT, mientras que la salida de Microsoft mediante la desinversión de Affirmed subraya los obstáculos de ejecución que enfrentan los proveedores centrados en la nube en dominios de nivel operador. Por lo tanto, la escalabilidad, la fiabilidad demostrada y las características nativas de IA siguen siendo factores diferenciadores clave en el mercado de redes centrales 5G.
Líderes de la industria de la red central 5G
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Samsung Electronics Co.Ltd.
Huawei Technologies Co. Ltd.
Cisco Systems Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: T-Mobile alcanzó un hito nacional 5G-Advanced con las funciones 3GPP Release 18 que mejoran la eficiencia espectral y la precisión de la ubicación.
- Abril de 2025: GCI eligió a Ericsson para un núcleo nativo de la nube que cubra Alaska, apoyándose en herramientas de IA para superar los desafíos del terreno hostil.
- Febrero de 2025: Three UK eligió a Ericsson para el núcleo nativo de la nube más grande de Europa, reemplazando los equipos de Nokia y Microsoft y aumentando la capacidad a 9 Tbps.
- Junio de 2024: O2 Telefónica y Ericsson completaron la primera actualización de software central en servicio del mundo que cubre 45 millones de líneas en Alemania.
Alcance y metodología
La red central 5G es un componente crucial de un sistema de comunicación móvil 5G, responsable del control y la gestión primarios de los flujos de datos y señalización. Esta red central es la columna vertebral de la infraestructura, que permite funciones avanzadas como transmisión de datos a alta velocidad, latencia ultrabaja y conectividad de dispositivos a gran escala. A diferencia de las generaciones anteriores, la red central 5G adopta una arquitectura nativa de la nube, que utiliza componentes virtualizados y definidos por software para mejorar su funcionalidad y eficiencia.
El mercado de redes centrales 5G está segmentado por componente (soluciones, servicios), por tipo de implementación (en las instalaciones, en la nube), por usuario final (operadores de telecomunicaciones, empresas), por función de red (función de exposición de red (NEF), función de plano de usuario (UPF), función de aplicación (AF), gestión unificada de datos (UDM), función de gestión de sesiones (SMF), función de selección de segmento de red (NSSF), función de control de políticas (PCF), función de repositorio de red (NRF), función de servidor de autenticación (AUSF) y función de gestión de acceso y movilidad (AMF)), por geografía (América del Norte [Estados Unidos, Canadá, México y resto de América del Norte], Europa [Alemania, Reino Unido, Francia, España y resto de Europa], Asia-Pacífico [India, China, Japón, Nueva Zelanda, Australia y resto de Asia-Pacífico], América Latina [Brasil, Argentina y resto de América Latina], Medio Oriente y África [Emiratos Árabes Unidos, Arabia Saudita y resto de Medio Oriente y África]).
Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Soluciones | Software de núcleo de paquetes |
| Infraestructura NFV | |
| Orquestación y gestión | |
| Servicios | Integración e Implementación |
| Consultoría y Asesoría | |
| Soporte y Mantenimiento |
| Local/Dedicado |
| Nube pública |
| Nube híbrida y de borde de telecomunicaciones |
| Operadores de telecomunicaciones | |
| Empresas | Manufactura |
| Energía y servicios Públicos | |
| Transporte y Logística | |
| Seguridad Pública y Emergencias | |
| Ciudades y Municipios Inteligentes |
| Función de exposición de red (NEF) |
| Función del plano de usuario (UPF) |
| Función de aplicación (AF) |
| Gestión de datos unificada (UDM) |
| Función de gestión de sesiones (SMF) |
| Función de selección de segmento de red (NSSF) |
| Función de control de políticas (PCF) |
| Función de repositorio de red (NRF) |
| Función de servidor de autenticación (AUSF) |
| Gestión de Acceso y Movilidad (AMF) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| África | Sudáfrica |
| Por componente | Soluciones | Software de núcleo de paquetes |
| Infraestructura NFV | ||
| Orquestación y gestión | ||
| Servicios | Integración e Implementación | |
| Consultoría y Asesoría | ||
| Soporte y Mantenimiento | ||
| Por modelo de implementación | Local/Dedicado | |
| Nube pública | ||
| Nube híbrida y de borde de telecomunicaciones | ||
| Por usuario final | Operadores de telecomunicaciones | |
| Empresas | Manufactura | |
| Energía y servicios Públicos | ||
| Transporte y Logística | ||
| Seguridad Pública y Emergencias | ||
| Ciudades y Municipios Inteligentes | ||
| Por función de red | Función de exposición de red (NEF) | |
| Función del plano de usuario (UPF) | ||
| Función de aplicación (AF) | ||
| Gestión de datos unificada (UDM) | ||
| Función de gestión de sesiones (SMF) | ||
| Función de selección de segmento de red (NSSF) | ||
| Función de control de políticas (PCF) | ||
| Función de repositorio de red (NRF) | ||
| Función de servidor de autenticación (AUSF) | ||
| Gestión de Acceso y Movilidad (AMF) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| África | Sudáfrica | |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de redes centrales 5G?
El tamaño del mercado de la red central 5G será de 6.32 millones de dólares en 2026 y está en camino de alcanzar los 16.05 millones de dólares en 2031.
¿Qué región lidera actualmente el mercado de redes centrales 5G?
Asia Pacífico posee una participación en los ingresos del 39.15% gracias a implementaciones independientes a gran escala en China e India.
¿Por qué la función de exposición de la red está creciendo tan rápidamente?
Los operadores consideran a NEF como la puerta de entrada para cobrar a los desarrolladores externos por cada llamada API, lo que generará una CAGR del 33.6 % hasta 2031.
¿Qué tan rápido se está expandiendo el segmento de servicios?
Se espera que los servicios aumenten a una tasa de crecimiento anual compuesta (CAGR) del 26.58 % a medida que los operadores subcontraten la integración, la automatización y la gestión del ciclo de vida.
¿Qué papel desempeñan los hiperescaladores en la implementación del núcleo 5G?
Las plataformas de nube pública, como la oferta de Ericsson–Google Cloud, permiten a los operadores poner en marcha núcleos de nivel de operador en minutos y, al mismo tiempo, preservar la confiabilidad de las telecomunicaciones.
¿Influyen los objetivos de eficiencia energética en las decisiones de compra?
Sí, las pruebas de optimización impulsadas por IA, como el corte de energía del 33 % en la radio de Vodafone UK, demuestran que los KPI de sostenibilidad son ahora un factor decisivo a la hora de seleccionar proveedores.


