

Tamaño y participación en el mercado de equipos fronthaul y backhaul 5G
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.29 mil millones |
| Tamaño del mercado (2031) | USD 16.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 18.21% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de fronthaul y backhaul 5G por Mordor Intelligence
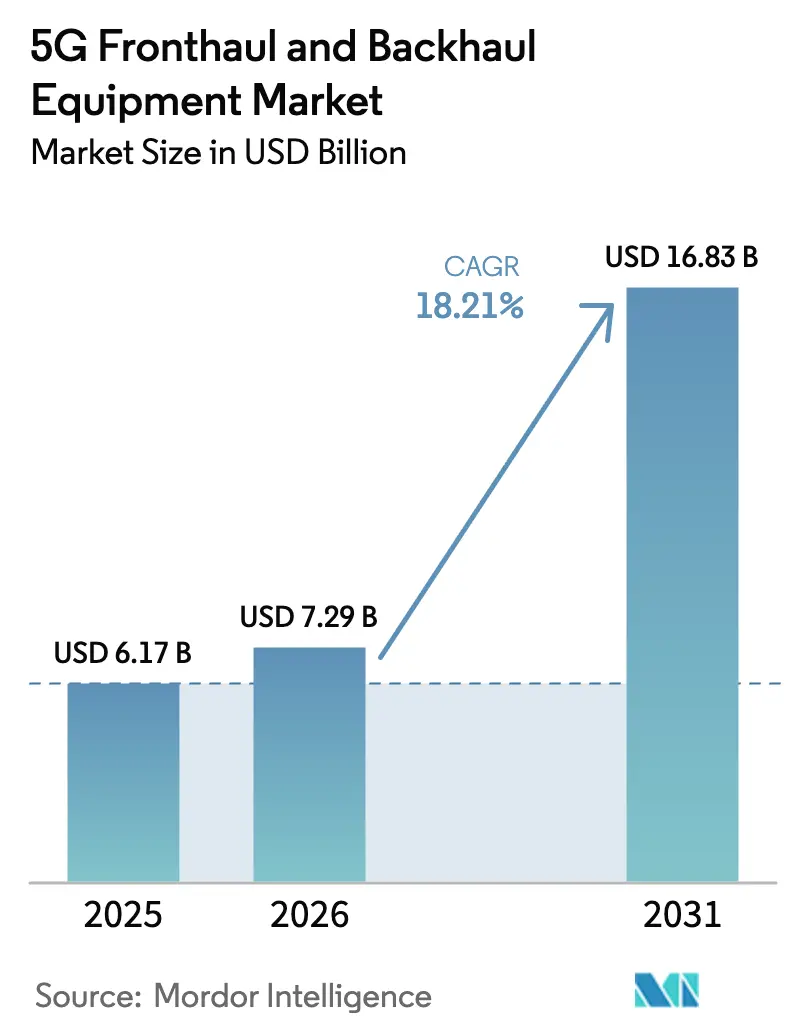
El mercado de equipos de fronthaul y backhaul 5G alcanzó un valor de 6.17 millones de dólares en 2025 y se estima que crecerá desde los 7.29 millones de dólares en 2026 hasta alcanzar los 16.83 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 18.21% durante el período de previsión (2026-2031).
Las ganancias de adopción provienen de las arquitecturas Open RAN que necesitan xHaul ágil, la demanda empresarial de redes 5G privadas y un cambio general hacia el transporte definido por software que reduce el costo del ciclo de vida. Los enlaces inalámbricos de banda E y banda V alivian la congestión de fibra en ciudades densamente pobladas, mientras que las inversiones regionales como los 4.4 millones de sitios 5G de China mantienen elevada la actividad de adquisición [4] RCR Wireless News, “China Surpasses 4.4 Million 5G Base Stations,” rcrwireless.com . La liberalización activa del espectro más los movimientos de los proveedores para agrupar activos ópticos y de radio aceleran el gasto direccionable.
Conclusiones clave del informe
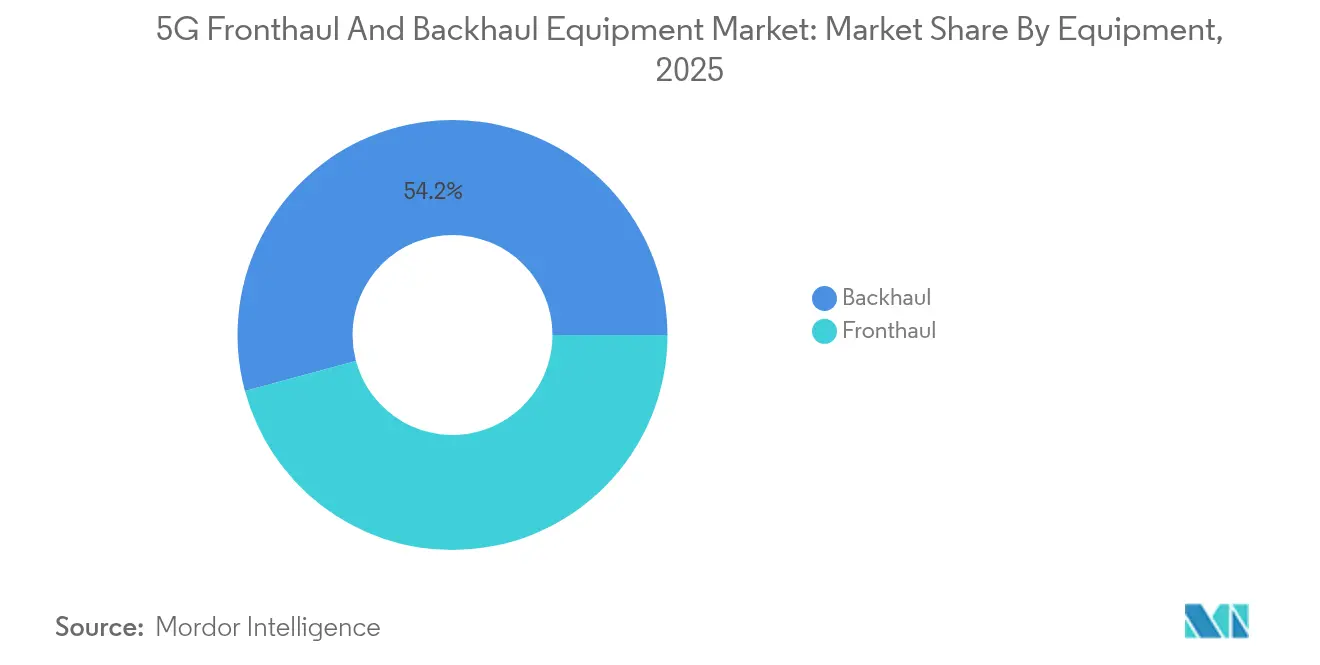
- Por equipamiento, las soluciones de backhaul representaron el 54.20% de los ingresos del mercado de equipos de fronthaul y backhaul 5G en 2025; también son el segmento de más rápido crecimiento con una CAGR del 19.05% hasta 2031.
- Por tipo, los sistemas inalámbricos lideraron con el 61.30% de la participación de mercado de equipos fronthaul y backhaul 5G en 2025 y se están expandiendo a una CAGR del 19.35% hasta 2031.
- Por banda de frecuencia, Sub-6 GHz capturó el 47.60% del tamaño del mercado de equipos fronthaul y backhaul 5G en 2025, mientras que se proyecta que la banda E 70/80 GHz aumentará a una CAGR del 19.55% hasta 2031.
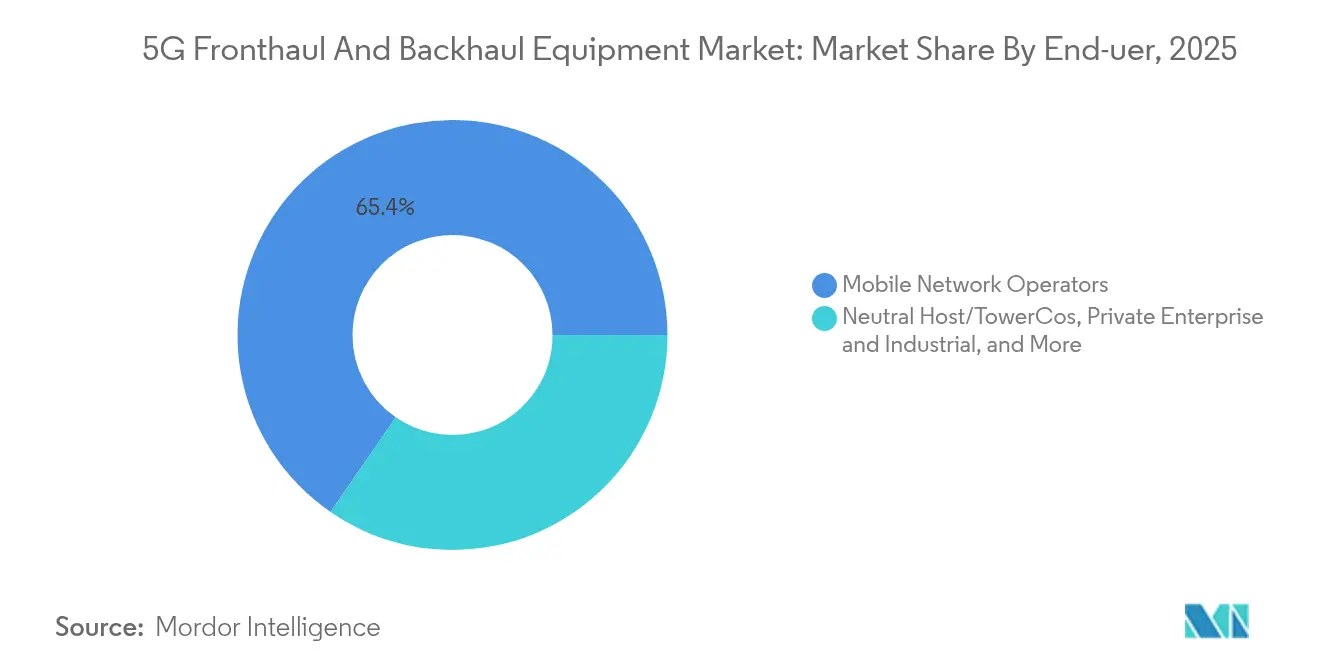
- Por usuario final, los operadores de redes móviles representaron el 65.40% de los ingresos de 2025; las redes empresariales privadas están avanzando a una CAGR del 18.60%.
- Por aplicación, la banda ancha móvil mejorada representó el 53.20% del mercado de equipos fronthaul y backhaul 5G en 2025, mientras que el acceso inalámbrico fijo lideró el crecimiento a una CAGR del 18.75%.
- Por geografía, Asia Pacífico capturó el 37.60% de la participación regional en 2025 y está creciendo más rápido a una CAGR del 19.80% gracias a actualizaciones multimillonarias a 5G-A.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de equipos fronthaul y backhaul 5G
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida densificación de sitios urbanos de células pequeñas 5G | + 3.20% | APAC, América del Norte | Corto plazo (≤ 2 años) |
| Aumento en las implementaciones de Open RAN que exigen xHaul flexible | + 2.80% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2–4 años) |
| Liberalización del espectro para redes empresariales privadas 5G | + 2.10% | Global | Mediano plazo (2–4 años) |
| Cambio de gasto de capital de las empresas de telecomunicaciones hacia el transporte definido por software | + 1.90% | Mercados desarrollados globales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida densificación de sitios urbanos de células pequeñas 5G
Los operadores están añadiendo sitios de alta densidad para satisfacer el crecimiento del tráfico urbano; tan solo en China se instalaron más de 4 millones de celdas 5G a principios de 2025, lo que requiere varios enlaces fronthaul nuevos por ubicación. Las celdas pequeñas cuestan una fracción del costo de las macrotorres, por lo que los operadores alcanzan sus objetivos de capacidad sin una inversión de capital equivalente. Cada nodo aún necesita fibra óptica segura o xHaul inalámbrico, lo que impulsa la demanda agregada de módulos ópticos, WDM pasivo y radios de ondas milimétricas de corto alcance. La densificación también impulsa las topologías de red de concentrador y radio a malla, lo que beneficia a los proveedores que suministran hardware compacto y resistente a la temperatura. Mientras las ciudades de Asia Pacífico apuntan a niveles de servicio de gigabit antes de 2027, los ciclos de adquisición de conmutadores fronthaul y soluciones de temporización se mantienen dinámicos.
Aumento en las implementaciones de Open RAN que exigen xHaul flexible
La desagregación permite a los operadores combinar unidades de radio, distribuidas y centralizadas de múltiples proveedores, pero introduce una temporización de submicrosegundos y necesidades de ancho de banda variables. Las instalaciones de Open RAN multiproveedor de Rakuten Symphony en Japón y las próximas licitaciones europeas de Spring 6 exigen equipos de transporte compatibles con CPRI tradicional y eCPRI Ethernet en un solo chasis. Los proveedores con temporización programable por software, sincronización precisa y calidad de servicio (QoS) con reconocimiento de segmentos disfrutan de una ventaja competitiva. Dado que la cuota de Open RAN en los nuevos macrodespliegues superará el 25 % en Norteamérica para 2026, los puertos xHaul agregados crecerán drásticamente.
Liberalización del espectro para redes empresariales privadas 5G
Reguladores como la FCC y el MIC de Japón han autorizado canales de banda media y alta para que fábricas, puertos y centros logísticos puedan operar 5G de forma autónoma. Las empresas compran radios, conmutadores fronthaul y computación en el borde directamente a los proveedores, reduciendo los ciclos de implementación de años a meses. Las plantas de Tesla y BMW ilustran la importancia de la latencia determinista, lo que impulsa la adopción de backhaul de fibra óptica en edificios y repetidores compactos de ondas milimétricas. Las hojas de ruta de los proveedores incluyen cada vez más equipos ópticos robustos y sin gabinete, compatibles con plantas industriales.
Cambio de gasto de capital de las empresas de telecomunicaciones hacia el transporte definido por software
Los operadores están reduciendo el gasto en hardware y agregando planos de control programables que automatizan el aprovisionamiento. Los servicios de segmentación de red de Verizon y un Core-as-a-Service 5G de Google Cloud-Ericsson muestran cómo las capas de software liberan ingresos al tiempo que reducen los costos operativos [1] Google Cloud, “Ericsson y Google Cloud anuncian Ericsson On-Demand”, cloud.google.com . Los proveedores de transporte responden con orquestación basada en intenciones, abstraiendo las estructuras de fibra, microondas y conmutación detrás de API abiertas que exponen capacidad bajo demanda.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las tarifas de alquiler de fibra en ciudades de nivel 2 y 3 | -2.80% | Mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de ingenieros de O-RAN y sincronización horaria capacitados | -1.20% | Mercados desarrollados | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las tarifas de alquiler de fibra en ciudades de nivel 2 y 3
La capacidad limitada de conductos y el aumento de los gastos de obra civil elevan los precios de arrendamiento por encima de los umbrales viables para muchas construcciones rurales y periurbanas. La competencia de los fondos nacionales de banda ancha concentra la demanda en la escasa fibra oscura, lo que impulsa a los operadores hacia las microondas punto a punto incluso donde el rendimiento de la fibra sería preferible. Por lo tanto, los proveedores de servicios inalámbricos consiguen contratos a corto plazo, pero los elevados gastos operativos para las licencias de frecuencia pueden erosionar los ahorros con el tiempo.
Escasez de ingenieros de O-RAN y sincronización horaria capacitados
Las implementaciones de Open RAN requieren expertos en integración, pruebas y sincronización, que escasean. Las tarifas de consultoría aumentan, lo que retrasa la aceptación del sitio y prolonga los plazos de amortización. Los operadores más pequeños corren el riesgo de quedar atrapados en los integradores de servicios, lo que va en contra del objetivo de costos de desagregación. Los canales de capacitación se retrasan, por lo que la limitación persiste hasta 2028.
Análisis de segmento
Por equipo: Dominio del backhaul en medio de arquitecturas convergentes
Los activos de backhaul generaron el 54.20% de los ingresos de 2025 para el mercado de equipos de fronthaul y backhaul 5G y superarán el crecimiento general con una tasa de crecimiento anual compuesta (TCAC) del 19.05% hasta 2031. Los operadores ahora agrupan varios flujos de fronthaul en redes troncales individuales de 25 Gb/s y 100 Gb/s, por lo que compran radios de mayor capacidad, amplificadores ópticos y conectores coherentes. Se prevé que el tamaño del mercado de equipos de fronthaul y backhaul 5G para enlaces de backhaul aumente considerablemente a medida que las radios de banda E se generalicen en los anillos metropolitanos. La demanda de fronthaul sigue aumentando, pero su participación en el mercado es baja porque muchas celdas pequeñas comparten concentradores que reutilizan la fibra existente. El acuerdo de Nokia con Infinera combina la conmutación óptica de paquetes con la óptica coherente, lo que posiciona a la empresa para una mayor participación en ambos segmentos.
Las carteras de backhaul también incluyen routers definidos por software que incorporan latencia determinista y reconocimiento de segmentos. Los proveedores priorizan la alta calidad de servicio, el enrutamiento por segmentos y la precisión del Protocolo de Tiempo de Precisión (PTTP) para dar servicio a la RAN desagregada. En el fronthaul, las arquitecturas compactas WDM y CDC (sin color, sin dirección y sin contención) simplifican la adición de carriles de 25 Gb/s sin necesidad de desplazamientos. La óptica de espacio libre de empresas como Transcelestial ofrece una velocidad de línea de 10 Gb/s para una rápida implementación de relleno, aunque su adopción aún es un nicho.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo: Los sistemas inalámbricos aceleran la implementación
Las soluciones inalámbricas representaron el 61.30 % del mercado de equipos de fronthaul y backhaul 5G en 2025, gracias a su rápido despliegue. La activación en el mismo día supera los trabajos de excavación de zanjas de meses para la fibra, por lo que los programas urbanos en Asia Pacífico y EE. UU. se basan en saltos de microondas con velocidades flexibles de entre 4 Gb/s y 20 Gb/s. El tamaño del mercado de equipos de fronthaul y backhaul 5G para fibra fija sigue siendo enorme en términos absolutos, especialmente para troncales interurbanas que requieren una escala de varios terabits. Sin embargo, en las zonas suburbanas, las telecomunicaciones aceptan una menor capacidad si mejoran los tiempos de despliegue.
La diversidad de trayectorias aumenta a medida que los operadores combinan anillos de fibra con enlaces de banda V de 60 GHz que redirigen durante las interrupciones. Las regulaciones en las bandas de 70/80/90 GHz ahora permiten anchos de haz más amplios, lo que reduce el costo de alineación de RF. La óptica de espacio libre y las unidades híbridas RF/láser amplían el espacio direccionable donde los permisos de fibra están bloqueados. Durante el horizonte de pronóstico, la erosión del ASP de microondas se modera debido a que los equipos de alta frecuencia requieren silicio más avanzado y antenas integradas.
Por banda de frecuencia: la banda E aumenta mientras que la banda Sub-6 GHz consolida la cobertura
La banda sub-6 GHz sigue siendo la principal opción de alta cobertura, generando un 47.60% de ingresos en 2025, principalmente ligada al backhaul rural. En contraste, la banda E está escalando más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 19.55%, gracias a la densificación metropolitana. La flexibilización de los límites de potencia y el menor tamaño de las antenas abren nuevas opciones para tejados, por lo que la banda E multigigabit reemplaza muchas líneas laterales de fibra. La cuota de mercado de equipos de fronthaul y backhaul 5G para microondas de banda C mantiene un nicho estable donde la atenuación por lluvia es menor.
La banda V a 60 GHz sustenta la red inalámbrica fija en malla exterior de corta distancia y en interiores, mientras que la banda milimétrica de 24-40 GHz se utiliza para recintos de eventos y estadios. Los dispositivos CDR de 50 Gb/s de Semtech y las radios MIMO de banda E planificadas por Ceragon apuntan a continuos aumentos de capacidad que impulsan la competitividad de la tecnología inalámbrica.
Por el usuario final: la demanda empresarial transforma los libros de pedidos
Los operadores de redes móviles aún dominan las compras con un 65.40%, pero las redes privadas, lideradas por la manufactura, la logística y la atención médica, son el claro motor de crecimiento. Las empresas valoran la latencia determinista y el control directo del SLA, por lo que financian celdas pequeñas interiores, computación en el borde y bucles de retorno en campus. El diseño independiente les permite dimensionar la capacidad adecuadamente, a menudo combinando fibra óptica con ondas milimétricas de corta distancia para evitar la expansión de los campus. En la industria de equipos de fronthaul y backhaul 5G, los integradores ofrecen kits de red listos para usar que combinan radios, temporización y software de orquestación para plantas industriales abandonadas.
Las agencias de seguridad pública también invierten, utilizando espectro dedicado y funciones prioritarias. La actualización de FirstNet, valorada en 6.3 millones de dólares, subraya el interés del gobierno por la red de retorno 5G de misión crítica. Las torres de host neutral conectan entonces a operadores y empresas, añadiendo un tercer pilar de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El acceso inalámbrico fijo llena las brechas de banda ancha
La banda ancha móvil mejorada representó el 53.20% del gasto en 2025, pero la banda ancha móvil (FWA) es la que registra el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 18.75%. Los operadores combinan CPE de exteriores con Wi-Fi 7 en interiores para alcanzar una velocidad de descarga de 100 Mbps, lo que permite monetizar la capacidad 5G no utilizada durante las horas valle. India aspira a 30 millones de usuarios de FWA 5G para 2027, mientras que los operadores regionales estadounidenses recurren a los subsidios BEAD para instalaciones rurales. Las redes uRLLC y mMTC siguen siendo más pequeñas hoy en día, pero ofrecen hardware con un ASP alto, especialmente para fronthaul sincronizado con el borde.
Los proyectos de ciudades inteligentes y transporte conectado adoptan segmentos híbridos LTE/5G con backhaul redundante. Estos sitios dependen de un alcance inferior a 6 GHz, pero descargan el vídeo de alta frecuencia a repetidores de ondas milimétricas. Con el tiempo, la demanda de una latencia de 1 milisegundo desplaza más recursos de computación hacia las puertas de enlace de estaciones base, lo que impulsa las ventas de switches de 100 GbE preparados para el borde.
Análisis geográfico
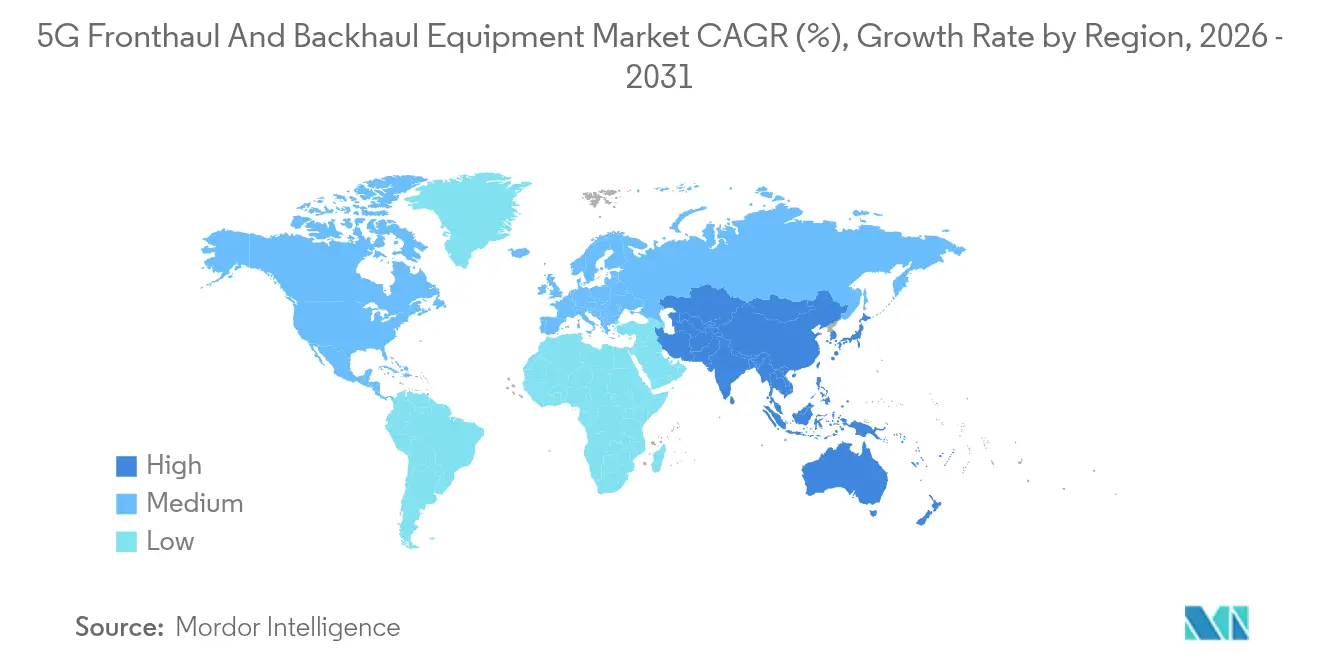
Asia Pacífico controló el 37.60% de los ingresos globales en 2025 y registra la mayor tasa de crecimiento anual compuesta (TCAC) regional, del 19.80%, impulsada por la multimillonaria hoja de ruta 5G-A de China y la aceleración del despliegue de redes privadas en India. Los operadores de la región incorporan óptica fronthaul de 25 Gb/s a escala, mientras que los fabricantes locales de equipos aumentan la producción para mitigar el riesgo en la cadena de suministro. La aprobación regulatoria del espectro empresarial n79 en Japón y la ampliación de las asignaciones de banda E en Corea del Sur impulsan aún más el volumen.
Norteamérica conserva una porción considerable gracias a los continuos despliegues de 5G y al compromiso de FirstNet con la seguridad pública. El programa BEAD destina 42 500 millones de dólares a banda ancha rural, lo que facilita nuevos pedidos de backhaul FWA. Proveedores como Ericsson fabrican ahora radios en Texas y sistemas de antenas en México, lo que reduce los retrasos en las importaciones.
Europa sigue con pilotos cohesivos de Open RAN en Alemania, España y el Reino Unido. Las adquisiciones de Spring 6 exigen explícitamente la compatibilidad con múltiples proveedores, por lo que los operadores requieren una conmutación xHaul versátil que conecte CPRI, eCPRI e IP/MPLS. La política gubernamental también prioriza la eficiencia energética, impulsando el uso de conectividad enchufable coherente que reduce los vatios por gigabit.
Oriente Medio y África aceleran su crecimiento desde una base más reducida, impulsados por los programas Visión 2030 en Arabia Saudí y las nuevas licencias 5G en Egipto. Las microondas de alta ganancia se adaptan a la vasta zona rural de la región, mientras que las empresas verticales del sector del petróleo y el gas instalan anillos 5G privados para la monitorización remota de activos.
Latinoamérica está en auge, con el fondo de telecomunicaciones de Brasil inyectando R$4.8 millones para la expansión de la cobertura. El reciente acuerdo plurianual de Claro con Nokia ejemplifica el esfuerzo de los operadores nacionales por sustituir las microondas obsoletas por la banda E de 10 Gb/s. La fluctuación monetaria sigue siendo un obstáculo, por lo que los proveedores agrupan paquetes de financiación para mantener el ritmo de los pedidos.
Panorama competitivo
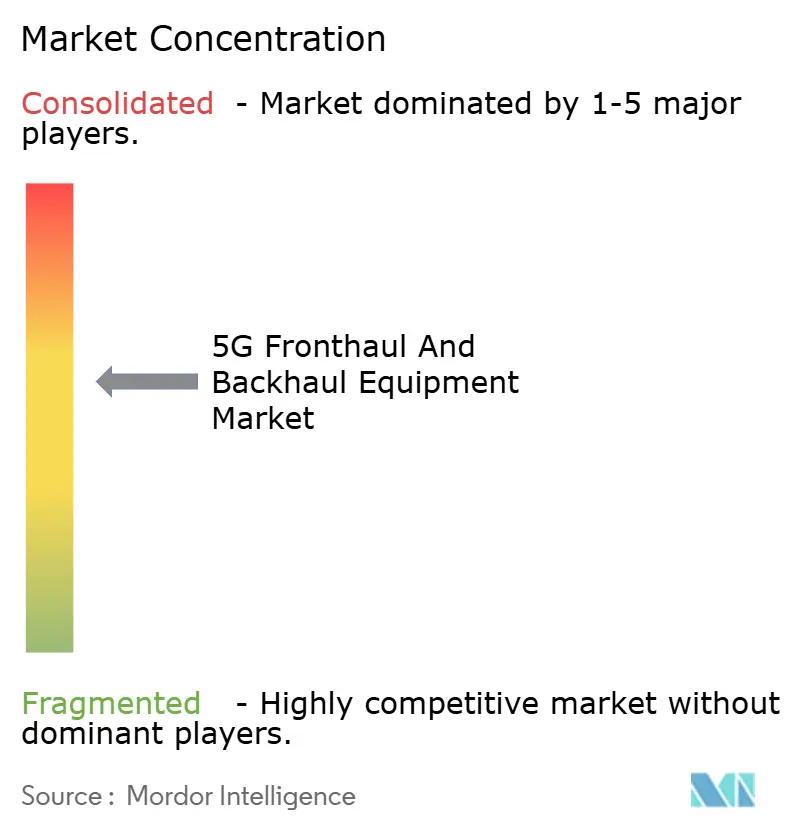
El mercado de equipos de fronthaul y backhaul 5G está moderadamente consolidado, con los cinco principales proveedores que poseen una participación combinada estimada del 55-60%. La adquisición de Infinera por parte de Nokia por USD 2.3 millones crea un competidor de paquetes ópticos posicionado para aproximadamente el 20% de la participación óptica [2] Nokia Corporation, “Nokia Completes Acquisition of Infinera”, nokia.com . La compra por parte de Zayo de la división de fibra de Crown Castle por USD 4.25 millones amplía la capacidad de agregación neutral a lo largo de 90,000 millas de ruta.
La competencia tecnológica se centra en la óptica coherente, las microondas multibanda y los enrutadores con capacidad de segmentación. El WaveLogic 6 de Ciena opera con longitudes de onda de 1.6 Tb/s, mientras que el Router 6676 de Ericsson integra IEEE 1588v2 para la sincronización de Open RAN. Startups como Transcelestial escalan el backhaul de comunicaciones láser que ofrece enlaces de 10 Gb/s en menos de dos horas, solucionando los cuellos de botella del último metro.
Los movimientos estratégicos incluyen:
1. Asociaciones xHaul neutrales en cuanto al proveedor que vinculan los dominios de radio, óptica y enrutamiento.
2. Programas de localización de fábricas en India, México y Estados Unidos para cubrir el riesgo geopolítico.
3. Hojas de ruta de características de software que exponen API de red para computación de borde y orquestación de red privada.
Aumentan las solicitudes de patentes relacionadas con la amplificación de baja potencia, los algoritmos de compartición de espectro y la localización de fallos basada en IA. Los proveedores con carteras completas y equipos de integración de servicios son los más indicados para obtener contratos plurianuales de xHaul gestionado.
Líderes de la industria de equipos de fronthaul y backhaul 5G
Samsung Electronics
Huawei Technologies
ZTE Corporation
Nokia Corporation
Telefonaktiebolaget LM Ericsson
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Ericsson y Google Cloud lanzaron “Ericsson On-Demand”, una plataforma central SaaS 5G que permite el escalamiento de pago por uso.
- Junio de 2025: U Mobile firmó un acuerdo de 567 años por USD 10 millones con Telekom Malasia para transmisión de fibra 5G a nivel nacional.
- Abril de 2025: Ericsson localizó toda la producción de antenas pasivas en India en asociación con VVDN Technologies.
- Febrero de 2025: Airspan compró las radios inalámbricas para interiores de Corning y las radios Open RAN de Jabil para expandir su cartera macro y de interiores.
Alcance y metodología
Los equipos de fronthaul y backhaul 5G son componentes esenciales de la infraestructura de red 5G que permiten la transmisión de datos entre las distintas partes de la red, lo que garantiza una comunicación de alta velocidad y baja latencia. Actúan como tejido conectivo entre la red central, las estaciones base y los dispositivos del usuario final.
El estudio rastrea los ingresos acumulados a través de la venta de equipos de fronthaul y backhaul 5G por parte de varios actores en todo el mundo. El estudio también rastrea los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza además el impacto general de las secuelas de COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el tamaño del mercado y las previsiones para los diversos segmentos del mercado.
El mercado de equipos fronthaul y backhaul 5G está segmentado por equipos (fronthaul [conexión directa de fibra, conexión WDM pasiva, conexión WDM/OTN/SPN activa, onda milimétrica), backhaul [IP RAN, PON, OTN, WDM, onda milimétrica, otros]), por tipo (fijo, inalámbrico), por geografía (Norteamérica, Europa, Asia Pacífico, Latinoamérica, Oriente Medio y África). El informe ofrece previsiones de mercado y tamaño en valor (USD) para todos los segmentos anteriores.
| Fronthaul | Conexión directa de fibra |
| WDM pasivo (CWDM/DWDM) | |
| WDM/OTN/SPN activo | |
| eCPRI/Frontal Ethernet | |
| Óptica del espacio libre | |
| Onda milimétrica | |
| Backhaul | Microondas (Sub-6 GHz) |
| Banda E (70/80 GHz) | |
| Banda V (60 GHz) | |
| Red de retorno de fibra (IP-RAN/Ethernet) | |
| Red óptica pasiva (PON) | |
| Red de transporte óptico (OTN) | |
| Red troncal WDM | |
| Óptica del espacio libre | |
| Satélite/HAPS |
| Fijo |
| Conectividad |
| Sub-6GHz |
| Banda C (3-6 GHz) |
| Ondas milimétricas de 24 a 40 GHz |
| Banda V 60 GHz |
| Banda E 70/80 GHz |
| Operadores de redes móviles |
| Host neutral/TowerCos |
| Empresa privada e industrial |
| Gobierno y Seguridad Pública |
| Proveedores de servicios de Internet y de telefonía fija inalámbrica |
| Banda ancha móvil mejorada (eMBB) |
| Acceso inalámbrico fijo (FWA) |
| Comunicaciones masivas de tipo máquina (mMTC) |
| Comunicaciones ultra confiables de baja latencia (uRLLC) |
| Infraestructura de ciudad inteligente |
| Transporte y Movilidad |
| Norteamérica | Estados Unidos |
| Canada | |
| Sudamérica | Brazil |
| Argentina | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por Equipo | Fronthaul | Conexión directa de fibra |
| WDM pasivo (CWDM/DWDM) | ||
| WDM/OTN/SPN activo | ||
| eCPRI/Frontal Ethernet | ||
| Óptica del espacio libre | ||
| Onda milimétrica | ||
| Backhaul | Microondas (Sub-6 GHz) | |
| Banda E (70/80 GHz) | ||
| Banda V (60 GHz) | ||
| Red de retorno de fibra (IP-RAN/Ethernet) | ||
| Red óptica pasiva (PON) | ||
| Red de transporte óptico (OTN) | ||
| Red troncal WDM | ||
| Óptica del espacio libre | ||
| Satélite/HAPS | ||
| Por Tipo | Fijo | |
| Conectividad | ||
| Por Banda de Frecuencia | Sub-6GHz | |
| Banda C (3-6 GHz) | ||
| Ondas milimétricas de 24 a 40 GHz | ||
| Banda V 60 GHz | ||
| Banda E 70/80 GHz | ||
| Por usuario final | Operadores de redes móviles | |
| Host neutral/TowerCos | ||
| Empresa privada e industrial | ||
| Gobierno y Seguridad Pública | ||
| Proveedores de servicios de Internet y de telefonía fija inalámbrica | ||
| por Aplicación | Banda ancha móvil mejorada (eMBB) | |
| Acceso inalámbrico fijo (FWA) | ||
| Comunicaciones masivas de tipo máquina (mMTC) | ||
| Comunicaciones ultra confiables de baja latencia (uRLLC) | ||
| Infraestructura de ciudad inteligente | ||
| Transporte y Movilidad | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de equipos fronthaul y backhaul 5G?
El mercado alcanzará los 7.29 millones de dólares en 2026 y se proyecta que superará los 16.83 millones de dólares en 2031.
¿Qué región lidera el gasto en equipos fronthaul y backhaul 5G?
Asia Pacífico representa el 37.60% de los ingresos globales y muestra la CAGR más alta, del 19.80%.
¿Por qué los sistemas de backhaul inalámbrico están ganando participación?
Los enlaces inalámbricos de banda E y banda V se despliegan más rápido que la fibra óptica, lo que se adapta a despliegues urbanos densos y reduce los costos de arrendamiento.
¿Cómo influye Open RAN en la demanda de equipos de transporte?
La desagregación exige un xHaul multiprotocolo con sincronización precisa, lo que impulsa las ventas de equipos ópticos y de paquetes programables.
¿Qué aplicación está creciendo más rápido dentro del mercado?
El acceso inalámbrico fijo registra una CAGR del 18.75 % a medida que los operadores apuntan a la banda ancha rural con capacidad 5G.
¿Qué movimientos estratégicos están realizando los proveedores para seguir siendo competitivos?
Están adquiriendo especialistas ópticos, localizando la fabricación y agregando orquestación definida por software para diferenciar las soluciones.


