

Tamaño y participación en el mercado de IoT 5G
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
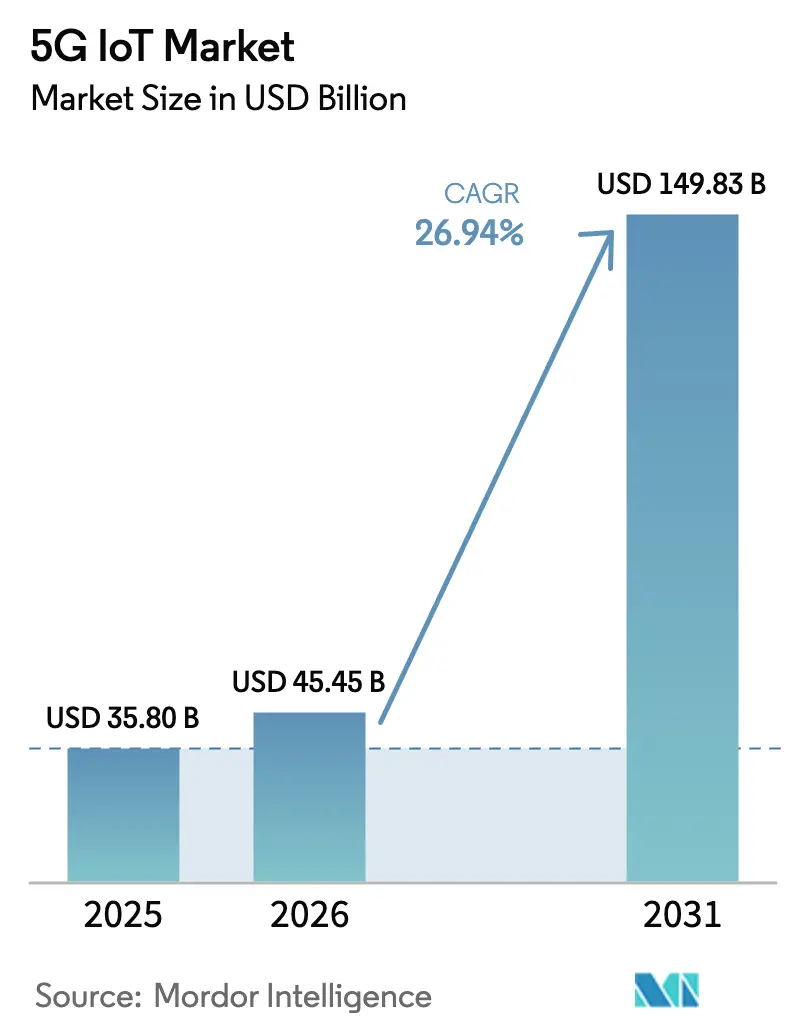
| Tamaño del mercado (2026) | USD 45.45 mil millones |
| Tamaño del mercado (2031) | USD 149.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 26.94% CAGR |
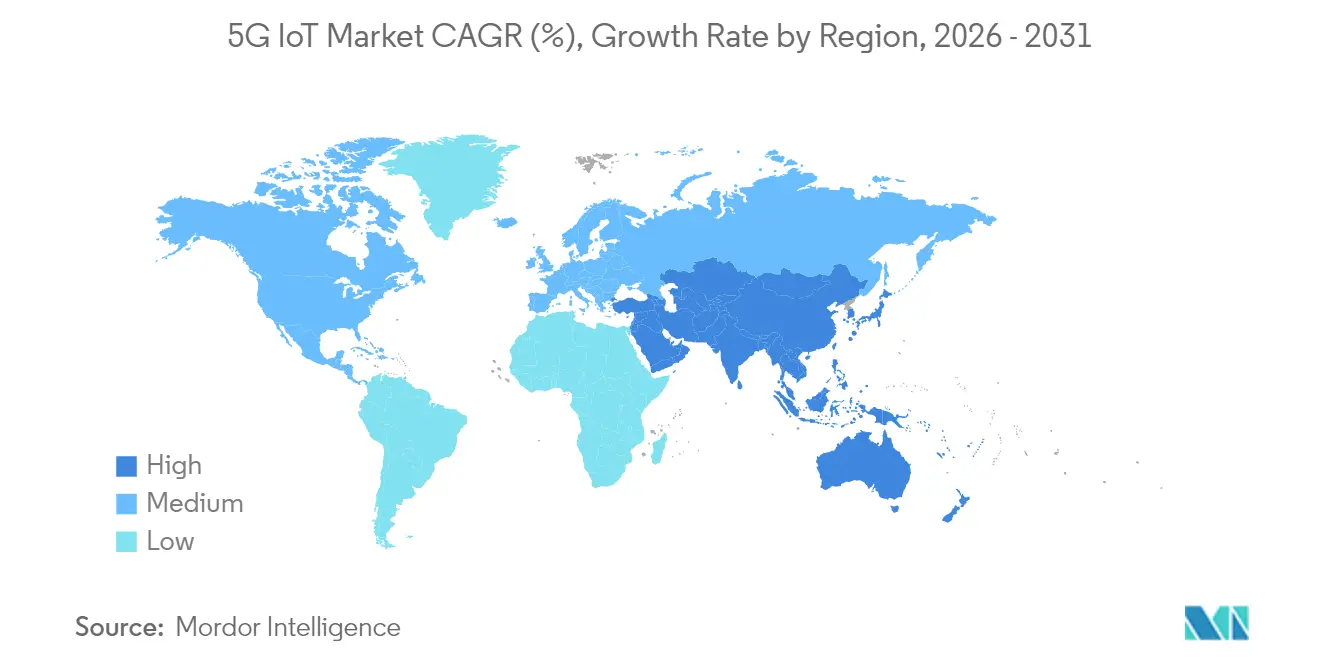
| Mercado de más rápido crecimiento | Asia |
| Mercado más grande | Asia |
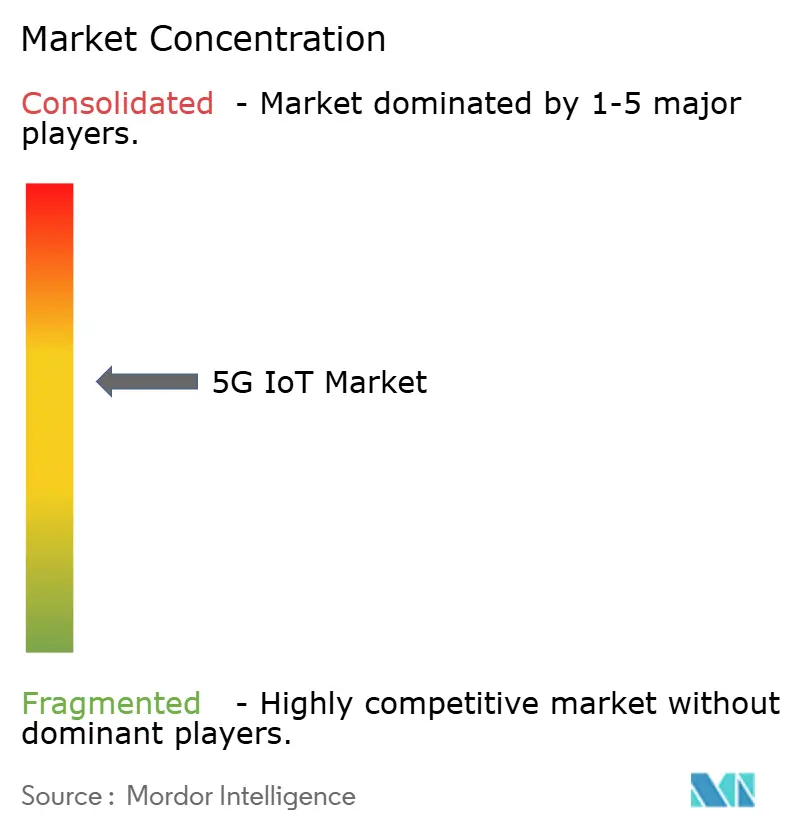
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de IoT 5G por Mordor Intelligence
El tamaño del mercado de IoT 5G se valoró en USD 35.80 mil millones en 2025 y se estimó que crecería de USD 45.45 mil millones en 2026 para alcanzar USD 149.83 mil millones en 2031, a una CAGR de 26.94% durante el período de pronóstico (2026-2031).
La tecnología RedCap, implementada bajo la versión 17 del 3GPP, reduce la complejidad y el costo de los dispositivos, lo que permite la transición de casos de uso centrados en el consumidor a implementaciones empresariales a gran escala. Las empresas manufactureras, logísticas y automotrices ahora justifican las tarifas de conectividad premium cuantificando las ganancias de productividad derivadas de las comunicaciones ultrafiables de baja latencia. Los gobiernos refuerzan la adopción mediante subsidios bajo la Ley CHIPS de EE. UU. y el programa IPCEI de la UE, mientras que las estrategias de API de red ayudan a los operadores a generar ingresos por servicios más allá de la mera conectividad. Las exigencias regulatorias de transparencia en la cadena de suministro y eficiencia energética aceleran aún más la transición hacia implementaciones de dispositivos de alta densidad que solo el 5G puede soportar.
Conclusiones clave del informe
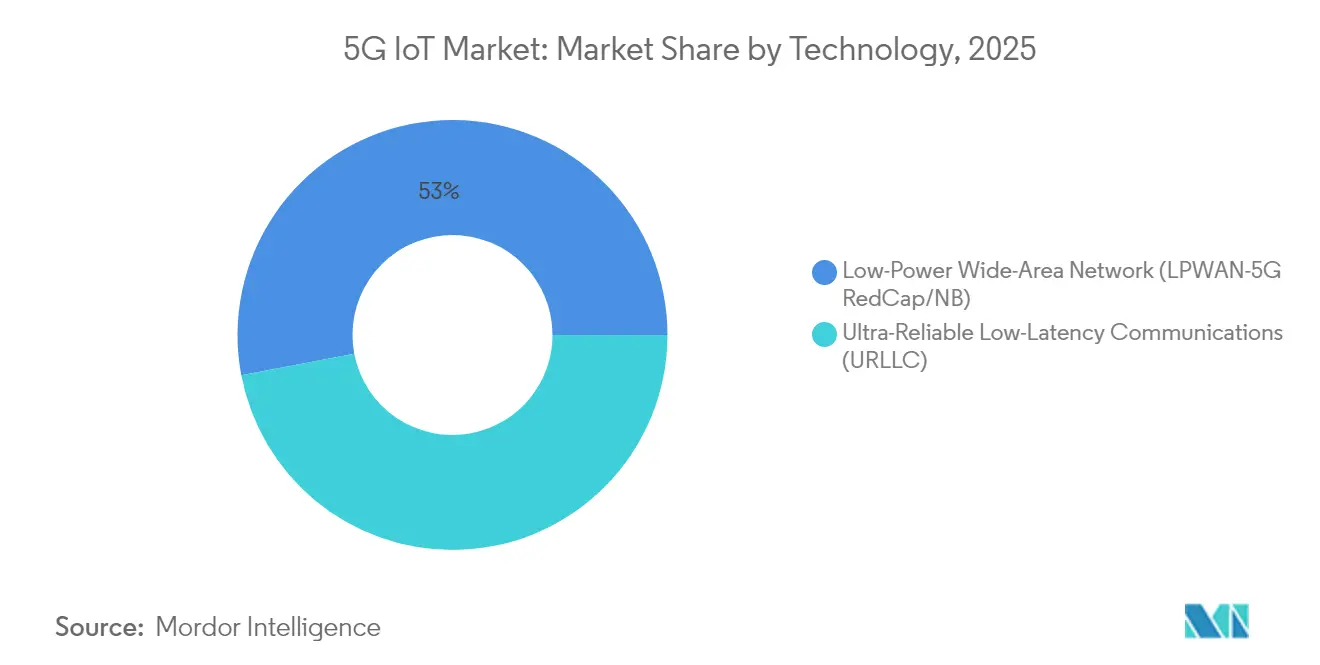
- Por tecnología, LPWAN (5G RedCap) lideró con el 53.00% de la participación de mercado de Internet de las cosas 5G en 2025, mientras que se pronostica que las aplicaciones URLLC se expandirán a una CAGR del 40.63% hasta 2031.
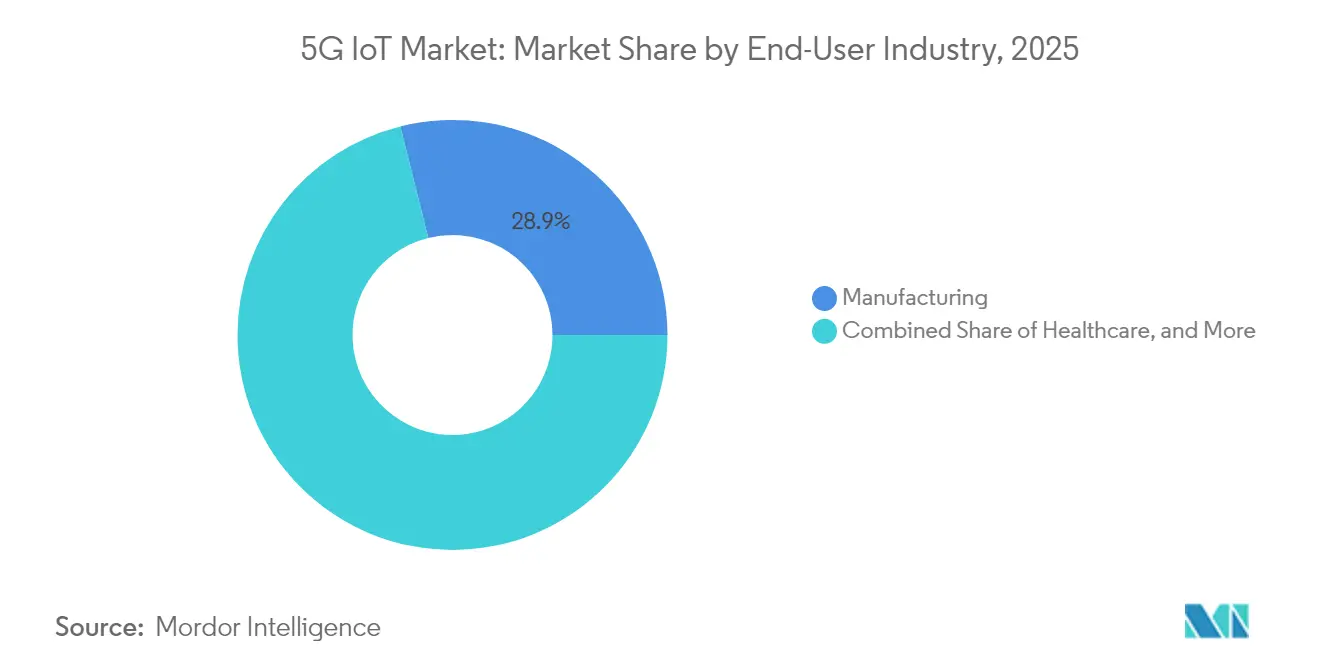
- Por industria de usuario final, la manufactura representó el 28.90% de la participación de mercado de IoT 5G en 2025; se proyecta que el segmento automotriz crecerá a una CAGR del 33.12% entre 2026 y 2031.
- Por geografía, China representó el 41.25% de la participación en los ingresos del mercado en 2025, mientras que India está preparada para el crecimiento más rápido con una CAGR del 34.95% hasta 2031.
- Nokia, Ericsson y Qualcomm capturaron conjuntamente una participación combinada estimada del 32% del tamaño del mercado en 2024.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de IoT 5G
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Habilitación masiva de densidad de dispositivos después del lanzamiento de RedCap | + 8.20% | Global: mayor tracción en China y América del Norte | Mediano plazo (2-4 años) |
| Manuales de monetización de API de red y nube para telecomunicaciones | + 6.10% | América del Norte y la UE; expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Chipsets de capacidad reducida aprobados por 3GPP por menos de USD 5 | + 7.40% | Global, especialmente India y Latinoamérica | Corto plazo (≤ 2 años) |
| Demanda de módulos de consumo ultrabajo vinculada al precio de la energía | + 4.30% | UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Habilitación masiva de densidad de dispositivos después del lanzamiento de RedCap
La versión 17 de RedCap limita las velocidades máximas de datos a 250 Mbps y emplea arquitecturas de antena más sencillas, lo que reduce los costos de los módulos entre un 30 % y un 40 %. La duración de la batería, que abarca varios años, se alinea con la automatización industrial, la medición inteligente y la detección en toda la ciudad, mientras que la retrocompatibilidad mantiene la cobertura nacional. [1] Rohde & Schwarz, “RedCap simplifica los dispositivos 5G”, rohde-schwarz.com
Manuales de monetización de API de red y nube para telecomunicaciones
Los núcleos 5G nativos de la nube permiten a los operadores exponer funciones de calidad de servicio, ubicación y segmentación mediante API. Las empresas pagan una prima por el rendimiento determinista, lo que genera ingresos por servicios que compensan las fuertes inversiones en espectro e infraestructura.
Chipsets de capacidad reducida aprobados por 3GPP por menos de USD 5
Los fabricantes de semiconductores logran precios inferiores a 5 USD eliminando funciones de teléfonos inteligentes heredadas, reduciendo la memoria y optimizando la gestión de energía. Este precio impulsa la migración de 2G/3G a 5G en contadores inteligentes, dispositivos portátiles y sensores municipales. [3] Economic Times, “Los fabricantes de chips alcanzan precios inferiores a 5 USD”, economictimes.indiatimes.com
Demanda de módulos de consumo ultrabajo vinculada al precio de la energía
Los altos precios de la electricidad impulsan a las empresas a adoptar nodos de IoT con modos de suspensión avanzados y recolección de energía. La duración de la batería de diez años reduce los desplazamientos de camiones para el monitoreo de campos petrolíferos y la agricultura inteligente, lo que mejora el costo total de propiedad. [2] MDPI, “Diseño de módulo 5G de bajo consumo”, mdpi.com
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Suficiencia 4G/LPWAN para clases de dispositivos inferiores a USD 2 | –4.8% | Global; el más alto en los mercados emergentes | Largo plazo (≥ 4 años) |
| Los costos de cumplimiento de seguridad (NIS2, SBOM) reducen los márgenes de los OEM | –4.1% | El núcleo de la UE con ramificaciones globales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Suficiencia 4G/LPWAN para clases de dispositivos inferiores a USD 2
Muchos sensores de bajo valor solo transmiten kilobytes al día; LTE Cat-1 y NB-IoT ya cubren estas necesidades a la mitad del coste del módulo. Por lo tanto, las empresas de servicios públicos rurales y de tecnología agrícola posponen las actualizaciones a 5G hasta que el precio se ajuste al valor entregado.
Los costos de cumplimiento de seguridad (NIS2, SBOM) reducen los márgenes de los OEM
La directiva NIS2 exige la divulgación continua de vulnerabilidades y el seguimiento de la lista de materiales del software. El cumplimiento absorbe el 9 % de los presupuestos de TI y afecta desproporcionadamente a los pequeños fabricantes, lo que retrasa el lanzamiento de nuevos dispositivos IoT 5G.
Análisis de segmento
Por tecnología: RedCap reduce la brecha entre rendimiento y costo
LPWAN (5G RedCap) capturó el 53.00% del mercado 5G en 2025, lo que refleja una óptima relación entre costo y capacidades de red. URLLC, aunque más pequeño, se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 40.63%, ya que las fábricas y los vehículos autónomos exigen una latencia inferior a 1 ms. Se proyecta que el tamaño del mercado del Internet de las Cosas (IoT) 5G para dispositivos LPWAN aumentará significativamente a medida que los precios de los módulos bajen hacia los 4 USD para 2027. Las empresas migran las cargas de trabajo de seguimiento de activos y monitoreo ambiental de LTE Cat-1 a RedCap para aprovechar la segmentación de red sin incurrir en costos totales de hardware 5G. Por el contrario, dominios como la soldadura robótica y la cirugía remota justifican la prima de URLLC, impulsando la innovación en chipsets especializados.
Los casos de uso de URLLC se combinan frecuentemente con nodos de computación en el borde dentro de redes 5G privadas, reemplazando el Ethernet cableado determinista. La implementación de Audi en talleres de prensa mejoró los tiempos de ciclo y redujo el tiempo de inactividad, lo que validó el argumento comercial. Los proveedores de componentes compiten en funciones de red sensibles al tiempo y esquemas FEC que garantizan la entrega de paquetes, diferenciando las ofertas más allá de las métricas de ancho de banda. En resumen, la elección de tecnología en el mercado del Internet de las Cosas 5G se alinea con distintos límites de latencia, potencia y costos, en lugar de una hoja de ruta única.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria del usuario final: la fabricación impulsa la adopción empresarial
El sector manufacturero representó el 28.90% del mercado del Internet de las Cosas 5G en 2025, gracias a la rápida digitalización de las cadenas de suministro y al cumplimiento de los informes CSRD de la UE. La visión artificial basada en URLLC elimina los cuellos de botella en la inspección de calidad, y RedCap optimiza el seguimiento de activos para palés y herramientas. Se prevé que el tamaño del mercado manufacturero se expanda a la par con la implementación de redes independientes que admitan perfiles de red sensibles al tiempo.
Las aplicaciones automotrices conforman el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 33.12 %. Los fabricantes de automóviles están implementando mensajes de seguridad V2X, actualizaciones de software inalámbricas y robótica en línea de producción. La transición a vehículos definidos por software se alinea con ciclos de vida de 30 años, lo que hace esencial la conectividad escalable. Los programas de atención médica y ciudades inteligentes adoptan el 5G para la telesalud y los sensores de gestión de residuos, pero el volumen sigue siendo secundario frente a la escala de fabricación. En todos los sectores, las empresas se centran en casos de uso monetizables en lugar de la conectividad general, consolidando un modelo de adopción orientado al valor en el mercado del Internet de las Cosas (IoT) 5G.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de IoT 5G en la región Asia-Pacífico
La región Asia-Pacífico dominó el mercado del Internet de las Cosas 5G, con China representando el 41.25% de los ingresos en 2025, gracias a la inversión en capital de los operadores y a los incentivos políticos. China Unicom planea una cobertura 5G avanzada en 300 ciudades para finales de 2025, lo que añadirá una enorme capacidad de tipo máquina y aumentará la utilización de la red. Los integradores locales modernizan las líneas de producción de acero, textiles y electrónica, integrando la experiencia en redes privadas. India registra la tasa de crecimiento anual compuesta (TCAC) regional más rápida, del 34.95% hasta 2031, gracias a que los módulos de RedCap, con un precio inferior a USD 5, se ajustan al presupuesto de las pequeñas y medianas empresas. Programas gubernamentales como Digital India y Make-in-India flexibilizan las normas de arrendamiento de espectro, acelerando las implementaciones en todo el campus en los sectores farmacéutico, automotriz y energético.
Mercado de IoT 5G en Norteamérica
Norteamérica prioriza los pilotos de redes privadas en fábricas de semiconductores y centros de defensa, con el apoyo de las subvenciones de la Ley CHIPS. El corredor automotriz de Michigan a Texas implementa unidades V2X en carretera y enlaces URLLC de fábrica, lo que valida el retorno de la inversión (ROI) para servicios de alto ancho de banda y baja latencia. Los hiperescaladores de la nube se asocian con operadores para exponer API de red que permiten a las empresas configurar rutas con código, acortando los ciclos de activación de servicios de meses a minutos. La dinámica de esta plataforma extiende el mercado del Internet de las Cosas 5G más allá de la conectividad, al alojamiento de aplicaciones.
Panorama regulatorio
La regulación que afecta al IoT 5G se está ampliando, pasando de la autorización de dispositivos y radio a la ciberseguridad, la transparencia de la cadena de suministro y la gobernanza de datos. En Estados Unidos, la Comisión Federal de Comunicaciones (FCC) adoptó un programa voluntario de etiquetado de IoT (Cyber Trust Mark) en marzo de 2024 y lo puso en marcha el 7 de enero de 2025, que ofrece a los compradores una señal de seguridad integrada en el diseño de los dispositivos conectados, tanto para la adquisición como para la venta al por menor.
En 2026, la FCC reforzó los requisitos de seguridad nacional y cumplimiento que se extienden a la adquisición y el despliegue de equipos de IoT celular. Las normas de la FCC adoptadas en abril de 2026 exigen que los titulares de licencias y autorizaciones certifiquen la propiedad o el control de adversarios extranjeros (vigente desde el 9 de junio de 2026), y las normas de mayo de 2026 reforzaron el programa de autorización de equipos (vigente desde el 15 de junio de 2026) mediante medidas como la revisión priorizada vinculada a laboratorios de pruebas de confianza y la actualización de la vigilancia posterior a la comercialización. A nivel internacional, la UIT-T emitió varias recomendaciones de 2025 relevantes para los despliegues de IoT a gran escala, incluidas la UIT-T Y.4814 sobre control de acceso habilitado de confianza cero para plataformas de IoT descentralizadas y la UIT-T Y.3226 sobre marcos de convergencia fijos, móviles y satelitales alineados con las arquitecturas de IoT de la era IMT-2020.
Análisis de la cadena de valor
La cadena de valor del IoT 5G abarca estándares y políticas de espectro (3GPP, UIT y reguladores nacionales), proveedores de chipsets y módulos (por ejemplo, Qualcomm y MediaTek para dispositivos de clase NR/RedCap), proveedores de equipos de red (en particular Ericsson, Nokia, Huawei y ZTE) y operadores que integran conectividad con capas de red privada y servicios gestionados. Los integradores de sistemas y los proveedores especializados de redes privadas ensamblan radio, núcleo y computación perimetral en soluciones verticales para fábricas, centros logísticos y campus, mientras que los fabricantes de dispositivos y los proveedores de aplicaciones ofrecen sensores, pasarelas y plataformas industriales que transforman la conectividad determinista en ganancias de productividad cuantificables.
La comercialización depende cada vez más de la certificación, el roaming y los flujos de trabajo de aprovisionamiento, en lugar de depender únicamente del rendimiento de la radio. La aparición de los estándares eSIM para IoT (SGP.32) respalda las estrategias de dispositivos globales con una única referencia (SKU) mediante la gestión remota de perfiles para terminales no atendidos, mientras que las colaboraciones entre operadores y satélites para NB-IoT (alineadas con los enfoques 3GPP NTN) amplían la cobertura para la logística transfronteriza y la monitorización remota. Por otra parte, los programas de validación del ecosistema RedCap entre operadores, proveedores de redes y proveedores de chipsets subrayan la necesidad de que la disponibilidad de silicio, las pruebas de aceptación del operador y la disponibilidad de módulos se alineen para que los estándares se traduzcan en implementaciones escalables.
Panorama competitivo
El mercado del Internet de las Cosas 5G sigue estando moderadamente fragmentado. Nokia y Ericsson comercializan kits de red privada preintegrados con nubes edge, reportando un crecimiento de dos dígitos en los pedidos. Qualcomm amplía su familia Snapdragon X con variantes RedCap, elevando los ingresos del IoT a 1.550 millones de dólares en el primer trimestre de 2025. Samsung, MediaTek y Unisoc buscan módems industriales de gama media, intensificando la competencia de precios. Integradores de sistemas como JMA Wireless y Celona se especializan en paquetes de núcleos de radio para almacenes.
Las startups adoptan la conectividad definida por software y las redes no terrestres. Skylo recauda 37 millones de dólares para transmitir tráfico NB-IoT mediante satélites GEO, dirigidos a empresas de logística que cubren brechas de cobertura. 1NCE aprovecha un modelo de tarifa única para conectividad de por vida, con 18 millones de tarjetas SIM activas en 170 países. Aumentan las solicitudes de patentes en torno a la adaptación de enlaces basada en IA y el seguimiento de haces de ondas milimétricas, a medida que los proveedores compiten por ofrecer conexiones compatibles con 6G. Los inversores valoran los ingresos recurrentes: Wireless Logic obtuvo una valoración de 3.5 millones de libras esterlinas con una inyección de capital minoritaria, lo que indica una sólida confianza en las plataformas horizontales de IoT.
La preferencia del cliente final se inclina hacia contratos basados en resultados. El sector aeroespacial prioriza los contratos de nivel de servicio (SLA) con tiempo de actividad garantizado, y los gigantes mineros obtienen contratos de "conectividad por tonelada de mineral". Los proveedores que ofrecen paquetes de hardware, software y servicios profesionales defienden así sus márgenes incluso cuando los precios unitarios bajan. Durante el período de pronóstico, la ventaja competitiva dependerá del conocimiento del dominio vertical, las credenciales de seguridad y la amplitud del ecosistema dentro del mercado del Internet de las Cosas 5G.
Líderes de la industria del IoT 5G
Nokia
Ericsson
Huawei
ZTE
AT y T
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Ericsson, AT&T y MediaTek completaron la primera prueba de campo en Norteamérica de la tecnología Layer 1/Leyer 2 Triggered Mobility (LTM) en la red de AT&T, reportando una reducción en la interrupción de datos durante los cambios de celda. Este resultado refuerza la eficacia de los dispositivos móviles 5G IoT que se desplazan entre celdas, como los activos logísticos y vehículos conectados, donde la continuidad de la sesión afecta la confiabilidad de las aplicaciones.
- Mayo de 2026: Telenor IoT y Sateliot anunciaron una alianza para habilitar la conectividad NB-IoT terrestre y satelital sin interrupciones, basada en los estándares de red no terrestres 3GPP Release 17. Esta iniciativa amplía el alcance de las implementaciones de IoT que presentan deficiencias de cobertura, brindando soporte a la logística transfronteriza, el monitoreo remoto y paquetes de servicios multirregionales basados en un modelo unificado de dispositivo y suscripción.
- Junio de 2025: Ericsson y Google Cloud presentaron una plataforma de red central SaaS diseñada para escalar las funciones de red bajo demanda para los operadores. Esto permite un despliegue más rápido de núcleos nativos de la nube que exponen capacidades utilizadas por los servicios de IoT 5G, incluido el control de políticas y la gestión de calidad diferenciada, y reduce la fricción operativa para los operadores que amplían sus carteras de conectividad de nivel empresarial.
Alcance del informe del mercado global de IoT 5G
El mercado de 5G IoT implica el desarrollo, producción e implementación de dispositivos, sensores y módulos de IoT habilitados para 5G que se comunican sin problemas a través de redes 5G. Estos dispositivos pueden variar desde electrodomésticos inteligentes y dispositivos portátiles hasta sensores industriales, vehículos conectados y componentes de infraestructura.
El mercado 5G IoT está segmentado por tecnología (comunicaciones ultrafiables de baja latencia (URLLC), red de área amplia de baja potencia (LPWAN), por industria de usuario final (fabricación, cadena de suministro, atención sanitaria, comercio minorista, ciudades inteligentes, automoción). ), por geografía (América del Norte (Estados Unidos, Canadá, México, resto de América del Norte), Europa (Alemania, Reino Unido, Francia, Rusia, España, resto de Europa), Asia Pacífico (India, China, Japón, resto de Asia Pacífico), América del Sur (Brasil, Argentina, resto de América del Sur), Medio Oriente y África (EAU, Arabia Saudita, África).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor en USD para todos los segmentos anteriores.
| Comunicaciones ultra confiables de baja latencia (URLLC) |
| Red de área amplia de bajo consumo (LPWAN 5G RedCap/NB) |
| Manufactura |
| Cadena de suministro y logística |
| Sector Sanitario |
| Venta al Por Menor |
| Ciudades inteligentes e infraestructura |
| Automoción y transporte |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Russia | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia y Nueva Zelanda | |
| Oriente Medio y África | Medio Oriente |
| África |
| por Tecnología | Comunicaciones ultra confiables de baja latencia (URLLC) | |
| Red de área amplia de bajo consumo (LPWAN 5G RedCap/NB) | ||
| Por industria del usuario final | Manufactura | |
| Cadena de suministro y logística | ||
| Sector Sanitario | ||
| Venta al Por Menor | ||
| Ciudades inteligentes e infraestructura | ||
| Automoción y transporte | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Russia | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia y Nueva Zelanda | ||
| Oriente Medio y África | Medio Oriente | |
| África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de Internet de las cosas 5G?
El mercado ascenderá a 45.45 millones de dólares en 2026 y se proyecta que alcance los 149.83 millones de dólares en 2031.
¿Qué segmento tiene la mayor participación en el mercado de Internet de las cosas 5G en la actualidad?
La tecnología LPWAN (5G RedCap) lidera con una participación del 53.00%, gracias a su equilibrio costo-rendimiento.
¿Qué industria de usuarios finales está creciendo más rápido?
Se pronostica que las aplicaciones automotrices crecerán a una tasa anual compuesta del 33.12 % entre 2026 y 2031 a medida que los vehículos V2X y definidos por software escalen.
¿Por qué se considera que RedCap es fundamental para las implementaciones masivas de IoT?
RedCap reduce los costos de los dispositivos por debajo de los 5 USD y al mismo tiempo preserva la compatibilidad con 5G, lo que permite redes densas de sensores en fábricas y ciudades.
¿Cómo influyen las nuevas regulaciones de la UE en la adopción del IoT 5G?
El CSRD impulsa la demanda de monitoreo de la cadena de suministro en tiempo real, mientras que NIS2 aumenta los costos de cumplimiento, recompensando a los proveedores con sólidas propuestas de seguridad.
¿Qué región experimentará el mayor crecimiento hasta 2031?
India lidera con una CAGR del 34.95%, impulsada por módulos RedCap sensibles a los costos y políticas de infraestructura digital de apoyo.


