

Tamaño y participación en el mercado de MVNO 5G
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 13.98 mil millones |
| Tamaño del mercado (2031) | USD 17.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.08% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
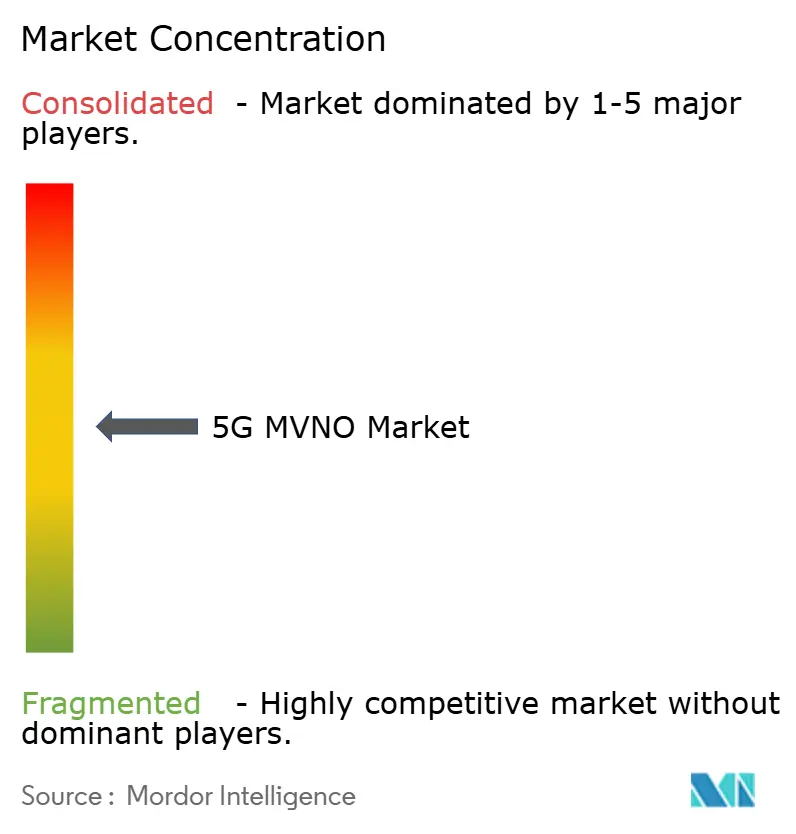
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles virtuales (MVNO) 5G por Mordor Intelligence
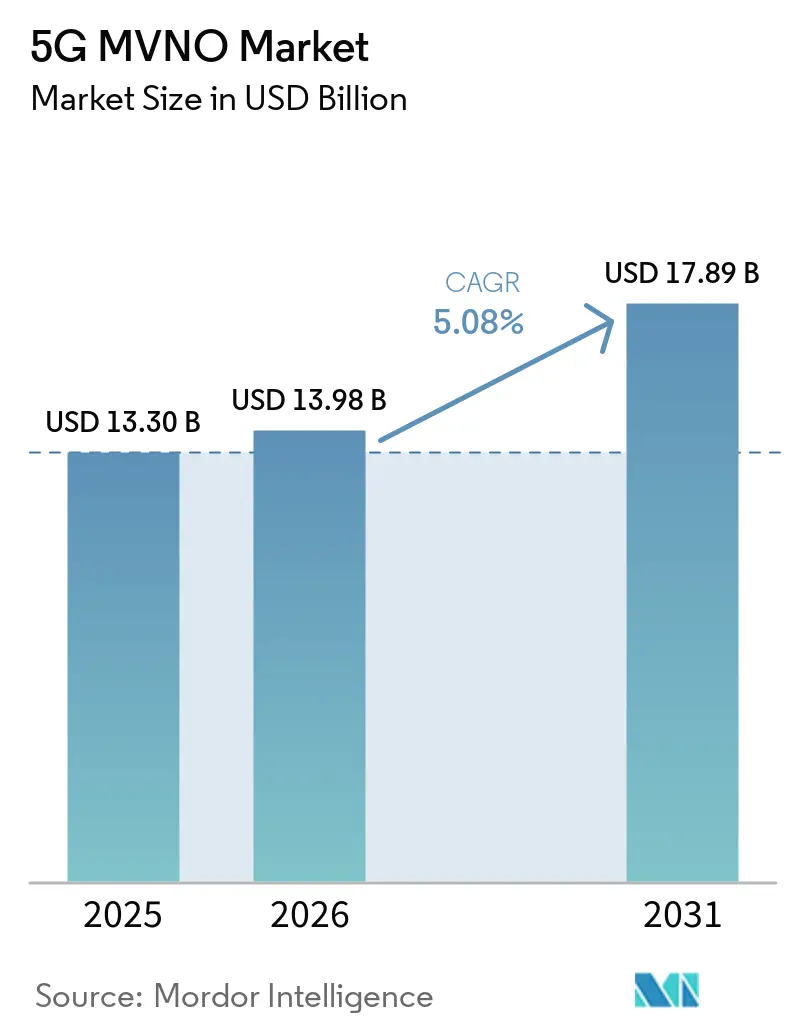
Se prevé que el tamaño del mercado de operadores móviles virtuales (OMV) 5G aumente de 13.30 millones de dólares en 2025 a 13.98 millones de dólares en 2026 y alcance los 17.89 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.08% durante el período 2026-2031.
Esta trayectoria gradual refleja la maduración de la infraestructura 5G, los impulsos regulatorios que exigen el acceso mayorista y un cambio estratégico de los planes prepago para consumidores hacia la conectividad empresarial. Los OMV están aprovechando la latencia ultrabaja del 5G para vender servicios de campus de red privada, redes de área amplia definidas por software y paquetes de acceso inalámbrico fijo que evitan las restricciones mayoristas tradicionales. Asia-Pacífico mantiene el liderazgo gracias a las normas proactivas de compartición de espectro en Japón y Corea del Sur, mientras que Oriente Medio y África presentan la expansión regional más rápida a medida que los operadores de petróleo y gas y los grupos mineros adoptan soluciones 5G industriales. La intensidad competitiva sigue siendo moderada porque los OMV de pila completa que controlan las plataformas de facturación y servicio están ganando terreno frente a los revendedores de servicios básicos, lo que indica una eventual consolidación hacia modelos integrados. Los suscriptores empresariales representan más de dos tercios del mercado de OMV 5G, pero el segmento de consumo está creciendo más rápido a medida que los teléfonos 5G finalmente alcanzan la distribución masiva.
Conclusiones clave del informe
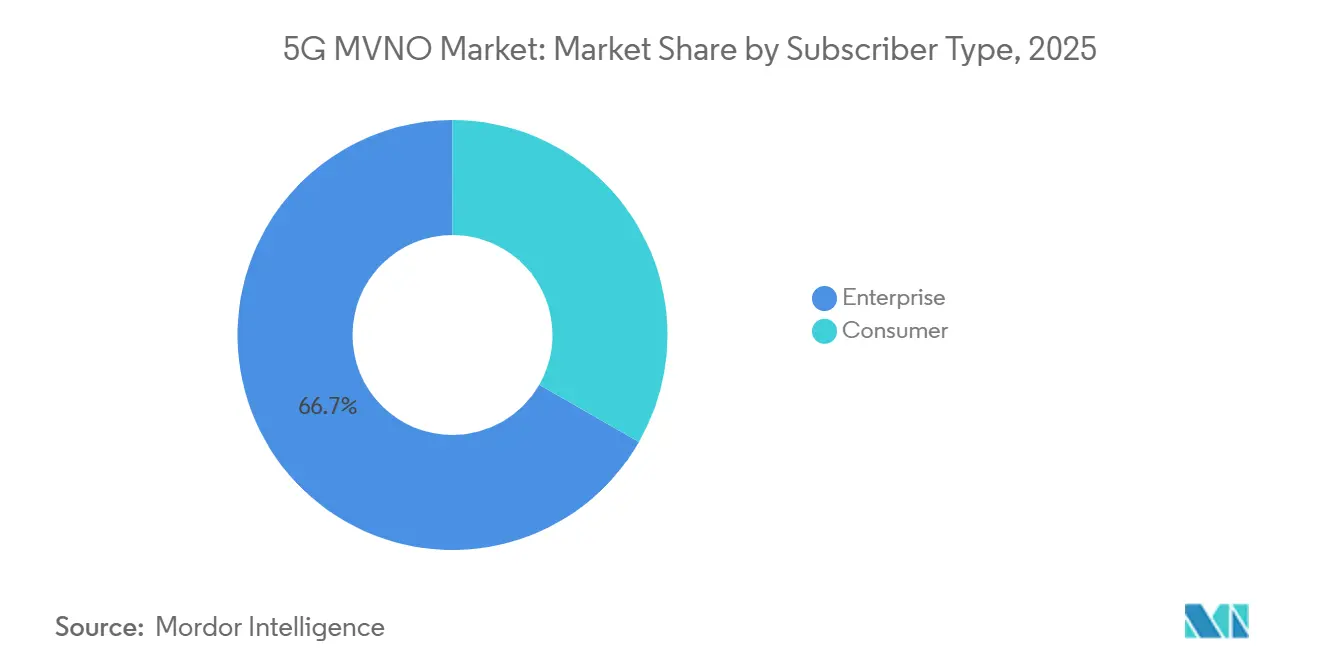
- Por tipo de suscriptor, las conexiones empresariales representaron el 66.72 % de la cuota de mercado de 5G MVNO en 2025, mientras que las líneas de consumo avanzan a una CAGR del 8.52 % hasta 2031.
- Por modelo operativo, los revendedores/MVNO ligeros controlaron el 52.10 % de la participación en los ingresos en 2025, pero los MVNO completos registraron la CAGR más alta, del 16.45 %, hasta 2031.
- Por aplicación, las ofertas de datos B2B capturaron el 21.60 % del tamaño del mercado de 5G MVNO en 2025 y se están expandiendo a una CAGR líder del 9.48 % hasta 2031.
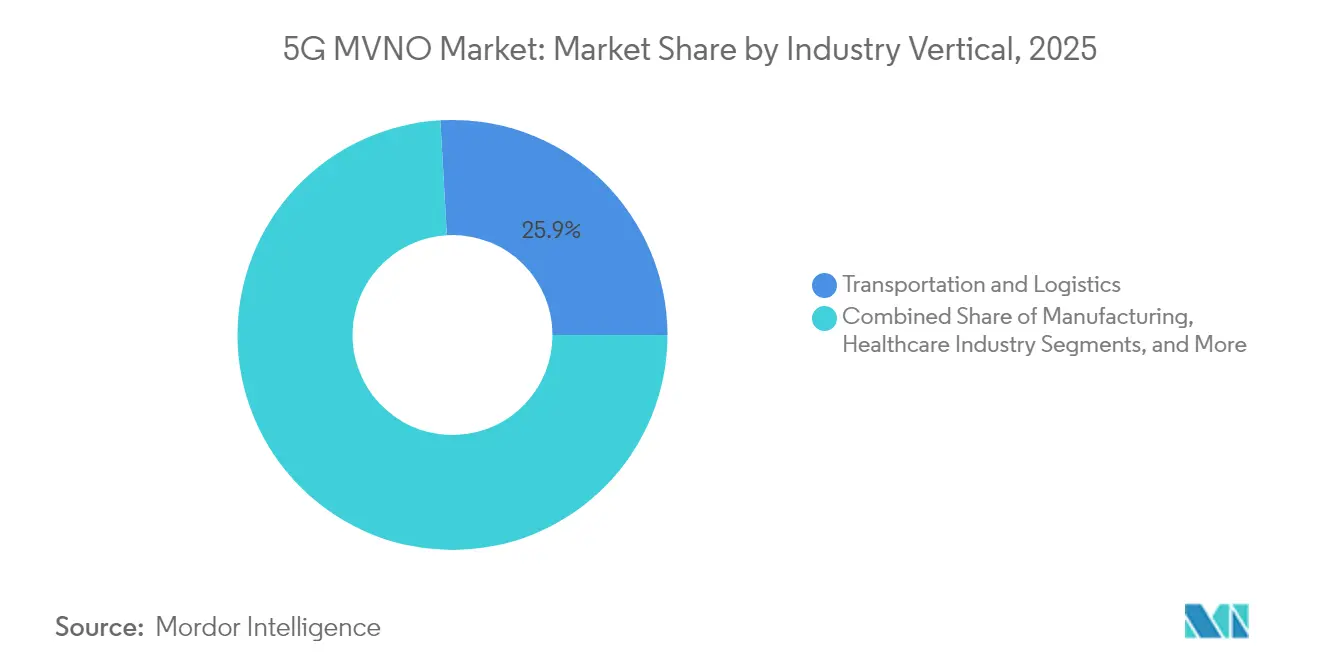
- Por sector industrial vertical, el transporte y la logística representaron una participación del 25.90 % del tamaño del mercado de 5G MVNO en 2025, mientras que la atención médica muestra la CAGR más rápida del 9.05 % hasta 2031.
- Por tecnología de red, la 5G independiente representó el 62.10 % del tamaño del mercado de 5G MVNO en 2025 y continúa creciendo a una CAGR del 8.76 % hasta 2031.
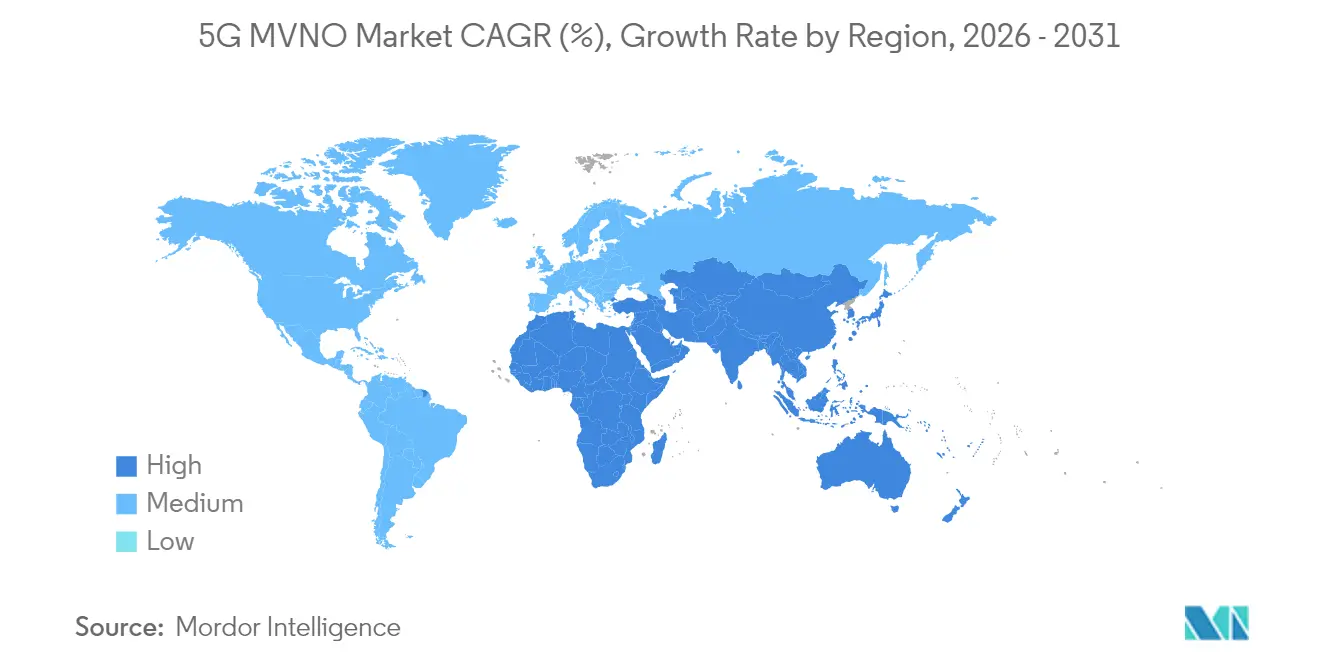
- Por geografía, la región Asia-Pacífico representó el 35.55% del tamaño del mercado de 5G MVNO en 2025, mientras que Oriente Medio y África muestran la CAGR más rápida del 7.42% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de MVNO 5G
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de conectividad IoT empresarial | + 1.8% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Impulso regulatorio para el acceso 5G mayorista | + 1.2% | Europa y Asia-Pacífico, mercados selectivos de América del Norte | Largo plazo (≥ 4 años) |
| Propuestas de roaming global con eSIM habilitada | + 0.9% | Adopción temprana y global en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Paquetes de datos B2C rentables en mercados desarrollados | + 0.7% | América del Norte y Europa, con repercusión en los países desarrollados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Rentabilidad de la microsegmentación impulsada por IA | + 0.6% | Global, liderado por la adopción de tecnología en América del Norte | Largo plazo (≥ 4 años) |
| MVNO de red privada para campus industriales | + 0.5% | Corredores industriales de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de conectividad del IoT empresarial
Los operadores de manufactura, logística y atención médica están implementando redes 5G privadas para el control de procesos en tiempo real y el análisis predictivo, creando un mercado potencial de 2 mil millones de dólares para los OMV centrados en IoT. El ingreso promedio por conexión empresarial se sitúa ahora entre 15 y 25 dólares, aproximadamente el doble del ARPU de los consumidores, debido a que los clientes pagan primas por una latencia garantizada y una seguridad robusta. Las integraciones con computación perimetral aumentan aún más los costos de cambio, lo que ayuda a los OMV a retener clientes durante más tiempo que el ciclo de vida del terminal prepago. [1] CITIC Telecom CPC, “CITIC Telecom Announces 2024 Annual Results”, citictel.com
Impulso regulatorio para el acceso 5G mayorista
La CRTC de Canadá, la Comisión Europea y los reguladores de Corea del Sur exigen precios mayoristas de coste más margen que permitan a los operadores virtuales adquirir capacidad 5G sin compromisos de volumen punitivos. Estas normas reducen las barreras de entrada, fomentan la competencia de precios y obligan a los operadores con infraestructura propia a compartir las funciones de segmentación de red, lo que permite a los OMV vender paquetes empresariales diferenciados. [2] Global mobile Suppliers Association, “Spectrum Pricing April 2024”, gsacom.com
Propuestas de roaming global con eSIM habilitado
El aprovisionamiento inalámbrico reduce los plazos de activación de días a minutos, lo que permite a las marcas exclusivamente digitales ofrecer paquetes de roaming a corto plazo a viajeros de negocios. El 2024 % de los smartphones premium comercializados en XNUMX eran compatibles con eSIM, lo que crea una amplia base para planes multipaís que no requieren la logística de una SIM física. La nueva normativa en la Unión Europea, que exige que todos los nuevos teléfonos sean compatibles con eSIM, acelera esta tendencia.
Paquetes de datos B2C rentables en mercados desarrollados
Los OMV digitales ofrecen planes 5G ilimitados con precios entre un 30 % y un 50 % inferiores a las ofertas de pospago tradicionales. Los paquetes prepago multimensuales reducen la pérdida de clientes, mientras que los acuerdos con la red host ahora permiten datos prioritarios durante la congestión, reduciendo la brecha de calidad con los operadores de primer nivel. Como resultado, la adopción de planes familiares entre los hogares preocupados por los costos está en aumento, lo que impulsa a los operadores tradicionales a realizar recortes de precios defensivos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de teléfonos móviles asequibles solo con 5G | -0.8% | Global, agudo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Altas tarifas del espectro mayorista 5G | -1.1% | Mercados desarrollados de América del Norte y Europa | Mediano plazo (2-4 años) |
| Escrutinio de seguridad nacional de los MVNO que solo ofrecen roaming | -0.6% | América del Norte y Europa, mercados selectivos de APAC | Largo plazo (≥ 4 años) |
| Brecha de habilidades en la nube de borde dentro de los equipos de TI de MVNO | -0.4% | Global, concentrado en MVNO más pequeños | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de teléfonos móviles asequibles solo con tecnología 5G
Los dispositivos 5G básicos aún tienen un precio entre un 40 % y un 60 % superior al de los modelos 4G equivalentes, lo que limita su aceptación en mercados sensibles a los precios, donde los OMV rara vez subvencionan el hardware. La escasez de componentes sigue agravando este obstáculo, obligando a las marcas virtuales a depender de inventario reacondicionado o de campañas BYOD que ralentizan el crecimiento de la adición neta.
Tarifas elevadas del espectro mayorista 5G
Las tarifas mayoristas escalonadas cobran primas por funciones independientes como la segmentación de red y el enrutamiento de borde, lo que dificulta la rentabilidad de los OMV en segmentos que dependen de precios minoristas agresivos. Los operadores más pequeños carecen del volumen de tráfico necesario para negociar descuentos, lo que ralentiza el despliegue de propuestas 5G avanzadas dirigidas a pymes y parques industriales. [3] Global mobile Suppliers Association, “Spectrum Pricing April 2024,” gsacom.com
Análisis de segmento
Por tipo de suscriptor: El dominio empresarial impulsa los servicios premium
El segmento empresarial representó el 66.72 % de la cuota de mercado total de los OMV 5G en 2025, debido a la demanda de redes privadas seguras, conectividad IoT y acuerdos de nivel de servicio (SLA). Este segmento premium sustenta flujos de caja predecibles y ha impulsado a NTT Data y Eurofiber a lanzar conjuntamente paquetes 5G privados totalmente gestionados. Sin embargo, se proyecta que las líneas de consumo superen a las empresas con una tasa de crecimiento anual compuesta (TCAC) del 8.52 %, gracias al menor precio de los teléfonos básicos y los paquetes de datos. A medida que aumente el volumen, el segmento de consumo se mantendrá por debajo de la cuota empresarial, pero mantendrá el impulso general de suscriptores en el mercado de OMV 5G.
Los contratos empresariales permiten a los OMV ofrecer complementos de edge computing, monitorización de ciberseguridad y aplicaciones verticales que reducen la presión sobre los márgenes. Mientras tanto, las marcas de consumo recurren a aplicaciones de autocuidado digital, la incorporación de eSIM y planes prepago multimensuales que reducen los costes de adquisición. Este enfoque híbrido ayuda a los operadores a diversificar sus ingresos a medida que la asequibilidad de los teléfonos amplía gradualmente la base de consumidores.
Por modelo operativo: la integración total cobra impulso
Las estructuras de revendedores y OMV ligeros continuaron representando el 52.10 % de los ingresos en 2025, pero el conjunto completo de OMV se expande a una tasa de crecimiento anual compuesta (TCAC) del 16.45 %, ya que el control sobre la facturación y la orquestación de servicios se vuelve esencial para la monetización de segmentos de red. Poseer un núcleo permite una calidad de servicio diferenciada, ajustes tarifarios más rápidos y acceso directo a las API para clientes empresariales, lo que aumenta las barreras de cambio y justifica la fijación de precios premium en el mercado de OMV 5G.
Los híbridos de servicio y operador que externalizan el enlace de radio, pero mantienen la gestión de clientes, se sitúan entre ambos extremos, ofreciendo una solución de actualización para los revendedores que carecen de capital para un núcleo completo. La consolidación es probable porque los actores integrados negocian tarifas mayoristas más bajas y pueden invertir en innovación en el edge-cloud, lo que crea una ventaja estructural que erosiona la larga cola de revendedores de marcas nicho.
Por aplicación: Los servicios de datos B2B lideran la innovación
Los servicios de datos B2B, como APN, acceso inalámbrico fijo y SD-WAN, representaron el 21.60 % del tamaño del mercado de OMV 5G en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.48 %. Estos paquetes integran la conectividad en las infraestructuras de TI empresariales, generando contratos plurianuales y un mayor ARPU. Las soluciones de servicios de telecomunicaciones y la conectividad máquina a máquina también se benefician de las mejoras en latencia del 5G, pero su crecimiento se estanca, ya que las empresas optan por ofertas gestionadas llave en mano con analítica integrada.
Las redes privadas de campus 5G siguen siendo un nicho de alto valor, ya que los clientes de manufactura y logística requieren una latencia determinista. Los paquetes de solo roaming para nómadas digitales y las líneas de streaming multimedia para creadores de contenido ilustran la creciente amplitud de la matriz de aplicaciones que los OMV utilizan para diversificarse más allá de la reventa de voz y datos masivos.
Por sector industrial: el transporte lidera, la atención médica acelera
El transporte y la logística representaron el 25.90 % del mercado de OMV 5G en 2025 gracias a la telemática de flotas conectadas, que exige una cobertura nacional fluida. El seguimiento en tiempo real, el mantenimiento predictivo y la optimización de rutas dependen de enlaces 5G siempre activos, cuyo precio puede ser elevado para los OMV. El sector sanitario registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.05 %, hasta 2031, gracias a la implementación por parte de los hospitales de servicios de tele-UCI y monitorización remota de pacientes, que requieren conexiones ultrafiables y de baja latencia.
La industria manufacturera muestra crecimiento gracias a la robótica de la Industria 4.0 y a los casos de uso de inspección de calidad que favorecen las conexiones 5G independientes en lugar de Wi-Fi. El comercio minorista sigue su ejemplo, ya que las tiendas adoptan demostraciones de productos con realidad aumentada y controles de inventario con visión artificial. El sector energético y de servicios públicos aplica el 5G a la automatización de la red, la monitorización de tuberías y la seguridad del personal de campo, completando una sólida combinación vertical que sustenta la diversificación en el mercado de operadores móviles virtuales (OMV) 5G.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Network Technology: La tecnología 5G independiente impulsa funciones avanzadas
Las implementaciones independientes representaron el 62.10 % de los ingresos globales en 2025 y se expanden a una tasa de crecimiento anual compuesta (TCAC) del 8.76 % debido a la demanda de características como segmentación dedicada, comunicación ultraconfiable y un alto rendimiento de enlace ascendente. Las arquitecturas no independientes aún gestionan la banda ancha de consumo en zonas rurales, donde la sensibilidad al coste supera la demanda de funciones avanzadas. Sin embargo, los operadores están reorganizando el espectro 4G en núcleos 5G completos para asegurar el futuro de sus activos.
Este cambio desbloquea niveles mayoristas premium que permiten a los OMV revender segmentos con latencia determinista, lo que facilita la automatización industrial, los juegos en la nube y los medios inmersivos. Los despliegues geográficos comienzan en centros de fabricación inteligente y grandes áreas metropolitanas antes de extenderse a los mercados suburbanos, lo que garantiza oportunidades escalonadas para los OMV entrantes con estrategias regionales específicas.
Análisis geográfico
Mercado de MVNO 5G en la región Asia-Pacífico
Asia-Pacífico registró el 35.55 % de los ingresos globales en 2025, impulsado por el acceso mayorista obligatorio en Japón y Corea del Sur y la creciente digitalización empresarial en proyectos de manufactura y ciudades inteligentes. La enorme base industrial de China impulsa la demanda de 5G privado, mientras que el auge del prepago en India amplía el segmento de consumo con planes exclusivamente digitales y una rápida adopción de eSIM. Los centros de roaming transfronterizo en el Área de la Gran Bahía permiten a los OMV proporcionar portales de servicios unificados para empresas multinacionales.
Mercado de MVNO 5G en Oriente Medio y África
Oriente Medio y África son los territorios con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.42 % hasta 2031. Los gigantes energéticos del Golfo despliegan redes privadas para operaciones upstream, y los reguladores de Nigeria y Sudáfrica otorgan licencias a múltiples OMV para ampliar la competencia. La caída de los precios de los teléfonos móviles, las iniciativas gubernamentales en la nube y los nuevos cables submarinos impulsan las perspectivas del mercado de OMV 5G en la región.
Mercado de operadores móviles virtuales (OMV) 5G en Norteamérica y Europa
Norteamérica y Europa presentan un crecimiento estable, pero más lento. Estados Unidos se beneficia de la postura abierta de T-Mobile sobre operadores móviles virtuales (OMV) y de la presión de la FCC para lograr la paridad mayorista, mientras que el CRTC canadiense exige mayores perspectivas de entrada en 2025. Las directivas de la Unión Europea sobre compartición del espectro permiten a los nuevos operadores integrar la segmentación y la computación en el borde en acuerdos empresariales transfronterizos, lo que eleva la diferenciación más allá de la banda ancha móvil básica.
Panorama competitivo
El mercado de OMV 5G está moderadamente fragmentado. Los operadores full-stack con núcleo virtualizado están escalando más rápido porque ofrecen segmentos de red, API y paneles de análisis a medida para la Industria 4.0. T-Mobile integró Mint Mobile en su división de prepago y Verizon absorbió TracFone para aprovechar las economías de escala. Las marcas nativas digitales utilizan la IA para la microsegmentación y la eSIM para la activación instantánea, superando a los revendedores tradicionales que dependen de la venta física.
La especialización en la nube edge sustenta las estrategias verticales. Los OMV centrados en la salud promocionan seguridad de nivel HIPAA, mientras que los operadores centrados en la logística agrupan la telemática de flotas y la SD-WAN en una sola factura. Los proveedores de plataformas como servicio (PaaS) ahora ofrecen kits OMV llave en mano que acortan los plazos de lanzamiento, lo que fomenta una cartera de especialistas en tecnología financiera, medios de comunicación e IoT interesados en monetizar la conectividad como complemento a sus servicios principales.
Líderes de la industria de MVNO 5G
TracFone Wireless, Inc. (Verizon Value, Inc.)
Lycamobile USA Inc.
Tesco móvil Ltd
Lebara Limitada
Giffgaff Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: NTT Data y Eurofiber lanzaron servicios 5G privados para fabricantes y centros logísticos europeos.
- Marzo de 2025: CITIC Telecom CPC superó los 760,000 usuarios de 5G en Macao, alcanzando una penetración del 98.4%.
- Diciembre de 2024: Telstra compró Boost Mobile Australia por USD 57 millones para fortalecer su presencia prepago.
- Septiembre de 2024: Sky Mobile llegó a Irlanda con planes de datos ilimitados respaldados por paquetes de contenido de Comcast.
- Septiembre de 2024: Vodacom presentó los servicios MVNE en Sudáfrica, abriendo su red 5G a marcas de terceros.
- Agosto de 2024: Waterland Private Equity adquirió Lebara Group para financiar la expansión paneuropea.
Alcance del informe del mercado global de MVNO 5G
Un MVNO (operador de red virtual móvil) ofrece servicios de comunicaciones inalámbricas pero no controla la infraestructura de la red inalámbrica que utiliza para atender a sus clientes. Los MVNO compran capacidad de red a proveedores de red para habilitar sus servicios. Utilizan la infraestructura móvil ya existente de los operadores base al tiempo que ofrecen planes de datos que son menos costosos o más flexibles.
El mercado de operadores móviles virtuales (OMV) 5G se segmenta por tipo de suscriptor (empresas y consumidores), por aplicación (conectividad M2M, soluciones de servicios de telecomunicaciones, soluciones combinadas, soluciones para el sector minorista, soluciones de roaming, soluciones de descuento, soluciones de medios y entretenimiento, y soluciones de datos B2B) y por región geográfica (Norteamérica, Europa, Asia Pacífico, Latinoamérica y Oriente Medio y África). El tamaño del mercado y las previsiones se presentan en dólares estadounidenses (USD) para todos los segmentos mencionados.
| Empresa |
| Consumidor |
| Distribuidores/MVNO ligeros/de marca |
| Operador de servicio |
| OMV completo |
| Conectividad M2M/IoT |
| Soluciones de servicios de telecomunicaciones |
| Soluciones cuádruples combinadas |
| Soluciones de descuento para minoristas |
| Medios de Comunicación y Entretenimiento |
| Soluciones de solo roaming |
| Datos B2B (APN, FWA, SD-WAN) |
| Soluciones para campus privados 5G |
| Manufactura |
| Sector Sanitario |
| Transporte y Logística |
| Comercio minorista y comercio electrónico |
| Energía y servicios Públicos |
| 5G independiente |
| 5G no independiente |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia y Nueva Zelanda | ||
| Indonesia | ||
| Malaysia | ||
| Thailand | ||
| Vietnam | ||
| Philippines | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| UAE | ||
| Israel | ||
| Turquía | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por tipo de suscriptor | Empresa | ||
| Consumidor | |||
| Por modelo operativo | Distribuidores/MVNO ligeros/de marca | ||
| Operador de servicio | |||
| OMV completo | |||
| por Aplicación | Conectividad M2M/IoT | ||
| Soluciones de servicios de telecomunicaciones | |||
| Soluciones cuádruples combinadas | |||
| Soluciones de descuento para minoristas | |||
| Medios de Comunicación y Entretenimiento | |||
| Soluciones de solo roaming | |||
| Datos B2B (APN, FWA, SD-WAN) | |||
| Soluciones para campus privados 5G | |||
| Por sector vertical | Manufactura | ||
| Sector Sanitario | |||
| Transporte y Logística | |||
| Comercio minorista y comercio electrónico | |||
| Energía y servicios Públicos | |||
| Por tecnología de red | 5G independiente | ||
| 5G no independiente | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| Australia y Nueva Zelanda | |||
| Indonesia | |||
| Malaysia | |||
| Thailand | |||
| Vietnam | |||
| Philippines | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| UAE | |||
| Israel | |||
| Turquía | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tan grande será el espacio MVNO 5G en 2026?
El tamaño del mercado de 5G MVNO alcanzó los USD 13.98 mil millones durante 2026.
¿Cuál es la tasa de crecimiento esperada hasta el año 2031?
Se proyecta que los ingresos del mercado aumentarán a una tasa compuesta anual del 5.08% y alcanzarán los 17.89 millones de dólares en 2031.
¿Qué región posee la mayor participación?
Asia-Pacífico lidera con una participación de mercado del 35.55% gracias a regulaciones mayoristas favorables y lanzamientos tempranos de 5G.
¿Qué tipo de suscriptor genera más ingresos?
Las líneas empresariales representan el 66.72% de los ingresos globales porque los servicios privados de 5G e IoT tienen un ARPU más alto.
¿Qué modelo operativo está creciendo más rápido?
Los MVNO completos registran una CAGR del 16.45 % ya que la propiedad de la red principal permite servicios empresariales diferenciados.
¿Qué sector industrial vertical se está expandiendo más rápidamente?
Las conexiones de atención médica están avanzando a una tasa compuesta anual del 9.05 % debido a las necesidades de telemedicina y monitoreo remoto.


