

Tamaño y cuota de mercado de la transformación del núcleo independiente 5G
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
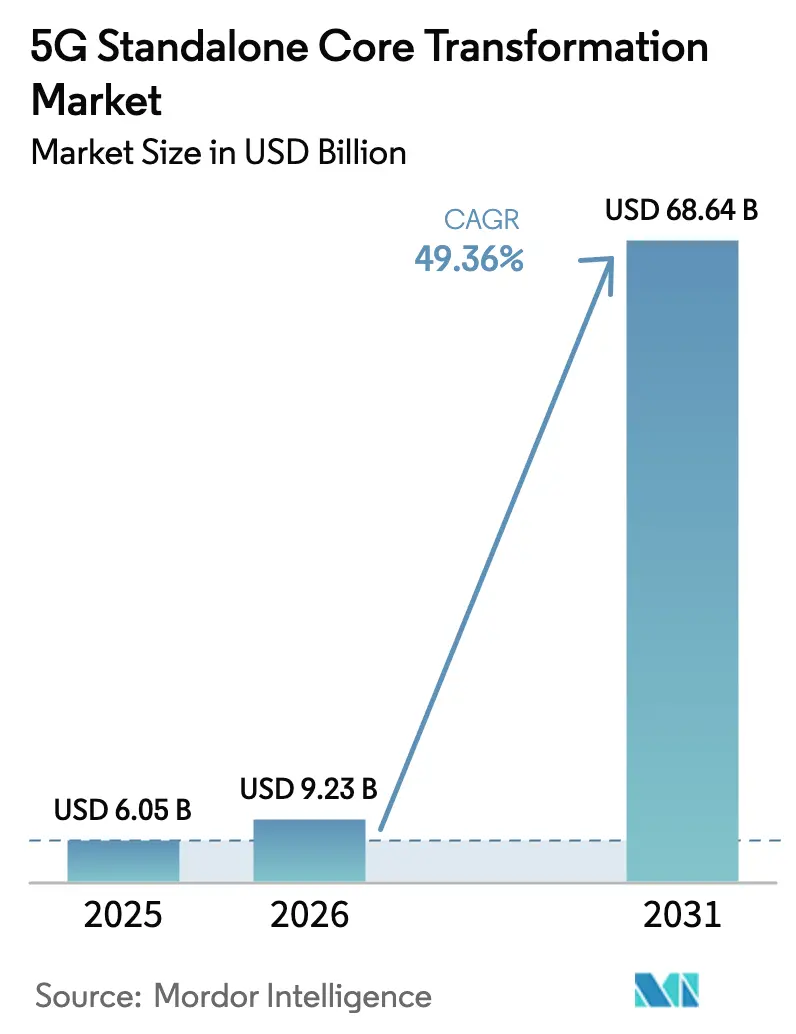
| Tamaño del mercado (2026) | USD 9.23 mil millones |
| Tamaño del mercado (2031) | USD 68.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 49.36% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transformación del núcleo independiente 5G realizado por Mordor Intelligence
Se espera que el tamaño del mercado de transformación del núcleo independiente 5G aumente de USD 6.05 mil millones en 2025 a USD 9.23 mil millones en 2026 y alcance USD 68.64 mil millones para 2031, creciendo a una CAGR del 49.36% durante 2026-2031. La creciente migración de operadores desde arquitecturas no independientes, la expansión del gasto en redes privadas en sitios de Industria 4.0 y las alianzas de hiperescaladores que acortan los ciclos de implementación respaldan esta trayectoria acelerada. El diseño nativo de la nube desbloquea la segmentación de red, la latencia ultrabaja y la monetización de la computación de borde, lo que permite a los operadores retirar recursos duplicados del núcleo de paquetes evolucionados y reducir la sobrecarga de señalización. Los incentivos del sector público en Estados Unidos, China, India y la Unión Europea aceleran la cobertura en zonas rurales, mientras que las especificaciones 3GPP Release 18 simplifican la integración de múltiples proveedores, alentando a los operadores de nivel 2 y a las empresas a adoptar soluciones basadas en API. Al mismo tiempo, las funciones de red en contenedores, los módulos de IoT masivo habilitados por RedCap y la orquestación de segmentos asistida por IA amplían el conjunto de ingresos potenciales mucho más allá de la banda ancha móvil para el consumidor, lo que posiciona al mercado de transformación del núcleo independiente 5G para un crecimiento sostenido de dos dígitos.
Conclusiones clave del informe
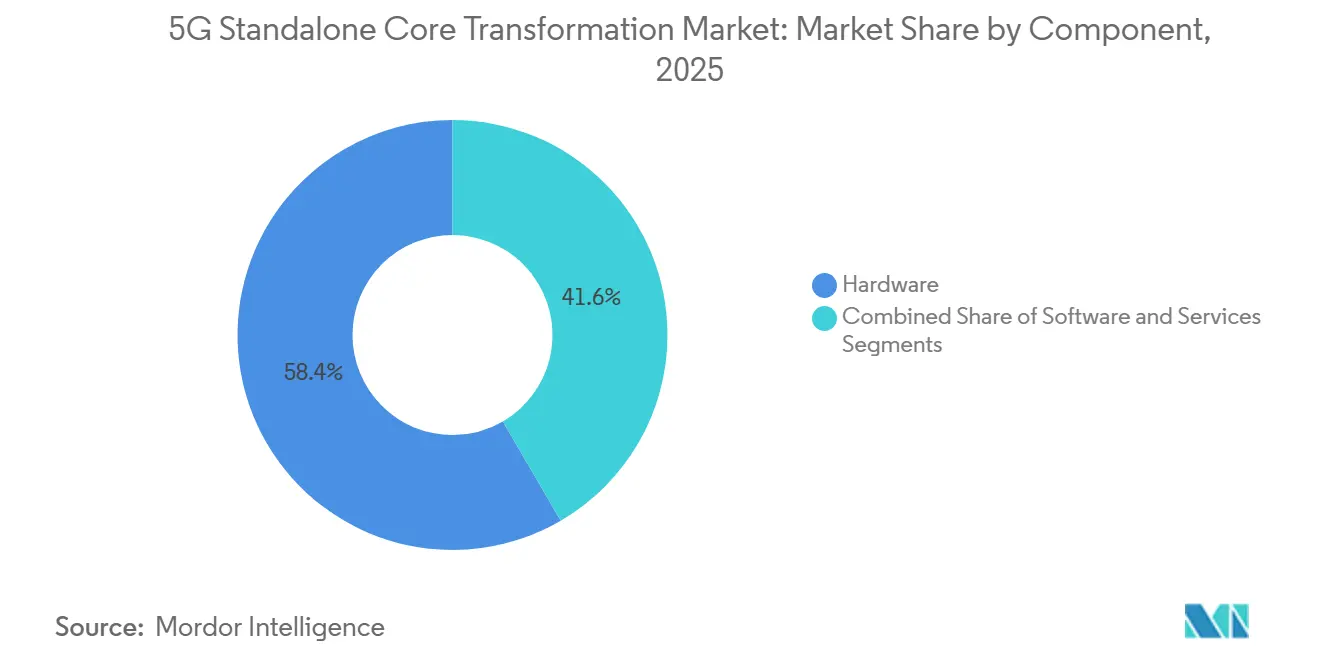
- Por componentes, el hardware lideró con el 58.40% de la cuota de mercado de la transformación del núcleo independiente 5G en 2025, mientras que se prevé que el software se expanda a una tasa de crecimiento anual compuesta (CAGR) del 52.4% hasta 2031.
- En cuanto al modelo de implementación, la nube pública capturó el 52.81% de los ingresos de 2025, mientras que se prevé que las configuraciones híbridas/locales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 53.1% hasta 2031.
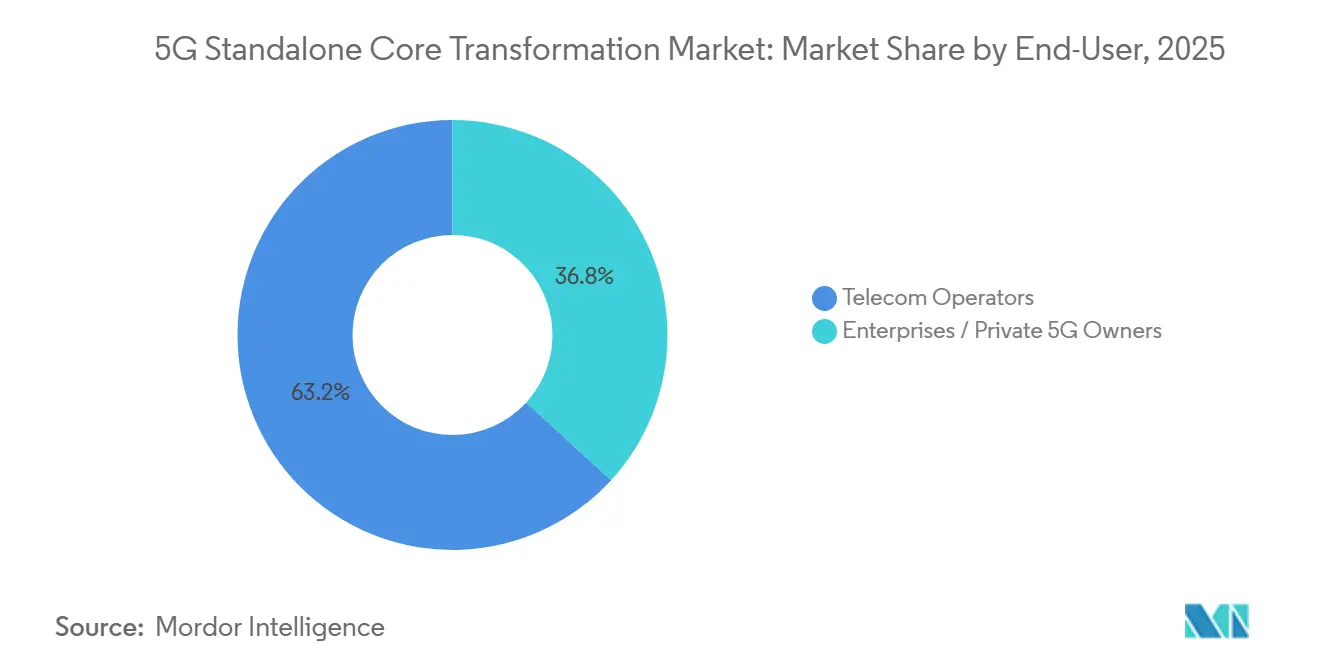
- En lo que respecta a los usuarios finales, los operadores de telecomunicaciones representaron el 63.20% del gasto en 2025; se espera que las empresas y los propietarios privados de 5G crezcan a una tasa de crecimiento anual compuesta del 53.4% hasta 2031.
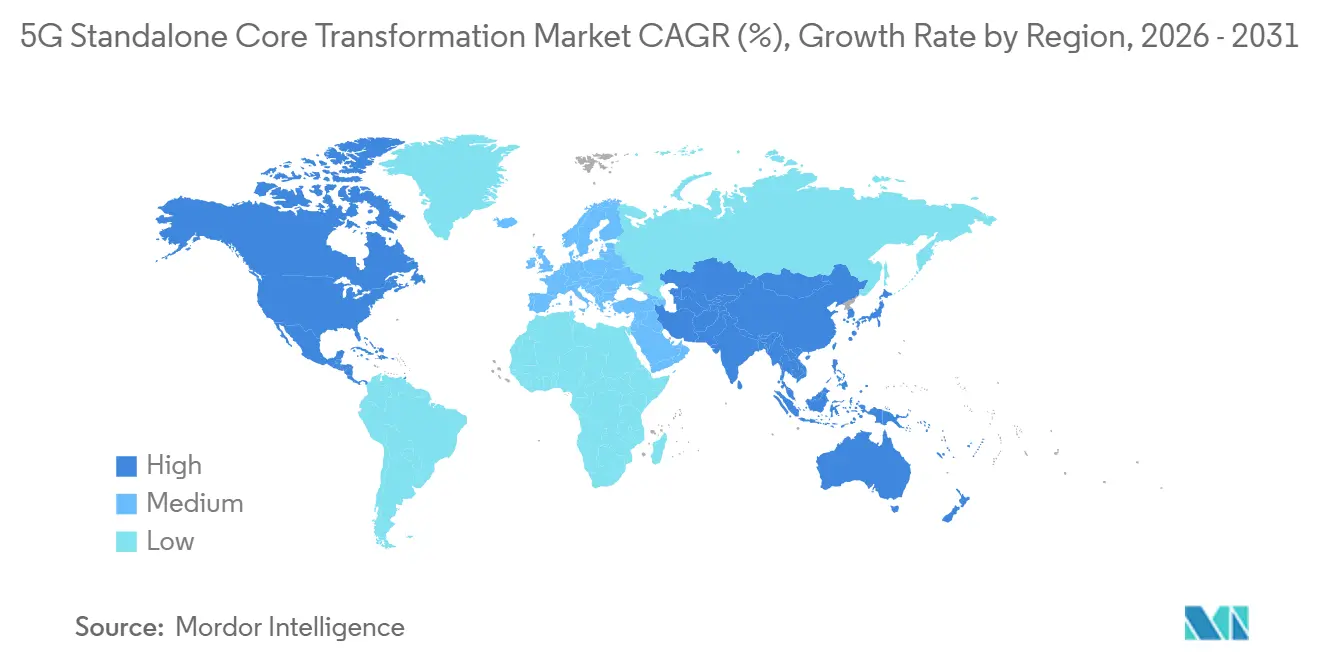
- Geográficamente, Norteamérica representó el 40.03% de los ingresos de 2025, y se espera que Asia-Pacífico registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 54.0%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de transformación de núcleos 5G independientes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Migración rápida de operadores de despliegues de la NSA a la SA | + 12.5% | Global, con un impulso inicial en Europa, Asia-Pacífico y Norteamérica. | Mediano plazo (2-4 años) |
| Paquetes de estímulo e incentivos para el espectro radioeléctrico respaldados por el gobierno para la tecnología 5G | + 11.2% | Global, liderada por operadores de primer nivel de Norteamérica y Europa. | Mediano plazo (2-4 años) |
| Explosión de redes 5G privadas y redes de campus en emplazamientos de la Industria 4.0 | + 10.8% | Núcleo de APAC, cinturón manufacturero de Norteamérica, corredor automotriz de Alemania | Largo plazo (≥ 4 años) |
| Adopción de funciones de red basadas en contenedores y nativas de la nube por parte de los proveedores de servicios de comunicación de nivel 1. | + 8.9% | América del Norte, Europa, Corea del Sur, Japón | Corto plazo (≤ 2 años) |
| Proyectos piloto comerciales de segmentación dinámica de redes optimizada por IA | + 6.4% | América del Norte (FCC/NTIA), China (MIIT), India (DoT), UE (CE) | Corto plazo (≤ 2 años) |
| Surgimiento de dispositivos RedCap que desbloquean el tráfico masivo de IoT SA | + 4.0% | Global, con adopción temprana en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Migración rápida de operadores de despliegues de la NSA a la SA
Los operadores están abandonando las arquitecturas de doble núcleo porque el mantenimiento paralelo aumenta los costos operativos y bloquea funciones avanzadas como la comunicación ultra confiable de baja latencia y las secciones de red dedicadas. Las transiciones comerciales de Telia, Three UK, MTN Sudáfrica y O2 Telefónica durante 2024-2025 validaron el potencial económico, con Telia reportando una reducción del 30 % en la sobrecarga de señalización después de desmantelar su núcleo de paquetes evolucionado. La Asociación Global de Proveedores Móviles contabilizó 181 operadores invirtiendo en infraestructura independiente, frente a los 140 del año anterior. Esta migración libera ingresos de red como servicio, ya que las empresas alquilan secciones garantizadas para cargas de trabajo de misión crítica que no se pueden obtener con las limitaciones de las infraestructuras no independientes.
Adopción de funciones de red en contenedores y nativas de la nube por parte de los proveedores de servicios de comunicación de nivel 1.
Los operadores de nivel 1 están reorganizando sus núcleos en Kubernetes para obtener escalabilidad horizontal y actualizaciones sin tiempo de inactividad. El núcleo On-Demand de Ericsson en Google Cloud inicia funciones del plano de usuario en menos de 60 segundos, lo que ayuda a los operadores a escalar la capacidad diez veces durante los eventos pico. [1] Ericsson, “Ericsson 5G Core Solutions”, ericsson.com Three UK opera un núcleo de 9 Tbit/s orquestado por Red Hat OpenShift, que presta servicio a 30 millones de suscriptores con un 40 % menos de servidores físicos. O2 Telefónica colocó las cargas de trabajo del plano de control en AWS Outposts en Frankfurt, reduciendo la latencia para clientes automotrices e industriales. Estas pruebas confirman que la contenerización comprime los ciclos de introducción de servicios y reduce la intensidad del hardware.
Explosión de redes 5G privadas y redes de campus en emplazamientos de la Industria 4.0
Las fábricas, los puertos y las minas prefieren las redes privadas independientes para un rendimiento determinista y una seguridad aislada de la red. Las Gigafábricas de Tesla transmiten imágenes de visión artificial de alta definición a 120 fotogramas por segundo en sus propios servidores. El campus de John Deere en Iowa logró un tiempo de actividad del 99.999 % para vehículos guiados autónomos tras la puesta en marcha de una red en el campus. Airbus, Bosch y Newmont reportan mejoras similares, y Ericsson descubrió que el 70 % de los 40 sitios privados auditados eligieron servidores independientes para prepararse para el futuro de la computación perimetral.
Proyectos piloto comerciales de segmentación dinámica de redes optimizada por IA
Los orquestadores basados en IA ahora ajustan el ancho de banda, el espectro y la capacidad de procesamiento de los segmentos en tiempo real, reemplazando las plantillas estáticas. Vodafone UK ofrece un segmento para seguridad pública que garantiza una latencia inferior a 20 ms durante desastres. Far EasTone predice la congestión con 15 minutos de anticipación y preasigna el espectro mediante modelos de aprendizaje automático. El conjunto de herramientas de automatización de Ericsson redujo el tiempo de aprovisionamiento de segmentos de horas a minutos, convirtiendo la segmentación en un producto viable en lugar de una demostración de laboratorio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta inversión de capital (CAPEX) y brecha de habilidades para la transformación de la quinta generación de clústeres (5GC) nativa de la nube. | -6.2% | Global, con especial atención a los mercados emergentes y a los operadores de nivel 2/3. | Mediano plazo (2-4 años) |
| Problemas de interoperabilidad entre núcleos de múltiples proveedores y EPC heredados | -4.7% | Global, especialmente en operadores con ecosistemas de proveedores heterogéneos. | Corto plazo (≤ 2 años) |
| Superficie de ciberataque elevada en arquitecturas basadas en servicios | -3.1% | Global, con mayor preocupación en América del Norte y Europa | Mediano plazo (2-4 años) |
| La fragmentación del espectro de banda media ralentiza la expansión de la cobertura de SA. | -2.8% | América del Norte (banda C), Europa (variantes de 3.5 GHz), asignaciones fragmentadas en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta inversión de capital (CAPEX) y brecha de habilidades para la transformación de la quinta generación de clústeres (5GC) nativa de la nube.
La adopción independiente exige nuevos clústeres de computación, licencias de software y pipelines de DevOps, mientras que los ingenieros certificados en Kubernetes siguen siendo escasos. McKinsey estimó el gasto total en 5G entre 400 y 500 mil millones de dólares, de los cuales hasta una quinta parte corresponde a la modernización de la red central. Deloitte descubrió que el 65 % de los operadores encuestados citaron la escasez de talento como el principal obstáculo. A medida que los operadores más pequeños recurren a los servicios gestionados, se produce una compresión de los márgenes y una personalización más lenta.
Problemas de interoperabilidad entre núcleos de múltiples proveedores y EPC heredados
Las API RESTful prometen modularidad, pero la deriva de versiones y las extensiones propietarias siguen provocando fallos de señalización. Dish Network dedicó seis meses a depurar las transferencias entre elementos de AWS, Mavenir, Nokia y Samsung antes del lanzamiento comercial. Las pruebas de interconexión de la Alianza O-RAN aceleran la convergencia, pero mantener pilas de doble núcleo durante la migración aumenta la complejidad. Sin definiciones de interfaz 3GPP más precisas, la fricción entre múltiples proveedores sigue siendo un obstáculo oculto para la velocidad de transformación.
Análisis de segmento
Por componentes: El software supera al hardware en velocidad de crecimiento.
El hardware representó el 58.40 % de los ingresos de 2025, lo que refleja las compras iniciales de nodos de computación x86 o ARM, conmutadores de 100 gigabits y equipos RAN necesarios para alojar funciones en contenedores. Se proyecta que el tamaño del mercado de transformación del núcleo independiente 5G para hardware crecerá de manera constante, pero cederá participación a medida que el valor se desplace hacia la inteligencia de orquestación. Por el contrario, se prevé que los ingresos por software aumenten a una sólida CAGR del 52.4 %, impulsados por las licencias de microservicios, la automatización del ciclo de vida impulsada por IA y la entrega continua. Los operadores que implementan Ericsson Release 25A y Nokia MX Industrial Edge informan de lanzamientos de funciones semanales en lugar de lanzamientos de código trimestrales, lo que demuestra la ventaja de velocidad de las pilas nativas de la nube.
Los proveedores de servicios combinan cada vez más consultoría, integración y operaciones gestionadas con software. Oracle Communications Cloud Native Core redujo la intensidad de capital en un 30 % para Vodafone y Telefónica al ejecutarse en equipos estándar. [2] Oracle, “Oracle Communications Cloud Native Core”, oracle.com La plataforma Telco Cloud de VMware proporciona el sustrato de Kubernetes que desacopla el software del proveedor del hardware, lo que permite a los operadores negociar precios favorables para los dispositivos. A medida que Release 18 integra API abiertas, la diferenciación pasa del silicio personalizado a la agilidad del software, ampliando la brecha de rendimiento entre los ecosistemas de contenedores de rápida evolución y las infraestructuras de dispositivos estáticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: las arquitecturas híbridas aumentan debido a las preocupaciones sobre la soberanía
La nube pública absorbió el 52.81 % del gasto de 2025 porque los proveedores de hiperescala ofrecen escalabilidad ilimitada y disponibilidad global. La instalación de AWS por parte de O2 Telefónica y la asociación de Three UK con Google ilustran cómo los operadores extienden la cobertura sin necesidad de establecer centros de datos locales. Sin embargo, se prevé que la cuota de mercado de la transformación del núcleo independiente 5G para la nube pública disminuya ligeramente a medida que se acelera la adopción de soluciones híbridas. Las empresas de defensa, finanzas y sanidad prefieren las soluciones locales o de borde de un solo inquilino para cumplir con la normativa. Las gigafábricas de Tesla alojan los núcleos completamente en sus instalaciones para mantener la telemetría de producción interna. [3] Tesla, “Red privada 5G de la gigafábrica”, tesla.com
Las implementaciones híbridas ubican las funciones del plano de usuario cerca de los bordes de las estaciones base o dentro de las instalaciones de la empresa, mientras que la lógica del plano de control se mantiene en la nube pública o privada. Nokia MX Industrial Edge, HPE Athonet y Ericsson Edge Gravity integran el núcleo, la computación y el alojamiento de aplicaciones en una única carcasa robusta. Ante el endurecimiento de las normativas de localización de datos en India, Europa y China, se prevé que las arquitecturas híbridas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 53.1 %, superando a las instalaciones puramente públicas, ya que las empresas buscan una latencia determinista y la tranquilidad que ofrece la normativa.
Por usuario final: Las empresas aceleran las inversiones en redes privadas
Las operadoras de telecomunicaciones siguieron siendo las mayores compradoras, representando el 63.20 % de los ingresos de 2025, a medida que modernizaban sus redes nacionales, monetizaban segmentos y reducían los gastos operativos. Sin embargo, la demanda empresarial es el motor de crecimiento más rápido. Se proyecta que el tamaño del mercado de transformación de núcleos independientes 5G para fábricas, centros logísticos y puertos aumente a una tasa de crecimiento anual compuesta (CAGR) del 53.4 %, lo que refleja las ambiciones de la Industria 4.0. Las plantas de fabricación dependen de núcleos privados para coordinar robots y vehículos guiados automáticamente, reduciendo los tiempos de ciclo hasta en un 20 %. Los operadores logísticos como DHL construyen redes de campus para rastrear montacargas en tiempo real.
Bosch y Airbus demuestran que la inspección de vídeo 8K, el mantenimiento predictivo y el análisis de IA, sensibles a la latencia, ofrecen el mejor rendimiento en redes dedicadas y aisladas. La bajada de precios de los módulos RedCap permite el uso de miles de sensores por emplazamiento, ampliando así la cobertura de IoT. A medida que las directrices de la GSMA aclaran las normas de licenciamiento del espectro y los estándares de seguridad, los consejos de administración que antes desconfiaban de la complejidad de las telecomunicaciones ahora ven la propiedad de redes privadas como una palanca estratégica para garantizar la disponibilidad, el control de los datos y una ventaja competitiva.
Análisis geográfico
Mercado de transformación de núcleos 5G independientes en Norteamérica
América del Norte generó el 40.03 % de los ingresos de 2025 gracias a los subsidios del Fondo Rural de la FCC, las subvenciones Open RAN de la NTIA y los despliegues agresivos de la banda C que alcanzaron los 200 millones de habitantes. La transición independiente de Verizon en Chicago y Dallas abrió segmentos premium para la automatización industrial, mientras que AT&T planea desmantelar los anclajes no independientes para finales de 2026. Canadá subastó el espectro de 3.8 GHz y vio a Rogers, Bell y Telus realizar pruebas piloto de núcleos en Toronto y Vancouver, mientras que Telcel y AT&T México comenzaron pruebas en Ciudad de México y Monterrey. Los sólidos mercados de capitales, el acceso temprano al espectro y la proximidad a los centros de datos hiperescalables posicionan a la región como líder en rentabilidad.
Mercado de transformación de núcleos 5G independientes en la región Asia-Pacífico
Asia-Pacífico es el motor de alto crecimiento, con una previsión de expansión a una tasa de crecimiento anual compuesta (CAGR) del 59.6 % hasta 2031. La red de 3.6 millones de estaciones base de China y el mandato del MIIT para núcleos independientes respaldan una escala explosiva a través de 890 millones de suscriptores. El lanzamiento a nivel nacional de Japón por parte de NTT Docomo, KDDI y SoftBank aprovecha los equipos de Ericsson, Nokia y Samsung para dar servicio a clientes de vehículos autónomos y fábricas inteligentes. SK Telecom, KT y LG U+ de Corea del Sur se centran en la segmentación de red impulsada por IA para el sector automotriz y los juegos en la nube, mientras que Reliance Jio de India cubre 5,000 ciudades con una arquitectura independiente de nueva creación. Las políticas industriales regionales, incluida la asignación de 6 GHz de India y la hoja de ruta 5G+ de Corea del Sur, impulsan aún más la demanda de núcleos habilitados para el borde.
Mercado de transformación de núcleos 5G independientes en EMEA y Sudamérica
Europa está por detrás de Norteamérica y Asia-Pacífico en términos absolutos, pero se beneficia de una política de espectro coordinada en el marco del Plan de Acción 5G de la UE. Deutsche Telekom activó núcleos independientes en Frankfurt, Múnich y Berlín, dirigidos a fabricantes de automóviles a lo largo de los corredores de la Autobahn. Orange activó el servicio en París y Lyon, y EE y Vodafone UK desplegaron núcleos en Londres y Manchester. Las sanciones limitan el acceso de los operadores rusos a equipos occidentales, lo que ralentiza la adopción, pero Swisscom, Telenor y TIM demuestran que los mercados más pequeños aún pueden realizar una transición rápida mediante la adopción de dispositivos nativos de la nube. Mientras tanto, Sudamérica, Oriente Medio y África siguen en una fase inicial, pero prometedora. Claro, TIM y Vivo realizaron pruebas en São Paulo y Río de Janeiro, mientras que STC Arabia Saudita, Etisalat Emiratos Árabes Unidos y MTN Sudáfrica lanzaron zonas empresariales urbanas y planean una cobertura más amplia para 2027, una vez concluidas las subastas de espectro.
Panorama competitivo
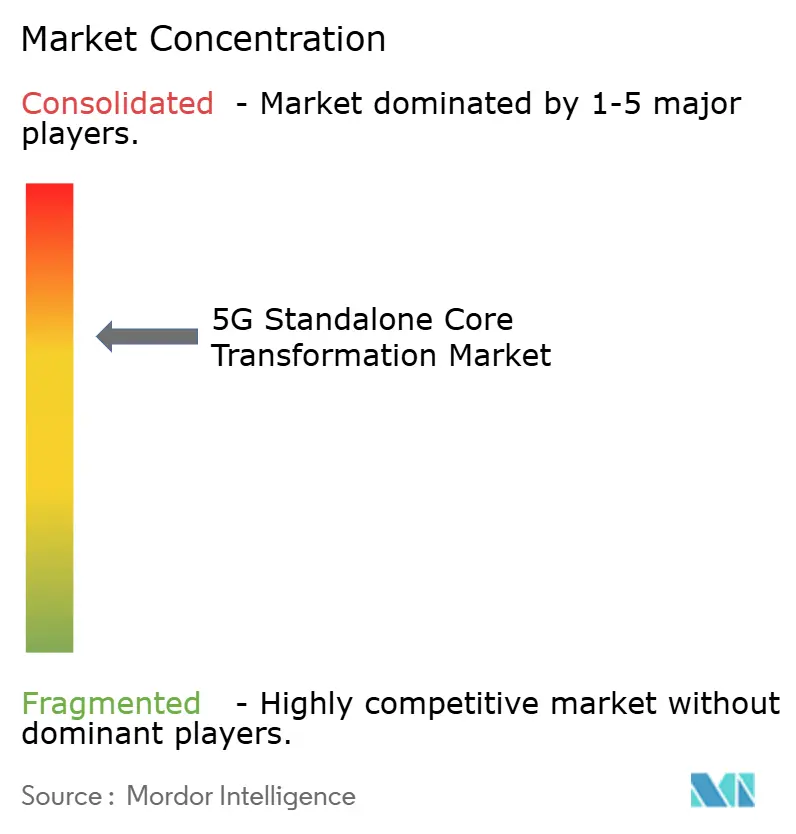
El liderazgo del mercado sigue estando moderadamente concentrado, con Ericsson, Nokia, Huawei, Samsung y ZTE controlando la mayoría de las implementaciones de núcleos de nivel operador, aunque la fragmentación se está acelerando. Ericsson impulsa aproximadamente la mitad de todas las redes independientes activas y mantiene sólidas alianzas con proveedores de hiperescalabilidad como Google Cloud para habilitar núcleos totalmente gestionados. AirScale y MX Industrial Edge de Nokia se dirigen tanto a redes públicas como a sectores verticales, aprovechando la contenerización y el análisis de IA para obtener contratos con Telia y John Deere. Huawei sigue dominando China y mercados selectos de Oriente Medio gracias a una estrecha integración con los operadores, mientras que la asociación de Samsung con Verizon y KDDI para vRAN 3.0 ofrece una opción de diversificación en Occidente.
Los competidores centrados en software están reduciendo la cuota de mercado de los operadores tradicionales al ofrecer plataformas desagregadas basadas en API. Mavenir suministra núcleos Open RAN y nativos de la nube para Dish Network y nuevos operadores asiáticos. Rakuten Symphony comercializa una arquitectura llave en mano derivada de su red japonesa y recientemente ha obtenido inversiones de Cisco, lo que refuerza su credibilidad ante potenciales clientes de primer nivel. El acuerdo de Oracle con Vodafone por 300 millones de dólares ilustra cómo los proveedores con experiencia en TI pueden incursionar en el sector de las telecomunicaciones haciendo hincapié en la portabilidad a la nube y el cumplimiento de los estándares de microservicios.
Las iniciativas de código abierto intensifican la competencia. Magma de la Linux Foundation y los núcleos 5GC gratuitos resultan atractivos para operadores de nivel 3 y empresas que valoran la minimización de costes y la transparencia del código. La adquisición de Athonet por parte de HPE integra servicios de núcleo, computación perimetral y servicios gestionados en un kit plug-and-play ideal para fábricas y minas. Juniper Networks se centra en el transporte, alineando Cloud Metro con las necesidades de backhaul 5G. A medida que maduran las pruebas de conformidad de la O-RAN Alliance y los eventos plug-and-play del Telecom Infra Project validan la interoperabilidad, el mercado se inclina hacia ecosistemas de vanguardia, ampliando la diversidad de proveedores y reduciendo las barreras de cambio.
Líderes de la industria en la transformación del núcleo independiente 5G
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson
Nokia Corporation
ZTE Corporation
Samsung Electronics Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Ericsson y Google Cloud han reforzado su colaboración, implementando soluciones de núcleo 5G nativas de la nube en Europa y la región Asia-Pacífico. Esta iniciativa permite a los operadores desplegar núcleos independientes en la infraestructura de Google Cloud, con funcionalidades como escalado y actualizaciones automatizadas sin interrupciones. La alianza está dirigida principalmente a operadores de nivel 1 que buscan reducir sus gastos de capital, manteniendo al mismo tiempo estrictos acuerdos de nivel de servicio en cuanto a latencia y disponibilidad.
- Enero de 2026: Nokia presentó su plataforma MX Industrial Edge 2.0, que combina un núcleo 5G independiente, computación perimetral y análisis basados en IA en un único chasis robusto diseñado para entornos industriales. Los primeros usuarios, entre los que se incluyen plantas automotrices en Alemania y fabricantes de productos electrónicos en Corea del Sur, han reportado una reducción del 18 % en el tiempo de inactividad de las líneas de producción.
- Noviembre de 2025: Oracle Communications ha cerrado un contrato plurianual con Vodafone para implementar su Cloud Native Core en 12 mercados europeos. Esta iniciativa no solo reemplaza los antiguos núcleos de paquetes evolucionados, sino que también abre el camino a la segmentación de red adaptada a las necesidades de los clientes empresariales. Con una valoración superior a los 300 millones de dólares, Oracle se consolida como un competidor formidable frente a los proveedores de equipos de telecomunicaciones ya establecidos.
Alcance del informe del mercado global de transformación del núcleo independiente 5G
El informe de mercado sobre la transformación del núcleo independiente 5G está segmentado por componente (hardware, software y servicios), modelo de implementación (nube pública, nube privada e híbrido/local), usuario final (operadores de telecomunicaciones y empresas/propietarios privados de 5G) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Componentes metálicos |
| Software |
| Servicios |
| Nube pública |
| Nube privada |
| Híbrido / En las instalaciones |
| Operadores de telecomunicaciones |
| Empresas / Propietarios privados de 5G |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por componente | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por modelo de implementación | Nube pública | ||
| Nube privada | |||
| Híbrido / En las instalaciones | |||
| Por usuario final | Operadores de telecomunicaciones | ||
| Empresas / Propietarios privados de 5G | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de transformación del núcleo independiente 5G en 2031?
Se prevé que el mercado alcance los 68.64 mil millones de dólares en 2031, lo que refleja una CAGR del 49.36 % durante el período 2026-2031.
¿Qué componente está creciendo más rápidamente dentro de los núcleos independientes de 5G?
Se prevé que el sector del software crezca a una tasa de crecimiento anual compuesta (CAGR) del 52.4 % hasta 2031, a medida que los operadores inviertan en licencias de microservicios y automatización basada en inteligencia artificial.
¿Por qué las empresas están invirtiendo en redes 5G privadas e independientes?
Los núcleos privados ofrecen latencia determinista, ancho de banda garantizado y seguridad aislada de la red, lo que permite aplicaciones de la Industria 4.0 como el control robótico y la inspección de vídeo 8K.
¿Qué región registrará la mayor tasa de crecimiento hasta 2031?
Se prevé que la región de Asia-Pacífico lidere el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 54.0%, impulsada por los despliegues a gran escala en China, Japón, Corea del Sur e India.
¿Cómo influyen los proveedores de servicios en la nube a gran escala en el despliegue de núcleos independientes?
Las alianzas con AWS, Google Cloud y Microsoft Azure permiten a los operadores implementar rápidamente núcleos nativos de la nube, reduciendo al mismo tiempo los gastos de capital e impulsando el crecimiento en modelos de nube híbrida y pública.


