

Tamaño y participación del mercado 6G
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
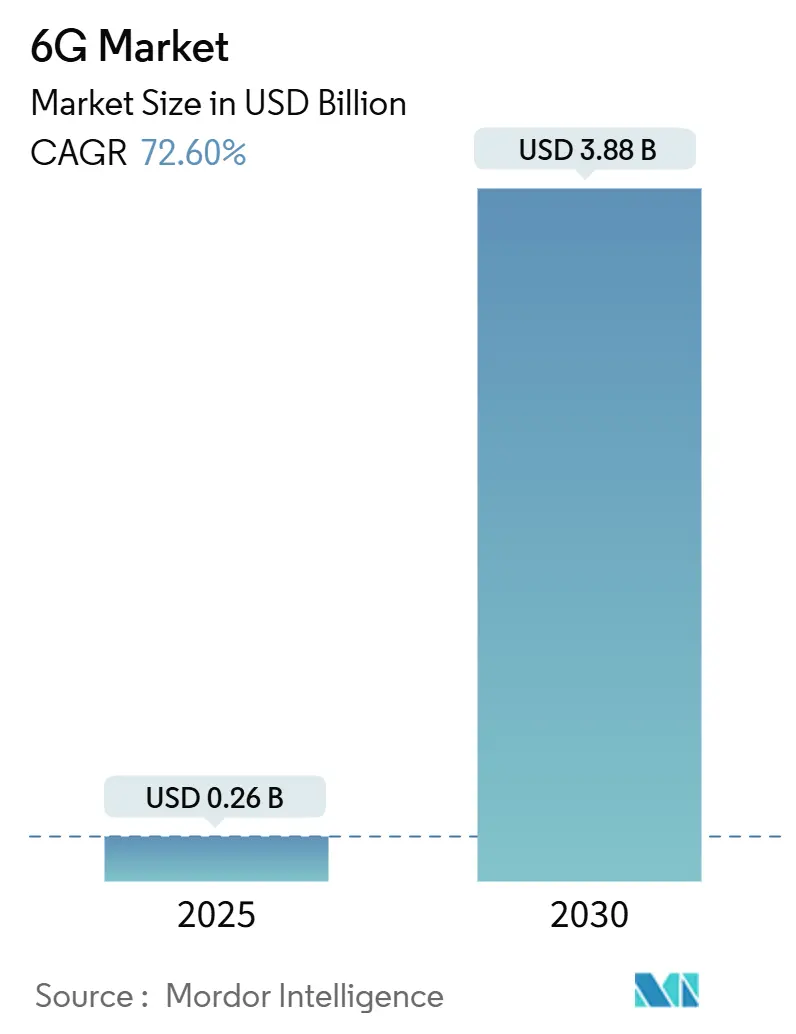
| Tamaño del mercado (2025) | USD 0.26 mil millones |
| Tamaño del mercado (2030) | USD 3.88 mil millones |
| Tasa de crecimiento (2025 - 2030) | 72.60% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado 6G por Mordor Intelligence
El mercado 6G está valorado en USD 0.26 mil millones en 2025 y se proyecta que alcance USD 3.88 mil millones para 2030, lo que refleja una tasa de crecimiento anual compuesta (CAGR) del 72.6%. [1] IEEE Staff, “Terahertz Communications for 6G,” IEEE Xplore, ieeexplore.ieee.org El auge es impulsado por el espectro de banda de terahercios, la integración de inteligencia artificial (IA) en toda la pila de red y la comercialización temprana de redes no terrestres que extienden la cobertura más allá de los sitios celulares tradicionales. La demanda se centra en tres requisitos básicos: latencia submilisegundo para aplicaciones en tiempo real, conectividad sin interrupciones para una base masiva de dispositivos IoT distribuidos y programas de investigación financiados por el gobierno que aceleran la madurez técnica. La dinámica competitiva está cambiando a medida que las redes definidas por software y la optimización nativa de IA comienzan a eclipsar las ventajas del hardware tradicional, abriendo espacio para nuevos participantes que se especializan en rendimiento algorítmico. Las grandes inversiones en infraestructura de transporte de datos y la incertidumbre en la asignación del espectro siguen siendo los principales obstáculos, pero las subvenciones gubernamentales y las políticas de compartición del espectro están reduciendo el riesgo.
Conclusiones clave del informe
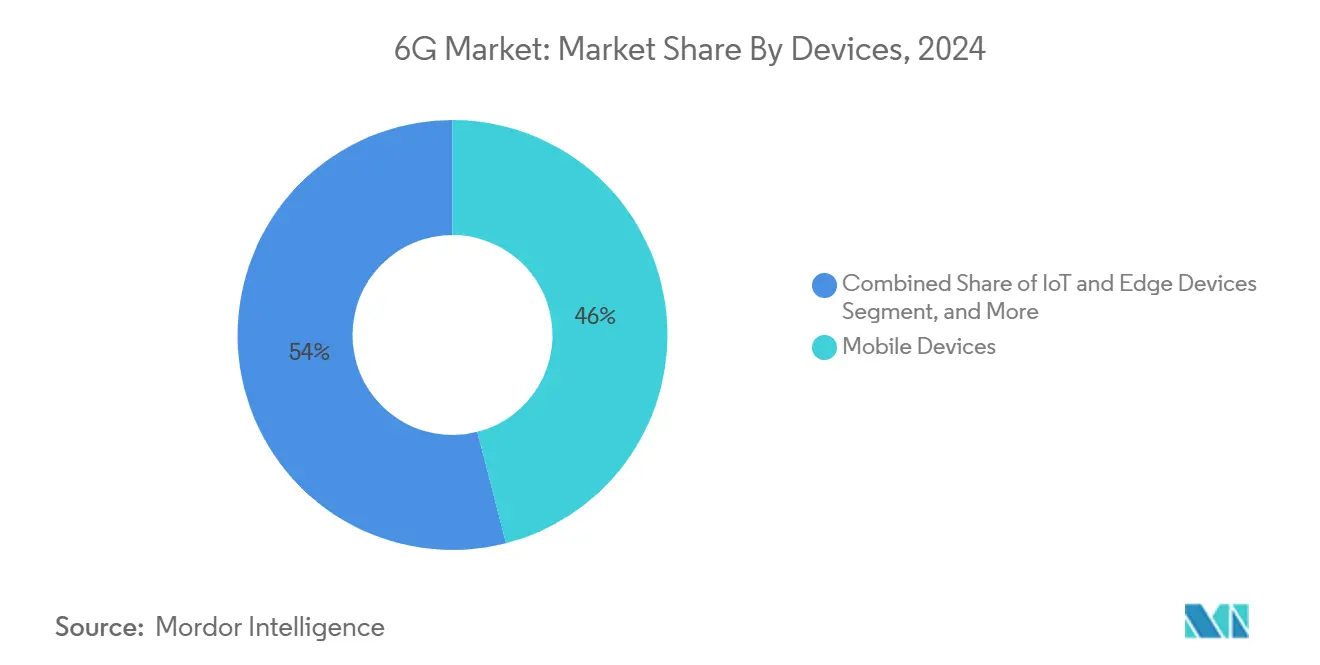
- Por tipo de dispositivo, los dispositivos móviles lideraron con el 46% de la participación de mercado de 6G en 2024, mientras que los dispositivos IoT y de borde se están expandiendo a una CAGR del 73.22% hasta 2030.
- Por componentes, el hardware capturó el 54% del tamaño del mercado 6G en 2024; se proyecta que el segmento de software crecerá a una CAGR del 77.10% entre 2025 y 2030.
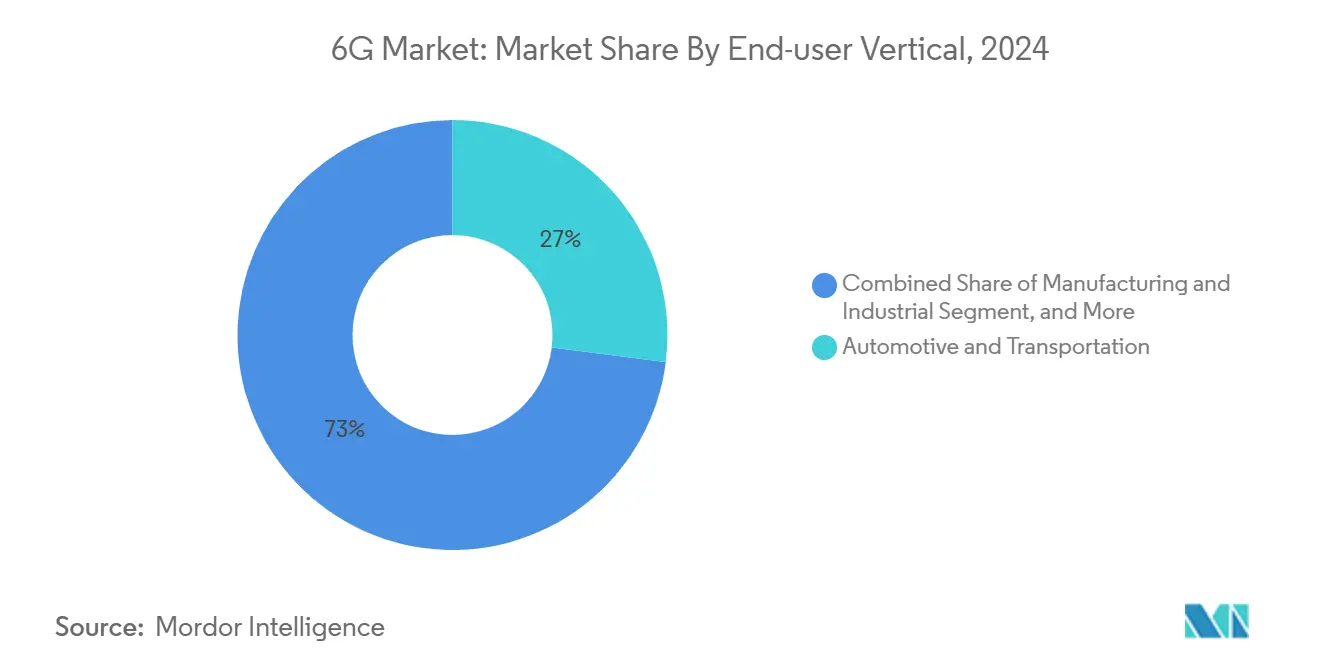
- Por vertical de usuario final, la automoción y el transporte representaron el 27 % de la participación de mercado de 6G en 2024, mientras que las aplicaciones de atención médica están avanzando a una CAGR del 72.45 %.
- Por banda de frecuencia, las implementaciones de sub-terahercios (100-300 GHz) representaron el 71% del tamaño del mercado 6G en 2024; se prevé que las bandas de terahercios por encima de 300 GHz aumenten a una CAGR del 76.15%.
- Por geografía, Asia-Pacífico representó el 36 % de los ingresos en 2024 y está creciendo a una CAGR del 74.08 % hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global 6G
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de datos en expansión y casos de uso de latencia ultrabaja | + 18.5% | Global, liderado por Asia-Pacífico | Mediano plazo (2–4 años) |
| Proliferación de dispositivos IoT y de borde habilitados para IA | + 16.2% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Subvenciones gubernamentales para I+D y políticas tempranas de espectro | + 12.8% | Mercados desarrollados en todo el mundo | Largo plazo (≥ 4 años) |
| Integración con redes no terrestres/satelitales | + 11.3% | Global | Mediano plazo (2–4 años) |
| Implementación de superficies inteligentes reconfigurables programables (RIS) | + 8.7% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Largo plazo (≥ 4 años) |
| Mandatos de comunicaciones verdes para radios THz de recolección de energía | + 6.9% | Líder de la UE, adopción global siguiendo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de datos en aumento y casos de uso de latencia ultrabaja
Las cargas de trabajo de realidad extendida de clase Terabit ahora superan los 100 Gbps, lo que obliga a los operadores a rediseñar las topologías de backhaul y fronthaul. [2] Investigadores de la Universidad de Adelaida, “Demostración de enlace de terahercios de 280 Gbps”, Adelaide.edu.au, adelaide.edu.au Las pruebas de laboratorio de NTT DOCOMO de 2024 entregaron 280 Gbps en la banda de terahercios, validando la madurez espectral para gemelos digitales industriales y conferencias holográficas. En la fabricación, la red privada de baja latencia de John Deere mejoró los ciclos de mantenimiento predictivo y la coordinación robótica, estableciendo un punto de referencia para 6G en entornos de Industria 4.0. Las demandas de atención médica son igualmente estrictas; las demostraciones de telecirugía a través de 5G con un viaje de ida y vuelta de 99 milisegundos ya han configurado la base de rendimiento para los enlaces médicos 6G. El entrenamiento de modelos de IA en el borde de la red aumenta la presión sobre el rendimiento, ya que las grandes actualizaciones de parámetros deben sincronizarse en miles de nodos en tiempo real, lo que convierte la latencia determinista en un requisito previo para el aprendizaje distribuido.
Proliferación de dispositivos IoT y de borde habilitados para IA
La plataforma AI Aerial de NVIDIA lleva la inferencia de aprendizaje automático en tiempo real a la capa de radio, impulsando un cambio en toda la red hacia la inteligencia distribuida. [3] NVIDIA Corporation, “Descripción general de la plataforma AI Aerial”, Nvidia.com, nvidia.coM Los modelos transformadores ligeros ahora generan de 5 a 12 tokens por segundo en clústeres de Raspberry Pi, lo que subraya la viabilidad de la inferencia local sin dependencia de la nube. A medida que los puntos finales de IoT globales se acercan a los 75 mil millones para 2030, las radios de recolección de energía que utilizan RF ambiental son esenciales para el funcionamiento sin batería, lo que sustenta los modelos de conectividad continua ResearchGate. La computación de borde reduce el tráfico de larga distancia pero aumenta las necesidades de confiabilidad, ya que millones de dispositivos autónomos deben llegar a un consenso en microsegundos para colaborar de manera segura en entornos del mundo real.
Subvenciones gubernamentales para I+D y políticas de espectro temprano
La financiación pública reduce el riesgo comercial y acelera la convergencia de estándares. El Fondo de Innovación de la Cadena de Suministro Inalámbrica Pública de EE. UU. otorgó 420 millones de USD para impulsar la RAN abierta y la gestión del espectro basada en IA. [4] Equipo de la NTIA, “Premios del Fondo de Innovación de la Cadena de Suministro Inalámbrica Pública”, Departamento de Comercio de EE. UU., ntia.gov La Unión Europea igualó esa ambición con 500 millones de EUR (565 millones de USD) para la investigación de 6G a través de la Empresa Común de Redes y Servicios Inteligentes. A nivel mundial, los reguladores se están alineando en el marco ITU IMT-2030, que destina bloques contiguos en los rangos sub-THz y THz para la concesión de licencias armonizadas. Las agencias de defensa impulsan el proceso: el Laboratorio de Investigación de la Fuerza Aérea de EE. UU. está creando prototipos de fusión de sensores distribuidos que dependen de capas de ancho de banda y seguridad de grado 6G.
Integración con redes no terrestres/satelital
La tecnología 6G aumentada por satélite promete una cobertura global continua. El satélite de prueba chino de febrero de 2024 validó cargas útiles multibanda que conectan radios terrestres y LEO. La próxima misión 6GStarLab CubeSat evaluará las transferencias ópticas a RF, cruciales para el backhaul en órbita (arXiv). Los enlaces directos a dispositivos evitan la instalación de torres en regiones remotas, lo que permite flotas agrícolas inteligentes e IoT marítimo. La alianza de John Deere con SpaceX ilustra cómo la agricultura de precisión se beneficia de la conectividad orbital permanente. Las constelaciones multicapa que combinan satélites LEO y GEO distribuyen el riesgo y mejoran la resiliencia durante cortes de energía terrestres (MDPI.com).
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Infraestructura multimillonaria en THz y CAPEX de retorno | -15.3% | Global, agudo en los mercados en desarrollo | Corto plazo (≤ 2 años) |
| Incertidumbre en la asignación del espectro en bandas sub-THz y THz | -12.7% | Desafío regulatorio mundial | Mediano plazo (2–4 años) |
| Resistencia de la salud pública a la exposición continua a THz | -8.4% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Cuellos de botella en la cadena de suministro de semiconductores compuestos (InP, GaN) | -11.9% | Global, concentrado en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Infraestructura multimillonaria de THz y CAPE de retorno
La intensidad del capital es el principal obstáculo. Los operadores están recortando gastos tras los grandes despliegues de 5G, priorizando las superposiciones de software antes de dar luz verde a las densas redes de celdas pequeñas de THz. Los límites de propagación de terahercios exigen más estaciones base por kilómetro cuadrado que el 5G, lo que eleva los costes de adquisición de emplazamientos y de energía. Open RAN reduce la dependencia de un proveedor, pero aumenta la complejidad de la integración, lo que retrasa el retorno de la inversión (MDPI). Los núcleos nativos de la nube distribuyen los costes a lo largo del tiempo al pasar de modelos basados en inversión de capital a modelos basados en el consumo, pero el beneficio financiero solo se materializa una vez que la adopción se amplía.
Incertidumbre en la asignación del espectro en bandas sub-THz y THz
Las bandas sub-THz y THz aún se encuentran en revisión regional, lo que genera riesgos de planificación para fabricantes y operadores de equipos. La Estrategia Nacional del Espectro de EE. UU. promueve la compartición dinámica, pero los límites finales del flujo de potencia siguen sin definirse. Las diferencias entre las regiones de la UIT complican la certificación de dispositivos, lo que incrementa los costos de producción y prolonga el plazo de comercialización. Sin marcos de licencias predecibles, los proveedores dudan en comprometerse con planes de silicio para la clase de 300 GHz, lo que a su vez frena las economías de escala para los dispositivos de usuario final.
Análisis de segmento
Por dispositivos: IoT Edge impulsa el crecimiento
El segmento móvil controló el 46% de la cuota de mercado de 6G en 2024 gracias al dominio de los smartphones, pero el IoT y los dispositivos edge se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 73.22%, líder en el sector, lo que subraya un cambio hacia patrones de tráfico centrados en las máquinas. El aumento de los envíos de unidades de acceso inalámbrico fijo permite a los hogares rurales alcanzar velocidades similares a las de la fibra óptica, lo que genera un flujo de ingresos provisional para los operadores antes de la adopción masiva de los dispositivos portátiles.
Los dispositivos edge incorporan chips de IA locales que depuran los datos en la fuente, mejorando la eficiencia espectral sin sacrificar la precisión de la información. Los prototipos X-MIMO en la banda de 7 GHz de Samsung demuestran cómo las innovaciones en antenas para teléfonos móviles compensarán la pérdida de trayectoria de alta frecuencia en zonas urbanas. Por otro lado, los sensores industriales robustos y los módulos de comunicación para vehículos incorporan funciones de resiliencia, como recolectores de energía integrados, lo que amplía la diversidad de casos de uso.
La proliferación de drones autónomos, robots agrícolas y gafas de realidad aumentada (RA) aumenta considerablemente la densidad de nodos, lo que impulsa requisitos de infraestructura adicionales. La demanda empresarial de redes 6G privadas, a menudo ancladas en puertas de enlace IoT, posiciona la diversidad de dispositivos como un desafío técnico y un multiplicador de ingresos para los proveedores de servicios. A medida que las cargas de trabajo de IA migran al edge, las actualizaciones de firmware y los parches de seguridad representarán una parte creciente del tráfico, lo que refuerza la primacía de las plataformas de gestión de dispositivos sin intervención.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por componente: la aceleración del software domina
El hardware aún representaba el 54% del tamaño del mercado 6G en 2024, abarcando interfaces de radio, antenas de matriz en fase y chipsets de semiconductores compuestos. Sin embargo, el software está escalando a una tasa de crecimiento anual compuesta (TCAC) del 77.10% a medida que los operadores implementan núcleos nativos de la nube y orquestación basada en IA que permiten la activación inalámbrica de funciones sin necesidad de cambiar de hardware.
Open RAN divide las funciones de banda base y radio, lo que permite a los proveedores de software iterar en la programación, la formación de haces y la segmentación de red. La suite AI Aerial de NVIDIA ilustra cómo los agentes de aprendizaje de refuerzo en tiempo real optimizan el rendimiento celular en milisegundos mediante el ajuste de los esquemas de modulación sobre la marcha. Los segmentos de servicio —que abarcan la planificación, la integración y la gestión del ciclo de vida— se benefician de los ingresos recurrentes a medida que los operadores adoptan precios de suscripción para las funciones de red.
Los avances en semiconductores compuestos siguen siendo cruciales para la eficiencia energética de los amplificadores de potencia de terahercios. Sin embargo, el valor se está inclinando hacia el control algorítmico que extrae más capacidad de cada hercio. En consecuencia, la diferenciación de los proveedores depende de la velocidad de actualización, no del plazo de entrega del silicio, lo que reconfigura las alianzas en el ecosistema entre fabricantes de equipos tradicionales, hiperescaladores y startups de software.
Por sector vertical de usuario final: el sector sanitario emerge como líder en crecimiento
Los sectores de automoción y transporte representaron el 27 % de la cuota de mercado de 6G en 2024 gracias a la consolidación de las soluciones integrales de vehículo a todo terreno y a las ventajas regulatorias para los sistemas avanzados de asistencia al conductor. Los enlaces ultrafiables de baja latencia permiten maniobras cooperativas, la prevención de colisiones en intersecciones y la teleoperación para flotas logísticas.
En contraste, se prevé que las aplicaciones sanitarias crezcan a una tasa de crecimiento anual compuesta (TCAC) del 72.45 % hasta 2030, a medida que los hospitales migran de las cirugías remotas de prueba de concepto a través de 5G a la telepresencia holográfica completa. Las imágenes de alta resolución y la retroalimentación háptica exigen una latencia determinista inferior a 1 ms, lo que las convierte en modelos estrella del mercado 6G. Las fábricas inteligentes les siguen de cerca, aprovechando los gemelos digitales para el control de calidad predictivo, mientras que la agricultura aprovecha la cobertura orbital para automatizar campos fuera del alcance terrestre.
Las agencias de seguridad pública adoptan la segmentación de red para priorizar el tráfico de primera respuesta durante las crisis, extendiendo la cobertura avanzada a ubicaciones subterráneas o en edificios de gran altura que dificultan el acceso a los sistemas tradicionales. Los estudios de medios y entretenimiento experimentan con la captura volumétrica, transmitiendo avatares fotorrealistas a los consumidores en tiempo real. Cada sector vertical amplía la viabilidad de las arquitecturas multiusuario que monetizan la misma infraestructura física a través de diferentes acuerdos de nivel de servicio (SLA).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por banda de frecuencia: Potencial futuro de terahercios
Las bandas de subterahercios entre 100 GHz y 300 GHz aseguraron el 71 % de las implementaciones en 2024, ya que logran un equilibrio entre ancho de banda y propagación gestionable. Los equipos iniciales aprovechan la experiencia de diseño de banda E heredada, lo que acelera el tiempo de comercialización y cumple con los objetivos de experiencia de usuario de gigabit.
Las bandas de terahercios superiores a 300 GHz prometen un aumento de capacidad de 10 veces y se utilizan en casos de uso de detección nativa, desde posicionamiento en interiores hasta análisis de materiales, y se proyecta un crecimiento anual compuesto (CAGR) del 76.15 %. Samsung Research destaca la banda media-alta de 7-24 GHz como un espectro puente que ofrece una amplia cobertura y un amplio ancho de banda, ideal para la comercialización inicial.
Los reguladores están armonizando las asignaciones según el plan IMT-2030 de la UIT, lo que fomenta la itinerancia global y reduce los costos de los dispositivos mediante diseños unificados de front-end. Sin embargo, la atenuación atmosférica y las limitaciones de la línea de visión implican que el despliegue de terahercios se concentrará en puntos de acceso densos, complementados con una cobertura de macrocapa sub-THz. Por lo tanto, los proveedores están diseñando radios híbridas capaces de realizar saltos de banda sin interrupciones, garantizando la continuidad del servicio a medida que los usuarios atraviesan entornos de propagación variables.
Análisis geográfico
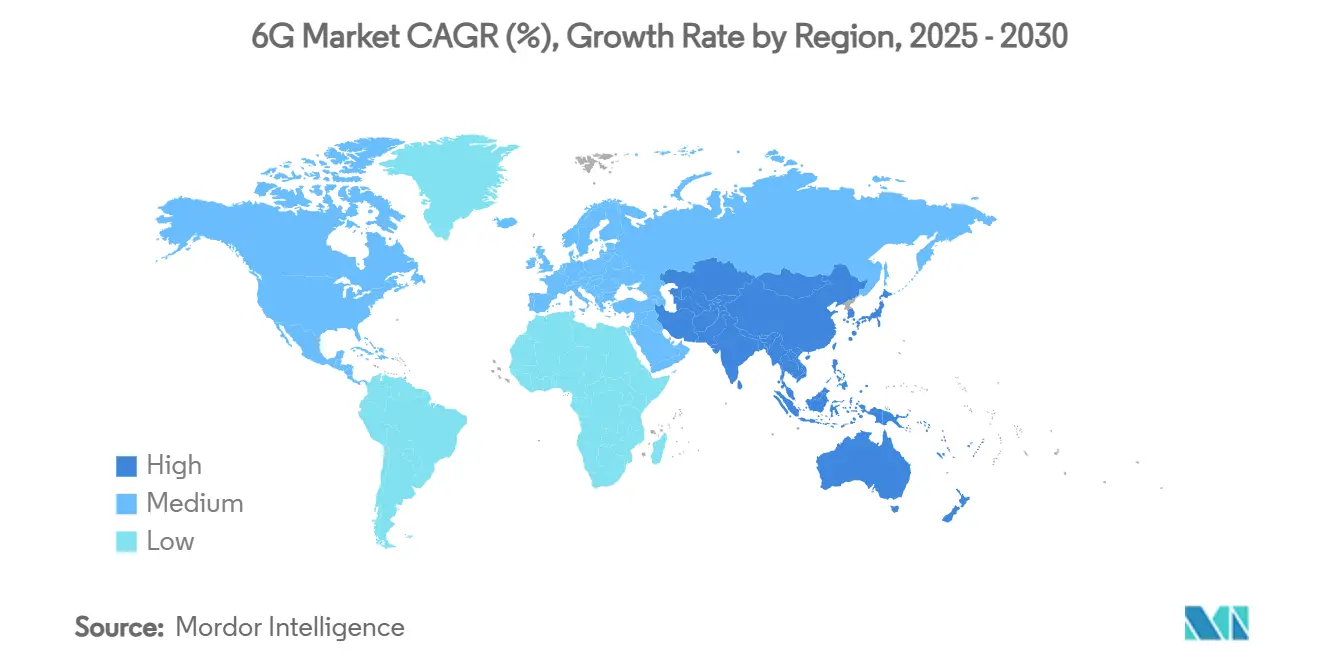
Asia-Pacífico lideró el mercado 36G con el 6% en 2024 y su crecimiento es más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 74.08% hasta 2030. China lanzó el primer satélite de prueba 6G en 2024, mientras que la hoja de ruta público-privada de Corea del Sur apunta al 6G comercial en 2028. El Consorcio para la Promoción Beyond 5G de Japón ya ha demostrado transmisiones de terahercios por encima de los 100 Gbps, lo que subraya el ecosistema integrado de fabricación de dispositivos y pruebas de campo de la región. Las densas aglomeraciones urbanas reducen el coste per cápita de la infraestructura y generan fuentes de ingresos para los primeros usuarios, lo que acelera aún más los ciclos de inversión.
Norteamérica se beneficia de importantes subvenciones federales y de un liderazgo en la nube nativa. El fondo federal de innovación de 420 millones de dólares impulsa la implementación de RAN de código abierto, lo que permite a los proveedores nacionales participar en la elaboración de estándares. El liderazgo de Silicon Valley en IA posiciona a las empresas estadounidenses para definir marcos de inteligencia de red, aunque la dependencia de chips importados de fosfuro de galio e indio sigue siendo un punto débil en la cadena de suministro. La alineación transfronteriza del espectro con Canadá y México reduce las brechas de roaming y amplía la base de suscriptores direccionables.
Europa canaliza su energía política hacia la sostenibilidad y la regulación armonizada. La Empresa Común para Redes y Servicios Inteligentes destina 500 millones de euros al desarrollo de radios ecológicas y dispositivos de recolección de energía. Alemania y el Reino Unido lideran los bancos de pruebas para redes satélite-terrestres, mientras que Francia e Italia aprovechan la experiencia aeroespacial para perfeccionar los enlaces ópticos intersatélites. La fragmentación de las normativas nacionales ralentiza los despliegues paneuropeos, pero las agendas de investigación comunes y las directivas sobre itinerancia mitigan las divergencias. Oriente Medio y África, aunque hoy en día son más pequeños, dependen de la red de retorno satelital LEO para cubrir las brechas de fibra, lo que posiciona a estas regiones para una rápida recuperación una vez que los precios de los teléfonos móviles caigan por debajo de los umbrales del mercado masivo.
Panorama competitivo
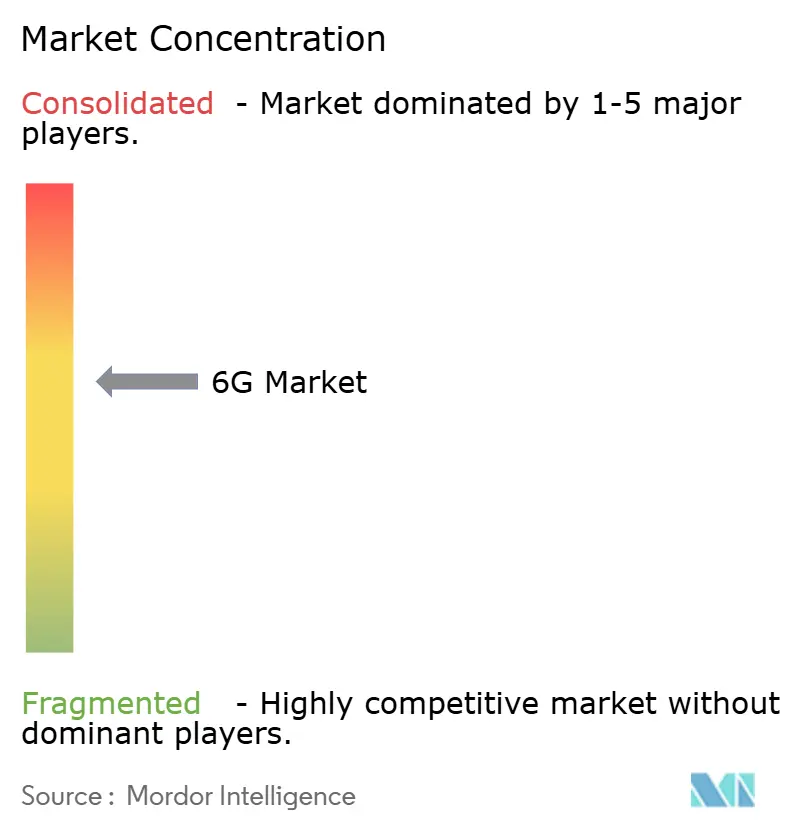
El mercado 6G está moderadamente fragmentado, dividido entre fabricantes de equipos tradicionales y empresas emergentes con IA. Ericsson, Nokia y Samsung capitalizan las bases instaladas de 5G, monetizando rutas de actualización que reutilizan los sitios y la red de retorno existentes. Su riqueza de patentes y su escala de integración de sistemas respaldan acuerdos de suministro plurianuales con operadores globales.
Empresas disruptivas como NVIDIA, impulsadas por alianzas con T-Mobile y Cisco, incorporan aceleradores de IA directamente en tarjetas de banda base, convirtiendo la programación de paquetes en un desafío para el aprendizaje automático. Estas alianzas difuminan la línea entre las telecomunicaciones y la nube, con hiperescaladores que alojan núcleos de nivel de operador para ofrecer red como servicio (RaaS). Las solicitudes de patentes para códecs de realidad extendida y superficies inteligentes reconfigurables están aumentando considerablemente, lo que presagia un futuro frente de batalla en torno a la entrega de contenido inmersivo.
Las startups ocupan nichos en superficies inteligentes reconfigurables, nodos de sensores que aprovechan la energía y pasarelas satelitales. Su agilidad atrae a empresas ya establecidas que buscan innovación complementaria sin tener que reestructurar sus líneas de I+D. Proveedores de semiconductores como Qualcomm, Broadcom y MediaTek compiten por probar prototipos de chipsets en sustratos de nitruro de galio, priorizando la eficiencia energética de los dispositivos sensibles a las baterías. Los proveedores de equipos de prueba Keysight Technologies y Rohde & Schwarz validan enlaces de terahercios, acortando los ciclos de certificación y reduciendo las barreras de entrada para los nuevos participantes.
Líderes de la industria 6G
AT & T
Broadcom
Cisco
Ericsson
Google
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Ericsson y Google Cloud presentaron una plataforma 5G Core-as-a-Service de nivel de operador con optimización de IA.
- Marzo de 2025: NVIDIA se asoció con T-Mobile, MITRE y Cisco para construir redes inalámbricas nativas de IA para 6G.
- Marzo de 2025: Samsung Electronics y KT Corporation firmaron un memorando de entendimiento para desarrollar conjuntamente la tecnología X-MIMO en la banda de 7 GHz.
- Marzo de 2025: Ericsson y SoftBank formaron una alianza para integrar IA en las capas de red futuras.
Alcance y metodología
6G es el estándar tecnológico de sexta generación para redes celulares actualmente en desarrollo para tecnologías de comunicaciones inalámbricas que soportan redes de datos celulares. Es el sucesor previsto del 5G y probablemente será significativamente más rápido. Al igual que sus predecesoras, las redes 6G probablemente serán redes celulares de banda ancha, en las que el área de servicio se divide en pequeñas áreas geográficas llamadas células.
El mercado 6g está segmentado por dispositivos (dispositivos móviles, IoT y dispositivos informáticos de vanguardia, y otros dispositivos), por vertical de usuario final (agricultura, automoción, atención sanitaria, gobierno, fabricación y otros verticales de usuario final) y por región ( Norteamérica, Europa, Asia-Pacífico y Resto del Mundo). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Dispositivos móviles |
| IoT y dispositivos de borde |
| CPE de acceso inalámbrico fijo |
| Equipos de infraestructura de red |
| Otros dispositivos |
| Componentes metálicos |
| Software |
| Servicios |
| Automoción y transporte |
| Fabricación e Industrial |
| Salud y ciencias de la vida |
| Agricultura y agricultura inteligente |
| Gobierno y Seguridad Pública |
| Medios de Comunicación y Entretenimiento |
| Otros verticales |
| Sub-terahercios (sub-THz) (100-300 GHz) |
| Terahercios (por encima de 300 GHz) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Dispositivos | Dispositivos móviles | |
| IoT y dispositivos de borde | ||
| CPE de acceso inalámbrico fijo | ||
| Equipos de infraestructura de red | ||
| Otros dispositivos | ||
| Por componente | Componentes metálicos | |
| Software | ||
| Servicios | ||
| Por vertical de usuario final | Automoción y transporte | |
| Fabricación e Industrial | ||
| Salud y ciencias de la vida | ||
| Agricultura y agricultura inteligente | ||
| Gobierno y Seguridad Pública | ||
| Medios de Comunicación y Entretenimiento | ||
| Otros verticales | ||
| Por Banda de Frecuencia | Sub-terahercios (sub-THz) (100-300 GHz) | |
| Terahercios (por encima de 300 GHz) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado 6G en 2030?
Se prevé que el mercado 6G alcance los 3.88 millones de dólares en 2030, con un crecimiento anual compuesto del 72.6 % a partir de 2025.
¿Qué región lidera la adopción actual de 6G?
Asia-Pacífico representa el 36% de los ingresos globales en 2024 y está expandiéndose más rápido a una CAGR del 74.08% hasta 2030.
¿Por qué el software está creciendo más rápido que el hardware en el ecosistema 6G?
La orquestación nativa de IA y los núcleos nativos de la nube permiten a los operadores agregar nuevas funciones a través de actualizaciones de software, lo que impulsa una CAGR del 77.10 % para el segmento de software frente a un crecimiento más lento para el hardware.
¿Cómo influirán las redes satelitales en el despliegue de 6G?
Las redes no terrestres extienden la cobertura a áreas remotas, permiten la conectividad directa a los dispositivos y brindan redundancia durante cortes terrestres, lo que suma un +11.3 % a la CAGR prevista.
¿Qué sector vertical de usuarios finales se espera que crezca más rápido?
Las aplicaciones de atención médica lideran el crecimiento a una CAGR del 72.45 % debido a casos de uso sensibles a la latencia, como la cirugía robótica remota y las imágenes médicas de alta resolución.
¿Cuáles son las principales barreras para la implementación generalizada de 6G?
Los altos costos de infraestructura de terahercios y las políticas de espectro no resueltas en los rangos sub-THz y THz siguen siendo los principales obstáculos, imponiendo impactos negativos del 15.3% y el 12.7% en la CAGR prevista, respectivamente.


