

Tamaño y cuota de mercado del sector de viajes accesibles y asistidos
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 78.74 mil millones |
| Tamaño del mercado (2031) | USD 104.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.87% CAGR |
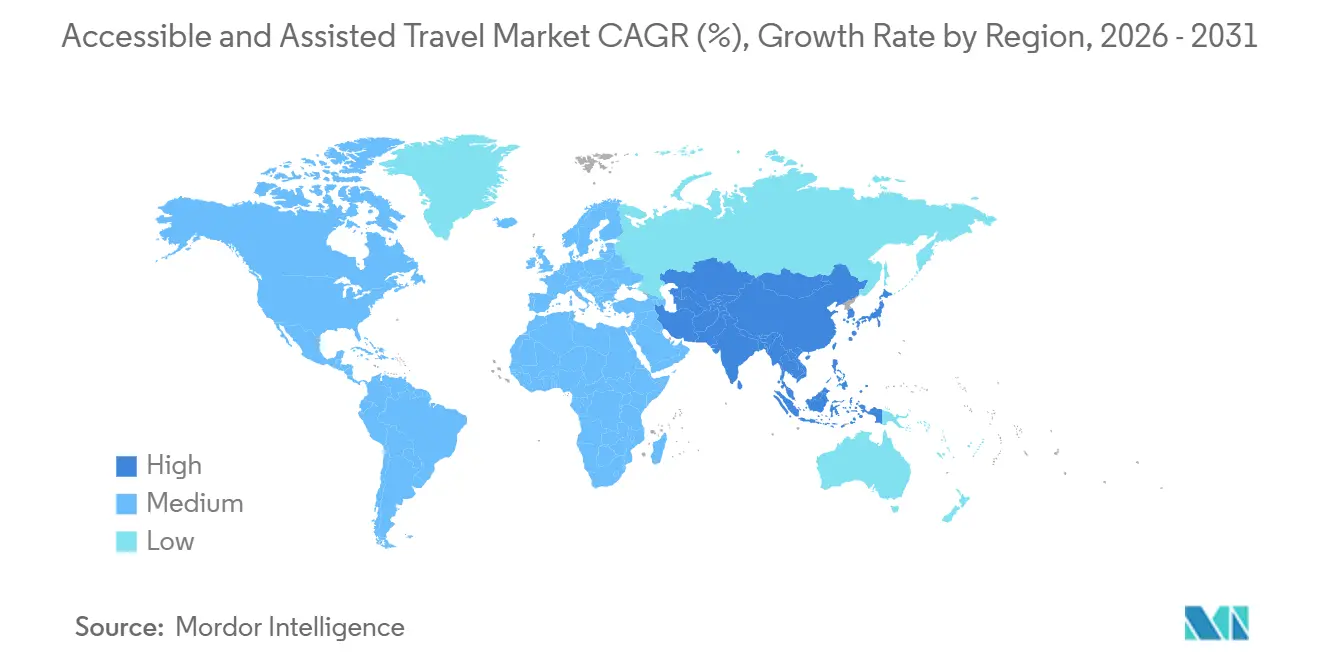
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
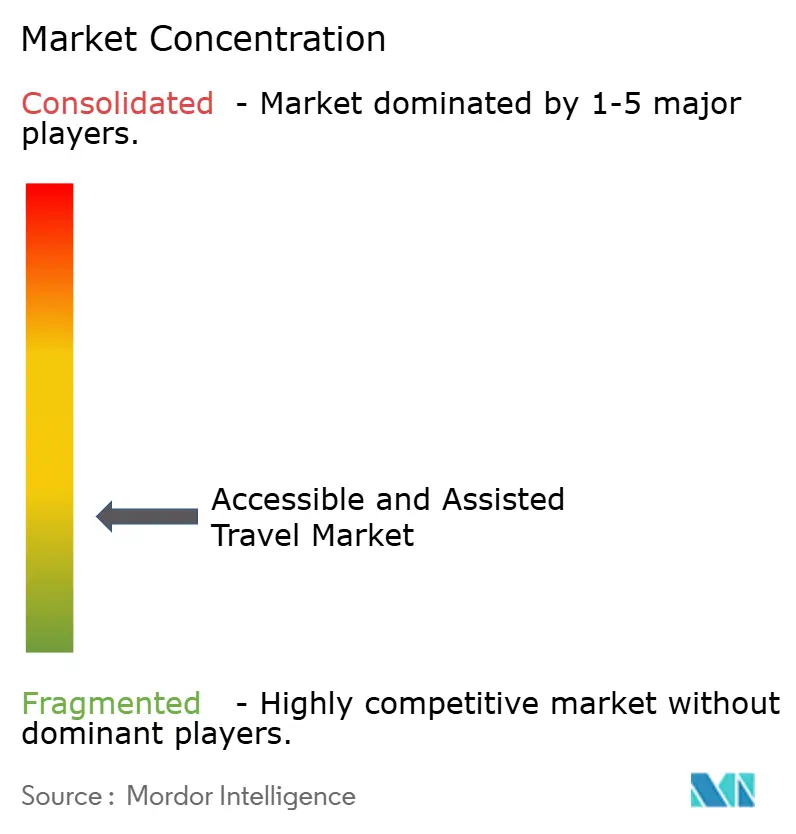
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
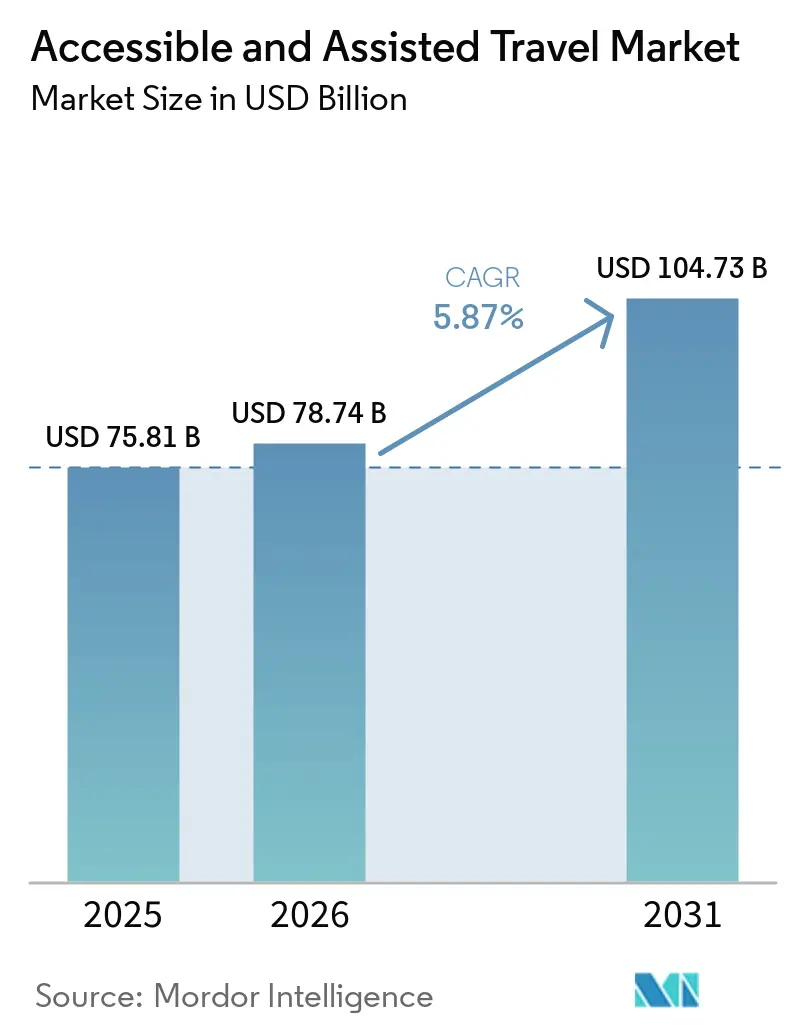
Análisis del mercado de viajes accesibles y asistidos realizado por Mordor Intelligence.
El mercado de viajes accesibles y asistidos alcanzó un valor de 75.81 millones de dólares en 2025 y se estima que crecerá desde los 78.74 millones de dólares en 2026 hasta alcanzar los 104.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.87% durante el período de previsión (2026-2031).
La demanda sigue creciendo a medida que aumenta la población mundial mayor de 60 años, y una gran parte de la población con discapacidad ya viaja cuando los sistemas de transporte, alojamiento y reserva se adaptan a sus necesidades. El mercado de viajes accesibles también se beneficia de un patrón de demanda más influenciado por la facilitación de servicios que por el gasto en ocio opcional, lo que significa que los operadores pueden generar ingresos eliminando barreras a lo largo del viaje. La aplicación de la normativa en Europa y las normas más estrictas de accesibilidad digital en Norteamérica están impulsando a los proveedores de viajes a modernizar tanto las instalaciones físicas como las interfaces digitales, lo que debería ampliar la oferta fiable durante el período previsto. El principal obstáculo para el crecimiento es la ejecución, ya que los costes de adaptación, la aplicación desigual de la normativa y la información inconsistente sobre los servicios siguen reduciendo la confianza en las reservas y ralentizando la conversión de la demanda potencial en viajes realizados en el mercado de viajes accesibles. [1] Statistics Canada, “Accessibility Related Barriers to Travel Among Persons with Disabilities or Long-Term Conditions,” Statistics Canada, statcan.gc.ca
Conclusiones clave del informe
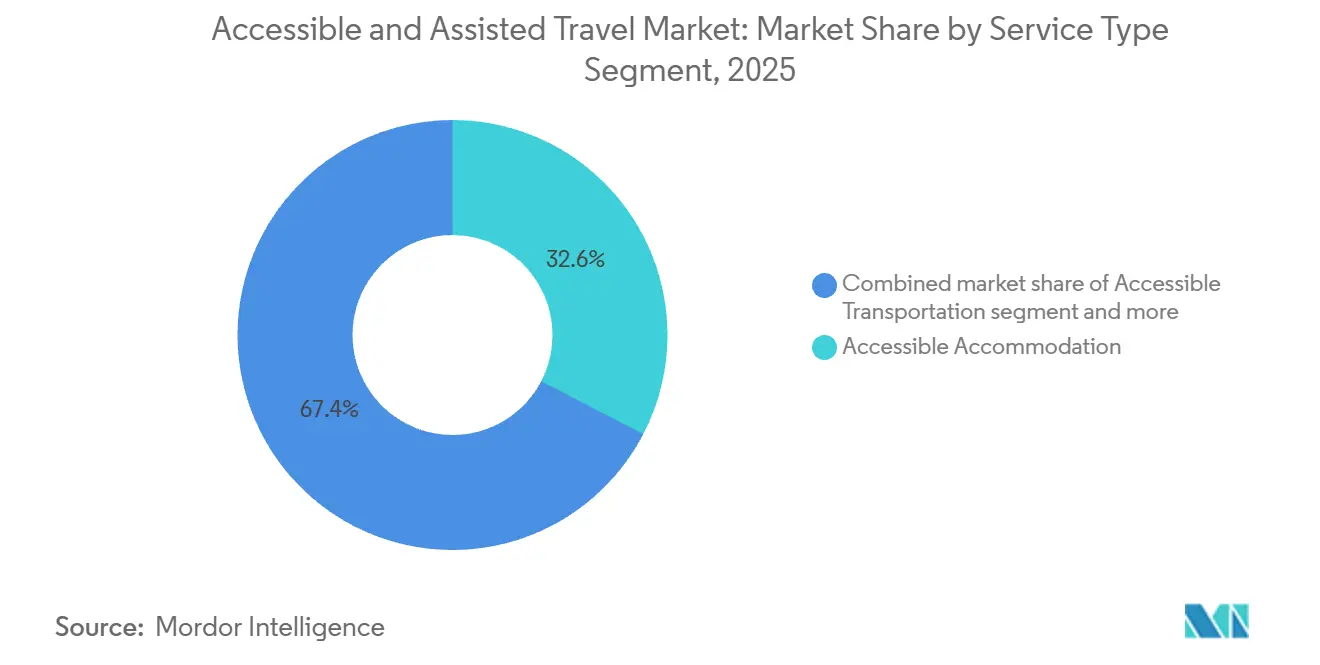
- Por tipo de servicio, el alojamiento accesible lideró con una cuota de ingresos del 32.63 % en 2025, mientras que se prevé que los servicios asistidos de aeropuerto y transporte público crezcan más rápidamente, con una tasa de crecimiento anual compuesta del 6.43 % hasta 2031.
- Por tipo de viajero, los viajeros de la tercera edad representaron el 48.81% de la cuota de mercado en 2025, mientras que se prevé que los viajeros que requieren asistencia médica crezcan a una tasa compuesta anual del 6.98% hasta 2031.
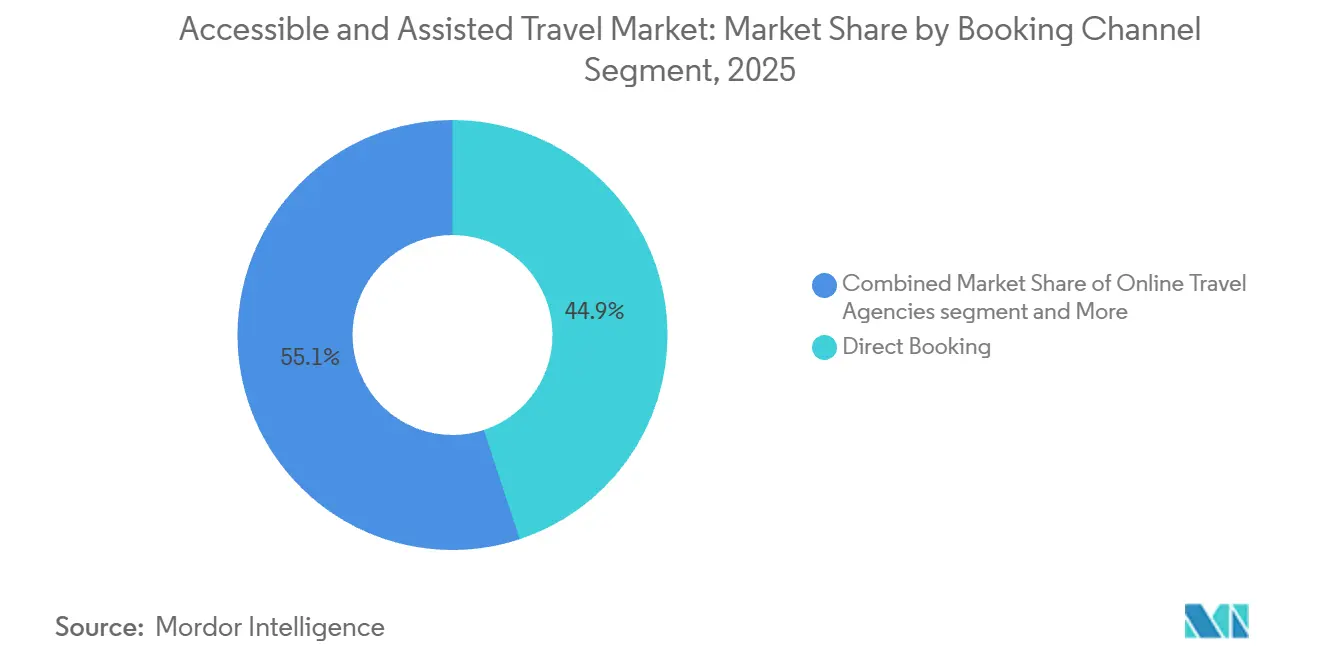
- Por canal de reservas, la reserva directa representó el 44.94% de la cuota de mercado en 2025, mientras que se prevé que las agencias de viajes online crezcan a una tasa compuesta anual del 7.34% hasta 2031.
- Geográficamente, Europa representó el 34.51% de la cuota de mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa compuesta anual del 7.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de viajes accesibles y asistidos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la edad de los viajeros y de la prevalencia de la discapacidad | + 1.8% | Global | Largo plazo (≥ 4 años) |
| Ampliación de las normativas de accesibilidad en el sector de viajes y turismo. | + 1.2% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Filtros de reserva digitales y plataformas de viaje asistidas | + 1.0% | Global | Corto plazo (≤ 2 años) |
| Premiumización de las experiencias de viaje inclusivas | + 0.6% | América del Norte y Europa, con repercusiones en la región de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Ciclos de modernización de aeropuertos y hoteles impulsados por el riesgo de reputación de marca | + 0.4% | Global, con ganancias tempranas en Europa y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del ecosistema de alquiler de ayudas a la movilidad y traslados terrestres asistidos | + 0.5% | El núcleo de Asia-Pacífico, con repercusiones en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la edad de los viajeros y de la prevalencia de la discapacidad
El mercado de viajes accesibles tiene una base demográfica que continúa expandiéndose incluso cuando los ciclos de viajes más amplios fluctúan. Se proyecta que la población mundial de 60 años o más alcance los 1.4 millones para 2030 y los 2.1 millones para 2050, y se espera que la población de 80 años o más llegue a los 426 millones, ampliando así el grupo que a menudo necesita apoyo para la movilidad y servicios orientados a la comodidad durante sus viajes. La Oficina de Turismo de la ONU también afirma que 1.3 millones de personas en todo el mundo viven con una discapacidad significativa. Al mismo tiempo, solo en la Unión Europea hay 80 millones de personas con discapacidad, y más del 70 % de ellas pueden permitirse viajar, lo que demuestra que la base de clientes potenciales ya es considerable. Los datos de la AARP muestran que los adultos de 50 años o más continuaron priorizando los viajes en 2025 y 2026, lo que respalda una intención de viaje constante entre los viajeros mayores en lugar de una demanda de recuperación puntual. Un trabajo académico publicado en 2026 también vinculó el envejecimiento de la población en los países de la OCDE con un turismo receptivo más fuerte que el turismo emisor, lo que sugiere que los destinos con infraestructura accesible pueden atraer simultáneamente demanda nacional e internacional. [2] Organización Mundial de la Salud, “Envejecimiento y salud”, Organización Mundial de la Salud, who.int
Ampliación de las normativas de accesibilidad en el sector de viajes y turismo.
El mercado de viajes accesibles está pasando de esfuerzos de inclusión voluntaria a un cumplimiento basado en normas en los sistemas de transporte, alojamiento y reservas. La Ley Europea de Accesibilidad entró en vigor el 28 de junio de 2025; sin embargo, los estados miembros de la UE tienen diferentes plazos de implementación, y algunos sectores (como las terminales de autoservicio) pueden beneficiarse de períodos de transición que se extienden hasta 2030 o más allá. En Estados Unidos, la norma final del Departamento de Justicia bajo el Título II de la ADA exige que las entidades públicas cumplan con los estándares WCAG 2.1 AA, con plazos de cumplimiento para los gobiernos estatales y locales extendidos hasta abril de 2027 o abril de 2028 dependiendo del tamaño de la entidad. La IATA y la OACI también están impulsando un enfoque de viaje integral más armonizado, que eleva los estándares de servicio y hace que la implementación de la accesibilidad sea más visible en toda la cadena de aviación. A medida que se aplican estos mandatos, los operadores en el mercado de viajes accesibles se ven obligados a invertir en auditorías, actualizaciones y procedimientos operativos estándar que amplían la oferta confiable en lugar de tratar la accesibilidad como una declaración de marketing.
Filtros de reserva digitales y plataformas de viaje asistidas
El mercado de viajes accesibles ha perdido demanda en la etapa de reserva debido a que muchos viajeros no podían verificar si una habitación, ruta o instalación realmente satisfacía sus necesidades. La norma ISO 9468:2025 proporciona directrices generales para el funcionamiento de las plataformas de reserva de alojamiento en línea con el fin de mejorar la fiabilidad del servicio y la protección del consumidor, aunque no se trata principalmente de una norma específica para la accesibilidad. Expedia Group informó que en 2024 colaboró con el Gobierno francés y Acceslibre para añadir datos detallados de accesibilidad a los listados de Expedia, Hotels.com y Vrbo antes de los Juegos Paralímpicos de París, lo que demuestra cómo las plataformas convencionales están empezando a estandarizar los atributos verificados. La organización Open Doors descubrió que el 81 % de los viajeros con discapacidad en Estados Unidos utilizaron internet para sus necesidades de viaje en los dos años previos a 2024, y el 48 % lo utilizó para encontrar y reservar hoteles accesibles, lo que confirma una fuerte intención digital cuando la información es creíble. A medida que los datos se vuelven más estructurados y comparables, el mercado de viajes accesibles puede convertir más búsquedas en reservas, ya que los viajeros dedican menos esfuerzo a la verificación directa y es menos probable que abandonen el proceso de compra.
Premiumización de las experiencias de viaje inclusivas
El mercado de viajes accesibles no se limita a los viajes económicos, ya que muchos viajeros en este segmento están dispuestos a pagar más por la certeza, la comodidad y el apoyo que reducen el riesgo del viaje. La organización Open Doors estimó que 25.6 millones de viajeros estadounidenses con discapacidades realizaron 76.9 millones de viajes y gastaron casi 50 mil millones de dólares en los dos años previos a 2024, lo que demuestra que la base de gasto ya es significativa a gran escala. AARP descubrió que la intención de realizar viajes internacionales entre adultos de 50 años o más aumentó del 37 % en 2024 al 45 % en 2025, lo que respalda la demanda de itinerarios con servicios superiores entre los viajeros que a menudo valoran la calidad de la habitación, la asistencia y la fiabilidad por encima de los descuentos llamativos. Un estudio de Booking.com, publicado en marzo de 2025, reveló que solo el 51 % de los viajeros neurodivergentes sentían que el apoyo disponible satisfacía sus necesidades, lo que sugiere que el valor premium en este mercado a menudo proviene de un mejor diseño y apoyo, más que de una marca de lujo únicamente. En el mercado de viajes accesibles, los proveedores que combinan accesibilidad verificada, soporte eficaz y un mejor diseño de habitaciones o transporte están en posición de captar reservas de mayor rentabilidad sin depender de precios de mercado masivo.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costes de modernización y formación del personal. | -0.8% | Global, con mayor incidencia en Sudamérica, Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Normas y aplicación de la accesibilidad a nivel mundial inconsistentes. | -0.6% | Global, más grave fuera de Norteamérica y Europa. | Largo plazo (≥ 4 años) |
| Baja precisión de los datos y escasa confianza en los listados de accesibilidad. | -0.3% | Global | Mediano plazo (2-4 años) |
| Prestación de servicios fragmentada en las capas de reservas, tránsito y hostelería. | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costes de modernización y formación del personal.
El mercado de viajes accesibles aún enfrenta una importante barrera de costos, ya que las mejoras de accesibilidad a menudo requieren cambios estructurales en lugar de pequeñas reparaciones estéticas. HCMA determinó en enero de 2024 que lograr la certificación de accesibilidad RHFAC Gold para un prototipo de oficina requeriría aproximadamente 584,000 12 CAD (0.41 millones de USD), mientras que la mejora de un prototipo de escuela primaria y secundaria requeriría aproximadamente 1.07 millones de CAD (0.75 millones de USD). Las adaptaciones en el sector hotelero pueden resultar más costosas cuando es necesario modificar la plomería, los ascensores y la distribución de las puertas. Estos costos son aún más relevantes para los hoteles pequeños y los operadores turísticos regionales que carecen de la solidez financiera de las marcas multinacionales. Las directrices de la IATA y los constantes cambios en las normas de accesibilidad también implican la necesidad de capacitación continua para el personal de primera línea, lo que añade una carga operativa constante además del gasto de capital inicial. Debido a esta estructura de costos, la oferta en el mercado de viajes accesibles puede crecer más lentamente en los corredores con menor inversión, incluso cuando ya existe una demanda subyacente por parte de los viajeros.
Normas y aplicación de la accesibilidad a nivel mundial inconsistentes.
El mercado de viajes accesibles también se ve limitado por la marcada variación en la calidad de las normas de cumplimiento y su aplicación entre países y subsectores turísticos. Statistics Canada informó en mayo de 2025 que el 40 % de los canadienses con discapacidades o enfermedades crónicas que realizaron viajes interurbanos experimentaron barreras de accesibilidad en las terminales de transporte, incluso en un mercado con estructuras legales establecidas. La IATA ha declarado abiertamente que los viajes aéreos accesibles deben dejar atrás las normas nacionales fragmentadas y adoptar un enfoque de viaje armonizado a nivel mundial, lo que indica que la inconsistencia sigue siendo un problema operativo vigente, no resuelto. La Unión Europea ha avanzado con estándares vinculantes, pero ese nivel de claridad aún no existe en muchas otras partes del mundo. Mientras los estándares sigan siendo desiguales, el mercado de viajes accesibles continuará perdiendo viajes, ya que los viajeros no pueden tener la certeza de que el servicio accesible en una parte del viaje se corresponderá con el siguiente.
Análisis de segmento
Por tipo de servicio: El alojamiento genera ingresos, mientras que los servicios de transporte impulsan el crecimiento.
El alojamiento accesible representó el 32.63 % de la cuota de mercado de viajes accesibles en 2025, convirtiéndose en la categoría de servicio más importante, ya que el alojamiento suele ser la parte más crítica y menos sustituible de un viaje accesible. La vista previa de la encuesta de ENAT para 2025 mostró que los baños accesibles eran el principal requisito de alojamiento para el 74 % de los encuestados, y las puertas anchas eran importantes para el 67 %, lo que explica por qué los viajeros a menudo priorizan el diseño verificado de la habitación sobre otros extras del viaje. Se prevé que los Servicios de Asistencia en Aeropuertos y Tránsito crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.43 % hasta 2031, respaldados por normas de acceso más estrictas y mayores expectativas de servicio en terminales, señalización y coordinación de asistencia previa al viaje.
Una segunda característica de la combinación de servicios es la creciente importancia de la calidad de la verificación en el sector de los viajes accesibles. Las plataformas convencionales han comenzado a incorporar campos de accesibilidad más detallados. Sin embargo, los proveedores de servicios más valiosos siguen siendo aquellos que reducen la incertidumbre mediante la inspección, los datos estructurados y la asistencia personalizada durante todo el viaje. Esto es especialmente importante en el alojamiento y el transporte, donde una discrepancia entre la accesibilidad prometida y la real puede hacer que todo el itinerario sea inutilizable. Las inversiones públicas y las impulsadas por los destinos en mejoras para la accesibilidad, como las iniciativas de subsidios turísticos universales de Japón, también mejoran la base de servicios en torno a las habitaciones, los traslados y las instalaciones locales, en lugar de depender de un único punto de contacto aislado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de viajero: El predominio de los viajeros mayores coexiste con una rápida expansión en los segmentos médico y de acompañantes.
Los viajeros mayores representaron el 48.81 % del mercado de viajes accesibles en 2025, mientras que se proyecta que los viajeros que requieren asistencia médica crecerán a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.98 % hasta 2031. Los estudios de viajes de AARP de 2025 y 2026 muestran que los adultos de 50 años o más siguieron siendo viajeros activos, y la intención de realizar viajes internacionales aumentó considerablemente en 2025, lo que respalda el papel protagónico de este segmento en la formación de la demanda. Las proyecciones demográficas de la OMS refuerzan esta perspectiva, ya que el envejecimiento de la población continúa ampliando el grupo que a menudo requiere movilidad asistida, estancias orientadas a la comodidad e información de viaje más clara. Los viajes de asistencia médica están avanzando más rápidamente debido a que los viajes de recuperación coordinados, los itinerarios vinculados al tratamiento y la planificación basada en el apoyo se están convirtiendo en formatos de servicio más formalizados dentro del mercado de viajes accesibles.
Los viajeros con discapacidad siguen constituyendo un grupo de clientes importante y cada vez más visible en el mercado de viajes accesibles. Tourism Research Australia informó de 70.5 millones de viajes realizados por viajeros con necesidades de accesibilidad en 2024, lo que equivale al 22 % de los viajes nacionales, y un gasto total de 29.2 millones de dólares australianos (20.1 millones de dólares estadounidenses), lo que confirma que se trata de una población viajera habitual en los mercados desarrollados, y no de un grupo de usuarios minoritario. El estudio de Booking.com de marzo de 2025 también puso de manifiesto las necesidades insatisfechas de los viajeros neurodivergentes: el 49 % informó de dificultades para viajar y solo el 51 % consideró que el apoyo actual satisfacía sus necesidades. Esto indica que el mercado de viajes accesibles tiene margen para expandirse más allá de los productos centrados en la movilidad y hacia un apoyo más claro a los sentidos, la cognición y la comunicación.
Por canal de reservas: La innovación en accesibilidad de las OTA pone a prueba el dominio directo.
En 2025, la reserva directa acaparaba el 44.94 % de la cuota de mercado de viajes accesibles, mientras que se prevé que las agencias de viajes online crezcan a una tasa compuesta anual del 7.34 % hasta 2031. Los canales directos siguen siendo importantes porque los viajeros con necesidades complejas suelen querer hablar con el personal del hotel, los servicios de asistencia de las aerolíneas o los asesores especializados antes de confirmar un viaje. La organización Open Doors descubrió que los viajeros con discapacidad se sienten cada vez más cómodos utilizando herramientas digitales. Sin embargo, el mismo estudio también muestra por qué muchos todavía necesitan una verificación fiable antes de reservar un hotel o un servicio online. El crecimiento de las OTA está mejorando gracias a que la norma ISO 9468:2025 ofrece directrices más claras para la información de reserva estructurada, y grandes plataformas como Expedia ya han empezado a ampliar los datos de accesibilidad detallados en sus listados.
Las agencias de viajes especializadas en viajes accesibles siguen desempeñando un papel fundamental, ya que ofrecen conocimientos sobre el destino, verificación manual y asistencia durante el viaje que los procesos de reserva estándar a menudo no pueden igualar. Este papel sigue siendo valioso en el sector de los viajes accesibles, puesto que los clientes no solo adquieren disponibilidad, sino también menor riesgo y mejor coordinación. Los canales institucionales y gubernamentales también están cobrando cada vez más relevancia, dado que los programas públicos apoyan directamente la mejora de las habitaciones para personas con movilidad reducida y la infraestructura turística sin barreras. El sistema japonés de subvenciones universales al turismo es un buen ejemplo, ya que el apoyo público fortalece la oferta y, al mismo tiempo, facilita la recomendación de destinos y las reservas gestionadas por programas. Con el tiempo, es probable que el mercado de viajes accesibles recompense a los canales que combinan la facilidad digital con la validación humana, en lugar de a aquellos que se basan únicamente en la escala. [3] Ministerio de Transporte, Infraestructura Terrestre y Turismo de Japón, «Programa de Subvenciones para la Promoción del Turismo Universal, Año Fiscal 2026», MLIT, hojokin-kensaku.jp
Análisis geográfico
Europa acaparó el 34.51 % de la cuota de mercado de viajes accesibles en 2025, manteniendo su posición de liderazgo. La encuesta preliminar de ENAT para 2025 mostró una fuerte actividad de viajes de ocio en Francia, Alemania, Italia, España y el Reino Unido, incluyendo viajes internacionales frecuentes entre los encuestados, lo que respalda la consolidada demanda europea. La Ley Europea de Accesibilidad entró en plena vigencia en junio de 2025 y ha acercado el cumplimiento de la accesibilidad a la realidad cotidiana en los servicios de transporte y las interfaces digitales. Alemania también ha sido muy activa en este ámbito, y la Oficina Nacional de Turismo de Alemania dedicó su 13.º Día del Turismo Accesible en marzo de 2025 a centrarse en las obligaciones legales, las aplicaciones de IA y el sistema de certificación Reisen für Alle. Por lo tanto, Europa combina una base de usuarios preparada para viajar con uno de los entornos de cumplimiento más estructurados del mercado de viajes accesibles, lo que debería mantener el crecimiento de la oferta de calidad verificada durante el período previsto.
América del Norte sigue siendo una región amplia e importante para el mercado de viajes accesibles. Estados Unidos también está reforzando el cumplimiento digital mediante los plazos de implementación del Título II de la ADA, lo que somete a los sitios web de transporte público y a los puntos de servicio digital a un escrutinio más riguroso en materia de accesibilidad. En Canadá, Statistics Canada constató que el 40 % de los viajeros con discapacidades o enfermedades crónicas experimentaron barreras en las terminales de transporte, lo que demuestra que la magnitud de la demanda aún no se ha visto reflejada en una prestación de servicios totalmente fiable. Por lo tanto, América del Norte refleja un entorno de demanda maduro en el mercado de viajes accesibles, donde los marcos legales son sólidos, pero la coherencia del servicio aún necesita mejorar a lo largo de todo el trayecto.
Se prevé que la región de Asia-Pacífico registre la expansión más rápida en el mercado de viajes accesibles, con una tasa de crecimiento anual compuesta (TCAC) del 7.05 % hasta 2031. La OMT identificó una oportunidad de turismo accesible de 690 millones de personas en la región, respaldada por el envejecimiento de la población y el aumento de la inversión gubernamental en sistemas turísticos sin barreras. Japón es un ejemplo destacado, con el apoyo del Ministerio de Trabajo, Industria y Comercio Interior (MLIT) para el turismo universal y un proyecto piloto en la prefectura de Shizuoka en junio de 2025 por un valor de 50 millones de yenes (334 000 dólares) para el mapeo de la movilidad y mejoras de accesibilidad en la ciudad de Ito. Australia ya demuestra que los viajes accesibles operan a gran escala, con 70.5 millones de viajes y un gasto de 29 200 millones de dólares por parte de viajeros con necesidades especiales en 2024. Sudamérica, Oriente Medio y África siguen siendo regiones prometedoras, aunque menos desarrolladas, del mercado de viajes accesibles, con un gran potencial de crecimiento. Sin embargo, la inversión en infraestructura y la estandarización de la ejecución aún están por debajo de las de las regiones líderes. [4] Oficina Nacional de Turismo de Alemania, “Día del Turismo Accesible 2025”, Oficina Nacional de Turismo de Alemania, germany.travel
Panorama competitivo
El mercado de viajes accesibles está moderadamente fragmentado, con grandes grupos hoteleros, agencias de viajes online (OTA), operadores de transporte y proveedores especializados que compiten en función de sus diferentes fortalezas. Las grandes empresas consolidadas suelen abordar este sector mediante el cumplimiento normativo, la mejora de su oferta y las actualizaciones digitales, mientras que los proveedores especializados tienden a competir a través de datos verificados, conocimiento del destino y una atención personalizada. El resultado es una estructura competitiva de dos niveles en la que la escala no garantiza la confianza si las características de las habitaciones, la asistencia en los traslados o la ayuda en el aeropuerto no están verificadas de forma fiable. Esto hace que la diferenciación se centre en la credibilidad y la calidad del servicio, en lugar de únicamente en el tamaño de la marca. Por lo tanto, el mercado de viajes accesibles premia a las empresas que combinan una oferta accesible, información estructurada y una prestación de servicios fiable en todos los puntos de contacto del viaje.
Una clara estrategia provino de Expedia Group, que anunció una alianza en 2024 con el Gobierno francés y Acceslibre para incorporar datos de accesibilidad detallados en los listados de Expedia, Hotels.com y Vrbo. Esta iniciativa es importante porque fortalece la confianza en la etapa de reserva y facilita la distribución a gran escala para los viajeros que necesitan atributos de accesibilidad específicos. Una segunda estrategia provino de Accor, que anunció el avance de sus esfuerzos en materia de accesibilidad y la certificación de 380 hoteles bajo el programa Tourisme et Handicap durante el período de París 2024, demostrando cómo un grupo hotelero global vincula la accesibilidad con la calidad de su red y la credibilidad de su marca. La tercera estrategia provino de The Ascott Limited y SG Enable, que firmaron una alianza en junio de 2024 para desarrollar una guía global de inclusión de personas con discapacidad, implementar una capacitación integral sobre concienciación sobre la discapacidad para el personal de atención al cliente para 2027 y lograr que las plataformas digitales orientadas al cliente cumplan plenamente con las Pautas de Accesibilidad para el Contenido Web (WCAG) para 2028. Estas acciones demuestran que el posicionamiento competitivo en el mercado de viajes accesibles se construye cada vez más a través de pruebas operativas, en lugar de mensajes generales de inclusión.
Persiste la necesidad de competencia en varios segmentos del mercado de viajes accesibles. El apoyo a los viajeros neurodivergentes sigue estando poco desarrollado, y un estudio de Booking.com de marzo de 2025 reveló que muchos de ellos aún enfrentan dificultades y un apoyo limitado. La coordinación intermodal entre reservas, asistencia en el aeropuerto, transporte local y alojamiento también sigue siendo desigual, lo que deja margen para proveedores que puedan ofrecer una gestión de viaje más integral. El continuo impulso de la IATA por un marco de accesibilidad integral sugiere que la estandarización está mejorando, pero también demuestra que el mercado actual aún está lejos de ofrecer un servicio uniforme. A medida que los estándares se endurecen y los datos verificados se vuelven más comunes, es probable que la ventaja competitiva en el mercado de viajes accesibles se desplace hacia los operadores que puedan demostrar calidad de servicio a gran escala sin sacrificar el apoyo humano que estos viajeros aún valoran.
Líderes del sector de viajes accesibles y asistidos
Marriott International, Inc.
Hilton Worldwide Holdings Inc.
Accor SA
Delta Air Lines, Inc.
Reservas Holdings Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: El Departamento de Transporte de los Estados Unidos (DOT) estableció un plazo crucial para el cumplimiento de sus regulaciones ampliadas de accesibilidad (conocidas como la "Regla de las Sillas de Ruedas"). Para el 17 de junio de 2026, todo el personal de las aerolíneas y los contratistas que brindan asistencia física a pasajeros con discapacidades o manipulan dispositivos de movilidad debían haber completado una capacitación práctica obligatoria. Esta regla busca garantizar una asistencia segura y digna, mejorar los protocolos de transferencia y reducir drásticamente el mal manejo y los daños a las sillas de ruedas en el transporte aéreo estadounidense.
- Abril de 2026: Wheel the World se asoció con Visit Syracuse para verificar la accesibilidad de 19 organizaciones locales, generando un impacto económico estimado de 1 millón de dólares. Este programa estatal de viajes accesibles está ampliando su iniciativa Destination Verified a Buffalo, Rochester y Albany.
- Junio de 2025: La Ley Europea de Accesibilidad entró en plena aplicación a los servicios de transporte de pasajeros, exigiendo a las aerolíneas, compañías ferroviarias, operadores de ferry y autobús, y plataformas de reservas digitales de todos los Estados miembros de la UE que cumplieran con normas de accesibilidad vinculantes, lo que supone el acontecimiento normativo más importante para el turismo accesible en el período previsto.
- Marzo de 2025: Booking.com publicó una investigación preliminar sobre los desafíos que enfrentan los viajeros neurodivergentes, en la que se constató que el 49 % de este segmento experimenta dificultades al viajar y solo el 51 % considera que el apoyo disponible satisface sus necesidades, lo que indica la intención de la plataforma de desarrollar características de producto específicas para la inclusión en su inventario global de más de 28 millones de alojamientos.
Alcance del informe sobre el mercado global de viajes accesibles y asistidos
| Transporte accesible |
| Alojamiento Accesible |
| Servicios asistidos de aeropuerto y transporte público |
| Tours y actividades accesibles |
| Servicios de asistencia y apoyo en viajes |
| Viajeros mayores |
| Viajeros con discapacidad |
| Asistencia médica para viajeros |
| Viajeros acompañantes y cuidadores |
| Reserva directa |
| Agencias de viajes especializadas en accesibilidad |
| Agencias de viajes en línea (OTA) |
| Programa Institucional y Gubernamental |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Transporte accesible | |
| Alojamiento Accesible | ||
| Servicios asistidos de aeropuerto y transporte público | ||
| Tours y actividades accesibles | ||
| Servicios de asistencia y apoyo en viajes | ||
| Por tipo de viajero | Viajeros mayores | |
| Viajeros con discapacidad | ||
| Asistencia médica para viajeros | ||
| Viajeros acompañantes y cuidadores | ||
| Por canal de reserva | Reserva directa | |
| Agencias de viajes especializadas en accesibilidad | ||
| Agencias de viajes en línea (OTA) | ||
| Programa Institucional y Gubernamental | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la previsión de valor para los viajes accesibles en 2031?
Se prevé que el mercado de viajes accesibles alcance los 104.73 millones de dólares en 2031, frente a los 78.74 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 5.87% durante el período 2026-2031.
¿Qué categoría de servicio genera mayores ingresos en este sector?
El alojamiento accesible lideró el mercado con una cuota del 32.63 % en 2025, ya que el diseño de las habitaciones, los baños y las puertas siguen siendo los requisitos de viaje más importantes para muchos viajeros.
¿Qué grupo de viajeros genera la mayor demanda?
Los viajeros de la tercera edad representaron el 48.81% del mercado en 2025, gracias al envejecimiento de la población y a la continua intención de viajar entre los adultos de 50 años o más.
¿Qué vía de reserva está creciendo más rápidamente?
Se prevé que las agencias de viajes en línea crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.34 % hasta 2031, a medida que los filtros de accesibilidad, los datos de listado estructurados y los estándares de reserva más claros mejoren la usabilidad.
¿Qué región se está expandiendo más rápidamente?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.05 % hasta 2031, gracias a una amplia base turística accesible, el envejecimiento de la población y una mayor inversión gubernamental.
¿Cuál es el principal obstáculo que frena el crecimiento?
Los costes de adaptación, la inconsistencia de los estándares y la escasa coordinación entre reservas, transporte y hostelería siguen limitando la confianza y ralentizando la conversión de la demanda en viajes realizados.


