

Tamaño y cuota de mercado de la financiación de cuentas por cobrar
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.95 billones |
| Tamaño del mercado (2031) | USD 6.29 billones |
| Tasa de crecimiento (2026 - 2031) | 4.90% CAGR |
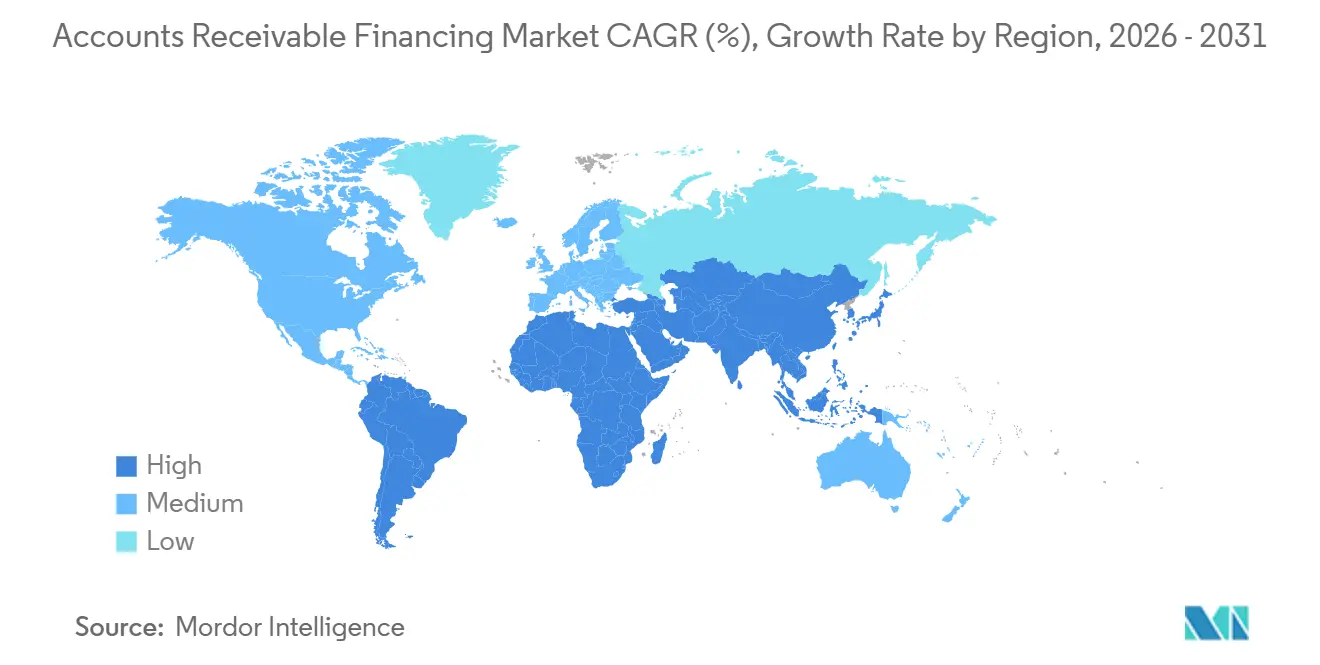
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
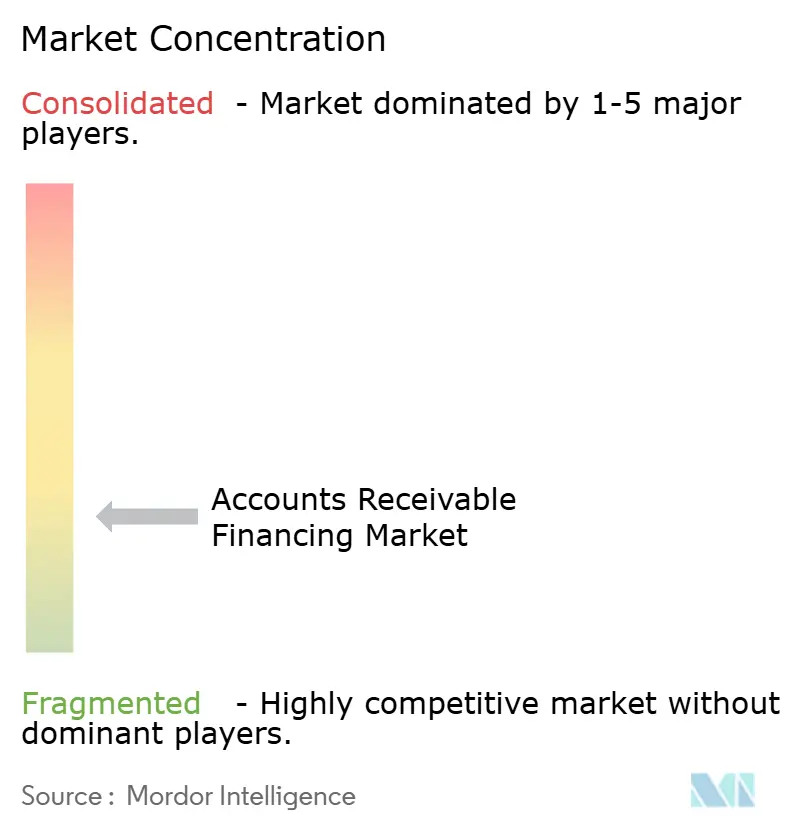
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de financiación de cuentas por cobrar realizado por Mordor Intelligence
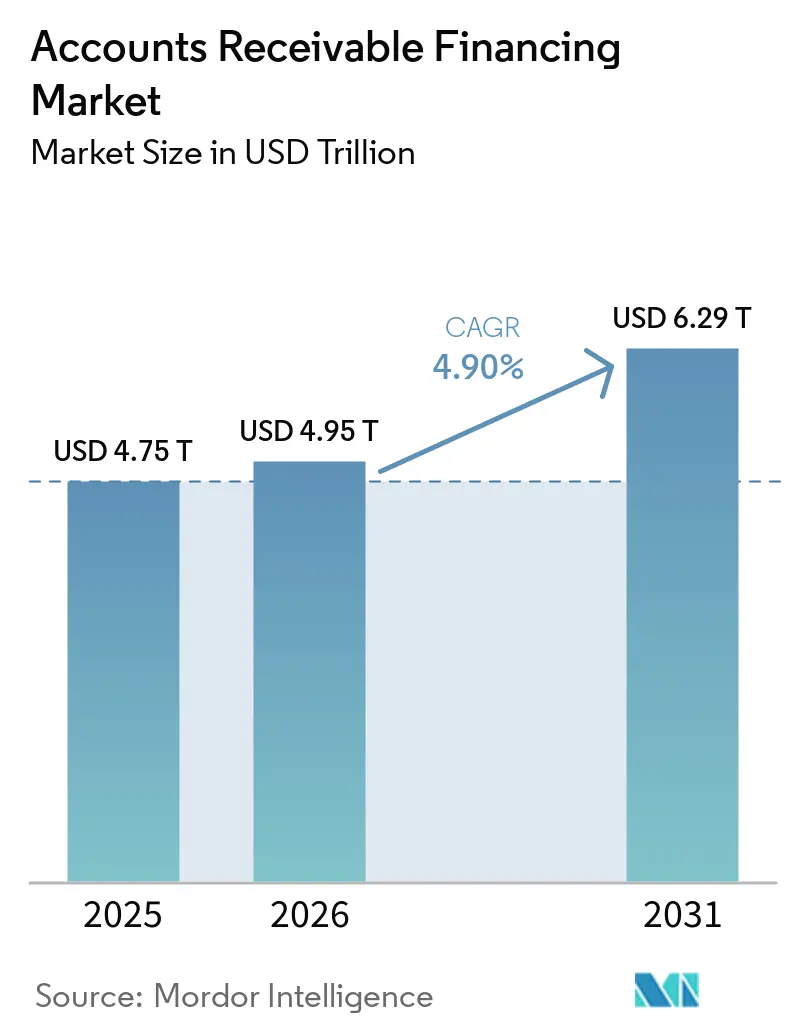
El tamaño del mercado de financiación de cuentas por cobrar se valoró en 4.75 billones de dólares en 2025 y se estima que crecerá de 4.95 billones de dólares en 2026 a 6.29 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.90 % durante el período de previsión (2026-2031).
El mercado de financiación de cuentas por cobrar se ve favorecido por ciclos de pago más largos, un acceso más restringido al crédito convencional y el uso generalizado de registros de facturas digitales. FCI informó que el volumen de operaciones de factoring a nivel mundial superó los 4 billones de euros (4.67 billones de dólares) en 2025, lo que demuestra el uso continuo de la financiación basada en cuentas por cobrar en un contexto económico cambiante. La financiación de la cadena de suministro está extendiendo los programas de financiación a los niveles inferiores de proveedores, donde la financiación formal había sido limitada anteriormente. Por lo tanto, los proveedores otorgan mayor importancia a los datos de las facturas, los registros de pago y la integración con los sistemas empresariales. Los cambios regulatorios en Europa e India también respaldan el uso formal de facturas verificadas, lo que puede reducir los costos de verificación y mejorar el acceso a la financiación.
Conclusiones clave del informe
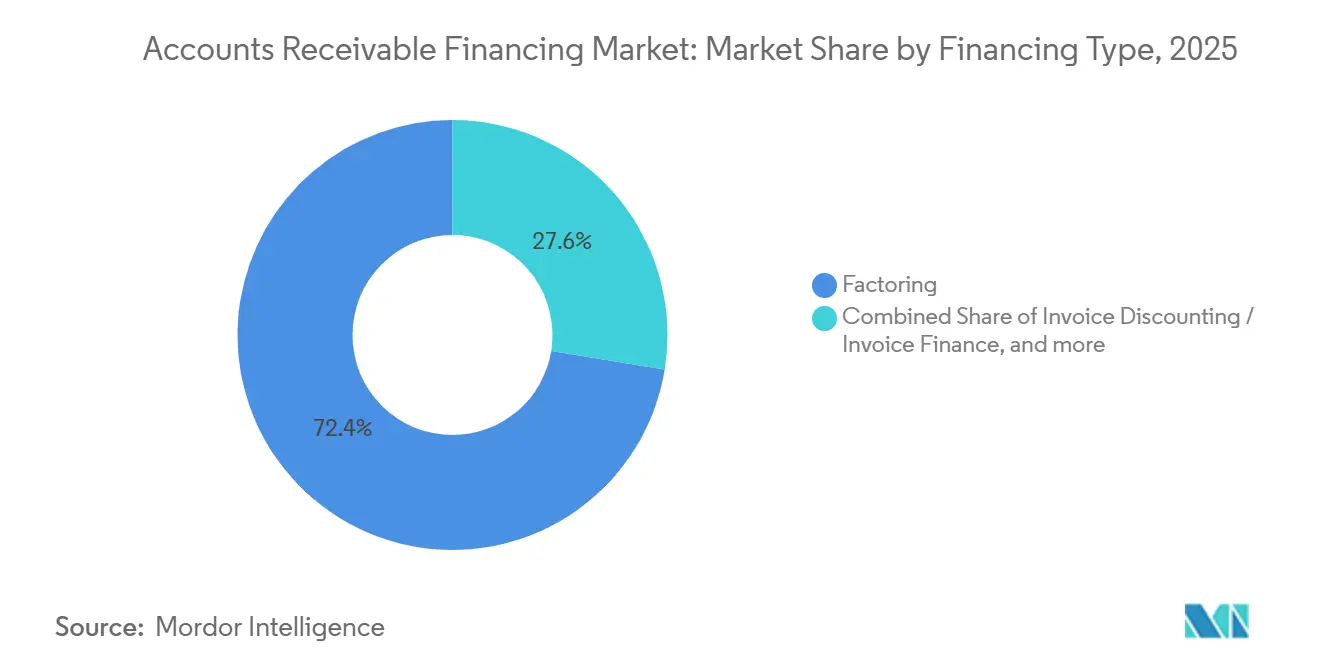
- Por tipo de financiación, el factoring acaparó el 72.43% de la cuota de mercado de financiación de cuentas por cobrar en 2025, mientras que se prevé que el descuento de facturas y la financiación de facturas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.82% hasta 2031.
- Por tipo de proveedor, los bancos acapararon el 87.69% de la cuota de mercado de financiación de cuentas por cobrar en 2025, mientras que se prevé que las instituciones financieras no bancarias crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.21% hasta 2031.
- Por tamaño de empresa, las grandes empresas acapararon el 55.37% de la cuota de mercado de financiación de cuentas por cobrar en 2025, mientras que se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta del 6.53% hasta 2031.
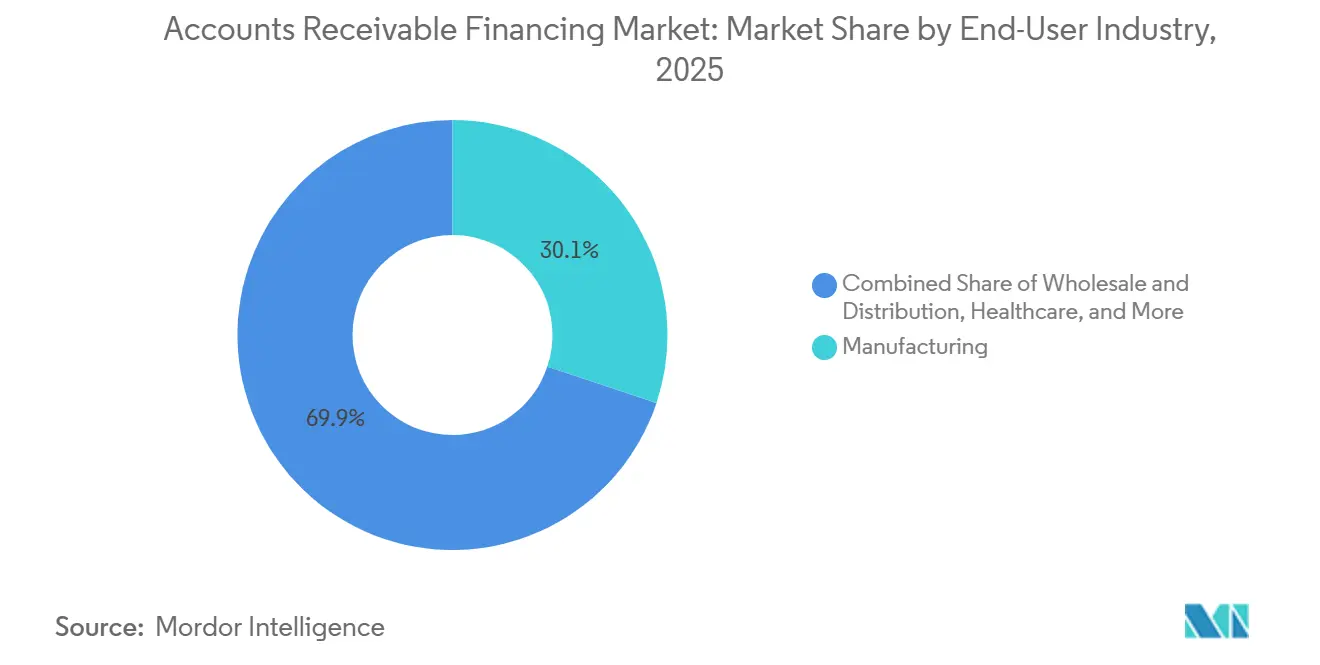
- Por sector de usuario final, el sector manufacturero acaparó el 30.12% de la cuota de mercado de financiación de cuentas por cobrar en 2025, mientras que se prevé que el comercio minorista y el comercio electrónico crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.58% hasta 2031.
- En cuanto al alcance geográfico de las transacciones, las transacciones nacionales captaron el 81.87% de la cuota de mercado de financiación de cuentas por cobrar en 2025, mientras que se prevé que las transacciones internacionales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.19% hasta 2031.
- Geográficamente, Europa acaparó el 66.32% de la cuota de mercado mundial de financiación de cuentas por cobrar en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.67% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de financiación de cuentas por cobrar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclos de pago B2B más largos aumentan la presión sobre el capital de trabajo. | + 1.3% | Global, con mayor relevancia en Europa y Norteamérica. | Corto plazo (≤ 2 años) |
| Mayor dependencia de las PYME del financiamiento de cuentas por cobrar en un contexto de crédito tradicional limitado. | + 1.1% | Asia-Pacífico, Sudamérica y Oriente Medio y África, con creciente relevancia en Norteamérica. | Mediano plazo (2-4 años) |
| Crecimiento del comercio transfronterizo y a cuenta abierta | + 0.8% | Asia-Pacífico y Europa, con repercusiones en Oriente Medio y África y Sudamérica. | Mediano plazo (2-4 años) |
| Adopción de financiación de la cadena de suministro para la liquidez de los proveedores | + 0.5% | América del Norte y Europa, con avances iniciales en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Integración digital de datos de facturación, pago y negocios. | + 0.7% | Global, con rápida adopción en Asia-Pacífico y Sudamérica. | Corto plazo (≤ 2 años) |
| Demanda de financiación flexible a corto plazo no dilutiva. | + 0.4% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la presión sobre el capital circulante debido a ciclos de pago B2B más largos.
Los plazos de pago más largos en la fabricación, el comercio minorista y la logística están aumentando la necesidad de financiación de cuentas por cobrar. Los proveedores que esperan 60, 90 o 120 días para recibir el pago pueden enfrentarse a una brecha de financiación que las líneas de crédito rotatorias no siempre cubren de manera eficiente. Esta necesidad de financiación es una fuente clave de demanda en el mercado de financiación de cuentas por cobrar. Citi afirmó en su informe de financiación de la cadena de suministro de 2026 que la IA se está utilizando para automatizar la evaluación crediticia de las PYME porque las revisiones tradicionales pueden ser costosas para las transacciones de pequeños proveedores [1] Citi, “Supply Chain Financing 2026”, Citi Global Insights, citigroup.com. Alemania registró un volumen de factoring de 423.5 millones de euros (494.7 millones de dólares) en 2025, un aumento del 6.2%, mientras que el PIB del país creció un 0.2% en el mismo año. Este contraste muestra por qué las cuentas por cobrar verificadas pueden volverse más importantes cuando las empresas se enfrentan a condiciones de crédito bancario más estrictas.
Creciente dependencia de las PYME del financiamiento de cuentas por cobrar en un contexto de acceso limitado al crédito tradicional.
Las PYME a menudo están desatendidas porque los programas de financiamiento de la cadena de suministro tienden a centrarse en los proveedores más grandes. La Cámara de Comercio Internacional señaló que las empresas más pequeñas pueden enfrentar requisitos de garantía, historial crediticio y relaciones que limitan el acceso a productos de capital de trabajo convencionales [2] Cámara de Comercio Internacional, “Por qué las PYME son el eslabón perdido en el financiamiento de la cadena de suministro”, ICC Academy, academy.iccwbo.org. Esta brecha crea un claro problema de acceso dentro del mercado de financiamiento de cuentas por cobrar. La plataforma TReDS de la India superó los 2 lakh crore de INR (USD 23.4 mil millones) en financiamiento de facturas para junio de 2025, lo que indicó un canal formal más grande para el descuento de facturas. La enmienda de 2026 al Desarrollo de las MIPYME requirió que las Empresas del Sector Público Central canalizaran los pagos de facturas de las MIPYME a través de plataformas TReDS autorizadas por el RBI. Esta dirección política puede reducir la brecha de financiamiento para los proveedores más pequeños y puede hacer que las cuentas por cobrar verificadas sean más utilizables para los prestamistas.
La expansión del comercio transfronterizo y a cuenta abierta incrementa las necesidades de financiación de las cuentas por cobrar.
El comercio a cuenta abierta deja a los exportadores expuestos directamente al riesgo de pago del comprador extranjero después del envío de las mercancías. El factoring y el descuento de facturas pueden ayudar a los exportadores a convertir estas cuentas por cobrar en capital de trabajo mientras gestionan parte de ese riesgo. FCI informó un crecimiento del factoring del 8.7 % en Oriente Medio y del 8.2 % en Sudamérica en 2025 [3] FCI publica estadísticas de la industria mundial de 2025 a medida que el mercado global de factoring supera los 4 billones de euros - Business Money . Trafigura completó una línea de descuento de cuentas por cobrar sindicada de 1 millones de dólares en enero de 2025, utilizando un seguro de crédito para respaldar su tratamiento de capital. Los programas transfronterizos aún requieren un tratamiento cuidadoso de la prioridad de asignación y las reglas de ejecución en las distintas jurisdicciones.
Integración digital de datos de facturación, pagos y negocios para acelerar la financiación de cuentas por cobrar.
Los datos en tiempo real sobre facturas, logística y pagos pueden mejorar la velocidad y la calidad de la evaluación de riesgos de las cuentas por cobrar. Los proveedores pueden utilizar estos datos para revisar el comportamiento de los pagos e identificar señales de dilución antes de que las facturas se conviertan en pérdidas crediticias. Esta capacidad está cambiando la forma en que los proveedores prestan servicios al mercado de financiación de cuentas por cobrar. SAP Taulia facilitó más de 50 millones de dólares en financiación de la cadena de suministro en 2025, un aumento interanual del 26 %, y registró más de 1.2 billones de dólares en volumen de transacciones anuales [4] SAP Taulia, “Más de 50 millones de dólares en financiación facilitada a través de la plataforma en 2025”, SAP Taulia, taulia.com . El registro RADIAN de Colombia registró 540,692 facturas registradas por un valor de 15.3 billones de pesos colombianos (4.9 millones de dólares) y 526,980 facturas endosadas por un valor de 15.0 billones de pesos colombianos (4.8 millones de dólares) en 2026. El mercado de financiamiento de cuentas por cobrar puede beneficiarse cuando los registros de facturas se estandarizan y se vuelven más fáciles de verificar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Concentración del crédito del comprador y riesgo de impago | -0.3% | De alcance global, con mayor relevancia en las economías en desarrollo y los segmentos de mercado medio. | Corto plazo (≤ 2 años) |
| Riesgo de fraude, dilución y disputas en las facturas | -0.2% | Global, concentrada en nuevos mercados y segmentos de incorporación digital. | Corto plazo (≤ 2 años) |
| Diferencias en las leyes de asignación, prioridad y ejecución | -0.1% | Transacciones transfronterizas, particularmente en Asia-Pacífico, Oriente Medio y África, y Sudamérica. | Largo plazo (≥ 4 años) |
| Complejidad de la integración de plataformas con sistemas ERP heredados | -0.1% | A nivel mundial, especialmente en los segmentos de mercado medio y pymes. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La concentración del crédito al comprador y el riesgo de impago limitan la capacidad de financiación y los tipos de interés de los anticipos.
Una cartera de cuentas por cobrar puede ser difícil de financiar cuando uno o pocos compradores representan la mayor parte de su valor. Las políticas de crédito de los proveedores suelen aplicar límites de concentración, incluso cuando el vendedor tiene un historial operativo sólido. Este problema es particularmente relevante para los proveedores pymes que dependen de un único cliente importante del sector minorista o automotriz. Moody's afirmó que las contrapartes fraudulentas pueden aumentar los días de cobro pendientes mediante facturas impagas, lo que puede combinar el riesgo de concentración y el de fraude. Los bancos también tienen incentivos para aplicar límites conservadores a las carteras concentradas en virtud de los requisitos de adecuación de capital.
Fraude en facturas, dilución y riesgo de disputas: aumento de la exposición a pérdidas crediticias.
El fraude en las facturas puede incluir doble financiación, prefacturación y cuentas por cobrar ficticias que no reflejan una venta real. Estas prácticas pueden generar pérdidas incluso después de que se haya adelantado la financiación y pueden ser difíciles de identificar en una nueva relación comercial. La Asociación Internacional de Factoring informó que el 99.8 % de los proveedores en un estudio plurianual experimentaron al menos un evento de dilución, incluyendo déficits causados por devoluciones, descuentos o disputas de facturación. La dilución puede reducir los cobros incluso cuando el comprador no incurre formalmente en mora. Por lo tanto, los proveedores necesitan controles de fraude, registros de facturación fiables y precios de reserva que reflejen las disputas y otros riesgos de cobro.
Análisis de segmento
Por tipo de financiación: El factoring lidera el volumen, mientras que el descuento de facturas crece más rápido.
El factoring representó el 72.43% del mercado de financiación de cuentas por cobrar en 2025. Esta posición refleja su modelo operativo consolidado y su capacidad para combinar liquidez, apoyo a la gestión de cobros y transferencia del riesgo crediticio para los proveedores. El factoring sin recurso sigue siendo relevante cuando los vendedores buscan protección frente al impago del comprador. Además, proporciona un proceso para gestionar las cuentas por cobrar tras la emisión de una factura. Esto puede resultar útil cuando los proveedores más pequeños no disponen de capacidad interna de gestión de cobros. La actividad de factoring y confirmación en España alcanzó los 270.0 millones de euros (292.0 millones de dólares) en 2025, mientras que la confirmación alcanzó la cifra récord de 142.0 millones de euros (153.0 millones de dólares). Este uso de cuentas por pagar confirmadas por el comprador demuestra cómo los programas de cuentas por cobrar y por pagar pueden integrarse en las operaciones de pago habituales. La magnitud de la confirmación también evidencia la importancia de la participación del comprador en los modelos de financiación. Proporciona a los proveedores mayor claridad sobre cuándo se puede pagar una factura aprobada. Por lo tanto, el factoring sigue siendo fundamental cuando se requiere liquidez y administración de cuentas por cobrar de forma conjunta.
Se prevé que el descuento y la financiación de facturas crezcan a una tasa compuesta anual del 6.82 % hasta 2031. Las empresas medianas y grandes utilizan este producto cuando desean financiación confidencial y mantener el control de las relaciones con sus clientes. Este sistema permite a las empresas conservar su proceso habitual de cobro. Los requisitos de facturación electrónica y las conexiones de interfaz de programación de aplicaciones (API) reducen la carga documental asociada a este modelo, lo que facilita el proceso para las empresas con flujos de facturación regulares. Las grandes corporaciones también utilizan la titulización de cuentas por cobrar para acceder a financiación a través de estructuras del mercado de capitales. Estas estructuras se pueden utilizar cuando una cartera tiene la escala suficiente y un rendimiento documentado. Por lo tanto, el mercado de financiación de cuentas por cobrar satisface tanto las necesidades tradicionales de factoring como las de los modelos de financiación basados en datos. La diferencia entre ambos enfoques suele depender del nivel de control y servicio que desee el vendedor.
Por tipo de proveedor de financiación: los bancos mantienen el volumen mientras que las instituciones financieras no bancarias amplían el acceso.
En 2025, los bancos controlaban el 87.69 % del mercado de financiación de cuentas por cobrar. Su posición se sustenta en menores costes de financiación, capacidad de balance y relaciones de tesorería consolidadas con grandes clientes corporativos. Los programas de financiación de la cadena de suministro liderados por bancos también pueden utilizar la solvencia crediticia de los compradores ancla para respaldar la financiación de los proveedores. Este enfoque permite a los proveedores acceder a financiación vinculada a un comprador con el que ya trabajan. Los bancos también pueden combinar productos de cuentas por cobrar con relaciones más amplias de gestión de efectivo. JPMorgan Chase lanzó su Acelerador de Capital de Trabajo en mayo de 2026 para integrar el descuento dinámico, la financiación de la cadena de suministro y la financiación de cuentas por cobrar en una única interfaz. Este producto ilustra cómo los grandes bancos utilizan sistemas digitales para mantener su posición en la financiación del capital de trabajo. Asimismo, refleja la necesidad de una experiencia de usuario más sencilla en productos de financiación estrechamente relacionados. Los proveedores con relaciones consolidadas con sus clientes están adaptando dichas relaciones a flujos de trabajo digitales.
Se prevé que las instituciones financieras no bancarias crezcan a una tasa compuesta anual del 8.21 % hasta 2031. Sus modelos operativos pueden adaptarse a transacciones más pequeñas y a la actividad transfronteriza, donde la suscripción automatizada reduce los costos de procesamiento. Pueden centrarse en tipos de transacciones que no se ajustan a los procesos bancarios estándar. Su capacidad de financiación también puede complementarse con inversores institucionales. Wayflyer y Fortress Investment Group anunciaron un acuerdo de flujo de fondos a tres años por valor de 1.500 millones de dólares en julio de 2026, elevando la capacidad total de la plataforma de Wayflyer a 4.500 millones de dólares. El acuerdo demuestra cómo una plataforma puede financiar los activos originados mediante un acuerdo de capital específico. Las normas de capital también pueden incentivar a los bancos a originar activos para su distribución en lugar de retener todas las cuentas por cobrar en sus propios balances. Esto favorece un mayor protagonismo de las instituciones financieras no bancarias en el mercado de financiación de cuentas por cobrar. También puede ampliar la gama de proveedores disponibles para las pequeñas empresas.
Por tamaño de empresa: las grandes empresas representan un mayor volumen, mientras que las PYMES ganan acceso.
Las grandes empresas representaron el 55.37 % del volumen total de transacciones en 2025. Suelen generar mayores volúmenes de facturación y mantienen relaciones de tesorería consolidadas con los bancos, lo que les permite acceder a financiación de la cadena de suministro a costes comparativamente más bajos. Sus relaciones consolidadas con los compradores también permiten que los programas de financiación se extiendan a través de amplias redes de proveedores. Además, las grandes empresas generalmente cuentan con la infraestructura tecnológica necesaria para integrar los datos de compras, facturación y pagos, lo que facilita la implementación eficiente de soluciones de pago anticipado y descuentos dinámicos. SAP Taulia registró un volumen anual de transacciones de 1.2 billones de dólares en su plataforma, lo que pone de manifiesto la magnitud de la actividad transaccional que respaldan los programas de compra de las empresas y sus redes de proveedores. En consecuencia, los programas de las grandes empresas siguen siendo una fuente importante de volumen de transacciones en el mercado de financiación de la cadena de suministro.
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.53 % hasta 2031. Las plataformas digitales y las intervenciones políticas están abriendo canales que históricamente favorecían a los grandes proveedores. Estos mecanismos pueden reducir el esfuerzo necesario para presentar y verificar una factura. También pueden proporcionar a los proveedores un registro más estandarizado para la evaluación crediticia. El Estudio Económico de la India 2025-26 destacó 8.1 billones de rupias (95.3 millones de dólares) en cuentas por cobrar de las micro, pequeñas y medianas empresas (mipymes) con retraso. La Cámara de Comercio Internacional (CCI) señaló que las pymes representan casi el 90 % de las empresas globales, pero siguen estando desproporcionadamente desatendidas en la financiación de la cadena de suministro. Esta desconexión explica por qué los retrasos en los pagos pueden tener un impacto desproporcionado en las empresas más pequeñas. Los proveedores que simplifican la incorporación y utilizan datos alternativos pueden abordar una gran parte del mercado de financiación de cuentas por cobrar que aún está desatendido. El resultado puede ser un mayor acceso sin modificar la necesidad subyacente de controles crediticios prudentes.
Por sector de usuario final: La industria manufacturera genera demanda, mientras que el comercio minorista y el comercio electrónico avanzan más rápido.
La manufactura representó el 30.12 % del volumen total en 2025. Los ciclos de producción prolongados, los requisitos de inventario y los acuerdos de pago escalonados pueden generar déficits recurrentes de capital de trabajo en toda la cadena de suministro. La financiación de cuentas por cobrar permite a los proveedores acceder a liquidez entre el envío y el pago del cliente, lo que ayuda a reducir el impacto de los períodos de cobro prolongados. El sector también cuenta con amplias relaciones entre grandes fabricantes y proveedores de componentes más pequeños, lo que hace que los programas de financiación respaldados por el comprador sean efectivos en múltiples niveles de proveedores. El comercio mayorista y la distribución también siguen siendo segmentos importantes, ya que la alta frecuencia de facturación y las relaciones establecidas entre comprador y vendedor son idóneas para el factoring y otras soluciones de financiación de cuentas por cobrar. Los ciclos de ventas regulares pueden generar carteras de cuentas por cobrar predecibles que son más fáciles de monitorear, evaluar y financiar.
Se prevé que el comercio minorista y el comercio electrónico crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.58 % hasta 2031. Los vendedores en plataformas de comercio electrónico suelen necesitar financiación que se adapte a la rapidez en la gestión de pedidos y a ciclos operativos más cortos. Un producto de financiación puede requerir una respuesta ágil ante las fluctuaciones del volumen de ventas en la plataforma. Esta necesidad difiere de la financiación vinculada a plazos de producción más largos. El sector sanitario requiere una evaluación de riesgos más especializada, ya que los plazos de reembolso de las aseguradoras y las posibles disputas pueden afectar al cobro de facturas. El transporte y la logística también pueden requerir una evaluación específica del sector, puesto que la documentación operativa determina si una factura es financiable. Las cuentas por cobrar de TI y telecomunicaciones pueden conllevar un mayor riesgo de fraude y dilución, lo que exige una verificación más rigurosa por parte de los prestamistas. Estos patrones operativos tan distintos implican que un único enfoque de evaluación de riesgos puede no ser adecuado para todas las categorías de usuarios finales. Los proveedores deben alinear la revisión de facturas y los controles de riesgo con el proceso de pago correspondiente.
Por ámbito geográfico de la transacción: las transacciones nacionales siguen siendo de mayor envergadura, mientras que la actividad transfronteriza crece.
En 2025, las transacciones nacionales representaron el 81.87 % del volumen de financiación de cuentas por cobrar. Una única jurisdicción legal puede simplificar la cesión de créditos, la ejecución de deudores y los estándares de datos. Esto puede reducir el trabajo necesario para establecer un programa y supervisar los cobros. También puede brindar a los proveedores una visión más clara de las normas aplicables en caso de disputa. El volumen de factoring nacional en Alemania alcanzó los 423.5 millones de euros (457.4 millones de dólares) en 2025, y su ratio de factoring respecto al PIB fue del 9.5 %. Esta cifra se mantuvo por debajo de la penetración registrada en Bélgica y Portugal. Esto sugiere que los mercados nacionales maduros aún tienen margen para un mayor uso del factoring. Por lo tanto, los programas nacionales pueden conservar espacio para expandirse sin depender del comercio transfronterizo. Su ventaja práctica reside en la relativa simplicidad de operar dentro de un único sistema legal.
Se prevé que las transacciones internacionales crezcan a una tasa compuesta anual del 7.19 % hasta 2031. Las exportaciones a cuenta abierta, los acuerdos comerciales regionales y los modelos fintech transfronterizos están incrementando la necesidad de financiación de cuentas por cobrar más allá de las fronteras nacionales. Los exportadores pueden necesitar financiación antes de que un comprador extranjero complete el pago. El proveedor debe entonces considerar la solvencia del comprador y las condiciones legales en los distintos países. Deutsche Bank y Korea Trade Insurance Corporation formalizaron una línea de descuento de facturas de 20 millones de dólares para Posco International Singapore en marzo de 2025. Esta línea demostró cómo el seguro de crédito comercial puede contribuir a la financiación de facturas transfronterizas. El seguro puede reducir parte del riesgo para el comprador cuando la estructura lo permite. Las diferencias legales en la prioridad de cesión y la ejecución pueden alargar el tiempo y aumentar el coste necesarios para establecer programas internacionales. Por lo tanto, el crecimiento transfronterizo dependerá tanto de la demanda comercial como de estructuras de riesgo viables.
Análisis geográfico
Europa representó el 66.32% del total regional en 2025. FCI informó un volumen de operaciones de factoring europeo de 2,658.0 millones de euros (2,870.6 millones de dólares) en 2025, con Francia y Alemania contribuyendo cada una con más de 400.0 millones de euros (432.0 millones de dólares). Las normas de aplazamiento de pagos y las leyes que restringen las prohibiciones de cesión han apoyado el uso del factoring en muchos mercados europeos. El crecimiento del factoring en Alemania del 6.3% en 2025, en comparación con un crecimiento del PIB del 0.2%, reflejó la continua demanda de financiación de cuentas por cobrar. El mercado de factoring de Rumania superó los 10.5 millones de euros (11.3 millones de dólares) en 2025, mientras que el volumen de confirmaciones de España alcanzó los 142.0 millones de euros (153.4 millones de dólares).
Se prevé que Asia-Pacífico registre la tasa de crecimiento anual compuesto (CAGR) regional más rápida, del 6.67%, hasta 2031. Los datos de FCI situaron el volumen regional de factoring en 995.0 millones de euros (1,074.6 millones de dólares) en 2025, un 3.2% más, y China representó 713.0 millones de euros (770.0 millones de dólares) del total regional. Singapur registró un crecimiento del 15.9% como centro de financiación del comercio. La Directiva Maestra TReDS de la India entró en vigor el 23 de junio de 2026 y eliminó la fricción de la debida diligencia obligatoria para los vendedores de PYMES. La directiva también permitió la cobertura de garantía de crédito para los financiadores y estableció requisitos de patrimonio neto para los operadores de plataformas.
América del Norte y del Sur representaron casi el 8% del volumen global de factoring en 2025. Estados Unidos registró un crecimiento del 35.5% en el volumen de factoring, mientras que América del Sur creció un 8.2% hasta alcanzar los 165.0 millones de euros (178.2 millones de dólares). Brasil creció un 22.2% y Perú un 13.1%, impulsados por la infraestructura de facturación electrónica. Kettera Financial Solutions obtuvo una línea de crédito de 50 millones de dólares en abril de 2026 para respaldar la financiación de pymes con garantía de cuentas por cobrar en México. Oriente Medio y África registraron un crecimiento del 8.7% y del 2.2%, respectivamente, en 2025, con los Emiratos Árabes Unidos como centro regional.
Panorama competitivo
El mercado de financiación de cuentas por cobrar está fragmentado, y los principales bancos se centran principalmente en programas de financiación para grandes empresas y cadenas de suministro. La dinámica competitiva varía entre grandes corporaciones, pymes y transacciones transfronterizas. BNP Paribas, HSBC, JPMorgan Chase, Citigroup y Barclays compiten por contratos de financiación que requieren una sólida capacidad de balance, liquidez y amplias redes transfronterizas. Deutsche Factoring Bank y Bibby Financial Services se enfocan en segmentos selectos de medianas empresas y pymes, ofreciendo capacidades especializadas de financiación y gestión de cuentas por cobrar. Los segmentos de pymes y transfronterizos siguen estando más fragmentados, sin que ningún proveedor mantenga una ventaja de cuota de mercado estructural consistente. Cada vez más, las capacidades de las plataformas digitales, la velocidad de procesamiento de transacciones, la conectividad de datos y la evaluación crediticia automatizada se están convirtiendo en importantes factores diferenciadores, junto con la cobertura de relaciones tradicional.
JPMorgan Chase lanzó el Acelerador de Capital de Trabajo en mayo de 2026, que combina el descuento dinámico, la financiación de la cadena de suministro y la financiación de cuentas por cobrar en una sola interfaz. HSBC amplió TradeCash en Singapur y los Emiratos Árabes Unidos en 2026 para satisfacer las necesidades de financiación del comercio digital. SAP Taulia lanzó el primer vehículo de propósito especial para la financiación de la cadena de suministro en Italia en noviembre de 2025, operando bajo las normas locales de titulización. Estas iniciativas demuestran que los bancos y las plataformas están respondiendo a la demanda de una implementación más rápida y flujos de trabajo digitales más directos. También demuestran que las estructuras de cumplimiento pueden influir en la capacidad de las plataformas no bancarias para expandirse en programas nacionales.
Persisten oportunidades potenciales en las cuentas por cobrar de las PYME en Asia-Pacífico y Latinoamérica, así como en las transacciones transfronterizas de salud y comercio electrónico. Estas áreas pueden requerir documentación especializada y métodos de evaluación crediticia que las plataformas generales quizás no ofrezcan. Los proveedores están invirtiendo en registros de facturas, controles de fraude y análisis que identifican la dilución antes de otorgar los fondos. Los datos de financiación y transacciones de SAP Taulia para 2025 demuestran el potencial de escala cuando la financiación de cuentas por cobrar se integra en los sistemas empresariales. El mercado de financiación de cuentas por cobrar seguirá dependiendo de la capacidad de combinar datos fiables, controles de crédito y capacidad de financiación práctica.
Líderes del sector en financiación de cuentas por cobrar
Servicios Financieros Bibby Limitada
Corporación eCapital
PrimeRevenue, Inc.
Taulia Inc.
Triunfo financiero, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: La Ley de Desarrollo de las MIPYME (Enmienda) de la India de 2026, que recibió la aprobación presidencial el 13 de agosto de 2026, dispuso que todas las empresas del sector público central canalizaran la liquidación de facturas de las MIPYME a través de plataformas TReDS autorizadas por el RBI e introdujo plazos más estrictos para la resolución de disputas y poderes de ejecución, creando una formalización obligatoria del descuento de cuentas por cobrar para el sector de las MIPYME de la India, que cuenta con más de 63 millones de empresas.
- Julio de 2026: Wayflyer y Fortress Investment Group anunciaron un acuerdo de flujo a futuro de 3 años por USD 1.5 millones, en virtud del cual Fortress comprará activos originados en la plataforma de Wayflyer, aumentando la capacidad total de la plataforma a USD 4.5 millones durante los siguientes 24 meses.
- Mayo de 2026: JPMorgan Chase lanzó el Acelerador de Capital de Trabajo, una plataforma digital unificada que consolida el descuento dinámico, la financiación de la cadena de suministro y la financiación de cuentas por cobrar bajo una única interfaz, dirigida a los equipos de tesorería que buscan una solución integrada de capital de trabajo.
- Noviembre de 2025: SAP Taulia lanzó el primer vehículo de propósito especial para la financiación de la cadena de suministro de Italia, registrado en el Banco de Italia bajo la ley local de titulización, lo que permite realizar transacciones nacionales de financiación de la cadena de suministro.
Alcance del informe del mercado global de financiación de cuentas por cobrar
| Factorización |
| Descuento de facturas/Financiación de facturas |
| Otras opciones de financiación de cuentas por cobrar del vendedor |
| Bancos |
| Instituciones financieras no bancarias |
| Pequeñas y medianas empresas (pymes) |
| Grandes empresas |
| Manufactura |
| Mayorista y Distribución |
| Comercio minorista y comercio electrónico |
| Sector Sanitario |
| Tecnología de la información y telecomunicaciones |
| Transporte y Logística |
| Otros sectores de usuarios finales (construcción e ingeniería, hostelería y turismo, agricultura, etc.) |
| Nacional |
| Internacional (Transfronterizo) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de financiamiento | Factorización | |
| Descuento de facturas/Financiación de facturas | ||
| Otras opciones de financiación de cuentas por cobrar del vendedor | ||
| Por tipo de proveedor de financiación | Bancos | |
| Instituciones financieras no bancarias | ||
| Por tamaño de empresa | Pequeñas y medianas empresas (pymes) | |
| Grandes empresas | ||
| Por industria del usuario final | Manufactura | |
| Mayorista y Distribución | ||
| Comercio minorista y comercio electrónico | ||
| Sector Sanitario | ||
| Tecnología de la información y telecomunicaciones | ||
| Transporte y Logística | ||
| Otros sectores de usuarios finales (construcción e ingeniería, hostelería y turismo, agricultura, etc.) | ||
| Por ámbito geográfico de la transacción | Nacional | |
| Internacional (Transfronterizo) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué es el financiamiento de cuentas por cobrar?
La financiación de cuentas por cobrar permite a las empresas acceder a efectivo a cambio de facturas impagadas. Incluye el factoring, el descuento de facturas y otras estructuras similares. Este enfoque puede ayudar a alinear la financiación con el periodo entre la venta y el pago del cliente.
¿Qué tamaño tiene el mercado de financiación de cuentas por cobrar?
Se estima que el mercado de financiación de cuentas por cobrar alcanzará los 4.95 billones de dólares en 2026 y se prevé que llegue a los 6.29 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.9 %. Esta previsión refleja la demanda de financiación de capital circulante, datos de facturas verificados y un mayor acceso a plataformas.
¿Qué tipo de financiación tiene la mayor cuota de mercado?
El factoring representó el 72.43 % del volumen total en 2025, ya que proporciona liquidez, apoyo en la gestión de cobros y transferencia del riesgo crediticio. Sigue siendo útil cuando un proveedor necesita apoyo operativo, además de financiación contra una factura.
¿Por qué las pymes están adoptando la financiación mediante cuentas por cobrar?
Las pymes suelen tener un acceso limitado al crédito convencional y plazos de pago más largos por parte de sus clientes. Las plataformas digitales y los programas tipo TReDS pueden ampliar su acceso a la financiación mediante facturas verificadas. Estos canales pueden reducir las barreras que históricamente han favorecido a los grandes proveedores.
¿Qué sector de usuarios finales está creciendo más rápido?
Se prevé que el comercio minorista y electrónico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.58 % hasta 2031, impulsado por la financiación para vendedores a través de plataformas de comercio electrónico y ciclos operativos rápidos. Los vendedores en estos canales pueden necesitar financiación que se ajuste a los cambios en la actividad de pedidos y logística.
¿Qué riesgos deben gestionar los proveedores?
Entre los principales riesgos se incluyen la concentración de compradores, el fraude en las facturas, las disputas de facturación y la dilución. Es fundamental contar con controles rigurosos de verificación y cobro de facturas para limitar las pérdidas. Los proveedores también deben tener en cuenta los aspectos legales y operativos de cada transacción.


