

Tamaño y participación del mercado del acetaldehído
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | 1.25 millones de toneladas |
| Volumen de mercado (2031) | 1.44 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.91% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del acetaldehído por Mordor Intelligence
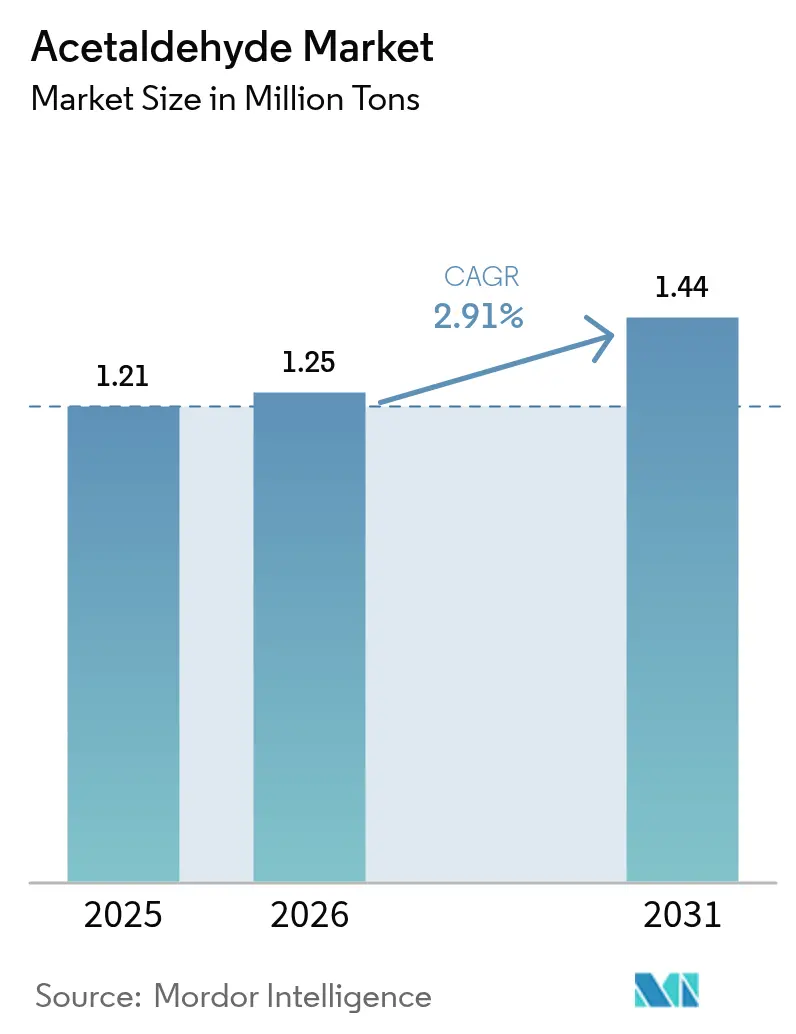
Se proyecta que el tamaño del mercado de acetaldehído se expandirá de 1.21 millones de toneladas en 2025 y 1.25 millones de toneladas en 2026 a 1.44 millones de toneladas para 2031, registrando una CAGR de 2.91% entre 2026 y 2031. Las rutas de bioetanol están escalando a medida que los productores buscan emisiones de ciclo de vida cercanas a 0.75 kg de CO₂ por kg, muy por debajo de la intensidad de 5.7 kg de las rutas fósiles. Las unidades tradicionales de proceso Wacker enfrentan presión de margen porque los precios del etileno fluctúan con los líquidos de crudo y gas, mientras que la catálisis de óxido de paladio para la oxidación directa de etano ofrece una alternativa futura de bajo gasto de capital. Downstream, los ésteres de acetato y el pentaeritritol ganan terreno a medida que las regulaciones de bajo COV se endurecen en recubrimientos y adhesivos. Las curvas de costos regionales se están fragmentando: Asia-Pacífico mantiene el liderazgo de escala, pero América del Norte captura el crecimiento más rápido gracias a la abundancia de etano e incentivos de políticas como la Ley de Reducción de la Inflación.
Conclusiones clave del informe
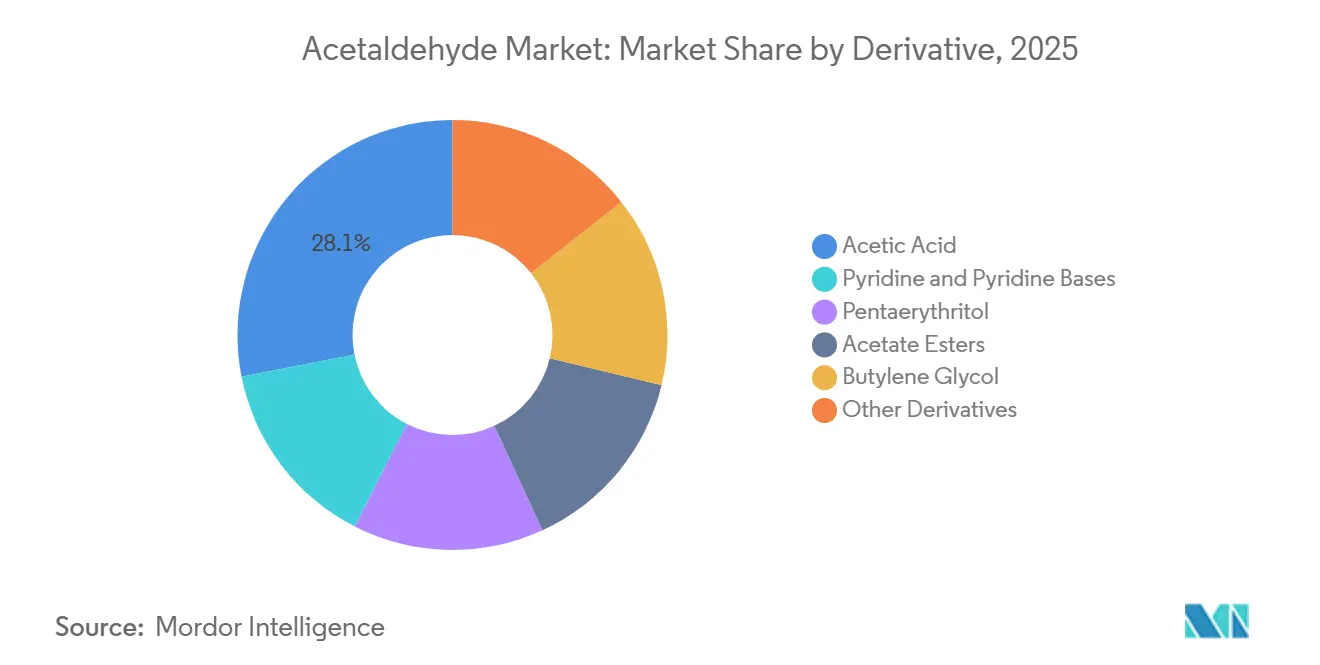
- Por derivado, el ácido acético lideró con el 28.12% de la participación de mercado de acetaldehído en 2025, mientras que se proyecta que la piridina y las bases de piridina se expandirán a una CAGR del 3.78% hasta 2031.
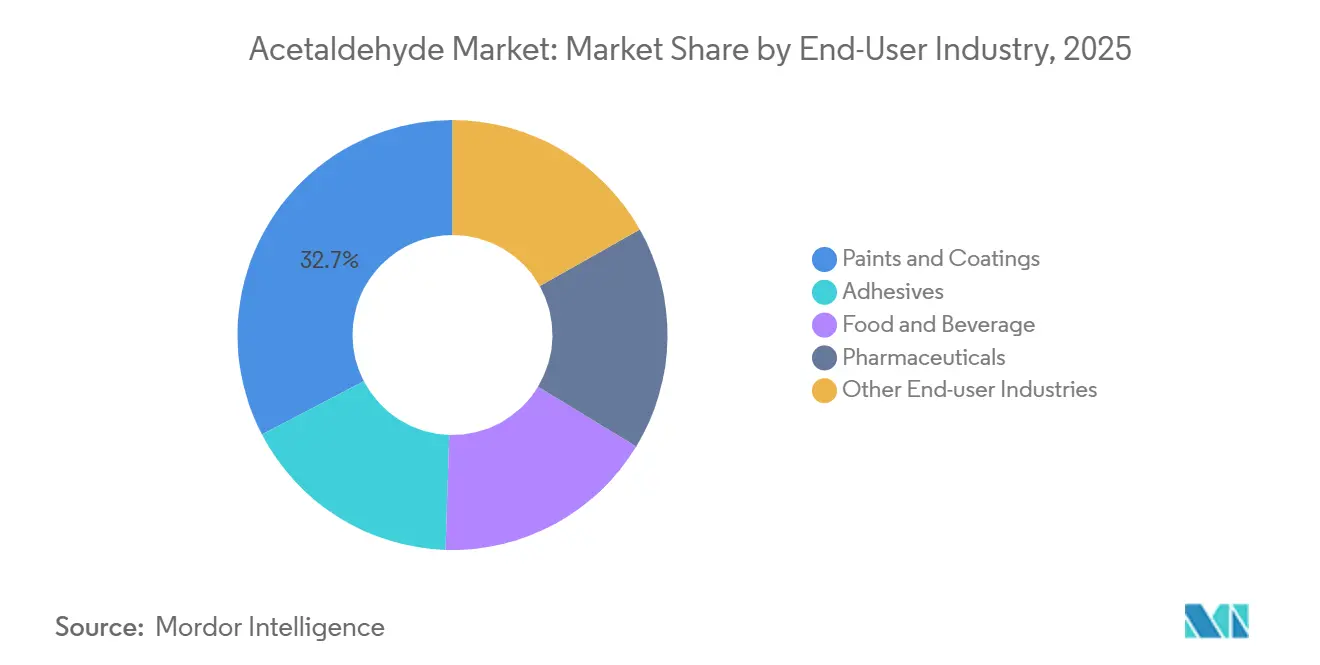
- Por industria de usuario final, las pinturas y recubrimientos representaron el 32.66 % del tamaño del mercado de acetaldehído en 2025 y están avanzando a una CAGR del 3.22 % hasta 2031.
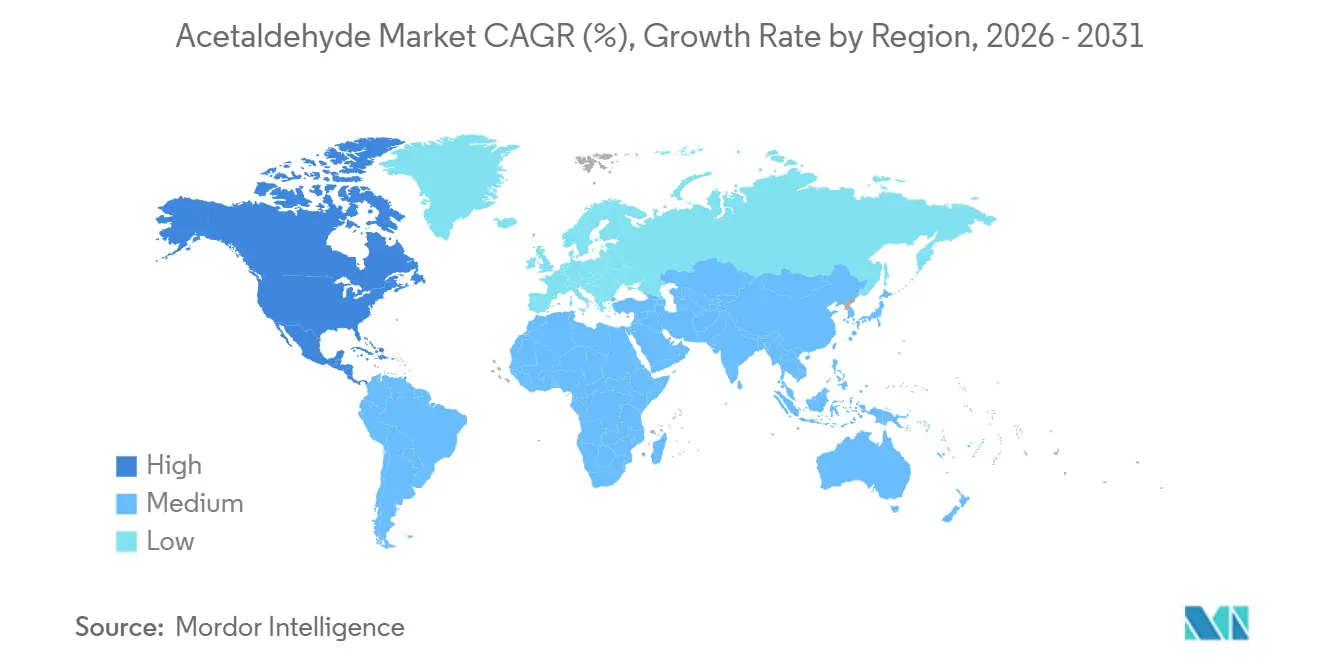
- Por geografía, Asia-Pacífico representó el 57.25% del volumen de 2025, mientras que se prevé que América del Norte crezca a una CAGR del 3.13% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del acetaldehído
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión del uso de pentaeritritol en resinas alquídicas y curables por UV | + 0.8% | Global, con concentración en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de ésteres de acetato en mezclas de disolventes con bajo contenido de COV | + 0.7% | Norteamérica, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Catálisis innovadora de PdO de etano a acetaldehído | + 0.5% | América del Norte, Oriente Medio (regiones ricas en etano) | Largo plazo (≥ 4 años) |
| Las mejoras en la eliminación de aldehídos del PET circular elevan el nivel de calidad de las botellas | + 0.4% | Global, liderado por Europa y América del Norte | Mediano plazo (2-4 años) |
| Acetaldehído derivado del bioetanol para cadenas de suministro bajas en carbono | + 0.6% | Europa, América del Norte, Brasil | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión del uso de pentaeritritol en resinas alquídicas y curables por UV
Los fabricantes de recubrimientos están cambiando hacia sistemas alquídicos y curables por UV que se basan en pentaeritritol producido a partir de acetaldehído. Estas resinas cumplen con los límites de compuestos orgánicos volátiles por debajo de 50 g por litro en la Unión Europea [1] Comisión Europea, “Directiva 2010/75/UE sobre emisiones industriales”, europa.eu . Los acabados curables por UV curan sin pérdida de disolvente, por lo que aumenta la demanda en la industria automotriz y electrónica. El pentaeritritol de origen biológico puede reducir las emisiones del ciclo de vida hasta en un 30 % y obtiene precios superiores en marcas centradas en la sostenibilidad [2] Royal Society of Chemistry, “Life-Cycle Metrics of Bio-Pentaerythritol”, rsc.org . Asia-Pacífico lidera el consumo debido a la actividad de construcción en curso, mientras que las normas REACH de Europa fomentan materias primas con bajas emisiones. Como resultado, el crecimiento del pentaeritritol asegura un impulso adicional para el mercado del acetaldehído.
Creciente demanda de ésteres de acetato en mezclas de solventes con bajo contenido de COV
Los acetatos de etilo, butilo y propilo se derivan del acetaldehído a través del ácido acético y sirven como disolventes más seguros en pinturas, tintas y adhesivos. Marcos regulatorios como la Directiva de Emisiones de Disolventes de la UE y la Norma 1113 de California impulsan a los formuladores a sustituir los aromáticos por ésteres de acetato. Las imprentas flexográficas están adoptando el acetato de etilo debido a su evaporación limpia y su baja toxicidad. China continúa aumentando la capacidad de producción de ácido acético destinada a la esterificación, lo que impulsa el suministro intrarregional. La demanda norteamericana repuntó en 2025 a pesar de los mayores costos de alimentación del etanol, lo que demuestra la resiliencia del valor derivado. Los productores con integración progresiva obtienen mayores márgenes que los comerciantes que solo venden acetaldehído como producto básico.
Catálisis innovadora de PdO de etano a acetaldehído
Un trabajo de laboratorio publicado en 2024 demostró que el óxido de paladio puede convertir etano directamente en acetaldehído con una selectividad superior al 90 %. Omitir el paso del etileno promete una menor inversión de capital para nuevas plantas, especialmente en Norteamérica, con su rica capa de esquisto, y Oriente Medio, con su rica capa de gas. El escalamiento comercial suele requerir de cinco a siete años, por lo que las primeras implementaciones probablemente consistan en construcciones desde cero en lugar de modernizaciones. Los operadores con inversiones irrecuperables en unidades Wacker podrían retrasar la adopción para evitar activos inutilizados. Aun así, la tecnología aporta una opción disruptiva que podría redefinir el liderazgo en costos en el mercado del acetaldehído.
Mejoras en el desaldehído de PET circular que elevan el nivel de calidad para botellas
El PET reciclado debe tener un contenido mínimo de acetaldehído para ser apto para botellas en contacto con alimentos. La polimerización en estado sólido al vacío volatiliza el acetaldehído, pero nuevos depuradores, como la antranilamida, se unen químicamente a la molécula, ahorrando energía. Las normas europeas más estrictas de economía circular, que exigen un 30 % de contenido reciclado para 2030, intensifican las exigencias de calidad. El acetaldehído de alta pureza, preferido para el control de catalizadores, ofrece precios superiores y favorece la diferenciación. Los productores que segmentan entre productos básicos y especiales pueden aprovechar esta nueva oportunidad de valor.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reclasificación de sustancias cancerígenas y límites de exposición más estrictos en el lugar de trabajo | -0.6% | Global, con una aplicación más estricta en América del Norte y Europa | Corto plazo (≤ 2 años) |
| La volatilidad del precio del etileno reduce los márgenes del proceso Wacker | -0.5% | Europa, Asia-Pacífico (regiones basadas en nafta) | Corto plazo (≤ 2 años) |
| Generación de formaldehído in situ en sustitución del acetaldehído en los desinfectantes | -0.3% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Reclasificación de sustancias cancerígenas y límites de exposición más estrictos en el lugar de trabajo
La Agencia Internacional para la Investigación del Cáncer clasifica el acetaldehído en el Grupo 2B, lo que ha impulsado a los reguladores a reducir los límites de exposición. La ACGIH estableció un valor máximo de 25 ppm en 2024, y varios estados de EE. UU. consideran umbrales más estrictos. Los formuladores de sabores y conservantes están reformulando o sustituyendo sus productos para evitar costos de cumplimiento. Los usuarios industriales invierten en sistemas de circuito cerrado y recuperación de vapor, lo que aumenta los costos fijos y presiona a las empresas más pequeñas.
La volatilidad del precio del etileno reduce los márgenes de Wacker-Process
La oxidación de Wacker depende del etileno, cuyo costo se ajusta al del petróleo y los líquidos de gas natural. Un estudio académico de 2025 situó el costo nivelado del etileno en cerca de 746 USD por tonelada, considerando un consumo de combustible de rango medio. Cuando el etileno se dispara, los precios del acetaldehído no pueden ajustarse completamente, ya que los precios del ácido acético se ven limitados por la carbonilación del metanol, que es más económica. Las empresas integradas con etileno o etanol cautivo se encuentran en mejor posición que los productores comerciales, quienes podrían racionalizar su capacidad.
Análisis de segmento
Por derivado: el ácido acético domina, las bases piridina aceleran
El ácido acético representó el 28.12 % del volumen en 2025, lo que confirma su posición como el principal mercado de venta individual de acetaldehído. Se proyecta que el tamaño del mercado de acetaldehído asociado a la piridina y sus bases se amplíe a una tasa de crecimiento anual compuesta (TCAC) del 3.78 % hasta 2031, a medida que los productores agroquímicos y farmacéuticos aumenten la demanda de intermediarios de trímeros de acetaldehído-amoníaco.
El pentaeritritol ocupa el segundo lugar y refleja el crecimiento de los recubrimientos, mientras que los ésteres de acetato aumentan gracias a la demanda de disolventes con bajo contenido de COV. El butilenglicol se mantiene en un nicho de mercado, utilizándose en la cosmética donde compiten las rutas de fermentación de origen biológico. El ácido peracético crece en el sector de la higiene alimentaria, beneficiándose de una situación regulatoria favorable en comparación con el cloro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por industria de usuario final: los recubrimientos lideran, los productos farmacéuticos ofrecen margen
Las pinturas y recubrimientos representaron el 32.66 % de la demanda en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 3.22 % entre 2026 y 2031, la más rápida entre los usos finales. Esta trayectoria se basa en sistemas a base de agua y curables por UV que contienen menores cargas de disolventes, lo que refuerza la demanda estructural de derivados del acetaldehído en etapas posteriores.
Las aplicaciones farmacéuticas, aunque más pequeñas, ofrecen mayores márgenes de beneficio debido a que requieren insumos de alta pureza; el acetaldehído de origen biológico alcanza primas de hasta el 20 % en este segmento. El uso de alimentos y bebidas se enfrenta a la incertidumbre, ya que los organismos de revisión de seguridad reevalúan la clasificación GRAS del acetaldehído. Los adhesivos y aditivos para caucho completan la oferta, ofreciendo diversificación ante las fluctuaciones de un solo segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de acetaldehído en Asia-Pacífico e India
Asia-Pacífico representó el 57.25 % del volumen global en 2025, impulsado por la capacidad anual de producción de ácido acético de China, de 10.81 millones de toneladas. Las nuevas unidades programadas para 2026 indican un aumento continuo de la escala a pesar de los márgenes más reducidos. La demanda de acetaldehído en India está aumentando debido a las inversiones en productos farmacéuticos y agroquímicos, y fusiones como la de Laxmi Organic con Yellowstone Fine Chemicals ponen de manifiesto la consolidación orientada a la seguridad de la materia prima.
Mercado norteamericano de acetaldehído
Se prevé que América del Norte registre el ritmo regional más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 3.13 % entre 2026 y 2031. La materia prima rica en etano y el apoyo político, incluyendo créditos fiscales para energías limpias, respaldan varios proyectos de expansión. Celanese inició una adición de 1.3 millones de toneladas de ácido acético en marzo de 2024, lo que la posiciona como la unidad con menores emisiones de carbono a nivel mundial, gracias a la ubicación conjunta de plantas de craqueo de etileno.
Mercado de acetaldehído en Europa, Sudamérica y Oriente Medio
Europa sigue enfrentándose al desafío de los altos costos del etileno a base de nafta, pero busca la competitividad mediante rutas renovables. La línea de acetaldehído de celulosa de madera de Sekab, certificada en 2024, ejemplifica este cambio. Sudamérica aprovecha el etanol de caña de azúcar, pero continúa exportando materia prima en lugar de invertir fuertemente en capacidad de acetaldehído en etapas posteriores. Los productores de Oriente Medio monitorean la catálisis de PdO, ya que la abundancia de etano podría generar una ventaja de costos una vez que la tecnología se adapte.

Análisis de la cadena de valor
El suministro de acetaldehído se basa en dos fuentes principales: etileno petroquímico (para la oxidación de Wacker) y bioetanol (para la deshidrogenación o la oxidación catalítica), con una menor dependencia histórica de la hidratación de acetileno en ubicaciones limitadas. La mayoría de los productores manejan el acetaldehído como un intermediario dentro de cadenas integradas de acetilos y derivados, convirtiéndolo en ácido acético y posteriormente en ésteres de acetato, al tiempo que suministran intermedios de pentaeritritol y piridina. Esta configuración reduce la exposición a las fluctuaciones de costos del etileno o el etanol que pueden comprimir los márgenes del acetaldehído producido de forma independiente.
La distribución posterior se divide entre envíos a granel a grandes plantas de derivados y flujos más pequeños y de mayor pureza para aplicaciones farmacéuticas y especializadas, donde el control de aldehídos aporta un valor añadido. Los principales cuellos de botella y los factores que incrementan los costes se concentran cada vez más en torno a la seguridad y el cumplimiento normativo, incluyendo el manejo de vapores inflamables, la gestión de COV y los controles de exposición de los trabajadores. Estos requisitos favorecen la carga en circuito cerrado, la recuperación de vapores y una mayor trazabilidad, lo que suele beneficiar a los grandes operadores integrados y a las empresas de logística especializadas en compuestos orgánicos volátiles reactivos.
Panorama competitivo
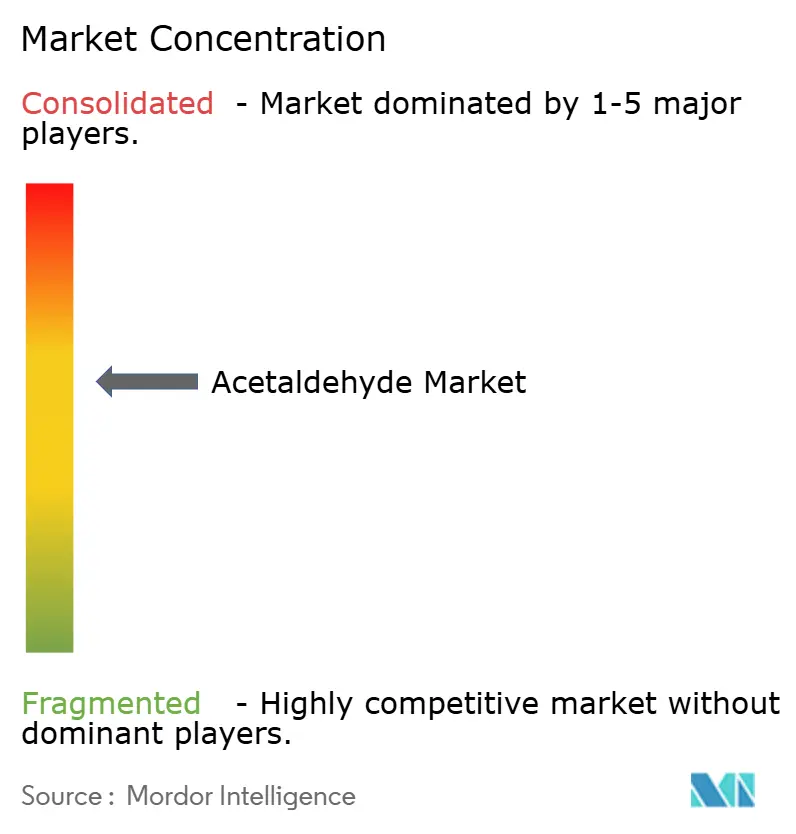
El mercado del acetaldehído está moderadamente consolidado. Celanese, Eastman Chemical y Wacker Chemie lideran el mercado gracias a que combinan el control de la materia prima en la fase inicial con la integración de derivados en la fase final. El complejo Clear Lake de Celanese en Texas, que puso en marcha una planta de ácido acético de 1.3 millones de toneladas en marzo de 2024, está conectado a un craqueador de etileno in situ, lo que le otorga a la empresa una de las posiciones de menor coste en el mercado del acetaldehído. Eastman continúa aprovechando su tecnología oxopropia, que canaliza el acetaldehído producido internamente en ésteres de acetato utilizados en recubrimientos y polímeros especiales, reduciendo así la exposición a la volatilidad del mercado spot. Wacker Chemie aún licencia la ruta canónica de oxidación de etileno, pero está reequipando sus unidades europeas con mejoras de eficiencia energética para soportar los elevados costes de la materia prima basada en nafta.
Líderes de la industria del acetaldehído
Corporación Celanese
Eastman Chemical Company
Sumitomo Chemical Co., Ltd.
Jubiloso Ingrevia Limited
Wacker Chemie AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2026: Celanese anunció aumentos inmediatos de precios a nivel mundial en toda su cadena de acetilos, incluyendo ácido acético, VAM y otros derivados, con variaciones según la región. Esta medida evidenció una gestión activa de precios en las plataformas integradas de acetilos, tanto aguas arriba como aguas abajo del acetaldehído, lo que afectó las negociaciones contractuales y la disponibilidad en el mercado spot para los productores de derivados.
- Enero de 2026: Laxmi Organic elevó los precios del acetaldehído en la India, citando el aumento de los costos del etanol y el etileno, junto con la sólida demanda de recubrimientos. Este incremento puso de manifiesto cómo los productores independientes y semiintegrados monitorean las fluctuaciones de las materias primas y la importancia de la flexibilidad en el suministro para satisfacer la demanda de derivados vinculados a la industria de recubrimientos.
- Diciembre de 2024: Sekab obtuvo la certificación ISCC PLUS para el acetaldehído derivado de la celulosa de madera, lo que valida una huella de emisiones del ciclo de vida de 0.75 kg de CO2 por kg. Esta certificación mejoró la preparación comercial del acetaldehído renovable para los compradores que buscan declaraciones de balance de masas auditables y menores emisiones de carbono en los derivados del acetaldehído.


Alcance del informe del mercado global de acetaldehído
El acetaldehído, un líquido incoloro, se utiliza principalmente como precursor de derivados y otros compuestos químicos. Presente de forma natural en el café, el pan, las frutas maduras y algunas plantas, es una materia prima esencial en la producción de piridina, pentaeritritol, ácido acético, ácido peracético y acetato de etilo.
El mercado del acetaldehído está segmentado por derivados, industria del usuario final y ubicación geográfica. Por derivados, el mercado se segmenta en piridina y bases de piridina, pentaeritritol, ácido acético, ésteres de acetato, butilenglicol y otros derivados. Por industria del usuario final, el mercado se segmenta en adhesivos, alimentos y bebidas, pinturas y recubrimientos, productos farmacéuticos y otras industrias. El informe también abarca el tamaño del mercado y las previsiones para el acetaldehído en 18 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Piridina y bases de piridina |
| Pentaeritritol |
| Ácido acético. |
| ésteres de acetato |
| Butilenglicol |
| Otros derivados (cloral, ácido peracético, etc.) |
| Adhesivos |
| Alimentos y Bebidas |
| Pinturas y Recubrimientos |
| Farmacéuticos |
| Otras industrias de usuarios finales (tratamiento de agua, plásticos, caucho, aditivos para combustibles, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| NÓRDICO | |
| Turquía | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Derivado | Piridina y bases de piridina | |
| Pentaeritritol | ||
| Ácido acético. | ||
| ésteres de acetato | ||
| Butilenglicol | ||
| Otros derivados (cloral, ácido peracético, etc.) | ||
| Por industria del usuario final | Adhesivos | |
| Alimentos y Bebidas | ||
| Pinturas y Recubrimientos | ||
| Farmacéuticos | ||
| Otras industrias de usuarios finales (tratamiento de agua, plásticos, caucho, aditivos para combustibles, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| NÓRDICO | ||
| Turquía | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado del acetaldehído?
Se estima que el mercado de acetaldehído crecerá de 1.21 millones de toneladas en 2025 a 1.25 millones de toneladas en 2026.
¿Qué tasa de crecimiento se espera para el mercado de acetaldehído hasta 2031?
Se proyecta que el volumen aumentará a una tasa de crecimiento anual compuesta (CAGR) del 2.91 % entre 2026 y 2031, a medida que las rutas biológicas compensan el crecimiento más lento de los combustibles fósiles.
¿Qué derivado se expandirá más rápidamente en los próximos cinco años?
Se pronostica que la piridina y las bases de piridina registrarán la CAGR más alta, un 3.78 %, debido a la demanda de productos agroquímicos y farmacéuticos.
¿Por qué América del Norte es la región con mayor crecimiento?
La abundancia de etano de esquisto, los créditos fiscales para energías limpias y la relocalización de las cadenas químicas elevan la CAGR regional al 3.13%.
¿Cómo están transformando las nuevas tecnologías la economía de la oferta?
La catálisis de óxido de paladio que convierte el etano directamente en acetaldehído podría reducir los costos de capital para plantas nuevas en regiones ricas en gas.
¿Qué obstáculos regulatorios afectan el uso de acetaldehído?
El estatus de carcinógeno del grupo 2B y los límites de exposición ocupacional más bajos están impulsando a los formuladores a rediseñar o sustituir productos en productos destinados al consumidor.
¿Dónde crea más valor el acetaldehído de origen biológico?
Las cadenas de suministro bajas en carbono para productos farmacéuticos de alta pureza, recubrimientos y recuperadores de PET reciclado tienen primas de precio de entre el 15 y el 20 por ciento.
Última actualización de la página:



