

Tamaño y participación del mercado del acetaminofén
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
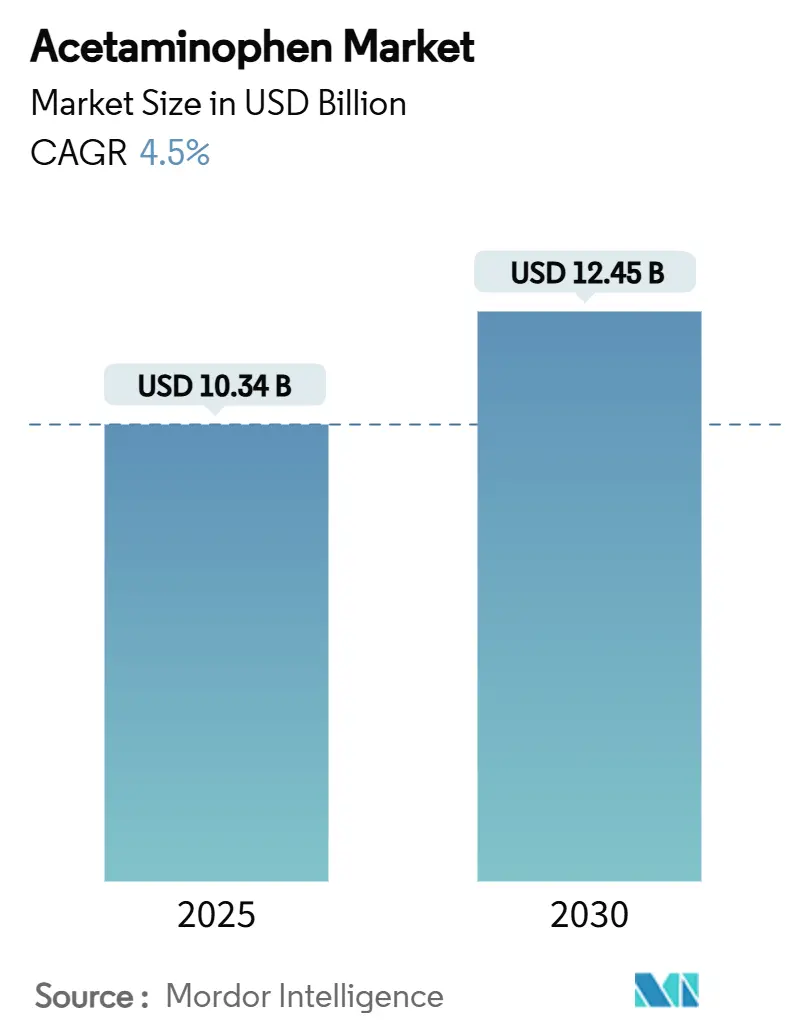
| Tamaño del mercado (2025) | USD 10.34 mil millones |
| Tamaño del mercado (2030) | USD 12.45 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.50% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de acetaminofén por Mordor Intelligence
El tamaño del mercado del acetaminofén alcanzó los 10.34 millones de dólares en 2025 y se prevé que ascienda a 12.45 millones de dólares para 2030, lo que representa una tasa de crecimiento anual compuesta (TCAC) del 4.5 % durante dicho período. La expansión de la demanda es constante, no espectacular; sin embargo, el sector está experimentando una profunda reestructuración a medida que los reguladores ajustan los límites de dosis, los fabricantes diversifican las cadenas de suministro y los innovadores exploran nuevos formatos de administración. Medidas regulatorias como el límite de 325 mg impuesto por la Administración de Alimentos y Medicamentos de EE. UU. (FDA) para los productos combinados con receta están modificando los límites de la competencia al recompensar a las empresas que pueden reformular y certificar rápidamente ofertas de dosis más bajas. Los esfuerzos paralelos para reducir las prescripciones de opioides han amplificado la importancia clínica de los analgésicos no opioides, posicionando al acetaminofén como una piedra angular en los protocolos multimodales de manejo del dolor. Las ampliaciones de capacidad para el paraaminofenol en India y las mejoras en la eficiencia de los procesos en China están aliviando gradualmente las preocupaciones sobre la seguridad del suministro, pero no han eliminado la volatilidad de los precios de las materias primas. Al mismo tiempo, la penetración del comercio electrónico y la adopción de vías intravenosas (IV) en los hospitales están redefiniendo la dinámica del canal y abriendo vías de ingresos más allá del comercio minorista tradicional sin receta.
Conclusiones clave del informe
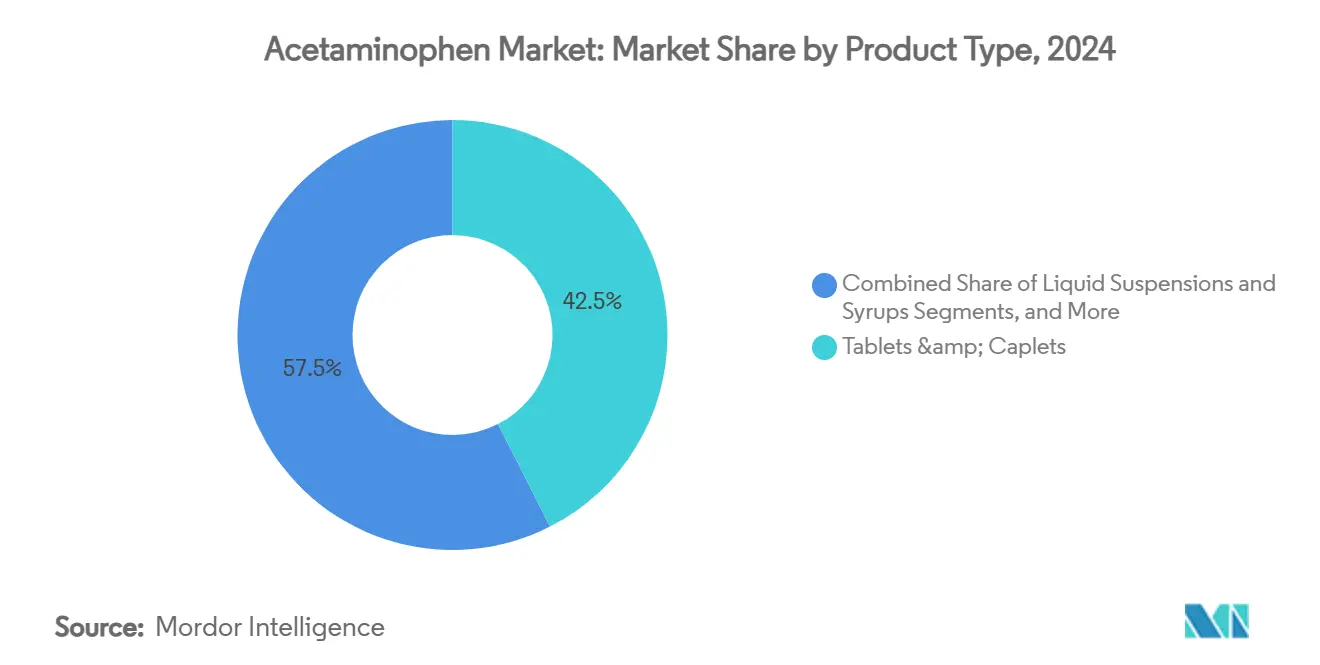
- Por tipo de producto, las tabletas capturaron el 42.5 % de la participación de mercado de acetaminofén en 2024, mientras que se pronostica que las formulaciones intravenosas crecerán a una CAGR del 5.9 % hasta 2030.
- Por vía de administración, los productos orales representaron el 88.7% del tamaño del mercado de acetaminofén en 2024; se proyecta que el uso intravenoso se expandirá a una CAGR del 5.8%.
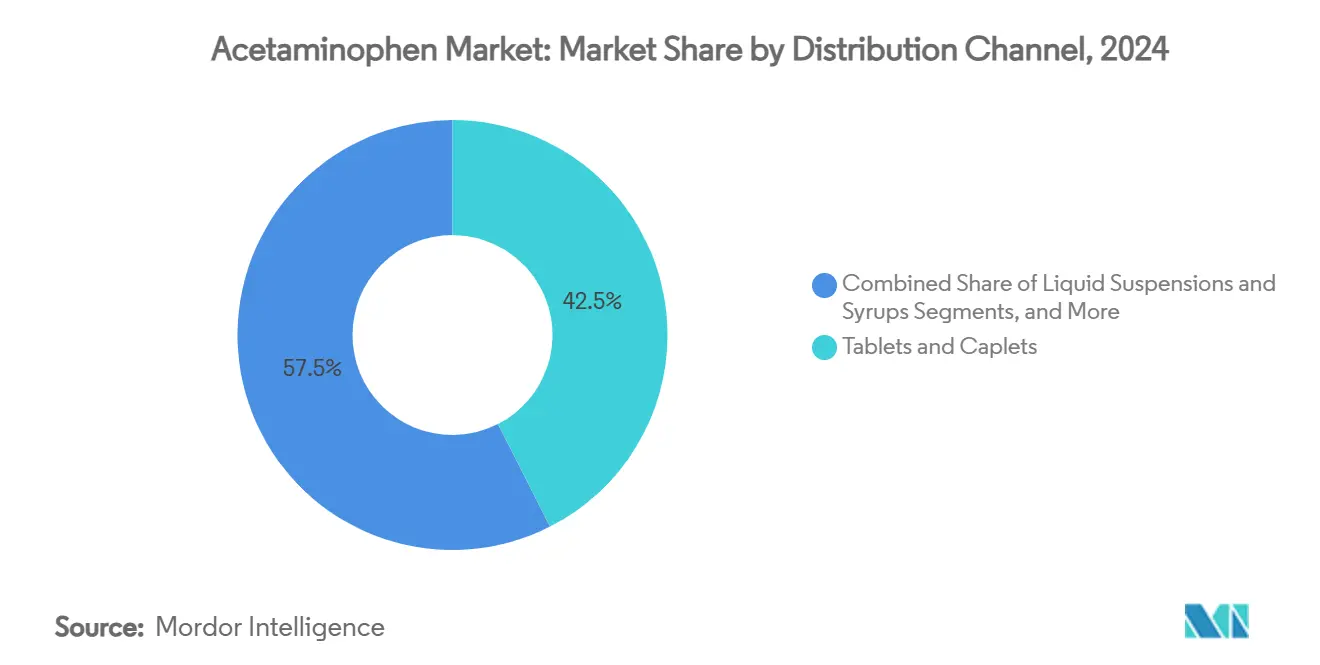
- Por canal de distribución, las farmacias minoristas tuvieron una participación de ingresos del 54.8% en 2024, mientras que se prevé que las plataformas de comercio electrónico progresen a una CAGR del 6.2% hasta 2030.
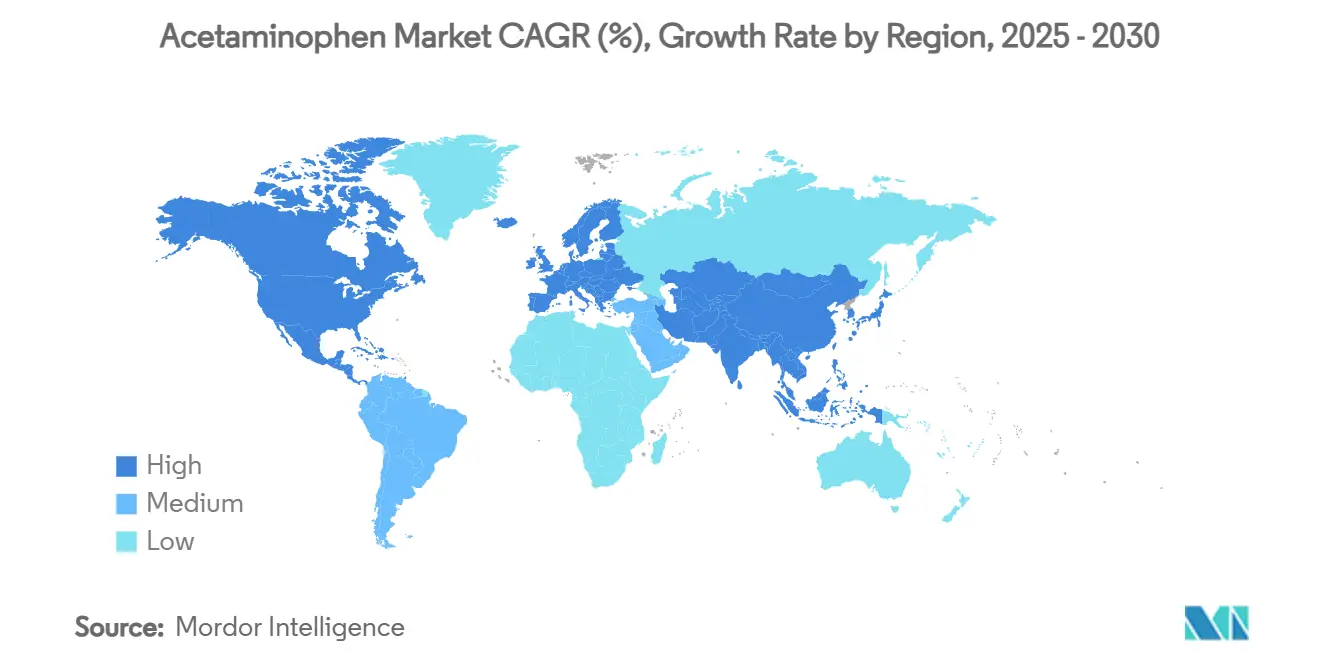
- Por región, América del Norte lideró con el 33.7 % del tamaño del mercado de acetaminofén en 2024, pero Asia-Pacífico está avanzando a una CAGR del 7.3 % debido al aumento de las tasas de automedicación.
Tendencias y perspectivas del mercado mundial del acetaminofén
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia del dolor crónico y las enfermedades febriles | + 1.20% | Global, con concentración en poblaciones envejecidas de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente tendencia de automedicación sin receta en las economías emergentes | + 0.80% | Núcleo de Asia-Pacífico, propagación a América Latina y Oriente Medio y África | Mediano plazo (2-4 años) |
| La represión regulatoria contra los opioides impulsa la demanda de otros medicamentos | + 0.70% | América del Norte y la UE, con expansión a Australia | Corto plazo (≤ 2 años) |
| Expansión de la capacidad de API genéricas en India y China | + 0.50% | Cadenas de suministro globales, impacto principal en APAC | Mediano plazo (2-4 años) |
| Aumento de las combinaciones de dosis fijas para el resfriado y la gripe pediátrica | + 0.40% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Adopción de la química de flujo continuo que reduce el costo y la huella de los API | + 0.30% | Centros de fabricación en India, China y algunas instalaciones de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia del dolor crónico y las enfermedades febriles
El envejecimiento de la población en las economías desarrolladas impulsa el uso prolongado de acetaminofén, ya que las personas mayores controlan la artritis, el malestar neuropático y el dolor postoperatorio. La designación de medicamento esencial por la Organización Mundial de la Salud refuerza su indispensabilidad en la terapia de primera línea a nivel mundial. Los estudios clínicos confirman que el acetaminofén, junto con agentes no opioides adyuvantes, proporciona un alivio eficaz al tiempo que evita los efectos adversos relacionados con los opioides. [1] Olga L. Elvir-Lazo, “Role of Acetaminophen in Chronic Pain Management: Benefits, Risks, and Considerations,” Journal of Surgery and Research, fortunejournals.com Los protocolos de oncología y cuidados paliativos integran cada vez más el fármaco para el control del dolor basal, reduciendo los requerimientos de morfina y disminuyendo los costos del tratamiento para los presupuestos hospitalarios limitados. Estos factores, en conjunto, aumentan las prescripciones crónicas en el mercado del acetaminofén, extendiendo la duración promedio del tratamiento y los volúmenes de unidades. Los pagadores valoran su favorable perfil de costo-utilidad, particularmente a medida que el gasto del sistema de salud enfrenta presión macroeconómica durante la década.
Creciente tendencia de automedicación sin receta en las economías emergentes
La descentralización gubernamental de la atención primaria de salud en mercados como India, Indonesia y Brasil está fomentando la dependencia del consumidor en analgésicos de fácil acceso. Las encuestas indias muestran que el 52% de la población se automedica para dolencias menores, lo que beneficia directamente la adopción de acetaminofén. [2] Prashant Narang, “Consideraciones regulatorias, de seguridad y económicas de los medicamentos de venta libre en la población india”, Springer Nature, springer.com Los planes regulatorios recientes establecen programas de venta libre claros, lo que permite a los farmacéuticos comunitarios recomendar tabletas de 500 mg de marca o genéricas sin receta. Las aplicaciones de entrega de medicamentos habilitadas para teléfonos inteligentes amplían el alcance rural, y las campañas promocionales enfatizan la dosis correcta, reforzando el uso responsable. La sensibilidad al precio sigue siendo un determinante de la elección; por lo tanto, los fabricantes locales que se integran hacia atrás en la producción de para-aminofenol obtienen margen de ganancia para mantener precios minoristas competitivos. La experiencia de COVID-19 afianzó aún más los hábitos de acaparamiento de los hogares que ahora persisten en las olas de influenza estacional, elevando las ventas minoristas base en toda Asia-Pacífico.
La ofensiva regulatoria contra los opioides impulsa la demanda de otros medicamentos
En Estados Unidos, las nuevas leyes estatales de control de prescripciones y las directrices federales sobre límites de prescripción han reducido el volumen de opioides, lo que obliga a los profesionales clínicos a adoptar regímenes analgésicos más seguros. Las combinaciones de dosis fija de acetaminofén con ibuprofeno demuestran una potencia analgésica comparable a la de los opioides de dosis baja en indicaciones dentales y musculoesqueléticas, según ensayos aleatorizados. El respaldo de estos regímenes por parte de los legisladores está acelerando la inclusión en los formularios hospitalarios. Las empresas farmacéuticas innovadoras están invirtiendo en nuevas moléculas no opioides, como la suzetrigina, que complementan el acetaminofén, lo que pone de relieve un giro estratégico en los tratamientos para el manejo del dolor. Las aseguradoras también incentivan la dispensación de medicamentos no opioides mediante copagos más bajos, lo que mejora la adherencia del paciente y refuerza el crecimiento del volumen en el mercado del acetaminofén.
Expansión de la capacidad de API genéricas en India y China
El programa de Incentivos Vinculados a la Producción de la India asigna subsidios para plantas nacionales de para-aminofenol, con el objetivo de reducir la dependencia de 28,000-30,000 toneladas de importaciones anuales de China. [3] Chaitanya Ghoroi, “Process Design and Economics of Production of p-Aminophenol,” arXiv, arxiv.org Simultáneamente, los productores chinos se están modernizando para cumplir con estándares más estrictos de aguas residuales, lo que podría elevar modestamente los costos de conversión pero mejorar la estabilidad del suministro a largo plazo. Los acuerdos de abastecimiento diversificados están permitiendo a los formuladores multinacionales asegurar contratos plurianuales a precios predecibles, amortiguando contra las recientes fluctuaciones de precios de las materias primas reportadas en 2025. La síntesis de flujo continuo está ganando tracción industrial, reduciendo los insumos de energía y recortando la variabilidad de lotes, fortaleciendo así la competitividad de costos de los fabricantes asiáticos a granel. En conjunto, estos desarrollos sustentan una modesta contribución positiva a la CAGR del mercado mundial de acetaminofeno al limitar futuros choques de insumos y ampliar la elección de proveedores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de hepatotoxicidad que motivan la colocación de límites de dosis y etiquetas de advertencia | -0.90% | Global, con la aplicación más estricta en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Precios volátiles de la materia prima clave para-aminofenol (PAP) | -0.60% | Cadenas de suministro globales, impacto agudo en los centros de fabricación | Mediano plazo (2-4 años) |
| Competencia de mezclas de AINE y analgésicos novedosos | -0.40% | Principalmente América del Norte y la UE, con expansión a los mercados desarrollados de APAC | Mediano plazo (2-4 años) |
| Normas de contratación pública de la UE sobre "Química Verde" contra los API de alta toxicidad | -0.30% | Unión Europea, con potencial de contagio a otros mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre hepatotoxicidad que motivan la implementación de límites de dosis y etiquetas de advertencia
La FDA ahora limita las combinaciones de prescripción a 325 mg de acetaminofén por unidad de dosis y exige advertencias de daño hepático en recuadros, en respuesta a los datos que muestran que el fármaco es una de las principales causas de insuficiencia hepática aguda en Estados Unidos. Aproximadamente el 48% de estos casos se deben a sobredosis accidentales, lo que ha impulsado campañas de educación al consumidor que recomiendan el estricto cumplimiento de la dosis máxima diaria de 4,000 mg. Estas intervenciones reducen el consumo per cápita y obligan a los fabricantes a reformular productos antiguos, lo que genera gastos adicionales de desarrollo y empaquetado. Los reguladores europeos han adoptado directrices de dosificación análogas, lo que refuerza aún más la seguridad global. Si bien estas medidas protegen la salud pública, frenan temporalmente el crecimiento del volumen hasta que las unidades de mantenimiento de dosis más bajas alcancen la plena penetración en el mercado y se estabilice la confianza del paciente.
Precios volátiles de la materia prima clave para-aminofenol (PAP)
Las fuertes fluctuaciones en los precios del paraaminofenol a principios de 2025, derivadas de las interrupciones en la materia prima y los controles chinos a las exportaciones, redujeron los márgenes brutos de los fabricantes de dosis terminadas. Los picos de precios a corto plazo repercuten en los presupuestos de compras, ya que el paraaminofenol representa una parte significativa del costo de los productos en tabletas de acetaminofén. La Autoridad Nacional de Precios Farmacéuticos de la India documentó intentos posteriores de transferencia de precios que encontraron resistencia en mercados nacionales con precios limitados, lo que pone de relieve la presión sobre la rentabilidad en las zonas de bajos ingresos. Si bien la capacidad adicional que se está poniendo en funcionamiento en Gujarat y Jiangsu está aliviando la escasez de suministro, la concentración de la producción de paraaminofenol aumenta la exposición a perturbaciones geopolíticas o ambientales. La persistente volatilidad constituye un obstáculo estructural que frena la tasa de expansión del mercado del paracetamol.
Análisis de segmento
Por tipo de producto: Los comprimidos mantienen su primacía mientras aumentan las terapias intravenosas
Las tabletas y comprimidos caplets dominaron el mercado del acetaminofén con una participación del 42.5% en los ingresos en 2024, lo que refleja la eficiencia de la producción, la familiaridad de la marca y la amplia cobertura de indicaciones. El reconocimiento en los hogares de las presentaciones de 500 mg y 650 mg garantiza una preferencia continua en las farmacias de cadena, mientras que las tabletas masticables pediátricas y las suspensiones saborizadas aseguran la fidelidad de los cuidadores. Los jarabes líquidos captan una cuota significativa en el grupo demográfico menor de 12 años, aprovechando la comodidad de la dosificación según el peso. Las presentaciones específicas, como las tabletas efervescentes o de desintegración oral, abren nuevas vías de diferenciación para las empresas que se dirigen a pacientes con disfagia o necesidades de inicio rápido.
El acetaminofén intravenoso representa el grupo de productos de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.9 % hasta 2030, impulsado por la creciente adopción hospitalaria para la analgesia posoperatoria y el tratamiento del conducto arterioso persistente neonatal. Los metaanálisis clínicos revelan un cierre del conducto del 80.7 % en lactantes de muy bajo peso al nacer, comparable a la indometacina, pero con menos complicaciones gastrointestinales o renales. Los hospitales también valoran las propiedades ahorradoras de opioides del acetaminofén intravenoso perioperatorio, que acortan los tiempos de recuperación y reducen el consumo de antieméticos. Los avances en la cristalización de flujo continuo logran una carga de fármaco del 47 %, lo que reduce los costos de producción unitarios y mejora la asequibilidad de los viales. A medida que se fortalece la confiabilidad del suministro, los formuladores están preparados para expandir sus portafolios de atención perioperatoria, impulsando un crecimiento incremental del volumen dentro de este segmento del mercado del acetaminofén.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por vía de administración: la supremacía oral enfrenta desafíos clínicos específicos
La administración oral representó el 88.7 % de los ingresos globales en 2024 gracias a su fabricación en masa rentable, la amplia aceptación del consumidor y la versatilidad de sus opciones de dosificación. Los comprimidos de liberación inmediata de 500 mg cubren la mayor parte del tratamiento de la fiebre intermitente, mientras que los formatos de liberación prolongada de 650 mg se utilizan para el control del dolor durante la noche. Las suspensiones pediátricas con sabor enmascarado mejoran el cumplimiento de la dosis, especialmente en mercados donde las tasas de automedicación están en auge. Los supositorios rectales siguen siendo útiles en situaciones postoperatorias o con vómitos, aunque limitados por una absorción más lenta y la reticencia de los cuidadores.
La administración intravenosa está ganando terreno de forma constante, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.8 %. Los protocolos de manejo del dolor posquirúrgico incorporan cada vez más acetaminofén intravenoso programado para reducir la necesidad de opioides, un enfoque validado en procedimientos ortopédicos, ginecológicos y colorrectales. Las nuevas combinaciones intravenosas de dosis fija, que combinan 1 g de acetaminofén con 100 mg de ibuprofeno, muestran una eficacia sinérgica, lo que ha impulsado la evaluación de los formularios. Los hospitales valoran la farmacocinética predecible y la ausencia de metabolismo de primer paso, cruciales para los pacientes en cuidados intensivos con motilidad gástrica deteriorada. Los fabricantes que invierten en formatos de bolsas de plástico listas para usar y formulaciones de larga duración están bien posicionados para captar este nicho de crecimiento impulsado clínicamente dentro del mercado más amplio del acetaminofén.
Por canal de distribución: el dominio minorista se encuentra con el impulso del comercio electrónico
Las farmacias físicas y droguerías representaron el 54.8 % de las ventas de 2024, gracias al asesoramiento farmacéutico, la disponibilidad inmediata y la infraestructura de reembolso de seguros para las combinaciones de medicamentos recetados. Los picos de demanda estacional durante las olas de gripe demuestran la agilidad del inventario del canal, mientras que los programas de fidelización impulsan las compras recurrentes de envases de 500 mg de marca blanca. Las farmacias hospitalarias mantienen una porción esencial, aunque menor, de la distribución, relacionada con la administración intravenosa a pacientes hospitalizados y las mezclas de medicamentos recetados de alta concentración.
El comercio electrónico es el canal de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 6.2 %, impulsado por la penetración de aplicaciones móviles y la mejora de la logística de la cadena de frío para envíos con control de temperatura. Las preferencias de entrega sin contacto, establecidas durante la pandemia, se mantienen intactas, y la entrega en el mismo día en las áreas metropolitanas ahora rivaliza con la velocidad de la venta minorista presencial. Las plataformas digitales aplican recomendaciones algorítmicas basadas en patrones de navegación para aumentar las ventas de productos complementarios para la tos y el resfriado, lo que eleva el valor de la compra. Los marcos regulatorios en Estados Unidos e India que autentican las licencias de farmacias en línea refuerzan la confianza del consumidor, consolidando aún más el comercio electrónico en la combinación de canales a largo plazo del mercado del acetaminofén.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica representó el 33.7 % del consumo mundial en 2024, impulsado por la confianza de los médicos en los productos de marca y la aceptación por parte de los aseguradores de combinaciones de medicamentos con dosis más bajas. Tylenol, el producto estrella de Kenvue, mantiene un alto nivel de recordación entre los pediatras, lo que refuerza su poder de fijación de precios premium a pesar de la competencia de los genéricos. La región se beneficia de sistemas integrales de farmacovigilancia que difunden rápidamente mensajes de uso seguro, preservando la confianza del consumidor en medio de los debates sobre hepatotoxicidad. Los litigios en curso en torno a los fabricantes de opioides han fortalecido la reputación de las opciones sin opioides, impulsando sólidas ventas unitarias en cadenas minoristas y hospitales.
Europa conserva una parte considerable de la producción gracias a sus estrictos estándares de calidad y a la expansión del uso de sueros intravenosos en hospitales. El impulso estratégico del Parlamento Europeo a la producción nacional de principios activos (API) incentiva a los fabricantes regionales a relocalizar la síntesis de paraaminofenol, lo que podría amortiguar las fluctuaciones de los precios de las divisas y los fletes. Las normas de contratación pública ecológica que premian las rutas de síntesis con bajo contenido de disolventes y bajas emisiones podrían beneficiar a quienes adoptan el flujo continuo. Grandes farmacéuticas como GSK registraron ventas por valor de 31.4 2024 millones de libras esterlinas en 6, con un aumento del XNUMX % en el caso de los medicamentos generales, lo que demuestra la resiliencia de las carteras consolidadas que incluyen formatos de acetaminofén.
Asia-Pacífico es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.3 % hasta 2030, impulsada por el aumento de la renta disponible, la urbanización y el apoyo a las políticas de autocuidado. El valor del mercado de medicamentos de venta libre (OTC) en India alcanzó los 3.9 millones de dólares en 2021 y sigue creciendo a medida que los gobiernos estatales simplifican las regulaciones farmacéuticas. Las inversiones locales en la producción de paraaminofenol prometen autosuficiencia de materia prima, lo que podría reducir los costes de importación y aumentar la competitividad de los formuladores locales. China sigue dominando las exportaciones de API, pero se enfrenta a un cumplimiento ambiental más estricto, lo que ha llevado a ciertas instalaciones a reubicarse en el interior, donde los servicios públicos son más económicos y la aplicación de las regulaciones está evolucionando. Multinacionales como Lotus Pharmaceuticals aprovechan las adquisiciones para consolidarse en las redes minoristas del sudeste asiático, posicionándose para un crecimiento sostenido en el mercado regional del acetaminofén.
Panorama competitivo
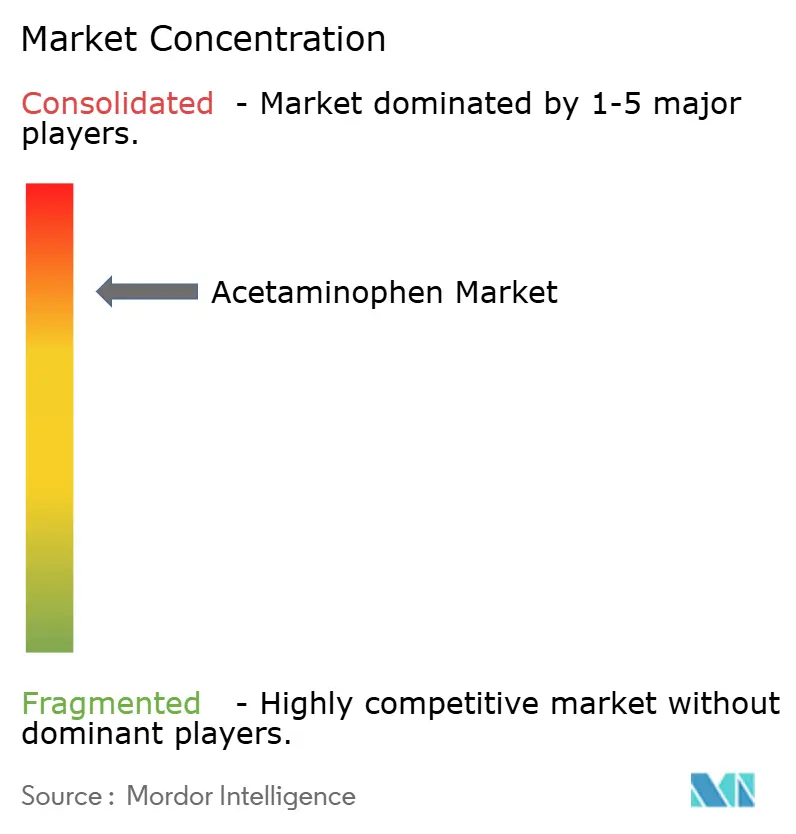
El mercado del acetaminofén muestra una concentración moderada; las marcas tradicionales gozan de una sólida visibilidad, pero no dominan una cuota de mercado abrumadora, lo que genera espacio para genéricos ágiles. Perrigo controla más de la mitad del volumen de tabletas de marca blanca en Estados Unidos, aprovechando la aprobación de la FDA para una tableta de doble acción de 250 mg de acetaminofén e ibuprofeno de 125 mg para consolidar las alianzas con minoristas. La reestructuración del liderazgo de Kenvue a mediados de 2025 indica una posible reducción de la cartera, ya que prioriza los activos de cuidado de la piel con mayor margen de beneficio, lo que podría derivar en desinversiones en la línea de analgésicos. Estas medidas podrían cambiar la dinámica del valor de marca e impulsar las ofertas de consolidación de productores regionales que buscan una expansión inmediata.
La diferenciación tecnológica se perfila como una palanca competitiva. La cristalización de flujo continuo, pionera en el Instituto Tecnológico de Massachusetts (MIT), logra mejoras de eficiencia de dos dígitos y reduce el uso de disolventes, un atributo cada vez más valorado en los estándares europeos de adquisición de productos químicos verdes. Teva subraya esta tendencia con un giro en su cartera de productos hacia genéricos y biosimilares complejos, mientras que su división de principios activos (API) volvió a registrar un crecimiento del 3 % en 2024, lo que subraya el valor estratégico de la integración vertical. Los especialistas más pequeños se centran en nichos pediátricos o de marca limpia, como lo demuestra el lanzamiento de la suspensión infantil vegana y sin relleno de Genexa, que tiene gran aceptación entre los consumidores preocupados por los ingredientes.
La resiliencia de la cadena de suministro sigue siendo una prioridad para las juntas directivas después de que la escasez durante la pandemia pusiera de relieve la dependencia del para-aminofenol chino. Los fabricantes que cierran contratos con proveedores duales o coinvierten en instalaciones upstream mitigan el riesgo y obtienen mayor poder de negociación. En general, la competitividad del mercado favorece las economías de escala, la agilidad regulatoria y la innovación de procesos, factores que, en conjunto, configuran la futura redistribución de la cuota de mercado del acetaminofén.
Líderes de la industria del acetaminofén
Mallinckrodt plc
Farmson Pharmaceutical Gujarat Pvt. Ltd.
Gránulos India Ltd.
Johnson & Johnson
GlaxoSmithKline plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Teva lanzó la fase de aceleración de su plan Pivot to Growth, pronosticando más de 5 mil millones de dólares en medicamentos innovadores para 2030 y un énfasis renovado en la producción de acetaminofén genérico.
- Marzo de 2025: Perrigo obtuvo la autorización de la FDA para una tableta de acetaminofén e ibuprofeno de marca blanca, fortaleciendo así su liderazgo en marcas privadas en Estados Unidos.
- Enero de 2025: Genexa lanzó una suspensión de acetaminofén infantil de etiqueta limpia, libre de rellenos artificiales, gluten y derivados animales.
Alcance del informe del mercado global de acetaminofén
| Comprimidos y cápsulas |
| Suspensiones líquidas y jarabes |
| Supositorios |
| Inyección intravenosa |
| Otros (efervescentes, ODT, masticables) |
| Oral |
| Rectal |
| Intravenoso |
| Transdérmico |
| Otros |
| Farmacias Hospitalarias |
| Farmacias minoristas y droguerías |
| Comercio electrónico y farmacias en línea |
| Mayoristas y Distribuidores |
| Otros canales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Comprimidos y cápsulas | |
| Suspensiones líquidas y jarabes | ||
| Supositorios | ||
| Inyección intravenosa | ||
| Otros (efervescentes, ODT, masticables) | ||
| Por vía de administración | Oral | |
| Rectal | ||
| Intravenoso | ||
| Transdérmico | ||
| Otros | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas y droguerías | ||
| Comercio electrónico y farmacias en línea | ||
| Mayoristas y Distribuidores | ||
| Otros canales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál fue el tamaño del mercado mundial de acetaminofén en 2025?
El tamaño del mercado de acetaminofén era de USD 10.34 mil millones en 2025 y se proyecta que alcance los USD 12.45 mil millones para 2030.
¿Qué región lidera la demanda mundial de acetaminofén?
América del Norte representó el 33.7% de las ventas mundiales en 2024, respaldada por una arraigada lealtad a la marca y estrictas políticas de reducción de opioides.
¿Qué segmento de productos está creciendo más rápido?
Se pronostica que el acetaminofeno intravenoso se expandirá a una tasa compuesta anual del 5.9 % hasta 2030 gracias a la fortaleza de la adopción hospitalaria para el dolor posoperatorio y la terapia del PDA neonatal.
¿Cómo están afectando los reguladores a las formulaciones de acetaminofén?
El límite de la FDA de 325 mg por unidad de dosis para combinaciones de medicamentos recetados está forzando la reformulación de productos tradicionales y fomentando ofertas de dosis más bajas con etiquetado mejorado.
¿Qué novedades en la cadena de suministro están determinando los precios futuros?
El programa de incentivos de la India para las plantas nacionales de para-aminofenol y las mejoras en la eficiencia de los procesos de China están mejorando la seguridad de la materia prima y al mismo tiempo moderando la volatilidad de los precios.
¿Qué canal de distribución muestra el mayor potencial de crecimiento?
Las farmacias de comercio electrónico están avanzando a una tasa compuesta anual del 6.2 %, impulsadas por las preferencias de entrega sin contacto y el reconocimiento regulatorio de las plataformas en línea autorizadas.


