

Tamaño y participación del mercado del ácido acético
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 21.46 millones de toneladas |
| Volumen de mercado (2031) | 26.89 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del ácido acético por Mordor Intelligence
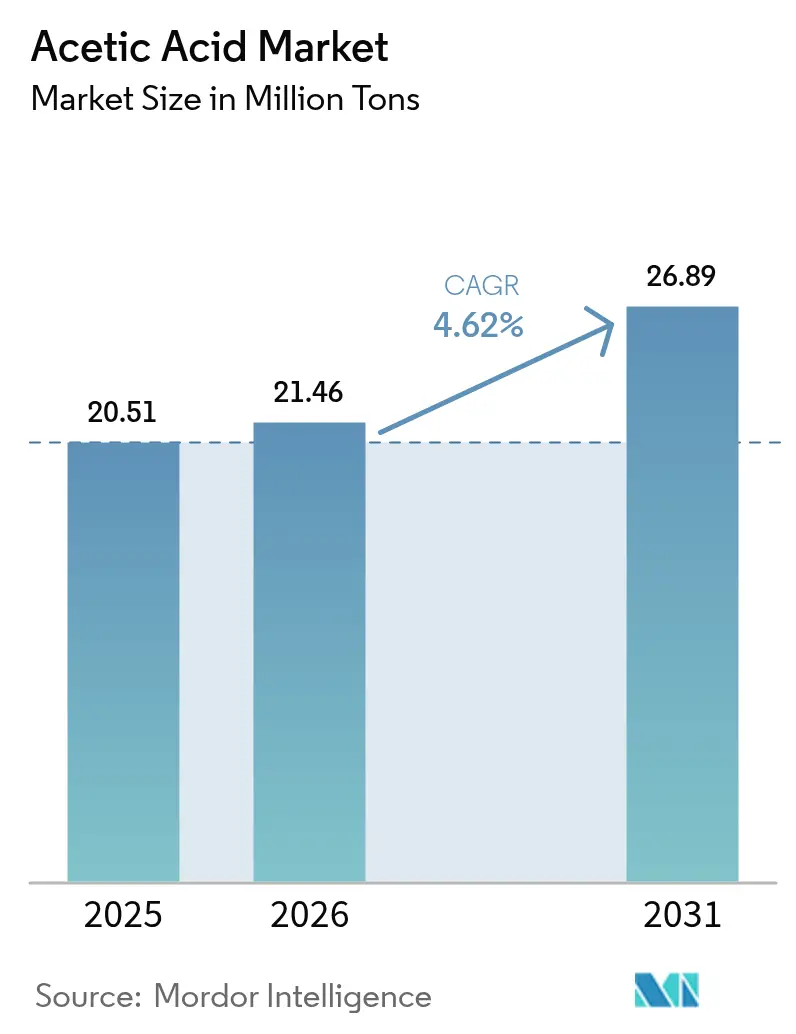
Se proyecta que el tamaño del mercado del ácido acético se expandirá de 20.51 millones de toneladas en 2025 y 21.46 millones de toneladas en 2026 a 26.89 millones de toneladas para 2031, registrando una CAGR del 4.62% entre 2026 y 2031. La fuerte demanda de derivados, liderada por los adhesivos de monómero de acetato de vinilo (VAM) y el ácido tereftálico purificado en cadena de poliéster (PTA), ancla esta expansión, mientras que las adiciones de capacidad de China y los proyectos bajos en carbono de América del Norte redibujan el mapa de la oferta global. La disponibilidad de catalizador se está ajustando porque la carbonilación del metanol domina la producción y depende del rodio y el iridio, metales también codiciados por los fabricantes de celdas de combustible. Los vientos de cola regulatorios, más notablemente la regla de bajo VOC de 2025 de la Agencia de Protección Ambiental de los EE. UU., están acelerando la sustitución de solventes de éster de acetato en recubrimientos. Las iniciativas paralelas de descarbonización, como el metanol de Celanese con certificación ISCC para la captura y utilización de carbono (CCU) y la ruta de madera de haya neutra en CO₂ de Lenzing, muestran que las empresas tradicionales están priorizando la intensidad de carbono como argumento de venta, junto con el precio. Los nuevos proyectos piloto de electrocombustibles que convierten el CO₂ capturado directamente en acetato ofrecen una cobertura tecnológica a largo plazo, siempre que la electricidad renovable se mantenga barata.
Conclusiones clave del informe
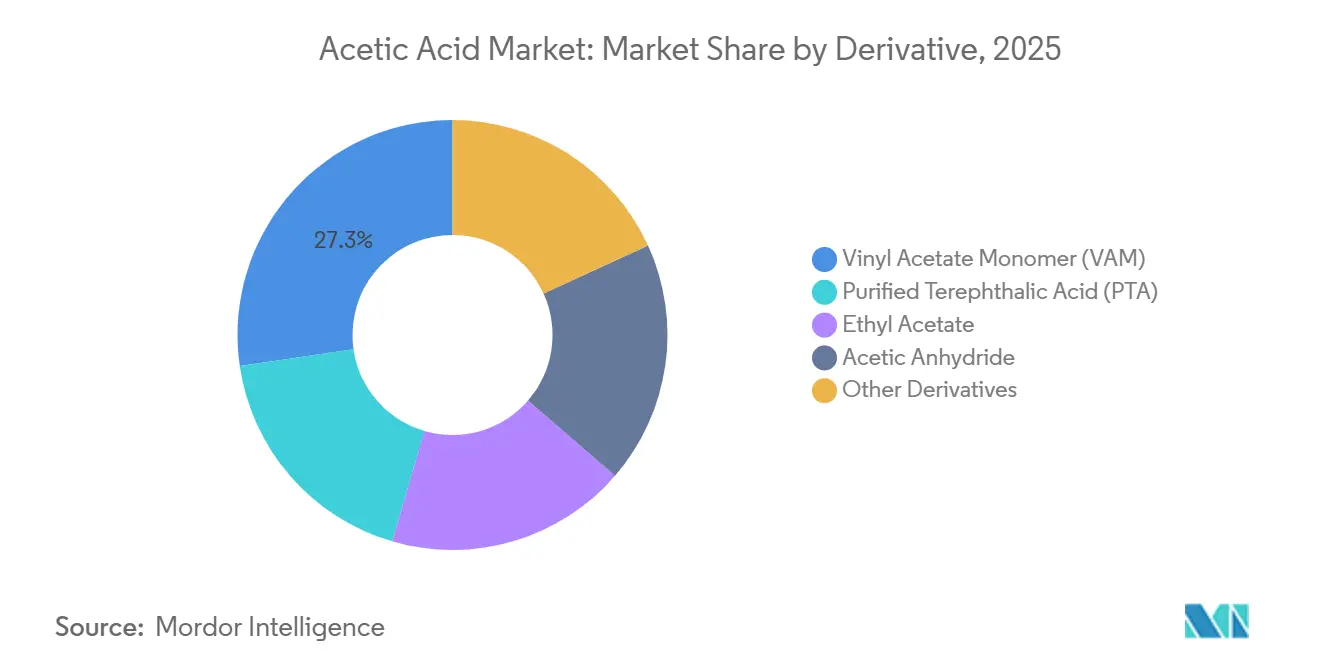
- Por derivado, el monómero de acetato de vinilo capturó el 27.30% de la participación de mercado del ácido acético en 2025, mientras que se proyecta que el ácido tereftálico purificado registre la CAGR más rápida del 4.98% hasta 2031.
- Por ruta de producción, la carbonilación de metanol tuvo una participación del 84.59 % del tamaño del mercado de ácido acético en 2025, mientras que la fermentación de base biológica está en camino de alcanzar una CAGR del 5.67 % hasta 2031.
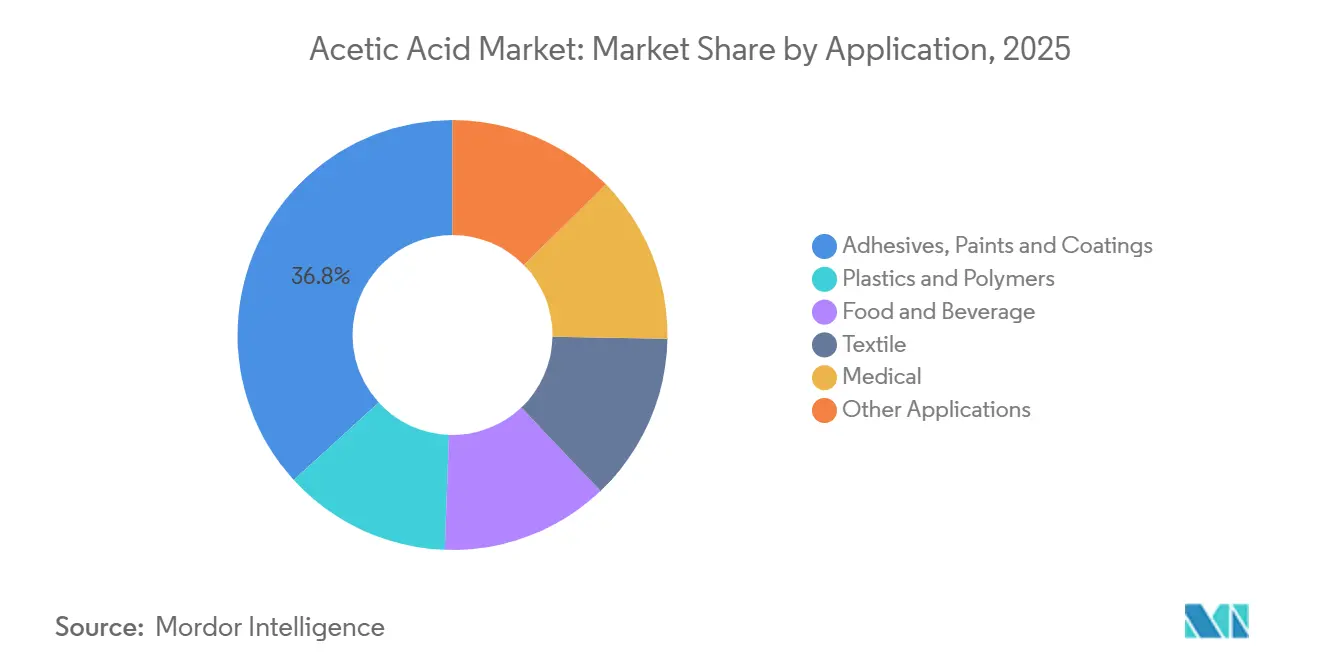
- Por aplicación, los adhesivos, pinturas y recubrimientos representaron el 36.78 % del tamaño del mercado de ácido acético en 2025, mientras que el sector médico está en camino de alcanzar una CAGR del 6.58 % hasta 2031.
- Por geografía, Asia-Pacífico representó el 69.15% del volumen de 2025 y se prevé que se expanda a una CAGR del 5.15% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del ácido acético
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de monómero de acetato de vinilo | + 1.2% | Global, con concentración en Asia-Pacífico (China, India, ASEAN) y América del Norte | Mediano plazo (2-4 años) |
| Aumentos constantes de capacidad de PTA en Asia | + 0.9% | Núcleo de Asia y el Pacífico (China, India, Corea del Sur, Taiwán), propagación a Oriente Medio | Largo plazo (≥ 4 años) |
| Expansión de disolventes de acetato-éster en recubrimientos con alto contenido de sólidos | + 0.6% | América del Norte y la UE, con adopción impulsada por la normativa en California y las jurisdicciones del Pacto Verde Europeo | Corto plazo (≤ 2 años) |
| Las vías de producción de ácido acético de origen biológico se amplían con el objetivo de cero emisiones netas | + 0.4% | Europa (Suecia, Austria), India y zonas piloto en China; adopción vinculada a políticas | Largo plazo (≥ 4 años) |
| Pilotos electrocombustibles de CO₂ a ácido acético | + 0.2% | Europa, China y Oriente Medio (EAU); fase de demostración con escala comercial limitada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de monómero de acetato de vinilo
El acetato de vinilo consumió el 27.30 % del ácido acético global en 2025, y los convertidores downstream continúan su transición hacia adhesivos y películas de embalaje a base de agua. Las estrategias de los productores ahora favorecen los complejos integrados de etileno-ácido acético para amortiguar la volatilidad de la materia prima; Celanese y LyondellBasell desarrollaron estos activos en Estados Unidos. India sigue dependiendo completamente de las importaciones de acetato de vinilo, una brecha que invita a proyectos locales de integración retrospectiva. Los acuerdos de licencia de tecnología, como la alianza de KBR con Showa Denko, han reforzado el control regional de la propiedad intelectual, consolidando aún más las nuevas construcciones de acetato de vinilo cerca de un suministro fiable de ácido acético. Los grados premium de alta pureza para encapsulantes fotovoltaicos y embalajes de barrera están aumentando la presión sobre las especificaciones en la fase inicial.
Aumentos constantes de capacidad de PTA en Asia
Los productores de PTA en China, India, Corea del Sur y Taiwán continuaron descongestionando o ampliando líneas hasta 2025, lo que refuerza la agrupación geográfica que localiza la demanda de ácido acético. Indorama Ventures retuvo 4.1 millones de toneladas anuales de capacidad de PTA en Asia tras el cierre de plantas europeas y canadienses, un cambio que desplaza la demanda de disolventes de oxidación hacia el este. El papel de PTA como usuario de disolventes, sumado al rápido crecimiento de la fibra de poliéster y la resina para botellas, sustenta el mercado del ácido acético, independientemente de los ciclos de acetato de vinilo. La ubicación conjunta de las cadenas de acetilo reduce el riesgo de transporte, una lección destacada por las interrupciones del suministro en 2024 en los corredores del Suez y el Mar Rojo. Durante el horizonte de pronóstico, la demanda incremental impulsada por PTA se concentrará en la costa de China y el subcontinente indio, lo que fomentará la creación de empresas conjuntas de ácido acético o la firma de contratos de compra a largo plazo.
Expansión de disolventes de acetato-éster en recubrimientos
La enmienda de enero de 2025 de la EPA de EE. UU. sobre recubrimientos en aerosol asignó al ácido acético un factor de reactividad de 0.68 g O₃ g-¹ VOC, muy por debajo del umbral predeterminado de 18.50 [1] Agencia de Protección Ambiental de EE. UU., “Estándares nacionales de emisión de compuestos orgánicos volátiles para recubrimientos en aerosol”, epa.gov . Por lo tanto, los formuladores están sustituyendo los disolventes aromáticos por acetatos de etilo, butilo e isopropilo derivados del ácido acético para cumplir con la normativa de julio de 2025. Iniciativas paralelas en el marco del Pacto Verde Europeo amplifican este cambio en Europa, mientras que el Distrito de Gestión de la Calidad del Aire de la Costa Sur de California ya exige pinturas con bajo contenido de VOC. LyondellBasell e INEOS han ampliado sus cadenas de suministro de grado glacial para aprovechar este cambio en la demanda de disolventes. Los productores que pueden certificar flujos bioatribuidos o ISCC-plus obtienen una prima de precio en las jurisdicciones que exigen la divulgación de la huella de carbono del producto.
Las vías de base biológica se amplían bajo los mandatos de cero emisiones netas
Se prevé que el ácido acético derivado de la fermentación de base biológica aumente a una tasa de crecimiento anual compuesta (TCAC) del 5.67 % hasta 2031, a medida que se endurecen los objetivos políticos. Sekab convierte residuos forestales nórdicos en etanol y posteriormente en ácido acético bajo la certificación ISCC. Lenzing lanzó una línea de producción de madera de haya con emisiones neutras de CO₂ en 2024, dirigida a usuarios farmacéuticos y alimentarios. En India, Godavari Biorefineries presiona para obtener incentivos bioquímicos similares al programa nacional de mezcla de etanol, lo que refleja el creciente apoyo regulatorio. Si bien la economía se retrasa cuando los precios del metanol fósil se suavizan, la presentación de informes sobre emisiones de alcance 3, en el marco de mecanismos como el Mecanismo de Ajuste Fronterizo de Carbono de la UE, está impulsando a los compradores a considerar la intensidad de carbono junto con el coste.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de la materia prima volátil del metanol | -0.8% | Global, con un impacto agudo en China (metanol derivado del carbón) y América del Norte (metanol derivado del gas de esquisto) | Corto plazo (≤ 2 años) |
| Medidas antidumping y arancelarias sobre las exportaciones chinas | -0.5% | Acciones de la UE, India y posibles Estados Unidos afectan los flujos comerciales y los precios regionales | Mediano plazo (2-4 años) |
| Riesgo de suministro de catalizadores de rodio/iridio en medio del auge de las pilas de combustible | -0.3% | Global, con concentración de la oferta en Sudáfrica y Rusia; agudo para los productores de carbonilación de metanol | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de la materia prima volátil del metanol
El metanol representa el mayor costo variable en las rutas de carbonilación, y sus fluctuaciones de precio reducen los márgenes de los productores. El metanol a base de carbón en China es vulnerable a las restricciones energéticas nacionales, mientras que el metanol a gas natural en América del Norte disfruta de menores costos de materia prima, pero enfrenta dificultades logísticas cuando se reduce el suministro de contenedores. La integración vertical, como la empresa conjunta Fairway Methanol, que abastece a la unidad Clear Lake de Celanese, protege contra la volatilidad spot. Las iniciativas de metanol verde podrían ofrecer una cobertura, pero los volúmenes actuales siguen siendo demasiado bajos para una estabilización generalizada de los precios.
Medidas antidumping y arancelarias sobre las exportaciones chinas
El aumento de las exportaciones chinas —impulsado por el exceso de capacidad y una utilización inferior al 70%— ya ha motivado revisiones antidumping en oxigenados relacionados. La Comisión Europea utilizó el ácido acético colombiano como referencia en una investigación sobre el ácido glioxílico de 2024 [2] Comisión Europea, «Reglamento de Ejecución de la Comisión sobre el Ácido Glioxílico», europa.eu . India, ahora el mayor importador mundial, tiene el precedente legal y la motivación política para imponer aranceles si los volúmenes amenazan a los productores nacionales. Cualquier medida comercial distorsionaría la paridad de precios regional y desviaría los cargamentos chinos hacia destinos libres de aranceles, lo que añadiría incertidumbre al mercado del ácido acético.
Análisis de segmento
Por Derivative: VAM ancla el crecimiento, PTA acelera
El monómero de acetato de vinilo representó el 27.30 % de la cuota de mercado del ácido acético en 2025, mientras que se prevé que el ácido tereftálico purificado (PTA) registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.98 %, impulsada por la capacidad de fibra de poliéster y resina para embotellado en el sur y sudeste asiático. La presencia de VAM es consolidada en Norteamérica y Europa, pero continúa expandiéndose en India, donde la dependencia total de las importaciones destaca una oportunidad estratégica para los complejos integrados.
El proceso de oxidación de PTA utiliza ácido acético como disolvente; por lo tanto, cada nuevo reactor aumenta directamente el tamaño del mercado de ácido acético asignado a este derivado. El centro asiático de PTA de Indorama Ventures, junto con los megaproyectos costeros de China, garantiza que PTA siga siendo el motor del volumen hasta 2031. Por otro lado, el acetato de etilo y otros ésteres de acetato ganan cada vez más participación en los recubrimientos con alto contenido de sólidos, impulsados por los límites regulatorios de COV. Derivados de nicho como la dicetena y el ácido monocloroacético ofrecen mayores márgenes, lo que beneficia a los productores que pueden ofrecer una pureza de grado farmacéutico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ruta de producción: domina la carbonilación y emerge la biofermentación
La carbonilación de metanol representó el 84.59 % de la producción en 2025, lo que subraya la dependencia del mercado del ácido acético de los catalizadores basados en rodio e iridio. Las rutas de oxidación de etileno y acetaldehído persisten como coberturas contra el riesgo de suministro de metales, como lo demuestra la adición de grado glacial de LyondellBasell en La Porte en 2026.
La fermentación de base biológica es modesta, pero se prevé un crecimiento anual compuesto (CAGR) del 5.67 %, gracias a la vía de residuos forestales de Sekab y al ácido de madera de haya neutro en CO₂ de Lenzing. Estas corrientes conllevan reducciones verificadas de carbono durante el ciclo de vida, lo que las posiciona para obtener precios superiores en regiones donde los compradores deben divulgar las emisiones de la cuna a la puerta. Los proyectos piloto de electrocombustibles añaden una ventaja a largo plazo: si la eficiencia energética mejora por encima del 32 % actual, la síntesis directa de CO₂ a ácido acético puede desvincular por completo el suministro del metanol fósil.
Por aplicación: Recubrimientos de plomo, cirugías médicas
Los adhesivos, pinturas y recubrimientos representaron el 36.78 % del tamaño del mercado del ácido acético en 2025, lo que refleja las emulsiones basadas en acetato de vinilo y la creciente demanda de disolventes de éster de acetato ante la evolución de las normas sobre COV. Se proyecta que el mercado médico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.58 % debido al papel de las formulaciones antisépticas y los excipientes en la fabricación de medicamentos en mercados emergentes de rápido crecimiento.
Los textiles y polímeros, incluyendo las fibras de poliéster y acetato de celulosa basadas en PTA, siguen contribuyendo de forma constante, impulsados por las perspectivas de Asia en el sector textil y de filtración. Las aplicaciones de alimentos y bebidas, principalmente el vinagre, registran un crecimiento más lento, pero de alto valor, debido a los estrictos requisitos de pureza de grado alimenticio, un nicho que las rutas de origen biológico pueden explotar comercializando productos de procedencia natural.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
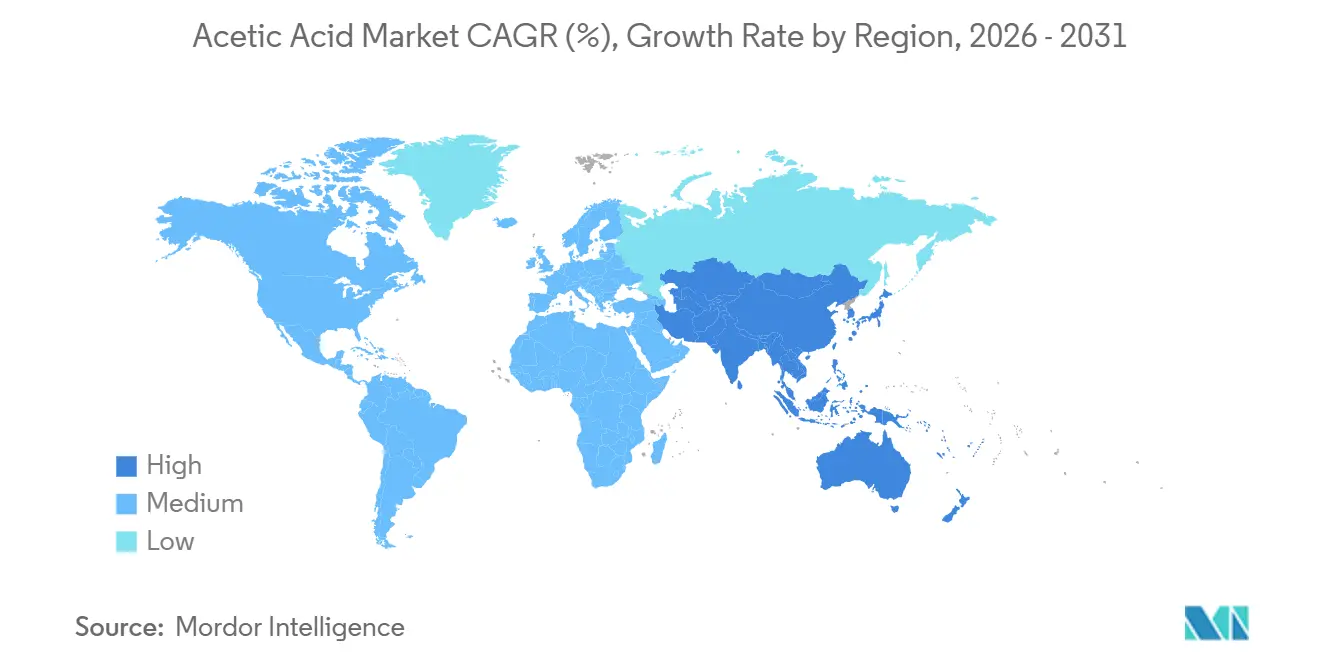
Asia-Pacífico controló el 69.15 % del volumen global en 2025 y se prevé que avance a una tasa de crecimiento anual compuesta (TCAC) del 5.15 % hasta 2031, impulsada por las ampliaciones de capacidad de China, que elevarán la producción nacional a 17.06 millones de toneladas para finales de 2025. La demanda de India aumentó un 32 % interanual entre enero de 2024 y enero de 2025, lo que pone de relieve tanto el sólido consumo como la gran dependencia de las importaciones. La expansión de la industria manufacturera de la ASEAN (USD 66 000 millones en exportaciones de prendas de vestir y USD 31 000 millones en nuevas instalaciones de electrónica durante 2024) impulsa la demanda continua de tintes, recubrimientos y adhesivos en la cadena de suministro.
La demanda de América del Norte está respaldada por la expansión de Clear Lake de 1.3 millones de toneladas habilitada por CCU de Celanese y el proyecto de ruta de etileno de LyondellBasell programado para 2026. El abundante gas de esquisto sustenta la economía de la materia prima, mientras que los créditos fiscales federales para la captura de carbono mejoran los márgenes del metanol de CCU.
Europa sigue presentando una escasez estructural; los productores están estudiando la conversión de plantas de craqueo e iniciativas de alimentación circular, como la planta de conversión de plásticos en petróleo con agua supercrítica de Mitsubishi Chemical y la implantación de una planta de craqueo circular y biológica de Mitsui Chemicals. El Mecanismo de Ajuste Fronterizo de Carbono (CARB), vigente en su fase de transición, obliga a los importadores a revelar las emisiones implícitas, lo que favorece indirectamente las cadenas de suministro de ácido acético bajas en carbono.
La capacidad en Oriente Medio se centra en la unidad Jubail de 460 kilotones de Sipchem, que alimenta una línea interna de VAM y aprovecha el abundante suministro de CO. África y Sudamérica siguen siendo importadores netos, pero mantienen una demanda localizada en el procesamiento de bebidas, textiles y agroquímicos.
Análisis de la cadena de valor
La cadena de valor del ácido acético comienza con materias primas (metanol procedente del carbón en China y del gas natural en Norteamérica, además de CO) y catalizadores de metales nobles, para luego pasar a la producción, dominada por la carbonilación del metanol (con una cuota de mercado del 84.59 % en 2025) mediante sistemas de catalizadores de rodio/iridio, como las tecnologías de Monsanto/Cativa. Muchos productores buscan la integración vertical en el sector del metanol y los servicios públicos para gestionar su exposición a las fluctuaciones de los precios del metanol y la disponibilidad de catalizadores, mientras que las rutas alternativas (oxidación de etileno o acetaldehído) siguen siendo coberturas clave para garantizar el suministro cuando escasean los insumos para la carbonilación.
En la fase de procesamiento, los grandes volúmenes alimentan las principales cadenas de derivados (VAM, uso de disolventes PTA, acetato de etilo y anhídrido acético), con volúmenes distribuidos entre el suministro por contrato para complejos integrados y el comercio libre en regiones con escasez estructural, especialmente Europa. La logística y la fiabilidad operativa determinan los costes de entrega: las interrupciones en el corredor Suez/Mar Rojo en 2024-2025 pusieron de manifiesto los riesgos relacionados con los tiempos de transporte y el inventario para Europa y África, y las paradas programadas en grandes plantas pueden reducir la disponibilidad en el mercado spot. Esta dinámica refuerza la ventaja de las cadenas de acetilo ubicadas en el mismo lugar y los contratos de compra a largo plazo para los principales consumidores de adhesivos, recubrimientos e intermedios de poliéster.
Panorama competitivo
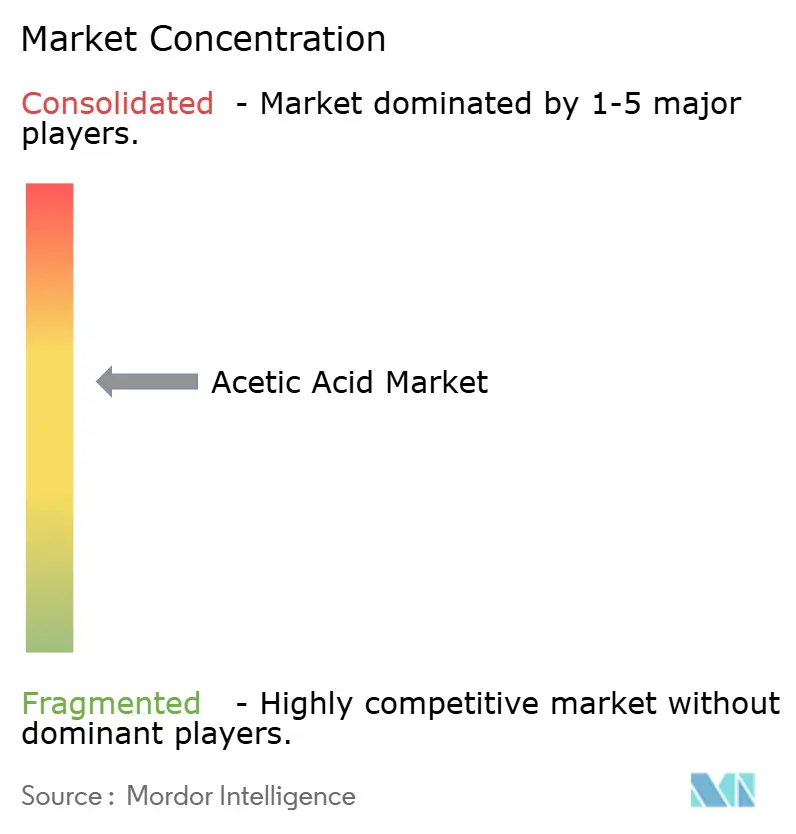
El mercado del ácido acético está moderadamente concentrado. Celanese e INEOS han invertido en adiciones bajas en carbono o a gran escala: el proyecto Clear Lake de Celanese, que utiliza metanol CCU, para descongestionar el cuello de botella, y la futura empresa conjunta Daishan de INEOS, de 1 millón de toneladas, que utiliza tecnología Cativa. Shandong Hualu-Hengsheng Chemical lidera la producción china con aproximadamente 1.5 millones de toneladas, lo que ilustra la consolidación nacional.
La diferenciación tecnológica se está agudizando. Celanese obtuvo la validación del Departamento de Energía de EE. UU. para su ácido ECO-CC bajo en carbono en 2024, mientras que Lenzing comercializó volúmenes de madera neutros en CO₂. La unidad de oxidación de etileno de LyondellBasell se protege contra el riesgo de rodio-iridio. Integradores más pequeños, como Accord Organics en India, están escalando el acetato de etilo y los acetilos relacionados para reducir la dependencia de las importaciones y aprovechar las fuentes de beneficios posteriores.
Las métricas de sostenibilidad influyen ahora en la adjudicación de contratos, especialmente en Europa y Japón, donde los clientes deben divulgar las emisiones de alcance 3. Los productores capaces de certificar ISCC Plus o balance de masa a escala obtienen la ventaja de ser pioneros. Las empresas emergentes de tecnología de electrocombustibles, respaldadas por avances académicos en la electrosíntesis de acetato de alta densidad de corriente, podrían revolucionar la curva de costos vigente en la próxima década si la energía renovable continúa en una trayectoria deflacionaria.
Líderes de la industria del ácido acético
Corporación Celanese
INEOS
Eastman Chemical Company
LyondellBasell Industries Holdings BV
Wacker Chemie AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: INEOS Acetyls se asoció con Sandpiper Chemicals para desarrollar una planta de metanol de bajas emisiones de carbono con una capacidad de 1.1 MTPA en Texas City, Texas, con 300 000 t/año destinados a la producción de ácido acético de INEOS. Este acuerdo vincula la rentabilidad del ácido acético más estrechamente con la disponibilidad de materias primas con bajas emisiones de carbono y respalda el posicionamiento en términos de costos y cumplimiento normativo para los clientes que buscan reducir la intensidad de emisiones de alcance 3.
- Mayo de 2025: Kingboard Chemicals reactivó su segunda planta de ácido acético en Xingtai, mejorando la integración vertical en su cadena de acetilo. Esta reactivación aumentó la flexibilidad operativa para los derivados y redujo la dependencia de proveedores externos durante los cambios en la capacidad productiva de China.
- Junio de 2024: Celanese declaró fuerza mayor e implementó controles de ventas para el ácido acético y el monómero de acetato de vinilo (VAM) en el hemisferio occidental debido a interrupciones en el suministro de materias primas y problemas operativos. Este evento redujo la disponibilidad regional y puso de relieve la necesidad de diversificar el abastecimiento y desarrollar estrategias integradas de suministro de materias primas para los consumidores finales de VAM y solventes.
Alcance del informe del mercado global de ácido acético
El ácido acético es un ácido monocarboxílico que contiene dos carbonos. Es un líquido transparente e incoloro con un olor fuerte y acre, como el vinagre. El ácido acético puede derivarse de la carbonilación del metanol, la oxidación del acetaldehído y el etileno o un método biológico como la fermentación bacteriana. Se utiliza como reactivo químico para producir varios compuestos químicos como anhídrido acético, éster, monómero de acetato de vinilo, vinagre y muchos otros materiales poliméricos.
El mercado del ácido acético se segmenta por derivado, ruta de producción, aplicación y geografía. Por derivado, el mercado se segmenta en monómero de acetato de vinilo (VAM), ácido tereftálico purificado (PTA), acetato de etilo, anhídrido acético y otros derivados. Por ruta de producción, el mercado se segmenta en carbonilación de metanol, oxidación de acetaldehído, oxidación de etileno y fermentación de base biológica. Por aplicación, el mercado se segmenta en adhesivos, pinturas y recubrimientos, plásticos y polímeros, alimentos y bebidas, textiles, aplicaciones médicas y otras. El informe también abarca el tamaño del mercado y las previsiones para el ácido acético en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
| Monómero de acetato de vinilo (VAM) |
| Ácido tereftálico purificado (PTA) |
| Acetato de etilo |
| Anhídrido acético |
| Otros Derivados |
| Carbonilación de metanol |
| Oxidación de acetaldehído |
| Oxidación de etileno |
| Fermentación de base biológica |
| Adhesivos, pinturas y recubrimientos |
| Plásticos y Polímeros |
| Alimentos y Bebidas |
| Textil |
| Médical Scientific |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Derivado | Monómero de acetato de vinilo (VAM) | |
| Ácido tereftálico purificado (PTA) | ||
| Acetato de etilo | ||
| Anhídrido acético | ||
| Otros Derivados | ||
| Por ruta de producción | Carbonilación de metanol | |
| Oxidación de acetaldehído | ||
| Oxidación de etileno | ||
| Fermentación de base biológica | ||
| por Aplicación | Adhesivos, pinturas y recubrimientos | |
| Plásticos y Polímeros | ||
| Alimentos y Bebidas | ||
| Textil | ||
| Médical Scientific | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado del mercado de ácido acético para 2031?
Se prevé que alcance los 26.89 millones de toneladas en 2031, expandiéndose a una tasa compuesta anual del 4.62 % entre 2026 y 2031.
¿Qué derivado tiene la mayor participación en la demanda mundial de ácido acético?
El monómero de acetato de vinilo lideró con el 27.30% del volumen de 2025 debido al fuerte consumo de adhesivo y película de embalaje.
¿Por qué Asia-Pacífico es tan dominante en el consumo de ácido acético?
La región alberga un rápido crecimiento de la capacidad de PTA y poliéster, cadenas de VAM integradas y nuevas e importantes unidades de producción de China.
¿Cómo están abordando los productores el riesgo de suministro de metales catalizadores?
Las estrategias incluyen proyectos de oxidación de etileno, integración de CCU-metanol y rutas exploratorias de electrocombustibles que eliminan el rodio o el iridio.


