

Tamaño y participación en el mercado de la acetona
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.71 mil millones |
| Tamaño del mercado (2031) | USD 10.6 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.58% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
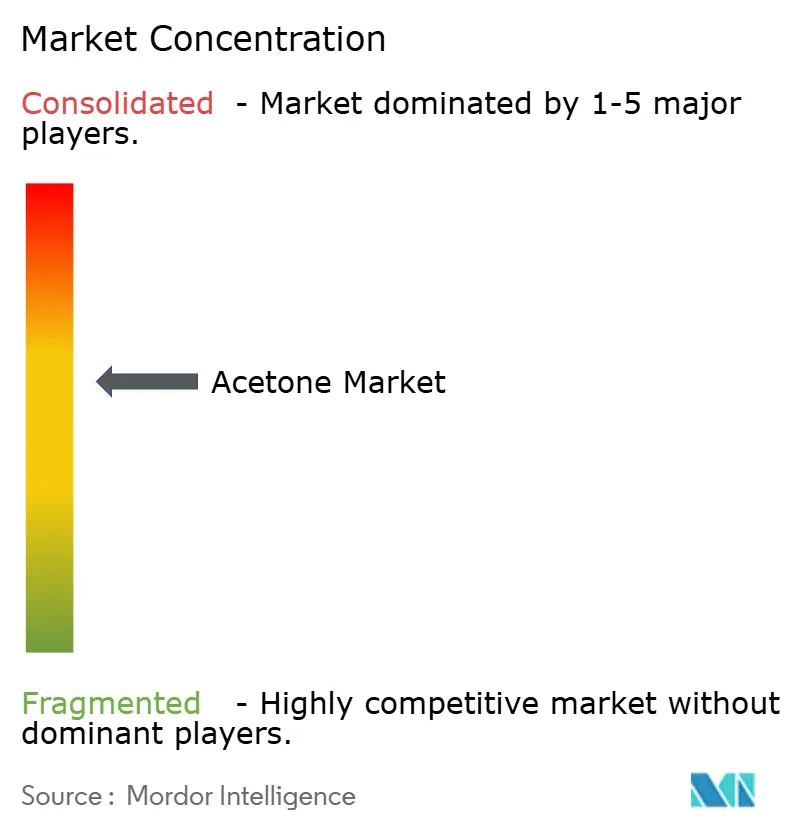
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de acetona por Mordor Intelligence
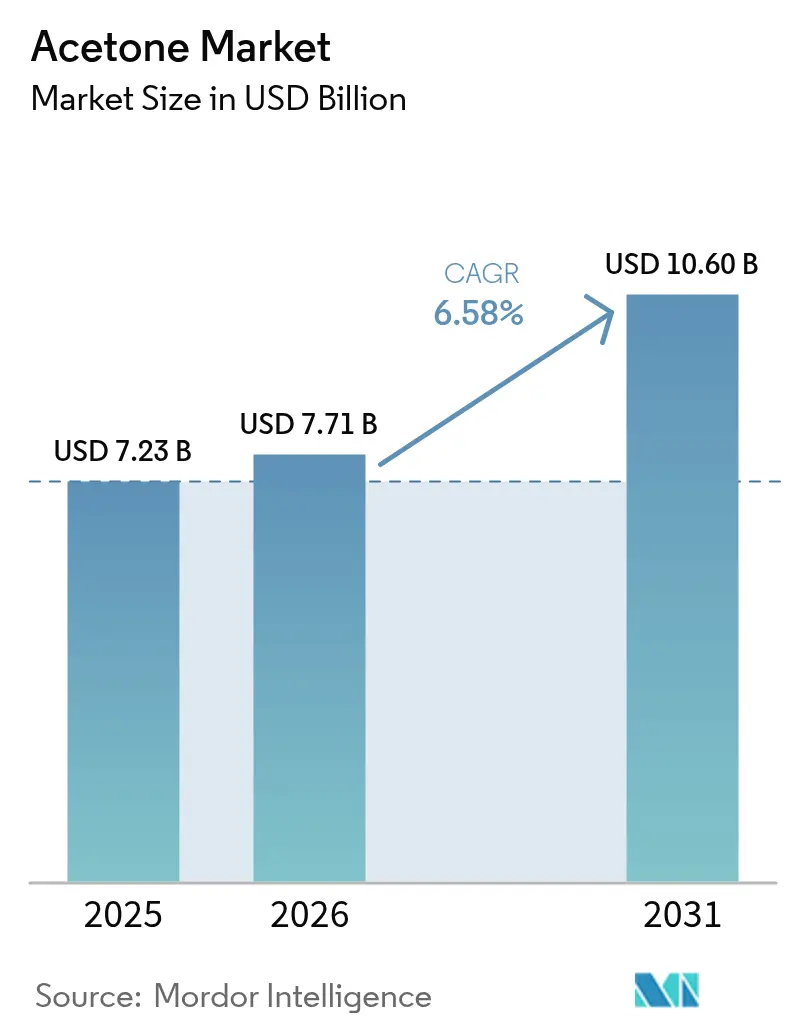
Se espera que el mercado de la acetona crezca de 7230 millones de dólares en 2025 a 7710 millones de dólares en 2026, y se prevé que alcance los 10 600 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.58 % entre 2026 y 2031. Esta trayectoria de crecimiento se ve impulsada por el papel cada vez más importante de la acetona como disolvente libre de COV (compuestos orgánicos volátiles), materia prima para la coproducción de metacrilato de metilo (MMA) y bisfenol A (BPA), y medio de alta pureza para la fabricación de productos farmacéuticos. La reducción del peso de los vehículos eléctricos, la demanda de productos de cuidado personal en las economías emergentes y el aumento de la capacidad de producción farmacéutica tras la pandemia de COVID-19 están acelerando el crecimiento del volumen. Al mismo tiempo, las tecnologías de bioacetona están reduciendo el predominio de las cadenas de suministro basadas en cumeno, mientras que las presiones regulatorias sobre el BPA y la racionalización de las refinerías limitan la disponibilidad de materias primas tradicionales. La dinámica competitiva sigue siendo moderada, ya que las grandes empresas integradas verticalmente aseguran las materias primas y los canales de distribución, incluso cuando las empresas emergentes de biotecnología demuestran rutas de acetona con emisiones negativas de carbono que podrían redefinir las curvas de costes de la industria.
Conclusiones clave del informe
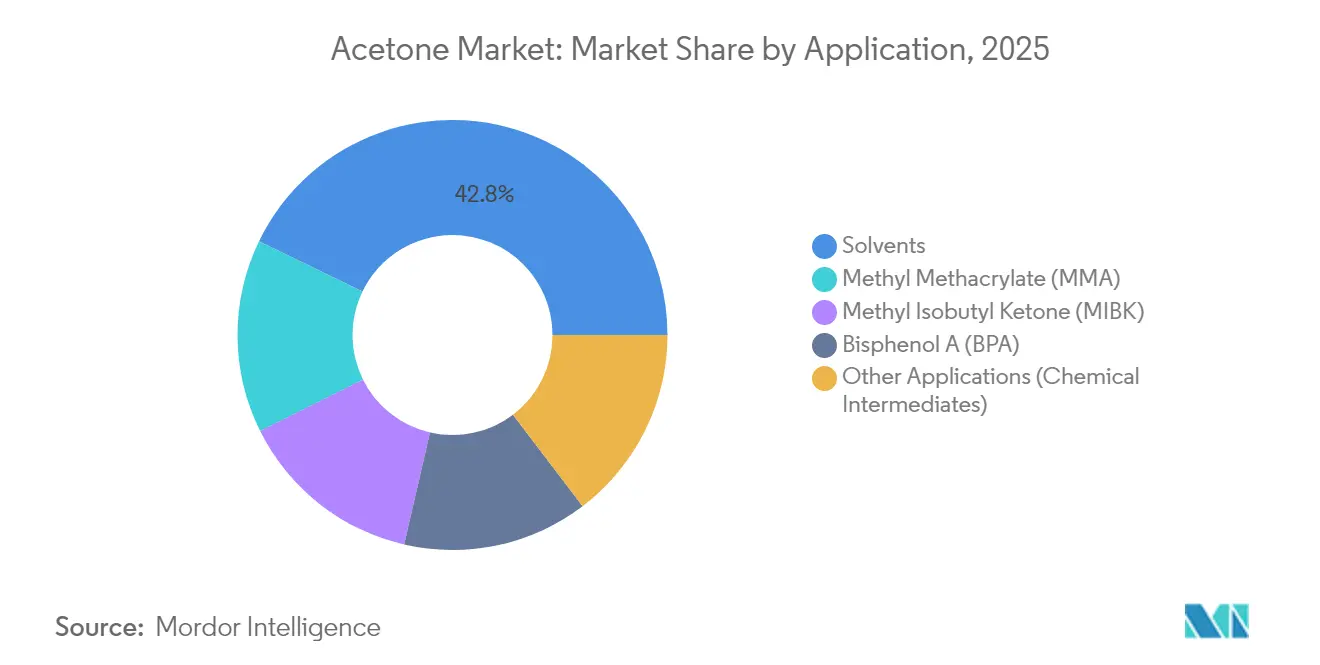
- Por aplicación, los solventes lideraron con una participación de ingresos del 42.82 % en 2025, mientras que se proyecta que el metacrilato de metilo avance a una CAGR del 7.12 % hasta 2031.
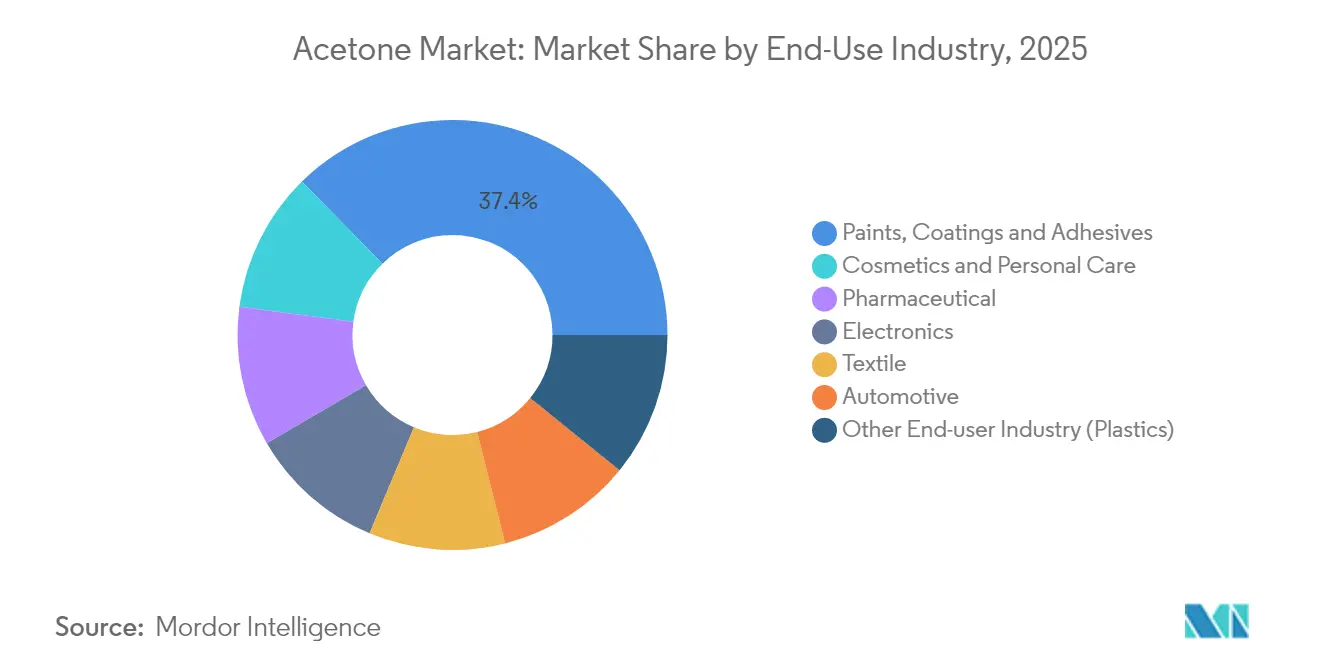
- Por industria de uso final, las pinturas, recubrimientos y adhesivos representaron el 37.35% de las ventas de 2025, mientras que los cosméticos y el cuidado personal se están expandiendo a una CAGR del 6.95%.
- Por proceso de producción, la ruta del cumeno tenía el 82.95% de la participación de mercado de la acetona en 2025, mientras que la biofermentación está creciendo a una CAGR del 7.92%.
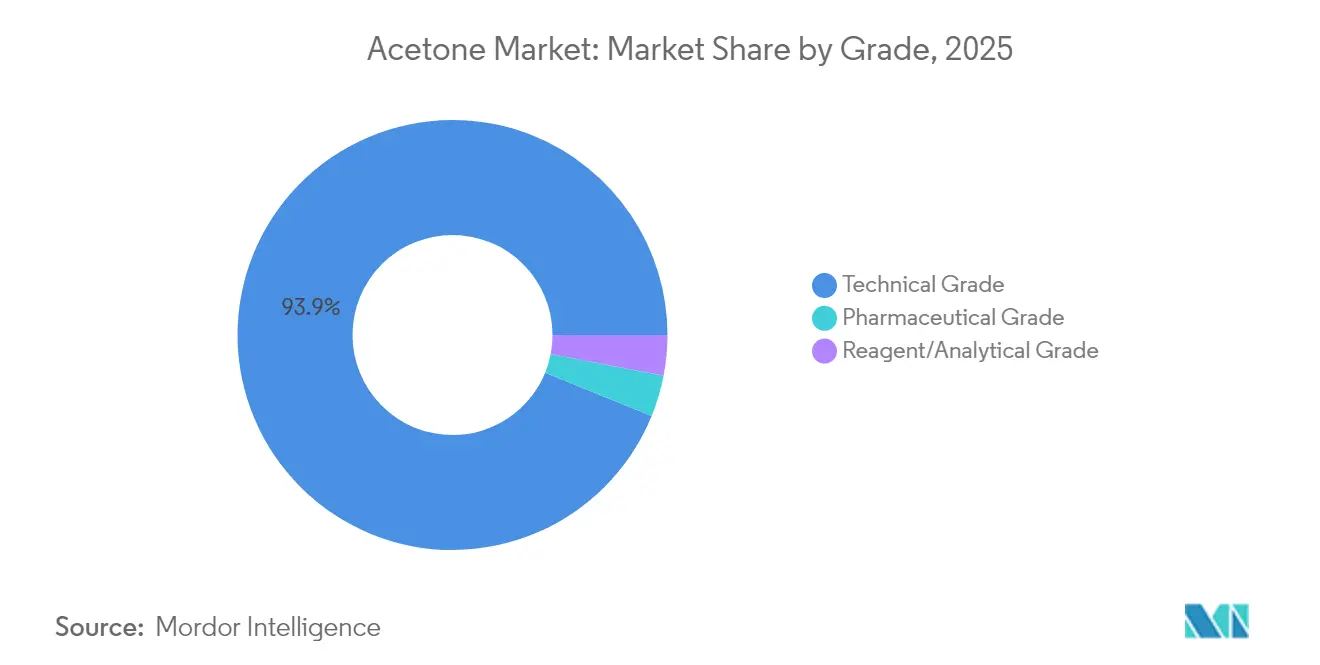
- Por grado, la calidad técnica dominó el volumen con un 93.85%, mientras que el grado farmacéutico está aumentando a una CAGR del 7.45% gracias a la demanda de API.
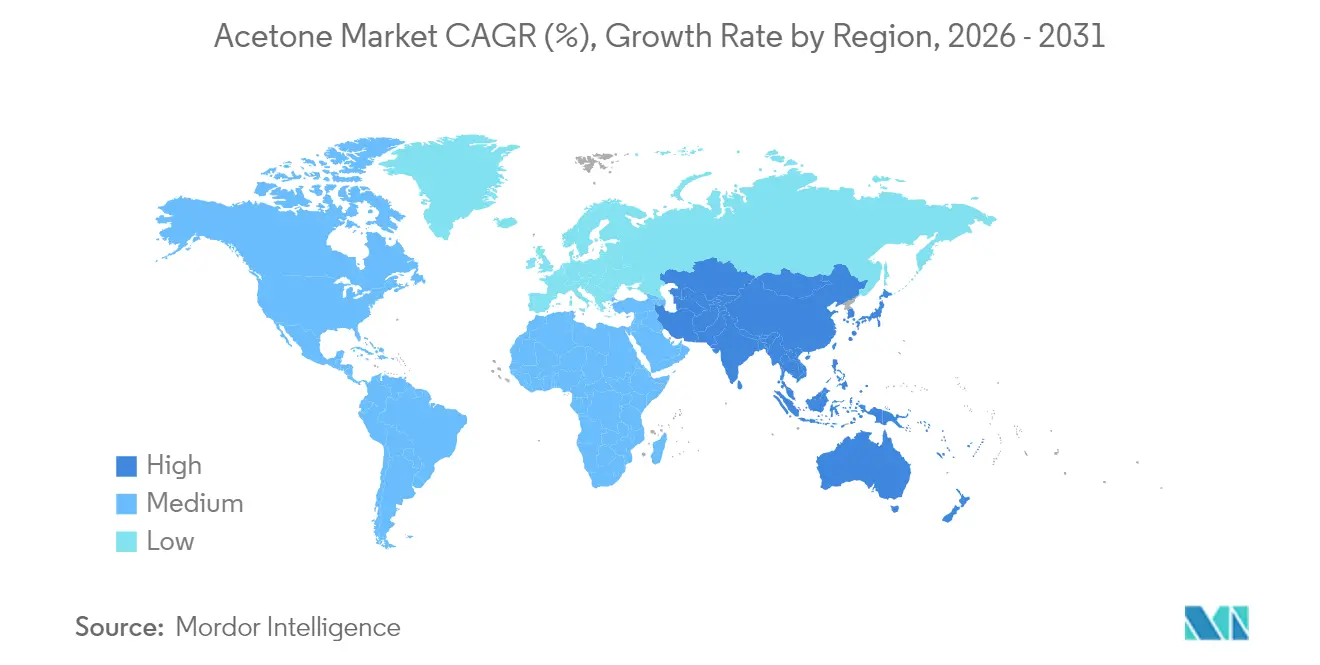
- Por geografía, Asia Pacífico capturó el 42.18 % de las ventas globales en 2025 y se prevé que crezca a una CAGR del 7.25 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de acetona
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de láminas acrílicas basadas en MMA para el aligeramiento de vehículos eléctricos | + 1.80% | Global, con concentración en China, América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento del consumo de policarbonato en la electrónica de consumo | + 0.90% | Núcleo de Asia Pacífico, propagación a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la demanda de solventes para el cuidado personal en el Sudeste Asiático | + 0.70% | Sudeste asiático, con avances tempranos en Tailandia, Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Crecientes necesidades de disolventes API farmacéuticos después de la COVID-19 | + 0.60% | Global, con énfasis en India, China y América del Norte | Largo plazo (≥ 4 años) |
| Paridad de costos de bioacetona mediante fermentación de glicerol residual | + 0.50% | América del Norte y Europa, con proyectos piloto en Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de láminas acrílicas basadas en MMA para el aligeramiento de vehículos eléctricos
Los fabricantes de vehículos eléctricos están reemplazando el vidrio y el metal con láminas acrílicas a base de MMA para reducir el peso en vacío, lo que multiplica la demanda de acetona porque el MMA consume aproximadamente 0.5 libras de acetona por libra producida. El automóvil promedio norteamericano contenía USD 4,371 en productos químicos en 2023, lo que subraya la intensidad de materiales de los vehículos modernos [1] American Chemistry Council, “2023 Automotive Chemicals Economic Impact”, americanchemistry.com . Las reglas más estrictas de economía de combustible CAFE aumentan el atractivo del acristalamiento acrílico sobre sustratos más pesados. Mitsubishi Chemical Group ha avanzado el reciclaje de PMMA asistido por microondas, creando una prima de ciclo cerrado que fortalece aún más la demanda posterior en el mercado de acetona.
Expansión de la demanda de solventes para el cuidado personal en el Sudeste Asiático
El aumento de los ingresos y la urbanización en el Sudeste Asiático están transformando las rutinas de belleza, convirtiendo la acetona en el disolvente predilecto para quitaesmaltes y mezclas cosméticas. La rápida evaporación y la baja irritación dérmica de este producto químico son ideales para fórmulas de alta gama. Los productores locales aprovechan la exención de COV de la acetona, evitando así las tarifas de emisión más estrictas que aplican los disolventes alternativos y mejorando la competitividad de costos en Tailandia, Vietnam e Indonesia.
Crecientes requisitos de solventes API farmacéuticos después de la COVID-19
Los fabricantes de API han desarrollado una nueva capacidad para garantizar la resiliencia del suministro tras la COVID-19. La alta pureza de la acetona y su inclusión en las listas de farmacopea la convierten en un medio de cristalización de referencia. Su bajo punto de ebullición permite una recuperación eficiente de disolventes, lo que reduce el desperdicio y se alinea con los objetivos de sostenibilidad. La adopción regulatoria de la tecnología analítica de procesos (PAT) favorece los disolventes con paquetes de datos robustos, lo que impulsa la demanda de acetona de grado farmacéutico.
Paridad de costos de la bioacetona mediante la fermentación de glicerol residual
Los flujos de glicerol residual del biodiésel se purifican ahora a más del 80% de glicerol, lo que permite una fermentación rentable para obtener acetona, prácticamente igual a la de las rutas petroleras. La ruta de carbono-negativa de LanzaTech reporta una recuperación superior al 99% y una producción de alta pureza, lo que ofrece la posibilidad de sustituir por completo el cumeno como materia prima. Señales políticas como el objetivo estadounidense de obtener el 30% de sus productos químicos de la biofabricación para 2040 respaldan las oportunidades de ampliación a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La UE y la ECHA endurecen la normativa sobre el BPA | -0.80% | Europa, con potencial contagio a América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Los cierres de refinerías limitan el suministro de cumeno como materia prima | -0.40% | América del Norte y Europa, con impactos secundarios en Asia Pacífico | Mediano plazo (2-4 años) |
| Límites emergentes de COV en el uso de disolventes | -0.30% | Global, con una implementación más estricta en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de la normativa sobre el BPA por parte de la UE y la ECHA
En enero de 2025, la UE impuso amplias restricciones al BPA para artículos en contacto con alimentos, lo que redujo los volúmenes de coproducción de fenol-acetona y eliminó una importante salida para la acetona en Europa. Los productores deben recurrir al MMA, disolventes o biovías para compensar la brecha de demanda. Los debates paralelos en Norteamérica y partes de Asia podrían duplicar los límites regulatorios, lo que aumentaría la presión sobre las operaciones basadas en cumeno.
Límites emergentes de COV en el uso de disolventes
Si bien la acetona está exenta de COV según la mayoría de las normas, las normas en evolución sobre aerosoles e instalaciones petroleras crean obligaciones de cumplimiento escalonadas para los formuladores. La EPA pospuso los nuevos umbrales de COV para recubrimientos de aerosoles hasta enero de 2027 para refinar los protocolos de prueba [2] Registro Federal, “Normas nacionales de emisión de compuestos orgánicos volátiles para recubrimientos de aerosoles”, federalregister.gov . Canadá pronostica recortes acumulados de 488 000 t de COV de las instalaciones petroleras para 2045, lo que le costará a la industria 1200 millones de USD [3] Gobierno de Canadá, “Regulaciones relativas a las reducciones en la liberación de compuestos orgánicos volátiles”, canada.ca . Los usuarios posteriores invierten en sistemas de emisiones de circuito cerrado, lo que aumenta los obstáculos de capital para las pequeñas empresas.
Análisis de segmento
Por aplicación: Los solventes mantienen el liderazgo mientras el MMA se acelera
Los disolventes representaron el 42.82 % de los ingresos de 2025, gracias a la rápida evaporación de la acetona y a su exención de la mayoría de los límites de COV, especialmente en pinturas y adhesivos. El MMA es el que más crece, con una tasa de crecimiento anual compuesta (TCAC) del 7.12 %, a medida que el acristalamiento acrílico sustituye al vidrio en vehículos eléctricos y la construcción. El segmento del bisfenol A se enfrenta a obstáculos regulatorios, pero la electrónica de consumo mantiene cierto volumen de BPA gracias al uso de policarbonato. La metilisobutilcetona y los productos intermedios especializados impulsan el crecimiento de nichos de mercado al aprovechar la versátil reactividad de la acetona.
Los cambios en la oferta son igualmente marcados. El aligeramiento de la industria automotriz aumenta la demanda de MMA, mientras que el reciclaje de PMMA por microondas de Mitsubishi Chemical Group crea ciclos de demanda circulares que amplían las oportunidades de mercado de la acetona. Los mezcladores de solventes valoran la acetona por su miscibilidad entre polaridades, lo que permite recubrimientos con menor contenido de COV que cumplen con límites de emisiones más estrictos sin una reformulación costosa. En general, la diversificación de la mezcla de aplicaciones protege al mercado de la acetona de las fluctuaciones en un solo segmento, incluso mientras se implementan las restricciones al BPA.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: el cuidado personal supera a los segmentos establecidos
Las pinturas, recubrimientos y adhesivos consumieron el 37.35 % de acetona en 2025 debido a su amplia adopción industrial; sin embargo, los cosméticos y el cuidado personal registraron la mayor tasa de crecimiento anual compuesta (TCAC) del 6.95 % hasta 2031. La creciente clase media del Sudeste Asiático impulsa el volumen de esmaltes de uñas y productos para el cuidado de la piel, donde se valora la baja irritación de la acetona. Los dispositivos electrónicos canalizan la acetona a través de resinas de policarbonato, lo que mantiene una demanda estable. Las aplicaciones automotrices crecen gracias a los paneles acrílicos basados en MMA, mientras que la industria farmacéutica se expande junto con las nuevas plantas de API en Asia.
La diversidad de la demanda estable refuerza la resiliencia. Los formuladores de productos para el cuidado personal aprovechan la doble miscibilidad de la acetona para combinar activos acuosos y oleosos en un solo producto, lo que aumenta la flexibilidad de la formulación. En Norteamérica y Europa, las cadenas de salones de belleza profesionales adoptan removedores ricos en acetona que reducen los tiempos de servicio, impulsando así la repetición de compras. Los usuarios finales industriales mantienen el volumen base mediante recubrimientos arquitectónicos que requieren tiempos de secado rápidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso de producción: La fermentación reduce el predominio del cumeno
La ruta del cumeno suministró el 82.95 % de la producción mundial en 2025 gracias a la integración consolidada con unidades de fenol. Sin embargo, los métodos de fermentación crecen a una tasa de crecimiento anual compuesta (TCAC) del 7.92 % gracias al uso de sustratos de glicerol residual y gas de síntesis. La oxidación con isopropanol ofrece flexibilidad para equilibrar el proceso a las empresas que ya producen IPA, mientras que la oxidación directa de propileno se está desarrollando en pilotos tecnológicos, pero sigue siendo un nicho de mercado.
INEOS implementó un diseño con integración térmica en su complejo Marl para reducir las emisiones a la mitad en comparación con los parámetros de referencia previos de cumeno. En contraste, la fermentación de gases residuales de LanzaTech produce acetona sin emisiones de carbono con una recuperación superior al 99%, lo que indica la vía para ampliar la escala de las biorutas. Los incentivos políticos y la demanda de productos bajos en carbono por parte de los consumidores implican una reorientación gradual del mercado de la acetona hacia carteras de materias primas mixtas.
Por grado: la pureza farmacéutica genera márgenes premium
El producto de grado técnico cubrió el 93.85 % de la demanda de 2025 gracias a su ventaja en costos en recubrimientos, tintas y construcción. El grado farmacéutico crece a una tasa de crecimiento anual compuesta (TCAC) del 7.45 %, a medida que India y China incorporan reactores API que utilizan solventes de alta pureza. Los grados reactivo y analítico representan mercados pequeños pero estables, vinculados a la inversión en investigación.
Las instalaciones API prefieren la acetona porque deja residuos mínimos y permite una recuperación eficiente de disolventes, en consonancia con las métricas de la química verde. Los reactores de flujo continuo optimizan el rendimiento, y el punto de ebullición predecible de la acetona facilita la operación en estado estacionario sin corrosión de los equipos. Los trenes de destilación mejorados permiten a los operadores reciclar la acetona en múltiples ciclos, lo que aumenta el suministro efectivo sin un consumo proporcional de materia prima.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia Pacífico capturó el 42.18 % del volumen de 2025 gracias a la vasta base de fenol-acetona y BPA de China y a la expansión de los clústeres de productos químicos de nicho del Sudeste Asiático. Se proyecta que la región registre una tasa de crecimiento anual compuesta (TCAC) del 7.25 % hasta 2031, ya que la demanda local supera el crecimiento de la OCDE. Las hojas de ruta gubernamentales para la industria química priorizan la autosuficiencia y los productos de mayor valor, canalizando el capital hacia refinerías integradas que puedan alternar entre combustibles y petroquímicos ante las fluctuaciones de los márgenes. China procesó 14.8 millones de barriles diarios de crudo en 2023, lo que subraya la disponibilidad de materia prima para las unidades de acetona aguas abajo.
Norteamérica disfruta de una fuerte demanda de aligeramiento en los sectores automotriz y aeroespacial, aunque el cierre de refinerías reduce el suministro de propileno para cumeno. Europa se enfrenta al escrutinio regulatorio más riguroso sobre el BPA, pero compensa parte de la pérdida de volumen mediante inversiones en producción sostenible. La planta de Marl de INEOS ejemplifica una estrategia que combina el control de la materia prima con la reducción de las emisiones de carbono para garantizar el futuro del suministro de acetona.
La industrialización de Sudamérica, especialmente en Brasil, fomenta nuevas importaciones, ya que la capacidad local sigue siendo limitada. Los incentivos estatales para construir parques químicos en torno a las materias primas de etanol podrían impulsar proyectos de fermentación durante el período previsto. En Oriente Medio y África, la nafta y el GLP de bajo costo sustentan complejos petroquímicos de nueva creación que incluyen la integración de fenol-acetona, lo que proporciona un suministro orientado a la exportación, pero una demanda interna limitada.
Panorama regulatorio
La acetona está regulada como sustancia química industrial y peligrosa en las principales jurisdicciones, y su cumplimiento se centra en el registro, la clasificación, el etiquetado y los controles de exposición de los trabajadores. En la Unión Europea, la acetona se gestiona conforme al Reglamento REACH (Reglamento (CE) n.º 1907/2006) y al Reglamento CLP (Reglamento (CE) n.º 1272/2008), que establecen las obligaciones de productores e importadores en materia de documentación, etiquetado y comunicación sobre el uso seguro a lo largo de toda la cadena de suministro.
Las normas comerciales y laborales también influyen en los flujos del mercado y las prácticas operativas. En Estados Unidos, la acetona figura en el Inventario TSCA, la OSHA mantiene un límite de exposición permisible de 1,000 ppm (promedio ponderado en el tiempo de 8 horas) y las medidas correctivas comerciales se reafirmaron en febrero de 2026 cuando las autoridades estadounidenses confirmaron la continuidad de las órdenes de derechos antidumping que cubren las importaciones de Bélgica, Singapur, Sudáfrica, Corea del Sur y España, reforzando así el cumplimiento y las consideraciones de costos para los compradores y distribuidores que dependen de las importaciones.
Análisis de la cadena de valor
La cadena de valor de la acetona se basa en materias primas petroquímicas y en la economía integrada del fenol. En la fase inicial, el benceno y el propileno se convierten en cumeno y posteriormente en hidroperóxido de cumeno, que se escinde en fenol y acetona en una relación de coproductos fija. Esta interconexión limita la capacidad de respuesta de la oferta de acetona de forma independiente ante cambios en la demanda de fenol y BPA en la fase posterior. Entre las alternativas de producción se incluyen la oxidación con isopropanol (donde la integración de IPA proporciona flexibilidad) y nuevas rutas de fermentación de base biológica que utilizan sustratos derivados de residuos.
Las operaciones intermedias incluyen la purificación y la clasificación, dominadas por el grado técnico con volúmenes menores de grados farmacéuticos y analíticos de mayor pureza, seguidas del almacenamiento a granel, la logística de camiones cisterna, ferrocarril y transporte marítimo, y la distribución regional a formuladores y fabricantes de productos químicos. La demanda en la fase final se centra en disolventes, incluyendo pinturas, recubrimientos y adhesivos, así como MMA y otros intermedios, con patrones de compra influenciados por los marcos normativos locales sobre COV y los requisitos de calidad. El comercio transfronterizo es un mecanismo de equilibrio clave dada la concentración en Asia-Pacífico, y acciones comerciales como la revisión administrativa estadounidense de febrero de 2026 sobre la acetona procedente de Corea del Sur ponen de manifiesto cómo las políticas pueden redirigir los flujos para los principales proveedores regionales y los canales de importación estadounidenses.
Panorama competitivo
El mercado de la acetona muestra una concentración moderadamente consolidada. BASF, INEOS y Mitsui Chemicals consolidan el suministro global con la integración desde el cumeno hasta los monómeros acrílicos derivados. BASF introdujo el acrilato de etilo de origen biológico con un 40 % de biocontenido certificado para captar la alta demanda de ingredientes sostenibles. INEOS amplió su capacidad en 750 kt de cumeno en Alemania, a la vez que redujo las emisiones de sus instalaciones mediante la integración energética.
Startups como LanzaTech aumentan la competitividad al ofrecer bioacetona con huella de carbono negativa que utiliza gases residuales a escala industrial. El interés por las fusiones y adquisiciones se redujo en 2024, pero casi la mitad de los ejecutivos del sector químico planean acelerar la negociación de acuerdos para asegurar activos especializados y tecnologías verdes. Las plataformas de suministro de disolventes de grado farmacéutico y de bioinsumos siguen siendo objetivos muy solicitados.
La innovación tecnológica se centra en la circularidad. El reciclaje de PMMA de Mitsubishi Chemical Group recupera la alimentación de monómeros que se recircula al MMA derivado de la acetona, lo que genera un suministro directo de la cuna a la cuna. Las optimizaciones de procesos, como la integración térmica avanzada, la mejora de los catalizadores y la gestión de disolventes de circuito cerrado, impulsan la posición de costos, a la vez que garantizan el cumplimiento normativo, manteniendo el liderazgo actual incluso cuando los nuevos participantes reducen los márgenes.
Líderes de la industria de la acetona
BASF SE
INEOS
mitsui productos químicos inc.
Muévete
Formosa Chemicals & Fiber Corp.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: S&P Global informó de una prolongada escasez en el mercado estadounidense de acetona debido a los cambios en los flujos comerciales mundiales. La actualización puso de manifiesto desequilibrios regionales que influyeron en las estrategias de compra para las cadenas de suministro de solventes y metacrilato de metilo (MMA), y aumentaron la importancia de una logística fiable y un abastecimiento diversificado.
- Junio de 2025: INEOS Phenol anunció el cese definitivo de la producción de fenol en su planta de Gladbeck, Alemania, lo que también afecta a la producción de acetona debido a la naturaleza de subproducto de la cadena fenólica. La decisión puso de manifiesto el papel de los costes energéticos europeos y las políticas relacionadas con el CO₂ en la racionalización de la capacidad regional y la dependencia de las importaciones.
- Enero de 2025: Mitsui Chemicals lanzó una iniciativa con Nan Ya Plastics para suministrar acetona a base de biomasa. Esta iniciativa amplió las opciones de acetona con bajas emisiones de carbono disponibles en el mercado y brindó apoyo a los clientes de la cadena de valor que buscaban reducir el impacto ambiental de sus productos sin modificar la funcionalidad del solvente.
Alcance del informe del mercado global de acetona
La acetona, también conocida como dimetilcetona o propanona, es un líquido altamente volátil, incoloro e inflamable con la fórmula química (CH3)2CO. Es la cetona más pequeña y simple que se usa regularmente para la limpieza en hogares, operaciones comerciales y laboratorios. El mercado está segmentado en aplicaciones, industria de usuarios finales y geografía. Por aplicación, el mercado está segmentado en metacrilato de metilo, bisfenol A, solventes, metilisobutilcetona y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en cosméticos y cuidado personal, electrónica, automotriz, farmacéutica, pinturas, recubrimientos y adhesivos, industria textil y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado de acetona en 15 países de las principales regiones. El dimensionamiento del mercado y las previsiones para cada segmento se han realizado en base al volumen (kilotoneladas).
| Metacrilato de metilo (MMA) |
| Bisfenol A (BPA) |
| disolventes |
| Metilisobutilcetona (MIBK) |
| Otras Aplicaciones (Químicos Intermedios) |
| Cosmética y Cuidado Personal |
| Electrónica |
| Motorium |
| Farmacéutica |
| Pinturas, recubrimientos y adhesivos |
| Textil |
| Otras industrias de usuarios finales (plásticos) |
| Proceso de cumeno |
| Oxidación del isopropanol |
| Oxidación directa de propileno |
| Fermentación de base biológica |
| Grado técnico |
| Grado farmacéutico |
| Reactivo/Grado analítico |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de APAC | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por Aplicación | Metacrilato de metilo (MMA) | |
| Bisfenol A (BPA) | ||
| disolventes | ||
| Metilisobutilcetona (MIBK) | ||
| Otras Aplicaciones (Químicos Intermedios) | ||
| Por industria de uso final | Cosmética y Cuidado Personal | |
| Electrónica | ||
| Motorium | ||
| Farmacéutica | ||
| Pinturas, recubrimientos y adhesivos | ||
| Textil | ||
| Otras industrias de usuarios finales (plásticos) | ||
| Por proceso de producción | Proceso de cumeno | |
| Oxidación del isopropanol | ||
| Oxidación directa de propileno | ||
| Fermentación de base biológica | ||
| Por grado | Grado técnico | |
| Grado farmacéutico | ||
| Reactivo/Grado analítico | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de APAC | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de acetona?
El mercado de acetona está valorado en USD 7.71 mil millones en 2026 y se proyecta que alcance los USD 10.6 mil millones en 2031.
¿Qué segmento de aplicaciones está creciendo más rápido?
Las aplicaciones de metacrilato de metilo lideran el crecimiento, registrando una CAGR del 7.12 % hasta 2031 debido a las necesidades de aligeramiento de los vehículos eléctricos.
¿Por qué Asia Pacífico es dominante en la demanda de acetona?
Asia Pacífico representa el 42.18% del volumen mundial debido a la gran base de fenol-acetona de China y a la rápida expansión industrial en el Sudeste Asiático.
¿Cómo impactan las rutas de biofermentación en el suministro?
La bioacetona obtenida a partir de glicerol residual y gas de síntesis está creciendo a una tasa compuesta anual del 7.92 %, ofreciendo perfiles carbono-negativos y reduciendo la dependencia del cumeno.
¿Qué grado de acetona tiene el precio más alto?
El grado farmacéutico tiene un precio superior y se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.45 % debido a los estrictos requisitos de pureza en la fabricación de API.


