

Tamaño y participación del mercado del acetileno
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
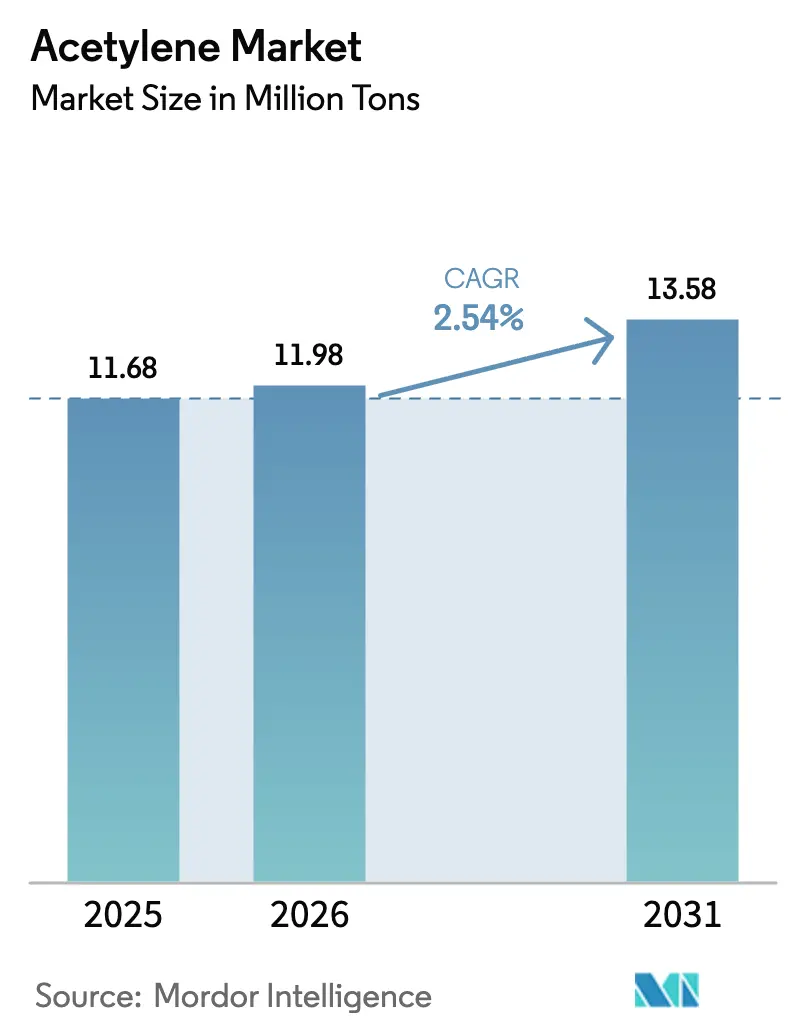
| Volumen de mercado (2026) | 11.98 millones de toneladas |
| Volumen de mercado (2031) | 13.58 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.54% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del acetileno por Mordor Intelligence
Se espera que el tamaño del mercado del acetileno aumente de 11.68 millones de toneladas en 2025 a 11.98 millones de toneladas en 2026 y alcance los 13.58 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.54 % entre 2026 y 2031. La creciente demanda de grados de alta pureza en materiales para baterías, la actividad sostenida de fabricación de metales y la transición gradual hacia rutas de producción más ecológicas están impulsando el crecimiento del volumen. Las aplicaciones de materias primas químicas, en particular los disolventes especiales y el negro de acetileno para baterías, se están expandiendo con mayor rapidez, ya que los fabricantes están revisando la química del C₂ para diversificarse y alejarse de las rutas tradicionales del etileno. Al mismo tiempo, los generadores modulares in situ están cambiando la dinámica del suministro al reducir los costes logísticos para los grandes fabricantes. Las estrategias competitivas se centran en la ampliación de capacidad en Asia-Pacífico, las innovaciones de procesos que reducen la intensidad de carbono y las adquisiciones selectivas que amplían la presencia geográfica. La regulación de seguridad y la presión de sustitución del gas combustible moderan el impulso general, pero siguen recompensando a los operadores con registros de cumplimiento superiores y ventajas de escala.
Conclusiones clave del informe
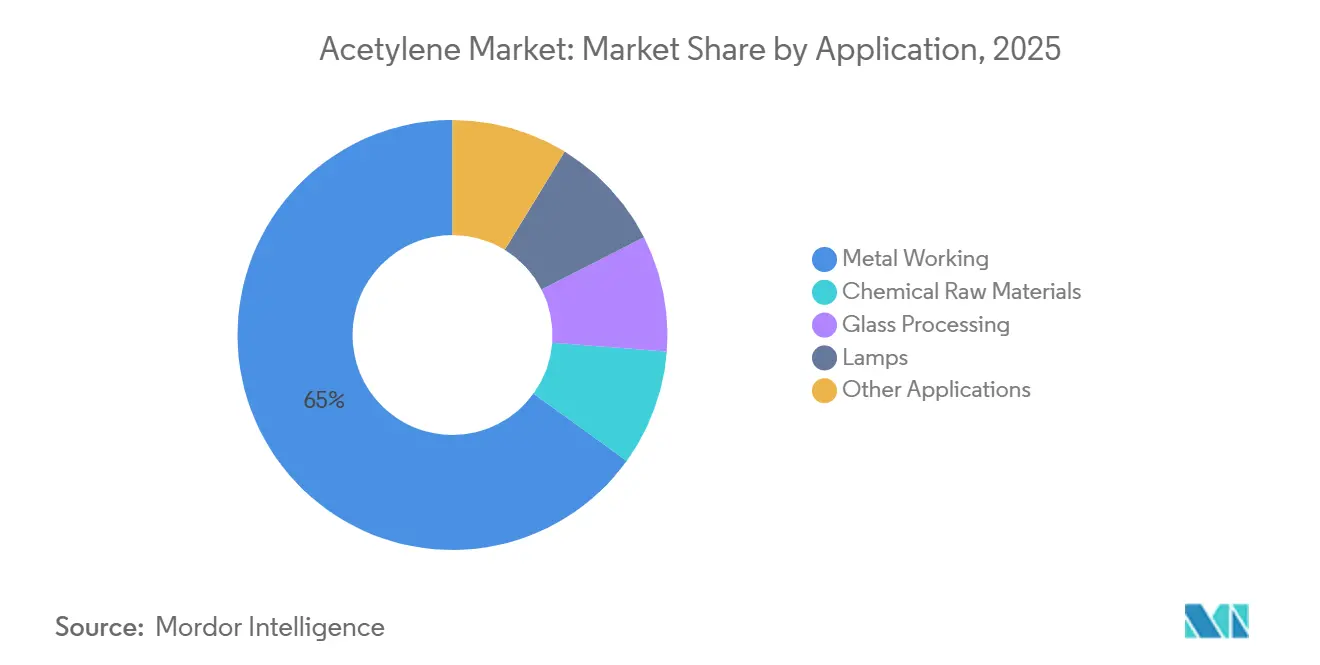
- Por aplicación, el trabajo de metales representó el 65.04% de la participación de mercado del acetileno en 2025, mientras que las materias primas químicas registraron la CAGR prevista más alta, del 3.27% hasta 2031.
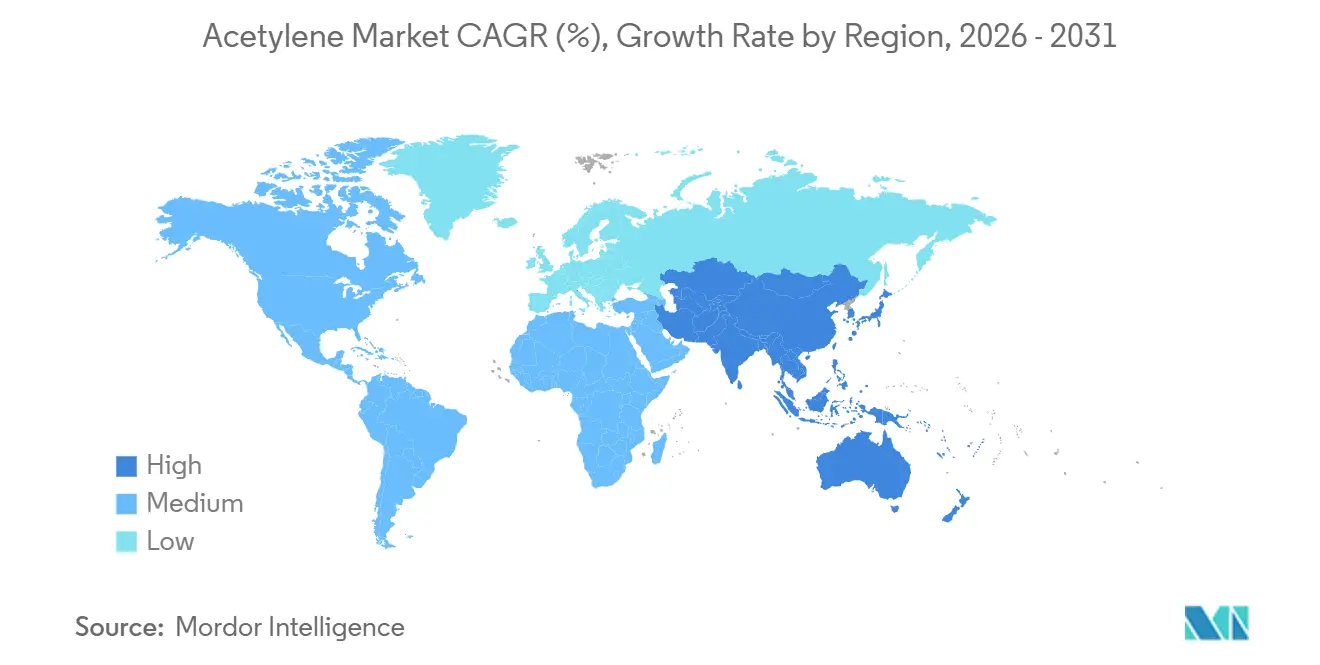
- Por geografía, Asia-Pacífico representó el 81.91% del volumen mundial en 2025 y está avanzando a una CAGR del 2.71% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del acetileno
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de metalurgia y fabricación | + 0.8% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Aumento de la producción de PVC y vinilo en Asia | + 0.6% | China, ASEAN | Corto plazo (≤ 2 años) |
| Auge de la construcción impulsado por la infraestructura en las economías emergentes | + 0.5% | India, Oriente Medio, Sudamérica | Mediano plazo (2-4 años) |
| Aumento del uso de negro de acetileno para baterías de iones de litio | + 0.4% | Japón, Tailandia, China; propagación a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Los generadores de acetileno modulares in situ están ganando terreno | + 0.3% | América del Norte, Europa y los primeros grupos de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de metalurgia y fabricación
Las tecnologías tradicionales de corte y soldadura con oxiacetilénico siguen siendo importantes en obras de construcción, astilleros y entornos de mantenimiento remoto donde no hay una red eléctrica fiable. El mercado del acetileno se beneficia de la temperatura de llama de 3,160 °C del gas, que corta el acero más rápido que los combustibles alternativos. Sin embargo, los sistemas de plasma y láser se están imponiendo en los talleres automatizados, reduciendo progresivamente el volumen de acetileno en la fabricación de alta precisión. Por lo tanto, la demanda se inclina hacia tareas de bajo volumen y alta movilidad, así como hacia la construcción de infraestructuras en las economías emergentes, manteniendo el crecimiento en línea con los promedios generales del mercado.
Aumento de la producción de PVC y vinilo en Asia
Los complejos de carbón a carburo de calcio con ventajas de costo en China sustentan la ruta del acetileno al monómero de cloruro de vinilo, manteniendo el dominio regional incluso cuando los productores globales prefieren la química basada en etileno. Las recientes ampliaciones de capacidad en Mongolia Interior y Xinjiang aprovechan los activos amortizados y los subsidios energéticos locales, impulsando el consumo a corto plazo. Los límites provinciales de emisiones se están ajustando, pero los productores de vinilo de la ASEAN en Tailandia, Vietnam e Indonesia están aumentando la producción de PVC aguas abajo, compensando parcialmente cualquier desaceleración impulsada por la descarbonización en China continental.
Auge de la construcción impulsado por la infraestructura en las economías emergentes
Los grandes proyectos de transporte y vivienda en India, Arabia Saudita y Brasil requieren fabricación de metal in situ que valore la portabilidad del acetileno. Los códigos nacionales de seguridad que rigen los cilindros de almacenamiento y las atmósferas explosivas aumentan los costos de cumplimiento, lo que afianza a los distribuidores establecidos y limita a los pequeños participantes. Sin embargo, la cartera de proyectos, que se extiende hasta 2030, protege el crecimiento del volumen. Los proveedores están ubicando depósitos cerca de los megaproyectos para reducir los plazos de entrega y asegurar contratos plurianuales.
Aumento del uso de negro de acetileno para baterías de iones de litio
La planta de negro de acetileno de Rayong, una empresa conjunta de Denka-SCG, está aumentando la producción de aditivos conductores de cátodos con alto contenido de níquel [1] Denka Company Limited, “Denka y SCG establecen una empresa conjunta para la producción de negro de acetileno en Tailandia”, denka.co.jp . La conductividad y morfología superiores del material en comparación con los negros de humo convencionales posicionan al negro de acetileno como el estándar para celdas de baterías de vehículos eléctricos de alta gama. Si bien su participación en el consumo total de acetileno es modesta, la prima de precio y las perspectivas a largo plazo de las baterías impulsan un aumento medible en la demanda general, particularmente en Asia-Pacífico, donde se concentran la mayoría de las gigafábricas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas medioambientales y de seguridad estrictas | -0.5% | Europa, América del Norte; endurecimiento en Asia | Corto plazo (≤ 2 años) |
| Sustitución por gases combustibles alternativos (propano, GLP, GNL) | -0.4% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Aumento de las primas de seguros industriales tras incidentes de seguridad | -0.2% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas medioambientales y de seguridad estrictas
Las regulaciones globales consideran el acetileno altamente inflamable e inestable. Para contrarrestar su descomposición, exigen el uso de cilindros de masa porosa llenos de disolvente. El cumplimiento de la PSM de OSHA de EE. UU., el REACH de Europa y los mandatos de doble carbono de China incrementa los costos de producción y manipulación. Los distribuidores más pequeños tienen dificultades para absorber los gastos de auditoría y las frecuentes inspecciones de cilindros, por lo que concentran el suministro en empresas multinacionales que pueden aprovechar su escala para cumplir con los estándares más estrictos.
Sustitución por gases combustibles alternativos (propano, GLP, GNL)
El propano proporciona más energía por pie cúbico que el acetileno, y sus cilindros son más fáciles de manejar porque evitan los acetiluros sensibles a los impactos. Muchos talleres norteamericanos y europeos ahora reservan el acetileno para la perforación, mientras que utilizan oxipropano para el precalentamiento y el corte general, lo que reduce el volumen total de acetileno. Los centros urbanos de Asia-Pacífico están empezando a seguir esta tendencia centrada en los costos, aunque las zonas remotas aún prefieren la llama portátil de alta temperatura del acetileno.
Análisis de segmento
Por aplicación: la química especializada gana impulso frente a la fabricación tradicional
La metalurgia global representó el 65.04% de la cuota de mercado del acetileno en 2025. Este segmento debe su volumen a décadas de infraestructura de oxiacetileno consolidada en la construcción, la construcción naval y el mantenimiento de campo. Sin embargo, los sistemas de plasma y láser, con un alto consumo de capital, están captando trabajos de precisión en fábricas automatizadas, lo que genera un cambio gradual en el volumen. Las materias primas químicas se quedan atrás en tonelaje absoluto, pero registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 3.27%, lo que refleja un renovado interés en el 1,4-butanodiol, el tetrahidrofurano y el acetato de vinilo a base de acetileno. Los reguladores ambientales fomentan este cambio al examinar las rutas derivadas del etileno, lo que impulsa a los productores de productos químicos especializados a reconsiderar la ventaja del C₂ del acetileno. El procesamiento de vidrio, las lámparas y otros usos específicos mantienen volúmenes estables pero bajos, lo que, en conjunto, ofrece un potencial de crecimiento limitado para el tamaño del mercado del acetileno en general.
La industria del acetileno también está experimentando un aumento en la investigación y el desarrollo de rutas de biocarbón a carburo de calcio y craqueo de metano asistido por plasma. Estas nuevas vías prometen una menor huella de carbono y podrían optar a incentivos de química verde en Europa y Asia Oriental. Si las demostraciones tecnológicas se amplían con éxito, las aplicaciones químicas podrían acelerarse aún más, lo que reduciría la oferta en los mercados tradicionales de soldadura e intensificaría la búsqueda de mejoras de eficiencia entre los usuarios finales de la fabricación de metales. En general, la evolución de la combinación de aplicaciones favorece la estabilidad de precios, incluso cuando los volúmenes se desplazan hacia puntos de venta especializados con altos márgenes de beneficio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico representó el 81.91 % del volumen global en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 2.71 % hasta 2031, lo que subraya su doble condición como principal productor y consumidor de acetileno. China consolida este dominio mediante complejos de carbón a carburo de calcio totalmente amortizados en Xinjiang y Mongolia Interior, que suministran acetileno disuelto a las cadenas de valor de cloruro de vinilo, disolventes y carbono para baterías. Las nuevas unidades, como la de Xinjiang Mingli Gas, representan incorporaciones de ciclo final, antes de la imposición de límites de emisiones más estrictos que moderarán futuras expansiones. Japón y Corea del Sur presentan un consumo maduro, centrado en la electrónica y la soldadura de precisión, mientras que la planta tailandesa Denka-SCG eleva al país a la categoría de centro regional para el negro de acetileno de grado batería.
Las importaciones y la recuperación de craqueadores de vapor petroquímicos, mediante extracción con dimetilformamida, satisfacen principalmente la demanda de Norteamérica. Las empresas químicas integradas monetizan internamente el acetileno como subproducto, dejando los mercados de fabricación de metales a las empresas de gas comercial. El cumplimiento normativo de la OSHA impulsa un crecimiento constante, aunque estancado, y la sustitución por propano es más pronunciada en regiones con altos costos laborales que optimizan la rentabilidad total de la propiedad por encima de la temperatura pico de llama.
Europa registra una cuota de volumen similar a la de Norteamérica, pero enfrenta mayores costos de cumplimiento bajo REACH y la Directiva de Emisiones Industriales. La alemana BASF opera una unidad de acetileno en Ludwigshafen que abastece a cadenas químicas cautivas en lugar de puntos de venta comerciales, lo que ilustra la tendencia hacia modelos integrados productor-consumidor [2] BASF SE, “Información del sitio de Ludwigshafen – Producción de acetileno”, basf.com . Los mercados del Reino Unido y Francia siguen dependiendo de la distribución de cilindros para la construcción naval y el mantenimiento aeroespacial, pero el desplazamiento del propano limita el potencial de crecimiento incremental.
Sudamérica, Oriente Medio y África, en conjunto, representan una pequeña parte del mercado del acetileno. Brasil y Argentina experimentan picos impulsados por proyectos megaproyectos de infraestructura, aunque la volatilidad cambiaria y la dependencia de las importaciones limitan las ganancias sostenidas. En Oriente Medio, Arabia Saudita y los Emiratos Árabes Unidos muestran una sólida demanda vinculada a la construcción de NEOM y la Expo 2030, pero las limitaciones logísticas exigen centros de almacenamiento estratégicos para garantizar la continuidad del suministro. Nigeria y Egipto siguen siendo emergentes, caracterizados por redes de distribución fragmentadas que a menudo operan al margen de los marcos regulatorios formales.
Panorama regulatorio
El acetileno sigue estando estrictamente regulado a nivel mundial debido a que se clasifica como un gas extremadamente inflamable y se manipula como gas disuelto en cilindros de masa porosa. En Estados Unidos, los requisitos para los lugares de trabajo y las plantas de carga hacen referencia a la norma 29 CFR 1910.102, que remite a las directrices de la Compressed Gas Association (por ejemplo, CGA G-1 para prácticas de seguridad de cilindros) y a las disposiciones relacionadas con el código contra incendios para la generación y el uso de acetileno.
En Europa y el Reino Unido, los marcos de cumplimiento abarcan REACH y CLP para el registro de sustancias y la comunicación de riesgos, con controles de accidentes graves y emisiones bajo Seveso III y la Directiva sobre emisiones industriales para las instalaciones pertinentes. El Reglamento de Seguridad del Acetileno (2014), específico del Reino Unido, añade controles operativos y de concesión de licencias para determinadas actividades, mientras que la conformidad técnica sigue basándose en normas para cilindros como la ISO 3807:2013 y códigos sectoriales de EIGA y AIGA que definen las prácticas de inspección, manipulación y almacenamiento en toda la cadena de suministro.
Análisis de la cadena de valor
La cadena de valor del acetileno comienza con la selección de la materia prima y el proceso: la producción a base de carburo de calcio (fabricación de carburo seguida de hidrólisis) predomina en las regiones con ventajas en carbón y energía, mientras que las rutas de craqueo de hidrocarburos se utilizan donde el gas natural y los sistemas petroquímicos integrados facilitan la recuperación de subproductos. La intensidad de la electricidad y la disponibilidad de carburo influyen notablemente en el costo y la confiabilidad, por lo que los acuerdos de suministro a largo plazo y la integración con los productores de carburo son mecanismos comunes de gestión de riesgos en las regiones donde el carburo es un componente clave.
La gestión en la fase intermedia de la cadena de suministro está condicionada por las restricciones de seguridad y logística, ya que el acetileno se suele distribuir disuelto en cilindros especializados y no puede manipularse como los gases comprimidos comunes. La disponibilidad de bancos de cilindros, los requisitos de inspección periódica y las normas de transporte de mercancías peligrosas generan cuellos de botella estructurales y dificultan la labor de los distribuidores más pequeños. La demanda en la fase posterior de la cadena de suministro se divide entre el suministro comercial para la metalurgia y las obras en lugares remotos, y el consumo propio de productores químicos integrados (por ejemplo, BASF en Ludwigshafen) que transforman el acetileno en productos intermedios dentro de grandes redes de plantas, lo que limita la liquidez del mercado spot en las regiones más desarrolladas.
Panorama competitivo
El mercado del acetileno está consolidado. Las grandes multinacionales de gases industriales dominan los segmentos de alto volumen aprovechando su escala, tecnología patentada de cilindros y sólidos registros de seguridad. Los nichos de especialidad están menos consolidados. La carrera por la innovación de procesos se intensifica: el craqueo de metano asistido por plasma y el carburo de calcio derivado del biocarbón son áreas clave de investigación y desarrollo, ya que los productores buscan descarbonizar sus carteras y asegurar futuros ingresos por créditos de carbono. Los fabricantes de generadores modulares se dirigen a grandes fabricantes dispuestos a asumir el riesgo de la producción in situ, pero la obtención de permisos regulatorios sigue siendo un obstáculo. Simultáneamente, las empresas químicas integradas con unidades de acetileno cautivas continuarán internalizando el consumo, lo que limitará el crecimiento del mercado comercial en las economías maduras. Por lo tanto, el panorama competitivo se bifurca entre cadenas integradas de alto volumen y segmentos especializados de alto margen que premian la diferenciación tecnológica.
Líderes de la industria del acetileno
linde plc
golfo crio
Aire liquido
Corporación Petroquímica de China.
Koatsu Gas Kogyo Co. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Air Liquide anunció una inversión de 350 millones de dólares para una nueva unidad de separación de aire en la planta de Koch Methanol en St. James Parish, Luisiana, junto con un acuerdo de suministro a largo plazo con HYUNDAI-POSCO Louisiana LLC para oxígeno, nitrógeno y argón. Esta mayor capacidad de suministro in situ fortalece la red de Air Liquide en la Costa del Golfo, que presta servicio a grandes clústeres industriales donde el acetileno y gases industriales relacionados se consumen conjuntamente en procesos de fabricación y producción de productos químicos.
- Mayo de 2025: HydroGraph Clean Power Inc. firmó un acuerdo estratégico con un proveedor de gas norteamericano y presentó planes detallados para una planta en Texas que utilizará acetileno de alta pureza para la producción a gran escala de grafeno prístino sintetizado por detonación. Esta iniciativa pone de manifiesto la necesidad de un nicho de mercado especializado donde la pureza del acetileno, su fiabilidad y la estructura de la alianza con los proveedores influyen directamente en el aumento de la capacidad de producción y la cualificación del producto.
- Mayo de 2024: Gulf Cryo firmó un memorando de entendimiento con HydroGraph Clean Power Inc. para explorar la producción de grafeno a escala comercial utilizando el suministro de acetileno y las capacidades de materia prima de Gulf Cryo. Esta colaboración marcó un cambio por parte de los proveedores regionales de gases industriales hacia programas de materiales de carbono de mayor valor que pueden diversificar la demanda de acetileno más allá de la distribución convencional para la metalurgia.
Alcance del informe sobre el mercado mundial del acetileno
El acetileno, o etino, es un gas incoloro y altamente inflamable, conocido por su característico y desagradable olor. Con la fórmula química C₂H₂, es la forma más simple de alquino, un hidrocarburo. Debido a su alta reactividad, el acetileno desempeña un papel crucial en diversos sectores industriales y comerciales. Se utiliza principalmente como combustible en la soldadura oxiacetilénica y el corte de metales, y actúa como materia prima principal en la producción de una amplia gama de productos químicos orgánicos y plásticos.
El mercado del acetileno está segmentado por aplicación y geografía. Por aplicación, el mercado se divide en metalurgia, materias primas químicas, procesamiento de vidrio, lámparas y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el mercado global del acetileno en 22 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Trabajo de metales |
| Materias primas químicas |
| Procesamiento de vidrio |
| Lámparas |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Nigeria | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Trabajo de metales | |
| Materias primas químicas | ||
| Procesamiento de vidrio | ||
| Lámparas | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Nigeria | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen mundial actual del mercado de acetileno?
Se sitúa en 11.98 millones de toneladas en 2026 y se prevé que alcance los 13.58 millones de toneladas en 2031.
¿Qué región domina el consumo de acetileno?
Asia-Pacífico posee alrededor del 81.91% del volumen mundial, sustentado por la infraestructura de carbón a carburo de China.
¿Por qué es importante el negro de acetileno para las baterías de vehículos eléctricos?
Su conductividad superior y la morfología de sus partículas mejoran el rendimiento del cátodo con alto contenido de níquel, lo que lo convierte en el aditivo conductor preferido para celdas EV premium.
¿Cómo afectan las regulaciones ambientales a los productores de acetileno?
Unas normas de seguridad y emisiones más estrictas aumentan los costos de cumplimiento, favorecen a los grandes proveedores integrados y fomentan la investigación y el desarrollo de rutas de producción con bajas emisiones de carbono.
¿Qué tendencias están configurando los modelos de suministro para los grandes fabricantes?
Los generadores de acetileno modulares en sitio están ganando terreno, reduciendo la logística de los cilindros y ofreciendo ventajas de costos donde la demanda diaria es alta.
¿Qué segmento de aplicaciones está creciendo más rápido?
Se prevé que las materias primas químicas, incluidos los disolventes especiales y los carbones de grado batería, se expandan a una tasa compuesta anual del 3.27 % hasta 2031.


