

Tamaño y participación en el mercado de pruebas de emisiones acústicas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 422.64 Million |
| Tamaño del mercado (2031) | USD 548.58 Million |
| Tasa de crecimiento (2026 - 2031) | 5.34% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas de emisiones acústicas por Mordor Intelligence
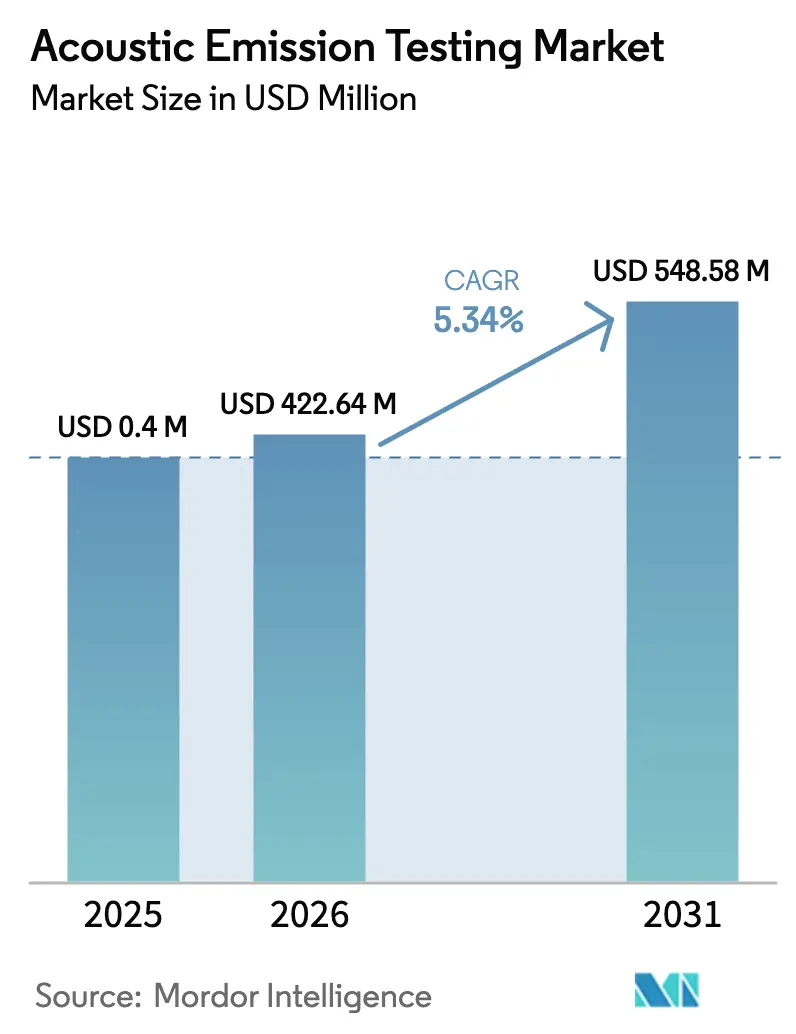
El mercado de pruebas de emisión acústica alcanzó un valor de 0.40 mil millones de dólares en 2025 y se estima que crecerá de 0.42 mil millones de dólares en 2026 a 0.55 mil millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.34% durante el período de pronóstico (2026-2031). La aceleración de los programas de renovación de infraestructura, las regulaciones centradas en la seguridad y el cambio generalizado hacia el mantenimiento predictivo continúan expandiendo la presencia de las pruebas de emisión acústica en el mercado. Los operadores de oleoductos y gasoductos se enfrentan a crecientes desafíos de integridad, los fabricantes están integrando el monitoreo continuo en las iniciativas de Internet industrial de las cosas y los fabricantes de equipos originales (OEM) aeroespaciales dependen de la detección de microfisuras para proteger las estructuras compuestas. La dinámica competitiva está evolucionando a medida que el análisis en la nube, las innovaciones en sensores MEMS y los robots de inspección autónomos amplían las capacidades de las soluciones. A medida que se profundiza la transformación digital, el mercado de pruebas de emisión acústica se está convirtiendo en un elemento básico en sectores de alto riesgo, en lugar de una herramienta de laboratorio exótica.
Conclusiones clave del informe
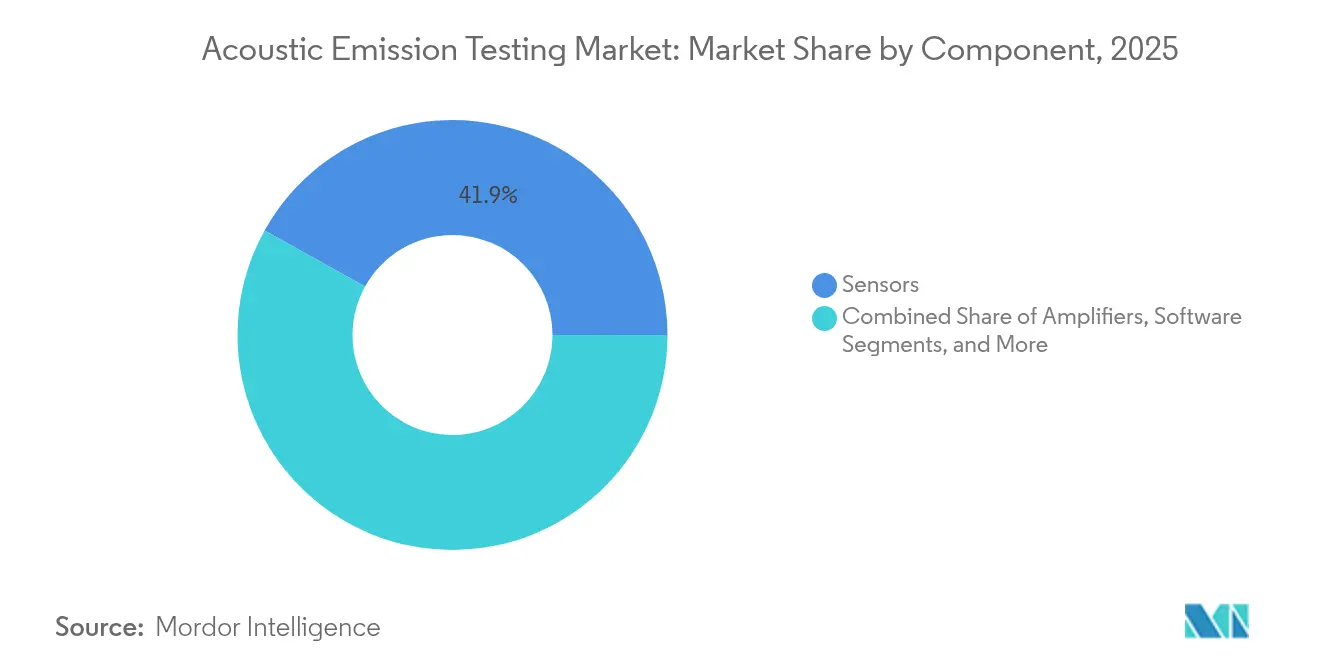
- Por componente, los sensores lideraron con una participación de ingresos del 41.92 % en 2025, mientras que el software avanza a una CAGR del 8.45 % hasta 2031.
- En términos de portabilidad, los sistemas portátiles y de mano representaron el 45.15 % de la participación de mercado en pruebas de emisiones acústicas en 2025, mientras que se proyecta que los sistemas automatizados y robóticos se expandirán a una CAGR del 11.4 % hasta 2031.
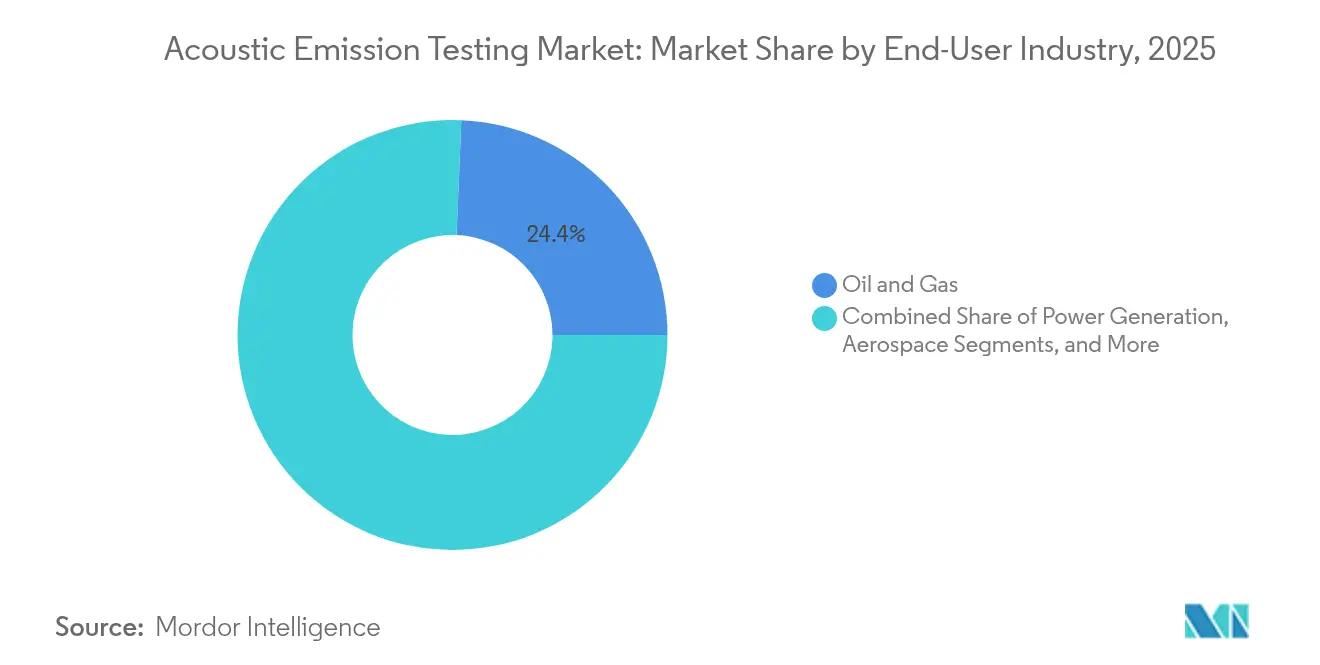
- Por industria de usuario final, el sector de petróleo y gas representó el 24.35% del tamaño del mercado de pruebas de emisiones acústicas en 2025; sin embargo, los sectores automotriz y de transporte están creciendo al ritmo más rápido, con una CAGR del 9.85% hasta 2031.
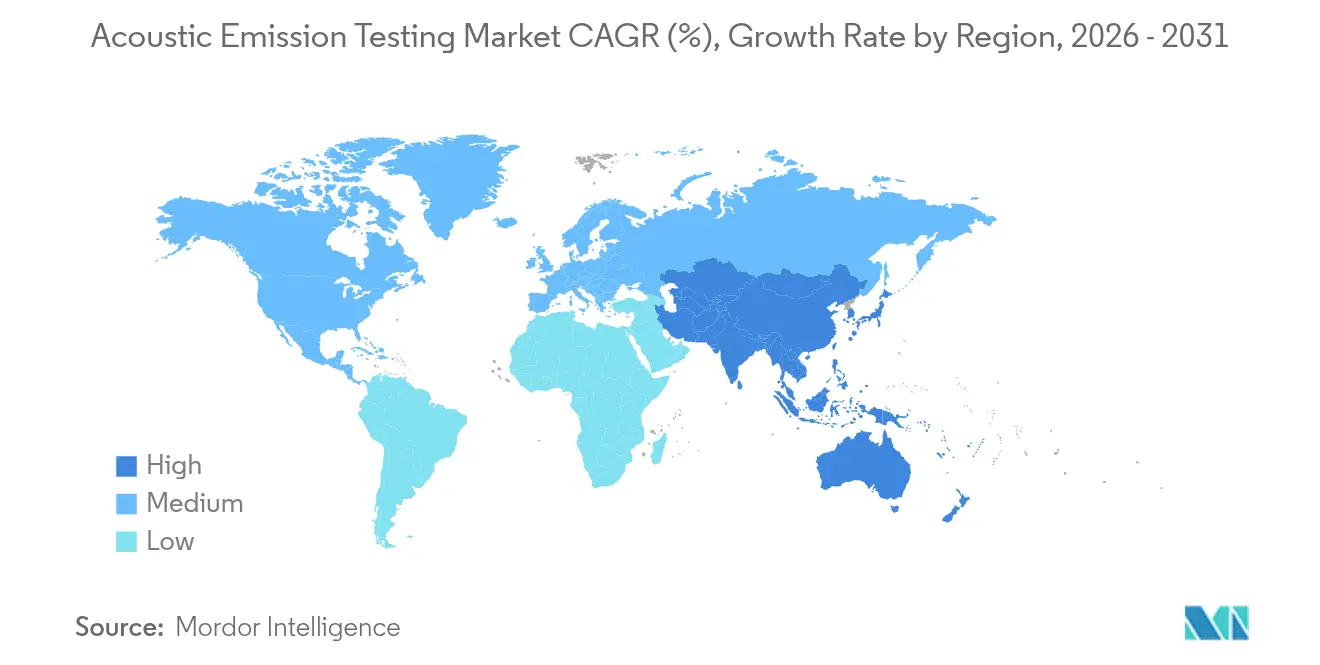
- Por geografía, la región Asia-Pacífico representó el 34.05% de los ingresos de 2025 y también lidera el campo con una CAGR del 6.95% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de pruebas de emisiones acústicas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Infraestructura envejecida en oleoductos y gasoductos | + 1.8% | Global, concentrado en América del Norte y Oriente Medio | Largo plazo (≥ 4 años) |
| Creciente adopción de programas de gestión de integridad de activos | + 1.2% | Global, liderado por APAC y América del Norte | Mediano plazo (2-4 años) |
| Normas de seguridad estrictas para industrias de alto riesgo | + 0.9% | Global, más fuerte en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de detección de microfisuras en piezas aeroespaciales compuestas | + 0.7% | Centros aeroespaciales de América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Integración de datos AE con gemelos digitales para mantenimiento predictivo | + 0.6% | Adopción global y temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Aumento de la disponibilidad de sensores acústicos MEMS de bajo coste | + 0.5% | Globalmente, la fabricación se concentra en APAC | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Infraestructura de tuberías envejecida
Los operadores globales gestionan más de 2.7 millones de millas de líneas de transmisión, con el 60 % de estas líneas tendidas antes de 1980, lo que los impulsó a adoptar tecnologías de monitoreo en tiempo real para cumplir con los requisitos de 49 CFR Parte 195. [1] Pipeline and Hazardous Materials Safety Administration, “Pipeline Safety Regulations”, phmsa.dot.gov Los sistemas de emisión acústica detectan agrietamiento por corrosión bajo tensión y eventos de fatiga que las inspecciones de intervalo tradicionales no detectan, evitando paradas no planificadas que pueden costar USD 1-3 millones por día. Como resultado, el mercado de pruebas de emisión acústica ahora sustenta la mayoría de los nuevos programas de integridad en América del Norte y Medio Oriente. Los proveedores de servicios también combinan análisis de datos para automatizar informes de cumplimiento, integrando aún más la tecnología.
Creciente adopción de programas de gestión de integridad de activos
Las industrias de procesos han documentado reducciones del 15 % al 25 % en tiempos de inactividad no planificados tras la integración de análisis de emisiones acústicas en activos rotativos y estáticos. Los paneles de control de software convierten las formas de onda sin procesar en diagnósticos prácticos, lo que permite a los operadores programar intervenciones solo cuando los indicadores de crecimiento de defectos superan los umbrales. Los disparadores predictivos se integran directamente en las suites de gestión de activos empresariales, cerrando el ciclo entre la inspección y el mantenimiento. Estos logros operativos representan 1.2 puntos porcentuales de la tasa de crecimiento anual compuesta (TCAC) del mercado de pruebas de emisiones acústicas.
Normas de seguridad estrictas para industrias de alto riesgo
La Directiva de Equipos a Presión 2014/68/UE de la UE y códigos similares en Norteamérica ahora hacen referencia a las pruebas de emisión acústica como una técnica de inspección en servicio aceptada. [2] Comisión Europea, “Directiva de Equipos a Presión 2014/68/UE”, ec.europa.eu Las normas nucleares, en particular la Sección XI de ASME BPVC, refuerzan su papel para los componentes de límites de presión. Dado que los calendarios de cumplimiento son obligatorios, el gasto en equipos de emisión acústica, calibración y servicios de análisis sigue siendo resistente a las recesiones, lo que proporciona una base de mercado estable.
Demanda de detección de microfisuras en compuestos aeroespaciales
Los fuselajes de materiales compuestos pueden representar hasta el 60 % del peso de las aeronaves modernas, lo que requiere inspecciones continuas en vuelo y en tierra. Los sistemas de emisión acústica multicanal detectan con precisión la delaminación de las capas y la fractura de las fibras durante los ciclos de fatiga, lo que prolonga los intervalos de servicio sin comprometer la seguridad. Los fabricantes de equipos originales (OEM) de aeronaves han comenzado a integrar redes de sensores fijos en los revestimientos de las alas y el fuselaje, creando un nicho de mercado de alto margen en el mercado de las pruebas de emisiones acústicas, que se ajusta a las necesidades de seguridad de los pasajeros.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Experiencia de campo limitada para interpretar señales AE | -0.8% | Global, más agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Altos costos iniciales de equipamiento y calibración | -0.6% | Global, afectando especialmente a las PYMES | Corto plazo (≤ 2 años) |
| Tasas de falsos positivos en entornos industriales ruidosos | -0.4% | Global, concentrado en la industria pesada | Mediano plazo (2-4 años) |
| Falta de protocolos de pruebas estandarizados para nuevos materiales compuestos | -0.3% | Global, afectando a la industria aeroespacial y automotriz. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Experiencia de campo limitada para la interpretación de señales AE
Menos de 5,000 técnicos de Nivel III poseen credenciales reconocidas mundialmente, lo que genera cuellos de botella en la programación, especialmente en economías emergentes. [3] Sociedad Estadounidense de Ensayos No Destructivos, “Calificación y Certificación de Personal”, asnt.org Los algoritmos automatizados de reconocimiento de patrones están mejorando; sin embargo, la mayoría de los oleoductos y refinerías aún requieren la verificación humana de las formas de onda críticas, lo que ralentiza la implementación de proyectos y reduce la CAGR del mercado de pruebas de emisiones acústicas en 0.8 puntos porcentuales.
Altos costos iniciales de equipo y calibración
Un sistema completo de ocho canales con análisis avanzado suele superar los 100,000 USD, lo que disuade a los pequeños operadores. La calibración anual obligatoria de los sensores supone un gasto recurrente. Las plataformas basadas en MEMS prometen un ahorro de hardware del 60-70 %, pero aún se encuentran en las primeras etapas de su implementación comercial. Hasta que bajen los costos, algunas empresas posponen proyectos, lo que reduce su crecimiento en 0.6 puntos porcentuales.
Análisis de segmento
Por componente: el software acelera la integración de la inteligencia
El segmento capturó una cuota de mercado del 41.92% en el mercado de pruebas de emisiones acústicas para sensores en 2025, respaldando cada implementación con transductores piezoeléctricos o MEMS emergentes. Los amplificadores y las unidades de adquisición de datos abastecen la pila tradicional; sin embargo, el crecimiento de los ingresos se está desplazando hacia el software, con una previsión de crecimiento anual compuesto (CAGR) del 8.45% hasta 2031. Las plataformas basadas en inteligencia artificial ahora clasifican automáticamente los modos de forma de onda y rastrean las tendencias de crecimiento de defectos, lo que reduce significativamente el tiempo de interpretación por parte de analistas certificados. Las variantes en la nube agrupan datos de múltiples sitios para evaluar el estado de los activos y agilizar los trámites regulatorios. Muchos operadores ahora destinan más fondos a licencias que a hardware, lo que indica un cambio significativo en el mercado de pruebas de emisiones acústicas.
El impulso de la integración también proviene de las API abiertas que canalizan los flujos acústicos hacia modelos de gemelos digitales. Ecosistemas de software industrial como OSIsoft PI e IBM Maximo ahora aceptan etiquetas de emisiones acústicas, lo que permite la orquestación del mantenimiento en bucle cerrado. Los proveedores que comenzaron como especialistas en sensores están adquiriendo bases de código o asociándose con empresas de análisis para mantenerse relevantes, lo que refleja la convergencia más amplia que está arrasando en la industria de las pruebas de emisiones acústicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por portabilidad: la automatización redefine la inspección
Los kits portátiles mantuvieron una cuota del 45.15 % en 2025, ya que los equipos de campo aún utilizan sondas portátiles para realizar inspecciones puntuales en tanques y recipientes a presión. El tamaño del mercado de pruebas de emisiones acústicas asociado a estos kits se mantiene estable, pero crece moderadamente a medida que maduran los ciclos de reemplazo. Los racks estacionarios cumplen funciones de monitorización continua en plantas petroquímicas y laboratorios, ofreciendo una excelente relación señal-ruido.
El verdadero impulso reside en las plataformas automatizadas y robóticas, que avanzan a una tasa de crecimiento anual compuesta (TCAC) del 11.4 %. Los rastreadores autónomos, equipados con transductores de tipo anillo, ahora patrullan tuberías y fondos de tanques, transmitiendo datos cifrados mediante enlaces LTE a paneles de control en la nube. Los sensores instalados en drones inspeccionan las chimeneas de antorcha sin necesidad de andamios. Este modelo sin intervención reduce el riesgo de entrada en espacios confinados y minimiza la sobrecarga laboral, convirtiendo la automatización en un pilar fundamental de la expansión del mercado de pruebas de emisiones acústicas.
Por industria de usuario final: Mejora de la industria automotriz
El petróleo y el gas representaron el 24.35 % del tamaño del mercado de pruebas de emisiones acústicas en 2025, impulsado por programas de integridad obligatorios y altos costos por fallas con consecuencias. Las centrales nucleares y las refinerías también se mantienen firmes en su adopción. Sin embargo, el sector automotriz y del transporte avanza a un ritmo acelerado con una tasa de crecimiento anual compuesta (TCAC) del 9.85 %. Los paquetes de baterías de vehículos eléctricos generan señales acústicas de alta frecuencia durante el recubrimiento de litio y la generación de gas; la monitorización de estas formas de onda permite detectar con anticipación la fuga térmica. Los fabricantes de automóviles también utilizan matrices de emisiones acústicas para calificar piezas ligeras de chasis de aluminio y fibra de carbono. A medida que los objetivos de electrificación se vuelven cada vez más estrictos, este sector ejercerá una influencia cada vez mayor en el mercado de pruebas de emisiones acústicas.
La manufactura, la ingeniería pesada y la construcción siguen adoptando tecnología para la monitorización de equipos rotativos y la vigilancia del estado de los puentes, respectivamente. Mientras tanto, las fábricas de semiconductores están probando comprobaciones de emisiones acústicas a nivel de oblea para detectar microfisuras en encapsulados avanzados, lo que abre un nuevo horizonte para la industria de las pruebas de emisiones acústicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de pruebas de emisión acústica en la región Asia-Pacífico
La región Asia-Pacífico representó el 34.05 % del mercado de pruebas de emisiones acústicas en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.95 % hasta 2031. La construcción de oleoductos y gasoductos en China, junto con las mejoras en sus refinerías, impulsa la demanda a gran escala, mientras que Japón aplica este método a la fabricación de precisión y a las piezas aeroespaciales de materiales compuestos. Las empresas eléctricas del sector público de la India están integrando la monitorización continua en las calderas de alta presión para reducir las interrupciones forzadas. Los gobiernos regionales ahora incluyen la emisión acústica en sus códigos de seguridad, lo que genera una demanda estructural de aislamiento.
Mercado de pruebas de emisión acústica en Norteamérica
América del Norte ocupa el segundo lugar en valor, impulsada por la norma estadounidense de gestión de la integridad que exige el monitoreo continuo de los ductos de líquidos peligrosos. El envejecimiento de los puentes y las turbinas eólicas aumenta la demanda de conjuntos de sensores fijos. Los ductos de arenas petrolíferas y líquidos de gas natural de Canadá ofrecen oportunidades lucrativas; el emergente corredor automotriz de México también está adoptando el monitoreo de baterías a medida que aumenta las exportaciones de vehículos eléctricos.
Mercado europeo de pruebas de emisiones acústicas
Europa mantiene una presencia consolidada y orientada a la innovación. La Directiva de Equipos a Presión promueve las compras basadas en el cumplimiento normativo, mientras que los clústeres aeroespaciales de Francia y Alemania integran sistemas multicanal en las pruebas de aceptación en fábrica. Las iniciativas europeas en torno a la Industria 4.0 impulsan la adopción de la analítica en la nube, lo que proporciona a los proveedores de software una posición privilegiada en el mercado de las pruebas de emisiones acústicas.
Panorama competitivo
El mercado de pruebas de emisiones acústicas sigue estando moderadamente fragmentado. MISTRAS Group y Parker Hannifin lideran el segmento tradicional de servicio más hardware, aprovechando equipos de servicio globales y la experiencia en proyectos llave en mano. Empresas de nivel medio, como TÜV Rheinland Sonovation, se posicionan gracias a su experiencia en el sector y a sus servicios de asesoría regulatoria. Los nuevos participantes, sin la carga de hardware heredado, se están diferenciando mediante plataformas en la nube que priorizan la IA, a veces combinando módulos de sensores MEMS de marca blanca de fundiciones asiáticas.
Los movimientos estratégicos se centran cada vez más en adquisiciones complementarias que cubren las deficiencias en software o robótica. La compra de Tectus por parte de MISTRAS añadió capacidad submarina, mientras que la expansión de Parker Hannifin invirtió 15 millones de dólares para localizar líneas de sensores MEMS. Las tendencias de presentación de patentes confirman el cambio, ya que la proporción de reclamaciones que cubren la interpretación automatizada de señales aumentó drásticamente en 2025. [4] Oficina de Patentes y Marcas de los Estados Unidos, “Resultados de la búsqueda en la base de datos de patentes”, uspto.gov Persisten las oportunidades en espacios sin explotar en la fabricación aditiva, los gasoductos de hidrógeno y la energía eólica marina, donde los fenómenos de emisión acústica difieren de los metales tradicionales, lo que fomenta el surgimiento de startups especializadas.
De cara al futuro, la integración con gemelos digitales de planta y centros de operaciones remotos determinará la cuota de mercado. Los proveedores que puedan integrar sin problemas flujos acústicos en las plataformas de análisis empresarial obtendrán un valor desproporcionado en el mercado de pruebas de emisiones acústicas, incluso con un hardware de tamaño reducido.
Líderes de la industria en pruebas de emisiones acústicas
Grupo MISTRAS Inc.
TÜV Rheinland Sonovation GmbH
Vallen Systeme GmbH
Parker Hannifin Corporation (Acústica física)
Servicios KRN Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Septiembre de 2025: Parker Hannifin Corporation comprometió USD 15 millones para ampliar su centro de producción de Princeton Junction y agregar líneas de sensores MEMS para la clientela aeroespacial y automotriz.
- Agosto de 2025: el Grupo MISTRAS adquirió Tectus AS, con sede en Noruega, por USD 12 millones, mejorando así sus ofertas de monitoreo offshore.
- Julio de 2025: TÜV Rheinland Sonovation lanzó una plataforma de monitoreo automatizada habilitada con IA para plantas de energía y químicas.
- Junio de 2025: El Centro de Integridad Nexus de Hexagon obtuvo un contrato de USD 8 millones para equipar 500 kilómetros de tuberías estadounidenses con monitoreo continuo de emisiones acústicas.
Alcance del informe sobre el mercado global de pruebas de emisiones acústicas
La prueba de emisión acústica (EA) es una técnica de prueba no destructiva (NDT) que se utiliza para identificar y controlar la tensión o las ondas sonoras liberadas debido a la rápida descarga de energía dentro de un material. Estas ondas, denominadas emisiones acústicas, se producen cuando un material experimenta deformación, formación de grietas u otros cambios estructurales bajo tensión.
El estudio rastrea los ingresos obtenidos a través de la venta de pruebas de emisión acústica por parte de varios actores en todo el mundo. También rastrea los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza además el impacto general de las secuelas de COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el tamaño del mercado y las previsiones para los diversos segmentos del mercado.
El mercado de pruebas de emisiones acústicas está segmentado por equipos (sensores, amplificadores, instrumentos de detección, calibradores y otros), aplicaciones (tanque de almacenamiento, tuberías, aeronaves antiguas, turbinas, monitoreo estructural, tanque nuclear, marina, remolque de tubos, material avanzado) y geografía (América del Norte, Europa, Asia Pacífico, Medio Oriente y África, y América Latina). Se proporcionan los tamaños de mercado y las previsiones en cuanto a valor (USD) para todos los segmentos anteriores.
| de altura |
| Amplificadores |
| Sistemas de adquisición de datos |
| Software |
| Portátil / de mano |
| Estacionario / de sobremesa |
| Automatizado / Robótico |
| Petróleo y Gas |
| Generación de energía |
| Aeroespacial |
| Deportacion |
| Automoción y transporte |
| Fabricación e ingeniería pesada |
| Construcción e Infraestructura |
| Química y Petroquímica |
| Construcción naval y naval |
| Electrónica y Semiconductores |
| Minería |
| Dispositivos médicos |
| Otros |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por componente | de altura | ||
| Amplificadores | |||
| Sistemas de adquisición de datos | |||
| Software | |||
| Por Portabilidad | Portátil / de mano | ||
| Estacionario / de sobremesa | |||
| Automatizado / Robótico | |||
| Por industria del usuario final | Petróleo y Gas | ||
| Generación de energía | |||
| Aeroespacial | |||
| Deportacion | |||
| Automoción y transporte | |||
| Fabricación e ingeniería pesada | |||
| Construcción e Infraestructura | |||
| Química y Petroquímica | |||
| Construcción naval y naval | |||
| Electrónica y Semiconductores | |||
| Minería | |||
| Dispositivos médicos | |||
| Otros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de pruebas de emisiones acústicas en 2026?
Se espera que el tamaño del mercado de pruebas de emisiones acústicas alcance los 422.64 millones de dólares para 2026.
¿Cuál es la tasa de crecimiento esperada para las pruebas de emisiones acústicas hasta 2031?
Se proyecta que el mercado crecerá a una CAGR del 5.34 % entre 2026 y 2031.
¿Qué región lidera la demanda de pruebas de emisión acústica?
La región Asia-Pacífico ocupa la primera posición con una participación en los ingresos del 34.05% y una tasa de crecimiento CAGR del 6.95%.
¿Por qué se está acelerando la adopción de pruebas de emisiones acústicas en la industria automotriz?
El monitoreo de baterías de vehículos eléctricos y la inspección de piezas compuestas livianas impulsan una CAGR del 9.85 % en el segmento automotriz y de transporte.
¿Qué tendencia tecnológica está transformando el panorama del segmento?
El software habilitado con IA y el análisis en la nube están impulsando el componente de software a una CAGR del 8.45 %, redefiniendo la captura de valor más allá del hardware.
¿Qué limita una aceptación más rápida del mercado?
La escasez de analistas certificados y los altos costos iniciales del sistema siguen siendo las principales restricciones que limitan el potencial de crecimiento general.


