

Tamaño y participación en el mercado de fibra de carbón activado
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 452.75 Million |
| Tamaño del mercado (2031) | USD 561.57 Million |
| Tasa de crecimiento (2026 - 2031) | 4.39% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fibra de carbón activado por Mordor Intelligence
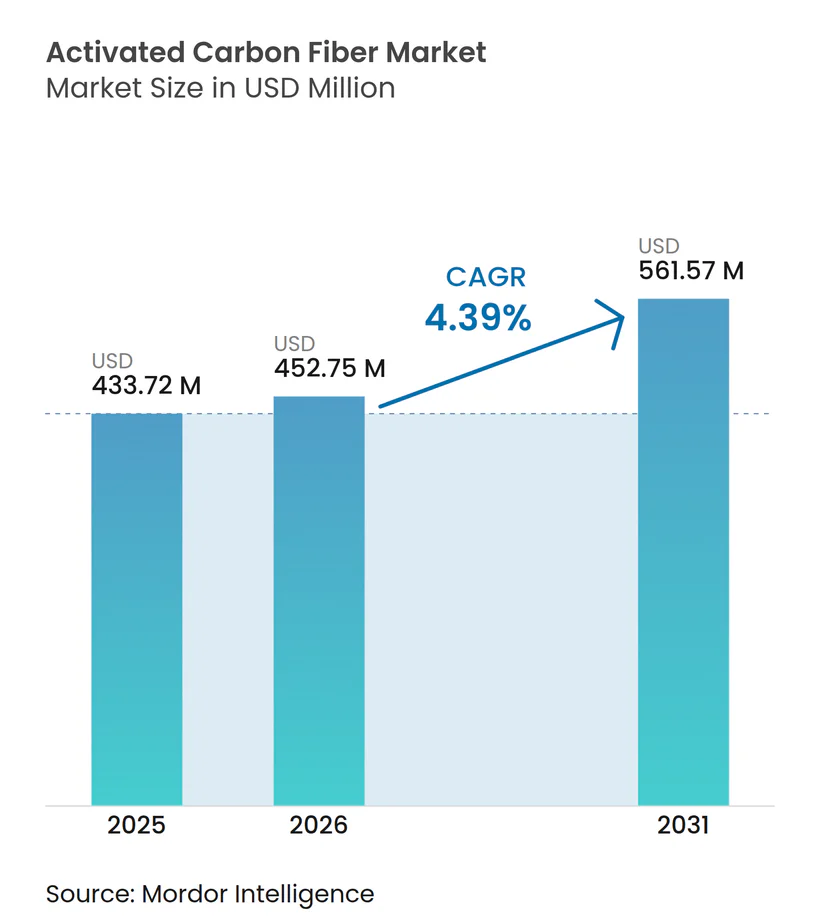
Se espera que el tamaño del mercado de fibra de carbón activado crezca de USD 433.72 millones en 2025 a USD 452.75 millones en 2026 y se pronostica que alcance USD 561.57 millones para 2031 con un CAGR del 4.39% durante 2026-2031. Esta trayectoria constante refleja un material que prospera en nichos donde la alta eficiencia volumétrica, los ciclos rápidos de adsorción-desorción y el estricto cumplimiento ambiental superan la sensibilidad al precio. La demanda se intensifica a medida que las fábricas de semiconductores, las instalaciones de esterilización y los procesadores químicos recurren a adsorbentes avanzados que les ayudan a cumplir con las leyes de calidad del aire cada vez más estrictas sin aumentar la superficie de los equipos. Las aplicaciones médicas registran la adopción más rápida a medida que los hospitales adoptan filtros de punto de uso y textiles de protección personal diseñados para objetivos estrictos de aire interior [1] Agencia de Protección Ambiental de EE. UU., “Estándares nacionales de emisión para contaminantes atmosféricos peligrosos”, epa.gov . La región de Asia-Pacífico conserva su liderazgo en costes y su proximidad a los clústeres electrónicos, mientras que Norteamérica y Europa demuestran resiliencia mediante políticas agresivas de descarbonización y una renovada inversión en las cadenas de suministro nacionales.
Conclusiones clave del informe
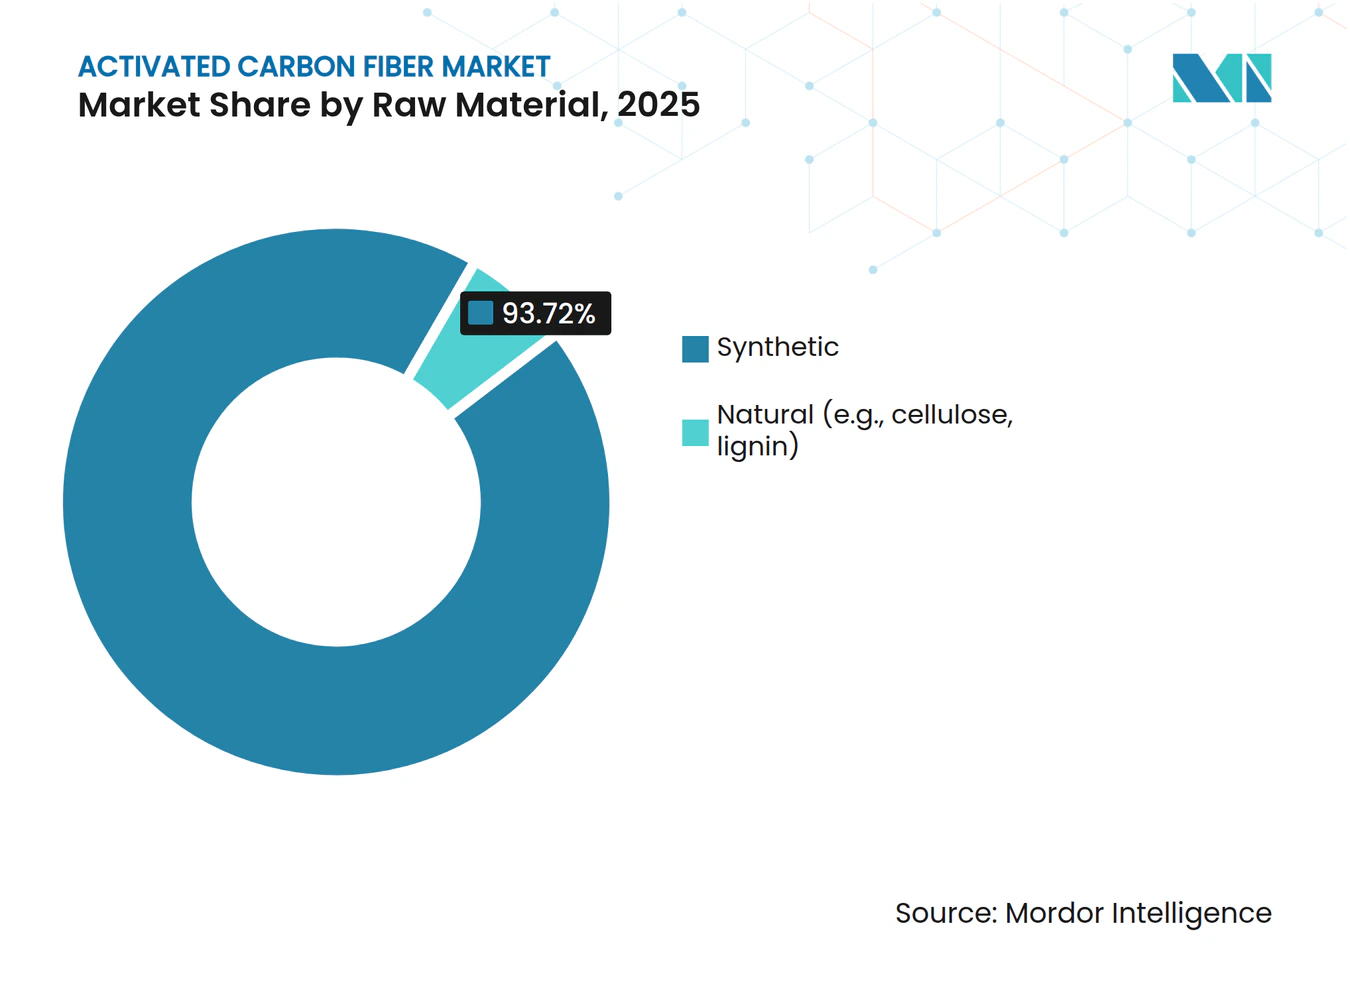
- Por materia prima, las materias primas sintéticas representaron el 93.72 % de la participación de mercado de fibra de carbón activado en 2025 y están en camino de crecer a una CAGR del 4.42 % hasta 2031.
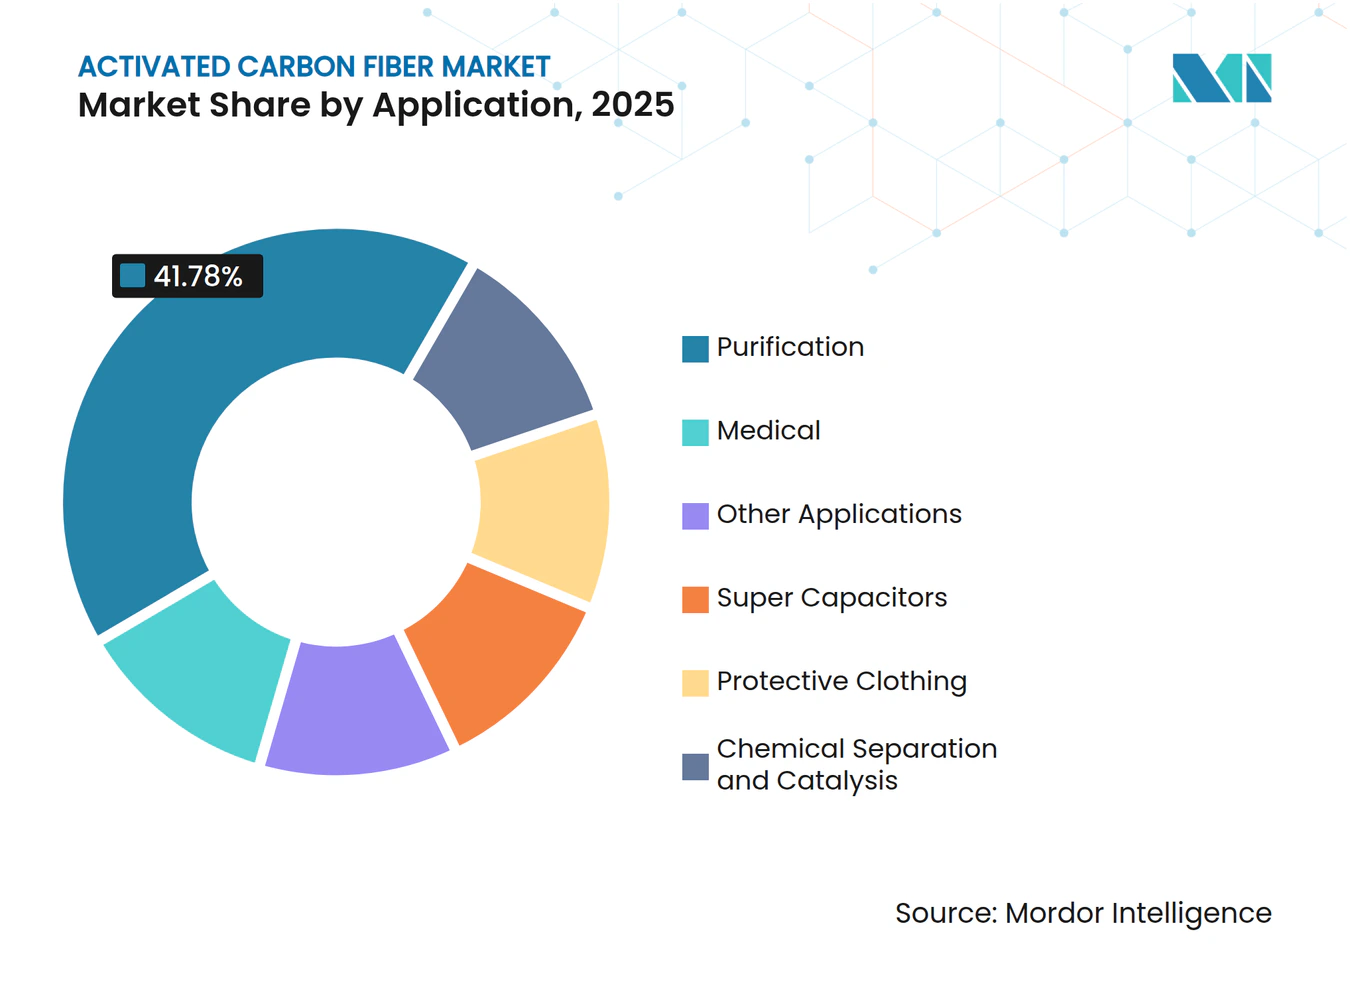
- Por aplicación, la purificación dominó con el 41.78 % del tamaño del mercado de fibra de carbón activado en 2025, mientras que los usos médicos se están expandiendo a una CAGR del 5.95 % hasta 2031.
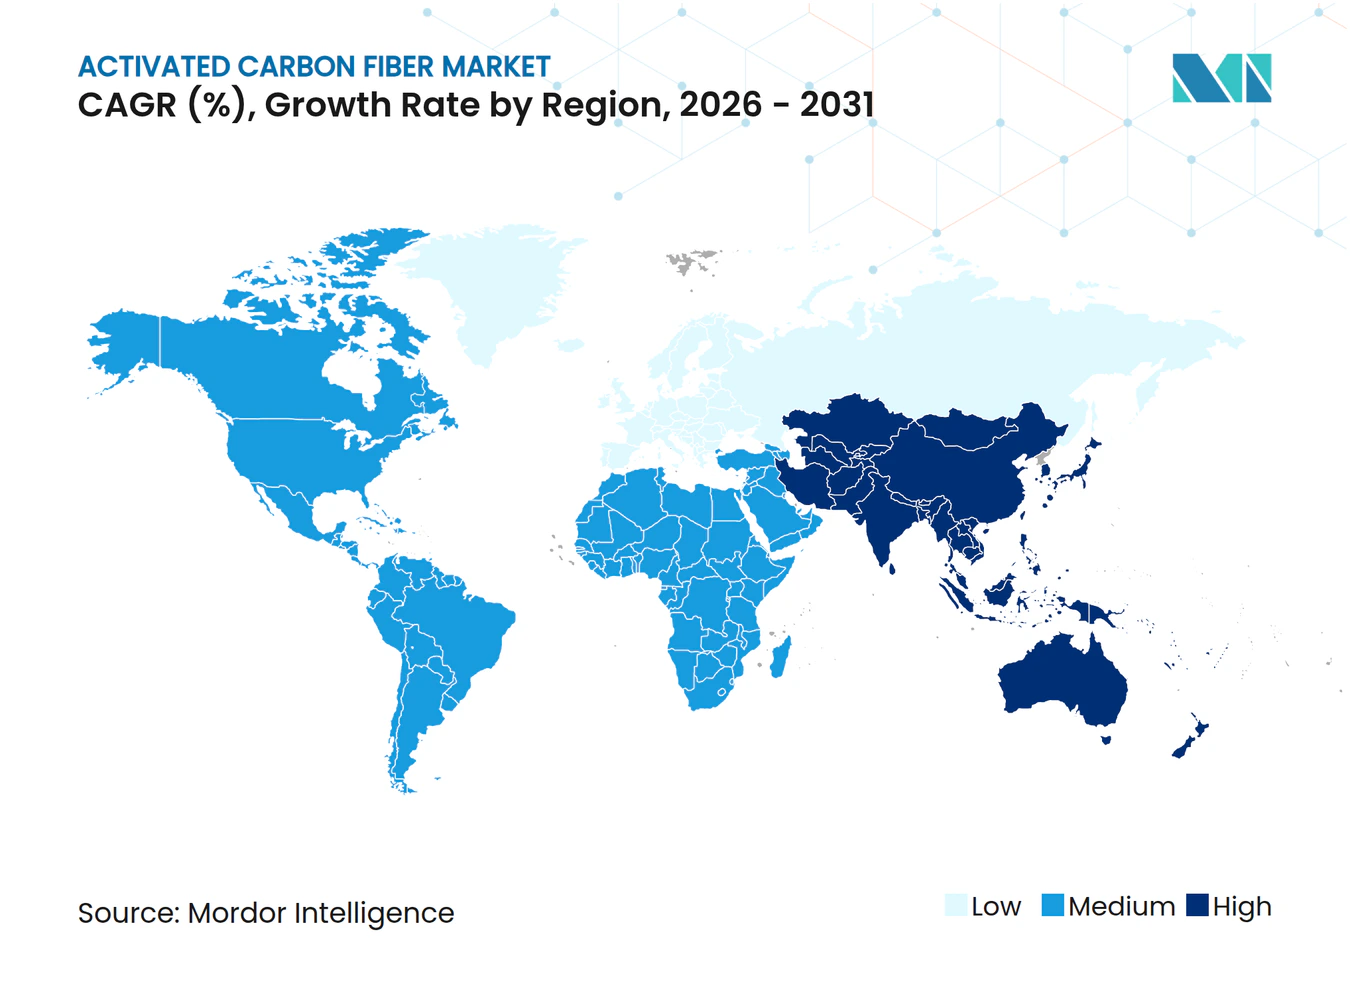
- Por geografía, Asia-Pacífico representó el 42.74 % de la participación de mercado de fibra de carbón activado en 2025; se proyecta que la misma región crecerá a una CAGR del 4.96 % durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de fibra de carbón activado
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de las normas globales sobre emisiones de COV | + 1.2% | La UE y América del Norte lideran | Mediano plazo (2-4 años) |
| Cinética de adsorción-desorción superior | + 0.8% | Centros de fabricación de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de la producción de supercondensadores de alta potencia | + 0.9% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Depuradores ACF en la fabricación de semiconductores | + 0.6% | Clústeres de semiconductores de Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| El auge de la filtración de aire personal portátil | + 0.4% | Adopción global y temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


El endurecimiento de las normas globales sobre emisiones impulsa la adopción industrial
Los reguladores de todo el mundo ahora exigen reducciones más profundas en las emisiones de compuestos orgánicos volátiles, y el mercado de fibra de carbón activado se beneficia porque el material puede capturar trazas que escapan a los carbones granulares. Las Conclusiones STS BAT de la Unión Europea, vigentes a partir de 2025, se aplican a más de 500,000 empresas que utilizan disolventes y enumeran formalmente la fibra de carbón activado como la Mejor Tecnología Disponible. Las plantas de esterilización de EE. UU. ahora deben lograr una reducción del 99.99 % en las descargas de óxido de etileno bajo las Normas Nacionales de Emisión para Contaminantes Atmosféricos Peligrosos más estrictas. Las instalaciones que cambian a sistemas de fibra aprecian volúmenes de lecho más pequeños, menor caída de presión y menos ciclos de regeneración que los lechos granulares. A medida que se comprimen los cronogramas de cumplimiento, los compradores se inclinan por soluciones que ofrecen margen para futuras normas aún más estrictas. El resultado es una atracción regulatoria que sostiene ganancias de volumen de dos dígitos para módulos de fibra de alta especificación en los mercados regionales.
La cinética superior permite la intensificación del proceso
La fibra de carbón activado alcanza el equilibrio de adsorción en minutos, mientras que los medios granulares requieren horas, una diferencia que transforma la economía del proceso en plantas continuas. Los ensayos de laboratorio muestran una absorción de 10 a 100 veces más rápida gracias a superficies externas accesibles que evitan los límites de difusión interna. Las fábricas de grabado de semiconductores valoran esta velocidad porque la regeneración rápida mantiene la captura de perfluorocarbono en línea sin detener la producción [2] Zhou Y., Li Y., Ong E., “Abatement Systems for Fluorinated Compounds,” frontiersin.org . Los procesadores químicos modernizan contactores más pequeños que liberan espacio en el piso y reducen el consumo de energía auxiliar. Los ciclos más rápidos también reducen el uso de vapor en la desorción, lo que reduce las facturas de servicios públicos durante mercados de combustible volátiles. A medida que se extiende la fabricación continua, la cinética de la fibra sustenta un cambio hacia equipos compactos y modulares de control de la contaminación y separación.
La industria de semiconductores adopta un control avanzado de emisiones
Los gases perfluorocarbonados utilizados en el grabado por plasma presentan un potencial de calentamiento de efecto invernadero miles de veces superior al del CO₂, lo que obliga a las fábricas a buscar soluciones rentables para su reducción. Pruebas realizadas en las principales líneas de obleas de 300 mm muestran que los depuradores de fibra de carbono activado capturan más del 95 % de los compuestos fluorados clave a temperatura ambiente, eliminando la necesidad de unidades de combustión de alta densidad energética. El ciclo rápido limita el tiempo de inactividad y mantiene un alto nivel de utilización de las herramientas, un factor económico crucial en las fábricas con alta inversión de capital. A medida que el sector de los chips se expande en Japón, Corea del Sur y Estados Unidos gracias a programas nacionales de subvenciones, los sistemas de fibra ganan terreno al alinearse con las hojas de ruta corporativas de cero emisiones netas.
Crecimiento de los textiles portátiles de filtración de aire personal
Los consumidores que se enfrentan al humo de los incendios forestales, la contaminación urbana y las amenazas de pandemias exigen soluciones portátiles para un aire limpio. Los tejidos de fibra de carbono activado proporcionan capas delgadas, flexibles y altamente absorbentes, compatibles con prendas de moda y respiradores. Equipos de investigación han desarrollado tejidos que combinan bloqueo ultravioleta, rendimiento antibacteriano y estabilidad de adsorción de 24 horas. Los primeros en adoptar estas tecnologías en Europa y Norteamérica adquieren mascarillas y chaquetas de alta calidad con forros de fibra multicapa. Las perspectivas a largo plazo incluyen prendas inteligentes con sensores integrados que indican la saturación, una característica imposible de conseguir con los gránulos de carbono tradicionales. El segmento de estilo de vida abre así un canal de consumo que diversifica la demanda centrada en la industria.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Oscilaciones de precios upstream en PAN y pitch | -0.7% | Global, agudo en los centros de suministro de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Presión sobre los precios del carbón granular y en polvo | -0.5% | Global, más agudo en implementaciones sensibles a los costos | Mediano plazo (2-4 años) |
| Escasez de líneas continuas de alta temperatura | -0.3% | Capacidad global y limitada de especialistas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios de los precursores limita la economía de la producción
El poliacrilonitrilo y la brea de petróleo representan hasta el 60% del costo de la fibra terminada, por lo que los aumentos repentinos de precios erosionan los márgenes. El Índice de Precios al Productor (IPP) de EE. UU. para productos de carbono y grafito aumentó en mayo de 2025, lo que indica una inflación generalizada en las cadenas de suministro de carbono. El PAN de grado textil se desvía hacia los mercados textiles convencionales cuando la demanda de prendas de vestir repunta, lo que reduce la disponibilidad de fibras técnicas. Las refinerías, en busca de mayores rendimientos en combustibles para el transporte, recortan la producción de brea y reducen aún más las reservas de materias primas. Los productores contraatacan mediante el abastecimiento dual, la cobertura de riesgos y el mantenimiento de mayores existencias de seguridad, pero estas estrategias aumentan la intensidad del capital circulante. Las alternativas basadas en lignina prometen alivio; sin embargo, la ampliación de nuevos procesos de base biológica aún enfrenta obstáculos técnicos.
La competencia de costos limita la penetración del mercado
El carbón activado granulado y en polvo suele venderse a la mitad del precio unitario de la fibra, lo que limita su adopción en el tratamiento de aguas municipales y el control de olores en fase masiva. Los clientes con objetivos de rendimiento flexibles se inclinan por un menor CAPEX, incluso si aumentan los costos del ciclo de vida. Las empresas de servicios públicos de economías emergentes priorizan la inversión inicial porque las normas de financiación de proyectos favorecen las ofertas de menor costo. En consecuencia, la fibra de carbón activado sigue siendo una opción premium cuando la cinética, el peso o el ahorro de espacio justifican la inversión. Los proveedores siguen perfeccionando sus propuestas, destacando volúmenes de lecho más pequeños, menor mantenimiento y ventajas en la eliminación para, con el tiempo, convencer a los compradores sensibles al precio.
Análisis de segmento
Por materia prima: el predominio sintético respalda la demanda de alta especificación
Los precursores sintéticos representaron el 93.72 % de la cuota de mercado de la fibra de carbón activado en 2025 y registrarán una CAGR del 4.42 % hasta 2031. Dentro de este grupo, las fibras de poliacrilonitrilo se destacan en la purificación, la filtración médica y de semiconductores porque ofrecen un control estricto del tamaño de los poros y una alta resistencia a la tracción.
Los grados basados en brea se adaptan a clientes de almacenamiento de energía que requieren matrices conductoras, mientras que las fibras fenólicas se utilizan en entornos químicos agresivos que exigen resistencia a los ácidos. Los derivados de viscosa, aunque aún son nicho, presentan distribuciones precisas de mesoporos que favorecen la adsorción especializada. Las materias primas naturales, como la lignina y la celulosa, atraen a usuarios con conciencia de sostenibilidad; sin embargo, la calidad inconsistente y las limitadas líneas comerciales mantienen su cuota de mercado combinada en niveles bajos. La inversión en estabilización y carbonización continuas busca aumentar la producción y reducir los costos unitarios de las materias primas sintéticas, reforzando su supremacía en el futuro próximo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación: Los filtros médicos aceleran mientras que la purificación lidera
La purificación conservó el 41.78 % del mercado de fibra de carbón activado en 2025, impulsada por normas de aire y agua más estrictas en regiones densamente pobladas. Los módulos de lecho fijo y tambor rotatorio consolidan la recuperación de disolventes, la eliminación de gases ácidos y el pulido de hidrocarburos en plantas químicas, de impresión y de procesamiento de residuos.
La demanda médica, aunque menor, se expande a una tasa de crecimiento anual compuesta (TCAC) del 5.95 % hasta 2031, a medida que los hospitales adoptan depuradores compactos de óxido de etileno en el punto de uso y paneles de filtración de aire diseñados para salas de aislamiento. La ropa de protección combina ACF en trajes multicapa que protegen a los trabajadores en salas blancas y en respuesta a emergencias. Los supercondensadores amplían el mercado potencial total, ya que los mercados de automoción y equilibrio de red priorizan los módulos de alta potencia; los proveedores que dominan las líneas de recubrimiento de baja resistencia pueden obtener márgenes superiores. Las áreas especializadas, como los soportes para catalizadores y los textiles de consumo que neutralizan olores, diversifican los ingresos y brindan protección contra las recesiones cíclicas en cualquier segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de fibra de carbono activada en la región Asia-Pacífico
Asia-Pacífico capturó el 42.74 % de la cuota de mercado de la fibra de carbón activado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4.96 % hasta 2031. China atrae capital gracias a la energía eléctrica de bajo costo, la mano de obra cualificada y la proximidad a las fábricas de semiconductores, que reducen los costos de entrega. Empresas japonesas como Kuraray y Toyobo, con décadas de experiencia en adsorbentes, se centran en alianzas de investigación que impulsan la fibra hacia procesos neutros en carbono.
El mercado de fibra de carbono activada en América y EMEA
Norteamérica se caracteriza por sus estrictas normas federales sobre emisiones que convergen con la deslocalización de las cadenas de suministro de chips y baterías. Las normas de esterilización de la EPA aceleran los programas de modernización en centros sanitarios, impulsando la demanda de filtros de ciclo corto. Canadá y México contribuyen al crecimiento gradual a medida que se expande la fabricación transfronteriza. Europa registra un aumento constante de volumen gracias a las Conclusiones sobre MTD STS de la UE, que limitan las emisiones de disolventes en productos farmacéuticos, recubrimientos e impresión. Alemania es pionera en plantas integradas de recuperación de disolventes que combinan lechos de fibra con regeneración por oscilación térmica para mejorar la eficiencia energética. El Reino Unido y Francia utilizan fibra para cumplir los objetivos de descarbonización en plantas de valorización energética de residuos y productos químicos especializados. El sur de Europa, que se enfrenta a altos costes de electricidad, valora la menor caída de presión de los módulos de fibra para reducir los gastos operativos. Sudamérica, Oriente Medio y África se encuentran en una fase embrionaria, pero prometedora. El crecimiento se debe a la modernización de refinerías, los mandatos de calidad del aire relacionados con la minería y los proyectos municipales de agua potable que buscan adsorbentes de alto caudal. Sin embargo, la sensibilidad a los precios y la limitada fabricación local limitan la penetración a corto plazo, manteniendo las cuotas regionales en cifras de un solo dígito.

Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de precursores, donde las materias primas sintéticas (PAN y brea de petróleo) representan la mayor parte de la producción comercial, mientras que las rutas naturales más pequeñas (celulosa, lignina) siguen en desarrollo para lograr sostenibilidad y reducir costos. Los proveedores de la fase inicial proporcionan polímeros o resinas, brea y servicios auxiliares para el proceso, y los productores de fibra de carbono activada (ACF) llevan a cabo el hilado de la fibra, la termoestabilización, la carbonización y la activación (vapor/CO2 o química), seguidas del acabado en tela, fieltro, papel o elementos plisados. Los canales de la fase final incluyen fabricantes de módulos y fabricantes de equipos originales (OEM) para la purificación de aire y gas (control de COV y contaminantes atmosféricos peligrosos), filtración médica y textiles para EPI, y convertidores de electrodos y separadores para supercondensadores.
Los principales cuellos de botella se concentran en las líneas de alta temperatura y alto consumo energético, así como en la necesidad de una estructura de poros y una calidad uniformes entre lotes, lo que limita el número de activos de producción continua escalables. Las fluctuaciones de precio y disponibilidad de PAN y paso también aumentan el riesgo de adquisición, lo que impulsa a las empresas hacia la integración vertical, el abastecimiento dual y las estructuras de compra a largo plazo, especialmente para compradores de alta especificación como las fábricas de semiconductores y las instalaciones de esterilización, que priorizan el rendimiento y el cumplimiento normativo sobre el menor coste unitario. La distribución suele incluir servicio técnico y validación del rendimiento en las instalaciones del cliente, por lo que la ingeniería de aplicaciones y los programas de reacondicionamiento o regeneración representan un valor añadido visible junto con el suministro físico de fibra.
Panorama competitivo
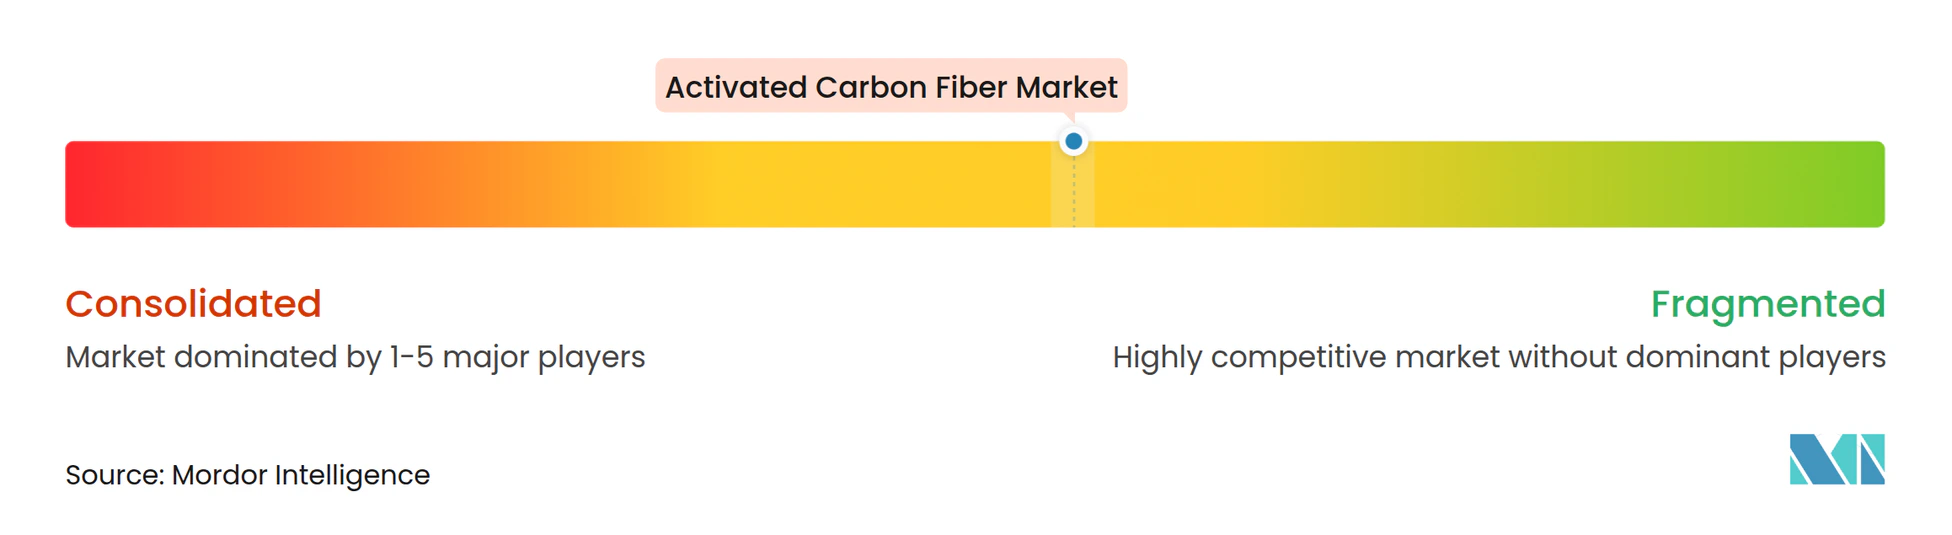
El mercado de la fibra de carbón activado permanece moderadamente fragmentado debido a que el conocimiento del proceso, más que la escala, define las barreras de entrada. Las empresas líderes se integran en las etapas iniciales para asegurar el PAN y competir en un entorno de costos petroquímicos volátiles. Kuraray, Toyobo y Osaka Gas Chemical utilizan fórmulas de activación patentadas que adaptan la distribución del tamaño de poro a los objetivos de COV, dioxinas y gases de efecto invernadero. Los productores chinos aprovechan servicios públicos de bajo costo, pero invierten en sistemas de certificación y calidad para cumplir con los estándares de exportación. Las cadenas de suministro se adaptan para abordar las preocupaciones sobre resiliencia. Los compradores norteamericanos cierran acuerdos plurianuales de compra para protegerse contra las interrupciones del transporte marítimo en Asia-Pacífico. Las empresas europeas diversifican los contratos de precursores para reducir la exposición a refinerías individuales. Los proveedores se diferencian al ofrecer servicios de ingeniería de aplicaciones, monitoreo del rendimiento en tiempo real y programas de reacondicionamiento que extienden los ciclos de vida de la fibra.
Líderes de la industria de la fibra de carbón activado
HPMS Grafito
Ltd de Kuraray
Osaka Gas Co. Ltd (Grupo Daigas)
TOYOBO CO. LTD.
UNITIKA LTD
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Kuraray realizó una reunión informativa con la gerencia en la que destacó las prioridades de crecimiento para su negocio de carbón activado, incluyendo casos de uso en la purificación de agua potable, como la eliminación de PFAS. Este énfasis refleja la continua inversión de capital y el enfoque comercial en mercados de purificación de alta exigencia que comparten las mismas expectativas de rendimiento que los módulos de fibra de carbón activado en sistemas de tratamiento de aire y líquidos de alta gama.
- Marzo de 2026: Kuraray inició un estudio conjunto con DOWA ECO-SYSTEM CO., LTD. sobre un modelo de negocio de circulación de recursos centrado en la reactivación del carbón activado. El desarrollo de vías de reactivación y reciclaje respalda las ofertas de ciclo de vida y fortalece el posicionamiento del proveedor ante clientes que evalúan cada vez más los adsorbentes en función del coste total, la seguridad del suministro y la gestión al final de su vida útil.
- Mayo de 2024: Calgon Carbon (una empresa de Kuraray) completó la adquisición del negocio de carbón activado industrial de Sprint Environmental Services, LLC, ampliando así su presencia en la región del Golfo de México. Esta transacción incrementó la capacidad de reactivación y el alcance de los servicios, reforzando los modelos integrados de suministro y reactivación que utilizan los clientes para estabilizar el rendimiento y la adquisición de adsorbentes.


Alcance del informe del mercado global de fibra de carbón activado
La fibra de carbón activado se produce comúnmente a partir de fibra de carbono mediante la pirólisis de materiales carbonosos, como el poliacrilonitrilo (PAN), la brea de alquitrán de hulla y la brea de petróleo, el rayón y la biomasa, entre otros. Tiene aplicaciones en purificación, separación química, catálisis, ropa de protección, medicina y supercondensadores, entre otros. El mercado de fibra de carbón activado está segmentado por materia prima (natural y sintética), aplicación (purificación, separación química y catálisis, ropa de protección, medicina, supercondensadores y otras aplicaciones) y geografía (Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África). El informe también cubre el tamaño del mercado y las previsiones para el mercado de fibra de carbón activado en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función de los ingresos (millones de USD).
| Natural (por ejemplo, celulosa, lignina) | |
| Sintético | basado en tono |
| basado en PAN | |
| De base fenólica | |
| A base de viscosa | |
| Otros |
| Purificación |
| Separación Química y Catálisis |
| Ropa protectora |
| Médical Scientific |
| Súper condensadores |
| Otras aplicaciones |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Natural (por ejemplo, celulosa, lignina) | |
| Sintético | basado en tono | |
| basado en PAN | ||
| De base fenólica | ||
| A base de viscosa | ||
| Otros | ||
| por Aplicación | Purificación | |
| Separación Química y Catálisis | ||
| Ropa protectora | ||
| Médical Scientific | ||
| Súper condensadores | ||
| Otras aplicaciones | ||
| Geografía | Asia-Pacífico | China |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de fibra de carbón activado?
El tamaño del mercado de fibra de carbón activado fue de USD 452.75 millones en 2026 y se acerca a USD 561.57 millones para 2031.
¿Qué materia prima domina la producción comercial?
Los precursores sintéticos, principalmente poliacrilonitrilo y brea, aportan el 93.72% del volumen mundial debido a su arquitectura de poros consistente y a su resistencia mecánica.
¿Por qué las aplicaciones médicas están creciendo más rápido que otros usos?
Los hospitales y los fabricantes de EPP prefieren los filtros de fibra para cumplir con los estrictos objetivos de aire interior y las normas de emisión de esterilizantes, lo que respalda una CAGR del 5.95 % hasta 2031.
¿Qué región lidera la demanda y por qué?
Asia-Pacífico controla el 42.74% de la participación porque combina la fabricación de bajo costo con la proximidad a centros de semiconductores y electrónica que requieren controles de emisiones de altas especificaciones.
¿Cómo compiten los carbones granulares y en polvo con la fibra?
Los carbones granulares y en polvo son más baratos, por lo que dominan el tratamiento a granel donde los tiempos de contacto son largos, pero la fibra gana en procesos de espacio reducido o de alto rendimiento que demandan una cinética rápida.
¿Qué tendencia tecnológica podría reconfigurar el suministro futuro?
La comercialización de líneas precursoras basadas en lignina promete menores costos y menores huellas de carbono, lo que podría cambiar la economía de las materias primas más adelante en la década.
Última actualización de la página:



