

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
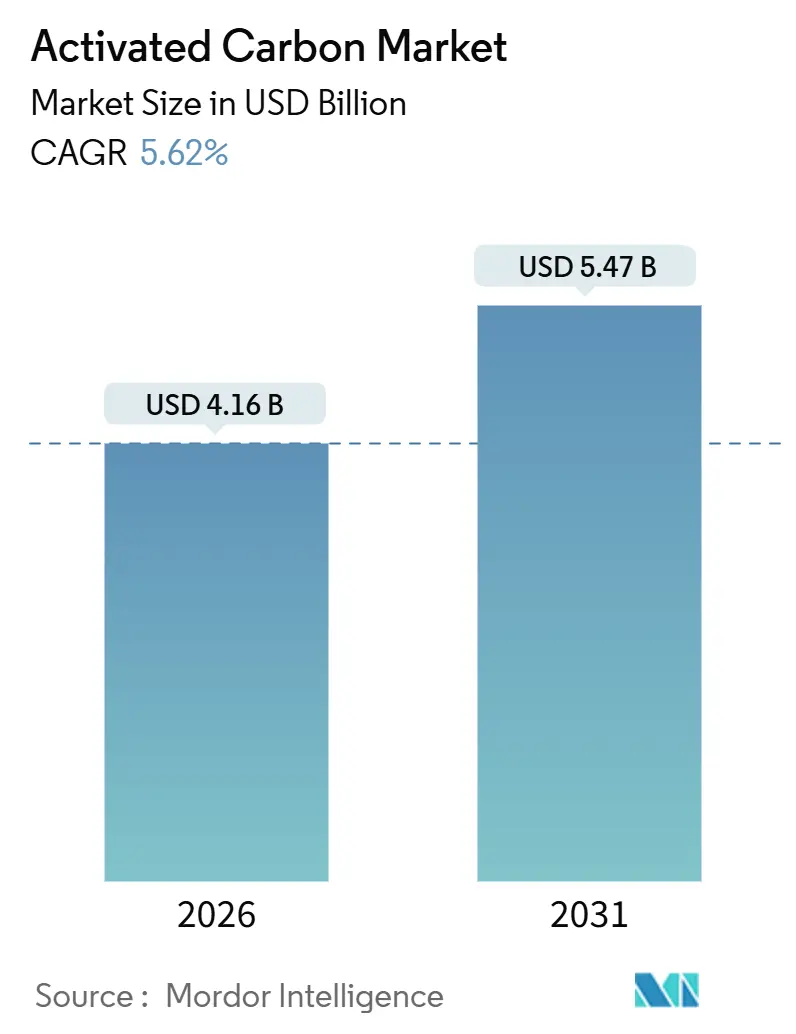
| Tamaño del mercado (2026) | USD 4.16 mil millones |
| Tamaño del mercado (2031) | USD 5.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
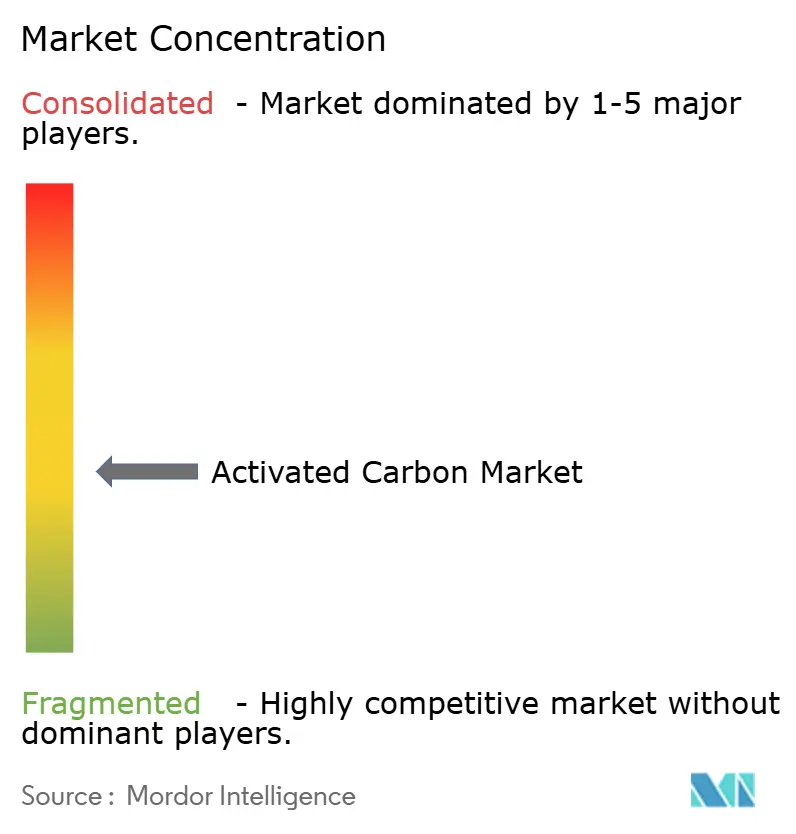
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del carbón activado por Mordor Intelligence
El tamaño del mercado de carbón activado se estima en USD 4.16 mil millones en 2026 y se espera que alcance los USD 5.47 mil millones para 2031, con una CAGR del 5.62% durante el período de pronóstico (2026-2031). El endurecimiento de las regulaciones de calidad del agua, la implementación de programas nacionales de remediación de PFAS y los mandatos de eliminación de mercurio en las plantas de carbón son fundamentales para esta expansión. La norma de 2024 de la Agencia de Protección Ambiental de EE. UU. estableció límites de partes por billón para seis compuestos PFAS, lo que provocó una ola de modernizaciones de carbón activado granular (GAC) en cientos de servicios públicos. Al mismo tiempo, los grandes operadores de azúcar, productos químicos y refinerías están invirtiendo en circuitos de recuperación de solventes que dependen de carbones de alto rendimiento, mientras que los compradores municipales fortalecen los acuerdos de compra a largo plazo para asegurar el suministro. Los operadores también están cambiando del carbón activado en polvo (PAC) de un solo uso al GAC junto con centros de reactivación regionales para reducir los costos del ciclo de vida. En Asia y el Pacífico, la abundante materia prima de carbón y la expansión de las exportaciones de carbón vegetal de cáscara de coco mantienen en funcionamiento nueva capacidad, pero las oscilaciones de los precios de la materia prima y los shocks en las cosechas provocados por el clima siguen complicando las estrategias de adquisición.
Conclusiones clave del informe
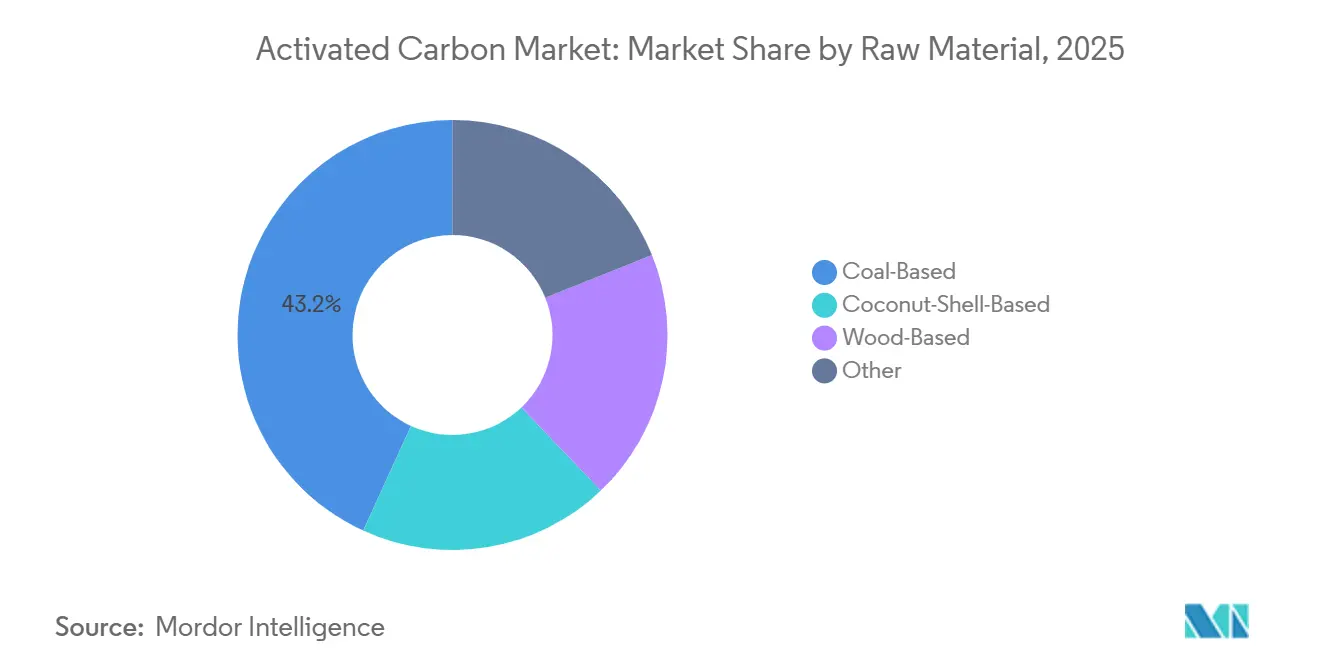
- Por materia prima, los grados basados en carbón capturaron el 43.18 % de la participación de mercado del carbón activado en 2025, mientras que se prevé que los grados de cáscara de coco se expandan a una CAGR del 6.78 % hasta 2031.
- Por forma, PAC tenía el 47.86% del tamaño del mercado de carbón activado en 2025, pero GAC está avanzando a una CAGR del 6.30% a medida que las empresas de servicios públicos invierten en activos de reactivación.
- Por aplicación, el tratamiento de agua potable representó el 49.04% de la demanda en 2025; se prevé que las aplicaciones de decoloración crezcan a una CAGR del 6.54% hasta 2031.
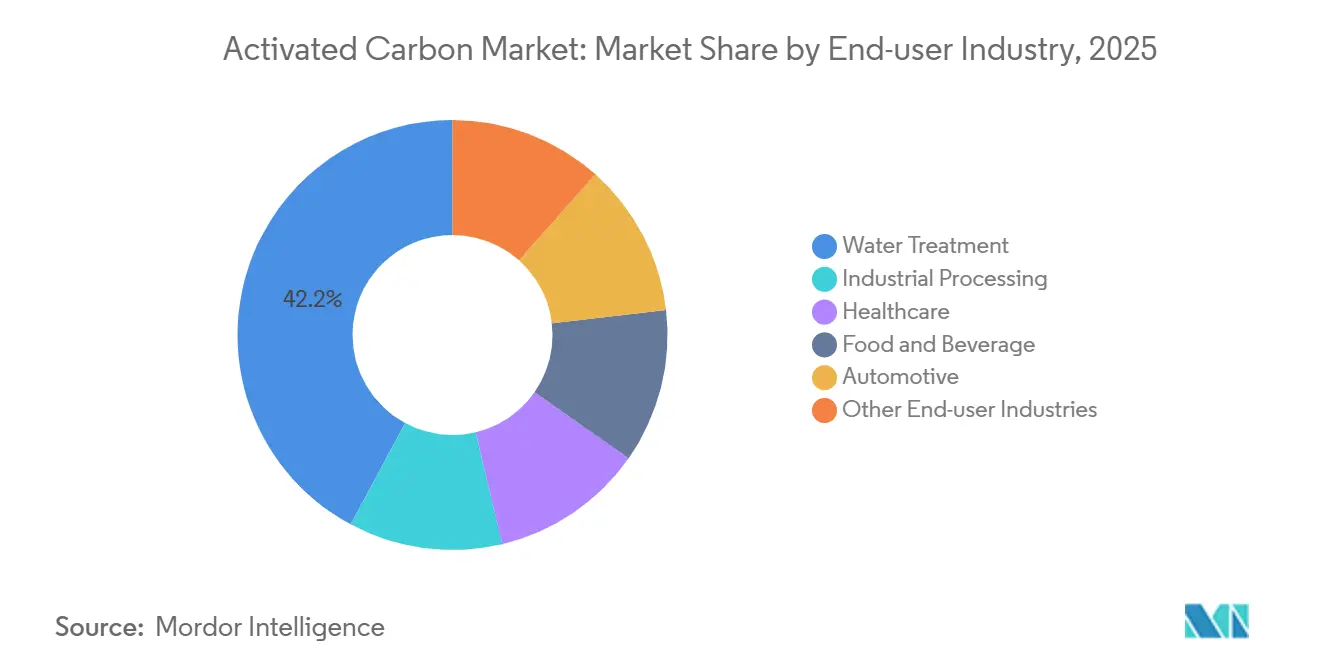
- Por industria de usuario final, el tratamiento de agua representó el 42.15% del consumo en 2025 y se prevé que aumente a una CAGR del 6.58%, la más rápida entre todas las industrias.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 37.72 % en 2025 y se proyecta que registre una CAGR del 6.44 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del carbón activado
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de purificación de agua | + 1.8% | Global, con una demanda aguda en los corredores urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos de eliminación de mercurio para plantas de carbón | + 1.2% | América del Norte, Europa, China, India | Largo plazo (≥ 4 años) |
| El aumento de las regulaciones sobre combustibles con bajo contenido de azufre impulsa el uso de carbón activado para la recuperación de solventes | + 0.9% | Centros marítimos globales; centros de refinación de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la mejora del biogás y la depuración de H₂S en plantas de pequeña escala | + 0.7% | Europa, América del Norte, Asia-Pacífico (instalaciones de biogás rurales y periurbanas) | Corto plazo (≤ 2 años) |
| Uso creciente de carbón activado para la purificación del aire | + 1.0% | Global, con concentración en los mercados industriales y residenciales de América del Norte, Europa y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente demanda de purificación de agua
Los organismos reguladores de todo el mundo siguen reduciendo los umbrales permisibles de contaminantes, lo que impulsa una inversión sin precedentes en filtros de CAG de alta capacidad. La normativa sobre PFAS de la EPA por sí sola está obligando a cientos de empresas de servicios públicos estadounidenses a firmar contratos de suministro plurianuales, como el acuerdo entre American Water y Calgon Carbon, que abarca diez estados. Las empresas de servicios públicos europeas se enfrentan a una presión similar en virtud de la Directiva de Agua Potable actualizada, mientras que los municipios de India y China aceleran su capacidad para satisfacer la demanda de la población. La preferencia está cambiando del CAP a los sistemas de CAG regenerables, ya que los operadores sopesan las responsabilidades de eliminación a largo plazo frente a mayores desembolsos iniciales de capital. Los proveedores capaces de garantizar tanto el suministro virgen como los servicios de reactivación disfrutan de una ventaja competitiva, ya que las empresas de servicios públicos priorizan los marcos de contratación circulares.
Mandatos de eliminación de mercurio para plantas de carbón
Las Normas Revisadas sobre Mercurio y Tóxicos del Aire en Estados Unidos, junto con normas comparables en China e India, están reforzando la demanda de carbones en polvo e impregnados diseñados para la inyección de gases de combustión. Si bien parte de la flota de carbón se está retirando, las unidades restantes deben modernizar sus sistemas de captura, lo que mantiene una cartera de pedidos duradera, aunque desigual a nivel regional. Los estrictos controles de emisiones de Japón aportan una demanda base estable a pesar del impulso generalizado de descarbonización del país. Los proveedores especializados en grados bromados o halogenados obtienen márgenes superiores gracias a la complejidad técnica de la captura de mercurio de larga duración.
El aumento de las regulaciones sobre combustibles con bajo contenido de azufre impulsa la recuperación de disolventes
El límite de azufre de la OMI 2020 continúa redefiniendo las estrategias globales de refinación, impulsando inversiones en hidrodesulfuración que emplean carbón activado para pulir disolventes y eliminar COV. Los usuarios industriales de disolventes en productos farmacéuticos y recubrimientos también utilizan lechos de carbón para cumplir con los límites de emisiones cada vez más estrictos en Norteamérica y Europa. La rentabilidad económica refuerza la justificación comercial: los disolventes recuperados compensan la compra de materia prima fresca, mientras que el carbón gastado puede regenerarse en múltiples ciclos, lo que reduce el coste total de propiedad. La demanda es especialmente fuerte en la región Asia-Pacífico, donde una oleada de nuevos complejos de refinación busca cumplir con las normas locales e internacionales sobre combustibles.
Aumento de la mejora del biogás y la depuración de H₂S en plantas de pequeña escala
Miles de digestores agrícolas e instalaciones de tratamiento de residuos alimentarios en toda Europa modernizan filtros de carbón para eliminar el sulfuro de hidrógeno y los siloxanos antes de su inyección a la red. Se están replicando proyectos similares en India y China en el marco de programas de acceso a la energía rural. El carbón activado ofrece una alternativa de bajo mantenimiento a los depuradores de aminas para plantas que procesan menos de 500 Nm³/h de biogás, aunque los frecuentes cambios de medio filtrante siguen siendo un reto operativo. Los proveedores están experimentando con grados impregnados con sosa cáustica y dopados con óxido de hierro que prolongan el tiempo de permeación y reducen los volúmenes anuales de reemplazo.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Interrupción de la cadena de suministro de carbón vegetal de cáscara de coco | -0.8% | Global, con un impacto agudo en Asia-Pacífico (Indonesia, Filipinas, Sri Lanka) y efectos dominó en América del Norte y Europa. | Corto plazo (≤ 2 años) |
| La volatilidad del precio del carbón reduce los márgenes | -0.6% | Global, con concentración en China, India, América del Norte, centros de producción basados en carbón | Mediano plazo (2-4 años) |
| Alto gasto de capital para centros de reactivación regional | -0.4% | América del Norte, Europa, Asia-Pacífico (centros urbanos con alto consumo de GAC) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Interrupción de la cadena de suministro de carbón vegetal de cáscara de coco
Las perturbaciones climáticas en las cosechas, junto con las restricciones a la exportación y la competencia de alternativas como las briquetas, han provocado una escasez de suministro de carbón vegetal de cáscara de coco. En 2024, Indonesia vio caer sus exportaciones en volumen y valor. Esta disminución provocó un aumento repentino de los precios. En Norteamérica y Europa, los compradores se enfrentaron a plazos de entrega más largos y costos más elevados, especialmente porque los estándares de eliminación de PFAS se inclinaron hacia los grados de cáscara de coco. Si bien los productores se están diversificando hacia precursores de madera, turba y carbón de bajo rango, estos sustitutos presentan deficiencias en la distribución de microporos, crucial para la adsorción eficaz de contaminantes traza. Como resultado, una gestión adecuada del riesgo de las materias primas se ha convertido en un factor diferenciador clave en licitaciones extensas y plurianuales de servicios públicos.
La volatilidad del precio del carbón reduce los márgenes
Los precios al contado del carbón fluctuaron bruscamente en 2024 debido a los cuellos de botella en el suministro y los flujos comerciales geopolíticos, lo que aumentó la presión sobre los costos para los productores de carbón [1] AA Ahmad y BH Hameed, “Effects of Coal Properties on Activated Carbon Production”, Minerals Engineering, sciencedirect.com . Los fabricantes chinos e indios más pequeños tuvieron dificultades para asegurar contratos de materia prima, mientras que las plantas norteamericanas compitieron con los compradores metalúrgicos por grados premium. Los productores están respondiendo a través de la optimización de procesos (temperaturas de activación más bajas, aditivos químicos y ciclos de recuperación de calor) para reducir el consumo de energía unitaria. Sin embargo, para las licitaciones municipales a granel vinculadas a marcos de precio fijo, la capacidad de absorber picos de costos sigue siendo limitada, lo que reduce los márgenes en toda la cadena de valor.
Análisis de segmento
Por materia prima: calidades de carbón rentables y un pivote de sostenibilidad basado en la cáscara de coco
Los productos derivados del carbón mantuvieron el 43.18% de la cuota de mercado del carbón activado en 2025 debido a su favorable estructura de costos y amplias redes de suministro en China, India y Estados Unidos. Los carbones a base de cáscara de coco, aunque de menor tonelaje, se proyectan para expandirse a una CAGR del 6.78% ya que los reguladores y los usuarios de alta pureza prefieren su red de microporos ultrafinos para la eliminación de PFAS y productos farmacéuticos [2] “Market Review of Coconut-Shell Charcoal April 2025,” International Coconut Community, coconutcommunity.org . Por lo tanto, se espera que el tamaño del mercado de carbón activado para grados de cáscara de coco supere a todas las demás categorías de materia prima hasta 2031. La diversificación de materias primas, incluido el trabajo piloto en turba y lignito, se está acelerando a medida que los proveedores se protegen contra las fluctuaciones de precios tanto del carbón como del coco.
Los productores con carteras de múltiples materias primas demostraron una mayor resiliencia durante la escasez de cáscara de coco en 2024-2025, manteniendo los volúmenes contractuales mediante la transición a madera activada químicamente o mezclas de carbón de bajo rango. Los artículos técnicos publicados en 2024 mostraron una activación exitosa del lignito asistida por ilmenita y óxido de hierro, con índices de yodo comparables a los del carbón de coco premium. Los compradores finales evalúan cada vez más los perfiles de gases de efecto invernadero del ciclo de vida, lo que impulsa a los proveedores a cuantificar la intensidad de las emisiones en función del abastecimiento de precursores, la energía de activación y los ciclos de reactivación. El carbón seguirá siendo dominante en las licitaciones municipales sensibles a los costos; sin embargo, las calidades de cáscara de coco y madera están posicionadas para captar nichos de valor agregado donde el rendimiento de la adsorción supera el precio unitario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: Escala PAC versus Economía de la Circularidad GAC
El PAC representó el 47.86 % del tamaño del mercado de carbón activado en 2025, basado en aplicaciones de tratamiento de agua por lotes, azúcar y bebidas de gran volumen que valoran la cinética rápida y la dosificación sencilla. Sin embargo, se prevé que el GAC crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.30 % a medida que las empresas de servicios públicos adopten la reactivación in situ o regional para reducir el coste total de propiedad. Principales proveedores obtuvieron permisos para nuevos hornos en Suecia, Francia y la Costa del Golfo de EE. UU., lo que impulsa una economía circular regional que reduce las distancias de transporte y las emisiones de Alcance 3. El mercado del carbón activado ve cómo las formas extruidas y granuladas ganan terreno en el control de gases de combustión y emisiones evaporativas en la automoción, donde la alta resistencia mecánica y la baja caída de presión son esenciales.
La economía del ciclo de vida favorece el CAG, lo que impulsa a más licitadores municipales hacia sistemas regenerables. El CAG sigue arraigado en la decoloración del azúcar y en los usos intermitentes por lotes, donde la eliminación de medios usados se alinea con las prácticas existentes de gestión de lodos. Están surgiendo estrategias híbridas: las plantas dosifican el CAG para eventos de carga de choque, manteniendo al mismo tiempo los lechos de CAG con flujo base, lo que permite flexibilidad en el cumplimiento normativo sin sobrecapitalizar los activos de reactivación. Por lo tanto, los proveedores que aprovechan las carteras de CAG y CAG pueden adaptarse a las diversas tolerancias al riesgo de los clientes y a las limitaciones de flujo de caja.
Por aplicación: Decoloración de agua potable de alto volumen y crecimiento especializado
Las plantas de agua potable representaron el 49.04 % de la demanda en 2025, lo que refleja la gran base instalada de infraestructura municipal y las urgentes exigencias de remediación de PFAS. Se prevé que el tamaño del mercado de carbón activado, asociado únicamente al agua potable, experimente una expansión sostenida a medida que las empresas de servicios públicos reemplacen los lechos de carbón de primera generación por grados de mayor rendimiento optimizados para la captura de PFAS de subnanogramos. Se proyecta que la decoloración, liderada por las refinerías de azúcar y ciertas industrias farmacéuticas, avance a una tasa de crecimiento anual compuesta (TCAC) del 6.54 % hasta 2031. Las refinerías de caña de azúcar utilizan ahora predominantemente columnas continuas de CAG de lecho fijo, alcanzando alturas considerables. Estas columnas logran una eliminación eficaz del color y reducen la pérdida de carbón durante los ciclos de retrolavado.
Más allá de estos pilares, los circuitos de recuperación de disolventes en productos químicos y petroquímicos, los sistemas de bombeo y tratamiento de aguas subterráneas con PFAS y los usos específicos en microelectrónica contribuyen a un perfil de demanda creciente, pero fragmentado. Los proveedores que desarrollan impregnaciones especiales —por ejemplo, carbones dopados con álcali que actúan sobre el 1,4-dioxano— están obteniendo precios superiores en los nuevos focos regulatorios. En general, la combinación de aplicaciones está bifurcada: el agua potable de alto volumen, sensible a los márgenes, asegura la utilización de la capacidad, mientras que las especialidades de menor volumen ofrecen una rentabilidad descomunal.
Por industria de usuarios finales: el impulso regulatorio para el tratamiento del agua
Las empresas de tratamiento de agua absorbieron el 42.15 % del volumen global en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.58 %, la más rápida de todas las industrias. El mercado del carbón activado sigue contando con acuerdos marco plurianuales, lo que garantiza la seguridad del suministro en medio de los plazos de cumplimiento de las PFAS. Los procesadores industriales (químicos, refinadores y farmacéuticos) ocupan el segundo lugar, aprovechando los lechos de carbón para la recuperación de disolventes y la producción de agua ultrapura. La demanda automotriz se mantiene estable a medida que se endurecen las especificaciones de los filtros de habitáculo y los cartuchos de emisiones evaporativas en Norteamérica, Europa y China.
Los usuarios de servicios de salud, alimentos y bebidas priorizan los carbones de alta pureza con bajo contenido de cenizas y metales, lo que favorece grados de nicho con precios superiores. Las aplicaciones emergentes en almacenamiento de energía y captura de carbono siguen siendo pequeñas, pero atraen financiación para investigación y desarrollo, en particular para arquitecturas de poros a medida que mejoran el transporte de iones en supercondensadores. La diversidad de necesidades de los usuarios finales obliga a los proveedores a mantener amplios catálogos de productos, desde el rentable PAC de carbón hasta el CAG de coco impregnado con plata para diálisis.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
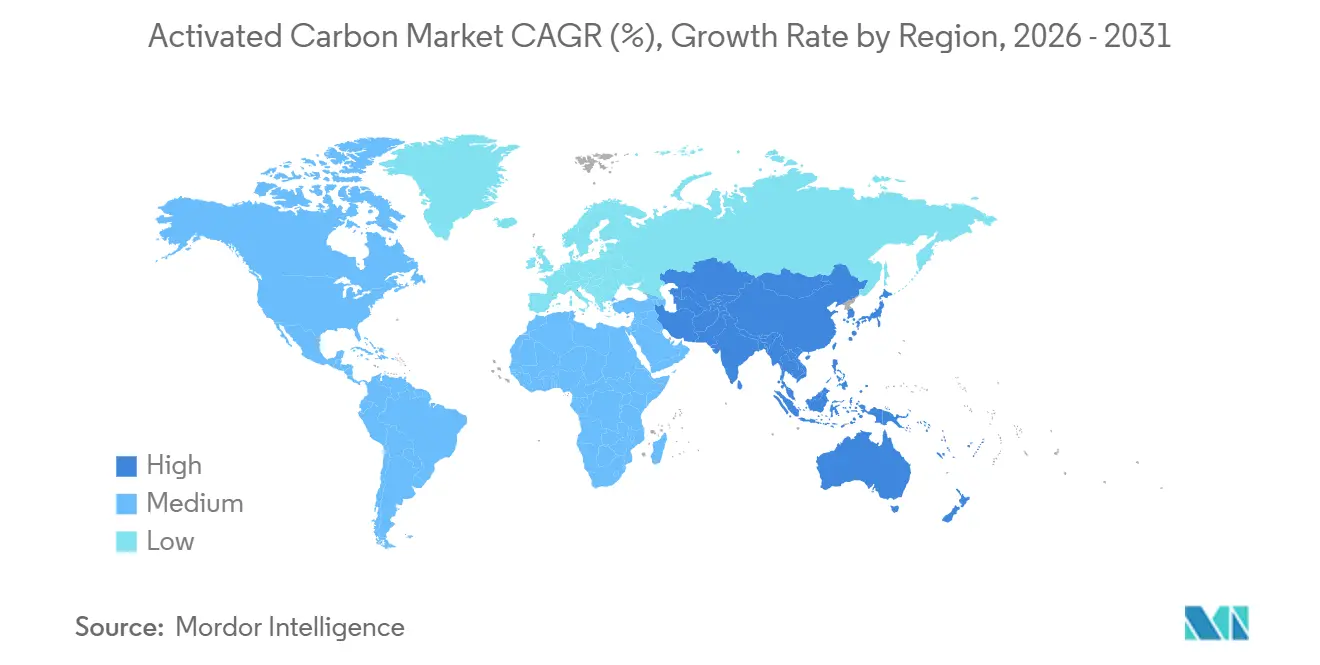
Mercado de carbón activado en la región Asia-Pacífico
Asia-Pacífico retuvo el 37.72 % de los ingresos de 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6.44 % hasta 2031, impulsada por la integración de carbón a carbono en China, el floreciente desarrollo municipal de la India y la expansión de las exportaciones de carbón vegetal de cáscara de coco de la ASEAN. En 2024, los exportadores indios incrementaron los envíos de carbón vegetal de cáscara de coco, con exportaciones notables a Estados Unidos, Sri Lanka y Bélgica. Mientras tanto, los productores chinos están aprovechando los gases de escape de los hornos de coque para reducir los costos de energía de activación. A pesar de las iniciativas de descarbonización más amplias, las empresas de servicios públicos japonesas siguen mostrando una fuerte demanda de carbones con control de mercurio.
Mercado de carbón activado en Norteamérica
El mercado de carbón activado de Norteamérica está determinado por el cumplimiento de las PFAS y un cambio decisivo hacia la capacidad nacional de carbón activado. Arq. puso en servicio una línea en Luisiana en 2025, lo que marca el primer activo de carbón virgen integrado verticalmente en la región. Calgon Carbon amplió la capacidad de reactivación de la Costa del Golfo en 2024 y lanzó la "Operación Bedrock" en 2025 para asegurar el suministro a largo plazo a las principales empresas de servicios públicos. Los compradores canadienses y mexicanos se benefician de plazos de entrega más cortos en virtud de los acuerdos comerciales continentales.
Mercado de carbón activado en EMEA y Sudamérica
Los nuevos centros de reactivación en Francia, Suecia y el Reino Unido están reduciendo las distancias de transporte de carbono gastado, lo que subraya el compromiso de Europa con la circularidad. La Directiva revisada sobre el Agua Potable impone límites a los grupos de PFAS, lo que impulsa mejoras de capital similares a las de los programas estadounidenses. Alemania, Italia, España y los países nórdicos aumentan la demanda derivada de la mejora del biogás y la reducción de COV industriales. Sudamérica crece desde una base baja a medida que Brasil y Argentina amplían sus redes municipales, mientras que Oriente Medio y África experimentan una adopción temprana vinculada a proyectos de desalinización y procesamiento de oro, aunque los volúmenes siguen siendo modestos en comparación con otras regiones.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Las normas sobre calidad del agua y emisiones atmosféricas siguen impulsando la demanda de carbón activado, y el cumplimiento de la normativa sobre PFAS constituye el principal factor desencadenante a corto plazo para la adquisición municipal y la modernización de plantas. En la Unión Europea, los Estados miembros comenzaron a implementar el monitoreo obligatorio de PFAS en el agua potable a partir de enero de 2026, conforme a los límites de la Directiva de Agua Potable (PFAS totales de 0.5 microgramos por litro y 20 PFAS individuales de 0.1 microgramos por litro), lo que refuerza la transición de los sistemas de carbón activado granular (CAG) a los sistemas de lecho fijo para la eliminación de contaminantes traza. En Estados Unidos, el carbón activado sigue considerándose el mejor tratamiento disponible para ciertos contaminantes del agua potable, según la normativa federal, lo que respalda su continua adopción en las plantas de tratamiento de las empresas de servicios públicos.
Los marcos de comercio y cumplimiento de normativas químicas también afectan a los modelos de abastecimiento y operación. En abril de 2026, el Departamento de Comercio de EE. UU. publicó los resultados finales de la revisión administrativa de 2023-2024 de la orden de derechos antidumping sobre ciertos carbones activados procedentes de China, seguidos de resultados finales modificados en junio de 2026 que revisaron un margen de dumping específico para cada empresa. Esta secuencia añadió otra capa de riesgo de precios y suministro para los compradores que dependen de las importaciones. En toda la UE, los productores e importadores deben mantener el cumplimiento del Reglamento REACH (Reglamento (CE) n.º 1907/2006). Por otra parte, el Reglamento (UE) 2019/1021 sobre contaminantes orgánicos persistentes (COP) afecta a las vías de manipulación y tratamiento del carbón usado cargado con PFAS, lo que determina las especificaciones y la cualificación de los proveedores para las decisiones de reactivación y eliminación.
Análisis de la cadena de valor
La cadena de valor del carbón activado comienza con el abastecimiento de precursores (carbón, cáscaras de coco, madera y otra biomasa), seguido de la carbonización y activación (física o química), el dimensionamiento y acabado en formatos PAC, GAC o extruidos/peletizados, y luego la distribución a empresas de servicios públicos municipales y usuarios finales industriales. La concentración de materia prima sigue siendo un punto clave de influencia: el suministro vinculado al carbón está anclado en grandes economías productoras (en particular China, India y Estados Unidos), mientras que el abastecimiento de carbón de cáscara de coco se concentra en el sudeste asiático, lo que expone a los compradores a la variabilidad de la cosecha y a fricciones en la exportación. El aseguramiento de la calidad, la certificación y las pruebas de aplicación (índice de yodo, cenizas, dureza, distribución del tamaño de poro y metales traza) se sitúan entre la fabricación y la calificación para el uso final, especialmente para los grados de agua potable y atención médica.
En la fase posterior, la logística, las licitaciones y la capacidad de servicio determinan cada vez más las tasas de éxito a medida que las empresas de servicios públicos avanzan hacia marcos plurianuales y sistemas de carbón activado granular regenerable. La fabricación regional y la reactivación de plantas están ganando prominencia, como lo demuestra el lanzamiento de la Operación Bedrock por parte de Calgon Carbon en junio de 2025 para consolidar más de 310 millones de libras de capacidad de fabricación nacional anual en EE. UU. y reducir la exposición a la volatilidad de las importaciones y el transporte. En Europa, Jacobi comenzó la construcción en noviembre de 2025 de una planta de reactivación en Vierzon, Francia, alineando el suministro con las necesidades de abastecimiento circular y tiempos de respuesta más cortos. Haycarb amplió su capacidad con una planta de 6,000 toneladas métricas por año en Tagoloan, Filipinas (anunciada en octubre de 2025), reforzando el papel del sudeste asiático en el suministro a base de cáscara de coco. Los requisitos regulatorios también afectan las operaciones y los costos, incluidas las restricciones impulsadas por los POP de la UE sobre la reactivación de carbón cargado con PFAS y los requisitos de emisiones más estrictos para la producción de carbón activado a base de carbón en algunas provincias chinas (por ejemplo, DB64/819-2024).
Panorama competitivo
El mercado está moderadamente fragmentado. Las marcas consolidadas compiten con nuevos participantes que priorizan la integración vertical o las tecnologías de activación bajas en carbono. Los proveedores se diferencian mediante tres factores. En primer lugar, la flexibilidad de la materia prima protege contra las fluctuaciones en los precios del carbón y del coco, como lo demuestra la capacidad de Haycarb para redirigir los pedidos de cáscaras de coco de Sri Lanka a astillas de madera tailandesas durante las perturbaciones climáticas de 2025. En segundo lugar, la capacidad de reactivación regional sustenta los contratos de servicio de múltiples ciclos, con la planta francesa de Jacobi y los hornos de Calgon Carbon en la Costa del Golfo acortando los plazos de entrega a menos de tres semanas. En tercer lugar, las capacidades de impregnación especializada e ingeniería de poros se centran en nichos de alto margen, como la eliminación de 1,4-dioxano y el pulido de microcontaminantes. Los nuevos participantes buscan químicas de activación patentadas y formatos de pellets especializados. Es probable que la intensidad competitiva se intensifique a medida que la demanda impulsada por PFAS alcance su punto máximo a mediados de la década, lo que obligará a los proveedores a asegurar la compra a largo plazo e invertir en líneas de productos diferenciadas.
Líderes de la industria del carbón activado
Productos químicos de gas Osaka Co., Ltd.
InfobelFilipinasOtros Comercios & ServiciosKurarayCo., LTD.
Haycarb PLC
Norita
Ingevidad
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Kuraray Co., Ltd. anunció que su filial Calgon Carbon Corporation ampliará la capacidad de producción de carbón reactivado en su planta de Columbus, Ohio, en 12 300 toneladas anuales. Este proyecto refuerza la disponibilidad de carbón reactivado en Norteamérica para programas de carbón activado granular (CAG) de grado industrial vinculados al cumplimiento de la normativa sobre sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) y respalda los acuerdos de suministro multicíclicos que reducen la dependencia del carbono importado.
- Octubre de 2025: Haycarb PLC anunció una nueva planta de fabricación de carbón activado en Tagoloan, Filipinas, con una capacidad prevista para la Fase 1 de 6,000 toneladas métricas anuales y una fecha de puesta en marcha programada para el 1 de abril de 2027. Esta iniciativa acerca la producción en el sudeste asiático a los flujos de materia prima de cáscara de coco, mejorando la resiliencia del suministro de grados de alta pureza utilizados en el tratamiento de agua y la purificación industrial.
- Mayo de 2024: Calgon Carbon Corporation (una subsidiaria de Kuraray) adquirió el negocio de carbón reactivado industrial de Sprint Environmental Services, LLC. Esta adquisición amplía la cobertura de servicios y el acceso de clientes de Calgon Carbon en el sector del carbón reactivado, lo que respalda los modelos de compra circular que combinan el suministro de carbón virgen con la capacidad de regeneración. El acuerdo incorpora una capacidad formalizada de reactivación a la cartera de Calgon Carbon, lo que permite ofrecer paquetes integrales que abarcan la adsorción y la regeneración dentro de un único ecosistema de proveedores. Además, fortalece la gestión al final de la vida útil del carbón usado, lo que podría mejorar la competitividad de los contratos en los mercados municipales e industriales.
Alcance y metodología
El carbón activado es una forma de carbón que se procesa para tener poros pequeños y de bajo volumen que aumentan el área de superficie disponible para la adsorción o reacciones químicas. Normalmente, el carbón activado se extrae del carbón vegetal.
El mercado de carbón activado está segmentado por tipo de producto (carbón activado en polvo (PAC), carbón activado granular (GAC) y carbón activado granulado o extruido), aplicación (purificación de gases, purificación de agua, extracción de metales, medicina y otras aplicaciones), industria de usuario final (tratamiento de agua, alimentos y bebidas, atención médica, automotriz, industrial, procesamiento y otras industrias de usuario final) y geografía (Asia-Pacífico, América del Norte, Europa, América del Sur y Medio Oriente y África). El informe ofrece el tamaño del mercado y previsiones para el mercado de carbón activado en volumen (kilotones) para todos los segmentos anteriores.
Por Materia Prima
| A base de carbón |
| A base de cáscara de coco |
| a base de madera |
| Otros (turba, lignito, etc.) |
Por formulario
| Carbón activado en polvo (PAC) |
| Carbón activado granular (GAC) |
| Carbón activado extruido/peletizado (EAC) |
por Aplicación
| Tratamiento de decoloración |
| Producción de azúcar |
| Tratamiento de concentración |
| Recuperación de solventes |
| Tratamiento de adsorción de PFAS |
| Tratamiento de agua potable |
| Otras aplicaciones |
Por industria del usuario final
| Tratamiento de agua |
| Procesamiento industrial |
| Sector Sanitario |
| Alimentos y Bebidas |
| Motorium |
| Otras industrias de usuarios finales |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Materia Prima | A base de carbón | |
| A base de cáscara de coco | ||
| a base de madera | ||
| Otros (turba, lignito, etc.) | ||
| Por formulario | Carbón activado en polvo (PAC) | |
| Carbón activado granular (GAC) | ||
| Carbón activado extruido/peletizado (EAC) | ||
| por Aplicación | Tratamiento de decoloración | |
| Producción de azúcar | ||
| Tratamiento de concentración | ||
| Recuperación de solventes | ||
| Tratamiento de adsorción de PFAS | ||
| Tratamiento de agua potable | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Tratamiento de agua | |
| Procesamiento industrial | ||
| Sector Sanitario | ||
| Alimentos y Bebidas | ||
| Motorium | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan rápido se proyecta que crecerá el mercado del carbón activado entre 2026 y 2031?
Se prevé que se expanda a una tasa compuesta anual del 5.62%, aumentando de USD 4.16 mil millones en 2026 a USD 5.47 mil millones en 2031.
¿Qué categoría de materia prima se espera que registre el crecimiento más rápido?
Se prevé que los grados basados en cáscara de coco aumenten a una tasa compuesta anual del 6.78 %, respaldados por las necesidades de purificación de PFAS y productos farmacéuticos.
¿Por qué las empresas de servicios públicos están cambiando el carbón activado en polvo por el carbón activado granular?
El GAC se puede reactivar térmicamente de tres a cinco veces, lo que reduce los costos del ciclo de vida y los volúmenes de desechos en plantas de alto rendimiento.
¿Qué región lidera la demanda mundial?
Asia-Pacífico tuvo una participación de ingresos del 37.72% en 2025, gracias a la capacidad china y al desarrollo municipal de la India.
¿Cómo afectará la volatilidad del precio del carbón de cáscara de coco a la oferta?
La escasa disponibilidad de materias primas y el aumento de los precios empujan a los compradores a diversificarse hacia precursores de madera y carbón o a firmar contratos plurianuales.


