

Tamaño y participación en el mercado de geofencing activo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.7 mil millones |
| Tamaño del mercado (2031) | USD 6.97 mil millones |
| Tasa de crecimiento (2026 - 2031) | 20.94% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de geofencing activo por Mordor Intelligence
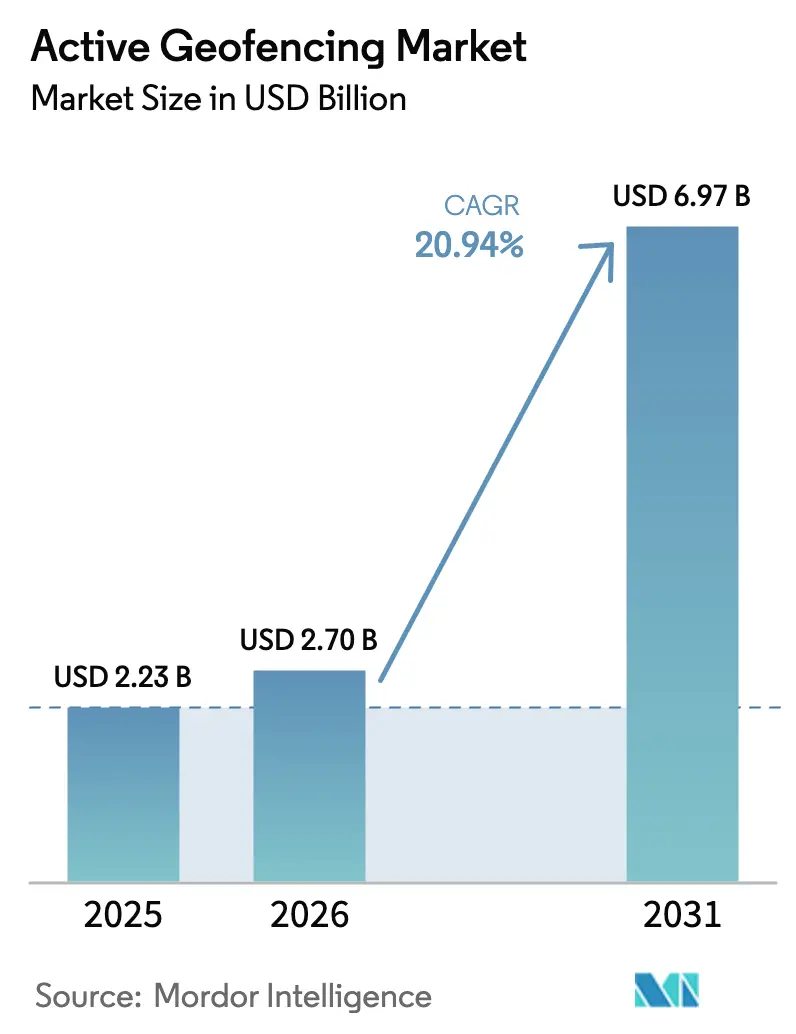
Se espera que el tamaño del mercado de geofencing activo crezca de USD 2.23 mil millones en 2025 a USD 2.7 mil millones en 2026 y se pronostica que alcance los USD 6.97 mil millones para 2031 con una CAGR del 20.94% durante 2026-2031. La expansión refleja cómo la tecnología de ubicación ha progresado desde simples activadores de proximidad a capas de inteligencia espacial en tiempo real que respaldan la toma de decisiones en logística, comercio minorista, atención médica y sistemas autónomos. La creciente penetración de teléfonos inteligentes, los lanzamientos de 5G y las herramientas de desarrollo nativas de la nube continúan reduciendo la fricción de la implementación, mientras que los programas gubernamentales de ciudades inteligentes impulsan la adopción de servicios públicos con conocimiento geográfico. Las estrategias empresariales ahora enfatizan la monetización de datos de ubicación de primera mano, ilustrado por el plan de Google para ganar USD 11 mil millones al año de la publicidad en Maps, y por los minoristas que informan un aumento de tres veces en la adquisición de clientes cuando las campañas incluyen activadores de geofencing. Los avances paralelos en seguridad de vuelo de drones, posicionamiento en interiores y telemática de flotas amplían el número de problemas industriales que el geofencing puede resolver, manteniendo un crecimiento de dos dígitos a lo largo de la década.
Conclusiones clave del informe
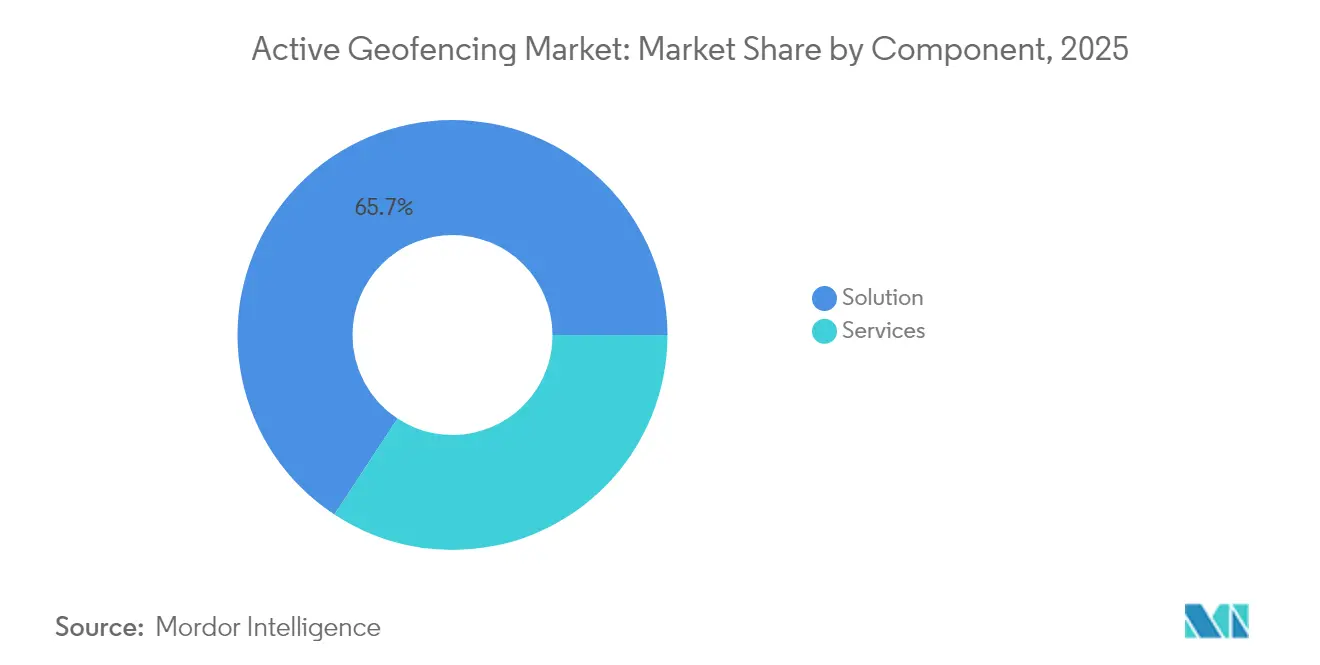
- Por componente, la solución representó el 65.74% de la cuota de mercado de geofencing activo en 2025, mientras que se proyecta que los servicios crezcan a una CAGR del 17.55% entre 2026 y 2031.
- Por modo de implementación, la infraestructura en la nube representó el 65.95 % del tamaño del mercado de geofencing activo en 2025; los modelos híbridos están aumentando a una tasa compuesta anual del 19.11 % hasta 2031.
- Por tecnología, GPS/GNSS tenía el 41.76 % de la participación de mercado de geofencing activo en 2025, mientras que se proyecta que el geofencing con UAV crecerá a una CAGR del 22.95 % hasta 2031.
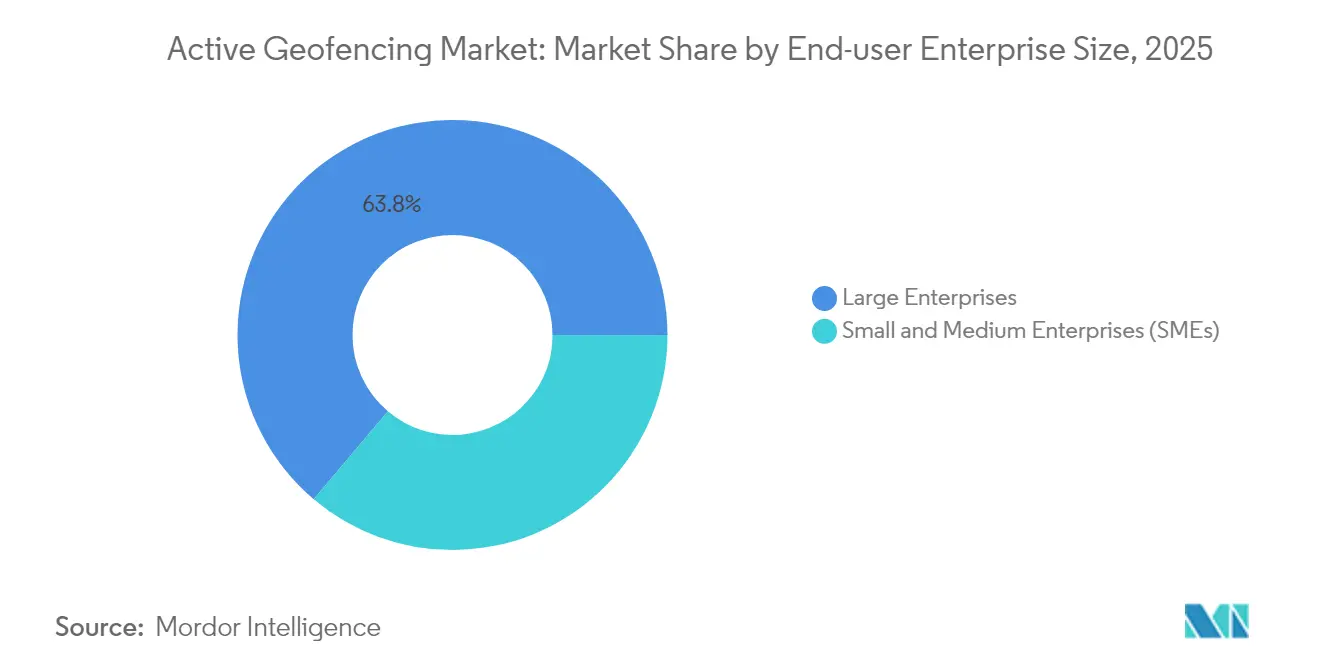
- Por tamaño de empresa usuaria final, las grandes empresas controlaron el 63.83 % del tamaño del mercado de geofencing activo en 2025, mientras que las pymes avanzaron a una CAGR del 17.92 % entre 2026 y 2031.
- Por sector vertical de usuario final, el comercio minorista y el comercio electrónico representaron el 25.88 % del tamaño del mercado de geofencing activo en 2025, mientras que se prevé que la atención médica y las ciencias biológicas crezcan a una CAGR del 21.38 % hasta 2031.
- Por geografía, América del Norte lideró con una participación en los ingresos del 38.02 % en 2025; se prevé que Asia Pacífico se expanda a una CAGR del 17.01 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de geofencing activo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los dispositivos móviles habilitados para IoT amplían los datos de ubicación precisos | + 4.2% | Global, liderado por Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda de marketing hiperlocal por parte de minoristas y restaurantes de comida rápida | + 3.8% | América del Norte y Europa, extendiéndose a Asia Pacífico | Corto plazo (≤ 2 años) |
| Geofencing en telemática de flotas y logística de última milla | + 3.5% | Global, fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Las inspecciones industriales basadas en drones necesitan zonas de seguridad dinámicas | + 2.9% | América del Norte y Europa, Asia Pacífico emergente | Largo plazo (≥ 4 años) |
| Mandatos de ciudades inteligentes para servicios públicos con conciencia geográfica | + 2.7% | Europa, seguida de Asia Pacífico | Largo plazo (≥ 4 años) |
| Las plataformas de computación espacial y RA requieren capas en tiempo real | + 2.1% | América del Norte y Europa, pioneros | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


Proliferación de dispositivos móviles habilitados para IoT
Aproximadamente 30 mil millones de dispositivos conectados estarán activos en todo el mundo para 2025, lo que proporcionará una densa red de sensores que alimenta flujos de ubicación de alta granularidad a los motores de geofencing. Los smartphones modernos combinan GPS, telefonía móvil, Wi-Fi RTT y Bluetooth de baja energía para lograr una precisión submétrica, lo que permite casos de uso críticos para la seguridad, como el seguimiento de activos hospitalarios y la automatización industrial. La latencia ultrabaja del 5G reduce aún más los tiempos de respuesta de los geofencing, garantizando que las alertas o los mensajes de control se ejecuten dentro de los umbrales críticos para la misión.
Creciente demanda de marketing hiperlocal
Los minoristas y restaurantes de comida rápida utilizan el geofencing para impulsar ofertas urgentes que triplican las tasas de adquisición en comparación con los mensajes no dirigidos. Los CPM más bajos que los de los medios impresos o de exterior, junto con una atribución medible del tráfico peatonal, han llevado a las principales cadenas a integrar el geofencing en sus estrategias omnicanal. El dimensionamiento dinámico del radio, basado en modelos de tiempo de viaje en tiempo real, también aumenta la relevancia del mensaje, manteniendo una alta interacción y reduciendo el desperdicio publicitario.[ 1 ]Esri. "Nuevos servicios de ubicación y datos actualizados: Descubra las novedades de los servicios de ubicación de ArcGIS". 5 de septiembre de 2025..
Integración con Fleet Telematics y Logística de última milla
Los operadores logísticos superponen geocercas en depósitos, instalaciones de clientes y puntos de congestión para que las unidades telemáticas puedan automatizar el registro de conductores, activar flujos de trabajo de recogida en la acera y detectar el uso no autorizado de vehículos. El Servicio de Ubicación de Amazon ahora ofrece alertas predictivas de entrada que anticipan la llegada de un camión, lo que permite a los equipos del almacén preparar los pedidos con mayor eficiencia.[ 2 ]Comunidad de AWS. "Mejora de la recogida en acera con las funciones de integridad de ubicación mejorada de Amazon Location Service". 31 de mayo de 2024. Los modelos de aprendizaje automático que extraen datos históricos de rutas están mejorando la precisión del tiempo estimado de llegada (ETA), elevando la satisfacción del cliente y reduciendo los costos de horas extras.
Expansión de las inspecciones basadas en drones
Los organismos reguladores de todo el mundo exigen que las aeronaves no tripuladas respeten las zonas de exclusión aérea en torno a aeropuertos, infraestructuras críticas y emplazamientos de emergencia temporales. La transición de DJI en 2025, de bloqueos rígidos a "Zonas de Advertencia Mejoradas" reconocidas por el operador, ilustra cómo la política está evolucionando hacia la responsabilidad del operador, respaldada por datos situacionales más completos. [ 3 ]Equipo de DJI ViewPoints. «DJI actualiza el sistema GEO en drones de consumo y empresariales de EE. UU.». 13 de enero de 2025. Las correcciones GNSS subcentimétricas de redes como Geodnet permiten que los drones realicen inspecciones precisas de los corredores y redireccionen automáticamente si se publica una nueva restricción.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas más estrictas de privacidad del consumidor en materia de seguimiento continuo | -2.8% | Primero Europa, luego América del Norte | Corto plazo (≤ 2 años) |
| Problemas de rendimiento y consumo de batería en aplicaciones siempre activas | -1.9% | Global, agudo en la región Asia Pacífico priorizando los dispositivos móviles | Mediano plazo (2-4 años) |
| Estándares de posicionamiento en interiores fragmentados | -1.4% | Global | Mediano plazo (2-4 años) |
| Escasez de talentos cualificados en análisis espacial | -1.1% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones más estrictas sobre la privacidad del consumidor
La prohibición de la FTC de vender datos sensibles de geolocalización, sumada a las sanciones multimillonarias impuestas a los operadores estadounidenses, obliga a los proveedores a invertir en la gestión granular del consentimiento y la anonimización en el dispositivo. El RGPD europeo sigue siendo el modelo global, exigiendo la aceptación explícita para el rastreo de ubicación y una minimización rigurosa de datos. Adaptar los flujos de trabajo de geofencing activo a las normativas de varios estados en Estados Unidos añade una carga de trabajo de cumplimiento que puede ralentizar las implementaciones.
Preocupaciones sobre la descarga de la batería y el rendimiento del dispositivo
El sondeo continuo de GPS puede reducir la duración de la batería del smartphone en más de un tercio en entornos con señal débil. Los SDK modernos mitigan este problema cambiando a sensores de bajo consumo cuando es improbable que haya movimiento y agrupando los bordes de las geocercas para reducir las reactivaciones. Los modelos de inferencia de bordes ahora predicen patrones de movimiento localmente, de modo que las solicitudes a la nube solo se realizan cuando es probable que se rompan los límites, ahorrando energía sin reducir la precisión.
Análisis de segmento
Por componente: Solución Acelerada a través de la Complejidad de la Integración
La solución contribuyó con el 65.74 % de los ingresos de 2025, y el segmento de servicios se encamina a una tasa de crecimiento anual compuesta (TCAC) del 17.55 %, ya que las empresas externalizan tareas de diseño, implementación y optimización que requieren una escasa experiencia en análisis espacial. Los integradores de sistemas integran auditorías de cumplimiento, desarrollo de aplicaciones low-code y monitorización gestionada para que los clientes puedan lanzar campañas en semanas en lugar de trimestres. En sectores regulados, los proveedores de servicios optimizan los flujos de consentimiento y la configuración de cifrado para superar las auditorías HIPAA o PCI a la primera. La creciente demanda de contratos basados en resultados está animando a los proveedores a vincular las tarifas al aumento del tráfico de clientes o la reducción de robos, lo que alinea los incentivos y aumenta la fidelidad de los clientes.
Los proveedores de plataformas también promueven programas de certificación para ampliar la cartera de talento, mientras que las universidades incorporan microcredenciales en ingeniería de ubicación. Estas iniciativas facilitan la entrada de pequeñas empresas y amplían el mercado general del geofencing activo. Los servicios de optimización continua que actualizan los límites de los polígonos, modifican las reglas de tiempo de permanencia y realizan pruebas A/B de recursos creativos garantizan que las campañas sigan siendo eficaces a medida que evoluciona la densidad urbana, los patrones de tráfico o la superficie de las tiendas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por modo de implementación: los modelos híbridos unen seguridad y escalabilidad
La nube conservó una cuota del 65.95 % en 2025 gracias a su escalabilidad elástica y cobertura global, pero las arquitecturas híbridas presentan el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 19.11 %, ya que permiten a las empresas procesar coordenadas sensibles localmente y, al mismo tiempo, descargar los análisis a la nube. Los hospitales, por ejemplo, mantienen los eventos de ubicación de los pacientes dentro de una subred privada, pero utilizan IA en la nube para pronosticar la demanda de camas. Las instituciones financieras siguen un patrón similar: las comprobaciones de geocercas para la prevención del fraude se ejecutan localmente, mientras que los mapas de calor agregados se suben a la nube para obtener información de marketing.
Los enrutadores, puertas de enlace y teléfonos inteligentes de dispositivos perimetrales ahora albergan intermediarios ligeros que deciden, en milisegundos, dónde ejecutar cada regla de ubicación. Este enrutamiento adaptativo reduce la latencia de las alertas críticas para la seguridad y las tarifas de salida. A medida que proliferan las leyes nacionales de soberanía de datos, los proveedores combinan motores de políticas de geofencing con controles de residencia de datos, garantizando así la viabilidad de grandes implementaciones en múltiples jurisdicciones.
Por tecnología: los sistemas UAV redefinen los requisitos de precisión
El GPS/GNSS aportó el 41.76 % de los ingresos en 2025 y sigue siendo indispensable para usos en exteriores. Sin embargo, el rápido auge del geofencing con drones, con una tasa de crecimiento anual compuesta (TCAC) prevista del 22.95 %, está redefiniendo las prioridades de ingeniería. Los vuelos autónomos para estudios de infraestructura o entregas de emergencia requieren una precisión centimétrica y una gestión dinámica de zonas de exclusión aérea. Los proveedores ahora combinan RTK-GPS con SLAM basado en visión para que los drones mantengan la precisión de su posición incluso cuando las señales satelitales se desvanecen bajo puentes o en cañones urbanos.
Las balizas Wi-Fi RTT y BLE dominan las implementaciones en interiores, donde los escáneres portátiles, las sillas de ruedas o las carretillas elevadoras deben ubicarse dentro de habitaciones en lugar de edificios. Se prevé que los envíos de balizas BLE superen los 530 millones de unidades anuales para 2030, lo que demuestra cómo los casos de uso en interiores complementan el GPS tradicional. Los motores híbridos alternan fluidamente entre señales exteriores e interiores, ofreciendo a trabajadores y consumidores experiencias ininterrumpidas al moverse en entornos mixtos.
Por tamaño de empresa del usuario final: las pymes adoptan soluciones nativas de la nube
Las grandes empresas representaron el 63.83 % de los ingresos de 2025 gracias a que pudieron permitirse integraciones a medida con sistemas ERP, CRM y de seguridad. Las cadenas minoristas implementan miles de geocercas a nivel de tienda que ajustan la inversión en marketing en tiempo real, mientras que las aerolíneas conectan las zonas de operaciones con plataformas de programación de personal para optimizar los plazos de entrega.
Sin embargo, las pequeñas y medianas empresas representan el segmento de crecimiento más dinámico, con una tasa de crecimiento anual compuesta (TCAC) del 17.92 %, impulsada por el SaaS basado en suscripción que oculta la infraestructura. Los food trucks pueden ofrecer promociones en la acera sin contratar desarrolladores, y las clínicas boutique pueden automatizar el registro de pacientes al entrar en el estacionamiento. Los programas de financiación que agrupan las comisiones del software en los cargos del procesador de pagos reducen aún más los obstáculos de capital, lo que facilita la expansión a largo plazo del mercado de geofencing activo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector industrial de usuario final: La atención médica se acelera gracias a los impulsores regulatorios
El comercio minorista y el comercio electrónico dominaron el mercado con una cuota de ingresos del 25.88 % en 2025, ya que las cadenas aprovechan los datos de proximidad en tiempo real para aumentar las conversiones en tienda y gestionar los inventarios. Los identificadores de fidelización a nivel de carrito se sincronizan con los pings de la ubicación, de modo que las ofertas reflejan tanto el historial de compras como el contexto inmediato, integrando a la perfección los perfiles online y offline.
El sector de la salud y las ciencias de la vida es el que registra el mayor crecimiento, con una proyección de una tasa de crecimiento anual compuesta (TCAC) del 21.38 %, gracias a que los organismos reguladores ahora permiten terapias digitales que dependen de la ubicación verificada del paciente. Las geocercas en las salas de demencia alertan al personal de enfermería cuando los residentes se acercan a salidas restringidas, mientras que los sensores de cadena de frío instalados en las cajas de vacunas activan las alarmas si abandonan los pasillos de temperatura controlada. La integración con los historiales clínicos electrónicos permite que estos eventos se documenten automáticamente, eliminando el registro manual y reduciendo la responsabilidad. La alta importancia de la seguridad del paciente justifica la creación de niveles de servicio premium y crea un nicho defendible dentro del sector del geofencing activo.
Análisis geográfico
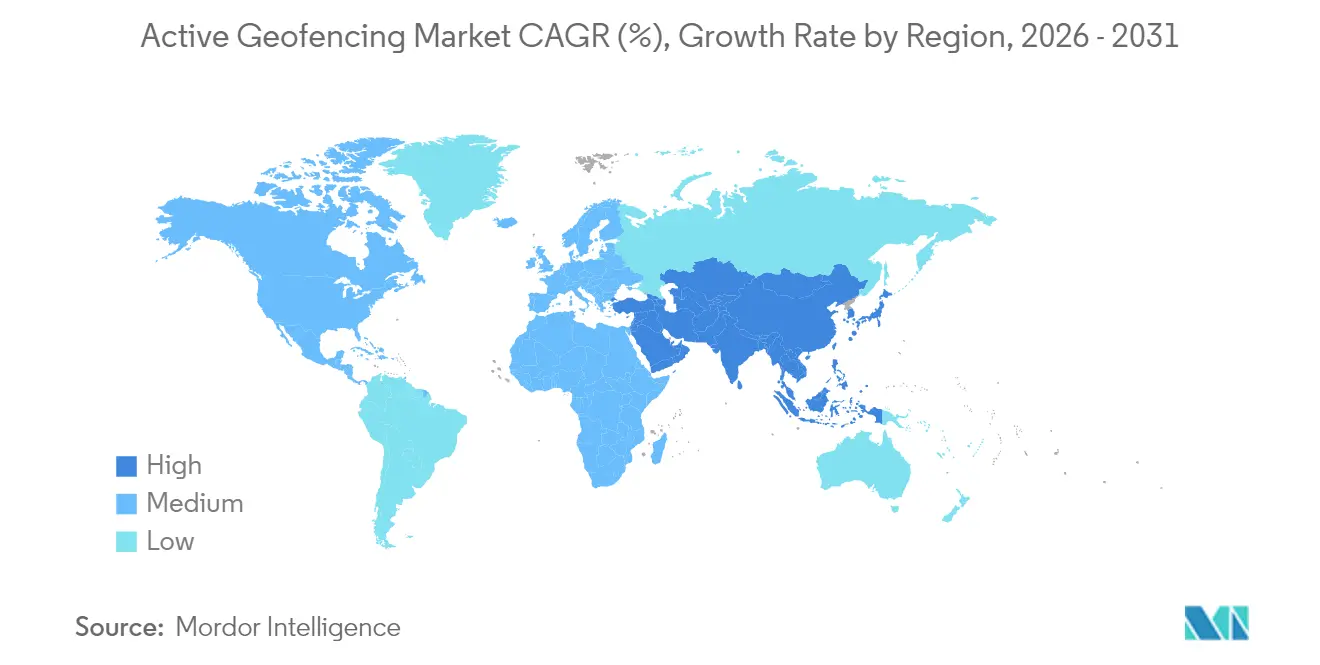
Mercado de geocercas activas en Norteamérica
Norteamérica obtuvo el 38.02% de los ingresos en 2025 gracias a la amplia cobertura 5G, los ecosistemas publicitarios consolidados y los sólidos presupuestos de TI empresariales. Los minoristas estadounidenses reportan un aumento de dos dígitos en el tráfico peatonal al incorporar geofencing a sus aplicaciones de fidelización, y los proveedores de logística geofencing rutinariamente en los centros logísticos para reducir el tiempo de inactividad en los muelles de carga. La clara postura de la FTC en materia de cumplimiento crea normas de cumplimiento predecibles que permiten a los proveedores innovar sin anticiparse a la dirección regulatoria. Canadá utiliza geofencing en los portales gubernamentales de servicios digitales, mientras que el auge del comercio electrónico en México impulsa su adopción entre los transportistas de paquetería y los operadores de centros comerciales.
Mercado de geocercas activas en la región Asia-Pacífico
Asia Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 17.01 % hasta 2031, impulsada por la urbanización, la saturación de teléfonos inteligentes y los proyectos de infraestructura inteligente en megaciudades. Las "superapps" chinas integran geocercas en pagos, servicios de transporte y comercio local, normalizando la tecnología para mil millones de consumidores. La Plataforma de Interfaz Logística Unificada de India vincula las API de los transportistas con hitos de entrega verificados mediante geocercas, lo que agiliza los trámites regulatorios y reduce las demoras. Los pilotos avanzados de redes privadas 1G en Corea del Sur y Japón impulsan la automatización de fábricas, donde las microgeocercas alrededor de las celdas de trabajo robóticas garantizan la seguridad de los trabajadores y la protección de los activos.
Mercado europeo de geovallado activo
Europa mantiene un impulso constante bajo un paradigma que prioriza la privacidad. Ciudades como Estocolmo y Barcelona utilizan "zonas verdes" geolocalizadas para redirigir los vehículos contaminantes, reduciendo la congestión y las emisiones. Los fabricantes integran el geofencing en las líneas de la Industria 4.0 para el mantenimiento predictivo y la prevención de accidentes. La iniciativa de la Comisión Europea para crear capas comunes de datos de movilidad urbana está impulsando estándares de geofencing interoperables, mejorando la eficiencia logística transfronteriza. Los centros logísticos de Europa del Este y las plantas de energía renovable nórdicas se suman a un conjunto diverso de despliegues regionales.

Panorama regulatorio
El despliegue de sistemas de geolocalización activa se ve cada vez más condicionado por las normas de privacidad y acceso de las fuerzas del orden, que consideran la geolocalización precisa como datos sensibles. En Estados Unidos, la normativa se está endureciendo mediante leyes federales y estatales, lo que aumenta los requisitos de cumplimiento en materia de consentimiento, minimización y uso compartido de datos de ubicación. En lo que respecta a la seguridad pública, los tribunales y las legislaturas estadounidenses también están examinando minuciosamente las órdenes judiciales para la implementación de geolocalización. El Tribunal Supremo de Estados Unidos admitió a trámite el caso Chatrie (enero de 2026) para abordar cuestiones relativas a la especificidad de la Cuarta Enmienda, y están surgiendo marcos modelo para formalizar la supervisión judicial y limitar las vías de desanonimización.
En Europa, el RGPD sigue siendo la referencia para las obligaciones de procesamiento de datos de ubicación, mientras que la Ley de IA de la UE (Reglamento (UE) 2024/1689) añade requisitos para ciertos casos de uso de IA geoespacial clasificados como de alto riesgo, incluyendo la gobernanza de datos, la documentación técnica y la supervisión humana. En la capa de infraestructura, los cambios en las políticas sobre el acceso a los datos geoespaciales y la interoperabilidad avanzan paralelamente a estas obligaciones de cumplimiento, incluyendo modificaciones en las herramientas geoespaciales de la UE y las prácticas de validación vinculadas a una consolidación más amplia de los portales de datos. En general, estos avances están impulsando a los proveedores hacia flujos de trabajo de geovallado auditables y con fines específicos, y continúan influyendo en las decisiones de producto, como el procesamiento en el dispositivo y las implementaciones híbridas para la residencia y la gobernanza de los datos.
Panorama competitivo
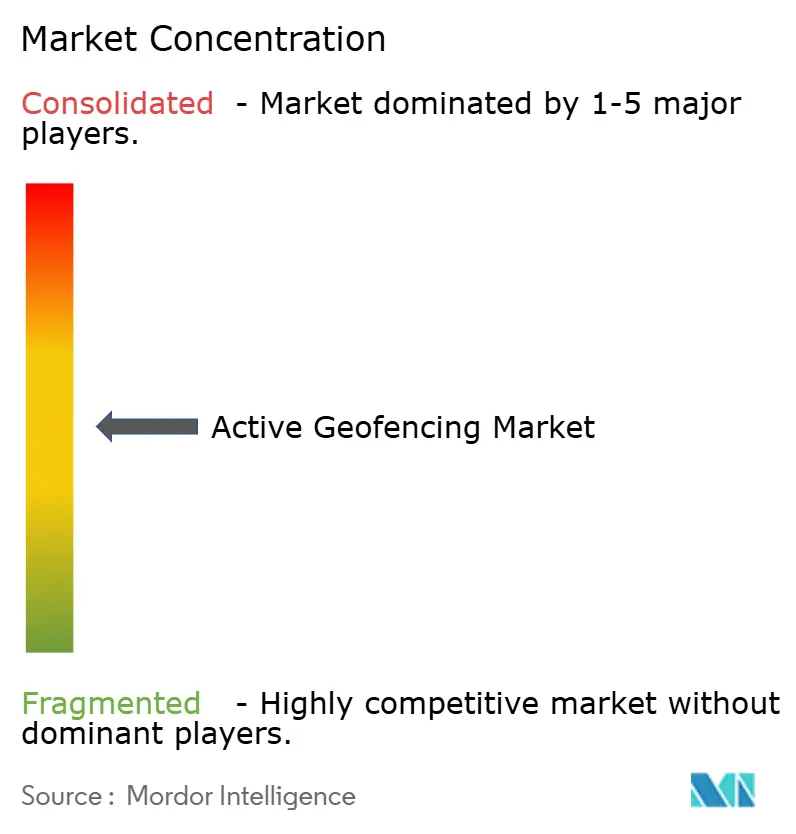
El mercado del geofencing activo está moderadamente fragmentado, con la coexistencia de gigantes de las plataformas y especialistas especializados. Google, Apple y Amazon proporcionan SDK que los desarrolladores integran en millones de aplicaciones para consumidores, lo que les otorga ventajas de escala en volumen de datos y canales de monetización. El objetivo de Google de alcanzar los 11 XNUMX millones de dólares en ingresos anuales por publicidad en Maps pone de manifiesto cómo el geofencing ha pasado de ser una utilidad técnica a una fuente de beneficios.
Especialistas de nivel medio como Esri, HERE y TomTom se distinguen por su cartografía de alta precisión, motores de ejecución offline y paneles de análisis listos para usar. La alianza de Esri con Microsoft integra funciones espaciales avanzadas en los flujos de trabajo de inteligencia empresarial (BI) convencionales, ampliando la base de usuarios objetivo sin necesidad de conocimientos de SIG. La alianza automotriz de 1 millones de dólares entre HERE y AWS demuestra cómo la profundidad de la nube y la amplitud de los mapas convergen para dar servicio a vehículos definidos por software que utilizan geofencing de precisión centimétrica para las funciones ADAS.
Los innovadores de nicho abordan los problemas verticales. Radar Labs ofrece SDK móviles fáciles de usar, optimizados para la interacción con el comercio minorista, mientras que Mapsted comercializa el posicionamiento en interiores sin balizas, lo que reduce drásticamente los costos de hardware. En el ámbito de los drones, DJI combina datos del espacio aéreo con la detección de obstáculos a bordo para garantizar el cumplimiento normativo y preservar la flexibilidad del operador. La diversidad del ecosistema impulsa una innovación robusta, a la vez que mantiene un tamaño promedio de transacción manejable, lo que permite al cliente tener ventaja en las negociaciones de precios.
Líderes de la industria del geofencing activo
-
Bluedot Innovación Pty Ltd
-
IBM Corporation
-
Microsoft Corporation
-
laboratorios de radar inc.
-
Infillion, Inc (GIMBLE)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Epic Charging completó la adquisición de Bluedot Technologies, incorporando así las capacidades de la plataforma de gestión de cobros y pagos de Bluedot, centrada en flotas. Esta operación respalda plataformas integradas verticalmente que combinan operaciones de depósito, inteligencia de ubicación y automatización de flujos de trabajo, lo que puede ampliar la demanda de activadores basados en geolocalización en entornos de flotas y logística.
- Julio de 2025: Esri, Microsoft y Space42 lanzaron la iniciativa Map Africa para crear un mapa base integral de África utilizando la infraestructura en la nube de Microsoft Azure e inteligencia artificial. El programa amplía el acceso a conjuntos de datos geoespaciales y herramientas fundamentales, lo que permite una definición de límites y un análisis más consistentes para implementaciones de geocercas escalables en mercados emergentes.
- Noviembre de 2024: IBM y Sustainable Energy for All lanzaron modelos de IA de código abierto centrados en el mapeo de energía y desarrollo urbano a través del IBM Sustainability Accelerator. Al acelerar el modelado geoespacial y la preparación de datos para la planificación a escala urbana, la iniciativa respalda la madurez de la capa de datos que sustenta los servicios georreferenciados, incluyendo la geolocalización activa para casos de uso en el sector público y de infraestructura.


Alcance del informe de mercado global de geofencing activo
Geofencing utiliza GPS, tecnologías celulares o Wi-Fi para rastrear los dispositivos que deben ser monitoreados contra geocercas definidas. Geofence es el perímetro virtual que rodea la ubicación física configurado mediante mapas. Las geocercas activas necesitan que los usuarios opten por los servicios de ubicación a través de GPS o identificación por radiofrecuencia (RFID).
El mercado de geofencing activo está segmentado por tamaño de organización (pequeñas y medianas empresas y grandes empresas), industria de usuario final (BFSI, defensa, gobierno y ejército, atención médica, fabricación industrial, venta minorista y transporte y logística), y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Oriente Medio y África).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (en USD) para todos los segmentos anteriores.
| Solución |
| Servicios |
| Cloud |
| Soluciones |
| Híbrido |
| GPS / GNSS |
| Celular |
| Wi-Fi/BLE |
| RFID / NFC |
| Sistemas de geofencing para vehículos aéreos no tripulados y drones |
| Pequeñas y medianas empresas (pymes) |
| Grandes empresas |
| Banca, servicios financieros y seguros (BFSI) |
| Minorista y comercio electrónico |
| Transporte y Logística |
| Salud y ciencias de la vida |
| Gobierno y defensa |
| Manufactura Industrial |
| Medios de Comunicación y Entretenimiento |
| Otros sectores industriales de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| ASEAN | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por componente | Solución | ||
| Servicios | |||
| Por modo de implementación | Cloud | ||
| Soluciones | |||
| Híbrido | |||
| por Tecnología | GPS / GNSS | ||
| Celular | |||
| Wi-Fi/BLE | |||
| RFID / NFC | |||
| Sistemas de geofencing para vehículos aéreos no tripulados y drones | |||
| Por tamaño de empresa del usuario final | Pequeñas y medianas empresas (pymes) | ||
| Grandes empresas | |||
| Por sector industrial de usuario final | Banca, servicios financieros y seguros (BFSI) | ||
| Minorista y comercio electrónico | |||
| Transporte y Logística | |||
| Salud y ciencias de la vida | |||
| Gobierno y defensa | |||
| Manufactura Industrial | |||
| Medios de Comunicación y Entretenimiento | |||
| Otros sectores industriales de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| ASEAN | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de geofencing activo en 2031?
Se estima que el mercado de geofencing activo alcanzará los USD 6.97 millones para 2031.
¿Qué región se está expandiendo más rápidamente en geofencing activo?
Se pronostica que Asia Pacífico crecerá a una tasa de crecimiento anual compuesta (CAGR) del 17.01 % hasta 2031, impulsada por inversiones en ciudades inteligentes y el uso generalizado de teléfonos inteligentes.
¿Qué modo de implementación está ganando más impulso?
La arquitectura híbrida es el modo de crecimiento más rápido con una CAGR del 19.11 % porque equilibra las necesidades de soberanía de datos con la escalabilidad de la nube.
¿Qué sector industrial vertical muestra el mayor crecimiento futuro?
La atención médica y las ciencias biológicas lideran con una CAGR proyectada del 21.38 % gracias a los mandatos de monitoreo de pacientes y seguimiento de activos.
¿Cuál es el principal desafío regulatorio para los proveedores de geofencing?
Las leyes de privacidad más estrictas, incluidas las restricciones de la FTC a los datos de ubicación sensibles, requieren que los proveedores adopten prácticas de consentimiento granular y anonimización en el dispositivo.
¿Qué años cubre este mercado de Geocercas activas y cuál era el tamaño del mercado en 2025?
En 2025, el tamaño del mercado de geocercado activo se estimó en 2.23 millones de dólares. El informe abarca el tamaño histórico del mercado de geocercado activo para los años 2019, 2020, 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del mercado de geocercado activo para los años 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página:



