

Tamaño y participación en el mercado de envases de adherencia
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
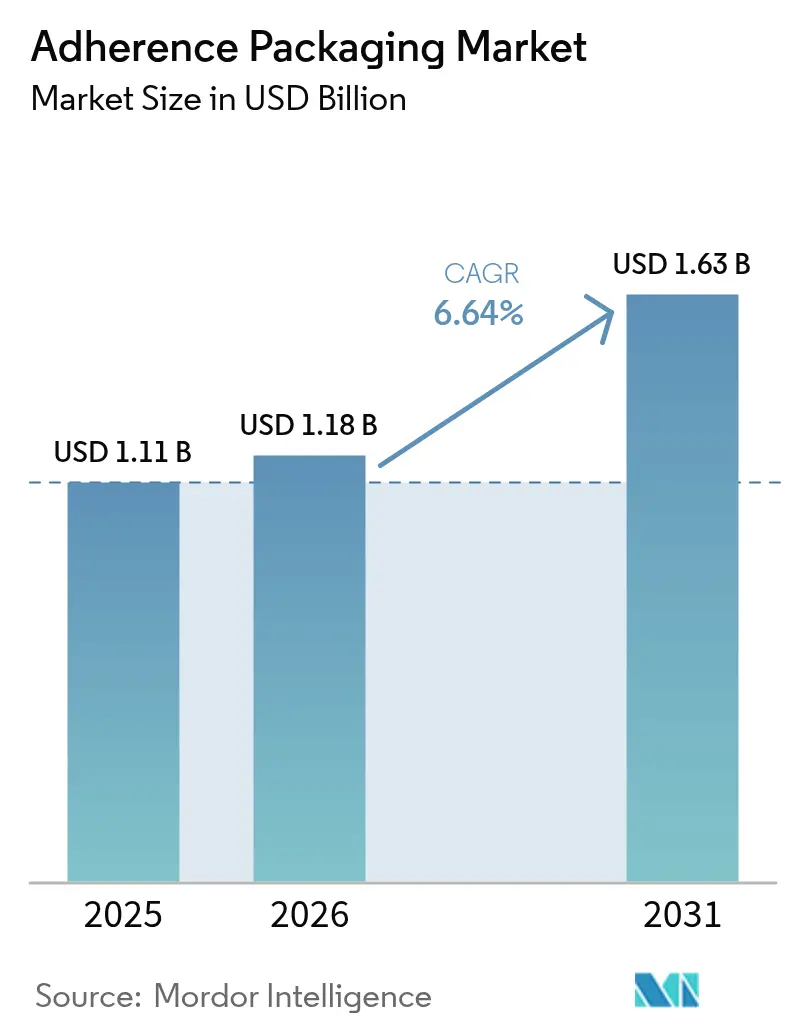
| Tamaño del mercado (2026) | USD 1.18 mil millones |
| Tamaño del mercado (2031) | USD 1.63 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.64% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de adherencia por Mordor Intelligence
Se espera que el tamaño del mercado de envases para adherencia crezca de 1.11 millones de dólares en 2025 a 1.18 millones de dólares en 2026 y se prevé que alcance los 1.63 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.64 % entre 2026 y 2031. El crecimiento se acelera a medida que la prevalencia de enfermedades crónicas aumenta la necesidad de cumplimiento terapéutico, la automatización centralizada de farmacias escala los formatos de adherencia y los incentivos para los pagadores hacen que la adherencia facilitada por el envase sea un resultado reembolsable. Norteamérica lidera la demanda actual gracias a los pagos de bonificación de Medicare Advantage vinculados a las calificaciones de estrellas de CMS, mientras que Asia-Pacífico exhibe la expansión más rápida gracias a la ampliación del acceso a la atención médica y la convergencia regulatoria. La innovación en materiales, especialmente en compuestos reciclables, se alinea con los mandatos globales de sostenibilidad, y la creciente polifarmacia geriátrica impulsa a los proveedores hacia una organización de dosis fácil de usar. La intensidad competitiva aumenta a medida que los proveedores de automatización, los científicos de materiales y las empresas emergentes impulsadas por datos convergen en soluciones de adherencia integradas que generan beneficios mensurables en términos de salud y costos.
Conclusiones clave del informe
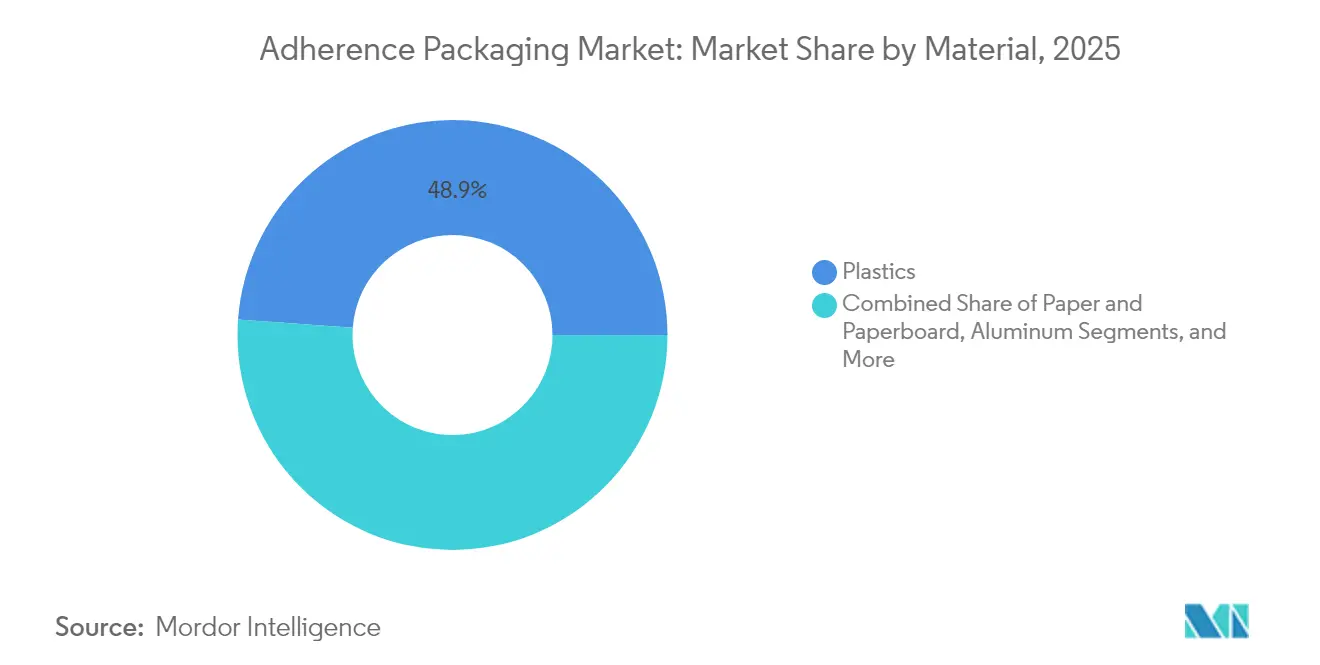
- Por material, los plásticos conservaron el 48.86% de la cuota de mercado de envases adherentes en 2025, aunque las alternativas compuestas están avanzando a una CAGR del 7.90% hasta 2031.
- Por sistema, los formatos multidosis representaron el 61.74 % del tamaño del mercado de envases adherentes en 2025, mientras que se proyecta que los productos de dosis unitaria se expandirán a una CAGR del 7.05 % hasta 2031.
- Por usuario final, las farmacias minoristas representaron el 45.48 % del tamaño del mercado de envases de adherencia en 2025, mientras que los canales de venta por correo registran la CAGR proyectada más alta, del 6.98 % hasta 2031.
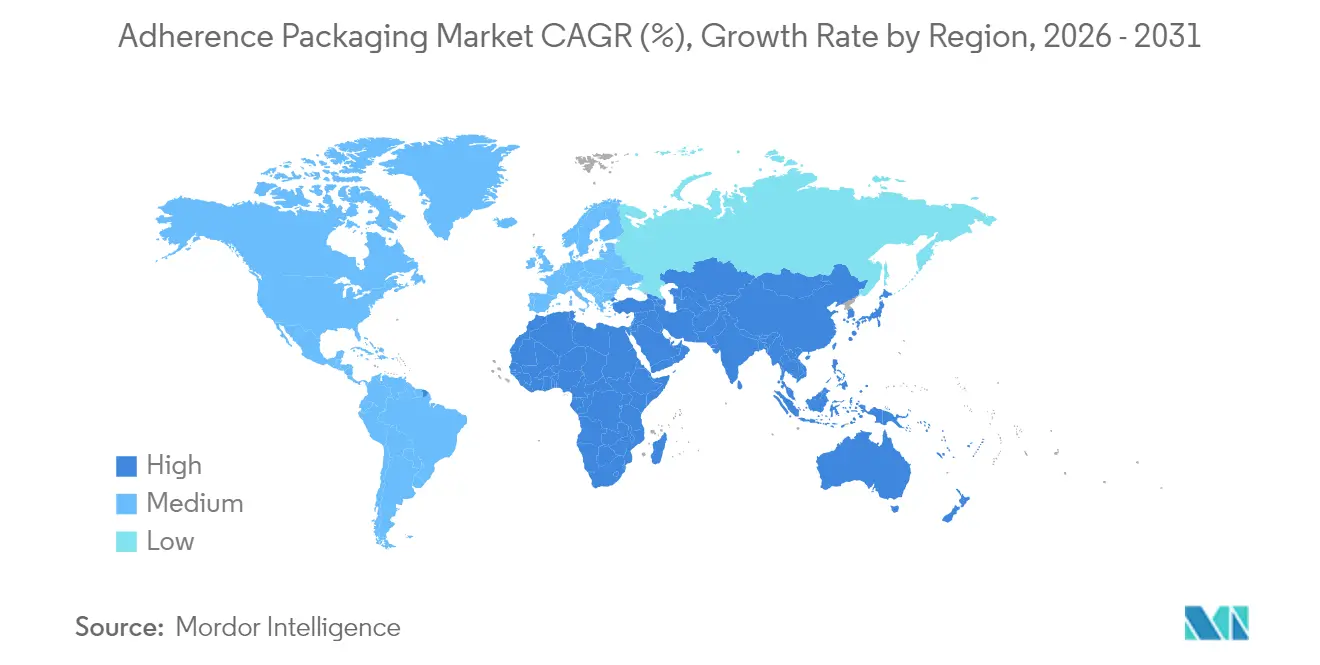
- Por geografía, América del Norte lideró con el 38.92 % de la participación de mercado de envases adherentes en 2025; se prevé que Asia-Pacífico registre la CAGR más rápida del 8.31 % durante el mismo horizonte.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de adherencia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumenta la necesidad de minimizar el desperdicio de medicamentos | + 1.2% | Ganancias globales tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Alta prevalencia de incumplimiento de la medicación | + 1.8% | Global, particularmente agudo en América del Norte | Corto plazo (≤ 2 años) |
| Aumento repentino de la polifarmacia impulsado por la geriatría | + 1.5% | Global, con repercusión en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Escalabilidad de la automatización de farmacias centralizadas | + 1.1% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Incentivos para los pagadores vinculados a las métricas de adherencia | + 0.9% | Núcleo de América del Norte, adopción selectiva por parte de la UE | Corto plazo (≤ 2 años) |
| Impulso ESG para blísters de papel reciclable | + 0.7% | La UE a la cabeza, seguida por América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumenta la necesidad de minimizar el desperdicio de medicamentos
Los requisitos de serialización de la Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU. destacan la trazabilidad a nivel de dosis, lo que hace que el empaque de adherencia sea fundamental para reducir el inventario redundante y las devoluciones de productos caducados. La dispensación específica de dosis reduce la sobreprescripción al tiempo que mejora el cumplimiento, reduciendo el desperdicio farmacéutico en los canales minoristas, de pedidos por correo e institucionales. Las agencias de salud estiman que una mejor adherencia podría prevenir 125 000 muertes anuales en EE. UU. y ahorrar entre 100 y 289 mil millones de dólares en costos directos. [1] Departamento de Salud y Servicios Humanos de EE. UU., “Informe de Adherencia a la Medicación 2024”, hhs.gov La presión de costos paralela de un aumento del 18 % en el precio del polietileno durante 2024 fomenta formatos sostenibles que reducen la dependencia de la resina virgen al tiempo que satisfacen las necesidades de barrera farmacéutica.
Alta prevalencia de incumplimiento de la medicación y carga de costos
Aproximadamente uno de cada dos pacientes con enfermedades crónicas en todo el mundo no sigue el tratamiento según lo prescrito, lo que genera una demanda urgente de envases que simplifiquen el seguimiento de los regímenes. El incumplimiento contribuye a 125 000 muertes en EE. UU. y a más de 100 000 millones de dólares en gastos evitables cada año. [2] Centros para el Control y la Prevención de Enfermedades, “Estudio de Adherencia a la Medicación 2024”, cdc.gov Programas como la iniciativa de blísteres para la diabetes de Kaiser Permanente aumentaron la adherencia un 23 % y redujeron las visitas a urgencias un 15 %, mostrando beneficios clínicos y económicos tangibles. Los envases conectados incorporan sensores y alertas móviles a los formatos tradicionales, lo que proporciona a los proveedores visibilidad en tiempo real y permite una intervención temprana antes de que las complicaciones se agraven.
Aumento repentino de la polifarmacia impulsado por la geriatría
Cuatro de cada diez adultos mayores de 65 años administran cinco o más medicamentos al día, lo que aumenta la confusión, las interacciones farmacológicas y los errores de dosificación. Los Criterios Beers actualizados de 2024 incluyen las ayudas de envasado entre las herramientas geriátricas esenciales. Recordatorios con código de colores, bolsillos con fecha y hora y sellos de fácil apertura ayudan a las personas mayores y a sus cuidadores a coordinar regímenes complejos. Las fluctuaciones del 22 % en el precio del aluminio durante 2024 impulsan la investigación de barreras alternativas que mantengan estables las tabletas y los costos para las personas mayores con ingresos fijos.
Automatización centralizada de farmacias que escala los formatos de adherencia
Las grandes cadenas y sistemas de salud invirtieron una inversión récord en la dispensación robótica durante 2024. El 78 % de las cadenas estadounidenses implementaron la automatización, favoreciendo los envases compatibles con las máquinas. Las unidades automatizadas de llenado y sellado aumentan la productividad, reducen la mano de obra y mejoran la precisión. CVS Health documentó una mejora del 35 % en la precisión y una reducción del 28 % en el tiempo de ciclo tras instalar líneas integradas de cumplimiento. Cuando los proveedores de envases alinean sus herramientas con los proveedores de robótica, las farmacias optimizan la eficiencia integral del flujo de trabajo, desde la gestión del inventario hasta la entrega en la última milla.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de instalación y mantenimiento | −0.8% | Global, más agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Conciencia limitada entre médicos y cuidadores | −0.6% | Asia-Pacífico, Medio Oriente y África | Largo plazo (≥ 4 años) |
| Las regulaciones de privacidad de datos obstaculizan los paquetes inteligentes | −0.5% | Liderando la UE, expansión global | Corto plazo (≤ 2 años) |
| Los mandatos de reciclaje aumentan los costos de múltiples materiales | −0.4% | Núcleo de la UE, seguido por América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de instalación y mantenimiento de sistemas automatizados
Las farmacias independientes enfrentan gastos promedio en robótica de USD 500 000-750 000, o aproximadamente una quinta parte de los ingresos anuales. [3] US Small Business Administration, “Healthcare Technology Investment Report 2024”, sba.gov Las mejoras adicionales de edificios aumentan las necesidades de capital, mientras que los consumibles agregan un 12-18% recurrente a los gastos operativos. Los proveedores de mercados emergentes lidian con fluctuaciones cambiarias y menores volúmenes de recetas que extienden los períodos de recuperación de la inversión más allá de los cinco años, lo que ralentiza la adopción generalizada de la automatización.
Conciencia limitada entre médicos y cuidadores en mercados emergentes
Seis de cada diez profesionales clínicos en regiones de ingresos bajos y medios reciben una capacitación mínima sobre innovaciones en la administración de medicamentos. Sin una comprensión clara de los beneficios clínicos, los prescriptores se limitan a usar frascos básicos, lo que reduce la atracción de pacientes y la inversión de los fabricantes. Los programas piloto de educación en el Sudeste Asiático muestran que la adopción aumenta del 8 % al 35 % cuando los programas estructurados para médicos se ejecutan durante seis meses, lo que resalta el valor de la difusión dirigida.
Análisis de segmento
Por material: La innovación en materiales compuestos impulsa la sostenibilidad
Los sustratos plásticos mantuvieron el 48.86 % de la cuota de mercado de los envases de adherencia en 2025 gracias a las líneas de conversión consolidadas, las robustas barreras contra la humedad y una economía competitiva. Sin embargo, los compuestos registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.90 %, a medida que los organismos reguladores valoran la reciclabilidad y las marcas buscan compromisos ESG. La industria de los envases de adherencia observa ahora cómo los híbridos de biopolímero y papel avanzan desde la fase piloto hasta la escala, respaldados por las directrices del IPEC que codifican la compatibilidad sostenible de los excipientes. Los formatos basados en papel ganan terreno en terapias de baja humedad, mientras que el aluminio mantiene su liderazgo en las indicaciones de ultrabarrera. La transición de Pfizer en 2024 de ocho productos a películas compuestas redujo el carbono de los envases en un 25 % sin comprometer la estabilidad del fármaco. Si bien las resinas de origen biológico conllevan primas del 20 % al 30 %, los pagos de bonificaciones de Medicare y la evasión del EPR de la UE suelen compensar el gasto adicional, lo que fomenta una adopción más amplia. La continua volatilidad de los precios de las resinas subraya aún más el atractivo de las carteras de materiales diversificadas y menos dependientes del petróleo.
Los compuestos también demuestran ser compatibles con las funciones digitales, integrando etiquetas de comunicación de campo cercano (NFC) entre las capas de papel y polímero sin comprometer la resistencia de la barrera. Esta integración facilita la implementación de envases inteligentes en zonas geográficas con gran demanda de sostenibilidad. Los proveedores continúan optimizando las ventanas termosellables, las superficies imprimibles y las ventanas de alta claridad para satisfacer las necesidades de información del paciente, lo que posiciona a los compuestos para una mayor participación en el mercado en el futuro próximo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sistema: La automatización de dosis unitaria se acelera
Las tarjetas multidosis dominan los flujos de trabajo minoristas y, por lo tanto, retienen el 61.74 % del tamaño del mercado de envases para adherencia en 2025. Las farmacias prefieren este formato por su simplicidad de visualización semanal en regímenes crónicos. Aun así, la expansión de los blísteres de dosis unitaria, con una tasa de crecimiento anual compuesta (TCAC) del 7.05 %, indica una transición hacia modelos hospitalarios y de venta por correo que priorizan el seguimiento individual de las pastillas. Los hospitales que implementan dosis unitarias experimentaron una reducción del 45 % en los errores de medicación y una mejora de los flujos de trabajo de enfermería de casi un tercio. Si bien la dosificación unitaria consume entre un 15 % y un 20 % más de envoltorio por pastilla, la reducción de residuos y la mitigación de errores justifican el aumento de material, especialmente en situaciones donde las sanciones a los pagadores por eventos adversos son considerables.
La automatización impulsa aún más el impulso. Cargadores robóticos colocan con precisión tabletas individuales en cavidades codificadas por colores, las sellan con tapas serializadas y alimentan los datos a los historiales médicos electrónicos. La integración de circuito cerrado resulta atractiva para compradores institucionales encargados de la preparación para auditorías y la gestión de sustancias controladas. A medida que los centros de llenado centralizados se expanden, las economías se expanden, reduciendo la diferencia de costos con enfoques multidosis y facilitando la incorporación de las ofertas de dosis unitarias a los segmentos minoristas y de entrega a domicilio.
Por formato de embalaje: las bolsas ganan ventaja en automatización
Los blísteres tradicionales se mantuvieron como el formato más popular, con una cuota de mercado del 41.55 % en 2025, gracias a décadas de optimización de herramientas, un comprobado sello de seguridad y una clara visibilidad del producto. Sin embargo, las bolsas y tiras aumentan un 7.26 % cada año, impulsadas por las películas flexibles que requieren entre un 30 % y un 40 % menos de material por dosis. Las superficies de impresión directa permiten a las farmacias personalizar los datos del paciente sin etiquetas secundarias, lo que reduce el tiempo de cambio y los desperdicios. El programa piloto de bolsas de Walgreens redujo el uso de material en un 28 % y aumentó la precisión del llenado en un 22 %, lo que demuestra claramente su potencial operativo.
Las botellas rígidas siguen siendo relevantes para los genéricos a granel, pero su cuota disminuye a medida que las aseguradoras exigen pruebas de cumplimiento de la dosis. Los sustratos flexibles también facilitan las aplicaciones a temperatura ambiente, refrigeradas y en cadena de frío, al permitir la selección de películas adaptadas a la molécula, evitando la sobreespecificación y manteniendo bajos los costos totales. Los objetivos de sostenibilidad impulsan aún más las bolsas, ya que pasan por los flujos de reciclaje con mayor facilidad que los blísteres multicapa, especialmente cuando se combinan con tapas y cierres de un solo material.
Por tecnología: el embalaje inteligente revoluciona los modelos tradicionales
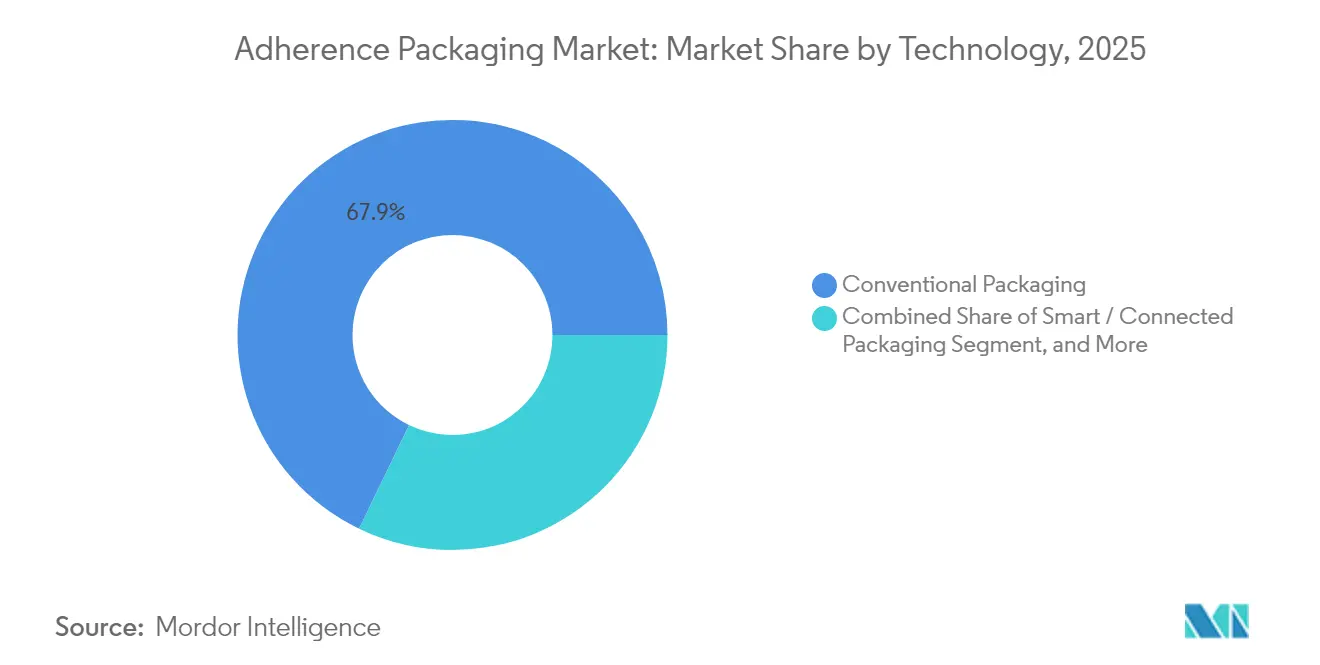
Los diseños convencionales aún representan el 67.85 % de los envíos de 2025, pero las soluciones inteligentes y conectadas registran una tasa de crecimiento anual compuesta (TCAC) del 7.72 % a medida que las plataformas de IoT maduran. Los estándares IEEE ahora enmarcan la interoperabilidad y la ciberseguridad, lo que permite implementaciones escalables respaldadas por las aseguradoras de salud. Novartis observó un aumento del 38 % en la adherencia al tratamiento y una reducción de las intervenciones tras la prueba piloto de paquetes con sensores que avisan a los pacientes cuando vencen las dosis. La conectividad va más allá de los recordatorios. Los datos agregados del mundo real ayudan a la industria farmacéutica a validar contratos basados en el valor y respaldan a los organismos reguladores en la farmacovigilancia, consolidando aún más la relevancia estratégica.
Existen obstáculos regulatorios, pero los proveedores están optando por análisis en el dispositivo que almacenan únicamente metadatos anónimos, lo que reduce las dificultades con el RGPD. La miniaturización de los componentes reduce los costes de los sensores, y las baterías imprimibles abren la puerta a diseños discretos que se adaptan a los equipos de dispensación existentes. A medida que las vías de reembolso premian los resultados documentados, el envasado inteligente deja de ser una novedad para convertirse en un imperativo competitivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La automatización de pedidos por correo impulsa el crecimiento
Las farmacias minoristas siguen siendo el canal principal, representando el 45.48 % del tamaño del mercado de envases para la adherencia en 2025. La asesoría presencial y la presencia local mantienen un flujo constante de clientes, aunque los altos costos de mano de obra impulsan a las cadenas hacia la robótica en tienda o la logística en centros de distribución. Los proveedores de pedidos por correo superan el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.98 % al combinar la automatización centralizada con la entrega a nivel nacional. El Servicio Postal de EE. UU. registró un crecimiento del 13.2 % en los envíos de recetas durante 2024. Los envases integrados de Amazon Pharmacy aumentaron la satisfacción en un 31 % y redujeron los problemas de sincronización en un 24 %, lo que subraya las ventajas de la comodidad.
Los hospitales y centros de atención a largo plazo exigen sistemas sofisticados, a menudo de dosis unitaria, que se integren con los registros electrónicos de administración de medicamentos. Las directrices de la Comisión Conjunta y las métricas de calidad de los CMS vinculan los reembolsos con la manipulación segura de medicamentos, lo que sustenta la inversión institucional. La escalabilidad favorece a los envasadores que adaptan las configuraciones al flujo de trabajo de cada usuario final, el entorno regulatorio y la combinación de pagadores, lo que refuerza la necesidad de líneas de equipos modulares y automatizables.
Análisis geográfico
Norteamérica capturó el 38.92 % del mercado de envases para adherencia en 2025 gracias a ecosistemas de automatización avanzados y programas de pago que premian el cumplimiento documentado. La adopción en EE. UU. se basa en las estructuras de bonificación de Medicare Advantage, las normas de serialización de la Ley de Seguridad de la Cadena de Suministro de Medicamentos (DSCA) y la amplia penetración de la venta por correo. El enfoque de pagador único de Canadá prioriza formatos rentables y una adopción constante de compuestos, mientras que el floreciente sector de seguros privados de México introduce nuevos nichos de crecimiento a medida que las regulaciones convergen con los estándares internacionales.
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más robusta, del 8.31 %, impulsada por la expansión del acceso, el envejecimiento demográfico y el aumento de las enfermedades crónicas. China moderniza las farmacias hospitalarias y la capacidad de envasado local conforme a las normas de la NMPA, alineadas con las normas internacionales, lo que libera un volumen sustancial de envases convencionales e inteligentes. Japón, Corea del Sur y Australia, con infraestructuras consolidadas, implementan soluciones de automatización y sensores para abordar los desafíos del cuidado de personas mayores, lo que ha generado reducciones mensurables en las hospitalizaciones relacionadas con la medicación. La trayectoria de la India depende de la armonización regulatoria y la inversión en la cadena de frío y la logística de farmacias electrónicas, que avanzan junto con las iniciativas de salud digital.
Europa equilibra el liderazgo en sostenibilidad con la protección de la privacidad. El PPWR exige la reciclabilidad total para 2030, acelerando la innovación en materiales compuestos y papel. Alemania consolida el volumen regional mediante políticas de reembolso que priorizan las intervenciones que mejoran la adherencia, mientras que Francia, Italia, España y el Reino Unido impulsan programas piloto que combinan sustratos reciclables con funciones inteligentes que requieren un uso reducido de datos y son compatibles con el RGPD. La divergencia regulatoria transfronteriza tras el Brexit añade complejidad, pero también fomenta la especialización de soluciones adaptadas a las particularidades del cumplimiento normativo nacional.
Panorama regulatorio
Los proveedores de envases para el cumplimiento de la normativa operan en el marco de los controles de envasado de medicamentos y las normas de sostenibilidad de los envases. En la Unión Europea, los requisitos de seguridad establecidos en el Reglamento Delegado (UE) 2016/161 de la Comisión (identificador único mediante código de barras 2D más un dispositivo a prueba de manipulaciones) refuerzan la trazabilidad a nivel de unidad para muchos medicamentos con receta, lo que influye en el diseño de las tapas, la calidad de impresión y los flujos de trabajo de verificación en blísteres, bolsas y cajas.
Paralelamente, se está endureciendo el cumplimiento de las normas de sostenibilidad. El Reglamento (UE) 2025/40 sobre envases y residuos de envases, vigente desde el 12 de agosto de 2026, introduce nuevos requisitos en materia de reciclabilidad, etiquetado y documentación de conformidad, con excepciones limitadas para determinados envases farmacéuticos primarios. Además, la norma ISO 15378:2017/Amd 1:2024 actualiza las expectativas orientadas a las Buenas Prácticas de Fabricación (BPF) para los materiales de envasado primario (aprobada en diciembre de 2024), reforzando el papel de los sistemas de calidad auditados y los controles documentados en todos los transformadores y proveedores de componentes.
Análisis de la cadena de valor
La cadena de valor del empaque de adherencia comienza con resina, cartón, papel de aluminio, adhesivos, recubrimientos y componentes electrónicos o de identificación (NFC, sensores impresos, codificación de matriz de datos 2D), seguido de extrusión de película, conversión de lámina termoformada o conformada en frío, impresión y laminación. Los convertidores de empaque fabrican blísteres, bolsas o tiras, tarjetas y cajas, mientras que los proveedores de equipos suministran sellado, inspección visual y automatización de farmacia que deben operar estos formatos con alta disponibilidad. En la fase posterior, los distribuidores e intermediarios de gestión de medicamentos entregan los materiales y equipos a farmacias minoristas y de venta por correo, hospitales y centros de atención a largo plazo, donde los paquetes de adherencia se llenan, verifican y dispensan junto con asesoramiento, documentación de reembolso y, para formatos inteligentes, captura de datos.
La integración entre los flujos de trabajo de empaquetado y datos se está convirtiendo en una característica definitoria de la cadena. Algunos ejemplos incluyen el desarrollo conjunto de Centor (una empresa de Gerresheimer) de un organizador de pastillas semanal inteligente con RxCap (abril de 2025), y la colaboración de Keystone Folding Box Co. con Med-Con Technologies para combinar las tarjetas blíster Key-Pak con avisos digitales mediante códigos de barras de matriz 2D y registro en la nube (julio de 2025). Los cuellos de botella se concentran en los insumos de barrera especializados y la capacidad de las máquinas, ya que las películas o láminas de alta especificación y las líneas de conversión validadas requieren largos ciclos de calificación, y la automatización centralizada de farmacias impulsa la demanda hacia materiales compatibles con la máquina, fidelidad de impresión y un rendimiento constante de la cavidad y el sellado.
Panorama competitivo
El mercado de envases de adherencia muestra una fragmentación moderada, ya que convertidores consolidados, empresas de automatización y empresas emergentes basadas en datos compiten por el liderazgo de la plataforma integral. La USPTO registró 342 patentes de envases en 2024, dos tercios de las cuales se centraron en diseños inteligentes o sostenibles, lo que subraya la rápida innovación. Los líderes del mercado invierten en alianzas robóticas e integración vertical para consolidar las redes de farmacias y garantizar una interoperabilidad fluida entre hardware y consumibles. La adquisición de Medication Management Partners por parte de Omnicell en 2025 amplía su alcance en el sector de la atención a largo plazo, mientras que la expansión de Gerresheimer en EE. UU. por 54 millones de dólares estadounidenses añade capacidad de compuestos dirigida a la demanda de dosis unitarias en Norteamérica.
Las startups aprovechan el análisis de IA y los canales directos al consumidor para revolucionar la distribución tradicional, ofreciendo paneles de control en la nube que conectan al paciente, al proveedor y al pagador en tiempo real. Mientras tanto, proveedores de materiales como Amcor y West impulsan películas reciclables de alta barrera y plataformas de jeringas IoT, lo que ilustra la convergencia entre la ciencia de barrera y la electrónica. Los compradores valoran cada vez más las credenciales ESG y el potencial de generación de datos, no solo el coste unitario, al adjudicar contratos de suministro plurianuales.
Líderes de la industria del embalaje adherente
amcor plc
Smurfit WestRock
omnicell inc.
Becton, Dickinson y compañía
cardenal salud inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Amcor anunció una inversión multimillonaria para ampliar su planta de envasado de productos sanitarios en Sira, Karnataka, India, aumentando así la capacidad de producción de envases de alto rendimiento y centrados en el paciente para la administración de medicamentos. Esta inversión fortalece el suministro local de envases farmacéuticos regulados y permite reducir los plazos de entrega de los formatos que facilitan la adherencia al tratamiento, utilizados por las farmacias y los hospitales, cuya actividad está en rápido crecimiento.
- Marzo de 2026: BD y Sinteco ampliaron su colaboración para impulsar la automatización de farmacias, incluyendo sistemas automatizados de envasado en dosis unitarias que transforman medicamentos a granel en dosis individuales para los flujos de trabajo hospitalarios. Esto facilita la adopción de formatos de dosis unitarias con trazabilidad y refuerza la integración entre la robótica de dispensación y los consumibles de envasado.
- Noviembre de 2025: Smurfit Westrock inauguró una planta especializada en el envasado clínico y de productos de cumplimiento normativo cerca del aeropuerto de Dublín, con el objetivo de atender las necesidades de los ensayos clínicos y el envasado farmacéutico regulado. Esta planta añade capacidad especializada cerca de los principales corredores logísticos, lo que mejora la capacidad de respuesta para los kits de ensayo y los programas de envasado que exigen cumplimiento normativo.
Alcance del informe del mercado global de envases de adherencia
El empaque de adherencia, también conocido como empaque de cumplimiento, se refiere al tipo de empaque que facilita la adherencia del paciente a su régimen farmacológico. La disposición de los medicamentos, al especificarlos por dosis, días de la semana y hora del día, facilita que los pacientes tomen los medicamentos correctos en el momento adecuado.
El mercado de envases de adherencia está segmentado por material (plástico, papel y cartón, y aluminio), por tipo (envases unitarios y envases multidosis), por tipo de envase (blisters y bolsas), por industria de usuario final (farmacias y hospitales) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Medio Oriente y África).
| Plásticos | Polietileno |
| Tereftalato de polietileno | |
| Cloruro de polivinilo | |
| Otros plásticos | |
| Papel y carton | |
| Aluminio: | |
| Materiales compuestos |
| Envases monodosis |
| Envases multidosis |
| Las ampollas |
| Bolsas / Tiras |
| Botellas |
| Otros formatos de embalaje |
| Embalaje convencional |
| Embalaje inteligente/conectado |
| Embalaje sostenible/ecológico |
| Farmacias minoristas |
| Hospitales |
| Instalaciones de cuidado a largo plazo |
| Farmacias de pedidos por correo |
| Otros Usuario final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por material | Plásticos | Polietileno | |
| Tereftalato de polietileno | |||
| Cloruro de polivinilo | |||
| Otros plásticos | |||
| Papel y carton | |||
| Aluminio: | |||
| Materiales compuestos | |||
| Por sistema | Envases monodosis | ||
| Envases multidosis | |||
| Por Formato de Empaque | Las ampollas | ||
| Bolsas / Tiras | |||
| Botellas | |||
| Otros formatos de embalaje | |||
| por Tecnología | Embalaje convencional | ||
| Embalaje inteligente/conectado | |||
| Embalaje sostenible/ecológico | |||
| Por usuario final | Farmacias minoristas | ||
| Hospitales | |||
| Instalaciones de cuidado a largo plazo | |||
| Farmacias de pedidos por correo | |||
| Otros Usuario final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases adherentes?
El tamaño del mercado de envases adherentes será de 1.18 millones de dólares en 2026 y se proyecta que alcance los 1.63 millones de dólares en 2031.
¿Qué región está creciendo más rápido en soluciones de embalaje adherente?
Asia-Pacífico registra la CAGR más alta, del 8.31 %, hasta 2031, respaldada por un acceso más amplio a la atención médica y una alineación regulatoria.
¿Por qué son importantes los materiales compuestos en los paquetes de adherencia?
Los compuestos combinan barreras de grado farmacéutico con reciclabilidad, lo que permite cumplir con las regulaciones que exigen que todos los envases sean reciclables para 2030.
¿Cómo afectan los incentivos de los pagadores a la adopción?
Programas como CMS Star Ratings recompensan los altos puntajes de adherencia, alentando a las farmacias a adoptar envases que aumentan de manera demostrable el cumplimiento del paciente.
¿Qué papel juegan los paquetes inteligentes en la gestión de medicamentos?
Los paquetes inteligentes incorporan sensores y conectividad que recuerdan a los pacientes, rastrean las dosis y envían datos de adherencia a los proveedores, lo que a menudo aumenta el cumplimiento en porcentajes de dos dígitos.


