

Tamaño y participación en el mercado del ácido adípico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
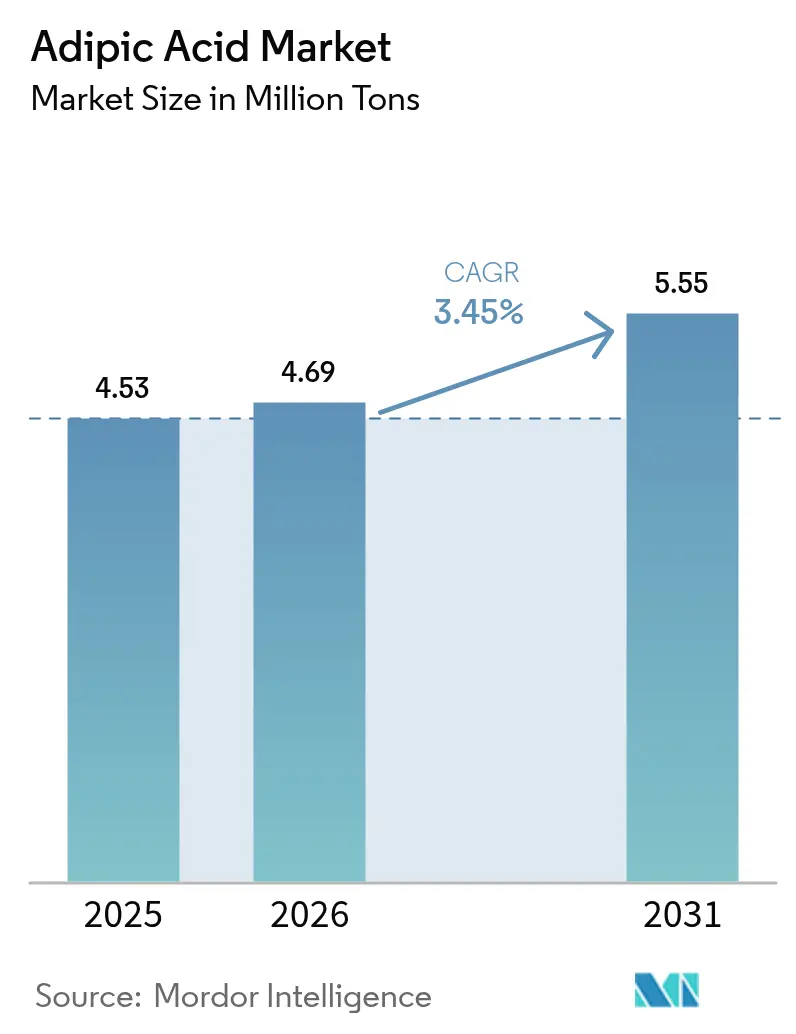
| Volumen de mercado (2026) | 4.69 millones de toneladas |
| Volumen de mercado (2031) | 5.55 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.45% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del ácido adípico por Mordor Intelligence
Se espera que el mercado del ácido adípico crezca de 4.53 millones de toneladas en 2025 a 4.69 millones de toneladas en 2026, y se prevé que alcance los 5.55 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.45 % entre 2026 y 2031. Las regulaciones sobre emisiones, la reducción del peso de los vehículos y el atractivo de las vías de biofermentación son los factores clave que dan forma a esta trayectoria. Asia-Pacífico sigue siendo el epicentro de la producción y el consumo, mientras que Norteamérica y Europa impulsan tecnologías de bajas emisiones que pueden cumplir con los objetivos normativos cada vez más estrictos. Los avances disruptivos en la fermentación están reduciendo las diferencias de costes con la oxidación con ácido nítrico, y los flujos de capital estratégico hacia la capacidad integrada de nylon 66 indican confianza en la demanda posterior. La volatilidad de las materias primas y los riesgos de escalado moderan el optimismo, pero los impulsos regulatorios y la diversificación del mercado final mantienen al mercado del ácido adípico en una senda de crecimiento clara.
Conclusiones clave del informe
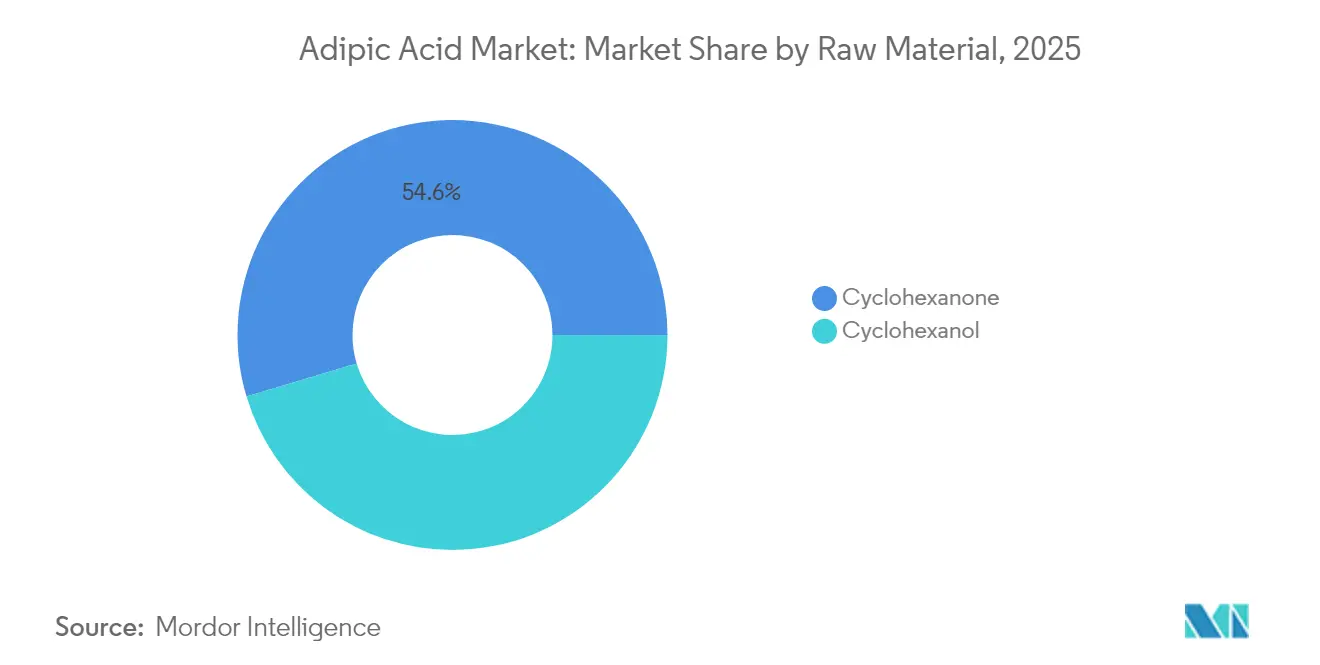
- Por materia prima, la ciclohexanona lideró con el 54.62% de la participación de mercado del ácido adípico en 2025, mientras que se proyecta que el ciclohexanol registre la CAGR más rápida del 4.78% hasta 2031.
- Por proceso de producción, la oxidación de ácido nítrico representó el 90.98% de la participación de mercado del ácido adípico en 2025; se prevé que la biofermentación avance a una CAGR del 4.82% durante 2026-2031.
- Por producto final, las fibras de nailon 66 tuvieron una participación del 35.22 % del tamaño del mercado de ácido adípico en 2025, mientras que los poliuretanos siguen la CAGR más alta del 5.26 % hasta 2031.
- Por aplicación, los plastificantes representaron el 28.66% de la participación de mercado del ácido adípico en 2025, mientras que se proyecta que los aditivos alimentarios registren la CAGR más rápida del 4.61% hasta 2031.
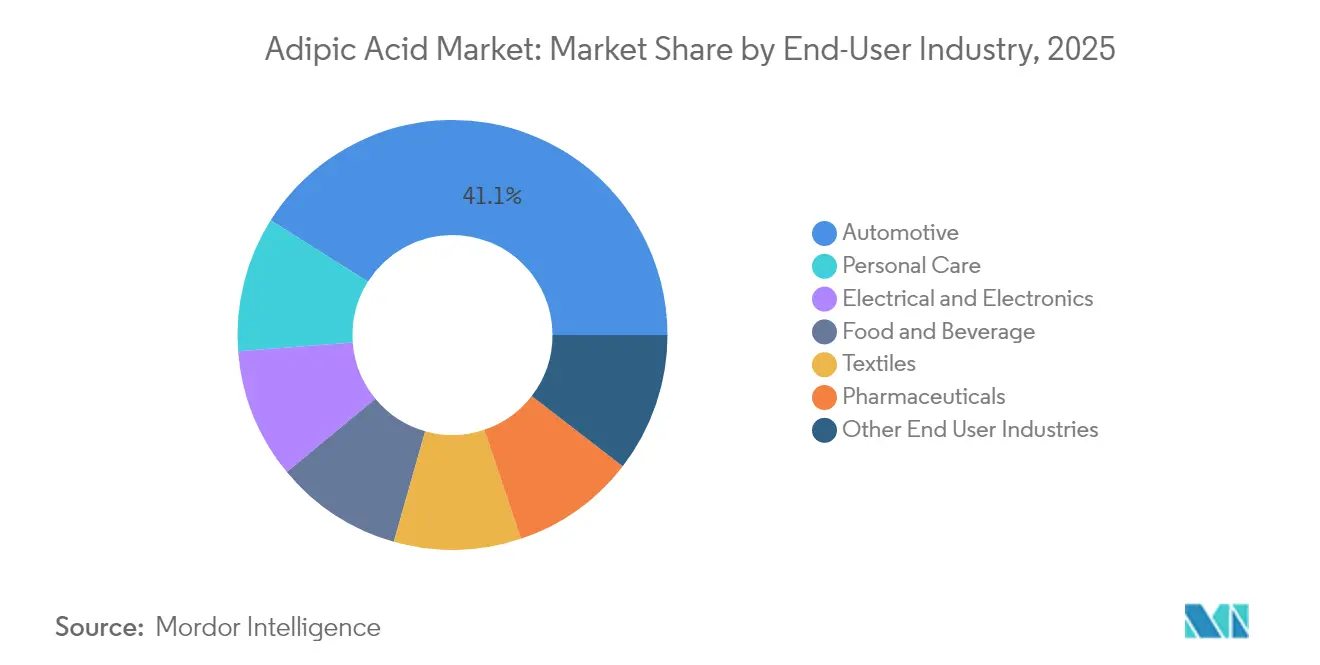
- Por industria de usuario final, el sector automotriz mantuvo el 41.05 % de la participación de mercado del ácido adípico en 2025, aunque el cuidado personal lidera el crecimiento con un pronóstico de CAGR del 4.63 %.
- Por geografía, Asia-Pacífico dominó con una participación del 46.88 % en 2025 y se prevé que se expanda a una CAGR del 4.98 %, superando a todas las demás regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del ácido adípico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de nailon 66 en piezas ligeras para movilidad eléctrica | + 0.80% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Cambio del metal al plástico en las carcasas de las baterías de los vehículos eléctricos | + 0.60% | China y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento de espumas de construcción energéticamente eficientes | + 0.50% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Ampliación de la capacidad de filamentos textiles | + 0.40% | Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Aparición del ácido adípico de origen biológico para películas compostables | + 0.30% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de nailon 66 en piezas ligeras para movilidad eléctrica
Los fabricantes de vehículos eléctricos están adoptando el nylon 66 para reducir la masa del vehículo y extender la autonomía, lo que aumenta el consumo de intermedios basados en ácido adípico. El proyecto de INVISTA para duplicar la producción de nylon 66 de Shanghái a 400,000 toneladas sitúa la producción cerca de la materia prima de adiponitrilo, reduciendo los costes logísticos y acortando las cadenas de suministro. La unidad de hexametilendiamina de 260,000 toneladas de BASF en Francia amplía la autosuficiencia regional para monómeros críticos [1] BASF, “BASF Builds World-Scale Hexamytilendiamine Plant in France,” basf.com . Los módulos estructurales y de gestión térmica de baterías dependen del nylon 66 para la resistencia al calor que los metales no pueden ofrecer con un peso comparable. Las recientes interrupciones no planificadas en las plantas de adiponitrilo en China pusieron de manifiesto la vulnerabilidad del suministro e impulsaron a los productores a integrar las operaciones anteriores para mitigar el riesgo.
Cambio del metal al plástico en las carcasas de las baterías de los vehículos eléctricos
Los fabricantes de automóviles están convirtiendo las cubiertas metálicas de las baterías en soluciones de polímeros que combinan ahorro de peso con una mayor flexibilidad de diseño. Las espumas de poliuretano derivadas del ácido adípico ahora aíslan las carcasas a la vez que disipan el calor, y las materias primas con certificación ISCC+ de Covestro ilustran el cambio hacia la sostenibilidad de la industria. Los fabricantes de automóviles estadounidenses consumieron 142 millones de kg de recubrimientos de poliuretano en 2023, una cifra que subraya el potencial de crecimiento de los ingresos a corto plazo para los proveedores de ácido adípico. Se pueden lograr geometrías complejas mediante plásticos, lo que permite arquitecturas optimizadas de paquetes de baterías. Los precios premium de los polímeros de alto rendimiento compensan los mayores costos de las materias primas e incentivan la ampliación de capacidad, lo que estabiliza el mercado del ácido adípico.
Crecimiento de las espumas de construcción energéticamente eficientes
El aumento de las exigencias de los códigos de construcción en Norteamérica y Europa está impulsando la demanda de espumas de poliuretano rígidas y en aerosol que requieren polioles derivados del ácido adípico. Sus altos valores R, su resistencia a la llama y su capacidad de amortiguación acústica las posicionan como soluciones multifuncionales para edificios de cero emisiones netas. Las vías de origen biológico que emplean aceites vegetales y lignina obtienen puntos de certificación de construcción ecológica. Su multifuncionalidad, que incluye el apantallamiento contra interferencias electromagnéticas, amplía las posibilidades de aplicación a las infraestructuras de hogares inteligentes. Las renovaciones globales de aislamiento, especialmente en el marco de los programas europeos de la Ola de Renovación, sustentan el crecimiento del volumen a largo plazo del mercado del ácido adípico.
Ampliación de la capacidad de filamentos textiles
Los productores asiáticos están adaptando las fibras de nailon a textiles técnicos que exigen resistencia a la abrasión y control de la humedad. Las investigaciones sobre el PA56 de base biológica revelan una reducción de hasta un 50 % en la necesidad de recursos fósiles en comparación con los nylons convencionales. Las mezclas de lana y PA56 son prometedoras para interiores de automóviles, donde convergen comodidad y durabilidad. La cristalización controlada de copolímeros adapta las propiedades mecánicas para prendas de alto rendimiento. El proyecto de Hyosung en Vietnam, de 1 millones de dólares, para el 1,4-butanodiol de base biológica, respalda las estrategias de diversificación de fibras. La mayor innovación textil diversifica la base de datos para el mercado del ácido adípico y protege a los productores de la ciclicidad del sector automotriz.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de la materia prima de ciclohexanona | -0.70% | Global, agudo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Desafíos de ampliación para las vías de biofermentación | -0.40% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Riesgo geopolítico para las cadenas de suministro de ácido nítrico | -0.30% | regiones dependientes del comercio | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas de ciclohexanona
La ciclohexanona representa aproximadamente dos tercios de los costos de conversión; por lo tanto, las fluctuaciones de precios reducen rápidamente los márgenes. La limitada diversificación upstream implica interrupciones imprevistas o impactos geopolíticos que repercuten en toda la cadena de valor. El aumento de los costos logísticos y energéticos desestabiliza aún más la economía total de la producción, lo que complica los contratos a largo plazo. La integración vertical o las materias primas alternativas, como los bioaromáticos, están cobrando importancia como estrategias de resiliencia. Sin embargo, obtener capital para adquisiciones upstream es un desafío cuando los ciclos de las materias primas siguen siendo impredecibles.
Desafíos de ampliación para las vías de biofermentación
Si bien los títulos de laboratorio de ácido cis,cis-mucónico han alcanzado 47.2 g/L, la productividad disminuye notablemente cuando los procesos superan los 150 L. Los modelos económicos que proyectan un precio del ácido adípico de USD 2.60 kg dependen de rendimientos ideales, que podrían no alcanzarse en las primeras plantas comerciales. La tolerancia microbiana a altas concentraciones de ácido sigue siendo un obstáculo fundamental, que requiere ingeniería de cepas para alcanzar umbrales de 50-100 g/L. Las quiebras históricas, como la de BioAmber, aumentan la cautela de los inversores, y las revisiones regulatorias añaden incertidumbre sobre el cronograma. Estos obstáculos ralentizan, pero no detienen, la transición hacia rutas biológicas en el mercado del ácido adípico.
Análisis de segmento
Por materia prima: el dominio de la ciclohexanona se enfrenta a una disrupción de base biológica
La ciclohexanona controlaba el 54.62 % del mercado del ácido adípico en 2025, lo que confirma su importante papel en la oxidación del ácido nítrico. El tamaño del mercado del ácido adípico asociado a la ciclohexanona representa aproximadamente la mitad de la producción mundial, lo que refuerza la importancia de unas cadenas de suministro estables. Sin embargo, el ciclohexanol está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 4.78 % a medida que los productores implementan catalizadores de oxidación más ecológicos que reducen drásticamente las emisiones de óxido nitroso. Los diseños de catalizadores con peróxido de hidrógeno alcanzan una conversión del 92.3 % y una selectividad del 29.4 % para el ácido adípico, lo que refleja un aumento sustancial de la eficiencia. La electrocatálisis faradaicamente eficiente, que cogenera gas hidrógeno con una eficiencia del 93 %, representa una fuente adicional de ingresos y se alinea con los objetivos de descarbonización.
Los conceptos bioaromáticos que valorizan la lignina pueden eliminar por completo los intermediarios derivados del crudo de la cadena. Las cepas de Pseudomonas putida modificadas genéticamente liberan 2.5 g/L de ácido adípico a partir de fragmentos de lignina y apuntan a la futura integración de los flujos secundarios de la biorrefinería. Las evaluaciones del ciclo de vida sugieren una reducción del 58 % de CO2 y una demanda energética un 23 % menor en comparación con las rutas petroquímicas, lo que posiciona estas vías como herramientas de cumplimiento ante los cambiantes regímenes de precios del carbono. Si bien los volúmenes siguen siendo bajos, una comercialización exitosa podría reestructurar la economía de las materias primas en el mercado del ácido adípico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por proceso de producción: La oxidación con ácido nítrico mantiene el control a pesar de la presión ambiental
La oxidación con ácido nítrico representó el 90.98 % del mercado de ácido adípico en 2025 gracias a la tecnología madura y al capital invertido. El tamaño del mercado de ácido adípico asociado a este proceso se beneficia de las economías de escala, pero está sujeto a un escrutinio riguroso por las emisiones de óxido nitroso. Las regulaciones de Texas limitan el NOx a 2.5 lb por tonelada, lo que ilustra las cargas de cumplimiento regional.
La biofermentación, a pesar de mantener un impulso de tan solo el 4.82 % de CAGR, está generando ensayos comerciales con glucosa y xilosa. Al internalizar los costos del carbono, se acerca la paridad económica, especialmente en regiones con excedentes de energías renovables. La coubicación con plantas de etanol de maíz puede asegurar la materia prima y los servicios públicos, lo que reduce aún más los costos variables. La narrativa competitiva depende de si la fermentación puede alcanzar la escala necesaria para reducir los costos fijos por debajo de los niveles de activos actuales.
Por producto final: Los poliuretanos aceleran las aplicaciones de nailon tradicionales
Las fibras de nailon 66 representaron el 35.22 % de las ventas en 2025, y se utilizan en hilos para la industria automotriz, electrónica y donde la resistencia a la tracción es vital. Sin embargo, los poliuretanos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.26 % a medida que se amplían las aplicaciones en construcción, refrigeración y asientos. Los constructores comerciales prefieren espumas rígidas de alta densidad con retardante de llama y protección contra interferencias electromagnéticas, mientras que los fabricantes de equipos originales (OEM) de automóviles utilizan espumas flexibles para la comodidad de los asientos. México, un importante consumidor mundial de poliuretano, impulsa el crecimiento del segmento.
Las pruebas de poliuretano de origen biológico con aceites vegetales permiten un rendimiento inmediato con una huella de carbono mejorada. La reciclabilidad demostrada mediante despolimerización química refuerza sus credenciales circulares. Los plastificantes adipatos siguen siendo una alternativa de nicho, pero rentable, para aplicaciones de lubricantes y recubrimientos. La mayor variedad de productos amplía los mercados potenciales, amortiguando las fluctuaciones de la demanda en cualquier sector downstream.
Por aplicación: los aditivos alimentarios surgen como un motor de crecimiento inesperado
Los plastificantes dominaron con una participación del 28.66 % en 2025, lo que refuerza el papel de los ésteres de adipato en los productos flexibles de PVC. Sin embargo, los aditivos alimentarios están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 4.61 %, ya que los requisitos de etiquetado limpio impulsan la adopción del ácido adípico como acidulante en bebidas en polvo y postres. Las evaluaciones de riesgos de la OMS confirman una ingesta diaria segura, eliminando las barreras regulatorias para los formuladores.
En recubrimientos, el ácido adípico confiere resistencia a la corrosión y resistencia al calor, valores apreciados en acabados automotrices e industriales. Las resinas de poliéster insaturado y los lubricantes sintéticos contribuyen a una demanda nicho estable, basada en necesidades de rendimiento especializadas. La diversa cartera de aplicaciones amplía las vías de ingresos para los participantes del mercado del ácido adípico, en consonancia con las estrategias de resiliencia que mitigan la exposición cíclica.
Por industria de usuario final: el cuidado personal acelera su expansión más allá del dominio automotriz
Las aplicaciones automotrices retuvieron el 41.05 % del volumen de 2025 gracias a la adopción de la movilidad eléctrica y la sustitución de metal por plástico. Sin embargo, el cuidado personal es el sector de mayor crecimiento para el consumidor final, con una tasa de crecimiento anual compuesta (TCAC) del 4.63 %, impulsado por el interés de los consumidores en formulaciones sostenibles. Los ésteres de ácido adípico aportan emoliencia y equilibrio del pH en productos para el cuidado de la piel y el cabello, y los formuladores valoran su baja irritación.
Los sectores eléctrico y electrónico se apoyan en la capacidad aislante del nailon 66, mientras que los textiles utilizan fibras de alto rendimiento para la confección de prendas funcionales. El sector farmacéutico sigue siendo un mercado estable para el ácido adípico en la síntesis de principios activos farmacéuticos (API). La mayor diversificación del sector reduce la sensibilidad a cualquier ciclo macroeconómico y subraya la profundidad estratégica del mercado del ácido adípico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado del ácido adípico en APAC, América y EMEA
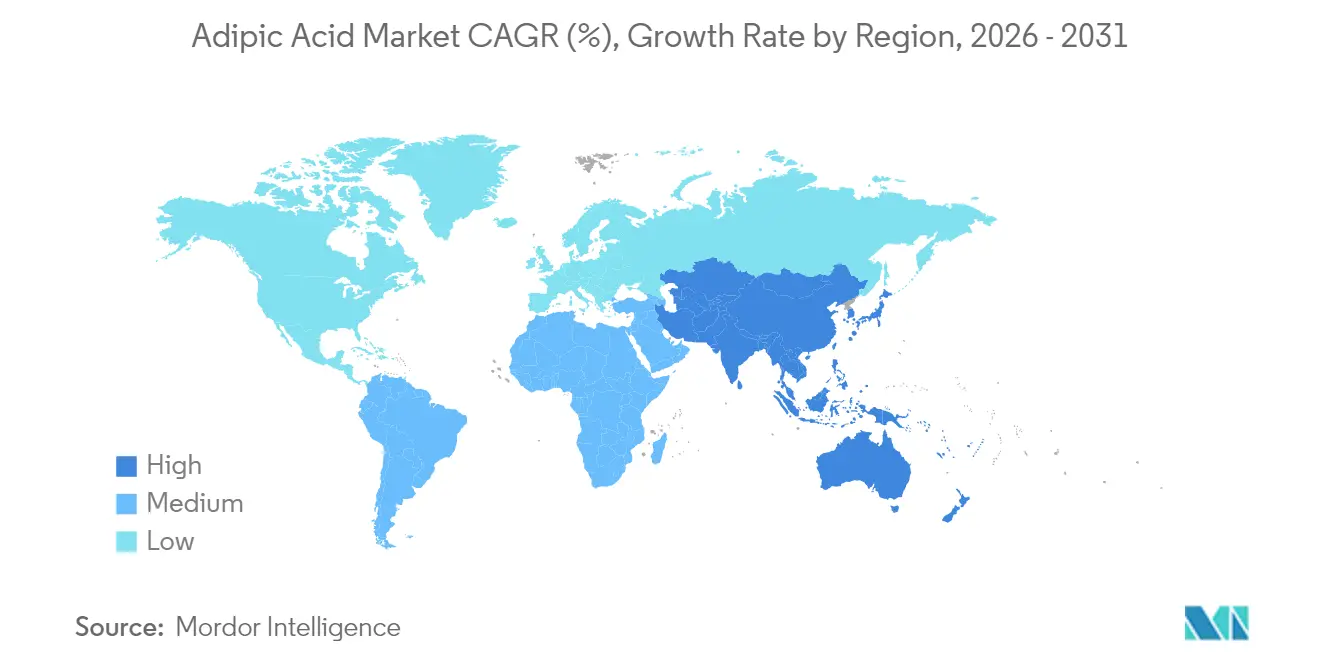
Asia-Pacífico representó el 46.88% del volumen global en 2025 e impulsa la CAGR más rápida del 4.98% a medida que China aumenta su capacidad e India canaliza la inversión petroquímica hacia los corredores de Gujarat. La rápida adopción de unidades de destrucción catalítica ha comenzado a reducir la brecha de carbono entre los productores chinos y occidentales. América del Norte sigue siendo un bastión para los grados de ácido adípico de grado alimenticio y alta pureza. Ascend Performance Materials y AdvanSix operan cadenas totalmente integradas que se benefician de la economía del gas de esquisto y los estrictos controles de emisiones de EE. UU., lo que favorece a los productores con registros de cumplimiento demostrados. Los pilotos de fermentación agrupados en el Medio Oeste aprovechan la materia prima del maíz y la electricidad renovable de los corredores eólicos. El enfoque de la política europea en la circularidad está dirigiendo el capital hacia activos integrados que combinan plantas de resina aguas abajo con monómeros aguas arriba para minimizar las emisiones logísticas. La inversión francesa de BASF en hexametilendiamina ejemplifica un modelo de centro que integra la sostenibilidad en la arquitectura de suministro. Sudamérica, Oriente Medio y África muestran un interés creciente a través del desarrollo de infraestructuras; sin embargo, la volatilidad política y económica crea obstáculos que podrían retrasar inversiones a gran escala. En conjunto, estas dinámicas ilustran una composición regional estratificada que continúa configurando los patrones globales de suministro en el mercado del ácido adípico.

Análisis de la cadena de valor
La cadena de valor del ácido adípico comienza con materias primas petroquímicas (benceno a ciclohexano) y la fabricación de aceite KA (ciclohexanona/ciclohexanol), para luego pasar a la oxidación con ácido nítrico para producir ácido adípico. Los insumos previos incluyen amoníaco para la producción de ácido nítrico y catalizadores de oxidación, comúnmente sistemas basados en cobre y vanadio. Dado que la ciclohexanona representará el 54.62 % de la participación de materia prima en 2025 y la oxidación con ácido nítrico el 90.98 % de la producción, la cadena sigue estando estrechamente ligada a la disponibilidad de benceno, ciclohexano y ácido nítrico, mientras que el endurecimiento del control de emisiones (en particular para NOx/N2O) eleva el papel de los equipos de mitigación y las capacidades de cumplimiento en la competitividad de costos.
En la fase posterior de la cadena de suministro, el ácido adípico se utiliza en fibras de nylon 66 y resinas de ingeniería, poliuretanos, ésteres de adipato (plastificantes), recubrimientos y aplicaciones para la industria alimentaria. Esto genera diferentes requisitos logísticos y de calidad entre los volúmenes de materia prima y los materiales de mayor pureza o aptos para uso alimentario. La base de proveedores abarca grandes empresas integradas (como BASF, Ascend Performance Materials, INVISTA y AdvanSix) y los principales productores chinos, como Huafeng Group. La política comercial y la logística pueden generar puntos de fricción, y el escrutinio antidumping de la UE sobre las importaciones chinas durante 2024-2025, junto con los retrasos en las importaciones y aduanas de EE. UU. que extendieron los plazos de entrega (se reportaron hasta seis meses en abril de 2025), pone de manifiesto cómo la distribución intermedia y el cumplimiento transfronterizo pueden convertirse en limitaciones vinculantes, además de la volatilidad de las materias primas.
Panorama competitivo
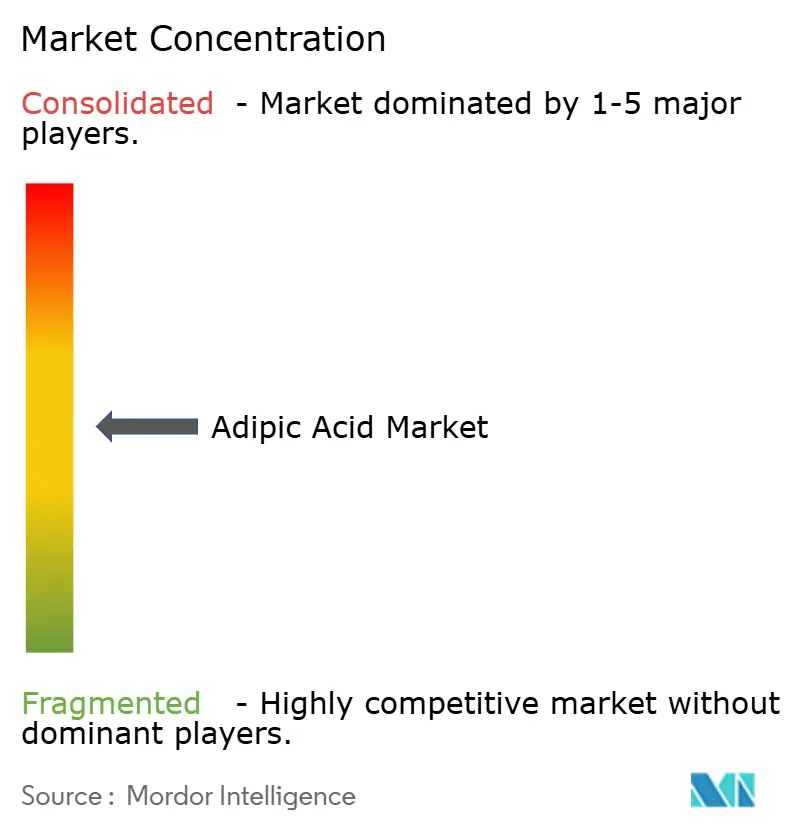
El mercado del ácido adípico muestra una concentración moderada, con BASF, Ascend Performance Materials e INVISTA representando una cuota considerable de capacidad instalada. La decisión de BASF de cerrar las operaciones de ácido adípico en Ludwigshafen para finales de 2025 indica una reorientación hacia unidades de mayor margen y plantas modernas con menores emisiones. El complejo de nailon 66 ampliado de INVISTA en Shanghái integra la producción de monómeros y polímeros en un mismo lugar, generando economías de alcance. Ascend capitaliza la integración de materias primas para afrontar la volatilidad del precio de la ciclohexanona.
Los competidores de origen biológico se están asociando con empresas consolidadas y maquiladoras de fermentación para comercializar organismos diseñados para la producción de ácido adípico. La paridad de la curva de costos depende de la ampliación a más de 50,000 toneladas anuales, un umbral que los proyectos piloto actuales aspiran a alcanzar antes de 2030. Las solicitudes de propiedad intelectual revelan una investigación intensiva en catalizadores de oxidación electrocatalítica y cepas microbianas de alta tolerancia, con una competencia por patentes cada vez más intensa en China, Estados Unidos y Europa.
La consolidación está en marcha a medida que Lone Star Funds avanza para adquirir la división de productos químicos especializados de RadiciGroup, lo que indica que el capital privado ve sinergias sin explotar en un mercado en transición hacia mayores volúmenes de productos químicos especializados. Los participantes del mercado evalúan cada vez más el desempeño ambiental en los procesos de licitación, por lo que quienes adoptan tecnologías de bajas emisiones obtienen ventajas competitivas. La intensidad competitiva probablemente dependerá de la ejecución de estrategias de descarbonización escalables y rentables, más que de la capacidad únicamente.
Líderes de la industria del ácido adípico
BASF SE
Ascender Materiales de rendimiento
INVISTA
Advan Six Inc.
Radici Partecipazioni SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Toray Industries y PTT Global Chemical informaron sobre avances en la demostración de tecnologías de fabricación de ácido adípico de origen biológico a partir de ácido biomucónico derivado de residuos de almidón. Esta actualización vincula directamente el ácido adípico de origen biológico con los planes de comercialización textil posteriores (con el objetivo de vender el producto para el año fiscal 2028), lo que refuerza la necesidad de procesos a gran escala que vayan más allá de la fase piloto.
- Diciembre de 2025: Ascend Performance Materials completó su reestructuración financiera y salió del proceso de quiebra (Capítulo 11) el 19 de diciembre de 2025, tras confirmar su plan de reorganización. La recapitalización respalda la continuidad del suministro y el acceso al capital para su cadena de producción de nylon 6,6 e intermedios, que incluye productos relacionados con el ácido adípico en el sector de productos químicos especializados y de alto rendimiento.
- Diciembre de 2024: Ascend Performance Materials anunció la producción de ácido adípico y nylon 6,6 de origen biocircular, utilizando materias primas derivadas de aceite de cocina usado mediante un enfoque de balance de masas certificado por ISCC Plus. Esto posicionó los insumos derivados de residuos, obtenidos mediante balance de masas, como una opción comercialmente viable para compradores que buscan cadenas de valor de poliamida con bajas emisiones de carbono, sin necesidad de modificar de inmediato los equipos de procesamiento existentes.


Alcance del informe del mercado global de ácido adípico
El ácido adípico es un compuesto cristalino blanco que se utiliza principalmente para producir nailon 6,6. También crea poliuretanos como reactivo para formar plastificantes, componentes lubricantes y polioles de poliéster. El mercado de ácido adípico está segmentado por materia prima, producto final, aplicación, industria del usuario final y geografía. Por materia prima, el mercado está segmentado en ciclohexanol y ciclohexanona. Por producto final, el mercado está segmentado en fibras de nailon 66, resinas de ingeniería de nailon 66, poliuretanos, ésteres de adipato y otros productos finales. Por aplicación, el mercado está segmentado en plastificantes, resinas de poliéster insaturadas, resinas de papel húmedo, recubrimientos, lubricantes sintéticos, aditivos alimentarios y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en industria automotriz, eléctrica y electrónica, textil, alimentos y bebidas, cuidado personal, productos farmacéuticos y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones para el mercado en 15 países de todo el mundo. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (kilotones).
| Ciclohexanol |
| Ciclohexanona |
| Oxidación del ácido nítrico |
| Biofermentación |
| Nailon 66 Fibras |
| Resinas de ingeniería de nailon 66 |
| poliuretanos |
| ésteres de adipato |
| Otros productos finales |
| Los plastificantes |
| Resinas de poliéster insaturadas |
| Resinas de papel húmedo |
| Revestimientos |
| Lubricantes Sintéticos |
| Aditivos alimentarios |
| Otras aplicaciones |
| Motorium |
| Eléctrica y electrónica |
| Textiles |
| Alimentos y Bebidas |
| Cuidado Personal |
| Farmacéuticos |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Materia Prima | Ciclohexanol | |
| Ciclohexanona | ||
| Por proceso de producción | Oxidación del ácido nítrico | |
| Biofermentación | ||
| Por producto final | Nailon 66 Fibras | |
| Resinas de ingeniería de nailon 66 | ||
| poliuretanos | ||
| ésteres de adipato | ||
| Otros productos finales | ||
| por Aplicación | Los plastificantes | |
| Resinas de poliéster insaturadas | ||
| Resinas de papel húmedo | ||
| Revestimientos | ||
| Lubricantes Sintéticos | ||
| Aditivos alimentarios | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Motorium | |
| Eléctrica y electrónica | ||
| Textiles | ||
| Alimentos y Bebidas | ||
| Cuidado Personal | ||
| Farmacéuticos | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de ácido adípico?
El mercado del ácido adípico alcanzó los 4.69 millones de toneladas en 2026 y se proyecta que crezca a 5.55 millones de toneladas en 2031.
¿Qué región domina el mercado del ácido adípico?
Asia-Pacífico lidera con una participación del 46.88% y también registra la CAGR más rápida del 4.98% hasta 2031.
¿Por qué los poliuretanos son el producto final de más rápido crecimiento?
La creciente demanda de aislamientos de alto rendimiento y espumas para interiores de automóviles está impulsando el consumo de poliuretano a una CAGR del 5.26 %.
¿Cómo impactan las rutas de biofermentación en la dinámica del mercado?
Las tecnologías de fermentación que crecen a una tasa de crecimiento anual compuesta (CAGR) del 4.82 % prometen menores emisiones y costos comparables, desafiando el dominio de la oxidación del ácido nítrico.
¿Cuáles son las principales restricciones al crecimiento del mercado?
La volatilidad del precio de la ciclohexanona y los desafíos técnicos para ampliar la escala de la biofermentación siguen siendo los principales obstáculos.
Última actualización de la página:



