

Tamaño y participación en el mercado de sistemas avanzados de asistencia al conductor
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 37.71 mil millones |
| Tamaño del mercado (2031) | USD 67.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas avanzados de asistencia al conductor por Mordor Intelligence
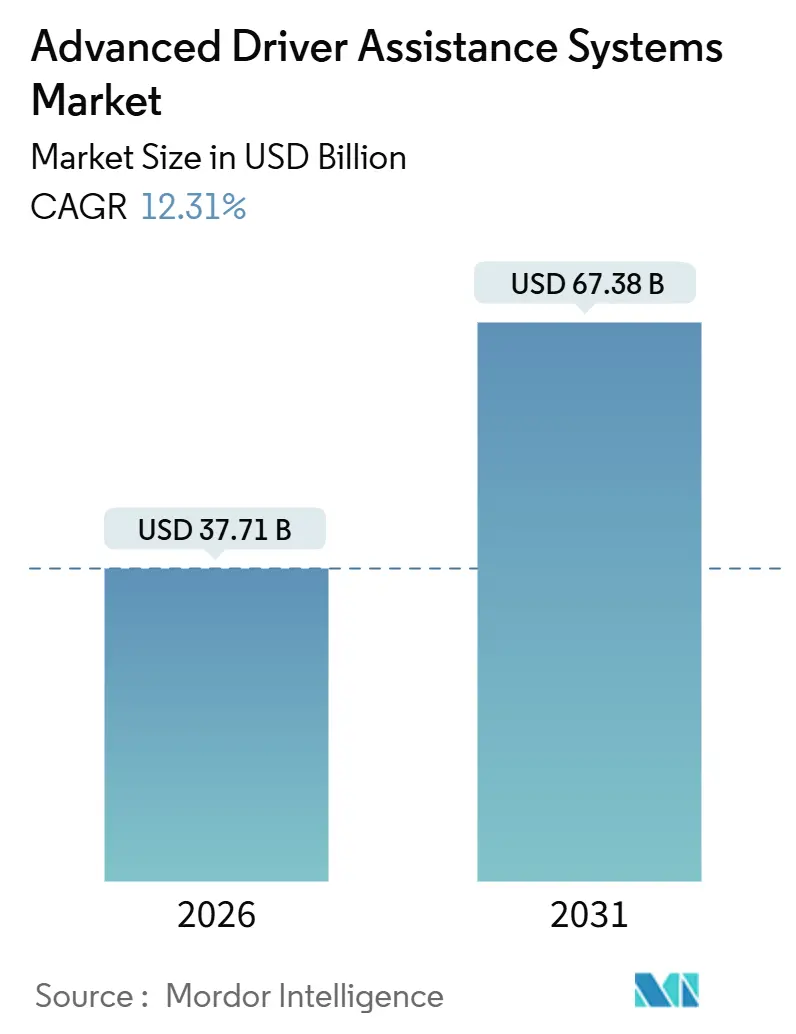
Se estima que el tamaño del mercado de sistemas avanzados de asistencia al conductor será de 37.710 millones de dólares en 2026 y se espera que alcance los 67.380 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 12.31 % durante el período de pronóstico (2026-2031). Este crecimiento dinámico refleja la convergencia de las regulaciones de seguridad, la rápida reducción del coste de los sensores y las arquitecturas de vehículos definidas por software que permiten a los fabricantes de automóviles obtener ingresos por suscripción mucho después de la entrega. La agrupación de funciones de nivel 2+ está descendiendo en el segmento a medida que la fusión de sensores basada en IA reduce la redundancia de hardware, mientras que la creciente demanda de SUV y coches premium en las economías emergentes amplía el abanico de posibilidades para el mercado de sistemas avanzados de asistencia al conductor. Los descuentos en seguros telemáticos en Norteamérica, el dominio de Conducción Segura de Euro NCAP y la alineación con C-NCAP de China aceleran la instalación obligatoria, obligando a los fabricantes de equipos originales (OEM) a estandarizar el frenado automático de emergencia, la asistencia para mantenerse en el carril y la detección de peatones. La intensidad competitiva sigue siendo alta a medida que los proveedores de primer nivel compiten por contratos de controladores de dominio y los socios de semiconductores luchan por obtener victorias en materia de diseño en la pila de cómputo.
Conclusiones clave del informe
- Por tipo de sistema, el control de crucero adaptativo lideró con una participación de ingresos del 24.41 % en 2025, mientras que el frenado automático de emergencia avanza a una tasa compuesta anual del 12.3 % hasta 2031.
- Por tipo de sensor, el radar capturó el 45.54 % del tamaño del mercado de sistemas avanzados de asistencia al conductor en 2025 y se proyecta que el LiDAR se expandirá a una CAGR del 12.41 % hasta 2031.
- Por tipo de vehículo, los turismos representaron el 73.37% de los despliegues en 2025 y los vehículos de dos ruedas crecerán un 12.45% anual hasta 2031.
- Por nivel de autonomía, el Nivel 2 obtuvo una participación del 47.13 % en 2025, mientras que el Nivel 3 es la capa de más rápido crecimiento con una CAGR del 12.37 % hasta 2031.
- Por canal de ventas, los sistemas instalados por OEM tuvieron una participación del 87.73 % en 2025 y se prevé que el segmento de modernización del mercado de accesorios registre una CAGR del 12.47 % hasta 2031.
- Por geografía, América del Norte lideró con una participación del 38.71% en 2025, mientras que Asia Pacífico es el que crece más rápido, con una CAGR del 12.39% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas avanzados de asistencia al conductor
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de seguridad estrictos | + 3.2% | Global, con América del Norte y la UE a la cabeza en la aplicación de la normativa | Corto plazo (≤ 2 años) |
| Fusión de sensores basada en IA que permite la agrupación de funciones L2+ | + 2.8% | Núcleo global de Asia Pacífico con rápida adopción en China, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Deflación rápida del costo de los sensores | + 2.5% | Centros de fabricación globales, en particular de Asia Pacífico | Corto plazo (≤ 2 años) |
| Arquitecturas SDV/OTA que generan ingresos posventa | + 2.1% | Segmentos premium de América del Norte y la UE, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Creciente penetración de SUV y coches premium | + 1.4% | Asia Pacífico (China, India), Oriente Medio, Sudamérica | Largo plazo (≥ 4 años) |
| Descuentos en seguros basados en el uso | + 0.8% | América del Norte, Europa Occidental, con programas piloto en Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los estrictos mandatos de seguridad reducen los plazos de adopción
Los reguladores ahora incorporan las funciones ADAS en las normas de calificación por estrellas y de homologación, eliminando las lagunas voluntarias que antes ralentizaban su adopción. La actualización de la NHTSA de 2024 exige el frenado automático de emergencia con detección de peatones en todos los vehículos de pasajeros nuevos vendidos en Estados Unidos, mientras que el dominio "Conducción segura" de Euro NCAP obliga a incluir cámaras infrarrojas de monitorización del conductor incluso en los acabados básicos [1] "NHSTA Roadmap (NCAP)", NHSTA, www.nhtsa.gov . El C-NCAP de China se alinea con estos estándares, exigiendo la asistencia de mantenimiento de carril y el reconocimiento de señales de tráfico para obtener la calificación de cinco estrellas. El resultado es un nivel de referencia elevado que elimina la seguridad básica como palanca de diferenciación, dirigiendo la competencia hacia paquetes de Nivel 2+ más completos que impulsan el mercado de sistemas avanzados de asistencia al conductor.
La fusión de sensores basada en IA desbloquea paquetes de nivel 2+
Los modelos de aprendizaje automático entrenados con millones de horas de conducción combinan datos de radar, LiDAR y cámara en una escena de 360 grados más robusta que la que puede ofrecer cualquier sensor individual. DRIVE Orin de NVIDIA y SuperVision de Mobileye ilustran cómo la densidad de cómputo respalda la capacidad de conducción sin manos en autopista, los cambios de carril automatizados y el estacionamiento automático. Estos paquetes migran a vehículos de gama media a medida que disminuyen los costos de hardware, generando tarifas de suscripción recurrentes que aumentan los ingresos por unidad dentro del mercado de sistemas avanzados de asistencia al conductor [2] “El líder mundial en computación acelerada”, Presentación para inversores de NVIDIA, investor.nvidia.com.
La rápida deflación del coste de los sensores amplía el acceso
Las unidades LiDAR bajaron de precio por debajo de los 500 USD en 2025, ya que los proveedores chinos aumentaron la producción de módulos de estado sólido, mientras que el precio del radar de imágenes 4D se redujo a 150 USD por módulo. Las cámaras de ocho megapíxeles con supresión de parpadeo LED mejoran la percepción sin añadir hardware redundante. La reducción de las facturas de materiales permite que los sedanes de consumo masivo y las renovaciones de flotas justifiquen la amortización en tres años, ampliando así el mercado de sistemas avanzados de asistencia al conductor.
Las arquitecturas SDV y OTA generan ventajas posventa
Los vehículos definidos por software desvinculan los ciclos de hardware de los lanzamientos de nuevas funciones, lo que permite a los fabricantes activar sensores inactivos mediante actualizaciones inalámbricas seguras . Volkswagen, Hyundai y Volvo ahora monetizan la iluminación frontal adaptativa o la asistencia en atascos meses después de la entrega, lo que optimiza el flujo de caja y mantiene el interés de los propietarios. El cumplimiento de las normas de ciberseguridad UNECE R155 garantiza un arranque seguro y cargas útiles cifradas, lo que reduce aún más los riesgos del mercado de sistemas avanzados de asistencia al conductor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo del sistema lidar/radar | -1.8% | Global, con un impacto agudo en los mercados sensibles a los precios de Asia Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Limitaciones funcionales en condiciones climáticas adversas y de poca iluminación | -1.3% | Europa del Norte, América del Norte (regiones de nieve y niebla), Asia Pacífico afectada por los monzones | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de sustrato y chipsets de ondas milimétricas | -1.1% | Global, concentrado en regiones de fabricación de semiconductores (Taiwán, Corea del Sur, Japón) | Corto plazo (≤ 2 años) |
| Responsabilidad cibernética y riesgo de privacidad de datos | -0.9% | UE (aplicación del RGPD), América del Norte (leyes de privacidad a nivel estatal) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El alto costo de los sensores restringe la adopción a nivel básico
A pesar de las recientes caídas de precios, un sistema LiDAR de alta gama incrementa significativamente el costo de un sedán, lo que dificulta su adopción en países como India, Brasil e Indonesia, donde los precios de los automóviles son considerablemente más bajos. De igual manera, el radar de imagen añade un gasto considerable, restringiendo su aplicación a las versiones premium. El problema es aún más grave en los vehículos de dos ruedas, donde el costo de la tecnología de radar representa una parte sustancial del precio del vehículo, lo que frena aún más su adopción en el mercado de sistemas avanzados de asistencia al conductor.
El rendimiento en condiciones climáticas adversas limita los dominios operativos
El alcance del LiDAR se reduce de 200 metros a menos de 50 metros con lluvia intensa, mientras que las cámaras sufren daños al amanecer, al anochecer o con el resplandor de la nieve. El radar mantiene el alcance, pero no puede resolver detalles finos, lo que hace que la fusión multimodal sea esencial, aunque imperfecta. Las funciones de nivel 3, como Mercedes-Benz Drive Pilot, se desactivan con la precipitación, lo que reduce su utilidad en situaciones reales y mina la confianza de los usuarios en el mercado de sistemas avanzados de asistencia al conductor.
Análisis de segmento
Por tipo de sistema: El impulso regulatorio impulsa el liderazgo de AEB
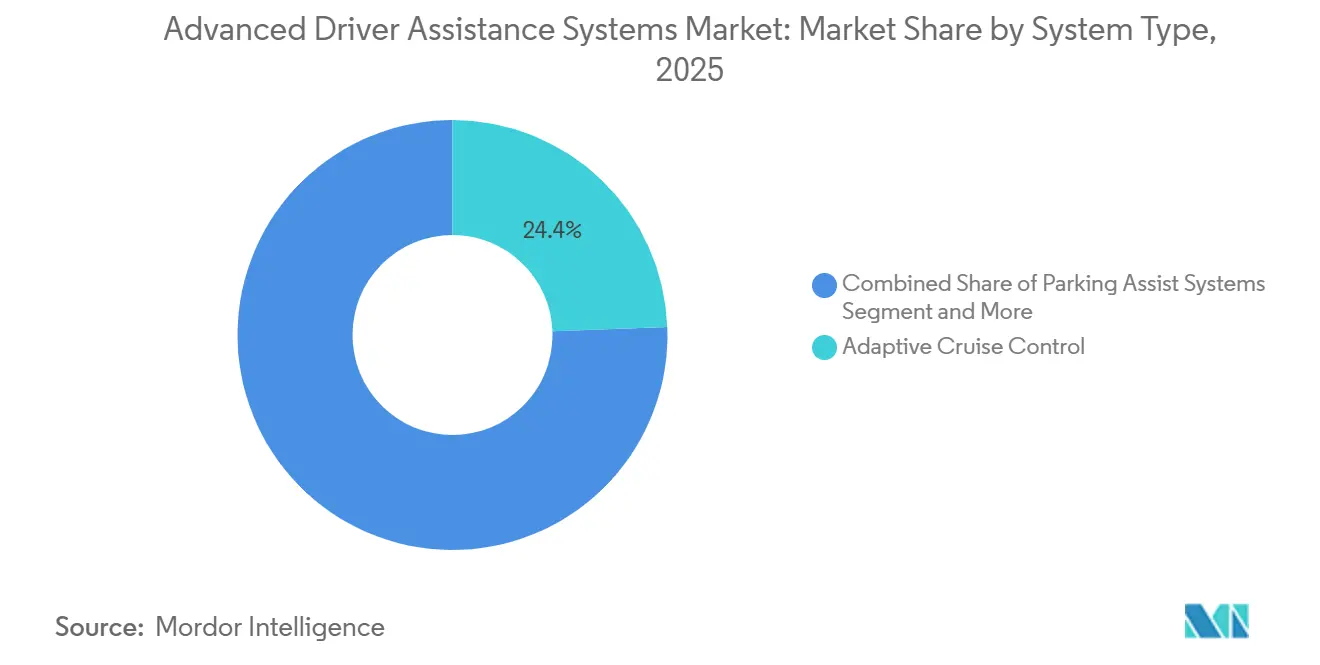
El frenado automático de emergencia registró la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 2031, con un 12.33 %, a medida que las normativas globales lo convierten en equipo obligatorio, lo que subraya su importancia en el mercado de sistemas avanzados de asistencia al conductor. El control de crucero adaptativo mantuvo una cuota del 24.41 % en 2025 gracias a las mejoras avanzadas de control y manejo que mejoran la experiencia de conducción.
Los sistemas de asistencia al aparcamiento que combinan sensores ultrasónicos con cámaras de visión envolvente cobran impulso en la congestión urbana, mientras que la detección de ángulo muerto y la alerta de cambio de carril se integran en los niveles de entrada. La visión nocturna, el reconocimiento de señales de tráfico y la alerta de somnolencia del conductor se mantienen en un nicho de mercado, ya que el aumento del coste de los sensores y la escasa concienciación del consumidor limitan su adopción temprana. La alerta de colisión frontal se integra en los paquetes AEB, lo que reduce la demanda de sistemas independientes, pero refuerza la integración de sistemas en el mercado de sistemas avanzados de asistencia al conductor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de sensor: el radar domina, el lidar se expande
Los sensores de radar representaron en promedio el 45.54 % de la cuota de mercado de los sistemas avanzados de asistencia al conductor en 2025 gracias a su fiabilidad en cualquier condición climática y su precio asequible para vehículos de gama media. El LiDAR presenta una tasa de crecimiento anual compuesta (TCAC) del 12.41 % hasta 2031, después de que los proveedores chinos redujeran los precios unitarios por debajo de los 500 USD, impulsando la implementación de sistemas de Nivel 2+ en sedanes de segmento medio.
Las cámaras representan una cuota de mercado del 30%, ya que los sensores de 8 megapíxeles sustituyen a las unidades antiguas, lo que mejora la calidad de la detección en condiciones de poca luz sin un coste prohibitivo. Los sensores ultrasónicos siguen relegados a la asistencia al aparcamiento y la sustitución de rostros por radares compactos. La tecnología infrarroja sigue siendo un nicho, reservada para aplicaciones de visión nocturna y monitorización del conductor en vehículos de lujo. Por lo tanto, la fusión multisensor define la hoja de ruta de compras, ya que los fabricantes de equipos originales (OEM) exigen soluciones integradas que simplifiquen la calibración y acorten los ciclos de validación en el mercado de sistemas avanzados de asistencia al conductor.
Por nivel de autonomía: el nivel 3 asegura tracción regulatoria
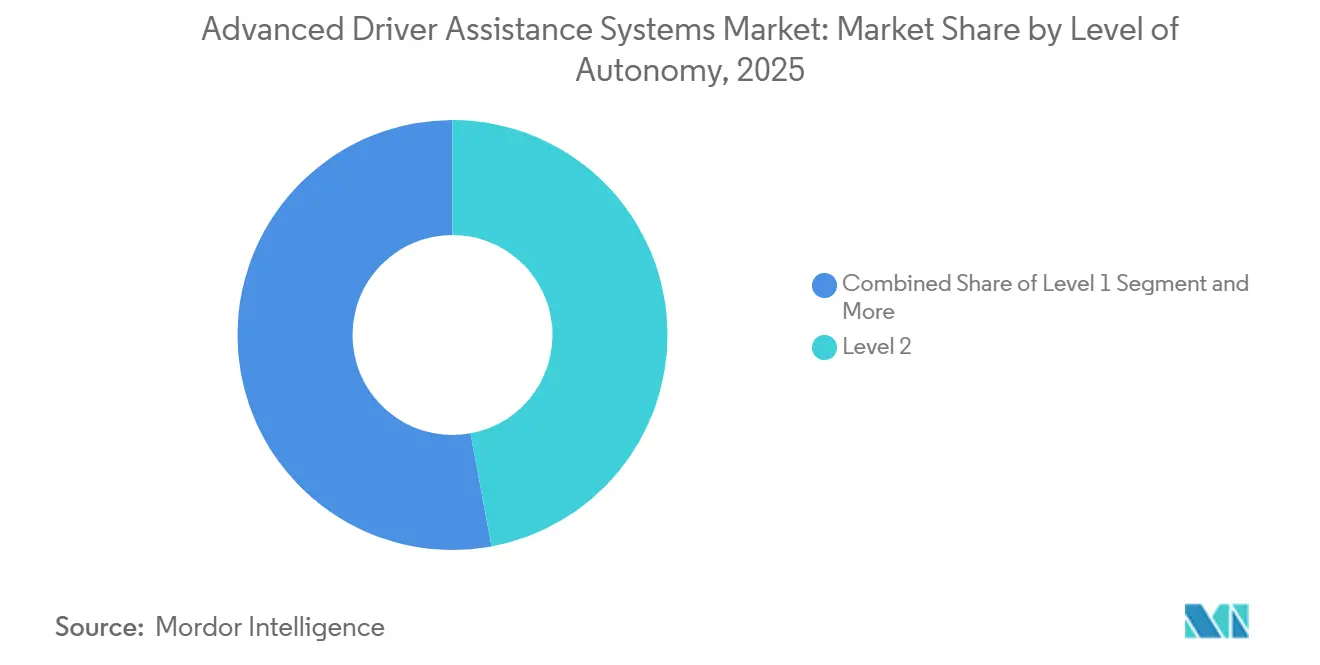
Los sistemas de Nivel 2 representaron el 47.13 % del volumen en 2025, consolidando la experiencia de usuario general en el mercado de sistemas avanzados de asistencia al conductor. La autonomía de Nivel 3 crece a una tasa de crecimiento anual compuesta (TCAC) del 12.37 % hasta 2031 gracias a las aprobaciones en Alemania, Japón y algunos estados de EE. UU. que ya respaldan la automatización condicional en tramos de carretera limitados.
El uso en el mundo real sigue limitado por las restricciones de luz diurna y clima, pero las hojas de ruta de los fabricantes de equipos originales (OEM) revelan una expansión a límites de velocidad de 130 km/h y una cobertura de rutas más amplia. El Nivel 1 mantiene su relevancia para las versiones con precios accesibles, mientras que los Niveles 4 y 5 se mantienen en flotas piloto como Waymo y Cruise. Las normas armonizadas bajo la norma UNECE R157 proporcionan un límite regulatorio mínimo que debería ampliar los límites operativos del Nivel 3 y extender su penetración en el mercado de sistemas avanzados de asistencia al conductor.
Por tipo de vehículo: Los vehículos de dos ruedas impulsan nuevos grupos de crecimiento
Los turismos representaron el 73.37 % de los despliegues globales en 2025, lo que refleja la madurez de las cadenas de suministro y la obligatoriedad de su instalación en los mercados principales. Sin embargo, se proyecta que los vehículos de dos ruedas registren una tasa de crecimiento anual compuesta (TCAC) del 12.45 %, a medida que la detección de puntos ciegos basada en radar, adaptada a motocicletas, prolifera en las densas ciudades asiáticas.
Los segmentos de motocicletas de gran volumen de India e Indonesia adoptan la advertencia de colisión gracias a los módulos de radar de USD 200 que ofrecen ahorros en seguros en tres años. Los camiones pesados y autobuses adoptan ADAS para obtener descuentos en el seguro de flota, pero la fragmentación de la propiedad frena su adopción total. A medida que convergen las regulaciones sobre los ADAS para motocicletas, los proveedores anticipan un gran impulso que diversificará los ingresos en el mercado de sistemas avanzados de asistencia al conductor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de venta: Soluciones de modernización Flotas judiciales
Las instalaciones de fábrica de OEM captaron el 87.73 % en 2025, gracias a que los arneses integrados facilitan la calibración y optimizan la colocación de los sensores. No obstante, el canal de reacondicionamiento posventa registrará una tasa de crecimiento anual compuesta (TCAC) del 12.47 % hasta 2031, a medida que los operadores comerciales reacondicionen sus flotas antiguas para optimizar las métricas de seguros basadas en el uso.
El kit 8 Connect de Mobileye ilustra la tracción de la modernización, pero la complejidad de la calibración y la irregularidad de la aceptación regulatoria limitan la escala en vehículos de pasajeros. El trabajo de estandarización de las asociaciones del sector busca codificar los protocolos de instalación, lo que ampliaría el potencial del canal y expandiría el mercado de sistemas avanzados de asistencia al conductor.
Análisis geográfico
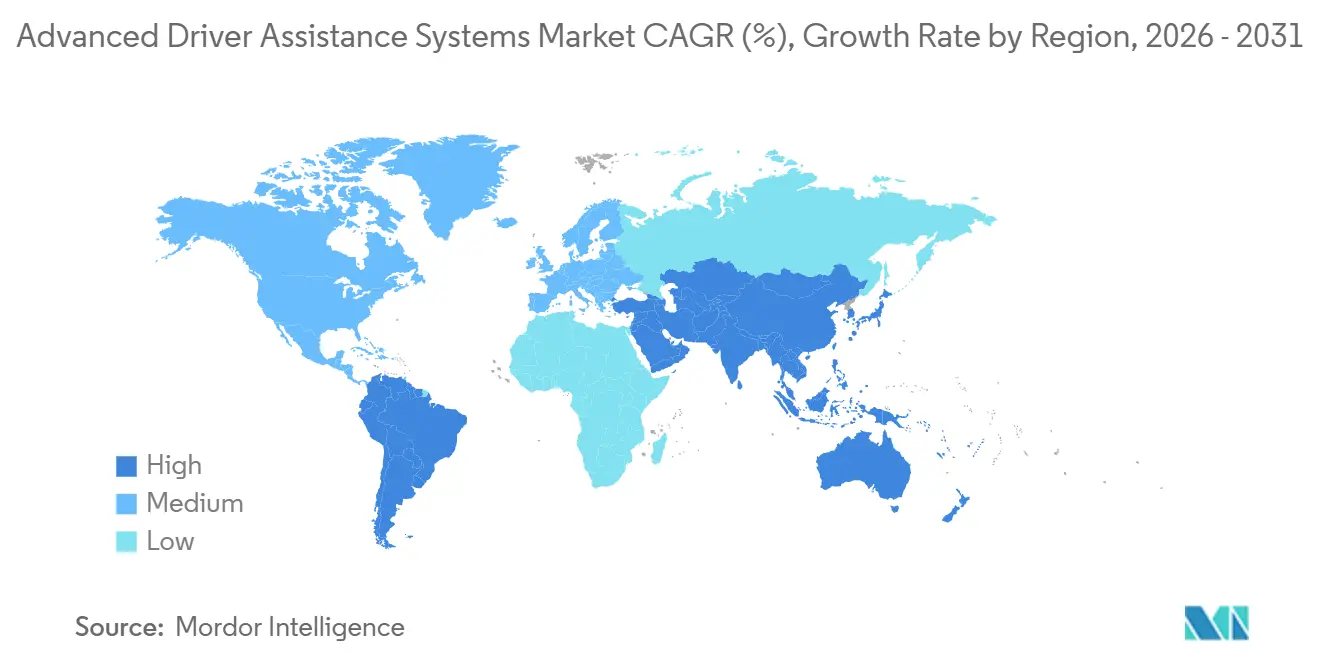
Norteamérica lideró los ingresos con el 38.71 % de 2025 después de que la NHTSA exigiera el frenado automático de emergencia con detección de peatones en todos los turismos nuevos, lo que impulsó rápidamente el mercado de sistemas avanzados de asistencia al conductor. Además, los gigantes aseguradores Progressive y State Farm implementaron planes de seguro basados en el uso, que ofrecen atractivos descuentos en las primas para vehículos equipados con ADAS. A principios de 2025, Canadá armonizó su normativa con la estadounidense, eliminando así los obstáculos de homologación. Gracias a una infraestructura telemática consolidada, las aseguradoras canadienses aprovecharon rápidamente la monetización de los datos de seguridad.
La región Asia Pacífico registrará la tasa de crecimiento anual compuesta (TCAC) más rápida, del 12.39 %, hasta 2031. Este aumento se atribuye principalmente a China, India y Japón, que integran progresivamente las funciones de Nivel 2+ en los segmentos de vehículos convencionales. La ambiciosa directiva china exige que, para 2027, todos los vehículos nuevos incluyan control de crucero adaptativo y reconocimiento de señales de tráfico. Esta medida podría afectar a una parte significativa del mercado. Simultáneamente, Bharat NCAP de India insta a los fabricantes locales a adoptar el control electrónico de estabilidad y el asistente de mantenimiento de carril como características estándar. La aprobación por parte de Japón de la conducción en autopistas de Nivel 3 consolida aún más este impulso regulatorio, ampliando las perspectivas de mercado para los sistemas avanzados de asistencia al conductor.
En 2025, Europa, Oriente Medio y África representaron una cuota de mercado considerable. Esto se debió en gran medida a la iniciativa 2024 de Euro NCAP, que priorizó la evaluación de los sistemas de monitorización del conductor en el ámbito de la Conducción Segura. En un paso significativo, Alemania dio luz verde al programa Drive Pilot de Mercedes-Benz, lo que marcó el inicio de los marcos de responsabilidad de Nivel 3 y allanó el camino para una introducción más amplia por parte de los fabricantes de equipos originales (OEM). Mientras tanto, los gobiernos del Consejo de Cooperación del Golfo comenzaron a implementar la Frenada Automática de Emergencia (AEB) y las alertas de cambio de carril en sus flotas estatales a partir de 2025. Con visión de futuro, Brasil está formulando requisitos para los sistemas ADAS para 2028, lo que sugiere un posible aumento de usuarios tardíos. Cabe destacar que los centros de producción de Turquía están implementando los ADAS a un ritmo comparable al de Europa Occidental, exportando simultáneamente componentes al creciente mercado de sistemas avanzados de asistencia al conductor (ASD).
Panorama competitivo
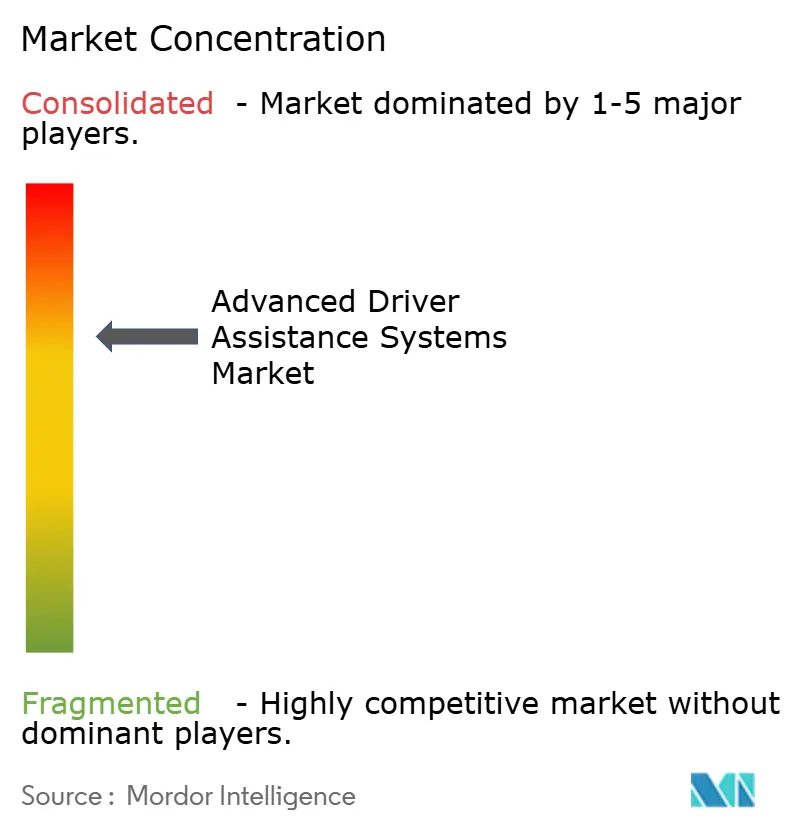
Continental, Bosch, DENSO, Aptiv y ZF, los cinco principales proveedores, dominan en conjunto una parte significativa de los ingresos globales, lo que indica una concentración moderada en el mercado de sistemas avanzados de asistencia al conductor. La ventaja competitiva reside en la integración de sensores con software, ya que los fabricantes de equipos originales (OEM) se inclinan por conjuntos de datos validados que agilizan el desarrollo. La proximidad geográfica a los centros de producción de Asia Pacífico es ventajosa, especialmente porque esta región es un importante productor de vehículos ligeros y requiere respuestas de ingeniería rápidas.
Los flujos de negocios se ven influenciados por las alianzas entre plataformas de computación. Las colaboraciones entre proveedores de primer nivel y gigantes de chips como NVIDIA, Mobileye y Qualcomm impulsan las iniciativas de controladores de dominio, fusionando numerosas ECU heredadas en arquitecturas zonales optimizadas. Empresas disruptivas como Hesai y RoboSense han reducido significativamente los precios del LiDAR, lo que ha consolidado alianzas con importantes actores del sector automotriz. Las solicitudes de patentes indican una transición hacia arquitecturas de operación en caso de fallo y bucles de percepción redundantes, en consonancia con las normas UNECE R157 e ISO 21434. Los proveedores que no puedan certificar canales OTA ciberseguros podrían verse excluidos de las nuevas plataformas para vehículos, lo que eleva los estándares de calificación en el mercado de sistemas avanzados de asistencia al conductor.
Los especialistas en reacondicionamiento se centran en flotas comerciales, aprovechando los largos ciclos de reemplazo de activos y los incentivos de seguros que impulsan el retorno de la inversión (ROI). Mobileye aprovecha el mapeo REM colaborativo de una gran cantidad de vehículos para mejorar la precisión en los carriles, estableciendo una ventaja de software que contrarresta la comoditización del hardware. Con un aumento en las aprobaciones de Nivel 3, las empresas consolidadas con soluciones de seguridad validadas y una ciberseguridad robusta ganarán cuota de mercado, mientras que las empresas de nicho se centrarán en conjuntos de sensores rentables y adaptados a los mercados emergentes en el sector de los sistemas avanzados de asistencia al conductor.
Líderes de la industria de sistemas avanzados de asistencia al conductor
Continental AG
Corporación DENSO
Robert Bosch GmbH
ZF Friedrichshafen AG
PLC Aptiv
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Volkswagen Group, Valeo y Mobileye anunciaron una asociación estratégica para implementar ADAS de nivel 2+ en futuros vehículos MQB.
- Enero de 2025: Aurora, Continental y NVIDIA formaron una alianza a largo plazo para producir en masa hardware para camiones sin conductor basado en NVIDIA DRIVE Thor.
- Diciembre de 2024: Neural Propulsion Systems lanzó un radar de hiperdefinición impulsado por IA con clasificación de objetos mejorada.
Alcance y metodología
El informe del mercado de sistemas avanzados de asistencia al conductor cubre la creciente demanda de turismos y vehículos comerciales en todo el mundo y la penetración de las funciones ADAS en estos vehículos, las inversiones realizadas por los fabricantes de componentes y proveedores de software para establecer su presencia, y las cuotas de mercado de los actores que operan en El mercado.
El mercado de sistemas avanzados de asistencia al conductor está segmentado por tipo, tecnología, tipo de vehículo y geografía. Por tipo, el mercado se segmenta en sistemas de asistencia al estacionamiento, iluminación frontal adaptativa, sistemas de visión nocturna, detección de puntos ciegos, sistemas avanzados de frenado automático de emergencia, advertencia de colisión, alertas de somnolencia del conductor, reconocimiento de señales de tráfico, advertencia de cambio de carril y control de crucero adaptativo. .
Por tecnología, el mercado se segmenta en radar, LiDAR y cámara. Por tipo de vehículo, el mercado se segmenta en turismos y vehículos comerciales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y Resto del Mundo. El informe ofrece el tamaño del mercado y previsiones para el mercado de sistemas avanzados de asistencia al conductor en valor (USD) y volumen (unidades) para todos los segmentos anteriores.
| Sistemas de asistencia de estacionamiento |
| Iluminación frontal adaptable |
| Sistemas de visión nocturna |
| Detección de punto ciego |
| Frenado automático de emergencia |
| Advertencia de colisión frontal |
| Alerta de somnolencia del conductor |
| Reconocimiento de Señales de Tráfico |
| Lane Departure Warning |
| Control de crucero adaptativo |
| Radar |
| LiDAR |
| Cámara |
| Ultrasónico |
| Infra-roja |
| De dos ruedas |
| Carros pasajeros |
| Vehículos comerciales medianos y pesados |
| Nivel 1 |
| Nivel 2 |
| Nivel 3 |
| Nivel 4 |
| Nivel 5 |
| Instalado por OEM |
| Reacondicionamiento del mercado de accesorios |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de sistema | Sistemas de asistencia de estacionamiento | |
| Iluminación frontal adaptable | ||
| Sistemas de visión nocturna | ||
| Detección de punto ciego | ||
| Frenado automático de emergencia | ||
| Advertencia de colisión frontal | ||
| Alerta de somnolencia del conductor | ||
| Reconocimiento de Señales de Tráfico | ||
| Lane Departure Warning | ||
| Control de crucero adaptativo | ||
| Por tipo de sensor | Radar | |
| LiDAR | ||
| Cámara | ||
| Ultrasónico | ||
| Infra-roja | ||
| Por tipo de vehículo | De dos ruedas | |
| Carros pasajeros | ||
| Vehículos comerciales medianos y pesados | ||
| Por Nivel de Autonomía | Nivel 1 | |
| Nivel 2 | ||
| Nivel 3 | ||
| Nivel 4 | ||
| Nivel 5 | ||
| Por canal de ventas | Instalado por OEM | |
| Reacondicionamiento del mercado de accesorios | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál fue el tamaño del mercado mundial de sistemas avanzados de asistencia al conductor en 2025?
Alcanzó los 35.24 millones de dólares en 2025 y se prevé que crezca a 67.38 millones de dólares en 2031.
¿Qué región lideró los ingresos de ADAS en 2025?
América del Norte representó el 38.71% de los ingresos totales, impulsados por el frenado automático de emergencia obligatorio y los descuentos en seguros telemáticos.
¿Qué tipo de sistema ADAS muestra el crecimiento más rápido hasta 2031?
Se proyecta que el frenado automático de emergencia aumentará a una tasa compuesta anual del 12.33 % hasta 2031.
¿Qué tan rápido se expandirá la autonomía de Nivel 3?
Se prevé que las funciones de nivel 3 avancen a una tasa compuesta anual del 12.37 % a medida que Alemania, Japón y algunos estados de EE. UU. aprueben la automatización condicional.
¿Por qué se está acelerando la adopción del LiDAR?
Los proveedores chinos redujeron los precios unitarios por debajo de los USD 500, lo que permitió la implementación de LiDAR de estado sólido en sedanes de segmento medio e impulsó una CAGR del 12.41 % para el segmento de sensores.
¿Qué impulsa la demanda de modernización de accesorios en el mercado de accesorios?
Las flotas comerciales modernizan vehículos más antiguos para calificar para ahorros de seguro basados en el uso, lo que impulsa el canal de modernización hacia una CAGR del 12.47 % hasta 2031.


