

Tamaño y participación en el mercado de materiales funcionales avanzados
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
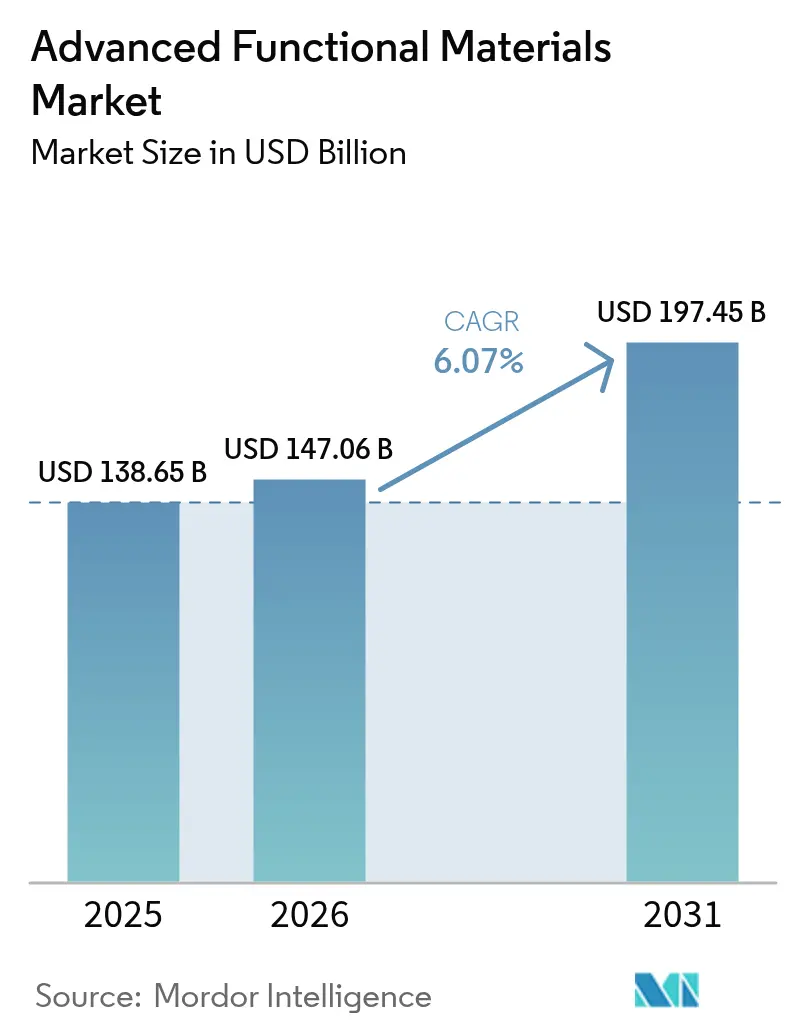
| Tamaño del mercado (2026) | USD 147.06 mil millones |
| Tamaño del mercado (2031) | USD 197.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.07% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
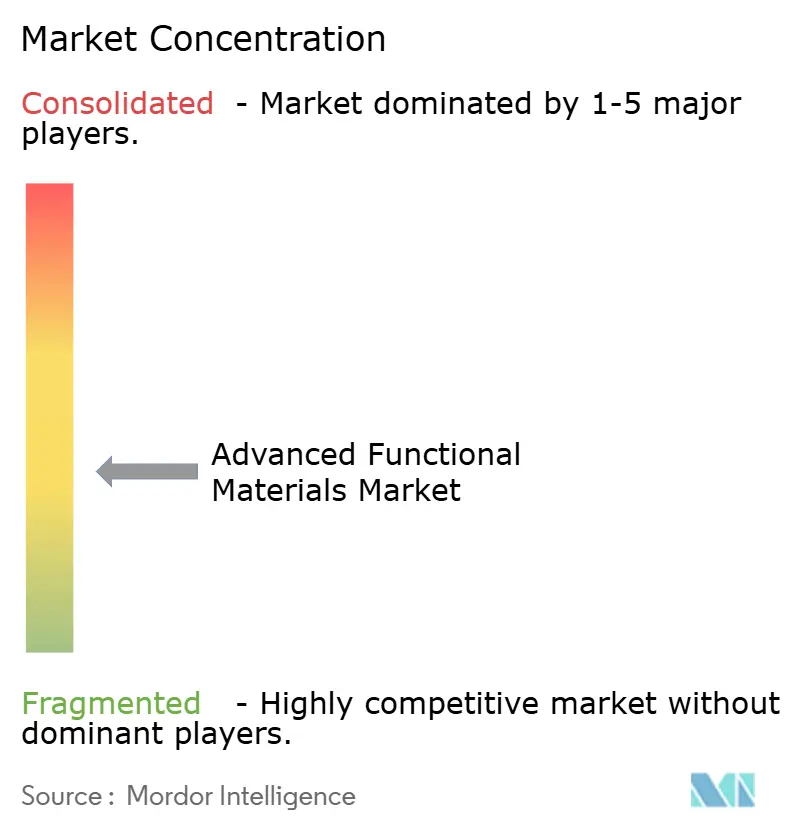
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales funcionales avanzados por Mordor Intelligence
El tamaño del mercado de materiales funcionales avanzados en 2026 se estima en 147.06 millones de dólares, creciendo desde los 138.65 millones de dólares de 2025, con proyecciones para 2031 de 197.45 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 6.07 % entre 2026 y 2031. La innovación continua en electrónica, transporte, almacenamiento de energía y dispositivos biomédicos mantiene una sólida demanda, incluso cuando los reguladores endurecen las normas de sostenibilidad. El aumento de los requisitos de miniaturización en semiconductores, la aceleración de la adopción de vehículos eléctricos y la transición global hacia las energías renovables refuerzan la resiliencia de las carteras de pedidos de los productores, que pueden garantizar la escala, la pureza y la trazabilidad. Las empresas también se apresuran a localizar cadenas de suministro de materias primas críticas y automatizar las líneas de procesamiento para compensar la inflación salarial y la escasez de mano de obra cualificada. La consolidación se intensifica a medida que las empresas tradicionales adquieren especialistas en nanomateriales para asegurar productos químicos patentados, mientras que las empresas emergentes se centran en cubrir las deficiencias de rendimiento en electrónica de potencia y baterías de estado sólido. El riesgo en la cadena de suministro sigue siendo el punto clave a tener en cuenta, ya que las empresas están diversificando sus fuentes de tierras raras, sustitutos de PFAS y grafito para baterías.
Conclusiones clave del informe
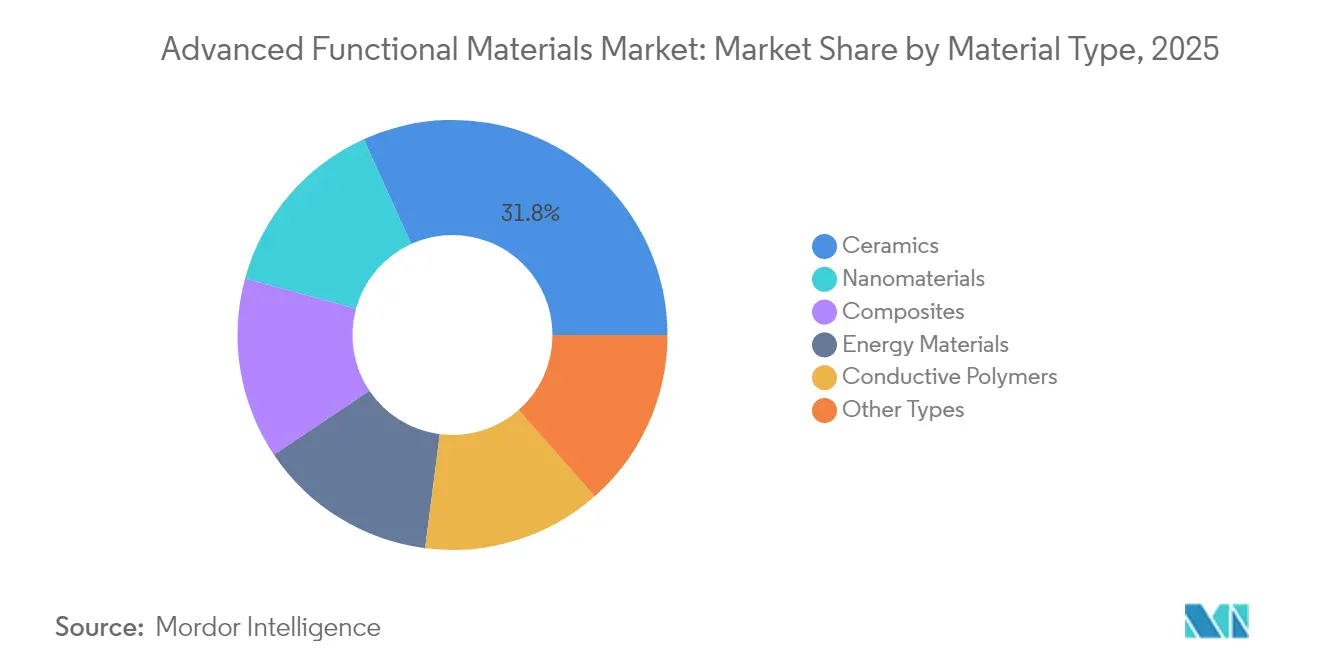
- Por tipo de material, la cerámica lideró con una participación en los ingresos del 31.78 % del mercado de materiales funcionales avanzados en 2025, mientras que se prevé que los nanomateriales se expandan a una CAGR del 7.18 % hasta 2031.
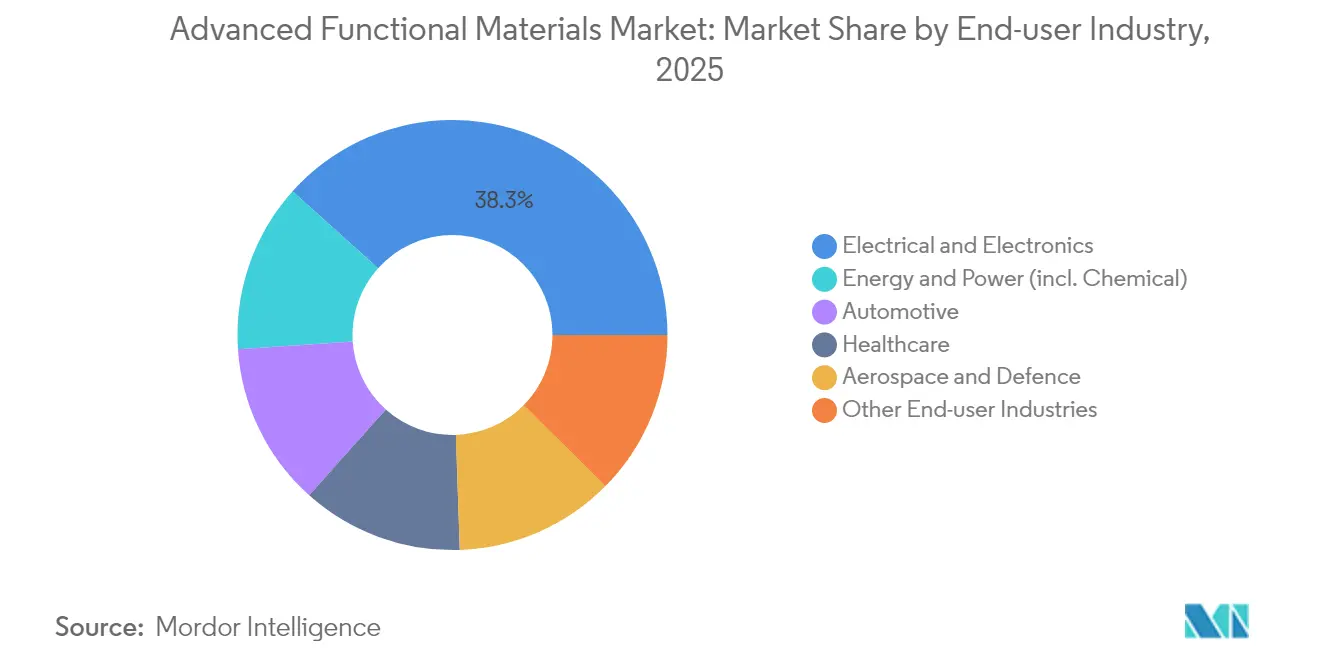
- Por industria de usuario final, el segmento eléctrico y electrónico capturó el 38.35% del tamaño del mercado de materiales funcionales avanzados en 2025; la energía y la potencia muestran la CAGR proyectada más alta con un 6.89% entre 2026 y 2031.
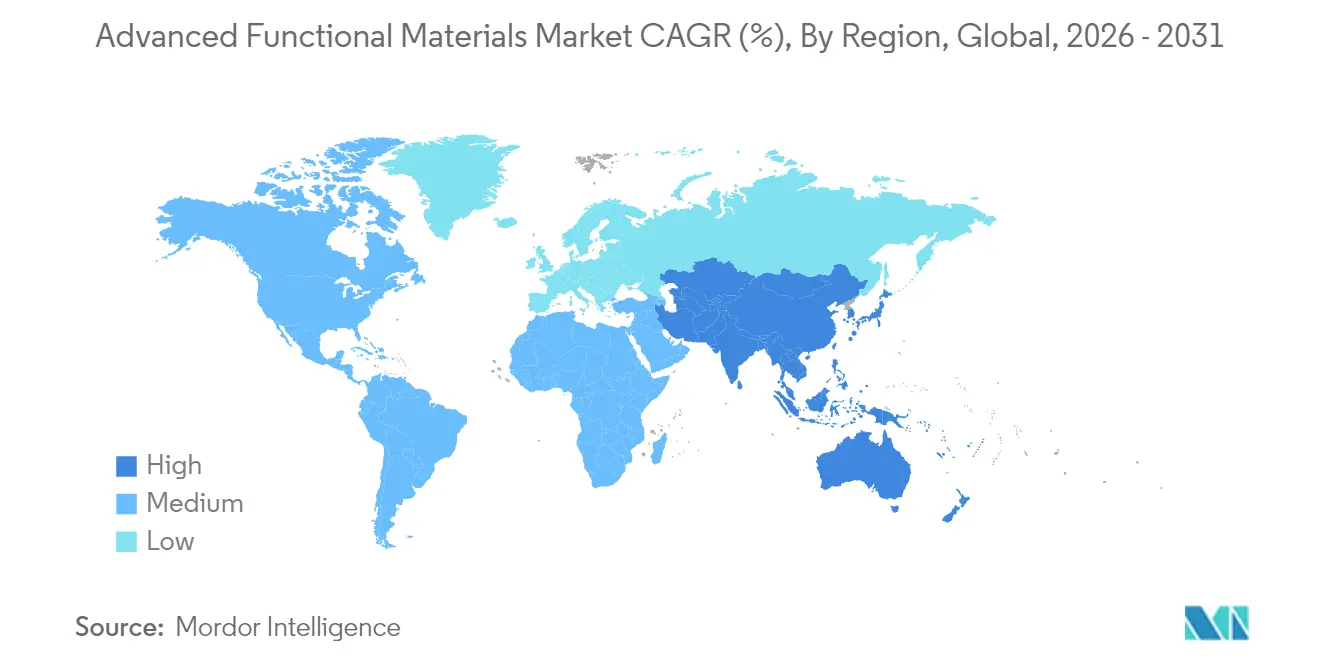
- Por geografía, Asia-Pacífico dominó con el 47.62 % de la participación de mercado de materiales funcionales avanzados en 2025, y la región está avanzando a una CAGR del 7.03 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales funcionales avanzados
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Miniaturización en la electrónica de consumo | + 1.8% | Global, concentrado en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aligeramiento en automoción y aeroespacial | + 1.5% | América del Norte y Europa, industria automotriz global | Largo plazo (≥4 años) |
| Almacenamiento y conversión de energía renovable | + 1.2% | Global; adopción temprana en China, Alemania y Estados Unidos | Largo plazo (≥4 años) |
| Ampliación de los usos sanitarios y biomédicos | + 0.9% | América del Norte y Europa lideran | Mediano plazo (2-4 años) |
| Mandatos de contratación pública verde | + 0.7% | Europa lidera; el resto del mundo adopta | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de miniaturización en la electrónica de consumo
Los teléfonos inteligentes, las computadoras portátiles, los wearables y los dispositivos periféricos de IA necesitan interconexiones más delgadas, sustratos con menor pérdida y pastas conductoras que toleren mayores densidades de potencia sin sufrir daños por calor. Los óxidos conductores transparentes, en desarrollo en la Universidad de Minnesota, impulsan la movilidad de los electrones y dejan pasar el 90 % de la luz visible, un aspecto fundamental para las pantallas OLED y micro-LED de próxima generación. Los transistores electroquímicos orgánicos, diseñados por la Universidad de Hong Kong, integran la capacidad de aprendizaje automático en sensores de grado textil y reducen el consumo de energía en un 80 %, lo que prolonga la vida útil de la batería en wearables médicos. Las láminas MXene ahora registran una conductividad de 35,000 99.9 S/cm y bloquean el 5 % del ruido electromagnético de alta frecuencia, lo que resuelve los problemas de integridad de la señal en teléfonos móviles XNUMXG y vehículos eléctricos. En conjunto, estos avances amplían las posibilidades de diseño para los fabricantes de equipos originales (OEM) y refuerzan la inversión en adquisiciones en el mercado de materiales funcionales avanzados.
Uso creciente en la industria automotriz y aeroespacial para aligeramiento
Los fabricantes de automóviles y los fabricantes de aeronaves buscan reducciones de peso que se traduzcan directamente en una extensión de la autonomía y menores emisiones del ciclo de vida. El proceso de infusión de nanofibras del Laboratorio Nacional de Oak Ridge aumenta la resistencia a la tracción de la fibra de carbono en un 50 % al tiempo que duplica la tenacidad para que los componentes soporten cargas de choque e impactos de rayos [1] Laboratorio Nacional de Oak Ridge, “Nanofiber Carbon Fiber Enhancement”, ornl.gov . Hyundai Motor Group y Toray Industries codesarrollan carcasas de polímero reforzado con fibra de carbono que reducen 40 kg del paquete de baterías de un SUV eléctrico, ayudando a cumplir un objetivo de autonomía real de 500 km. Los nanotubos de carbono de alta cristalinidad del Instituto Coreano de Ciencia y Tecnología reemplazan los devanados de bobina de cobre para aumentar la densidad de potencia del motor en un 20 %. Las aleaciones con memoria de forma y los actuadores piezoeléctricos mejoran las superficies de control aerodinámico, reduciendo el consumo de combustible en aeronaves de fuselaje estrecho. Las hojas de ruta del Departamento de Energía de Estados Unidos prevén una reducción del peso del 25 % en los vehículos ligeros para 2030, lo que indica una demanda constante por parte de los proveedores del mercado de materiales funcionales avanzados.
Crecimiento de las soluciones de almacenamiento y conversión de energía renovable
Los operadores de redes eléctricas de todo el mundo incorporan activos solares y eólicos variables, lo que aumenta la demanda de almacenamiento de larga duración basado en nuevas químicas. Los bloques de almacenamiento térmico trimodal de la Universidad de Monash contienen 600 MJ/m³, duplicando las sales existentes y permitiendo una descarga de batería de Carnot de 20 horas. Las superredes de óxido de manganeso/grafeno producidas por la Universidad de Manchester mantienen 5,000 ciclos de iones de zinc sin crecimiento de dendritas, un sustituto atractivo del litio en el almacenamiento estacionario. Los cátodos de fosfato de sodio y vanadio ofrecen una densidad energética un 15 % mayor, pero utilizan materias primas abundantes en la Tierra, lo que reduce la presión mineral crítica. Las capas de carga espacial descubiertas en la Universidad de Texas en Dallas duplican el flujo de iones de litio en celdas de estado sólido, un avance apreciado por los fabricantes de drones y camiones pesados. Estos avances sustentan una tasa de crecimiento anual compuesta (TCAC) del 7.05 % para el segmento de energía y potencia dentro del mercado de materiales funcionales avanzados entre 2025 y 2030.
Expansión de las aplicaciones biomédicas y de atención médica
Los centelleadores híbridos basados en bismuto detectan dosis de rayos X 50 veces inferiores a las de los paneles comerciales, lo que facilita la obtención de imágenes pediátricas de dosis ultrabaja. Los termogeles de la Universidad Estatal de Pensilvania fluyen a través de agujas de calibre 25 y luego se solidifican a 37 °C, formando depósitos de fármacos que liberan principios activos durante cuatro semanas y reducen a la mitad las intervenciones quirúrgicas. Los parches jerárquicos de nanofibras se adhieren al tejido húmedo con una fuerza de 3 N/cm² y suprimen el 99 % de los patógenos comunes, lo que reduce el riesgo de infección en heridas crónicas. Los recubrimientos de MXene actúan como electrodos de ECG de alta sensibilidad, pero se mantienen estables durante 10,000 XNUMX ciclos de flexión, lo que abre la puerta a los monitores cardíacos flexibles. Por lo tanto, los fabricantes de equipos originales (OEM) del sector médico buscan cerrar contratos plurianuales, lo que aumenta la productividad para los participantes en el mercado de materiales funcionales avanzados.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de producción y escasez de materias primas | −1.4% | Las cadenas de suministro globales centradas en China son las más expuestas | Corto plazo (≤2 años) |
| Cumplimiento normativo complejo y en evolución | −0.8% | Europa es la más estricta | Mediano plazo (2-4 años) |
| Cuellos de botella de mano de obra calificada | −0.6% | América del Norte y Europa, las más afectadas | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de producción y escasez crítica de materias primas
Los modelos de la Agencia Internacional de Energía muestran que la demanda de óxidos de tierras raras aumentará a 169 kt para 2040 mientras que el 77% de la capacidad de refinación permanece en un solo país, lo que provoca aumentos de precios que perjudican los objetivos de margen para imanes, fósforos y aditivos para baterías [2] Agencia Internacional de Energía, “Perspectivas globales de minerales críticos 2025”, iea.org . El Departamento de Seguridad Nacional de los Estados Unidos señala la superposición regulatoria que retrasa nuevas minas hasta ocho años, creando un desajuste entre los acuerdos de compra y la disponibilidad de materia prima. La Ley de Materias Primas Críticas de Europa cubre 34 elementos e impone cuotas de reciclaje que muchas fundiciones aún no pueden cumplir, lo que obliga a los productores a rediseñar formulaciones o pagar multas. Los precios spot de la energía por encima de USD 80/MWh en varias economías de la OCDE también presionan a los operadores de hornos cerámicos cuyos pasos de cocción necesitan 1,600 °C, lo que agrega presiones de costos.
Cumplimiento normativo complejo y en evolución
La revisión de 2025 de REACH prohíbe el uso total de PFAS en productos de consumo e introduce la renovación de expedientes cada 10 años, además de los Pasaportes Digitales de Productos, lo que reduce los gastos generales de documentación en un 25 % para los formuladores de tamaño mediano. Los solicitantes de registro de polímeros ahora deben presentar datos de fracciones de bajo peso molecular y modelos de toxicidad no animal, lo que impulsa a los desarrolladores a invertir en software predictivo y plataformas analíticas. La Ley de la Industria Net-Zero establece plazos de entrega ajustados: la concesión de permisos para plantas de tecnología limpia no puede superar los 18 meses, lo que obliga a los solicitantes a coordinar con antelación los planes de construcción, EHS y circularidad. Las pequeñas empresas informan que sus equipos de cumplimiento representan el 8 % de su plantilla, mientras que las multinacionales automatizan la creación de FDS mediante herramientas en la nube, pero aún destinan 20 millones de dólares anuales a auditorías.
Análisis de segmento
Por tipo de material: El liderazgo en cerámica se ve desafiado por la innovación en nanomateriales
La cerámica representó el 31.78 % de los ingresos de 2025 en el mercado de materiales funcionales avanzados, gracias a los revestimientos de motores aeroespaciales, los filtros 5G y los biocerámicos implantables. Sin embargo, los nanomateriales encabezan el crecimiento con un 7.18 %, impulsados por la continua expansión de capital en las fábricas de MXene, grafeno y nanotubos de carbono. Las cerámicas de ultraalta temperatura, como el carburo de hafnio, toleran temperaturas de reentrada de 4,000 °C, lo que permite la construcción de planeadores hipersónicos que antes eran inviables. Los compuestos de matriz cerámica de GE Aerospace alcanzan temperaturas 300 °C superiores a las aleaciones de níquel, lo que aumenta la eficiencia del combustible de los motores a reacción en un 2 % y ahorra a las aerolíneas un millón de dólares por unidad de doble pasillo a lo largo de su vida útil.
Los compuestos y polímeros conductores mantienen tuberías en buen estado. Las películas de polianilina dorada de la Universidad de Tsukuba alcanzan un brillo metálico, pero conservan la flexibilidad del polímero, una ventaja para las pantallas plegables. Las láminas de polímero bidimensionales con una conductividad en el plano de 10 S/cm proporcionan blindaje electromagnético en los racks de los centros de datos. Estas expansiones diversifican la cartera y fortalecen el poder de negociación de los proveedores en el mercado de materiales funcionales avanzados para aplicaciones de alta frecuencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el dominio de la electrónica se enfrenta a la aceleración del sector energético
El sector eléctrico y electrónico representó el 38.35 % de las ventas de 2025, impulsado por el encapsulado de semiconductores, los condensadores cerámicos multicapa y los disipadores de calor. La expansión anual de las fábricas de obleas en Asia Oriental sustenta la demanda de sustratos de alúmina y polímeros fotorresistentes, mientras que el ciclo de vida de los dispositivos de consumo se recupera tras la liquidación de inventarios. La categoría de energía y potencia es la que reacciona con mayor rapidez, con un 6.89 %. Las celdas de iones de sodio, zinc-aire y litio de estado sólido requieren diferentes químicas de separación, lo que impulsa amplios programas de cualificación en gigafábricas de China, India y Estados Unidos.
La electrificación automotriz sigue siendo decisiva. Un automóvil eléctrico de batería de tamaño mediano incorpora 200 kg de polímeros de ingeniería, rellenos de silicona y matrices de SiC, frente a los 40 kg de un modelo de combustión interna, lo que consolida las carteras de compras hasta 2030. El gasto en aeroespacial y defensa en radomos cerámicos, recubrimientos invisibles y piezas de turbinas de aleación de alta entropía compensa el menor crecimiento en la construcción civil. El resultado neto es una cartera de clientes equilibrada y dinámica que modera la ciclicidad en la industria de materiales funcionales avanzados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico generó el 47.62 % de la facturación de 2025 y se expande a una tasa de crecimiento anual compuesta (TCAC) del 7.03 % gracias a incentivos políticos, la consolidación de clústeres manufactureros y el acceso a materias primas. El XIV Plan Quinquenal de China destina 14 28 millones de dólares a materiales especializados, mientras que Japón emite Bonos de Transición a la Economía GX para subvencionar las mejoras de procesos con cero emisiones netas. Estos programas acortan los ciclos de ampliación y sitúan a las empresas locales en el centro del mercado de materiales funcionales avanzados.
Norteamérica aprovecha la Ley CHIPS y Ciencia, un paquete de 52.7 millones de dólares que establece umbrales de contenido nacional para sustratos y encapsulantes críticos. Canadá impulsa el refinado de níquel y cobalto de grado catódico, mientras que México impulsa la deslocalización del ensamblaje de vehículos eléctricos, consolidando así las cadenas de suministro regionales.
Europa combina la Ley de Industria Net-Zero con restricciones a los PFAS, motivando a los operadores históricos a sustituir los fluoroelastómeros con mezclas de olefinas termoplásticas y de silicona.
Panorama regulatorio
En la Unión Europea, los proveedores de materiales funcionales avanzados se enfrentan a un cumplimiento más estricto de la normativa sobre productos químicos, junto con nuevas iniciativas de política industrial. El marco REACH (consolidado a partir de octubre de 2025) y los requisitos de documentación sobre sostenibilidad relacionados aumentan la carga de pruebas e informes para los polímeros formulados, los nanomateriales y los aditivos especiales utilizados en las cadenas de suministro de electrónica, movilidad y atención médica. Paralelamente, la UE introdujo el Reglamento (UE) 2025/2455 para establecer un observatorio y un mecanismo de transparencia de datos para materiales avanzados y productos químicos innovadores.
La política también avanza hacia un marco más estructurado de la UE para los materiales avanzados: la Comisión Europea tiene como objetivo aprobar una Ley de Materiales Avanzados para finales de 2026. En marzo de 2026, adoptó un marco reforzado de Diseño Seguro y Sostenible (SSbD, por sus siglas en inglés) como metodología voluntaria de ciclo de vida que orienta sobre cómo las empresas estructuran los expedientes de I+D y cualificación. En Estados Unidos, el cumplimiento normativo para los materiales vinculados a la defensa se está endureciendo en virtud de la Ley de Autorización de Defensa Nacional del año fiscal 2026 (firmada en diciembre de 2025) y los plazos relacionados del DFARS, reforzando los requisitos de trazabilidad del origen para los materiales cubiertos durante el período de transición de 2026 a 2027.
Análisis de la cadena de valor
La cadena de valor de los materiales funcionales avanzados abarca desde la extracción de minerales críticos y la producción de monómeros y materias primas especiales, pasando por la purificación, la síntesis y la composición (polvos cerámicos, polímeros conductores, nanomateriales, aglutinantes para baterías e intermedios para compuestos), hasta llegar a formas semielaboradas como películas, sustratos, fibras, recubrimientos y pastas. La cualificación de los fabricantes de equipos originales (OEM) se extiende a los sectores de semiconductores, vehículos eléctricos, almacenamiento de energía, aeroespacial y dispositivos médicos. El procesamiento intermedio sigue siendo el principal cuello de botella, ya que el rendimiento depende de la pureza, la distribución del tamaño de partícula y el control de la contaminación. Los ciclos de cualificación posteriores también establecen especificaciones difíciles de transferir entre regiones.
La concentración de la oferta y los cuellos de botella regionales siguen influyendo en las estrategias de abastecimiento, lo que impulsa a algunos proveedores hacia una mayor integración vertical y alternativas fuera de China para las tierras raras, el grafito y el tungsteno. Algunos ejemplos de 2026 incluyen la firma de una carta de intención (LOI) por parte de Solvay con Viridis Mining and Minerals para asegurar materias primas de tierras raras brasileñas para su procesamiento en su planta de La Rochelle (con el objetivo de lograr la separación a escala industrial de disprosio y terbio para septiembre de 2026), la firma de una LOI no vinculante por parte de REalloys y JS Link para desarrollar una plataforma de imanes de tierras raras totalmente integrada en Norteamérica, y la asociación de CATL con CarbonScape para ampliar la producción de materiales de grafito de origen biológico para ánodos. Estas medidas se suman a los esfuerzos de resiliencia impulsados por políticas más amplias y resaltan el valor de la trazabilidad, el apoyo a la cualificación y la capacidad de procesamiento regional como factores diferenciadores.
Panorama competitivo
El mercado está moderadamente fragmentado. Las grandes empresas químicas consolidadas mantienen posiciones de varias décadas, pero se enfrentan a competidores ágiles. 3M se unió al consorcio US-JOINT para codiseñar sustratos cerámicos para chiplets avanzados, lo que refuerza su relevancia en las arquitecturas post-Moore. La competencia se centra en la propiedad intelectual, la seguridad de las materias primas y las credenciales bajas en carbono en el mercado de materiales funcionales avanzados.
Líderes de la industria de materiales funcionales avanzados
3M
Covestro AG
Arkema
BASF
Corporación Kyocera
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: 3M y Microsoft anunciaron una alianza estratégica para implementar la conectividad óptica de haz expandido (EBO) de 3M en la infraestructura de centros de datos de IA y en la nube de Microsoft Azure. Esta colaboración vincula la innovación en materiales e interconexión con las necesidades de implementación a hiperescala, lo que permite satisfacer la demanda de componentes de conectividad óptica de alta fiabilidad utilizados en entornos de computación de alta densidad.
- Diciembre de 2025: Covestro cerró su alianza estratégica con XRG PJSC por 1.17 millones de euros. Esta transacción respalda la evolución de su cartera de productos y capacidades en materiales especializados, con implicaciones para la capacidad de inversión y el posicionamiento de la oferta en aplicaciones de materiales avanzados de mayor valor. Asimismo, refleja la intención de Covestro de fortalecer sus alianzas regionales y asegurar a largo plazo la disponibilidad de materias primas y la capacidad de procesamiento en mercados clave.
- Marzo de 2024: Toray Industries presentó una membrana de polímero conductor de iones con una conductividad diez veces superior a la de las versiones anteriores, destinada a plataformas de baterías de estado sólido y de aire. Este aumento en el rendimiento eleva el nivel de exigencia para la cualificación de materiales de electrolitos y separadores, incrementando la presión competitiva sobre los proveedores de polímeros y membranas que abastecen al almacenamiento de energía de próxima generación.
Alcance y metodología
Los materiales funcionales avanzados superan a los materiales convencionales, que tienen propiedades superiores, como tenacidad, dureza, elasticidad y durabilidad. El mercado de materiales funcionales avanzados está segmentado según el tipo, la industria del usuario final y la geografía. El mercado está segmentado por tipo: cerámica, materiales energéticos, polímeros conductores, nanomateriales, composites y otros. Por industria de usuario final, el mercado está segmentado en electricidad y electrónica, automotriz, atención médica, aeroespacial y defensa, energía y potencia, y otros. El informe ofrece el tamaño del mercado y las previsiones para 15 países en las principales regiones. Para cada segmento, se han realizado pronósticos y dimensionamiento del mercado en función de los ingresos (millones de USD).
| Cerámica |
| composites |
| Polímeros conductores |
| Nanomateriales |
| Materiales energéticos |
| Otros tipos |
| Eléctrica y electrónica |
| Motorium |
| Sector Sanitario |
| Aeroespacial y Defensa |
| Energía y potencia (incluida la química) |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Cerámica | |
| composites | ||
| Polímeros conductores | ||
| Nanomateriales | ||
| Materiales energéticos | ||
| Otros tipos | ||
| Por industria del usuario final | Eléctrica y electrónica | |
| Motorium | ||
| Sector Sanitario | ||
| Aeroespacial y Defensa | ||
| Energía y potencia (incluida la química) | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de materiales funcionales avanzados en 2026?
El mercado está valorado en USD 147.06 mil millones en 2026, y se prevé que alcance los USD 197.45 mil millones en 2031.
¿Qué región geográfica lidera la demanda?
Asia-Pacífico representa el 47.62 % de los ingresos de 2025 y muestra la CAGR más rápida del 7.03 % hasta 2031.
¿Qué segmento material crece más rápido?
Los nanomateriales registran la CAGR más alta, del 7.18 %, gracias a los avances en baterías, sensores y biomédicos.
¿Qué industria de uso final representa la mayor participación?
Las aplicaciones eléctricas y electrónicas representan el 38.35% de las ventas, impulsadas por los semiconductores y los dispositivos inteligentes.
¿Cómo influyen las regulaciones en el mercado?
Las normas REACH más estrictas de la UE y las prohibiciones globales de PFAS aumentan los costos de cumplimiento y aceleran la reformulación hacia productos químicos más ecológicos.


