

Tamaño y participación en el mercado de aeronaves acrobáticas
Visión general del mercado
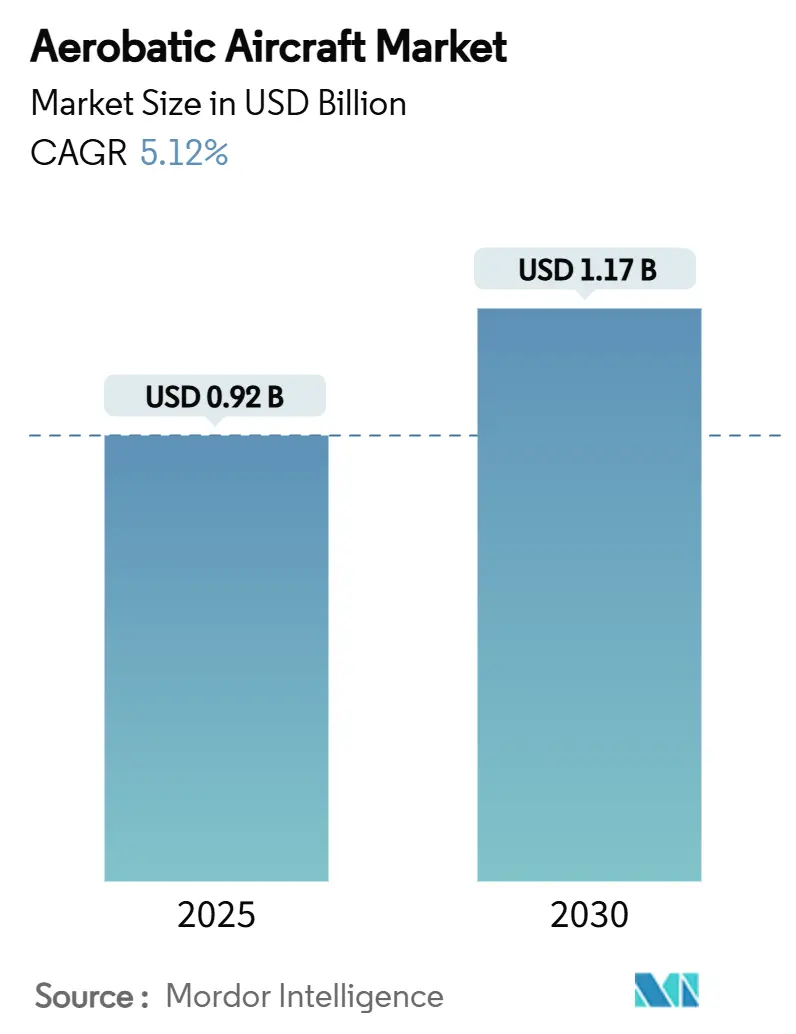
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 0.92 mil millones |
| Tamaño del mercado (2030) | USD 1.17 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.12% CAGR |
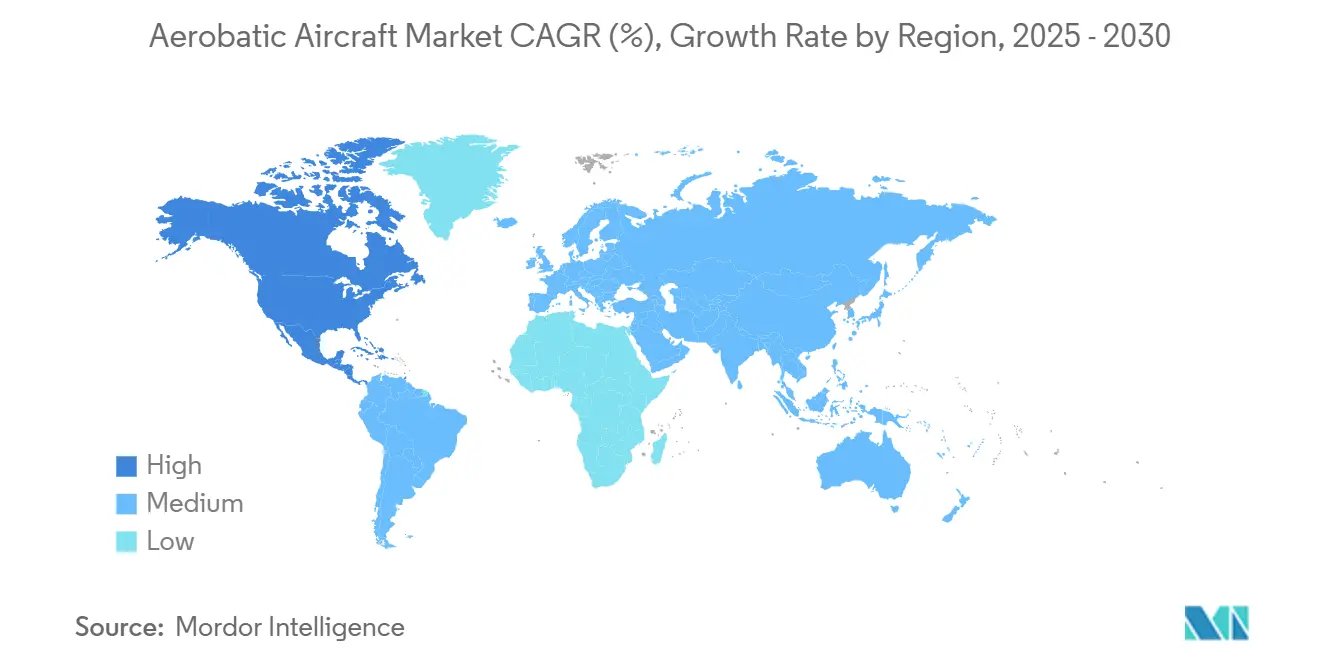
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
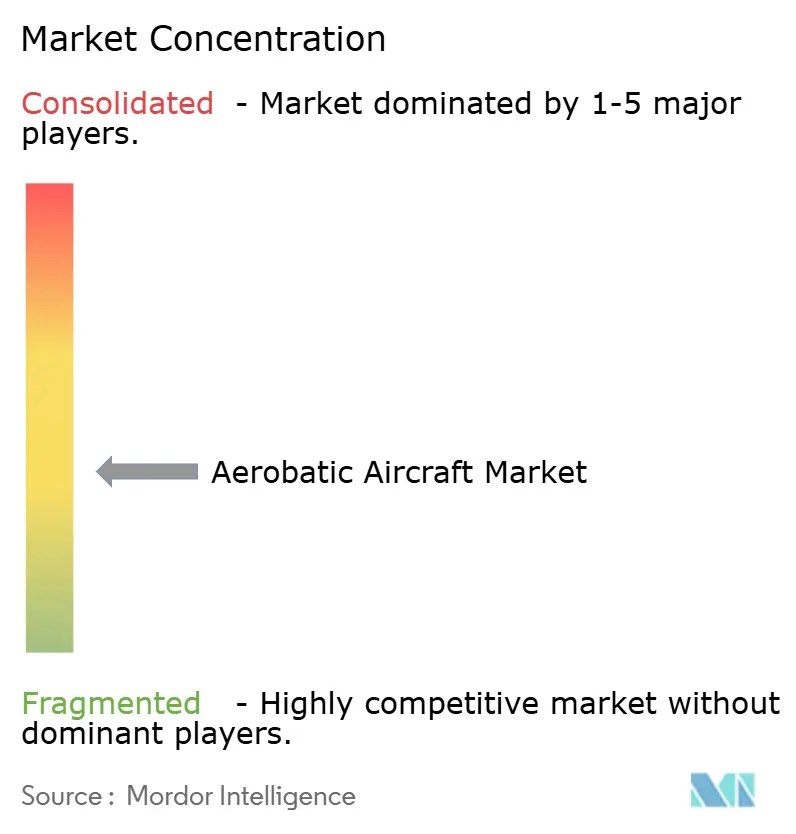
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aeronaves acrobáticas por Mordor Intelligence
El tamaño del mercado de aeronaves acrobáticas alcanzó los 915.06 millones de dólares en 2025 y ascenderá a 1,174.36 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 5.12 %. Los principales factores de crecimiento que configuran el mercado mundial de aeronaves acrobáticas son la creciente demanda de entrenadores militares, la expansión de las redes de escuelas de vuelo y la transición hacia la propulsión eléctrica. Asia-Pacífico mantiene su liderazgo gracias a la adquisición de grandes entrenadores, Norteamérica registra el crecimiento regional más rápido, y las plataformas bimotor y eléctricas superan a los diseños tradicionales. La tensión en la cadena de suministro de motores de pistón y los elevados costes de los seguros moderan el impulso a corto plazo. Sin embargo, la liberalización regulatoria, los ciclos de sustitución de entrenadores y las nuevas tecnologías de propulsión refuerzan una perspectiva estable a largo plazo para el mercado de aeronaves acrobáticas.
Conclusiones clave del informe
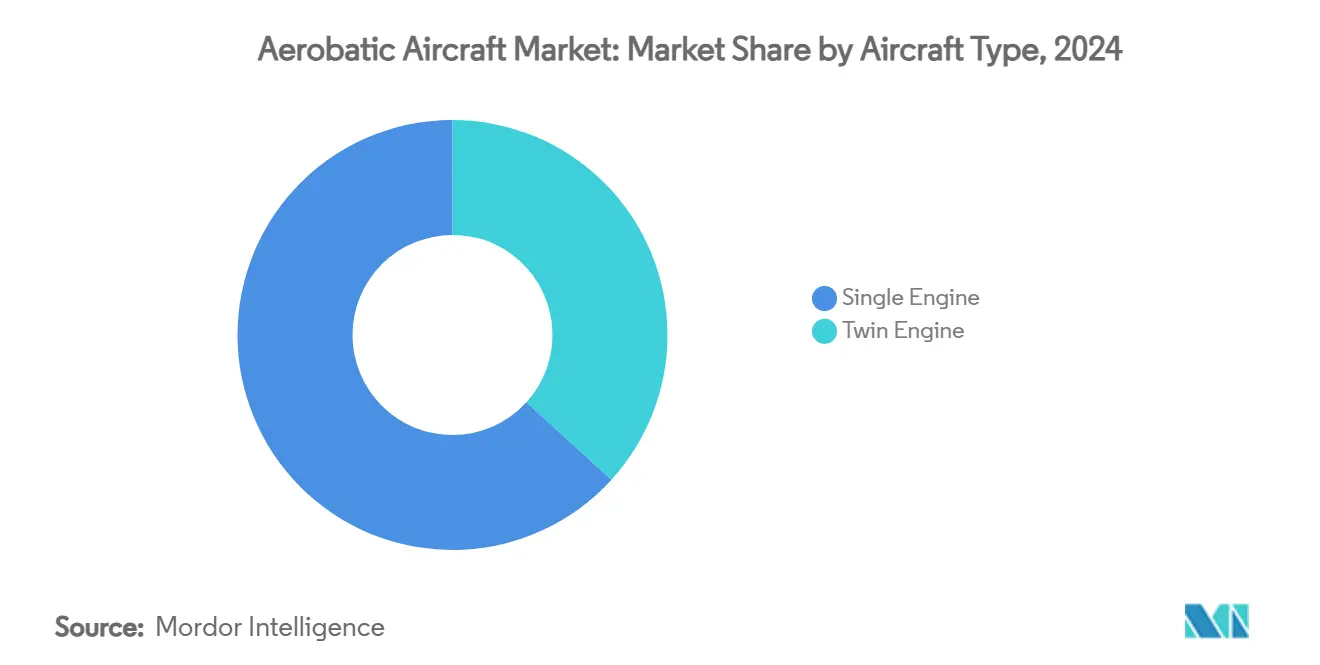
- Por tipo de aeronave, las plataformas monomotor lideraron con una participación de ingresos del 63.25 % en 2024, mientras que se proyecta que las aeronaves bimotores se expandirán a una CAGR del 6.75 % hasta 2030.
- Por grupo motopropulsor, los turbohélices representaron el 35.65 % de la cuota de mercado de aviones acrobáticos en 2024; se prevé que los sistemas eléctricos/híbridos aumenten a una CAGR del 9.73 % hasta 2030.
- Por capacidad de asientos, las configuraciones de dos asientos representaron el 45.35% del tamaño del mercado de aeronaves acrobáticas en 2024; los modelos de tres a cuatro asientos crecerán más rápido con una CAGR del 7.23%.
- Por usuario final, los vuelos de ocio y deportivos dominaron con una participación del 53.45 % en 2024, mientras que los espectáculos aéreos competitivos crecerán a una CAGR del 8.65 %.
- Por geografía, Asia Pacífico tuvo una participación del 41.23 % en 2024; América del Norte registrará la CAGR más alta, del 5.85 %.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de aeronaves acrobáticas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de vuelos de ocio y deportivos entre los HNWI | + 0.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento de las matriculaciones de aeronaves LSA y construidas en kit | + 0.6% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Ampliación de las escuelas de formación de vuelo para cursos de recuperación ante averías | + 0.9% | Global, con énfasis en los centros de aviación comercial | Mediano plazo (2-4 años) |
| Ciclos de reemplazo de entrenamiento básico militar | + 1.2% | Asia-Pacífico, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Las modernizaciones de propulsión eléctrica reducen los costos operativos | + 0.7% | Europa a la cabeza, seguida de América del Norte | Largo plazo (≥ 4 años) |
| Experiencias de espectáculos aéreos basadas en AR/VR que aumentan el tamaño de la audiencia | + 0.3% | Global, concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de vuelos de ocio y deportivos entre los HNWI
Las personas con alto patrimonio neto ven cada vez más el vuelo acrobático como una actividad de ocio distintiva que combina exclusividad, habilidad y comunidad. La ampliación de BasicMed, que ahora cubre aeronaves de hasta 12,500 libras, elimina el costo y la carga de tiempo de los exámenes médicos periódicos, lo que hace que la propiedad sea más conveniente para los ejecutivos ocupados. La asistencia a EAA AirVenture y eventos aéreos similares sigue aumentando, exponiendo a los recién llegados a rutinas avanzadas e impulsando compras ambiciosas. [1] “Incentivos de seguros UPRT”, ainonline.com Los fabricantes responden con cabinas de cristal más limpias, auriculares con atenuación de ruido y asientos ergonómicos, como se muestra en el Extra 330 SX, que combina la comodidad del piloto con márgenes de rendimiento de ±10 G. El resultado es un círculo virtuoso en el que el aumento de los ingresos disponibles, la facilidad para obtener licencias y un mejor diseño de producto refuerzan la demanda de aeronaves acrobáticas premium monomotor y bimotor.
Aumento de las matriculaciones de aeronaves LSA y construidas en kit
Las categorías de deportes ligeros y construcción en kit se expanden a medida que los aficionados aprovechan las regulaciones accesibles y la experiencia colaborativa. Los foros de construcción en línea acortan la curva de aprendizaje, y las herramientas digitales permiten a los propietarios fabricar piezas de precisión en casa. La norma MOSAIC, que se espera aumente los límites de peso y velocidad, permitirá que muchos diseños acrobáticos actuales cumplan con los requisitos para una supervisión LSA más sencilla, lo que fomentará la matriculación de más aeronaves una vez finalizada. Los aeródromos de Florida, Texas y Baviera informan de listas de espera más largas para espacios de hangar, lo que indica un crecimiento real en el segmento de base del mercado. Las escuelas de vuelo también integran modelos en kit en los programas de estudio para enseñar conocimientos básicos de mantenimiento, además de habilidades de control de palanca y timón, lo que otorga a este segmento una función de formación formal más allá del ocio personal.
Ampliación de las escuelas de formación de vuelo para cursos de recuperación tras averías
Como elemento fundamental de seguridad, las aerolíneas, los operadores de jets privados y las aseguradoras ahora exigen capacitación en prevención y recuperación de situaciones de vuelo anómalas. Las academias de vuelo adquieren aeronaves acrobáticas especialmente diseñadas que toleran maniobras repetidas de alta tensión sin un tiempo de inactividad excesivo por mantenimiento. Swiss Re y QBE ofrecen créditos de seguro a los operadores que envían a sus pilotos a través de programas de estudio aprobados, creando un incentivo financiero directo. La actualización de la FAA de 2024 sobre los privilegios de los instructores aclara los límites legales para la enseñanza de maniobras de alta G, lo que da a las escuelas la confianza para invertir en nuevas flotas. [2] “Hito en la entrega del Velis Electro”, aopa.org El Club Internacional de Acrobacia Aérea ahora enumera más de 150 áreas de práctica aprobadas en los Estados Unidos, lo que garantiza un espacio aéreo libre de congestión para la finalización del programa de estudios. Estos factores se combinan para impulsar las ventas de aeronaves a corto plazo y aumentar las tasas de utilización de las flotas existentes.
Ciclos de reemplazo de entrenamiento básico militar
Varias fuerzas aéreas están retirando aviones de entrenamiento de la década de 1980 que carecen de aviónica digital y soporte de mantenimiento. El pedido de Japón de 36 aviones Beechcraft T-6 Texan II, con un contrato de 133.65 millones de yenes (882.09 millones de dólares), ilustra la escala de los programas modernos. La elección de Francia de 22 unidades Pilatus PC-7 MKX y el paquete de entrenamiento de tripulaciones futuras de Canadá, con el PC-11.2 por 8.19 millones de dólares canadienses (21 millones de dólares), subrayan el compromiso de Europa y Norteamérica con la formación de pilotos de nueva generación. Estas flotas suelen permanecer en servicio entre 15 y 20 años, lo que garantiza ingresos a largo plazo por piezas, simuladores y actualizaciones. Las especificaciones ahora exigen aviónica de arquitectura abierta, ayudas de entrenamiento integradas y límites de tensión en el fuselaje muy por encima de los estándares heredados, lo que impulsa a los fabricantes a integrar sistemas de alta fidelidad desde el principio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad limitada de seguros para pilotos y primas en aumento | -0.9% | Global, agudo en América del Norte | Corto plazo (≤ 2 años) |
| Escasez de instructores acrobáticos certificados | -0.6% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Normativas estrictas sobre ruido y emisiones cerca de lugares donde se realizan exhibiciones aéreas | -0.4% | Europa y América del Norte principalmente | Mediano plazo (2-4 años) |
| Envejecimiento de la cadena de suministro mundial de motores de pistón | -0.7% | Impacto de la fabricación global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad limitada de seguros para pilotos y primas en aumento
Las aseguradoras de aviación general aumentaron las tarifas a medida que la gravedad de las pérdidas aumentaba con los valores de las aeronaves y los costos de los litigios. Las primas directas suscritas alcanzaron los USD 2.9 millones en 2024, pero el beneficio de suscripción se mantuvo en solo USD 343 millones, lo que impulsó una selección de riesgos más estricta. [3] “General Aviation Insurance Market Report”, milliman.com Los operadores acrobáticos, clasificados como de alto riesgo debido a las excursiones intencionales de la envolvente, enfrentan obstáculos aún mayores. Las aseguradoras a menudo exigen 500 horas de tiempo acrobático reciente más actualizaciones anuales de UPRT antes de cotizar, lo que deja fuera a los nuevos participantes. Algunos pilotos autoaseguran valores de casco pequeños, pero los organizadores de espectáculos y los propietarios de terrenos de aeródromos todavía requieren certificados de responsabilidad civil, lo que limita la practicidad de esa solución alternativa. Aunque está entrando nuevo capital en el sector, es poco probable que haya una reducción significativa de las tarifas antes de 2026, lo que limita la expansión de la flota a corto plazo.
Escasez de instructores acrobáticos certificados
Las jubilaciones, el auge de la contratación en las aerolíneas y la especialización de la enseñanza acrobática han generado una escasez de instructores. Obtener una exención de categoría ilimitada implica miles de horas de práctica y evaluaciones recurrentes, un proceso que desalienta a muchos candidatos. Como resultado, las listas de espera en las academias se extienden de seis a ocho meses en los principales centros de operaciones de EE. UU., lo que reduce la demanda de estudiantes. Algunas escuelas importan talento de Europa del Este y Sudáfrica, pero los tiempos de tramitación de visas y las cláusulas de seguro añaden complejidad. Esta escasez también infla los salarios, lo que eleva las tarifas de alquiler de aeronaves por hora y podría desalentar a los aprendices que buscan un mayor ahorro.
Análisis de segmento
Por tipo de aeronave: dominio de los monomotores frente a la aceleración de los bimotores
Los diseños monomotor generaron el 63.25 % de los ingresos de 2024, impulsados por su función principal de entrenamiento y vuelo recreativo. Los instructores básicos prefieren la maniobrabilidad ágil y el mantenimiento más sencillo que ofrecen estas plataformas, lo que mantiene el mercado de aeronaves acrobáticas basado en la economía de los monomotores. La cuota de mercado de los bimotores es menor, pero registra una tasa de crecimiento anual compuesta (TCAC) del 6.75 % hasta 2030, ya que los programas de estudio avanzados y los requisitos de redundancia favorecen las configuraciones bimotores. El proyecto de Canadá para la Formación de Tripulaciones Aéreas del Futuro ilustra este cambio, con entrenadores multimotor para las fases de vuelo posteriores.
Los fabricantes perfeccionan ambos caminos. El 330SX de Extra se centra en un menor peso y una mayor velocidad de alabeo para pilotos de competición, reforzando el atractivo de los monomotores. Por otro lado, el P2006T de Tecnam, recientemente certificado, aporta la eficiencia de los bimotores y la aviónica moderna al ámbito del entrenamiento. [4] “Hito en la entrega de Velis Electro”, aopa.org La elección ahora depende del perfil de la misión más que de la madurez tecnológica, ampliando el mercado de aeronaves acrobáticas.
Por Powerplant: El liderazgo de los turbohélices se ve desafiado por la innovación eléctrica
Los turbohélices representaron el 35.65% de los ingresos en 2024, apreciados por su rendimiento a gran altitud y su robusta durabilidad. Siguen siendo la herramienta predilecta de los contratos de entrenamiento básico militar, como el pedido del T-6 Texan II de Japón. Los sistemas eléctricos e híbridos lideran el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 9.73%, ya que los operadores buscan un menor gasto de combustible y el cumplimiento ambiental. Cada entrega del Velis Electro de Pipistrel indica que la paridad de costos está cada vez más cerca de la industria de la aviación acrobática.
El desarrollo híbrido reduce la brecha: la Eco Caravan de Ampaire muestra un ahorro de combustible del 50-70 % gracias a una combinación diésel-eléctrica. Los motores de pistón aún sustentan las flotas tradicionales, pero enfrentan una escasez de suministro que podría acelerar la adopción de la electricidad. El tamaño del mercado de aeronaves acrobáticas para plataformas eléctricas se expandirá drásticamente una vez que la autonomía de la batería supere la barrera actual de los 90 minutos.
Por capacidad de asientos: el enfoque en la capacitación con dos asientos impulsa el liderazgo del mercado
Los modelos biplaza representaron el 45.35 % del mercado en 2024, gracias a la pedagogía instructor-alumno que domina las adquisiciones de las escuelas de vuelo. Las cabinas biplaza permiten el entrenamiento en tiempo real, lo que mantiene bajas las tasas de accidentes durante las clases de alta gravedad. Los aviones de tres a cuatro plazas registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 7.23 %, lo que resulta atractivo para los propietarios que buscan versatilidad para vuelos de larga distancia y un estilo acrobático excepcional. El modelo de ala alta de Sling Aircraft ilustra esta tendencia con más de 200.
Los diseños monoplaza siguen siendo relevantes para los pilotos de competición, pero las limitadas opciones de seguro y los estrechos mercados de reventa limitan el volumen. Las unidades monoplaza construidas en kit de Van's Aircraft enfrentan retrasos en la programación durante la reestructuración, lo que centra aún más la atención en los entrenadores de doble ocupación. Por lo tanto, la cuota de mercado de los aviones acrobáticos biplaza se mantendrá sólida incluso con el rápido crecimiento de las cabinas más grandes.
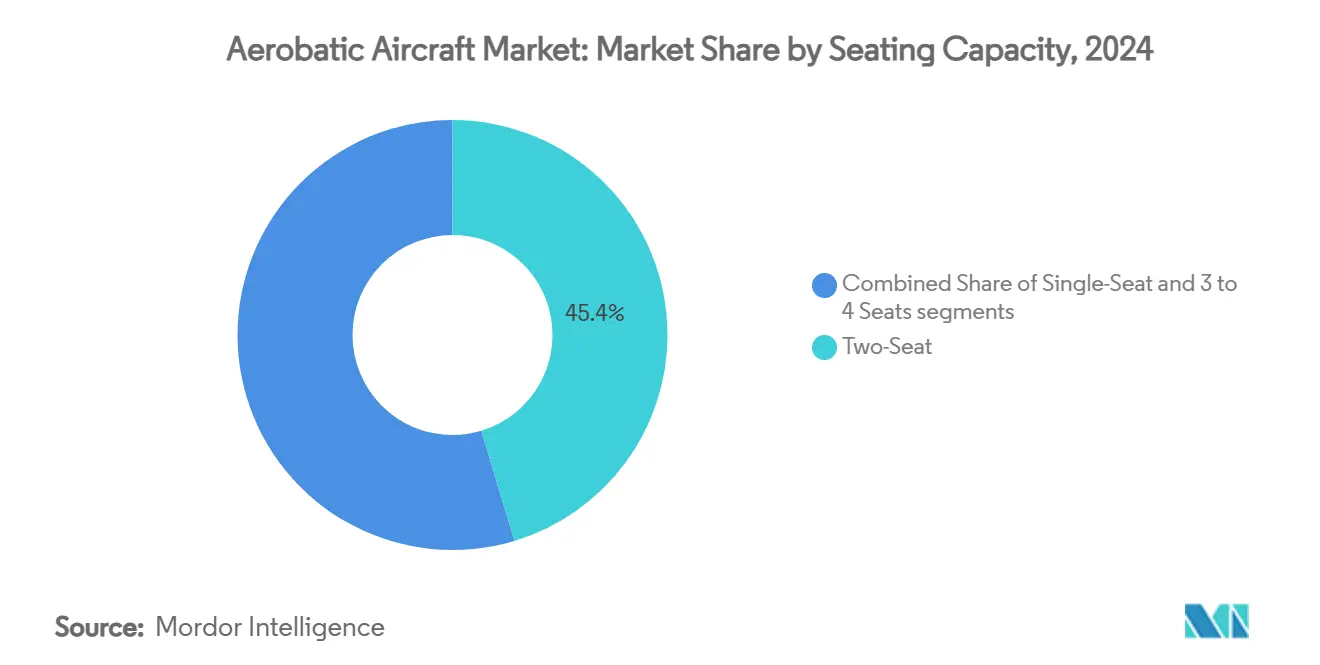
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Liderazgo en vuelos recreativos en medio de la aceleración competitiva de las acrobacias aéreas
La aviación recreativa y deportiva generó el 53.45 % de los ingresos en 2024, gracias a la búsqueda de experiencias recreativas por parte de compradores adinerados. Sus compras suelen incluir aeronaves prefabricadas o prefabricadas, equipadas con cabinas de cristal y mejoras de confort. Sin embargo, los equipos de exhibición competitivos registran una tasa de crecimiento anual compuesta (TCAC) del 8.65 % gracias a la expansión de los circuitos de exhibiciones aéreas y a la monetización de audiencias globales por parte de las transmisiones virtuales.
Las escuelas de vuelo y los programas UPRT mantienen un ritmo de pedidos estable, pero enfrentan una escasez de instructores que reduce ligeramente las tasas de entrega. Los contratos militares, aunque esporádicos, introducen fuertes fluctuaciones en el precio del avión; los 882.09 millones de dólares de Japón, por sí solos, impulsaron las cifras regionales en 2025. En conjunto, estos segmentos diversifican el mercado de aeronaves acrobáticas, amortiguando las fluctuaciones cíclicas.
Análisis geográfico
Mercado de aeronaves acrobáticas en la región Asia-Pacífico
Asia-Pacífico representó el 41.23% de las ventas de 2024, principalmente debido al gasto en defensa en Japón, India y Australia. El contrato del Beechcraft T-6 Texan II garantizó líneas de ensamblaje a largo plazo e ingresos posventa. El crecimiento de la aviación general china se mantiene sólido, aunque controlado por los plazos de la reforma de la gestión del espacio aéreo. Los centros de operaciones del Sudeste Asiático aumentan la demanda con la apertura de franquicias de entrenamiento en Tailandia y Malasia.
Mercado de aeronaves acrobáticas en Norteamérica
América del Norte registra el mayor CAGR del 5.85 % hasta 2030. Estados Unidos mantiene una sólida cantera de pilotos a través de más de 100 Áreas de Práctica Acrobática y prósperas secciones de la EAA. [5] “EAA AirVenture Attendance Report”, eaa.org La inversión de Canadá de 11.2 millones de CAD en Future Aircrew Training impulsa aún más el tamaño del mercado de aeronaves acrobáticas en la región. La flexibilidad regulatoria bajo BasicMed y MOSAIC fomenta la propiedad privada, mientras que un denso ecosistema de repuestos mantiene bajo el tiempo de inactividad por mantenimiento.
Mercado europeo de aeronaves acrobáticas
Europa se mantiene en un punto intermedio. Francia, Alemania y los Países Bajos adquieren nuevos entrenadores, pero también se enfrentan a leyes ambientales más estrictas que limitan los calendarios de espectáculos. La adopción de la propulsión eléctrica en Suiza y Eslovenia ayuda a mitigar las restricciones por ruido, pero el cambio más amplio depende de la aceptación de la certificación transfronteriza. Europa del Este presenta un nicho de crecimiento vinculado a los vuelos turísticos sobre ciudades patrimoniales.
Panorama competitivo
El mercado presenta una fragmentación moderada. American Champion Aircraft y Extra Aircraft dominan los nichos de producción certificados, mientras que Van's Aircraft se mantiene como un referente en la fabricación de kits a pesar de la reestructuración. Los nuevos participantes aprovechan la innovación en propulsión: la adquisición de Pipistrel por parte de Textron le otorga una ventaja competitiva en el sector de los entrenadores eléctricos, como lo demuestran sus más de 100 unidades Velis Electro en servicio.
El énfasis estratégico se centra en la propulsión, la aviónica y los paquetes de entrenamiento integrados. Pilatus integra simuladores con las entregas del PC-21 para ofrecer soluciones militares llave en mano. Tecnam combina diseños bimotores con bajos costos operativos, atrayendo a escuelas y operadores de zonas remotas. Ampaire colabora con proveedores de mantenimiento para modernizar sistemas híbridos en flotas existentes, creando un canal de ingresos para el mercado de accesorios.
Las dificultades regulatorias y las brechas en la cadena de suministro favorecen a las empresas ágiles. Las empresas que integran la fabricación aditiva para piezas de repuesto acortan los plazos de entrega y evitan retrasos en la fundición de pistones. Las alianzas con aseguradoras que certifican programas internos de UPRT también se convierten en un factor diferenciador de la marca. El panorama competitivo del mercado de aeronaves acrobáticas probablemente experimentará nuevas fusiones, ya que la electrificación exige capital adicional y experiencia en certificación.
Líderes de la industria de aeronaves acrobáticas
Aeronaves de Van, Inc.
Aviat Aircraft, Inc
Diamond Aircraft Industries GmbH
EXTRA Flugzeugproduktions – und Vertriebs – GmbH
Corporación aeronáutica campeona americana
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: La Real Fuerza Aérea Canadiense presentó las decoraciones de 71 nuevas aeronaves en el marco del programa Future Aircrew Training de 11.2 millones de dólares canadienses (8.22 millones de dólares estadounidenses), entre las que se incluyen el Pilatus PC-21 y el Grob G120TP.
- Abril de 2025: la DGA francesa encargó 22 aviones de entrenamiento Pilatus PC-7 MKX en el marco de la modernización Mentor 2, con entregas previstas para 2027.
- Marzo de 2025: EAA AirVenture Oshkosh confirmó a los principales artistas acrobáticos para un evento de siete días que durará julio.
- Febrero de 2025: Tecnam obtuvo la certificación EASA para su avión gemelo P2006T de próxima generación.
Alcance del informe del mercado global de aeronaves acrobáticas
Un avión acrobático es un avión más pesado que un avión. Estos se utilizan en competiciones de acrobacias aéreas y exhibiciones de lucha. Estos aviones se utilizan principalmente para practicar maniobras de vuelo que no se utilizan para el vuelo general. Se realiza en planeadores y aviones para entrenamiento, deporte, recreación y entretenimiento.
El mercado de aviones acrobáticos está segmentado según el tipo, la aplicación y la geografía. Por tipo, el mercado está segmentado en monomotor y kit. Por aplicación, el mercado está segmentado en actividades de ocio e instrucción. El tamaño del mercado y las previsiones se han proporcionado para todos los segmentos anteriores en valor (millones de USD).
| Solo motor |
| Motor gemelo |
| Pistón |
| Turbopropulsor |
| Eléctrico / Híbrido |
| Asiento individual |
| Dos asientos |
| Asientos 3 a 4 |
| Vuelos de ocio y deportivos |
| Escuela de vuelo/instruccional |
| Exhibiciones aéreas competitivas y equipos de exhibición |
| Entrenamiento básico militar |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Egipto | |
| Sudáfrica | ||
| Resto de Africa | ||
| Por tipo de aeronave | Solo motor | ||
| Motor gemelo | |||
| Por Powerplant | Pistón | ||
| Turbopropulsor | |||
| Eléctrico / Híbrido | |||
| Por capacidad de asientos | Asiento individual | ||
| Dos asientos | |||
| Asientos 3 a 4 | |||
| Por usuario final | Vuelos de ocio y deportivos | ||
| Escuela de vuelo/instruccional | |||
| Exhibiciones aéreas competitivas y equipos de exhibición | |||
| Entrenamiento básico militar | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Egipto | ||
| Sudáfrica | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de aviones acrobáticos?
El mercado de aviones acrobáticos alcanzará los 915.06 millones de dólares en 2025 y se prevé que alcance los 1,174.36 millones de dólares en 2030.
¿Qué región crece más rápido?
América del Norte registra la CAGR más alta, del 5.85 %, hasta 2030, debido a una sólida base de aviación general y a importantes presupuestos de formación en defensa.
¿Qué tipo de avión domina las ventas?
Las plataformas monomotor lideran con una cuota del 63.25% porque se adaptan a los presupuestos de entrenamiento fundamental y recreativo.
¿Qué importancia tiene la propulsión eléctrica?
Los sistemas eléctricos e híbridos crecen a una tasa compuesta anual del 9.73%, lo que refleja un ahorro de costes de hasta un 40% frente a los motores de pistón y el cumplimiento de las normas sobre ruido.
¿Por qué las primas de seguros son una limitación?
Los perfiles de riesgo acrobático y las mayores valoraciones de las aeronaves impulsaron las primas de la aviación general a USD 2.9 millones en 2024, lo que endureció los criterios de suscripción.
¿Qué nuevas regulaciones afectan al mercado?
La actualización BasicMed de la FAA ahora permite operaciones de hasta 12,500 libras, ampliando el acceso para los pilotos y elevando el mercado direccionable para los fabricantes.


