

Tamaño y participación en el mercado de MLCC en la industria aeroespacial y de defensa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
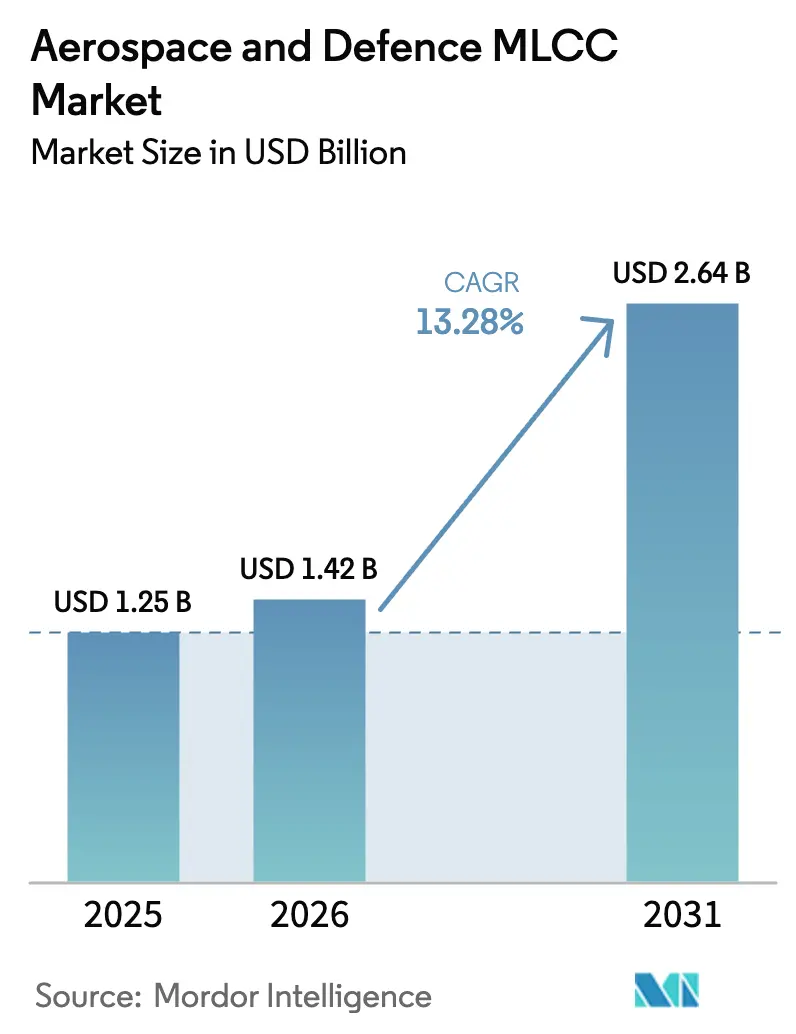
| Tamaño del mercado (2026) | USD 1.42 mil millones |
| Tamaño del mercado (2031) | USD 2.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.28% CAGR |
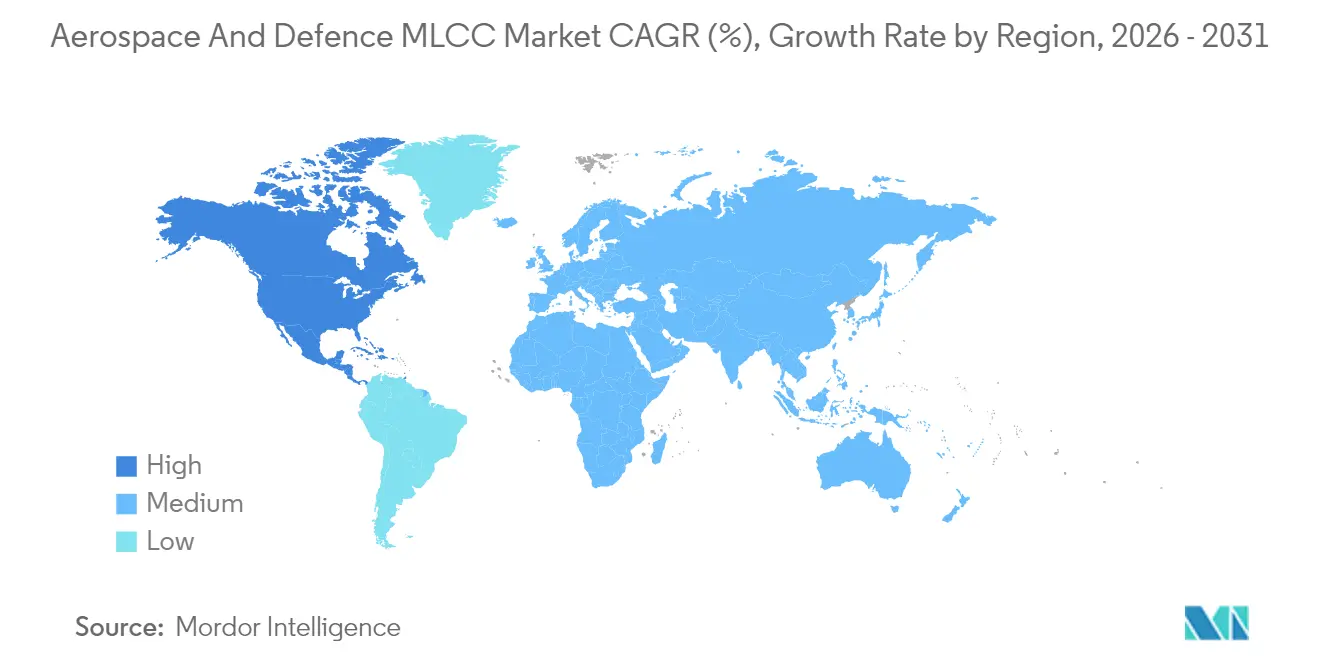
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de MLCC para la industria aeroespacial y de defensa realizado por Mordor Intelligence
Se espera que el tamaño del mercado de MLCC aeroespacial y de defensa crezca de USD 1.25 mil millones en 2025 a USD 1.42 mil millones en 2026 y se pronostica que alcance USD 2.64 mil millones para 2031 con 13.28% CAGR durante 2026-2031. La sólida inversión en programas de modernización de defensa, incluidas las 35 iniciativas del Ejército de los EE. UU. destinadas a la preparación para operaciones multidominio, intensifica los requisitos de condensadores de alta confiabilidad que cumplen con los umbrales de prueba MIL-PRF-32535. [1] Editor, “Northrop Grumman ATHENA seleccionado por el Ejército de los EE. UU.”, Joint Forces, joint-forces.com Los fabricantes de Asia-Pacífico aprovechan el amplio conocimiento de cerámica para abastecer más de la mitad de la demanda mundial, mientras que los proveedores norteamericanos aceleran la expansión de la capacidad para capturar el gasto de defensa respaldado por mandatos de contenido nacional. Las tendencias de miniaturización, el auge de los semiconductores de banda prohibida ancha y la persistente volatilidad de las materias primas generan tanto margen de crecimiento como riesgos en la cadena de suministro para el mercado de condensadores cerámicos multicapa (MLCC) del sector aeroespacial y de defensa. Las políticas de gestión de inventario adoptadas por los fabricantes de equipos originales (OEM) de aviónica de primer nivel tras la crisis de semiconductores de 2024 siguen influyendo en los patrones de adquisición a corto plazo.
Conclusiones clave del informe
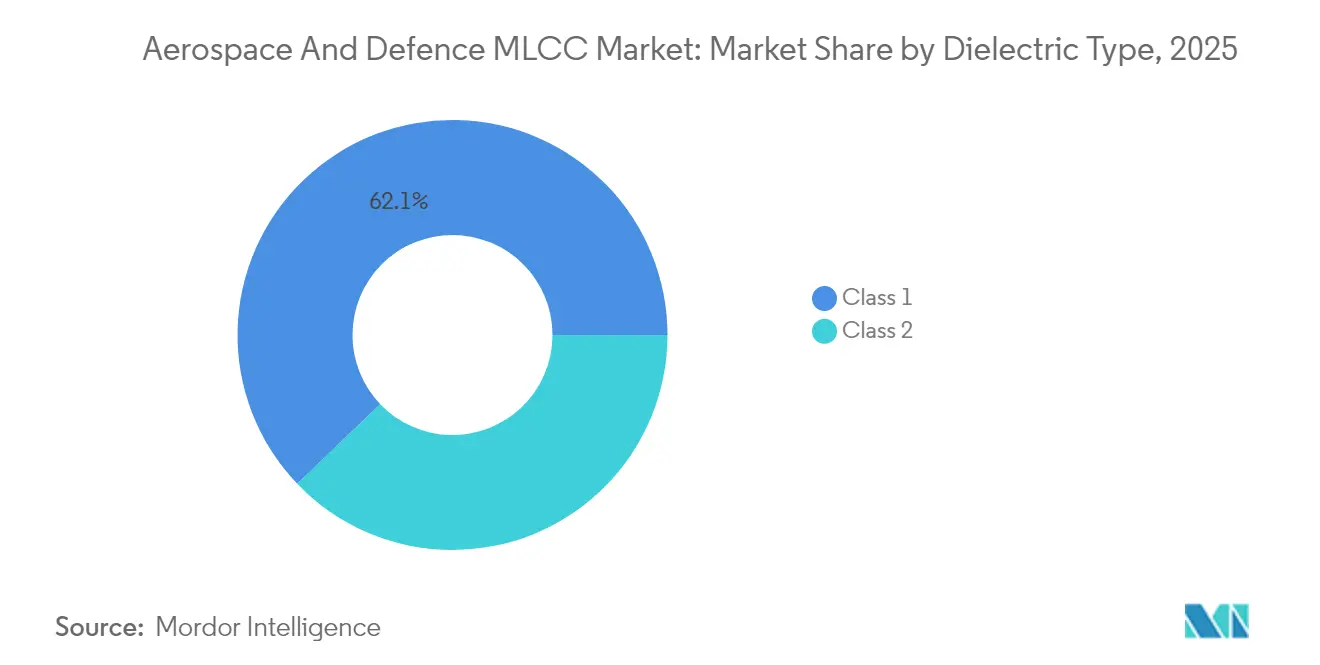
- Por tipo de dieléctrico, los componentes de Clase 1 capturaron el 62.15 % de la participación de mercado de MLCC aeroespacial y de defensa en 2025 y se están expandiendo a una CAGR del 14.62 % hasta 2031.
- Por tamaño de caso, 0201 tenía el 55.95% del tamaño del mercado de MLCC aeroespacial y de defensa en 2025 en el mercado de MLCC aeroespacial y de defensa, mientras que 0402 muestra la CAGR más rápida del 14.35% hasta 2031.
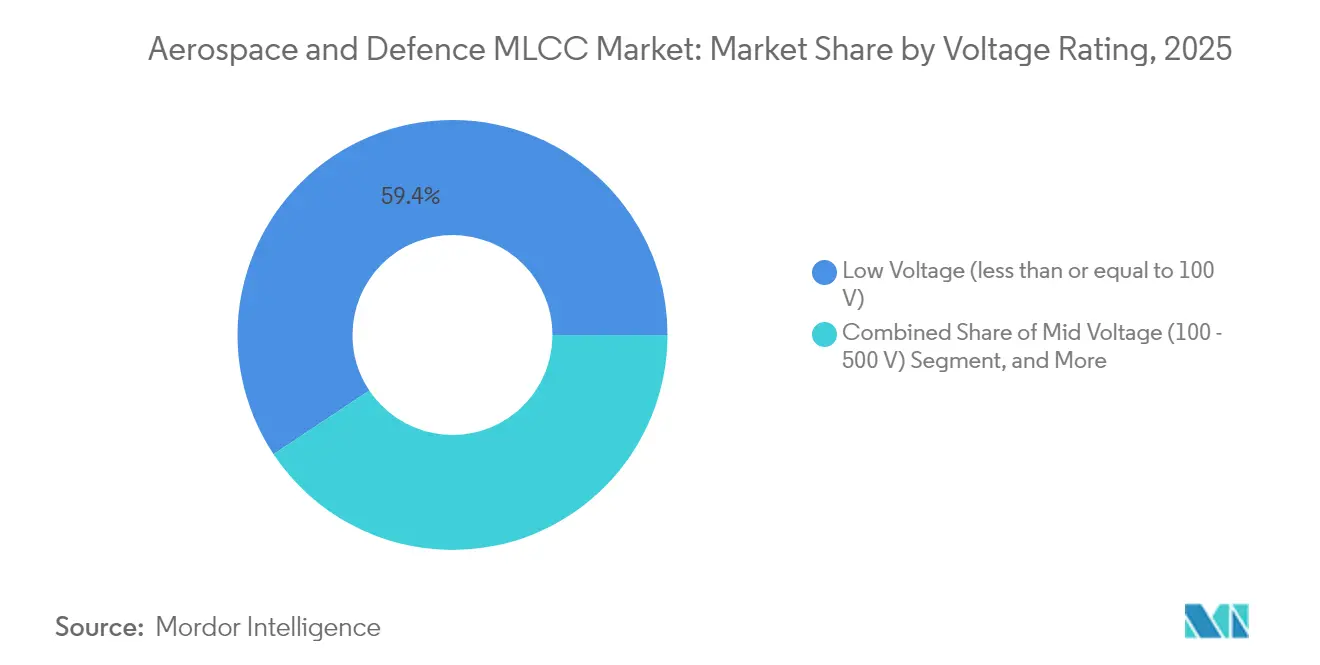
- Por clasificación de voltaje, los MLCC menores a 100 V representaron el 59.35 % de los ingresos del mercado MLCC aeroespacial y de defensa en 2025 y registraron una CAGR del 13.12 % hasta 2031.
- Por tipo de montaje, los diseños de montaje superficial representaron el 41.25 % de las ventas de 2025 en el mercado de MLCC aeroespacial y de defensa; las variantes con tapa metálica registran una CAGR del 14.05 % hasta 2031.
- Por región, Asia-Pacífico dominó con una participación del 57.10 % en 2025 en el mercado de MLCC aeroespacial y de defensa, mientras que América del Norte registró la CAGR más rápida del 14.22 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de MLCC en el sector aeroespacial y de defensa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de MLCC reforzados contra la radiación en constelaciones de satélites LEO | + 3.2% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición hacia subsistemas de aeronaves totalmente eléctricos | + 2.8% | América del Norte, Europa, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Presión de miniaturización en módulos avanzados de radar de matriz en fase | + 2.1% | Global, liderado por los programas de defensa de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Diseños exitosos para electrónica de potencia de banda ancha (SiC/GaN) en plataformas de defensa | + 1.9% | América del Norte, Europa, con adopción emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Acumulación activa de inventario por parte de los fabricantes de equipos originales (OEM) de aviónica de nivel 1 en medio de las perturbaciones en la cadena de suministro | + 1.6% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| El Gobierno compensa la exigencia de contenido local en la electrónica de defensa | + 1.4% | Enfoque regional: América del Norte, Europa y mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de MLCC reforzados contra la radiación en constelaciones de satélites LEO
Miles de pequeños satélites lanzados a órbitas de 160 a 2000 km exponen la electrónica de a bordo a una radiación severa, lo que ha llevado a las principales empresas de defensa a especificar MLCC con una potencia nominal superior a 100 krad(Si) y reforzados contra perturbaciones de un solo evento. Programas como el sensor de alerta de misiles ATHENA se basan en dispositivos de clase 1 de alta estabilidad para mantener una vigilancia ininterrumpida. Las cadencias de lanzamiento aceleradas hasta 2028 convierten a este controlador en un pilar a medio plazo para el mercado de MLCC de la industria aeroespacial y de defensa.
Transición hacia subsistemas de aeronaves totalmente eléctricos
La electrificación de los sistemas de control de vuelo, ambientales y auxiliares aumenta los voltajes operativos y las cargas térmicas, lo que impulsa la demanda de MLCC de media y alta tensión. Fuentes de financiación como la actualización de sensores del F-22, valorada en 1.04 millones de dólares, y el proyecto Collins Aerospace UH-60M MOSA subrayan el compromiso institucional con las arquitecturas eléctricas. Los ciclos de desarrollo y certificación amplían su influencia hasta la próxima década.
Presión de miniaturización en módulos avanzados de radar de matriz en fase
Las plataformas AESA como el AN/TPS-80 G/ATOR consolidan la capacidad multimisión al integrar miles de módulos T/R en aperturas compactas, lo que favorece los MLCC 0201 y 0402 que toleran pasos estrechos sin sacrificar la estabilidad térmica. La demanda aumenta de inmediato a medida que se agotan los presupuestos de modernización del radar, lo que beneficia a los proveedores con rendimientos comprobados en micropaquetes.
Diseños exitosos para electrónica de potencia de banda ancha (SiC/GaN) en plataformas de defensa
Las armas de energía dirigida y las fuentes de alimentación avanzadas adoptan MOSFET de SiC y HEMT de GaN que conmutan a altas frecuencias y temperaturas, lo que requiere MLCC de baja ESR que mantengan la capacitancia en todo el rango térmico. Los diodos SiC de tercera generación de Vishay, con una clasificación de hasta 175 °C, ilustran los estándares de componentes que dan forma a las especificaciones de los MLCC. [2] Vishay Intertechnology, “Diodos Schottky SiC de tercera generación de 650 V y 1200 V”, vishay.com Los ciclos de calificación mantienen este controlador en la ventana de mediano plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costo y tiempo de calificación de alta confiabilidad (MIL-PRF-32535) | -2.3% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Desplazamiento de la capacidad de MLCC de productos básicos en líneas comerciales | -1.8% | Centros de fabricación de Asia-Pacífico: impacto en el suministro global | Mediano plazo (2-4 años) |
| Criticidad de las materias primas de cola larga (paladio, rutenio) | -1.5% | Global, con riesgo de concentración en Rusia y Sudáfrica | Mediano plazo (2-4 años) |
| Ciclos de diseño extendidos en aviónica crítica para la seguridad | -1.2% | Programas de defensa globales, en particular de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costo y tiempo de calificación de alta confiabilidad (MIL-PRF-32535)
Lograr el cumplimiento de MIL-PRF-32535 puede superar los 5 millones de dólares por familia de productos y extenderse entre 18 y 24 meses. Solo los proveedores consolidados con un capital sólido, como KYOCERA AVX, financian sistemáticamente regímenes de prueba completos que abarcan ciclos de temperatura, choque mecánico y rodaje prolongado, lo que limita efectivamente a los nuevos participantes. [3] KYOCERA AVX, “MIL-PRF-123 Qualified Chip Capacitors”, kyocera-avx.com La validación prolongada frena la velocidad de innovación y limita el conjunto de proveedores del mercado de MLCC aeroespaciales y de defensa.
Desplazamiento de la capacidad de los MLCC de productos básicos en las líneas comerciales
La explosiva demanda de smartphones y vehículos eléctricos por parte de los consumidores desvía la asignación de fábricas de las construcciones militares de bajo volumen y alta fiabilidad. Los fabricantes de Asia-Pacífico priorizan las producciones comerciales donde prevalecen las economías de escala, lo que obliga a los compradores de defensa a competir por los escasos espacios de producción ante las fluctuaciones de los precios del paladio y el rutenio. La escasez de oferta persistirá hasta 2028, ya que las inversiones en capacidad van a la zaga de la diversificación de la demanda.
Análisis de segmento
Por tipo dieléctrico: la confiabilidad mantiene a la clase 1 al frente
Los componentes de Clase 1 representaron el 62.15 % de los ingresos de 2025, lo que refleja su baja pérdida dieléctrica y estabilidad de capacitancia, indispensables para circuitos de sincronización de radar de precisión. Se proyecta que el tamaño del mercado de MLCC aeroespacial y de defensa vinculado a la Clase 1 se amplíe a una tasa de crecimiento anual compuesta (TCAC) del 14.62 %, ya que los diseños de satélites LEO y los módulos de potencia basados en GaN requieren condensadores termoestables para garantizar la misión. Los fabricantes mejoran las formulaciones para resistir niveles de radiación superiores a 100 krad(Si), lo que refuerza su dominio de la cuota de mercado, incluso cuando los costes unitarios se mantienen por encima de los equivalentes de Clase 2. El mercado de MLCC aeroespacial y de defensa se beneficia cuando los principales fabricantes de defensa cierran acuerdos a largo plazo para asegurar la continuidad del suministro de Clase 1, lo que limita la erosión de precios.
Las piezas de Clase 2 resultan atractivas cuando la eficiencia volumétrica prima sobre la precisión, pero el ruido piezoeléctrico y la deriva de capacitancia limitan su adopción en electrónica crítica para el vuelo. La innovación continua reduce estas brechas de rendimiento; sin embargo, la carga de pruebas para calificar nuevas químicas de Clase 2 según la norma MIL-PRF-32535 ralentiza su penetración. En consecuencia, se espera que los dispositivos de Clase 1 mantengan una cuota de mercado líder en MLCC para la industria aeroespacial y de defensa hasta 2031, especialmente en módulos AESA y cargas útiles espaciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caja: 0201 se mantiene en el punto óptimo mientras que 0402 acelera
El formato 0201 mantuvo una cuota de mercado del 55.95% en 2025 gracias a su equilibrada clasificación eléctrica, facilidad de fabricación y rendimiento de ensamblaje. La preferencia de los fabricantes de equipos originales (OEM) por tamaños más reducidos en paneles de matriz en fase conformados ha impulsado a los proveedores a mejorar la robustez de las uniones soldadas y reducir las microfisuras. El crecimiento de los programas de modernización de radares implica que los volúmenes de 0201 aumentan a la par que las entregas de plataformas, lo que mantiene este tamaño como un elemento clave del mercado de MLCC para la industria aeroespacial y de defensa.
Las unidades 0402 lideraron el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 14.35 %, impulsadas por la demanda de un número extremo de canales en radares AESA basados en GaN y módulos de guerra electrónica. A medida que mejora la precisión de la selección y colocación y la inspección por rayos X se estandariza, aumenta la aceptación de los paquetes 0402. Los formatos 0603 y 0805, de mayor tamaño, se utilizan en rieles de conversión de potencia y almacenamiento de energía, donde la capacidad por dispositivo compensa el espacio disponible en la placa. Los proveedores que equilibran la escala de micropaquetes con la fiabilidad de grado militar siguen siendo los mejor posicionados en el mercado de MLCC para la industria aeroespacial y de defensa.
Por clasificación de voltaje: los componentes de bajo voltaje dominan las arquitecturas digitales
Los MLCC con una capacidad nominal menor o igual a 100 V generaron el 59.35 % de las ventas en 2025, en consonancia con los buses de aeronaves de 28 V y los front-ends de RF de baja potencia. La migración de diseño hacia rieles de CC de 48 V o superiores para reducir el peso del cableado aumentará la demanda de voltaje medio, pero la aviónica digital consolidada mantiene a los MLCC de bajo voltaje como un componente central del mercado de MLCC aeroespacial y de defensa.
Los dispositivos de media tensión (100-500 V) se expanden junto con los actuadores eléctricos y los convertidores de SiC, alcanzando la tasa de crecimiento anual compuesta (TCAC) más rápida, del 14.11 %. Las opciones de alta tensión (superiores a 500 V) siguen siendo un nicho, y se utilizan en armas de energía dirigida y módulos de potencia de pulso donde la densidad energética supera el área de la placa. Las políticas de reducción de potencia efectivas y las pruebas de cumplimiento de la norma DO-160 determinan las selecciones finales de voltaje en las flotas de defensa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de montaje: Eficiencia del montaje superficial frente a robustez de la tapa metálica
Los dispositivos de montaje en superficie representaron el 41.25 % de los ingresos en 2025, ya que las líneas de reflujo automatizadas minimizan el coste de ensamblaje y logran una densidad de paso fino. Sin embargo, los radares móviles terrestres, propensos a las vibraciones, impulsan a los compradores hacia las variantes con tapa metálica, que muestran una tasa de crecimiento anual compuesta (TCAC) del 14.05 % gracias a su mayor flexibilidad mecánica y resistencia al ciclo térmico.
Las piezas con terminales radiales resisten en sistemas antiguos donde la reparabilidad en campo y la compatibilidad de los conectores son cruciales. El equilibrio entre la rentabilidad del rendimiento SMT y la durabilidad en campo determinará la combinación de tipos de montaje en el cambiante mercado de MLCC aeroespacial y de defensa.
Análisis geográfico
Asia-Pacífico mantuvo una participación del 57.10% en 2025, gracias a la experiencia cerámica de Japón y las líneas de fabricación de alto volumen de Corea, que, en conjunto, cumplen con los estrictos requisitos de la norma MIL-PRF-32535. Los proveedores regionales aprovechan la producción de polvo integrada verticalmente y el prolongado apoyo gubernamental a la investigación de materiales electrónicos. Sin embargo, las medidas de control de las exportaciones y la creciente demanda de cadenas de suministro soberanas impulsan a las principales potencias occidentales a reevaluar la dependencia de proveedores únicos en el mercado de MLCC para la industria aeroespacial y de defensa. La expansión de la capacidad china en electrónica de defensa aumenta la presión competitiva, pero sigue sujeta a flujos de tecnología restringidos.
Norteamérica avanza a una tasa de crecimiento anual compuesta (TCAC) del 14.22 % hasta 2031, impulsada por el aumento de las inversiones del Pentágono y mandatos de compensación, como la modernización de NORAD por valor de 24 500 millones de dólares, que prioriza el contenido nacional. Los principales integradores firman acuerdos plurianuales de MLCC para reducir el riesgo de programas como la mejora de los sensores del F-22 y los sistemas de armas láser M-SHORAD. El aumento de capacidad, los incentivos para la relocalización y la agrupación de ecosistemas impulsada por ITAR fortalecen la posición de la región dentro del pronóstico de tamaño del mercado de MLCC del sector aeroespacial y de defensa.
Europa presenta un crecimiento constante, aunque más lento, ya que programas colaborativos como FCAS y Tempest se centran en el suministro de electrónica soberana. Los protocolos nacionales de certificación fragmentados amplían los ciclos de calificación, pero los fondos comunes de financiación vinculados a objetivos de soberanía digital fomentan el desarrollo local de MLCC. Fuera de las regiones centrales, los países con mayor inversión en defensa de Oriente Medio e Indo-Pacífico continúan importando condensadores de alta fiabilidad, a la vez que exploran alianzas de producción bajo licencia para cumplir con las cláusulas de localización.
Panorama competitivo
El mercado de MLCC aeroespacial y de defensa muestra una concentración moderada, con Murata, Samsung Electro-Mechanics, TDK, Vishay y KYOCERA AVX controlando conjuntamente la mayor parte de la capacidad calificada. Décadas de I+D en materiales cerámicos, recetas dieléctricas patentadas y síntesis de polvos interna proporcionan a estas empresas ventajas tecnológicas defendibles. Los conjuntos de pruebas militares multimillonarios y los extensos repositorios de documentación crean obstáculos adicionales para la entrada.
Las estrategias priorizan la expansión tecnológica y la integración vertical. El lanzamiento de MOSFET de 650 V Gen 4.5 de Vishay en 2025 y el posterior lanzamiento de diodos de SiC posicionan a la empresa para ofrecer soluciones integrales, tanto pasivas como activas, a los diseñadores de electrónica de potencia. Samsung Electro-Mechanics canaliza capital hacia líneas C0G de alta frecuencia compatibles con controladores de radar de GaN, mientras que Murata busca familias de componentes endurecidos por radiación para contratos espaciales.
Las tácticas para la resiliencia de la cadena de suministro incluyen la fabricación en dos plantas, el almacenamiento regional y los acuerdos de compra anticipada negociados con las empresas principales para asegurar el inicio de la producción de obleas. Las empresas especializadas más pequeñas que se centran en químicas dieléctricas de nicho se centran en proyectos de energía dirigida e hipersónicos, pero enfrentan dificultades económicas para la calificación. En el horizonte de pronóstico, la diferenciación tecnológica en torno a la tolerancia a la radiación, la estabilidad térmica y el empaquetado sub-0402 determinará las ventajas competitivas en el mercado de MLCC para la industria aeroespacial y de defensa.
Líderes de la industria de MLCC aeroespacial y de defensa
Taiyo Yuden Co., Ltd.
Corporación de Tecnología Walsin
Corporación Yageo
Samsung Electromecánica Co., Ltd.
Murata Manufacturing Co.,Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Vishay Intertechnology presentó los MOSFET Gen 4.5 650 V Serie E con un RDS(on)·Qg récord bajo, destinados a convertidores aeroespaciales de alta densidad.
- Marzo de 2025: Collins Aerospace ganó un contrato del Ejército de EE. UU. por USD 80.2 millones para desarrollar una columna vertebral de aviónica de sistemas abiertos modular para los helicópteros UH-60M Black Hawk.
- Septiembre de 2024: Raytheon obtuvo hasta USD 1.04 millones para actualizar los sensores del F-22 e integrar hardware de procesamiento avanzado hasta 2029.
- Septiembre de 2024: Vishay inició su reestructuración “Vishay 3.0” para optimizar la producción y acelerar el crecimiento del mercado de defensa.
Alcance del informe sobre el mercado global de MLCC en la industria aeroespacial y de defensa
Los vehículos aéreos tripulados y no tripulados se segmentan por tipo de vehículo. 0201, 0402, 0603, 1005, 1210. Otros se segmentan por tamaño de caja. 600 V a 1100 V, menos de 600 V, más de 1100 V se segmentan por voltaje. 10 μF a 100 μF, menos de 10 μF, más de 100 μF se segmentan por capacitancia. Clase 1 y Clase 2 se segmentan por tipo dieléctrico. Asia-Pacífico, Europa y Norteamérica se segmentan por región.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) |
| Alto voltaje (por encima de 500 V) |
| Tapa de metal |
| Plomo radial |
| Montaje superficial |
| Norteamérica | Estados Unidos |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Resto del mundo |
| Por tipo de dieléctrico | Clase 1 | |
| Clase 2 | ||
| Por tamaño de caja | 201 | |
| 402 | ||
| 603 | ||
| 1005 | ||
| 1210 | ||
| Otros tamaños de caja | ||
| Por voltaje | Bajo voltaje (menor o igual a 100 V) | |
| Voltaje medio (100 – 500 V) | ||
| Alto voltaje (por encima de 500 V) | ||
| Por tipo de montaje MLCC | Tapa de metal | |
| Plomo radial | ||
| Montaje superficial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Resto del mundo | ||
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




