

Tamaño y cuota de mercado de los materiales aeroespaciales y de defensa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 29.21 mil millones |
| Tamaño del mercado (2031) | USD 35.03 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.70% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
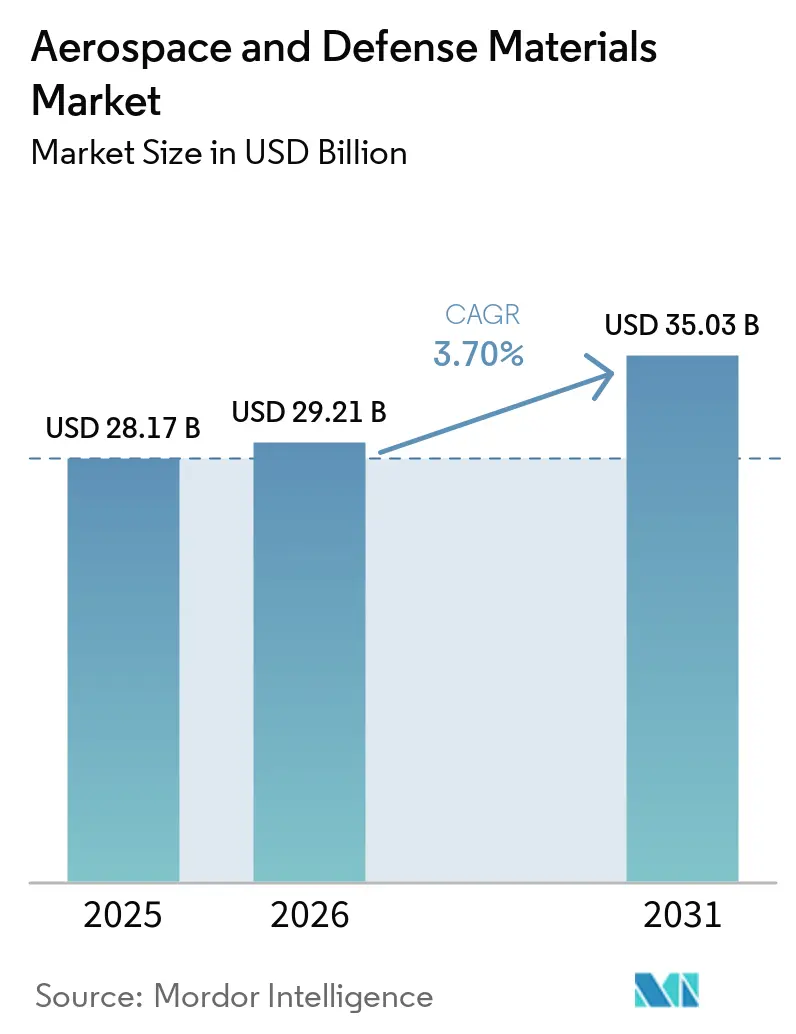
Análisis del mercado de materiales aeroespaciales y de defensa realizado por Mordor Intelligence.
El tamaño del mercado de materiales aeroespaciales y de defensa en 2026 se estima en 29.21 millones de dólares, cifra que crece desde los 28.17 millones de dólares de 2025, y las proyecciones para 2031 muestran 35.03 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 3.70 % entre 2026 y 2031. Esta expansión refleja la transición del sector desde la recuperación pospandemia hacia un crecimiento sostenido, basado en programas récord de modernización de defensa y una flota de aviación comercial renovada. El presupuesto del Pentágono para el año fiscal 2025 destina 3.1 millones de dólares al programa de Dominio Aéreo de Próxima Generación del F-47 y 35 millones de dólares a la producción del F-15EX, lo que impulsa la demanda de aleaciones resistentes al calor, placas de aluminio-litio y compuestos de matriz cerámica. El impulso paralelo en el sector civil se debe a la proyección a largo plazo de Boeing de casi 44,000 nuevas entregas de aeronaves hasta 2043, de las cuales los modelos de pasillo único representan el 76% del total. Los reguladores están intensificando la presión sobre la innovación en materiales al exigir mejoras del 10% en la eficiencia de combustible para 2031 y del 3.5% para 2050 en comparación con las aeronaves de la era del 2000. La adopción de materiales compuestos se ve aún más impulsada por la crisis del titanio falsificado, que expuso una frágil cadena de suministro, donde Estados Unidos importa más del 90% de la esponja de titanio utilizada en aplicaciones de defensa.
Conclusiones clave del informe
- Por tipo de material, las aleaciones de aluminio lideraron con el 34.62% de la participación de mercado de materiales aeroespaciales y de defensa en 2025, mientras que se prevé que los materiales compuestos aumenten a una CAGR del 4.58% hasta 2031.
- Por tipo de aeronave, la aviación comercial representó el 66.90% del tamaño del mercado de materiales aeroespaciales y de defensa en 2025, mientras que se espera que las aeronaves militares registren la CAGR más rápida del 4.63% hasta 2031.
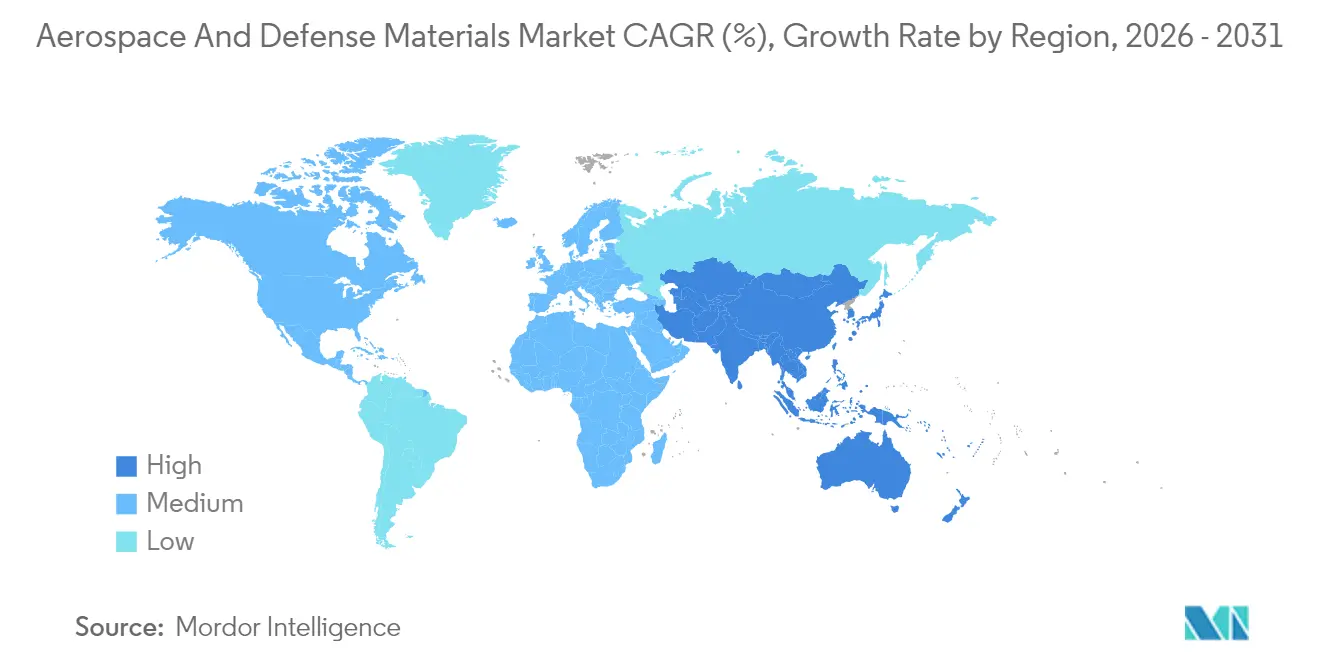
- Por geografía, América del Norte representó el 35.84 % de los ingresos de 2025, aunque se proyecta que Asia-Pacífico se expandirá a la CAGR más rápida del 4.34 % durante el período de perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales para la industria aeroespacial y de defensa.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la cartera de producción de aviones comerciales de pasillo único | + 0.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los presupuestos de defensa para programas de cazas y transporte de próxima generación | + 0.7% | Corredores de defensa de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Los mandatos de reducción de peso aceleran la adopción de compuestos | + 0.6% | Global, liderado por los estados miembros de la OACI | Mediano plazo (2-4 años) |
| La I+D hipersónica aumenta la demanda de aleaciones refractarias y superaleaciones | + 0.4% | Estados Unidos, China y Rusia son las principales potencias; repercusión en las naciones aliadas | Largo plazo (≥ 4 años) |
| Las megaconstelaciones aumentan la demanda de polímeros de grado espacial | + 0.3% | Global, con la fabricación concentrada en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la cartera de producción de aviones comerciales de pasillo único
Los pedidos ascienden a casi 15,700 aviones, y Airbus, por sí solo, cuenta con unos 8,700 compromisos para la familia A320neo. Los largos tiempos de espera obligan a los fabricantes de fuselajes a asegurar contratos de suministro plurianuales que abarcan placas de aluminio-litio y laminados avanzados de fibra de carbono, lo que impulsa el crecimiento del mercado de materiales aeroespaciales y de defensa y aleja las compras de los modelos "justo a tiempo" hacia las reservas estratégicas. Cada fuselaje de pasillo único integra ahora mayores volúmenes de extrusiones de aluminio de alta resistencia de la serie 7000 y revestimientos de alas con infusión de resina que reducen hasta un 10 % el peso estructural en conjunto. Las interrupciones en la producción, como la reducción de Boeing a 26 unidades al mes en la línea del 737 debido a la falta de capacidad de los proveedores, ponen de manifiesto cómo la disponibilidad de materias primas regula el ritmo de ensamblaje final.
Aumento de los presupuestos de defensa para los programas de cazas y transporte de próxima generación
El gasto mundial en defensa superó los 2.4 billones de dólares en 2024, impulsando la adquisición de cazas de sexta generación y transportes furtivos que dependen de compuestos de matriz cerámica, aluminuros de titanio absorbentes de radar y aleaciones refractarias capaces de soportar temperaturas superficiales superiores a 1,000 °C. El Pentágono asigna 6.9 millones de dólares en 2025 a la ciencia de materiales hipersónicos y misiles prototipo, mientras que el pedido de España de 2 millones de euros para 25 Eurofighters adicionales destaca el compromiso paralelo de Europa con plataformas intensivas en materiales [1] Airbus Defence & Space, “Eurofighter Contract Expansion”, airbus.com . El avance de China en el procesamiento de discos de superaleación, que logra tasas de enfriamiento 3.75 veces más rápidas que los métodos tradicionales, subraya la carrera global en desarrollo por el liderazgo metalúrgico.
Los mandatos de reducción de peso aceleran la adopción de compuestos
Las normas de rendimiento de la Organización de Aviación Civil Internacional (OACI) exigen que las aeronaves comerciales certificadas después de 2024 demuestren un menor consumo de combustible en función del alcance específico del vuelo, lo que intensifica la adopción de fibras de carbono, cintas termoplásticas y cerámicas de óxido-óxido de alta temperatura en el mercado de materiales aeroespaciales y de defensa. Esta normativa se alinea con ReFuelEU Aviation, que introduce gradualmente cuotas de combustible de aviación sostenible del 2 % en 2025 al 70 % en 2050, premiando a los fabricantes de aeronaves que reducen la masa y las emisiones del ciclo de vida. Los novedosos compuestos de matriz cerámica capaces de resistir 2,800 °C permiten turbinas de gas de núcleo más calientes que aumentan la eficiencia térmica y reducen el blindaje metálico, mientras que los refuerzos de nanofibras de carbono, desarrollados en el Laboratorio Nacional de Oak Ridge, aumentan la resistencia a la tracción en un 50 % y duplican la tenacidad a la fractura para estructuras portantes.
La I+D hipersónica aumenta la demanda de aleaciones refractarias y superaleaciones
Programas como el Concepto de Arma Hipersónica de Respiración de Aire requieren cerámicas de ultraalta temperatura y carburos de niobio-hafnio que se mantengan estables a velocidades superiores a Mach 5. El trabajo de laboratorio del Instituto de Investigación del Suroeste valida la capacidad de supervivencia del material en condiciones de capa límite de 2,200 °C, y la aleación de níquel de alta entropía de POSTECH mantiene la ductilidad desde (-196) °C hasta 600 °C, un atributo clave para la resistencia al choque térmico durante las fases de impulso y planeo. El demostrador de detonación rotatoria de GE Aerospace impulsa el interés en las superaleaciones ricas en cobalto que resisten las ondas de combustión cíclicas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de metales críticos | -0.4% | Global, con un impacto agudo en las regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Largos ciclos de calificación e intensidad de capital de nuevos materiales | -0.3% | Global, más severo en mercados altamente regulados | Largo plazo (≥ 4 años) |
| Cuellos de botella en la cadena de suministro de fundición y forja y escasez de mano de obra | -0.5% | Centros de fabricación de América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de metales críticos
Los datos del Banco Mundial muestran un aumento del 9% en el índice de precios de metales y minerales hasta abril de 2024, y el Índice de Precios al Productor para el titanio alcanzó 190.106 en mayo de 2024 [2] Grupo del Banco Mundial, “Perspectivas de los Mercados de Materias Primas Abril 2024”, worldbank.org . Los aranceles del 25% sobre el acero y el aluminio importados impulsaron los precios del acero importado un 22.7%, lo que llevó a los fabricantes de equipos originales (OEM) a diversificar proveedores y negociar cláusulas de cobertura. La salida de Rusia del mercado de la esponja de titanio redirigió a los compradores a Kazajstán y Arabia Saudita, lo que redujo la disponibilidad al contado. El incidente del titanio falsificado que afectó las operaciones de Boeing y Airbus ilustró cómo la inflación de costos puede erosionar los controles de cumplimiento y permitir que aleaciones fraudulentas entren en piezas críticas.
Largos ciclos de calificación e intensidad de capital de nuevos materiales
Normas complejas como la AS9100 y la RTCA/DO-160 prolongan el plazo de comercialización de nuevas resinas y aleaciones, que suelen tardar entre tres y cinco años en superar las pruebas de vuelo. El Grupo Internacional de Calidad Aeroespacial ha optado por la vigilancia basada en riesgos, pero aún exige extensas demostraciones de la capacidad de los procesos, lo que incrementa los costes iniciales. Los manuales para proveedores de GKN Aerospace exigen planes de mitigación de falsificaciones y la divulgación continua de los ajustes del proceso, lo que ilustra la carga de gobernanza que soportan las pequeñas y medianas empresas. Stratasys realizó varios años de pruebas mecánicas, de inflamabilidad y de desgasificación antes de que Boeing autorizara su familia Antero de filamentos de poliéter cetona cetona (PEKK) para componentes de cabina y propulsión.
Análisis de segmento
Por tipo de material: El dominio del aluminio se enfrenta al desafío de los materiales compuestos
Las aleaciones de aluminio retuvieron el 34.62 % de los ingresos de 2025, gracias a su rendimiento comprobado, su amplia base de proveedores y un menor coste por kilogramo que el de los metales exóticos. El contrato plurianual de Constellium para el envío de placas desde Ravenswood y su gama de aluminio-litio Airware demuestra cómo las empresas consolidadas renuevan sus carteras con un mayor módulo y resistencia a la corrosión. Las aleaciones de acero siguen siendo indispensables para los trenes de aterrizaje, con el 4340 modificado de Carpenter Technology y el AerMet 100 obteniendo altos valores de tenacidad a la fractura para los conjuntos de ganchos de detención. Las aleaciones de titanio ocupan el nicho de la sección caliente, el escape y los sujetadores críticos, aunque las fluctuaciones de precios obligan a las empresas líderes a probar compuestos de matriz metálica de titanio como sustitutos de menor densidad.
Los materiales aeroespaciales , en particular los materiales compuestos, lideran el crecimiento con una previsión de CAGR del 4.58 % hasta 2031. Los compuestos de matriz cerámica a 2,800 °C permiten núcleos de turbina más calientes sin piezas de refrigeración metálicas pesadas, cumpliendo directamente con las normas de consumo de combustible de la OACI. Los termoplásticos de polieteretercetona (PEEK) y PEKK reforzados con fibra de carbono reducen el tiempo de ensamblaje porque se pueden soldar en lugar de remachar, un beneficio acentuado en líneas de un solo pasillo de alta velocidad. Las superaleaciones forman el subconjunto de metales tradicionales de más rápido crecimiento, ya que la investigación y el desarrollo (I+D) hipersónicos impulsan los sistemas de níquel-cobalto-renio que ofrecen alta resistencia por encima de 1,150 °C. Los investigadores también están ampliando las aleaciones de alta entropía, como el Hyperadaptor de POSTECH, que demuestra una estructura gamma prima estable en un rango de temperatura de 796 °C. Otros tipos de materiales, que van desde polímeros resistentes a la radiación hasta pinturas mejoradas con grafeno, están experimentando un auge gracias a un mercado espacial comercial que podría alcanzar el billón de dólares en diez años.
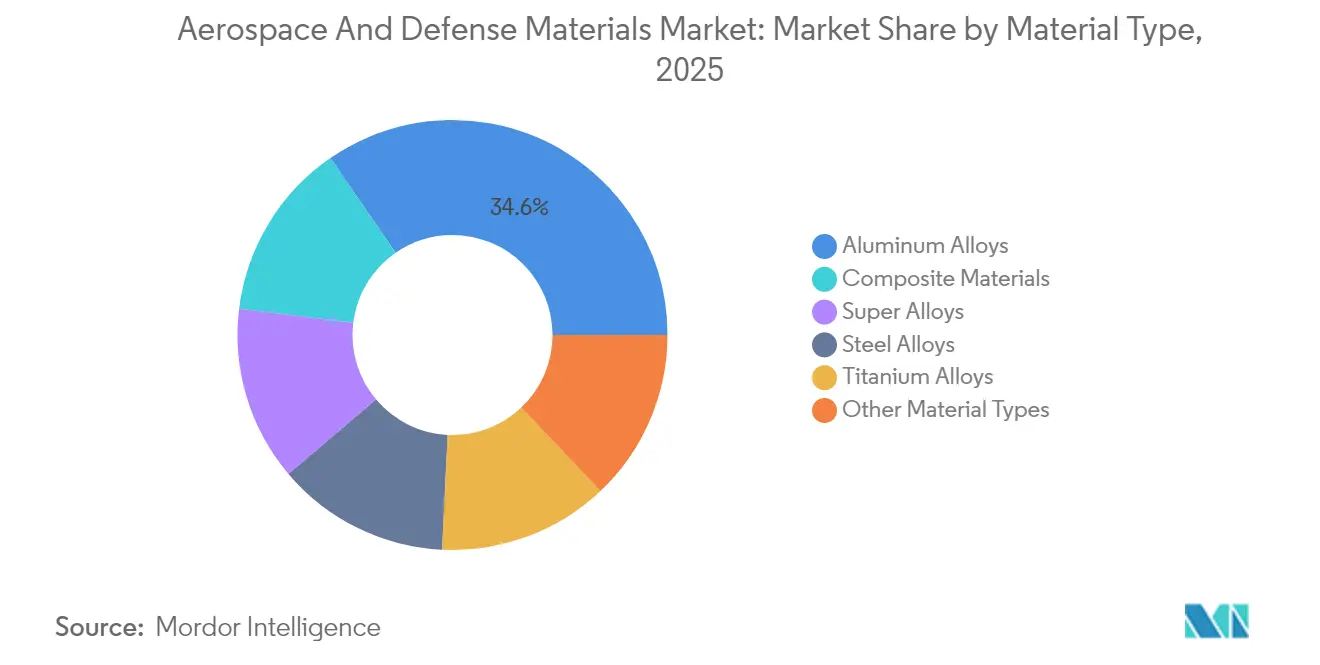
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de aeronave: la aviación comercial lidera a medida que se acelera la modernización militar
Las aplicaciones comerciales generaron el 66.90 % de las ventas de 2025, lo que refleja la renovación masiva de la flota de aviones de fuselaje estrecho que sustenta el mercado de materiales aeroespaciales y de defensa. Airbus entregó aviones 766 en 2024 y registró ingresos de 69.2 3 millones de euros, lo que generó un gran interés por las placas de aluminio, las cubiertas de alas de fibra de carbono y los paneles interiores de fibra de vidrio. La aviación comercial y general continúa absorbiendo las innovaciones provenientes de los grandes programas comerciales, en particular los fuselajes termoestables curados en autoclave y los soportes de titanio impresos en XNUMXD.
Las aeronaves militares registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.63 %, gracias a que los materiales avanzados facilitan el modelado furtivo, la protección térmica y las cargas útiles de energía dirigida. La asignación de 3.5 millones de dólares estadounidenses para el F-47 NGAD subraya la magnitud de los consumibles planificados, como los compuestos de nanotubos de carbono que absorben radar y los carburos de boro, adecuados para paneles de borde hipersónicos. La convergencia de las necesidades comerciales y de defensa es evidente cuando las aleaciones de doble uso aptas para motores civiles migran al hardware de postcombustión del F-15EX, lo que genera un apalancamiento de volumen que incentiva a los proveedores a aprobar rutas de fusión de mayor rendimiento.
Los proyectos de aeronaves no tripuladas y movilidad aérea urbana abren nuevos nichos de demanda para costillas termoplásticas de bajo costo, soportes de arneses de cables fabricados con tecnología aditiva y carcasas de baterías de litio-azufre. Los vehículos de lanzamiento espacial contribuyen cada vez más mediante tanques criogénicos de fibra de carbono y faldones de boquillas de SiC, y SpaceX está ampliando la producción de Starship, que se basa en acero inoxidable revestido con placas de protección térmica.
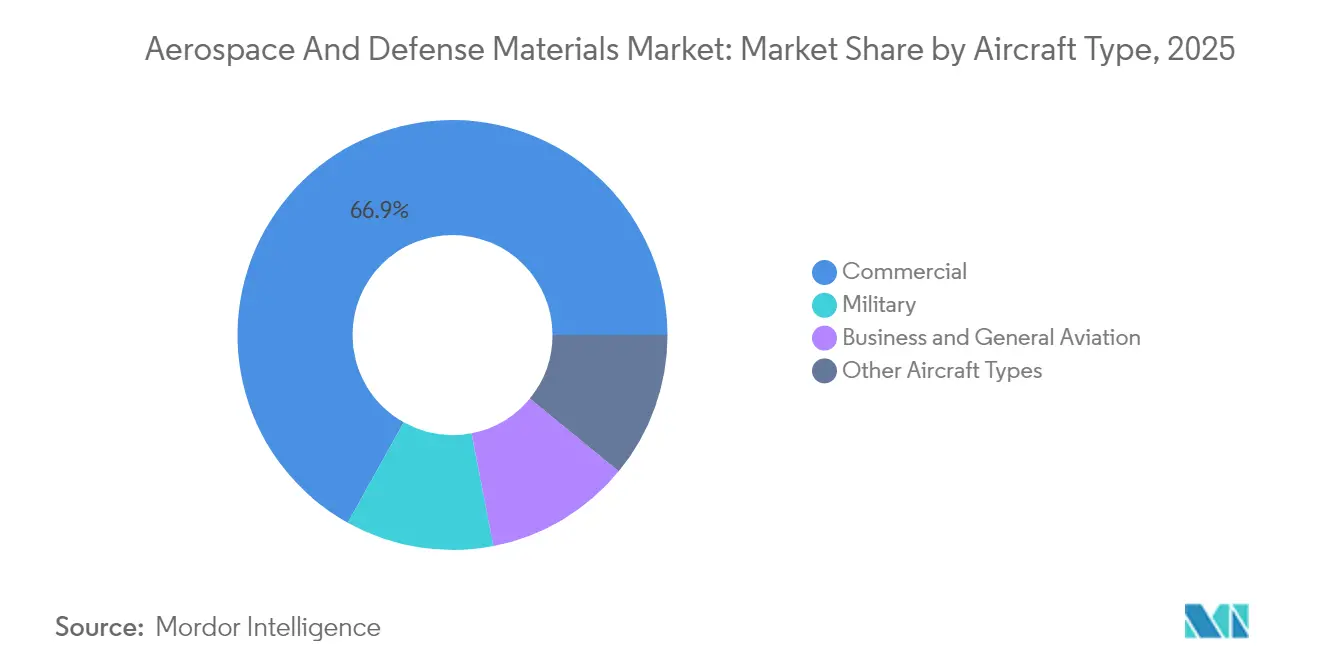
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de materiales aeroespaciales y de defensa de Norteamérica
Norteamérica controló el 35.84 % de los ingresos de 2025 gracias al presupuesto de defensa de Estados Unidos, su amplia flota civil y su ecosistema metalúrgico integrado verticalmente. Los ingresos netos de Alcoa, de 548 millones de dólares estadounidenses, en el primer trimestre de 1, y la adquisición de Alumina Limited por 2025 millones de dólares estadounidenses, destacan la consolidación upstream que asegura el suministro de bauxita y alúmina. Canadá y México incorporan mecanizado rentable, con México apoyando a más de 2.2 proveedores cualificados y programas de formación profesional que mitigan la brecha de la mano de obra envejecida de la región. Los desafíos se derivan de la exposición a la falsificación de titanio y la limitada capacidad de forja; sin embargo, la financiación sostenida para proyectos hipersónicos, de 300 millones de dólares estadounidenses, mantiene activos los centros de investigación.
Mercado de materiales aeroespaciales y de defensa de la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.34 % hasta 2031, impulsada por la entrada de China en el avión de fuselaje estrecho C919 y las inversiones en líneas de procesamiento de superaleaciones que triplican la velocidad de enfriamiento durante las etapas de temple de los discos de turbina. Japón incrementó su producción de esponja de titanio de grado aeroespacial a 55,000 2024 toneladas en 19,000, complementando las 15,000 XNUMX toneladas de Kazajistán y las XNUMX XNUMX toneladas de Arabia Saudí. India, Corea del Sur y los centros emergentes de la ASEAN atraen la demanda de componentes a medida que las principales aerolíneas se diversifican, alejándose de las fuentes concentradas. La expansión de las flotas de aviones de fuselaje estrecho para rutas nacionales por parte de las aerolíneas regionales genera una demanda sólida de placas, extrusión y paneles interiores.
Mercado europeo de materiales aeroespaciales y de defensa
Europa mantiene un perfil equilibrado gracias a la cartera de pedidos civiles de Airbus y al aumento de los presupuestos de defensa colectiva. La entrega de 766 aviones en 2024, sumada a los pedidos de la división de Defensa y Espacio por valor de 16.7 millones de euros, indica una demanda de materiales duraderos. El Fondo Europeo de Defensa otorgó más de 1 millones de euros a 54 programas tecnológicos, incluyendo la investigación de vehículos hipersónicos que consumen cerámica de ultraalta temperatura. El liderazgo regulatorio a través de ReFuelEU Aviation impulsa la rápida adopción de materiales compuestos, ya que las aerolíneas buscan reducir las emisiones durante su vida útil. La capacidad de fundición y forja se reduce a medida que la oferta de programas se orienta hacia metales de alta temperatura, lo que motiva a las empresas conjuntas a abrir nuevos activos de prensado isostático en caliente en Francia y Alemania.
Panorama competitivo
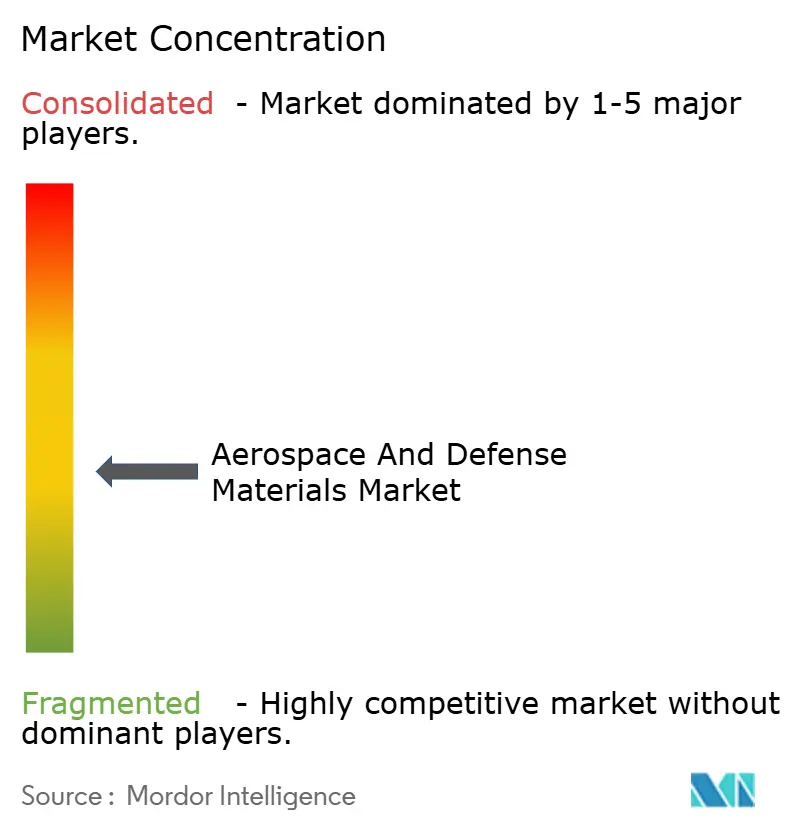
El mercado de materiales aeroespaciales y de defensa está moderadamente consolidado, con proveedores actuales que integran activos upstream y downstream, mientras que los nuevos nichos se centran en la fabricación disruptiva. Entre los principales actores del sector se encuentran Toray Industries Inc., Hexcel Corporation, Carpenter Co. y Alcoa Corporation. La adquisición de Alumina Limited por parte de Alcoa le proporciona materia prima cautiva y reduce la exposición externa a la bauxita. Hexcel registró ventas de 474 millones de dólares en el cuarto trimestre de 4, un 2024 % más en el sector aeroespacial comercial, lo que confirma la demanda sostenida de preimpregnados. La serie Airware de Constellium atrae a la industria de fuselajes de última generación gracias a su ahorro de peso en comparación con las aleaciones de la serie 12. Las nuevas oportunidades residen en los materiales hipersónicos y los polímeros de grado espacial, donde las barreras de calificación siguen siendo elevadas. La sostenibilidad también está cobrando impulso, con la reciclabilidad de la resina y los métodos de fundición de cero emisiones convirtiéndose en factores diferenciadores competitivos.
Líderes de la industria de materiales aeroespaciales y de defensa
Corporación Alcoa
empresa carpintero
Hexcel Corporation
industrias toray inc.
Solvay
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: El Ministerio de Defensa de la India inauguró la planta de materiales de titanio y superaleaciones de Aerolloy Technologies en Lucknow, Uttar Pradesh, con una capacidad anual de 6,000 toneladas, lo que la convierte en la instalación de fundición de titanio en un solo sitio más grande del mundo para materiales de grado aeroespacial.
- Septiembre de 2024: Toray Advanced Composites lanzó el compuesto termoplástico Toray Cetex TC1130 PESU, que aborda la demanda de materiales livianos y sustentables en los interiores de las aeronaves, beneficiando al sector aeroespacial y de defensa.
Alcance del informe sobre el mercado global de materiales aeroespaciales y de defensa
El mercado de materiales aeroespaciales y de defensa está segmentado por tipo de material, tipo de aeronave y geografía. Por tipo de material, el mercado está segmentado en aleaciones de aluminio, aleaciones de acero, aleaciones de titanio, súper aleaciones, materiales compuestos y otros tipos de materiales. Por tipo de aeronave, el mercado está segmentado en aviación comercial, militar, de negocios y general, y otros tipos de aeronaves. El informe también cubre el tamaño del mercado y las previsiones para el mercado de materiales aeroespaciales y de defensa en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Aleaciones de aluminio |
| Aleaciones de acero |
| Aleaciones de titanio |
| Súper aleaciones |
| Materiales compuestos |
| Otros tipos de materiales |
| Comercial |
| Militares |
| Aviación comercial y general |
| Otros tipos de aeronaves |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Tipo De Material | Aleaciones de aluminio | |
| Aleaciones de acero | ||
| Aleaciones de titanio | ||
| Súper aleaciones | ||
| Materiales compuestos | ||
| Otros tipos de materiales | ||
| Tipo de avión | Comercial | |
| Militares | ||
| Aviación comercial y general | ||
| Otros tipos de aeronaves | ||
| Geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de materiales aeroespaciales y de defensa?
El tamaño del mercado de materiales aeroespaciales y de defensa alcanzó los USD 29.21 mil millones en 2026 y se proyecta que aumente a USD 35.03 mil millones para 2031.
¿Qué segmento de materiales se está expandiendo más rápidamente?
Se espera que los materiales compuestos registren la CAGR más rápida del 4.58 % hasta 2031 debido a los estrictos estándares de eficiencia de combustible y los mandatos de reducción de peso.
¿Qué región está creciendo más rápido?
Asia-Pacífico lidera con un pronóstico de CAGR del 4.34 %, respaldado por el programa C919 de China y el gasto de defensa regional.
¿Cuáles son las principales limitaciones al crecimiento futuro?
Los principales obstáculos son los precios volátiles de los metales críticos, los largos ciclos de calificación y una capacidad de forja limitada, combinados con la escasez de mano de obra calificada.
¿Cómo influyen los objetivos de sostenibilidad en la elección de materiales?
Los objetivos regulatorios para el consumo de combustible y el combustible de aviación sustentable están acelerando la transición hacia compuestos livianos y termoplásticos reciclables, lo que está redefiniendo las prioridades de suministro.


