

Tamaño y cuota de mercado de los seguros aeroespaciales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 10.31 mil millones |
| Tamaño del mercado (2031) | USD 12.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros aeroespaciales realizado por Mordor Intelligence
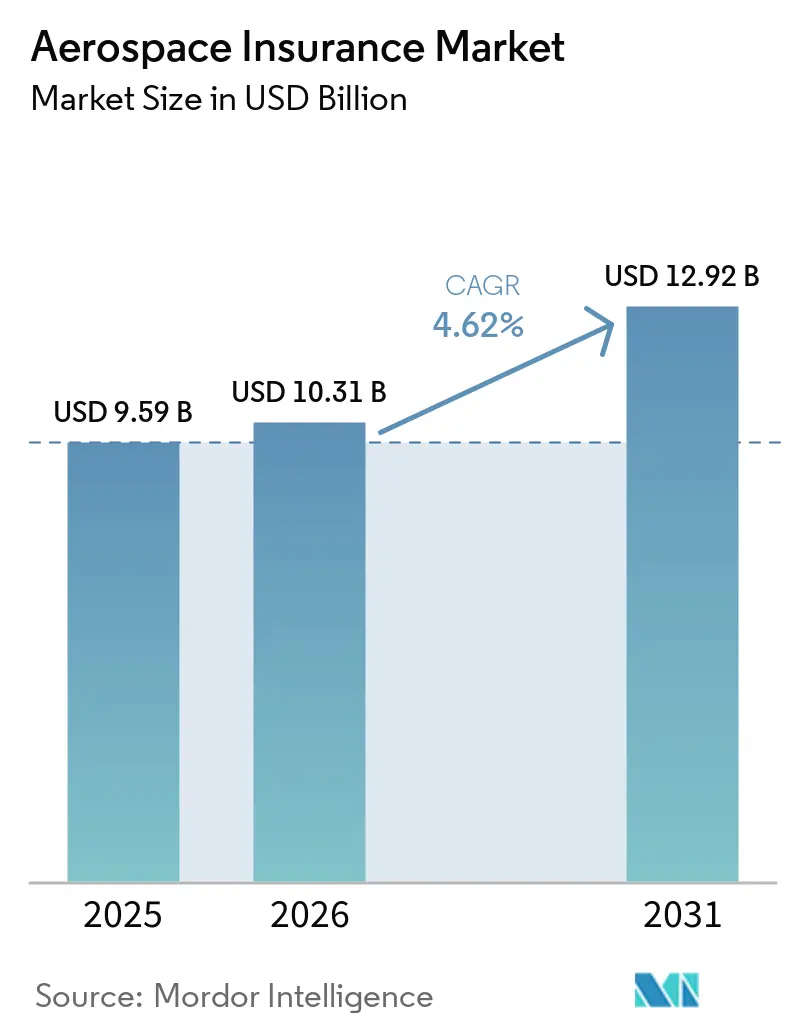
El tamaño del mercado de seguros aeroespaciales se valoró en 9.59 millones de dólares en 2025 y se estima que crecerá de 10.31 millones de dólares en 2026 a 12.92 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.62% durante el período de previsión (2026-2031).
La recuperación de la aviación comercial continúa expandiendo la base de flotas aseguradas, mientras que los programas espaciales, las operaciones con drones y la movilidad aérea avanzada crean nuevas áreas de riesgo. La IATA informó de una cartera de pedidos de aeronaves de 18,100 unidades en mayo de 2026, lo que superó la mitad de la flota global activa y respalda un aumento sostenido de los activos de aviación que requieren cobertura. Los costes de las reclamaciones siguen siendo un problema central en la suscripción de pólizas, ya que las reclamaciones por siniestros menores representaban entre el 50 % y el 66 % de las primas anuales de la aviación global antes de incluir las pérdidas graves. Por lo tanto, el mercado de seguros aeroespaciales se ve influenciado por el crecimiento de los valores asegurados y la actividad, pero también por una mayor incertidumbre en las pérdidas y una fijación de precios disciplinada. Las aseguradoras que combinan ingeniería de riesgos especializada con precios basados en datos pueden responder con mayor eficacia a medida que aumenta la exposición en regiones y tecnologías con registros históricos de pérdidas limitados.
Conclusiones clave del informe
- Por ámbito de riesgo, la aviación acaparó el 92.71% de la cuota de mercado de seguros aeroespaciales en 2025, mientras que se prevé que el sector espacial crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.82% hasta 2031.
- Por tipo de seguro, la responsabilidad civil acaparó el 45.68% de la cuota de mercado de seguros aeroespaciales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.34% hasta 2031.
- Por usuario final, los operadores de aviación general y de negocios captaron el 39.84% de la cuota de mercado de seguros aeroespaciales en 2025, mientras que se prevé que los operadores espaciales crezcan a una tasa de crecimiento anual compuesta del 6.75% hasta 2031.
- Por canal de distribución, la distribución en el mercado abierto a través de intermediarios capturó el 74.87% de la cuota de mercado de seguros aeroespaciales en 2025, mientras que se prevé que la autoridad delegada crezca a una tasa de crecimiento anual compuesta del 7.22% hasta 2031.
- Geográficamente, Norteamérica acaparó el 52.69% de la cuota de mercado de seguros aeroespaciales en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.91% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de seguros aeroespaciales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de los activos globales de aviación y espacio y exposición asegurable. | + 1.4% | Global | Corto plazo (≤ 2 años) |
| Expansión de las actividades de aviación comercial, aviación general y aeroespacial. | + 0.9% | Núcleo de Asia y el Pacífico, con repercusión en Oriente Medio y África y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento en actividades relacionadas con satélites, espacio comercial y lanzamientos. | + 0.6% | América del Norte y Europa, con una aceleración en Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor adopción de drones, vehículos aéreos no tripulados y plataformas avanzadas de movilidad aérea. | + 0.4% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Aumento del valor de aeronaves, naves espaciales y otros activos aeroespaciales, así como de los costes de las reclamaciones. | + 0.7% | Global | Corto plazo (≤ 2 años) |
| Aumento de la exposición a responsabilidades en las operaciones de aviación y espaciales | + 0.5% | América del Norte y Europa, extendiéndose hasta Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento en actividades relacionadas con satélites, espacio comercial y lanzamientos.
La actividad espacial comercial está aumentando la exposición asegurable más rápido de lo que reflejan los ingresos anuales por primas. La Asociación de la Industria Satelital informó de 259 lanzamientos orbitales en 2024. El número de satélites asegurados no aumentó al mismo ritmo, lo que concentró las primas en una menor proporción de activos desplegados. La capacidad de seguros espaciales a partir de 2026 aumentó en más del 15 % interanual, aunque la demanda de los compradores de cobertura para megaconstelaciones siguió siendo limitada. La pérdida total de SpainSat NG-2 en diciembre de 2025, asegurado por más de 400 millones de USD, elevó el índice de siniestralidad de los seguros espaciales del 15 % al 75 % [1] Actualización del mercado de seguros espaciales Q1 2026 - Plane Talking . Estas condiciones hacen que el mercado de seguros aeroespaciales sea más expuesto a una volatilidad de pérdidas sustancial incluso cuando aumenta la actividad agregada de lanzamientos.
Mayor adopción de drones, vehículos aéreos no tripulados y plataformas avanzadas de movilidad aérea.
Los sistemas aéreos no tripulados están ampliando el grupo de riesgo abordable para el mercado de seguros aeroespaciales, pero los sistemas de precios especializados aún están en desarrollo. Swiss Re identificó la proliferación de drones como una fuente de brechas sistemáticas de responsabilidad, ya que las pólizas de responsabilidad general pueden contener exposición a drones no valorada [2] Swiss Re, “New Risks from Drone Technology”, Swiss Re SONAR 2025, swissre.com. . A medida que la FAA y la EASA amplían los marcos más allá de la línea de visión visual, las flotas de drones empresariales requieren una cobertura que refleje sus riesgos operativos. Las compañías aéreas tradicionales no siempre tienen la escala de distribución para atender estos programas de flotas. WTW identificó a los nuevos agentes generales de gestión y las instalaciones de autoridad delegada como canales importantes para la capacidad especializada de drones en 2026. Las aeronaves eVTOL que se acercan a la certificación de tipo también requieren términos de casco y responsabilidad antes de que las operaciones comerciales alcancen escala.
Aumento del valor de aeronaves, naves espaciales y otros activos aeroespaciales, así como de los costes de las reclamaciones.
Los valores de reemplazo más altos están aumentando los costos de pérdida en la cobertura de casco y responsabilidad civil. IBA proyectó 1,800 entregas de aeronaves en 2026, mientras que la edad promedio de la flota mundial alcanzó un récord de 15.2 años [3] IBA Group, “IBA Market Outlook January 2026,” IBA Group, iba.aero. . Las flotas más antiguas que operan en entornos de mantenimiento, reparación y revisión restringidos pueden aumentar los costos de liquidación. WTW identificó la inflación de piezas y las restricciones de capacidad de mantenimiento como fuentes centrales de presión de tarifas en las líneas de aerolíneas y fabricación. Los grandes valores asegurados de satélites geoestacionarios frecuentemente superan los USD 400 millones, mientras que la prima anual de la clase espacial totaliza USD 500 millones a USD 600 millones. El mercado de seguros aeroespaciales debe tener en cuenta estas grandes exposiciones individuales al establecer la capacidad y los términos.
Expansión de las actividades de aviación comercial, aviación general y aeroespacial.
El crecimiento del transporte aéreo mundial está ampliando la exposición en la aviación comercial, la aviación general, los aeropuertos y los servicios relacionados. La IATA espera que la demanda de pasajeros se duplique con creces para 2050, con Asia-Pacífico registrando la expansión más rápida. Avolon identificó a India, los Emiratos Árabes Unidos y Arabia Saudita como ubicaciones líderes en el crecimiento de la aviación, con una cartera combinada de pedidos de aeronaves superior a las 3,000 unidades [4] India, Emiratos Árabes Unidos y Arabia Saudita se preparan para liderar el crecimiento de la aviación mundial: documento de perspectivas de Avolon 2026. Se espera que India, China y el sudeste asiático representen 8 de los 10 mercados de transporte aéreo de más rápido crecimiento hasta 2044. El aumento de la actividad de la aviación incrementa el número de activos, pasajeros y relaciones contractuales que requieren seguro. También favorece a las aseguradoras con conocimiento de ingeniería de riesgos regionales donde el crecimiento de la exposición está superando los datos de pérdidas disponibles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Exposición a pérdidas catastróficas y acumulativas de alta gravedad | -0.8% | Global | Corto plazo (≤ 2 años) |
| Datos históricos limitados sobre pérdidas en tecnologías emergentes de aviación y espacio. | -0.5% | Global, con la región de Asia-Pacífico particularmente expuesta. | Largo plazo (≥ 4 años) |
| Alta complejidad técnica y requisitos de suscripción especializados | -0.4% | Global | Largo plazo (≥ 4 años) |
| Capacidad de suscripción cíclica y presión sobre los precios competitivos | -0.6% | Global, liderado por el mercado de Londres. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Exposición a pérdidas catastróficas y acumulativas de alta gravedad
El mercado de seguros aeroespaciales presenta una economía de pérdidas asimétrica, ya que las reclamaciones por siniestros menores absorben entre el 50 % y el 66 % de las primas anuales de aviación antes de que se contabilicen los eventos graves. El accidente de American Airlines en enero de 2025, el incidente de Air India en junio de 2025 y la pérdida del avión de carga de UPS en noviembre de 2025 contribuyeron a un entorno de pérdidas en aviación complejo. El desastre de Jeju Air a finales de diciembre de 2024 también agravó la situación. En junio de 2025, un fallo del Tribunal Superior otorgó a AerCap aproximadamente 1.035 millones de dólares en virtud de pólizas de riesgo de guerra, y las aseguradoras obtuvieron permiso para apelar el fallo en marzo de 2026. El litigio en general afecta a casi 150 aeronaves y motores, valorados originalmente en hasta 4.7 millones de dólares, lo que mantiene la incertidumbre en torno a importantes exposiciones de seguros de aviación. En consecuencia, los suscriptores deben tener en cuenta escenarios de acumulación que son difíciles de capturar para los modelos existentes.
Datos históricos limitados sobre pérdidas en tecnologías emergentes de aviación y espacio.
La suscripción de seguros aeroespaciales se ha basado tradicionalmente en datos de pérdidas de aerolíneas comerciales y grandes satélites geoestacionarios. Las aeronaves eVTOL carecen de flotas operativas comerciales de escala significativa, lo que obliga a las aseguradoras a recurrir con cautela a los precedentes de helicópteros y aeronaves de ala fija. Las pequeñas constelaciones en órbita terrestre baja operan en entornos de desechos que los modelos de satélites geoestacionarios no fueron diseñados para medir. Una encuesta realizada en 2026 a 106 profesionales de seguros aeroespaciales identificó el riesgo de las tecnologías emergentes como un desafío sistémico para el cual los marcos existentes eran inadecuados. La fragmentación de los informes de incidentes con drones puede subestimar la frecuencia y contribuir a una subvaloración temprana en los programas de autoridad delegada. Estas limitaciones de datos, requisitos técnicos y condiciones de capacidad cíclicas restringen el ritmo al que el mercado de seguros aeroespaciales puede desarrollar una cobertura fiable para nuevos riesgos.
Análisis de segmento
Por sector de riesgo: La aviación concentra la mayor base de primas, mientras que el sector espacial crece más rápidamente.
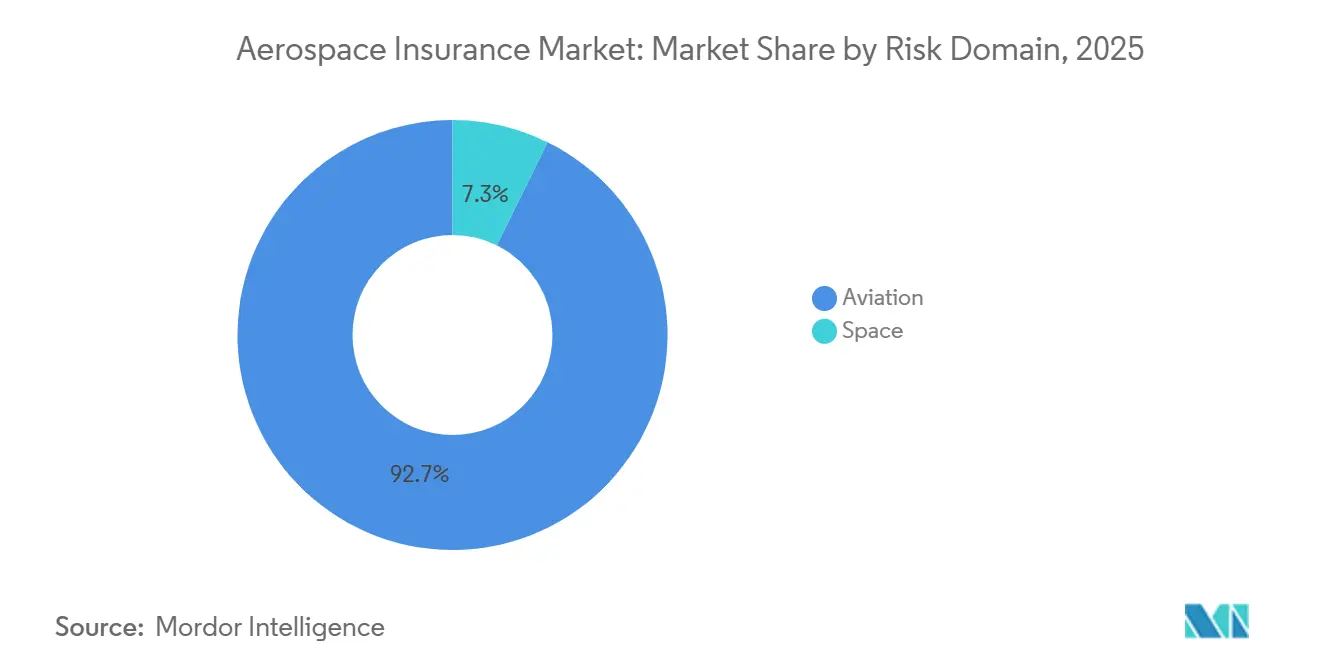
En 2025, la aviación representó el 92.71 % de la cuota de mercado de seguros aeroespaciales, lo que refleja su amplia base de primas en flotas de aerolíneas, transporte de carga, aviación general y responsabilidad civil aeronáutica. La cartera de pedidos de IATA, de 18,100 unidades en mayo de 2026, respalda la continua exposición a seguros relacionados con flotas. Los clientes de aerolíneas se enfrentan a aumentos proyectados en las tarifas de casco y responsabilidad civil de entre el 10 % y el 15 % en 2026, tras las pérdidas de alta gravedad registradas en 2025. Las cuentas de aviación general con historiales de siniestros rentables aún pueden beneficiarse de reducciones de tarifas, ya que la capacidad sigue disponible y las nuevas agencias de gestión de siniestros (MGA) compiten por el negocio. Esta diferencia demuestra que las condiciones de suscripción varían sustancialmente según el perfil operativo y el historial de siniestros. El tamaño del mercado de seguros aeroespaciales sigue estando impulsado principalmente por la aviación, a medida que la flota global y las responsabilidades asociadas se expanden.
Se prevé que el sector espacial registre una tasa de crecimiento anual compuesta (TCAC) del 6.82 % hasta 2031, lo que lo convierte en el ámbito de riesgo de mayor crecimiento en el mercado de seguros aeroespaciales. El aumento de los lanzamientos comerciales y la actividad lunar amplían la gama de activos que requieren cobertura especializada. La capacidad espacial era más de un 15 % superior a principios de 2026, pero la limitada demanda de cobertura para constelaciones restringió la conversión de la exposición en primas. El consorcio de lanzamientos nacionales de China, que entró en vigor en marzo de 2025, cubrió una exposición de 1.47 millones de dólares en 25 lanzamientos comerciales privados. Este desarrollo podría reducir la dependencia de las rutas de colocación internacionales establecidas con el tiempo. Las pérdidas de satélites individuales siguen pudiendo modificar rápidamente los resultados anuales de las clasificaciones, lo que exige una asignación prudente de la capacidad.
Por tipo de seguro: Responsabilidad civil lidera en escala y crecimiento.
El segmento de responsabilidad civil acaparó el 45.68 % de la cuota de mercado de seguros aeroespaciales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.34 % hasta 2031. Este segmento se beneficia de requisitos más amplios de responsabilidad civil frente a terceros, una mayor severidad de las indemnizaciones otorgadas por jurados en Norteamérica y nuevas categorías de operadores asegurados. Estos factores incrementan tanto el número de pólizas que requieren cobertura de responsabilidad civil como los límites solicitados por los asegurados individuales. Por lo tanto, la responsabilidad civil combina la mayor posición en el mercado de seguros en 2025 con la mayor tasa de crecimiento proyectada. La posición del segmento también refleja el papel de los marcos de responsabilidad obligatoria en la creación de una demanda básica de cobertura para aerolíneas. Para las aseguradoras, la tarea clave es gestionar la exposición a los límites manteniendo la capacidad para los operadores establecidos y emergentes.
Los precios de los daños al casco y a la estructura del avión están aumentando, ya que los costos de reemplazo de los aviones modernos de fuselaje ancho superan regularmente los 300 millones de dólares. La cobertura de riesgos de guerra y aliados en la aviación ha sido objeto de un escrutinio más riguroso tras el fallo de junio de 2025 sobre la retención de aeronaves en Rusia. Dicho fallo identificó las pólizas de riesgo de guerra como la principal vía de recuperación para reclamaciones por un total de 4.7 millones de dólares, si bien la decisión se encuentra en apelación. Otras líneas especializadas cubren la responsabilidad civil de aeropuertos, organizaciones de mantenimiento y reparación, y fabricantes de productos aeronáuticos. Estas líneas son de menor volumen, pero pueden enfrentar litigios relacionados con incidentes aeronáuticos. El Convenio de Montreal proporciona un marco de responsabilidad obligatoria que respalda la demanda básica de suscripción de responsabilidad civil para aerolíneas en todo el mundo.
Por usuario final: La aviación general proporciona escala mientras que los operadores espaciales se expanden más rápidamente.
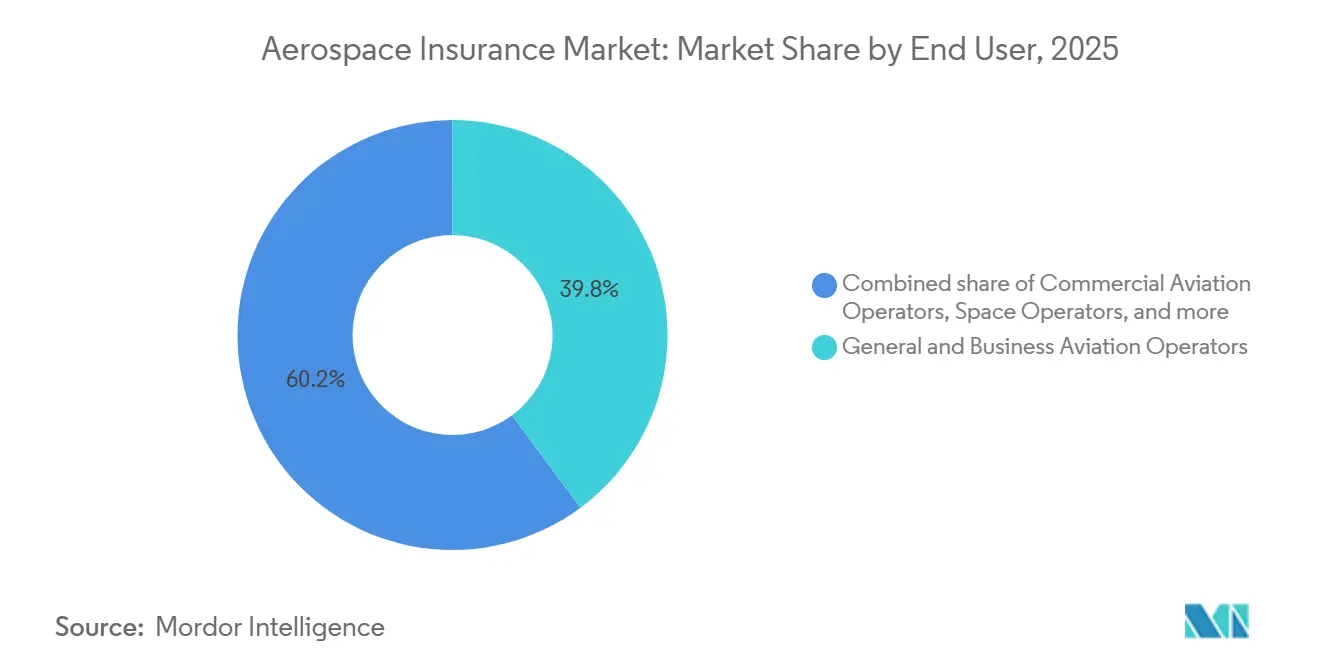
Los operadores de aviación general y ejecutiva representaron el 39.84 % de la cuota de mercado de seguros aeroespaciales en 2025. Esta posición se vio respaldada por el gran número de propietarios de aeronaves privadas, flotas de jets ejecutivos y escuelas de vuelo en Norteamérica y Europa. WTW informó de una abundante capacidad en la aviación general en 2026, con nuevas agencias generales de seguros (MGA) compitiendo por cuentas con buen rendimiento. Los operadores de aviación comercial se enfrentan a un entorno de renovación diferente tras el grave siniestro de 2025. WTW prevé que los seguros de casco y responsabilidad civil de las aerolíneas aumenten entre un 10 % y un 15 % en 2026. Los arrendadores y financiadores de aeronaves también siguen expuestos a la incertidumbre, ya que los litigios por aeronaves retenidas continúan en el proceso de apelación.
Se prevé que los operadores espaciales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.75 % hasta 2031, la más alta entre los usuarios finales del mercado de seguros aeroespaciales. Esta expansión está vinculada a la actividad de lanzamientos reutilizables, el desarrollo del Proyecto Kuiper de Amazon y el creciente número de empresas del sector NewSpace. Los aeropuertos y la infraestructura aeronáutica representan una fuente estable de demanda de seguros a medida que aumentan las flotas de aeronaves y el volumen de pasajeros. Airbus prevé que la fuerza laboral técnica aeronáutica de la India se triplique hasta alcanzar los 34 000 empleados en 2035, lo que pone de manifiesto la infraestructura necesaria para respaldar la expansión de la flota. Marsh informó de un creciente interés por parte de los compradores en los contratos a largo plazo en junio de 2026. Estos contratos plurianuales pueden modificar la evolución de la experiencia de siniestros en las carteras de las aseguradoras y ofrecer a los compradores mayor certeza en la renovación.
Por canal de distribución: las colocaciones de intermediarios siguen siendo centrales mientras que la autoridad delegada gana terreno.
La distribución en el mercado abierto a través de intermediarios representó el 74.87 % de la cuota de mercado de seguros aeroespaciales en 2025. Este canal sigue siendo importante, ya que las grandes pólizas para aerolíneas y naves espaciales requieren una estructuración especializada y un coaseguro multiasegurador. Los intermediarios con acceso a Lloyd's y al mercado de Londres están bien posicionados para gestionar estos programas complejos. La magnitud de las contrataciones a través de intermediarios refleja décadas de intermediación especializada en riesgos aeroespaciales. Además, permite a los compradores acceder a la capacidad de varias aseguradoras para riesgos que no pueden ser cubiertos por una sola. Este canal seguirá siendo importante para grandes pólizas y contrataciones a medida, incluso a medida que se expandan otras estructuras de distribución.
Se prevé que la autoridad delegada crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.22 % hasta 2031. AM Best informó que las primas directas suscritas a nivel mundial por las MGA alcanzaron los 108.7 millones de dólares en 2025, un 17.8 % más que los 92.3 millones de dólares de 2024. En el sector aeroespacial, las MGA prestan servicios a operadores de aviación general más pequeños, flotas de drones y empresas de movilidad aérea avanzada que pueden ser difíciles de fijar precios a gran escala mediante procesos dirigidos por corredores. WTW identificó un mayor uso de contratos marco, contratos de suscripción y acuerdos de suscripción automática en la aviación durante 2026. Bishop Street Underwriters adquirió Aerospace Insurance Managers en julio de 2025, lo que constituye un ejemplo de inversión en la distribución especializada de MGA. Estos modelos pueden mejorar el acceso y la eficiencia de los procesos, mientras que los controles técnicos de suscripción siguen siendo esenciales.
Análisis geográfico
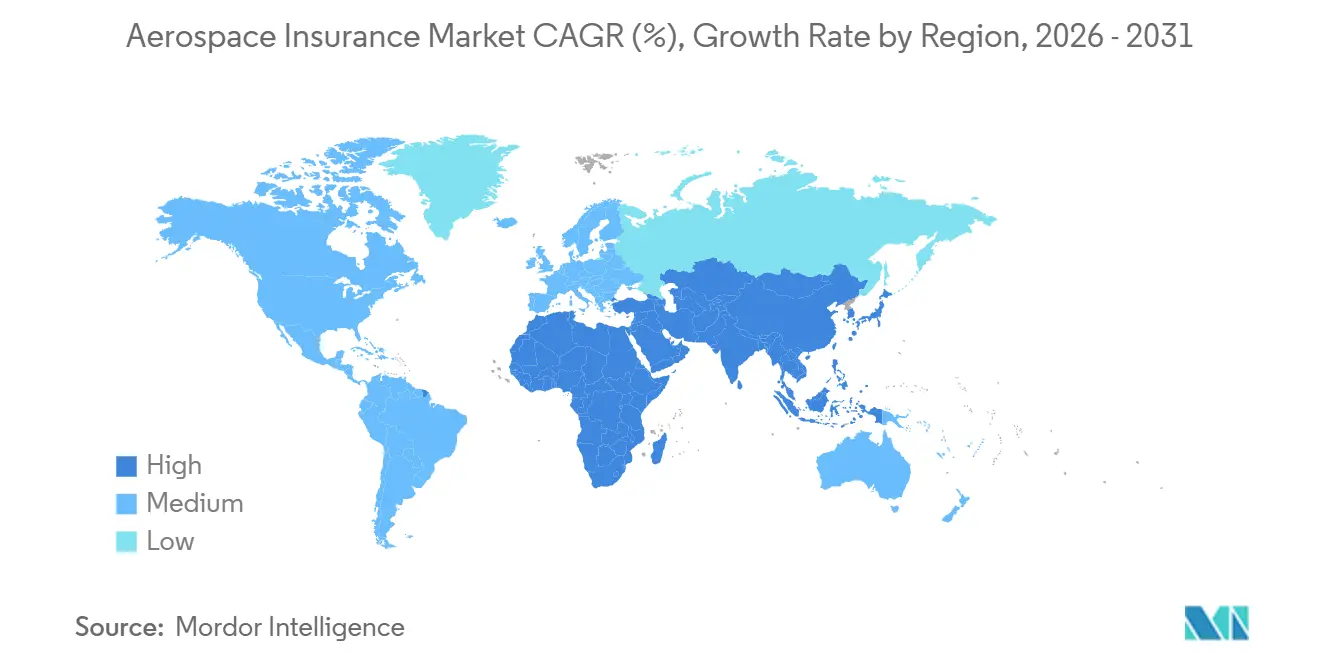
América del Norte representó el 52.69 % de las primas globales de seguros aeroespaciales en 2025, lo que le otorgó la mayor posición regional en el mercado de seguros aeroespaciales. La región se beneficia de la gran flota de aviación comercial de Estados Unidos y de la elevada exposición a la responsabilidad civil por asegurado. WTW prevé condiciones de renovación más estrictas para los riesgos de las aerolíneas estadounidenses en 2026, incluyendo mayores deducciones para algunas cuentas. La resolución de AerCap añadió un problema de liquidación de siniestros que refuerza la influencia de la región en la economía global de pérdidas. La recuperación de la aviación comercial en Canadá y el creciente sector de la aviación general en México amplían la base de seguros regional. El resultado es un mercado grande y maduro con una fuerte demanda, pero con una exposición significativa a la responsabilidad civil y a la volatilidad de grandes pérdidas.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.91 % hasta 2031, la más alta del mercado de seguros aeroespaciales. Airbus espera que la flota comercial de la India alcance los 2,250 aviones para 2035, mientras que IndiGo tiene más de 900 aviones encargados. Se prevé que China necesite 1,000 aviones nuevos, y su consorcio nacional de seguros espaciales de 2025 indica un esfuerzo por retener el riesgo de lanzamiento a nivel nacional. Se espera que la India, China y el Sudeste Asiático representen 8 de los 10 mercados de viajes aéreos de más rápido crecimiento hasta 2044. La Dirección General de Aviación Civil de la India (DGCA) y la Autoridad de Aviación Civil de China (CAAC) han reforzado los requisitos de seguro obligatorio, mientras que la Autoridad de Aviación Civil de Singapur (CAAS) está posicionando a la ciudad-estado como un centro de seguros de aviación. Estos avances aumentan las oportunidades regionales, pero también hacen que el conocimiento local y la recopilación rigurosa de datos sean aún más importantes.
Europa es la segunda base regional más grande y sigue albergando el ecosistema de Lloyd's y el Mercado de Londres, que suscribe una gran parte de los riesgos aeroespaciales globales. El tamaño del mercado de seguros aeroespaciales en Europa se beneficia de esta concentración de experiencia especializada en suscripción y capacidad de colocación internacional. La encuesta de la IUAI de 2026 reveló que el 75 % de los profesionales de seguros de aviación consideraba la inestabilidad geopolítica la mayor amenaza sistémica para el sector. Oriente Medio y África también ofrecen un potencial de crecimiento estratégico, ya que los Emiratos Árabes Unidos y Arabia Saudita tienen una cartera de pedidos combinada de más de 3,000 aeronaves. Las aerolíneas de Oriente Medio registraron un crecimiento de la demanda interanual del 9.6 % en noviembre de 2025. Sudamérica muestra una mejora en la penetración de los seguros en Brasil y Colombia, respaldada por un crecimiento más amplio de los seguros en Latinoamérica.
Panorama competitivo
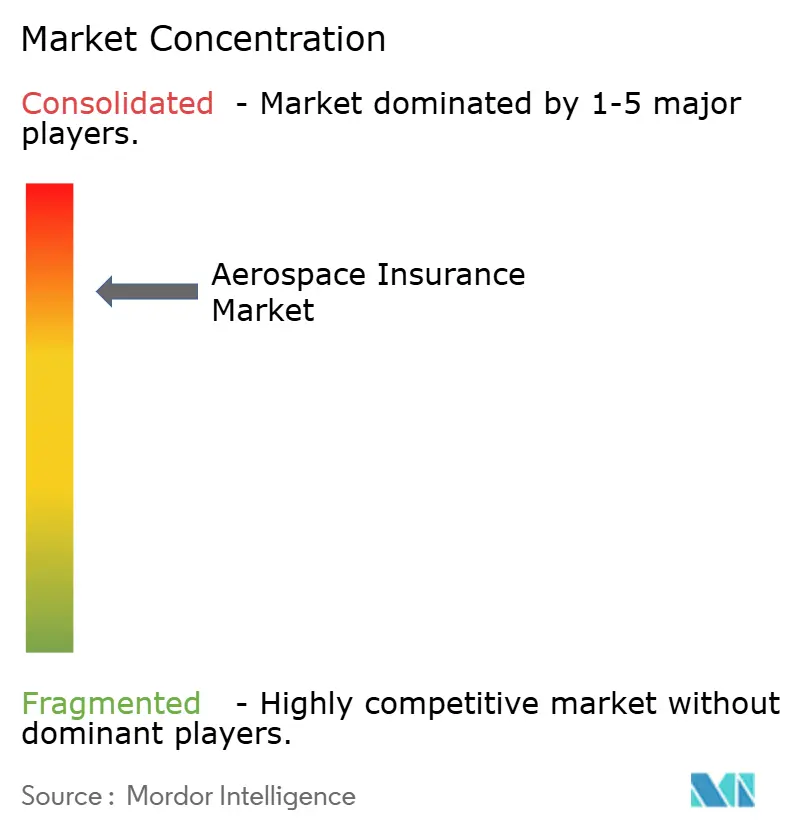
El mercado de seguros aeroespaciales se concentra en el nivel de suscripción primaria. Allianz Commercial, AXA XL, AIG, Chubb y Global Aerospace ocupan posiciones importantes en los programas de aerolíneas y grandes compañías de aviación comercial. Los sindicatos especializados, las aerolíneas regionales y las agencias generales de seguros (MGA) en expansión compiten por los negocios de aviación general y de autorización delegada. La amplia base de proveedores limita la concentración de capacidad fuera de las colocaciones más grandes. La posición competitiva de una aseguradora depende de su experiencia en suscripción, su solidez financiera, su acceso a la distribución y su capacidad para gestionar colocaciones de riesgo complejas. Esta estructura sustenta un mercado con aseguradoras líderes a nivel mundial, pero con múltiples participantes especializados.
El litigio entre Rusia y Ucrania sobre la retención de aeronaves sigue siendo un importante acontecimiento financiero para el mercado de seguros aeroespaciales. Las empresas de arrendamiento, incluidas AerCap y Dubai Aerospace Enterprise, tienen reclamaciones contra AIG, Lloyd's, Chubb y Swiss Re por un total de 4.7 millones de dólares. La sentencia del Tribunal Superior de junio de 2025 está en apelación, lo que continúa afectando a las reservas y la evaluación de riesgos de las aseguradoras implicadas. Munich Re anunció unos ingresos por seguros de 60.8 millones de euros en 2024 e inversiones en coberturas para lanzamientos de cohetes, riesgos cibernéticos y otros riesgos de tecnologías emergentes. Marsh informó de que los compradores están considerando cada vez más los contratos a largo plazo que ofrecen certeza en la renovación y protección contra la retirada de capacidad. Estos enfoques diferencian a las empresas que pueden proporcionar capacidad estable a la vez que responden a las cambiantes condiciones de siniestros.
La nueva actividad se centra en la cobertura paramétrica para constelaciones de pequeños satélites, la cobertura ciberfísica para la aviación autónoma y la capacidad para misiones lunares. Estas iniciativas están ampliando la gama de soluciones especializadas disponibles en el mercado de seguros aeroespaciales. Novacore lanzó un segmento aeroespacial dedicado en abril de 2026 para exposiciones complejas en aviación y espacio. Whitecap Aerospace confirmó su capacidad de suscripción espacial a partir del 1 de enero de 2026. Warren AI, lanzada en 2025 para la suscripción espacial, combina inteligencia orbital y modelado de riesgo paramétrico para la fijación de precios en tiempo real. La encuesta de la IUAI de 2026 identificó la IA, las nuevas tecnologías aeronáuticas y la creciente demanda de aviación como las principales oportunidades.
Líderes del sector de seguros aeroespaciales
American International Group, Inc.
Chubb Limited
Sompo Holdings, Inc.
Corporación Internacional Old Republic
Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft en München
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Novacore lanzó un segmento aeroespacial especializado en riesgos complejos de aviación y espacio, aprovechando la trayectoria de 35 años de NSM Insurance Group en seguros especializados. Esta incorporación aporta capacidad especializada al competitivo mercado medio de la aviación general y el sector espacial.
- Marzo de 2026: Los tribunales del Reino Unido concedieron a los sindicatos Chubb, Fidelis y Lloyd's permiso para apelar el fallo del Tribunal Superior de junio de 2025 que otorgaba a AerCap aproximadamente 1 millones de dólares en indemnizaciones por riesgo de guerra para aeronaves varadas en Rusia, y se espera que el resultado afecte a la suficiencia de las reservas en un total aproximado de 4.7 millones de dólares en reclamaciones de aeronaves retenidas.
- Febrero de 2026: ESA y Liberty Mutual Reinsurance firmaron un Memorando de Intenciones para una colaboración de 3 años con el fin de desarrollar soluciones de seguros paramétricos basadas en datos satelitales para los sectores agrícola y forestal.
- Enero de 2026: Whitecap Aerospace confirmó su capacidad de suscripción de seguros espaciales a partir del 1 de enero de 2026, desplegando hasta 8 millones de dólares para riesgos de lanzamiento, puesta en marcha y satélites en órbita a través de una aseguradora con calificación A.
Alcance del informe del mercado global de seguros aeroespaciales
| Aviación |
| Espacio |
| Daños en el casco y daños físicos |
| Civil |
| Guerra aérea y peligros aliados |
| Otra especialidad |
| Operadores de aviación comercial |
| Operadores de aviación general y de negocios |
| Asegurados de responsabilidad civil por productos aeronáuticos |
| Aeropuertos e infraestructura aeronáutica |
| Arrendadores y financiadores de aeronaves |
| Operadores espaciales |
| Mercado abierto con colocación a través de intermediarios |
| Autoridad delegada |
| Directo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por dominio de riesgo | Aviación | |
| Espacio | ||
| Por tipo de seguro | Daños en el casco y daños físicos | |
| Civil | ||
| Guerra aérea y peligros aliados | ||
| Otra especialidad | ||
| Por usuario final | Operadores de aviación comercial | |
| Operadores de aviación general y de negocios | ||
| Asegurados de responsabilidad civil por productos aeronáuticos | ||
| Aeropuertos e infraestructura aeronáutica | ||
| Arrendadores y financiadores de aeronaves | ||
| Operadores espaciales | ||
| Por canal de distribución | Mercado abierto con colocación a través de intermediarios | |
| Autoridad delegada | ||
| Directo | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para los seguros aeroespaciales?
Se prevé que el sector crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.62% entre 2026 y 2031, alcanzando los 12.92 millones de dólares en 2031.
¿Qué ámbito de riesgo tiene la mayor base de primas?
El sector de la aviación representó el 92.71% de las primas de 2025, respaldado por las flotas comerciales, las compañías de carga, la aviación general y los seguros de responsabilidad civil aeronáutica.
¿Por qué los seguros espaciales se están expandiendo más rápido que los seguros de aviación?
Se prevé que el sector espacial crezca a una tasa de crecimiento anual compuesta del 6.82 % hasta 2031, debido a que la actividad de lanzamientos comerciales y la actividad lunar están aumentando las necesidades de cobertura especializada.
¿Qué región se espera que crezca más rápido?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.91 % hasta 2031, impulsada por la expansión de la flota en India, China y el sudeste asiático.
¿Qué factores impulsan la demanda de seguros de responsabilidad civil en el sector aeroespacial?
Las normativas sobre responsabilidad civil de terceros, la mayor severidad de las indemnizaciones otorgadas por los jurados en Norteamérica y las nuevas categorías de operadores están incrementando la demanda y los límites de las pólizas.
¿Qué grado de concentración existe en la suscripción de seguros para el sector aeroespacial?
El sector está concentrado, con varias aseguradoras líderes a nivel mundial en grandes programas de aviación y un grupo más amplio de especialistas y agencias generales de seguros en otros ramos.


