

Tamaño y participación del mercado de materiales aeroespaciales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
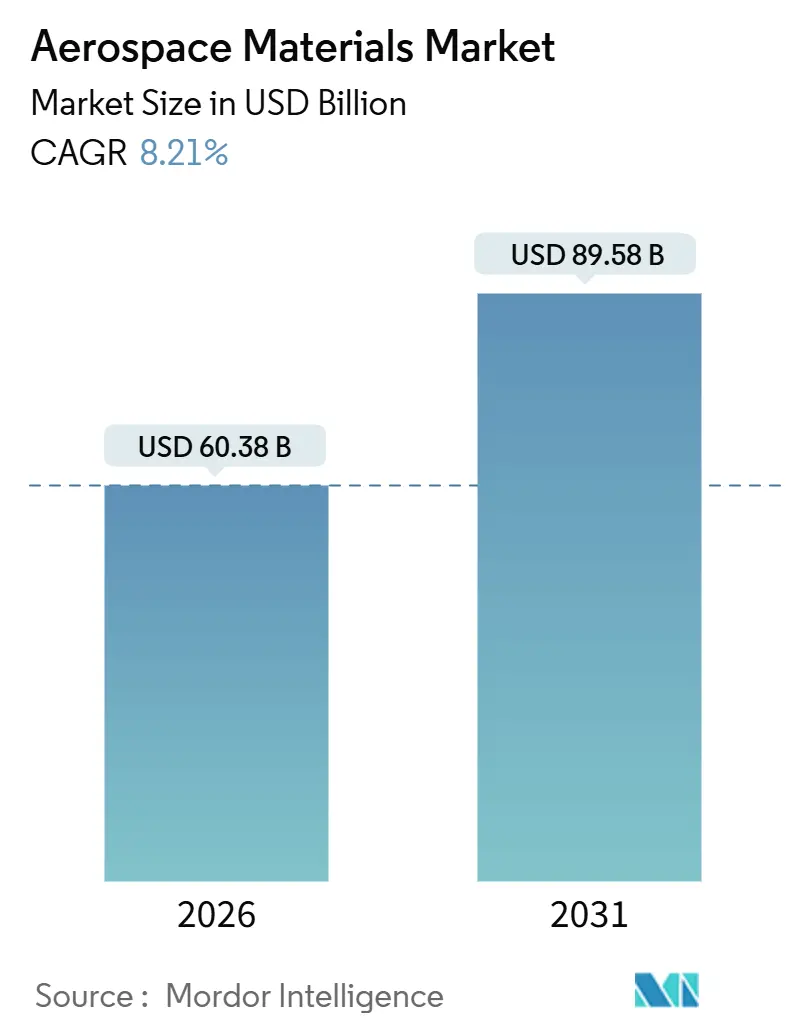
| Tamaño del mercado (2026) | USD 60.38 mil millones |
| Tamaño del mercado (2031) | USD 89.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.21% CAGR |
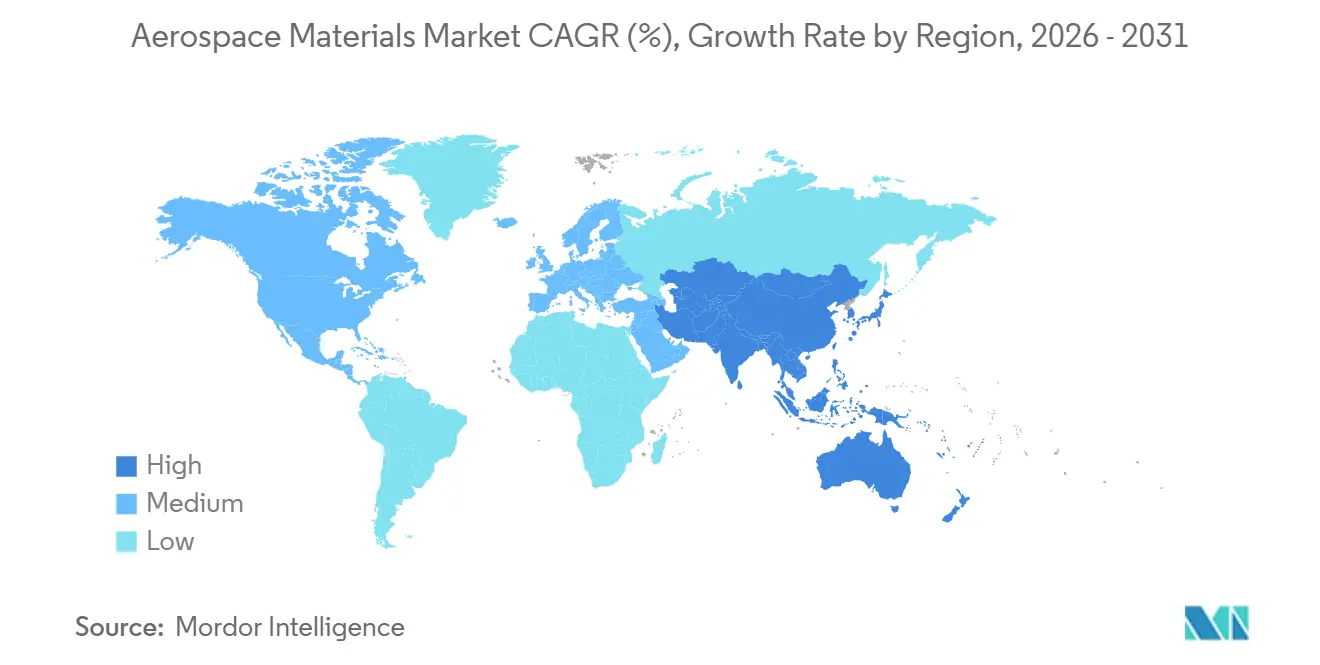
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
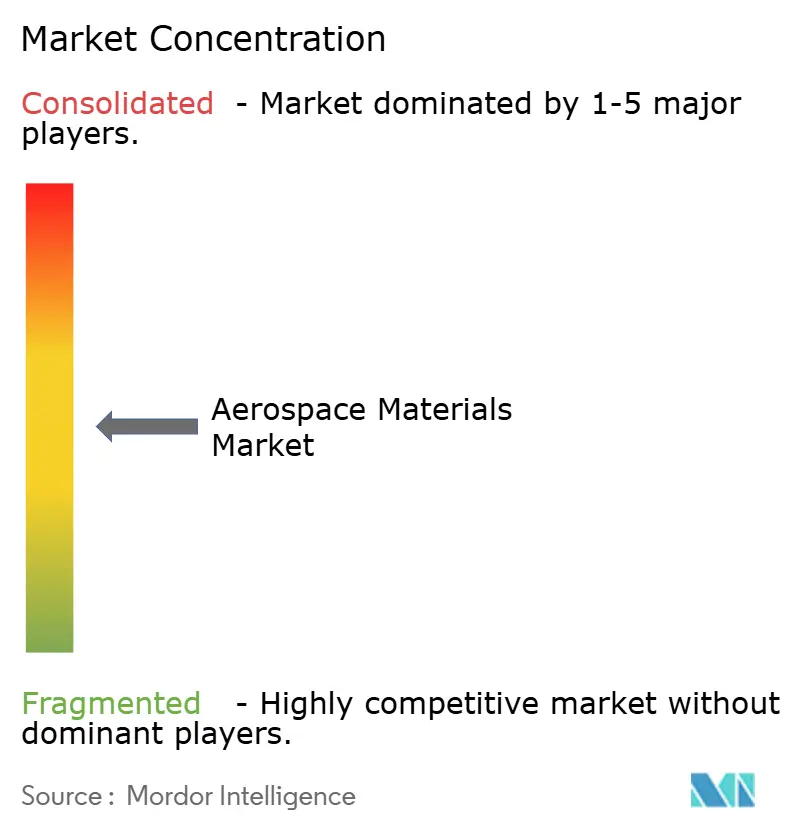
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales aeroespaciales por Mordor Intelligence
El mercado de materiales aeroespaciales alcanzó un valor de 55.80 millones de dólares en 2025 y se estima que crecerá de 60.38 millones de dólares en 2026 a 89.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.21% durante el período de pronóstico (2026-2031). La creciente penetración de los materiales compuestos, el aumento del ritmo de lanzamientos en el sector espacial y las hojas de ruta corporativas hacia la neutralidad de carbono son los principales vectores de crecimiento para el mercado de materiales aeroespaciales. Las aerolíneas prefieren fuselajes más ligeros para reducir el consumo de combustible, mientras que los proveedores de lanzamiento especifican cada vez más superaleaciones y sistemas de protección térmica que incrementan el gasto en materiales por kilogramo de carga útil. Los fabricantes de equipos originales (OEM) están localizando las cadenas de suministro para mitigar el riesgo arancelario, lo que inclina la demanda regional hacia Asia-Pacífico, incluso mientras Norteamérica y Europa mantienen su ventaja en innovación. Simultáneamente, la fabricación aditiva está reduciendo los plazos de entrega de piezas certificadas, mejorando la libertad de diseño y manteniendo a los proveedores establecidos bajo presión de precios.
Conclusiones clave del informe
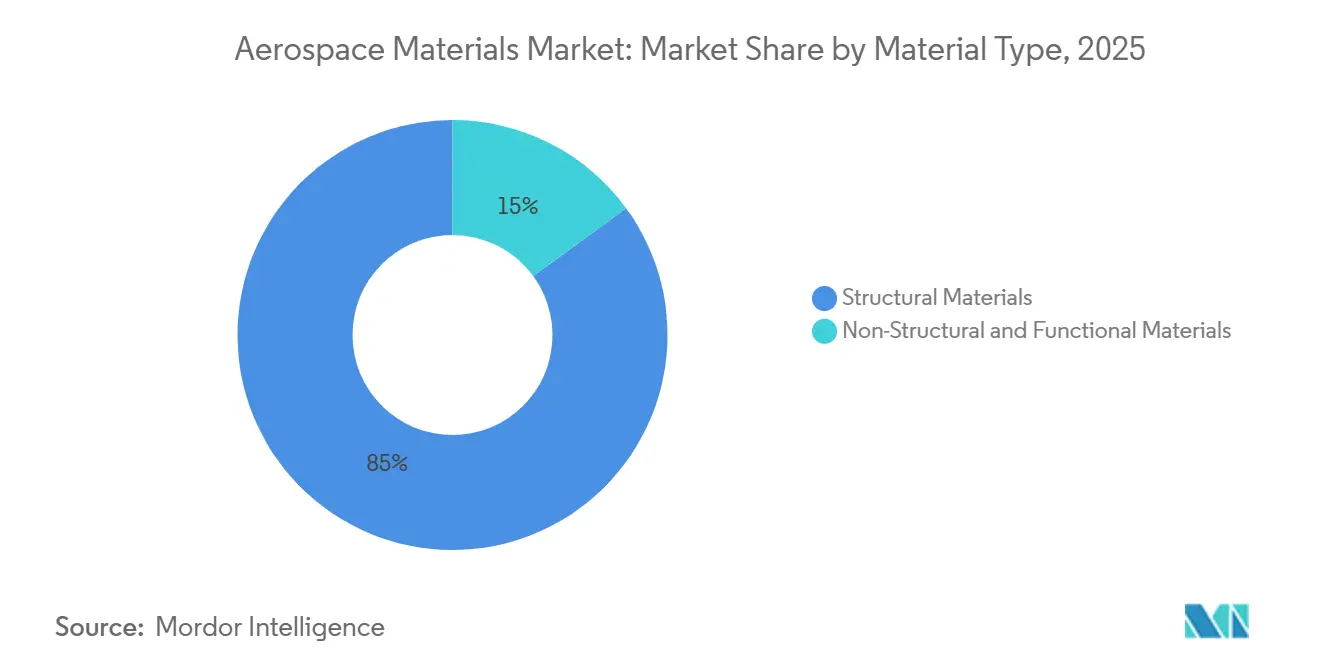
- Por tipo de material, los materiales estructurales tuvieron la mayor cuota de mercado en el mercado de materiales aeroespaciales, con un 85.04% en 2025, y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.42% durante el período de previsión (2026-2031).
- Por tipo de aeronave, la general y comercial tuvieron la mayor participación de mercado del 55.82% en 2025, y se espera que la demanda de vehículos espaciales crezca con una CAGR del 11.08% durante el período de pronóstico (2026-2031).
- Por sistema de aplicación, las estructuras de fuselaje tuvieron la mayor participación de mercado del 34.47% en 2025, y se espera que la participación de mercado de MRO (mantenimiento, reparación y operaciones) y el reemplazo posventa crezca con una CAGR del 10.86% durante el período de pronóstico (2026-2031).
- Geográficamente, la región de Asia-Pacífico representó el 53.65% de la cuota de mercado de materiales aeroespaciales en 2025, y se espera que la región crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.24% durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de materiales aeroespaciales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los compuestos estructurales impulsado por la ligereza | + 2.1% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida expansión de los ecosistemas de lanzamiento espacial | + 1.8% | América del Norte, Asia-Pacífico, Oriente Medio | Largo plazo (≥ 4 años) |
| Hojas de ruta de neutralidad de carbono de los fabricantes de equipos originales | + 1.5% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Aleaciones certificadas fabricadas mediante aditivos | + 1.3% | Norteamérica, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de la economía circular | + 0.9% | Europa, América del Norte, Asia-Pacífico limitada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los compuestos estructurales impulsado por la ligereza
El contenido de materiales compuestos superó el 50 % del peso estructural en los principales programas de doble pasillo para 2025, lo que permitió una reducción del 20 % en el peso operativo que se traduce en un 15 % menos de consumo de combustible durante un ciclo de vida de 20 años [1] Airbus, “A350 XWB Technology Facts”, airbus.com . Incluso los programas de fuselaje estrecho sensibles al costo están aumentando las proporciones de materiales compuestos, con el C919 de China apuntando al 25 % en su próxima actualización de bloque. Hexcel y Toray anunciaron cada uno adiciones de capacidad multimillonarias para cumplir con esta trayectoria, aprovechando líneas avanzadas de colocación de fibra que redujeron las horas de trabajo en un 35 %. Sin embargo, las plataformas de aviones regionales y turbohélices siguen siendo predominantemente de aluminio , lo que preserva un panorama de materiales bifurcado hasta 2031. Los cuellos de botella en la cadena de suministro, especialmente en el precursor de poliacrilonitrilo de grado aeroespacial, todavía moderan el ritmo de sustitución.
Expansión rápida de los ecosistemas de lanzamiento espacial
Los lanzamientos orbitales anuales se triplicaron entre 2020 y 2025, con proveedores de cohetes reutilizables como SpaceX realizando hasta 15 ciclos por primera etapa, un perfil de servicio que exige aleaciones capaces de soportar temperaturas de reentrada de 1,650 °C[2]. Blue Origin, ISRO y los programas emergentes de Oriente Medio han adoptado aluminio-litio, compuestos de matriz cerámica y estructuras de cono de nariz de carbono-carbono para reducir los márgenes de carga útil. Los ciclos de calificación de materiales se están comprimiendo a medida que los operadores de lanzamiento iteran el hardware cada 18-24 meses, lo que cataliza la inversión de los proveedores en infraestructura de pruebas rápidas. Las constelaciones de satélites aumentan el volumen al incorporar sustratos de antenas de alta frecuencia y paneles endurecidos a la radiación que aumentan la intensidad del material por kilogramo de nave espacial. En conjunto, se espera que la demanda de vehículos espaciales contribuya con más de 15 mil millones de dólares en oportunidades incrementales para el mercado de materiales aeroespaciales para 2031.
Hojas de ruta de carbono neutral de los fabricantes de equipos originales (OEM) que aceleran la sustitución de materiales
Los conceptos de propulsión de hidrógeno que se estudian en Airbus requieren tanques criogénicos que operan a -253 °C, lo que descalifica las aleaciones de aluminio tradicionales y orienta el desarrollo hacia recipientes a presión con revestimiento compuesto. El plan de Boeing para una compatibilidad 100 % sostenible con combustibles de aviación para 2030 exige la reformulación de resinas y elastómeros resistentes a un mayor contenido de aromáticos. Los fabricantes de turbinas han introducido compuestos de matriz cerámica en cubiertas y cámaras de combustión, obteniendo una ventaja del 1 % en el consumo de combustible que se acumula en miles de motores cuya entrega está prevista para 2031. Regulaciones como el Mecanismo de Ajuste Fronterizo de Carbono de la UE aumentan el coste de los metales con alto contenido de carbono, acelerando la sustitución de compuestos en Europa y las regiones circundantes. En conjunto, estas iniciativas respaldan un aumento del 1.5 % en la tasa de crecimiento anual compuesta (TCAC) del mercado de materiales aeroespaciales hasta 2031.
Aleaciones certificadas fabricadas con aditivos que permiten la libertad de diseño
La certificación de la FAA para boquillas de combustible sinterizadas por láser y la aprobación de la EASA para accesorios de tren de aterrizaje impresos en 3D confirmaron la idoneidad de la fabricación aditiva para hardware crítico para la seguridad en el mercado de materiales aeroespaciales. Las relaciones de compra a vuelo se desploman de 20:1 en titanio mecanizado a casi la paridad, mientras que los plazos de entrega se reducen de un año a seis semanas, liberando capital de trabajo para los fabricantes de equipos originales. Safran, Honeywell y Rolls-Royce están ampliando sus líneas de fusión de lecho de polvo que soportan cientos de piezas por motor, afianzando un mercado que superó los 1 millones de dólares en 2025. La Circular Consultiva 33.15-3 de la FAA, emitida en 2025, agiliza la validación de procesos, reduciendo los ciclos de certificación para aleaciones establecidas a tres años. Aun así, los límites de tamaño de construcción y las restricciones de acabado superficial limitan la adopción actual principalmente a motores y estructuras secundarias.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo e intensidad energética de la fibra de carbono | -1.4% | Global; agudo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Exposición a la cadena de suministro de metales estratégicos | -1.1% | Europa, america del norte | Mediano plazo (2-4 años) |
| Largos ciclos de certificación y calificación | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo e intensidad energética de la fibra de carbono de grado aeroespacial
Producir 1 kg de fibra de carbono de grado aeroespacial consume 286 MJ de energía y emite 31 kg de CO₂e, cuadruplicando la huella de carbono del aluminio en peso. Los picos de precios de la energía en 2024 elevaron los costos de los precursores en más de un 20%, reduciendo los márgenes de los productores integrados como SGL Carbon y Teijin. Los precios de la fibra de fibra de fibra corta se mantienen entre 30 y 40 USD por kilogramo, el doble del costo de la fibra de fibra de fibra industrial de fibra larga. Las empresas occidentales están ubicando nuevas líneas cerca de fuentes de energía renovable en Marruecos y España para mitigar la volatilidad, mientras que las empresas chinas ofrecen precios más bajos, pero aún carecen de la certificación AS9100 para estructuras primarias. Los precursores a base de lignina a escala comercial prometen una reducción de energía del 30%, pero su comercialización está prevista para dentro de tres a cinco años.
Exposición a la cadena de suministro de metales estratégicos
Las sanciones impuestas al titanio ruso en 2024 redujeron el 35 % del suministro aeroespacial mundial, elevando el precio de la palanquilla de 6Al-4V a 35 USD por kilogramo y retrasando las entregas del A350 entre 8 y 12 semanas. Las fuentes alternativas de RTI, ATI y Mishra Dhatu Nigam requieren de 24 a 36 meses de calificación, lo que limita la disponibilidad a corto plazo. La sustitución es limitada; la resistencia a la tracción de 900 MPa y la densidad de 4.5 g/cm³ del titanio siguen siendo inigualables para los soportes de motor y el tren de aterrizaje. Japón e India están ampliando su capacidad de producción de esponjas, pero es improbable que el mercado se equilibre antes de 2029. Hasta entonces, la exposición a metales estratégicos reduce en 1.1 puntos porcentuales la trayectoria de crecimiento del mercado de materiales aeroespaciales.
Análisis de segmento
Por tipo de material: Dominancia estructural ancla el crecimiento
Los materiales estructurales representaron el 85.04 % de los ingresos en 2025, lo que refleja su predominio en los barriles de fuselaje, cajones de alas y conjuntos de empenaje, donde la reducción de peso impacta directamente en la economía de las misiones. Los polímeros reforzados con fibra de carbono se llevan la mayor parte, con Toray y Hexcel suministrando conjuntamente el 60 % del preimpregnado consumido en programas comerciales. Las aleaciones de aluminio y litio aún representan una parte significativa del gasto dentro de la envoltura estructural, aprovechando la compatibilidad directa con plantillas heredadas para lograr reducciones de peso del 7 al 10 % sin necesidad de un rediseño completo. El titanio, a pesar de representar solo el 5 % del peso estructural, absorbe el 12 % del valor debido a su precio de 35 a 40 USD por kilogramo. Se proyecta que el tamaño del mercado de materiales aeroespaciales para las categorías estructurales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.42 %, superando a los materiales no estructurales utilizados en recubrimientos, selladores y espumas.
Los materiales no estructurales y funcionales sustentan funciones esenciales como la resistencia a la corrosión, la amortiguación acústica y el sellado del tanque de combustible. Las imprimaciones sin cromato de PPG cobraron impulso a medida que se endurecieron las restricciones, incrementando los ingresos de la empresa por recubrimientos aeroespaciales en un 12 % en 2025. Los adhesivos epóxicos de Henkel eliminaron decenas de miles de fijaciones por fuselaje de doble pasillo, reduciendo las horas de ensamblaje en un 30 %. Los selladores de poliuretano y silicona de 3M y Dow aseguran los límites de presión en ciclos térmicos de -55 °C a 120 °C. En conjunto, los segmentos funcionales mantienen márgenes superiores al 20 % gracias a las estrictas barreras de calificación, incluso cuando los materiales estructurales sufren la compresión de precios debido al poder de negociación de los fabricantes de equipos originales (OEM).
Por tipo de aeronave: los vehículos espaciales superan a los segmentos tradicionales
La aviación general y comercial mantuvo una participación del 55.82 % en 2025, con un consumo de 50 a 80 toneladas métricas de materiales por aeronave, pero registró una tasa de crecimiento anual compuesta (TCAC) de un dígito medio a medida que se normalizaban las incorporaciones a la flota. Los programas de fuselaje estrecho priorizan el coste y la cadencia de producción, favoreciendo fuselajes de aluminio con alas de materiales compuestos, mientras que los aviones de fuselaje ancho con uso intensivo de materiales compuestos invierten esta combinación para reducir el peso operativo. Fabricantes de equipos originales (OEM) de aviones comerciales como Gulfstream justifican primas del 40 % en el coste de los materiales ampliando su alcance más allá de las 8,000 millas náuticas. En cambio, la demanda de vehículos espaciales aumenta a una TCAC del 11.08 %, lo que eleva la cuota de mercado de materiales aeroespaciales para sistemas de lanzamiento y satélites.
Las plataformas de defensa, aunque con un menor número de unidades, aportan el 30% del valor, dada su demanda de laminados absorbentes de radar, álabes de turbina monocristalinos y compuestos de fibra de boro. El mercado de materiales aeroespaciales para sistemas no tripulados también está en rápida expansión, a medida que los atractivos conceptos de drones adoptan compuestos de fibra de vidrio de bajo coste. En general, los vehículos espaciales siguen siendo el segmento de mayor crecimiento, ya que el hardware reutilizable multiplica el contenido de material por unidad en escudos térmicos, tanques de propelente y cámaras de motor.
Por sistema de aplicación: MRO Aftermarket aprovecha el envejecimiento de la flota
Las estructuras de fuselaje representaron el 34.47 % del gasto de 2025, impulsadas por alas fabricadas con materiales compuestos, como las del 777X de Boeing, de 71.8 metros de envergadura, que emplean fibra de carbono T1100G para mayor rigidez. Los sistemas de motor incorporan materiales compuestos de matriz cerámica que soportan temperaturas superiores a los 1,500 °C, lo que permite una reducción del 10 % en el sangrado del aire de refrigeración, lo que mejora la eficiencia del combustible. Los sistemas interiores están adoptando laminados termoplásticos que reducen el peso de la cabina entre 200 y 300 kg, a la vez que cumplen con las normas de inflamabilidad. Los conjuntos de tren de aterrizaje, aunque de menor tamaño, siguen utilizando mucho titanio y están empezando a integrar componentes de fabricación aditiva con topología optimizada, logrando reducciones de peso del 30 % en la última certificación del A320neo.
El mantenimiento, la reparación y la revisión, además de la sustitución posventa, son el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.86 %, impulsado por una edad media de la flota de 11.5 años y cuellos de botella en la cadena de suministro que prolongan los plazos de entrega de los fabricantes de equipos originales (OEM). El tamaño del mercado de materiales aeroespaciales para aplicaciones MRO superará los 20 000 millones de dólares en 2031, impulsado por alternativas de aprobación del fabricante de piezas que ahorran a los operadores hasta un 50 % respecto a los precios de catálogo de los OEM. Las estaciones de reparación de materiales compuestos están proliferando, y GKN Aerospace ha ampliado su capacidad en los Países Bajos para procesar paneles del 737 MAX y del A320neo tras un aumento del 40 % en los incidentes con daños notificados entre 2024 y 2025.
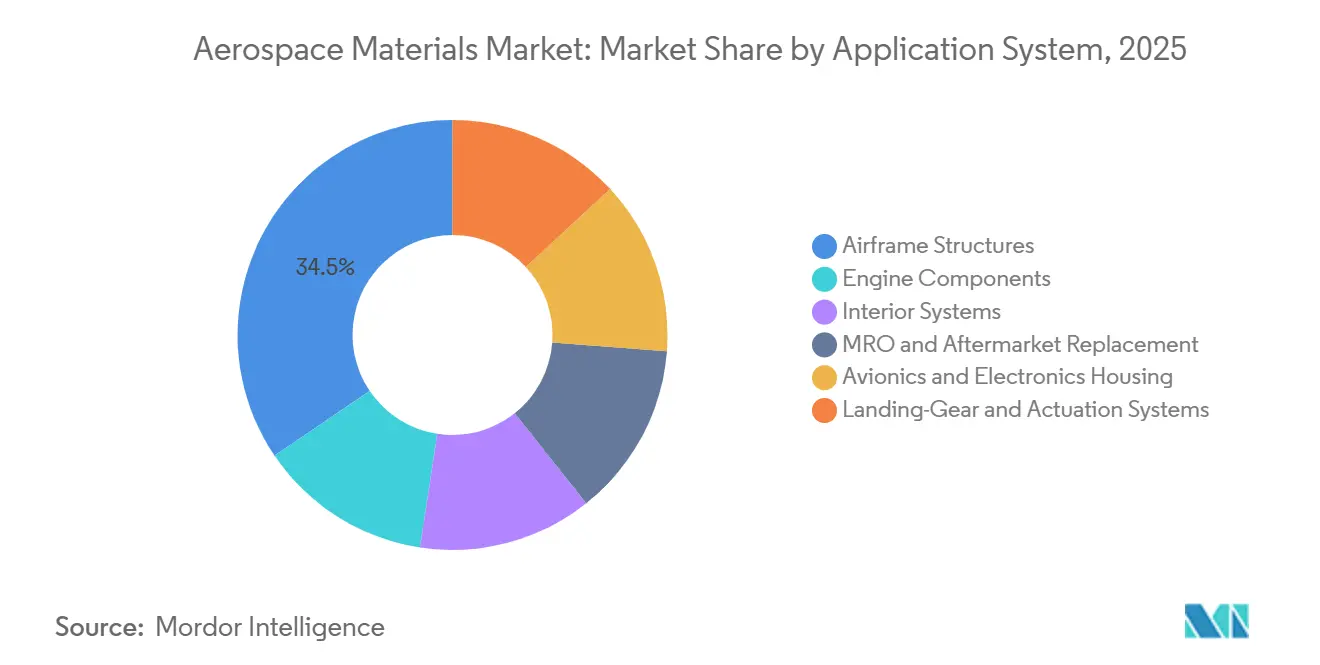
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de materiales aeroespaciales de Asia-Pacífico
Asia-Pacífico dominó el mercado de materiales aeroespaciales con una participación del 53.65 % en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 9.24 % hasta 2031. COMAC entregó 39 C919 en 2025 y prevé una producción anual de 150 unidades para 2028. Cada avión consumirá 45 toneladas de aluminio, 8 toneladas de titanio y 12 toneladas de materiales compuestos, principalmente de proveedores nacionales. India registró 1,200 eventos de mantenimiento pesado en 2025, gracias a la repatriación de trabajos por parte de Air India e IndiGo, lo que impulsó la demanda de adhesivos estructurales y paneles de repuesto. Japón exporta anualmente 2.8 millones de dólares en preimpregnados de fibra de carbono; la planta de Toray en Nagoya abastece el 40 % del suministro mundial, mientras que el caza surcoreano KF-21 requiere un 25 % de materiales compuestos en peso. Los miembros de la ASEAN atrajeron USD 1.2 millones en inversión extranjera directa en aeroestructuras entre 2024 y 2025, ampliando la base de proveedores regionales.
Mercado de materiales aeroespaciales de Norteamérica
América del Norte está anclada por los centros de producción de Boeing, Lockheed Martin y SpaceX en el mercado estadounidense de materiales aeroespaciales. Solo SpaceX consumió 25 t de aluminio-litio y 8 t de compuestos por cada Falcon 9, realizando 96 misiones en 2024 y 72 más para mediados de 2025. El apoyo político a través de la Ley CHIPS y la Ley de Ciencia destina USD 500 millones para plantas de materiales avanzados, con el objetivo de reequilibrar la dependencia de las importaciones de fibra de carbono y titanio. El clúster de Quebec en Canadá suministra el 15% de las forjas de trenes de aterrizaje globales, mientras que las exportaciones aeroespaciales de México alcanzaron USD 9.2 millones en 2025 a medida que la capacidad de mecanizado de nivel 2 se expandió en Querétaro y Chihuahua.
Mercado europeo de materiales aeroespaciales
Europa cuenta con el respaldo de la red de ensamblaje multisede de Airbus, que requiere un suministro constante de materiales compuestos, aleaciones de aluminio y titanio. Los retrasos en la producción del A320neo redujeron el volumen regional en un 3% en 2025, pero la producción de aviones de fuselaje ancho se mantuvo estable, ya que las entregas del A350 alcanzaron las 80 unidades. La alemana Premium Aerotec, la francesa Safran y la británica GKN Aerospace procesaron conjuntamente más de 11,500 toneladas de superaleaciones de titanio y níquel en 2025. Las dificultades aduaneras posteriores al Brexit incrementaron entre un 5% y un 8% los costes logísticos del Reino Unido, lo que impulsó a los proveedores a trasladar sus líneas de mecanizado a Polonia y Chequia.
Mercado de materiales aeroespaciales de Oriente Medio, África y Sudamérica
En conjunto, Sudamérica y Oriente Medio y África representan una cuota de mercado menor en el mercado de materiales aeroespaciales, pero presentan focos de crecimiento, especialmente en la serie E2 de Embraer y en el impulso a la localización por parte de Arabia Saudí.
Panorama competitivo
El mercado de materiales aeroespaciales está moderadamente consolidado. Toray y Hexcel dominan el preimpregnado de fibra de carbono, aprovechando el control integral desde el precursor de PAN hasta el curado en autoclave, lo que protege los márgenes brutos en aproximadamente un 20 %. La adquisición de la unidad de extrusión de Arconic por parte de Howmet por 400 millones de dólares en 2025 consolidó el 60 % de la capacidad en Norteamérica, reduciendo los costos de conversión de palanquilla mediante la fundición integrada de lingotes. Solvay y BASF compiten por comercializar matrices termoplásticas reciclables que prometen una reducción del 30 % en el carbono incrustado. En 2026, la fabricación aditiva penetraba el 12 % del gasto en componentes de motor, pero menos del 2 % de las estructuras primarias del fuselaje, lo que deja intactas las franquicias de laminado de compuestos de las empresas existentes a medio plazo.
Líderes de la industria de materiales aeroespaciales
industrias toray inc.
Hexcel Corporation
Solvay
ATI
Corporación VSMPO-AVISMA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: SeAH Aerospace & Defense Materials, filial de SeAH Besteel Holdings, firmó una alianza estratégica con Boeing. En virtud de este acuerdo de suministro a largo plazo (LTA), SeAH suministrará materiales de aleación de aluminio de alta resistencia. A partir de 2026, estos materiales de aluminio serán parte integral del fuselaje y las alas de los aviones de Boeing.
- Octubre de 2025: En el Complejo Tecnológico de Materiales Estratégicos de PTC Industries en Lucknow, Uttar Pradesh, India, el Ministro de Defensa inauguró una de las plantas pioneras del país en la producción de titanio y superaleaciones. Además, PTC Industries Limited y Bharat Dynamics Limited (BDL) firmaron un memorando de entendimiento para establecer una empresa conjunta dedicada a la producción de sistemas de propulsión, motores aeronáuticos y otros productos.
Alcance del informe sobre el mercado mundial de materiales aeroespaciales
Los materiales aeroespaciales son fundamentales en la fabricación de aviones y deben poseer diversas características, como resistencia y alta resistencia al calor. Los materiales deben ser duraderos y tener una alta tolerancia al daño, lo cual es esencial para los fuselajes. Estos materiales también se eligen por su larga vida útil y fiabilidad, especialmente por su resistencia a la fatiga.
El mercado de materiales aeroespaciales se segmenta por tipo de material, tipo de aeronave, sistema de aplicación y ubicación geográfica. Por tipo, el mercado se divide en materiales estructurales, no estructurales y funcionales. Por tipo de aeronave, se divide en general y comercial, militar y de defensa, y vehículos espaciales. Por sistema de aplicación, se divide en estructuras de fuselaje, componentes de motor, sistemas interiores, mantenimiento, revisión y revisión (MRO) y repuestos, carcasas de aviónica y electrónica, y sistemas de tren de aterrizaje y accionamiento. El informe también abarca el tamaño del mercado y las previsiones para el mercado de materiales aeroespaciales en 16 países de la región. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (USD).
| Materiales Estructurales | composites | Fibra de vidrio |
| Fibra de Carbono | ||
| Fibra de aramida | ||
| Otros composites (compositos de matriz cerámica, etc.) | ||
| Plásticos | ||
| aleaciones | Aleaciones de aluminio y Al-Li | |
| Aleaciones de titanio | ||
| Aleaciones de acero | ||
| Superaleaciones (Ni, Co) | ||
| Aleaciones de magnesio | ||
| Otras aleaciones | ||
| Materiales no estructurales y funcionales | Revestimientos | |
| Adhesivos y selladores | Epoxy | |
| Poliuretano | ||
| Silicona | ||
| Otros adhesivos y selladores (adhesivos de base biológica, etc.) | ||
| Espumas | Polietileno | |
| Poliuretano | ||
| Otras espumas (espumas termoplásticas, etc.) | ||
| Juntas | ||
| Generales y Comerciales |
| Aviones militares y de defensa |
| Vehículos espaciales |
| Estructuras de fuselaje |
| componentes del motor |
| Sistemas Interiores |
| MRO y reemplazo posventa |
| Carcasa de aviónica y electrónica |
| Tren de aterrizaje y sistemas de actuación |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de material | Materiales Estructurales | composites | Fibra de vidrio |
| Fibra de Carbono | |||
| Fibra de aramida | |||
| Otros composites (compositos de matriz cerámica, etc.) | |||
| Plásticos | |||
| aleaciones | Aleaciones de aluminio y Al-Li | ||
| Aleaciones de titanio | |||
| Aleaciones de acero | |||
| Superaleaciones (Ni, Co) | |||
| Aleaciones de magnesio | |||
| Otras aleaciones | |||
| Materiales no estructurales y funcionales | Revestimientos | ||
| Adhesivos y selladores | Epoxy | ||
| Poliuretano | |||
| Silicona | |||
| Otros adhesivos y selladores (adhesivos de base biológica, etc.) | |||
| Espumas | Polietileno | ||
| Poliuretano | |||
| Otras espumas (espumas termoplásticas, etc.) | |||
| Juntas | |||
| Por tipo de aeronave | Generales y Comerciales | ||
| Aviones militares y de defensa | |||
| Vehículos espaciales | |||
| Por sistema de aplicación | Estructuras de fuselaje | ||
| componentes del motor | |||
| Sistemas Interiores | |||
| MRO y reemplazo posventa | |||
| Carcasa de aviónica y electrónica | |||
| Tren de aterrizaje y sistemas de actuación | |||
| Por geografía | Asia-Pacífico | China | |
| India | |||
| Japan | |||
| South Korea | |||
| Países de la ASEAN | |||
| Resto de Asia-Pacífico | |||
| Norteamérica | Estados Unidos | ||
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Russia | |||
| El resto de Europa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Saudi Arabia | ||
| Sudáfrica | |||
| Resto de Medio Oriente y África | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de materiales aeroespaciales en 2031?
El mercado de materiales aeroespaciales alcanzó un valor de 55.80 millones de dólares en 2025 y se estima que crecerá de 60.38 millones de dólares en 2026 a 89.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.21% durante el período de previsión (2026-2031).
¿Qué región liderará el crecimiento de la demanda hasta 2031?
La región de Asia-Pacífico lidera el crecimiento de la demanda hasta 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.24%, impulsada por el aumento de la producción de aeronaves, el mantenimiento, reparación y revisión (MRO) y la demanda de materiales compuestos.
¿Cómo está afectando la actividad de mantenimiento, reparación y revisión (MRO) al mercado de materiales aeroespaciales?
El aumento de la actividad de mantenimiento, reparación y revisión (MRO) está impulsando la demanda de paneles de repuesto, adhesivos estructurales y otros materiales aeroespaciales.
¿Cómo afecta la fabricación aditiva a las cadenas de suministro?
La fabricación aditiva transforma las cadenas de suministro al reemplazar la producción rígida y centralizada por modelos flexibles, digitales y localizados.


