

Tamaño y participación en el mercado de TIC aeroespacial
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 12.47 mil millones |
| Tamaño del mercado (2031) | USD 15.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de TIC aeroespacial por Mordor Intelligence
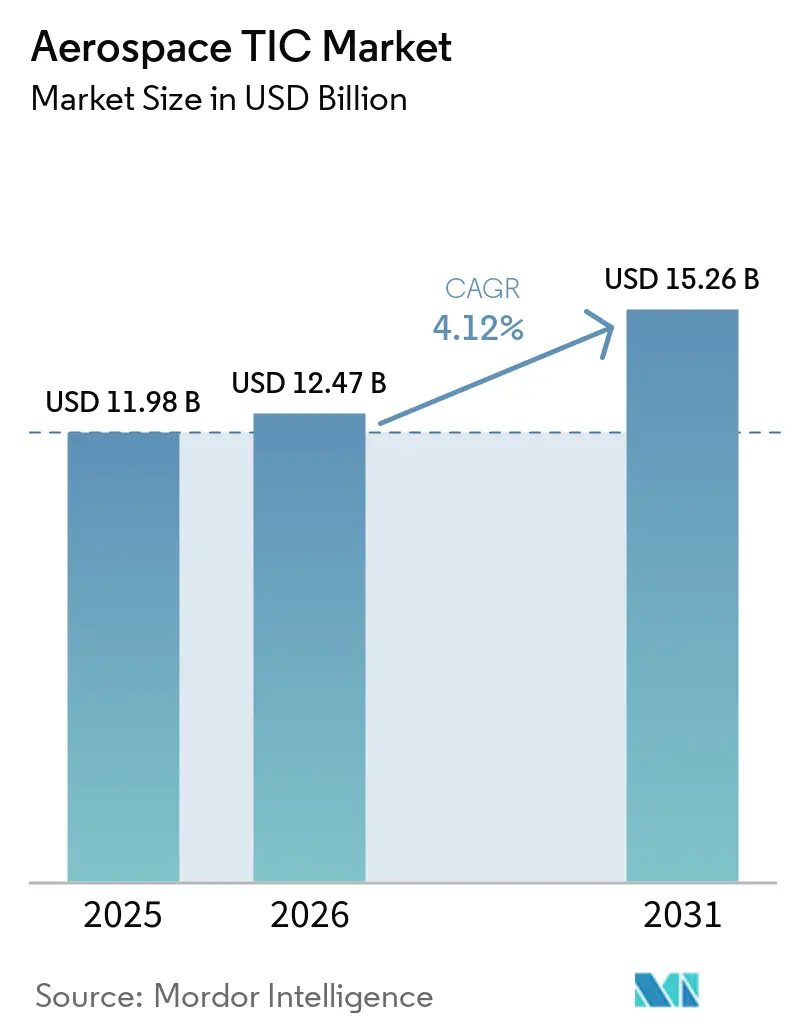
Se espera que el tamaño del mercado de TIC aeroespacial aumente de USD 11.98 mil millones en 2025 a USD 12.47 mil millones en 2026 y alcance USD 15.26 mil millones para 2031, avanzando a una CAGR del 4.12% durante 2026-2031. El mercado de TIC aeroespacial se ve impulsado por un sólido ciclo de producción de aeronaves comerciales, con grandes carteras de pedidos de Airbus y Boeing que extienden la necesidad de trabajos de pruebas, inspección y certificación durante varios años. Esta demanda no termina con el ensamblaje final, ya que las nuevas herramientas, los proveedores alternativos, los cambios de ingeniería y las actualizaciones de procesos generan nuevos trabajos de calificación y conformidad en toda la cadena de suministro. El mercado de TIC aeroespacial también se ve impulsado por requisitos más estrictos de aeronavegabilidad, calidad de proveedores y validación transfronteriza que dejan menos margen para la aprobación interna y requieren una mayor verificación externa. Al mismo tiempo, los fabricantes de equipos originales (OEM) y los proveedores de primer nivel están destinando más capital a los sistemas de producción, la fabricación digital y la capacitación de la fuerza laboral, lo que implica derivar las tareas de cualificación más costosas a especialistas externos. Las limitaciones de capacidad en las instalaciones acreditadas por Nadcap siguen siendo el principal obstáculo a corto plazo para el mercado de las TIC aeroespaciales, pero esas mismas limitaciones están mejorando el poder de fijación de precios y aumentando el valor de los proveedores con laboratorios reconocidos, aprobaciones más amplias y plazos de entrega más rápidos.
Conclusiones clave del informe
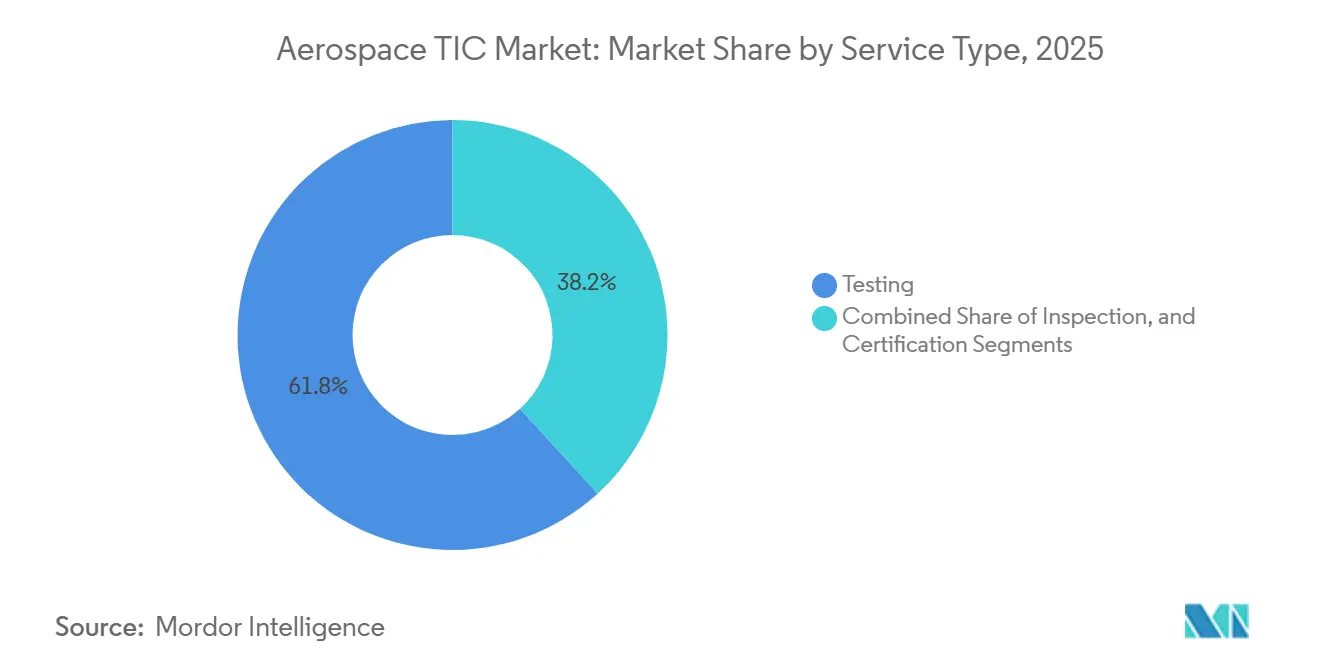
- Por tipo de servicio, las pruebas representaron el 61.81% del mercado de TIC aeroespacial en 2025, mientras que se prevé que la certificación crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.25% hasta 2031.
- Por tipo de proveedor, la externalización de las TIC acaparó el 63.06% del mercado aeroespacial de TIC en 2025 y también registró la tasa de crecimiento anual compuesta (CAGR) proyectada más rápida, del 5.02%, hasta 2031.
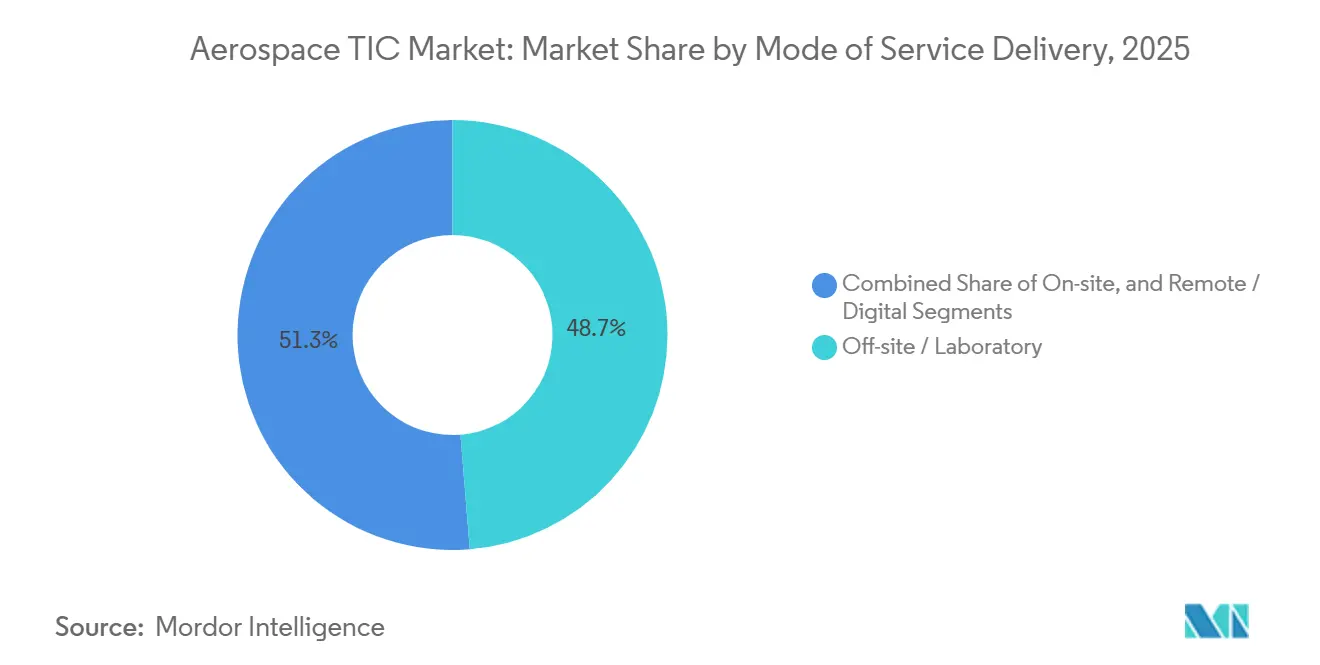
- En cuanto a la modalidad de prestación del servicio, la prestación de servicios de laboratorio externos representó el 48.73 % del mercado de TIC aeroespaciales en 2025, mientras que se espera que la prestación remota y digital crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.66 % hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 41.92% del mercado de pruebas, inspección y certificación (TIC) aeroespacial en 2025 y se prevé que crezca a una tasa compuesta anual del 4.83% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de TIC aeroespacial
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción de aeronaves comerciales y renovación de la flota. | + 1.4% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Endurecimiento de las normativas sobre aeronavegabilidad, seguridad y calidad de los proveedores. | + 1.1% | Global, con la mayor intensidad regulatoria en Norteamérica y Europa. | Mediano plazo (2-4 años) |
| Ampliación del uso de materiales compuestos y avanzados | + 0.7% | Centros de producción en Norteamérica, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la subcontratación de trabajos de cualificación que requieren una gran inversión de capital. | + 0.5% | Núcleo global de Asia-Pacífico con descarga de OEM en Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Demanda de certificación por parte de aeronaves más eléctricas y plataformas de movilidad aérea avanzadas. | + 0.4% | América del Norte y Europa con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| La ciberseguridad y la garantía de software se integran cada vez más en la aeronavegabilidad. | + 0.2% | América del Norte y Europa principalmente, Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la producción de aeronaves comerciales y renovación de la flota.
El mercado de TIC aeroespaciales continúa fortaleciéndose gracias a una base de producción comercial inusualmente alta para ambos fabricantes de aeronaves principales. Airbus entregó 793 aeronaves comerciales en 2025 y reportó una cartera de pedidos comerciales de 8,754 aeronaves, mientras que Boeing entregó 600 aeronaves comerciales en 2025 y reportó una cartera de pedidos de la compañía de 682 mil millones de dólares en enero de 2026. Airbus también reportó 408 pedidos brutos de aeronaves comerciales en el primer trimestre de 2026, un aumento con respecto a los 280 del primer trimestre de 2025, y afirmó que su cartera de pedidos comerciales había aumentado a 9,037 aeronaves. Cada aeronave en estas carteras de pedidos pasa por una cadena de especificaciones de materiales, inspección del primer artículo, pruebas de aceptación y auditorías de proveedores, lo que proporciona al mercado de TIC aeroespaciales una base de ingresos plurianual en lugar de un pico de entregas a corto plazo. Los aumentos en la tasa de producción también incrementan la demanda de TIC más rápidamente de lo que sugiere la producción unitaria por sí sola, porque las nuevas herramientas, las fuentes sustitutas y los cambios en los procesos crean ciclos de conformidad adicionales en torno a la misma familia de aeronaves.
Endurecimiento de las normativas sobre aeronavegabilidad, seguridad y calidad de los proveedores.
El mercado de TIC aeroespacial también se está impulsando por una supervisión más estricta de la aeronavegabilidad y la calidad de los proveedores en jurisdicciones de aviación clave. La FAA emitió una directiva de aeronavegabilidad vigente el 26 de mayo de 2026, que requiere inspecciones de espesor en ciertas aeronaves Airbus A319, A320 y A321 luego de un problema de calidad de producción relacionado con el proveedor. [1] Administración Federal de Aviación, “Directivas de Aeronavegabilidad, Aviones Airbus SAS”, The Federal Register, thefederalregister.org EASA emitió AD 2026-0055R1 sobre el mismo problema del panel del fuselaje, lo que demuestra cómo pueden surgir demandas de cumplimiento paralelas en múltiples reguladores simultáneamente. EASA también actualizó su Guía del Usuario para Organizaciones de Producción en marzo de 2026, agregando listas de verificación de evaluación de fabricación aditiva y extendiendo las expectativas formales de calidad del proveedor a un área de producción más nueva. El mercado de TIC aeroespacial se está beneficiando de este cambio más amplio hacia la visibilidad a nivel de proveedor, ya que la validación transfronteriza según los Procedimientos de Implementación Técnica de la FAA y la EASA todavía requiere documentación sustancial, apoyo de auditoría y evidencia de calidad orientada a la exportación.
Ampliación del uso de materiales compuestos y avanzados
El mercado de TIC aeroespaciales está experimentando un apoyo constante gracias al creciente uso de estructuras compuestas y otros sistemas de materiales avanzados en nuevos programas aeronáuticos. Toray Composite Materials America obtuvo la calificación NCAMP en febrero de 2026 para su sistema de preimpregnado 3960/T1100, con especificaciones de materiales aceptadas por la FAA y la EASA disponibles para uso aeroespacial tras un programa de pruebas de múltiples lotes. ST Engineering MRAS afirmó en 2026 que las aeroestructuras compuestas siguen una lógica de certificación diferente a la de las piezas metálicas, ya que cada nueva geometría requiere definición de ingeniería, calificación de procesos y certificación. Esto significa que el mercado de TIC aeroespaciales genera más trabajo por unidad de producción cuando aumenta el contenido de material compuesto, dado que la calificación no puede tratarse como una simple repetición de los flujos de trabajo metálicos tradicionales. Este mismo patrón comienza a ser relevante para los compuestos aeroespaciales reciclados y los materiales aditivos metálicos, donde las vías de calificación son menos maduras y los métodos de prueba aún necesitan una estandarización más amplia. A medida que estos materiales se orientan hacia aplicaciones estructurales y semiestructurales, los proveedores con laboratorios de materiales sólidos desempeñarán un papel más importante en el mercado de TIC aeroespaciales.
Aumento de la subcontratación de trabajos de cualificación que requieren una gran inversión de capital.
Un cambio constante hacia la subcontratación de trabajos de cualificación también está transformando el mercado de TIC aeroespacial. Los servicios subcontratados indican que la prestación de servicios externos se está expandiendo más rápido que el mercado en su conjunto. El factor determinante no es solo el coste, ya que los fabricantes de equipos originales (OEM) y los proveedores de primer nivel están priorizando el capital destinado a herramientas de producción, fabricación digital y desarrollo de personal, en lugar de mantener internamente cámaras ambientales, bastidores de fatiga y sistemas de tomografía computarizada de rayos X. Element Materials Technology anunció una ampliación de 20 millones de dólares en sus instalaciones de Charlotte en mayo de 2026, añadiendo capacidad para ensayos de ruptura por tensión y fluencia, tracción, mecanizado, metalurgia y ensayos en miniatura para trabajos de cualificación aeroespacial y de defensa. El mercado de TIC aeroespacial está ganando volumen gracias a esta ola de subcontratación, pero también se enfrenta a mayores cuellos de botella, ya que cada vez más trabajos de cualificación se concentran en un número menor de laboratorios acreditados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Largos plazos de entrega en laboratorios acreditados por Nadcap y reconocidos por la FAA y la EASA. | -0.8% | Global, con presión aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alto costo y carga de tiempo que implica el cumplimiento por parte de múltiples autoridades. | -0.5% | Global, con mayor impacto en los proveedores transfronterizos. | Mediano plazo (2-4 años) |
| Escasez de auditores aeroespaciales, DER y personal especializado en pruebas. | -0.4% | América del Norte, Europa y los incipientes centros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fricciones relacionadas con el control de exportaciones y la residencia de datos en la verificación transfronteriza | -0.2% | Corredores de exportación de Norteamérica, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Largos plazos de entrega en laboratorios acreditados por Nadcap y reconocidos por la FAA y la EASA.
Los largos plazos de entrega en los laboratorios acreditados siguen siendo la limitación más inmediata en el mercado de TIC aeroespacial. Nadcap, administrado por el Performance Review Institute, cubre 24 programas de acreditación de procesos críticos y sirve como un punto de entrada práctico para los proveedores que buscan participar en muchos programas de OEM y de nivel 1. [2] Performance Review Institute, “Nadcap - National Aerospace And Defense Contractors Accreditation Program”, PRI, pri.org La acreditación inicial sigue siendo exigente, porque los proveedores necesitan trabajo de preparación interna, evidencia de procesos, preparación para auditorías y conformidad sostenida antes de poder ingresar a programas de clientes rutinarios. El cambio a intervalos de auditoría de 18 meses en algunos casos establecidos ofrece un alivio limitado, pero no acorta el camino para los nuevos participantes ni resuelve la escasez de espacios de prueba disponibles. A medida que la producción de aeronaves aumenta más rápido que la capacidad acreditada, el mercado de TIC aeroespacial continúa enfrentando el riesgo de cronograma debido a las colas de pruebas que retrasan la calificación, la certificación y las aprobaciones de proveedores.
Alto costo y carga de tiempo que implica el cumplimiento por parte de múltiples autoridades.
El mercado de TIC aeroespacial también se ve afectado por la superposición de requisitos de cumplimiento entre las distintas autoridades de aviación. Los proveedores internacionales a menudo deben cumplir con las normativas de la FAA, EASA, la Autoridad de Aviación Civil del Reino Unido (UK CAA), Transport Canada, CAAC, DGCA y otras autoridades nacionales, incluso cuando el producto subyacente ya ha sido validado en su jurisdicción de origen. Los Procedimientos de Implementación Técnica de la FAA y la EASA seguían en revisión activa en 2026 para abordar las discrepancias en la documentación de exportación, que aún pueden obligar a realizar trámites repetidos o duplicar los pasos de validación. Los proveedores más pequeños se ven especialmente perjudicados, ya que mantener el cumplimiento de la norma AS9100 Rev D, junto con los suplementos específicos del cliente, puede sobrecargar los presupuestos de calidad y retrasar las aprobaciones. Si bien el mercado de TIC aeroespacial se beneficia de la tendencia a la externalización, el coste y el tiempo adicionales pueden ralentizar los ciclos de adopción y reducir los márgenes de los proveedores antes de que el trabajo llegue a proveedores externos.
Análisis de segmento
Por tipo de servicio: El impulso de la certificación se intensifica más allá del dominio de las pruebas.
Las pruebas mantuvieron el 61.81 % de la cuota de mercado de pruebas, inspección y certificación (TIC) aeroespaciales en 2025, conservando su posición como el bloque de servicios principal. Los requisitos de seguridad y cumplimiento de las aeronaves también impulsan la demanda en el mercado de pruebas aeroespaciales . El segmento se mantuvo anclado en las pruebas no destructivas, las pruebas de materiales y la simulación ambiental, directamente vinculadas a los programas de producción de aeronaves en curso. Su solidez se deriva de los requisitos establecidos desde hace tiempo para las pruebas de carga estructural, los ciclos de fatiga, la inspección ultrasónica y otros procedimientos que siguen siendo obligatorios en cada etapa de la construcción de aeronaves. Los servicios de inspección continuaron ubicándose entre los principales hitos de calificación, especialmente en entornos de mantenimiento, reparación y revisión, donde los documentos de limitación de aeronavegabilidad definen los intervalos de inspección formales. Esta base instalada significa que el mercado TIC aeroespacial aún depende principalmente de las pruebas y la inspección, incluso a medida que los nuevos conceptos de aeronaves amplían las futuras cargas de trabajo de certificación.
Se prevé que la certificación crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.25 % hasta 2031, convirtiéndose así en el tipo de servicio de mayor crecimiento en el mercado de TIC aeroespacial. Las aeronaves eVTOL, las aeronaves más eléctricas, la propulsión híbrida-eléctrica y las aeronaves propulsadas por hidrógeno están ampliando el alcance de la certificación de tipo más allá de las plataformas comerciales y de defensa tradicionales. El marco de elevación motorizada de la FAA y la vía SC-VTOL de la EASA han establecido vías formales que requieren pruebas exhaustivas y evidencia antes de que los operadores puedan avanzar hacia un despliegue más amplio. La campaña de calificación NCAMP de Toray también demostró que el trabajo de certificación comienza mucho antes del primer vuelo, ya que la aceptación a nivel de materiales puede generar largos programas de laboratorio por sí sola. Este patrón está ampliando el alcance de la industria de TIC aeroespacial, especialmente en categorías donde las vías regulatorias aún se están definiendo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de aprovisionamiento: La subcontratación consolida el dominio estructural.
La subcontratación de TIC capturó el 63.06 % del tamaño del mercado de pruebas, inspección y certificación (TIC) aeroespacial en 2025 y también registró la CAGR prevista más rápida, del 5.02 % hasta 2031. Esto convirtió al abastecimiento en el único tipo de segmentación donde el líder del segmento fue también la parte de más rápido crecimiento del mercado de TIC aeroespacial. Los fabricantes de equipos originales (OEM) y los proveedores de nivel 1 están invirtiendo más en herramientas de producción, sistemas de fabricación digital y preparación de la fuerza laboral en lugar de mantener un conjunto completo de activos de calificación especializados internamente. El TIC interno aún conserva un lugar en programas de defensa y de control de exportaciones, donde las limitaciones en el manejo de datos y la sensibilidad del programa pueden restringir la participación externa. Aun así, el centro de gravedad en el mercado de TIC aeroespacial continúa desplazándose hacia proveedores externos con capacidad acreditada y economía de laboratorio para múltiples clientes.
Este cambio en el abastecimiento también está modificando los patrones de propiedad dentro de la industria aeroespacial TIC. MISTRAS informó que los ingresos aeroespaciales y de defensa aumentaron en USD 7.2 millones en el primer trimestre de 2026, un 30.1% más, lo que sugiere una mayor demanda de servicios subcontratados de inspección estructural y END. La expansión de Element en Charlotte mostró la misma tendencia en cuanto a la capacidad, con laboratorios independientes que agregaron capacidad de prueba de motores y componentes en lugar de dejar esas inversiones con los OEM. [3] Element Materials Technology, “Element invierte USD 20M para expandir la instalación de pruebas de materiales aeroespaciales en Charlotte”, Element Materials Technology, element.com La desventaja es la concentración de cuellos de botella, porque un grupo más pequeño de proveedores acreditados por Nadcap puede convertirse en un único punto de retraso cuando la demanda aumenta. Es probable que esa tensión siga siendo una característica definitoria del mercado aeroespacial TIC durante los próximos años.
Por modalidad de prestación de servicios: los canales remotos se aceleran mientras que los laboratorios siguen siendo fundamentales.
La entrega de servicios de laboratorio externos representó el 48.73 % del mercado de pruebas, inspección y certificación (TIC) aeroespaciales en 2025, manteniendo el trabajo de laboratorio en el centro del mercado. Gran parte de este segmento depende de equipos calibrados, como máquinas de tracción, cámaras térmicas y espectrómetros de masas, que no pueden replicarse de forma rutinaria en campo. La entrega in situ sigue siendo importante para las pruebas no destructivas (END) in situ, las grandes aeroestructuras y las tareas de mantenimiento en las que la extracción del componente interrumpiría el cronograma de reparación o aumentaría el riesgo de manipulación. El resultado es un modelo de entrega en el que los laboratorios siguen siendo el pilar para la generación de evidencia, mientras que los equipos de campo se encargan del trabajo crítico de acceso cerca de la aeronave o el componente. Es poco probable que este equilibrio cambie rápidamente, ya que muchos procesos de certificación y cualificación aún requieren condiciones de laboratorio controladas.
Se prevé que la entrega remota y digital crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.66 % hasta 2031, convirtiéndose en el modo de servicio de mayor crecimiento en el mercado de TIC aeroespacial. Waygate Technologies y GE Aerospace implementaron plantillas de inspección automatizadas dirigidas por menú para las inspecciones de boroscopio GEnx-1B y GEnx-2B en abril de 2026, combinando flujos de trabajo estandarizados con detección de defectos asistida por IA. Esta iniciativa demostró cómo los métodos digitales pueden reducir la variabilidad, respaldar la repetibilidad y acortar el tiempo de revisión sin eliminar la necesidad de evidencia técnica formal. Jet Aviation también extendió su servicio de inspección exterior basado en drones e IA a ubicaciones en EE. UU. en mayo de 2026, lo que indica un uso comercial más amplio del mapeo digital de superficies en las operaciones de inspección de aeronaves. A medida que estas herramientas maduren, es probable que el mercado de TIC aeroespacial experimente informes más rápidos y una mayor eficiencia en los flujos de trabajo, pero no una sustitución completa de la verificación dirigida por laboratorio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
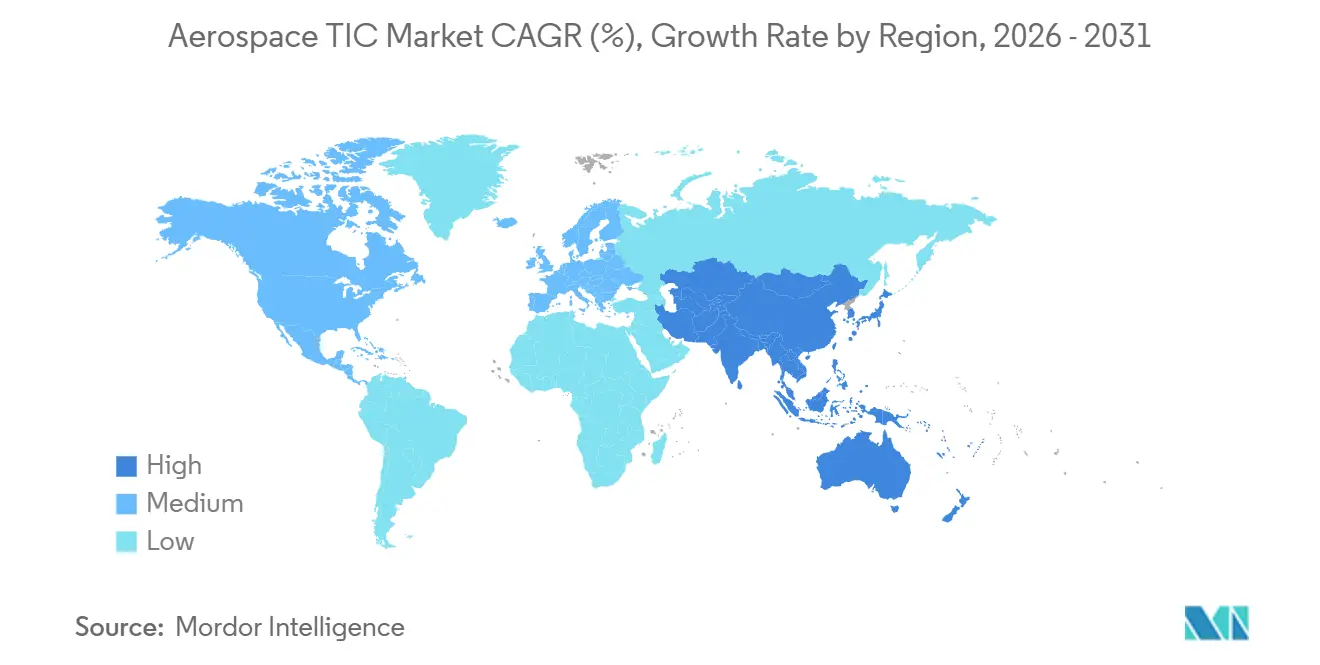
Mercado de TIC aeroespaciales de APAC
La región Asia-Pacífico representó el 41.92 % de la cuota de mercado de TIC aeroespaciales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.83 % hasta 2031, lo que la convierte en el mercado regional más grande y de mayor crecimiento. La región se beneficia de la creciente actividad manufacturera en India, China, Corea del Sur y Japón, lo que incrementa el número de proveedores, componentes y procesos de producción que requieren cualificación y supervisión. India proporcionó una de las señales de demanda más claras recientemente cuando Tata Advanced Systems inauguró la primera línea de ensamblaje final de helicópteros del sector privado del país para el Airbus H125 en Karnataka en febrero de 2026. Este paso añadió una nueva necesidad de cualificación de proveedores, inspección de primera pieza y apoyo a la certificación a medida que la fabricación local avanzaba hacia el ensamblaje final. Asia-Pacífico también está adquiriendo mayor importancia para el mercado de TIC aeroespaciales, ya que se espera cada vez más que los programas locales operen dentro de marcos de cumplimiento de producción y mantenimiento más estrictos.
Mercado de TIC aeroespaciales de Norteamérica y Europa
América del Norte y Europa conformaron el segundo bloque combinado más grande en el mercado de TIC aeroespacial, respaldado por ecosistemas de fabricantes de equipos originales (OEM) y proveedores consolidados e instituciones reguladoras maduras. América del Norte se mantuvo activa gracias a que Boeing entregó 600 aeronaves comerciales en 2025 y reportó una cartera de pedidos de la compañía de 682 mil millones de dólares en enero de 2026, factores que respaldan una demanda sostenida de pruebas e inspecciones. Estados Unidos también sigue siendo fundamental para la certificación de movilidad aérea avanzada, donde las actividades de la FAA en materia de taxis aéreos y aeronaves de despegue y aterrizaje vertical (VTOL) están creando flujos de trabajo distintos de los programas tradicionales de ala fija. En Europa, la EASA amplió el perímetro regulatorio mediante la actualización de la guía de Aprobación de Organizaciones de Producción en marzo de 2026 y marcos operativos formales para aeronaves tripuladas con capacidad VTOL, lo que aumentó la calidad de los proveedores y la actividad de certificación. [4] Agencia Europea de Seguridad Aérea, “Aprobación de Organizaciones de Producción - Guía del Usuario UG.POA.00067”, EASA, easa.europa.eu
Mercado de TIC aeroespaciales de Oriente Medio, África y Sudamérica
Oriente Medio y África, así como Sudamérica, siguen representando una parte menor del mercado de TIC aeroespacial, pero ambas regiones muestran focos de demanda vinculados al crecimiento de la flota y a las ambiciones de fabricación local. En los Emiratos Árabes Unidos, la producción a gran escala de materiales preimpregnados de fibra de carbono de Strata Syensqo para los componentes de prueba del programa Boeing 777X demostró cómo la actividad regional de aerocompuestos puede generar necesidades especializadas de pruebas de materiales y cualificación de procesos. África se ha mantenido más centrada en el mantenimiento, reparación y revisión (MRO), y la primera entrega del Airbus A350-900 de EGYPTAIR en 2025 puso de manifiesto los requisitos adicionales de inspección y soporte para las flotas de fuselaje ancho más recientes. En Sudamérica, Brasil continúa siendo el pilar de la demanda regional a través de la actividad comercial y de defensa de Embraer, donde el cumplimiento de las normas de exportación y la validación de productos por terceros siguen siendo importantes para los programas de entrega internacionales.
Panorama competitivo
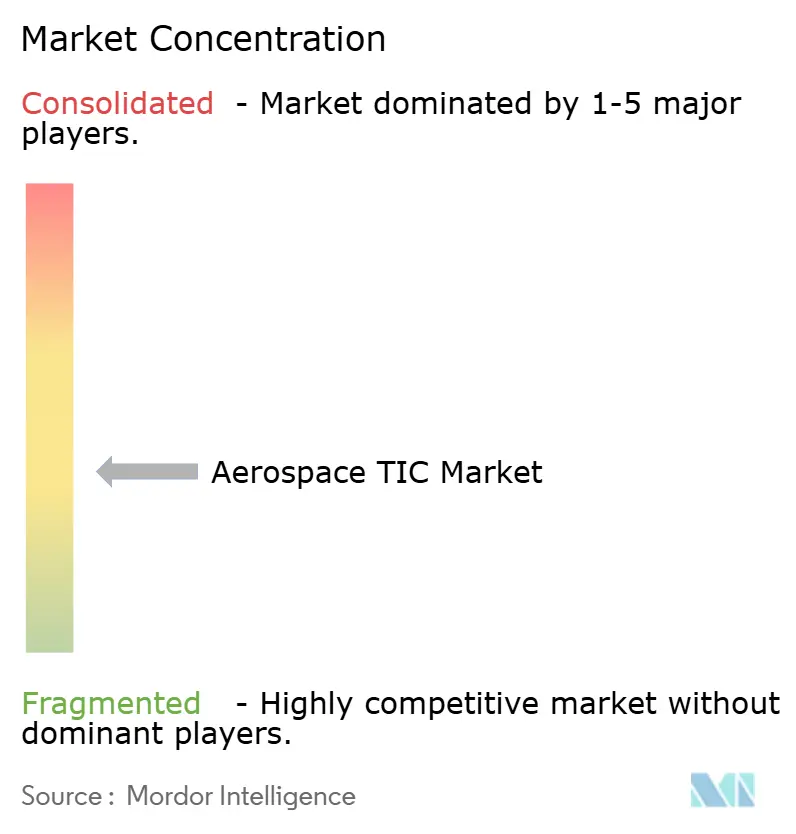
El mercado de TIC aeroespacial presenta una concentración moderada, con SGS SA, Bureau Veritas SA, TÜV SÜD AG, Intertek Group plc y Element Materials Technology Group conformando el nivel líder a nivel mundial. Su ventaja radica en su amplia acreditación Nadcap, el reconocimiento de múltiples autoridades y extensas redes de laboratorios que permiten trabajar en diversas jurisdicciones y fases de los programas. Esta combinación es crucial, ya que los clientes suelen buscar un único proveedor que gestione las pruebas, la inspección, la documentación y las auditorías posteriores bajo un mismo estándar de calidad. Al mismo tiempo, los especialistas regionales aún mantienen su posición en el mercado de TIC aeroespacial, donde los clientes valoran la rapidez en la entrega, la proximidad a las instalaciones o las capacidades técnicas especializadas. Esto mantiene la competitividad del mercado de TIC aeroespacial, incluso cuando la densidad de acreditaciones plantea barreras para los nuevos participantes.
Element ha tomado una de las rutas de expansión más claras en el mercado de TIC aeroespacial. La compañía dijo que opera 29 laboratorios acreditados por Nadcap con 41 acreditaciones Nadcap distintas a nivel mundial, y se convirtió en la primera empresa de TIC en adoptar informes de prueba verificados por blockchain en enero de 2026. Esto fue seguido por una expansión de USD 20 millones en Charlotte en mayo de 2026, nombrando a Huntsville como un centro de innovación estratégico para pruebas espaciales, aeroespaciales y de defensa. DEKRA también hizo un movimiento estratégico al adquirir Force Aerospace Testing, profundizando su cobertura de NDT aeroespacial en Escandinavia en pruebas de penetrantes, partículas magnéticas, ultrasonidos, corrientes de Foucault, radiografía y termografía. [5] DEKRA, “DEKRA Acquires Force Aerospace Testing”, DEKRA, dekra.se Estas acciones muestran que las empresas líderes no se basan únicamente en la escala, ya que también están expandiendo la confianza, la cobertura regional y la profundidad técnica.
El mercado de TIC aeroespacial también está experimentando un posicionamiento estratégico a través de una mayor integración de redes. ATS se unió formalmente al Grupo SGS en 2025, expandiendo la presencia de SGS en EE. UU. en el ámbito de las pruebas con capacidades metalúrgicas, de análisis químico y de ensayos no destructivos (END) que satisfacen las necesidades de cualificación aeroespacial. MISTRAS también ha ganado relevancia en el sector donde los clientes buscan soporte externalizado para la inspección estructural, y sus ingresos en el sector aeroespacial y de defensa aumentaron un 30.1 % en el primer trimestre de 2026. Aún existen áreas abiertas en los END digitales con entrega remota de informes, en la garantía de software y ciberseguridad para programas de aviónica, y en la cualificación de materiales para compuestos reciclados y polvos aditivos metálicos. Por lo tanto, el mercado de TIC aeroespacial combina importantes barreras de entrada con suficientes brechas técnicas para que los especialistas más pequeños desarrollen posiciones sólidas en torno a nuevos flujos de trabajo.
Líderes de la industria TIC aeroespacial
SGS SA
Oficina Veritas SA
TÜV SÜD AG
Grupo Intertek plc
DEKRA SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Element Materials Technology anunció una inversión de más de 20 millones de dólares en su laboratorio de Charlotte, Carolina del Norte, para ampliar la capacidad de pruebas de ruptura por tensión/fluencia, tracción, metalurgia y ensayos en miniatura para clientes de los sectores aeroespacial y de defensa, centrándose específicamente en la demanda de cualificación de motores y componentes.
- Mayo de 2026: Jet Aviation amplió su servicio de inspección exterior de aeronaves mediante drones e inteligencia artificial a ubicaciones en EE. UU., lo que permite el mapeo digital de superficies y la detección de defectos impulsada por IA para una amplia gama de aviones ejecutivos y comerciales en sus instalaciones de mantenimiento, reparación y revisión (MRO), basándose en las capacidades implementadas por primera vez en Basilea en 2023.
- Mayo de 2026: La FAA publicó una nueva directiva de aeronavegabilidad, vigente a partir del 26 de mayo de 2026, que exige inspecciones de espesor y restricciones de despacho en ciertas aeronaves de las familias Airbus A319, A320 y A321 tras una desviación en la calidad de los paneles del fuselaje identificada por un proveedor de Airbus, lo que generó una demanda inmediata de servicios de inspección en toda la flota afectada.
- Abril de 2026: Waygate Technologies, una empresa de Baker Hughes, y GE Aerospace implementaron plantillas de inspección automatizadas dirigidas por menú para las inspecciones con boroscopio de los motores GEnx-1B y -2B, integrando la detección de defectos asistida por IA en virtud de su Acuerdo Conjunto de Desarrollo Tecnológico, un paso hacia inspecciones de mantenimiento de motores totalmente estandarizadas y automatizadas.
Alcance del informe del mercado global de TIC aeroespacial
El mercado de Pruebas, Inspección y Certificación (TIC) Aeroespaciales comprende servicios que evalúan, verifican, validan y certifican la calidad, seguridad, fiabilidad, rendimiento y cumplimiento normativo de productos, componentes, sistemas, procesos de fabricación y operaciones de mantenimiento aeroespaciales. Estos servicios ayudan a los fabricantes de aeronaves, proveedores de componentes aeroespaciales, proveedores de mantenimiento, reparación y revisión (MRO), contratistas de defensa, organizaciones espaciales y operadores de aviación a cumplir con los estándares de la industria y los requisitos normativos a lo largo del ciclo de vida del producto.
El informe TIC del sector aeroespacial está segmentado por tipo de servicio (pruebas, inspección y certificación), tipo de aprovisionamiento (interno y externo), modalidad de prestación del servicio (en las instalaciones del cliente, en laboratorio y remoto/digital) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica). Las previsiones de mercado se presentan en términos de valor (USD).
| Pruebas |
| Inspección |
| Certificación |
| En casa |
| Outsourced |
| En el sitio |
| Fuera del sitio / Laboratorio |
| Remoto / Digital |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de servicio | Pruebas | |
| Inspección | ||
| Certificación | ||
| Por tipo de abastecimiento | En casa | |
| Outsourced | ||
| Por modo de prestación del servicio | En el sitio | |
| Fuera del sitio / Laboratorio | ||
| Remoto / Digital | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las previsiones para el mercado de TIC aeroespacial?
El mercado de TIC aeroespaciales estaba valorado en 11.98 millones de dólares en 2025 y se prevé que alcance los 15.26 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.12% durante el período 2026-2031.
¿Qué región lidera la demanda de TIC aeroespaciales?
La región de Asia-Pacífico lideró con una cuota de ingresos del 41.92% en 2025 y también se prevé que registre el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 4.83% hasta 2031.
¿Qué categoría de servicios es la más importante en el sector de pruebas, inspección y certificación aeroespacial?
En 2025, los ensayos representaron el tipo de servicio más importante, con una cuota del 61.81%, gracias a la demanda constante de ensayos no destructivos (END), ensayos de materiales y simulación ambiental.
¿Por qué la externalización de las TIC aeroespaciales está creciendo más rápido que el trabajo interno?
Los servicios externalizados representaron el 63.06% del mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.02%, ya que los fabricantes de equipos originales (OEM) están priorizando el capital destinado a herramientas de producción, sistemas digitales y expansión de la plantilla en lugar de la propiedad de laboratorios.
¿Qué factores impulsan el crecimiento de la certificación en el sector de las TIC aeroespaciales?
Se prevé que la certificación crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.25 % a medida que los eVTOL, las aeronaves más eléctricas, la propulsión híbrida-eléctrica y los programas relacionados con el hidrógeno avancen a través de nuevas vías regulatorias.
¿Cuál es el principal desafío a corto plazo para los proveedores y clientes de TIC aeroespaciales?
La limitación más inmediata son los largos plazos de entrega en los laboratorios acreditados por Nadcap y reconocidos por la FAA o la EASA, lo que está creando cuellos de botella en la cualificación, ya que la producción aumenta más rápido que la capacidad acreditada.


