

Tamaño y participación en el mercado de pruebas aeroespaciales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.91 mil millones |
| Tamaño del mercado (2031) | USD 7.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.29% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas aeroespaciales por Mordor Intelligence
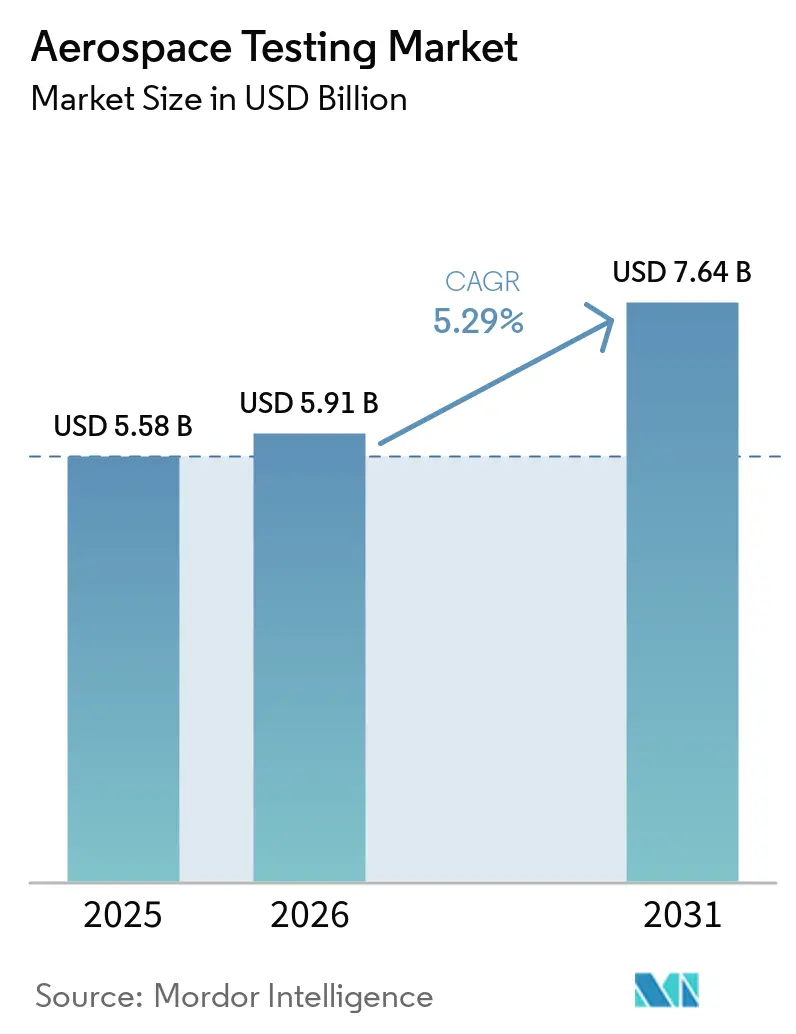
Se espera que el mercado de pruebas aeroespaciales crezca de 5.58 millones de dólares en 2025 a 5.91 millones de dólares en 2026, y se prevé que alcance los 7.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.29 % entre 2026 y 2031. La sólida demanda se debe a las normativas de emisiones más estrictas, el rápido despliegue de megaconstelaciones de satélites y la mayor adopción de la validación mediante gemelos digitales, factores que impulsan la inversión hacia laboratorios capaces de combinar flujos de trabajo físicos y virtuales. Norteamérica mantuvo su liderazgo en 2025, pero Asia-Pacífico es la región de mayor crecimiento gracias a los programas aeronáuticos nacionales y al aumento de la capacidad de mantenimiento, reparación y revisión (MRO). A medida que se intensifica el escrutinio regulatorio, los programas que abordan la seguridad del hidrógeno, los entornos hipersónicos y el análisis de conformidad basado en IA están adquiriendo mayor prioridad presupuestaria. Los laboratorios que ofrecen servicios híbridos, acreditación Nadcap y sistemas avanzados de análisis de datos están bien posicionados para aprovechar la próxima ola de crecimiento en el mercado de pruebas aeroespaciales.
Conclusiones clave del informe
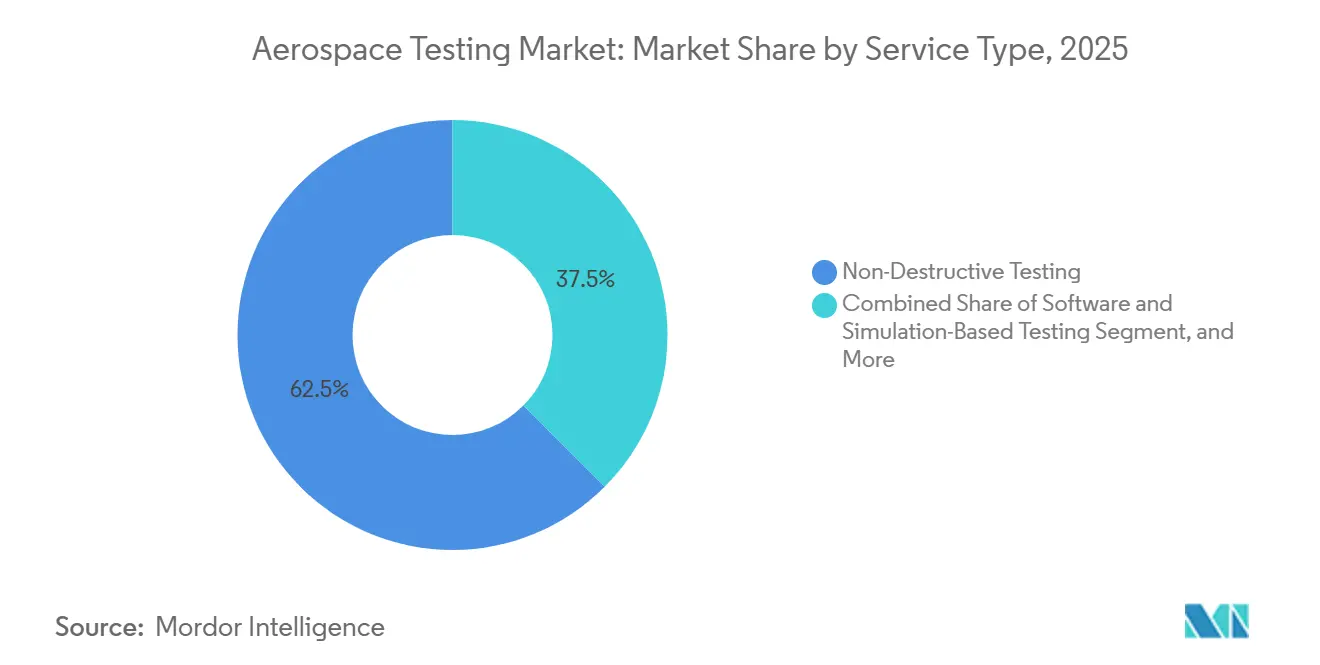
- Por tipo de servicio, las pruebas no destructivas representaron el 62.52% de los ingresos en el mercado de pruebas aeroespaciales en 2025, mientras que se prevé que las pruebas basadas en software y simulación crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.93% hasta 2031.
- Por componentes probados, las pruebas de fuselaje representaron el 37.19% de la cuota de mercado de pruebas aeroespaciales en 2025; se espera que las pruebas de sistemas de propulsión crezcan a una tasa de crecimiento anual compuesta del 5.78% entre 2026 y 2031.
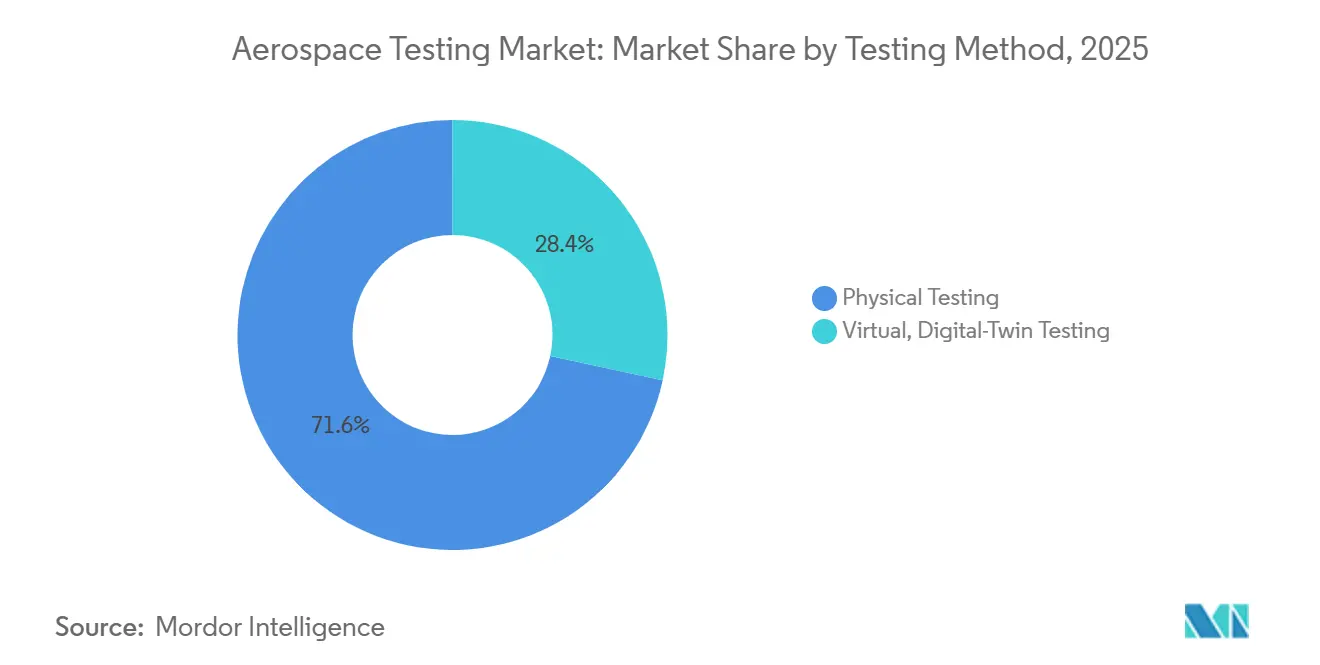
- En cuanto al método de prueba, las pruebas físicas representaron el 71.62 % de los ingresos en 2025, mientras que se prevé que las pruebas virtuales con gemelos digitales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.71 %, lo que pone de manifiesto la transición hacia la validación basada en la simulación.
- Por usuario final, los fabricantes de equipos originales (OEM) representaron el 58.83% de la demanda del mercado en 2025, mientras que los clientes gubernamentales y de agencias espaciales mostraron las perspectivas más rápidas, con una tasa de crecimiento anual compuesta (CAGR) del 5.88% hasta 2031.
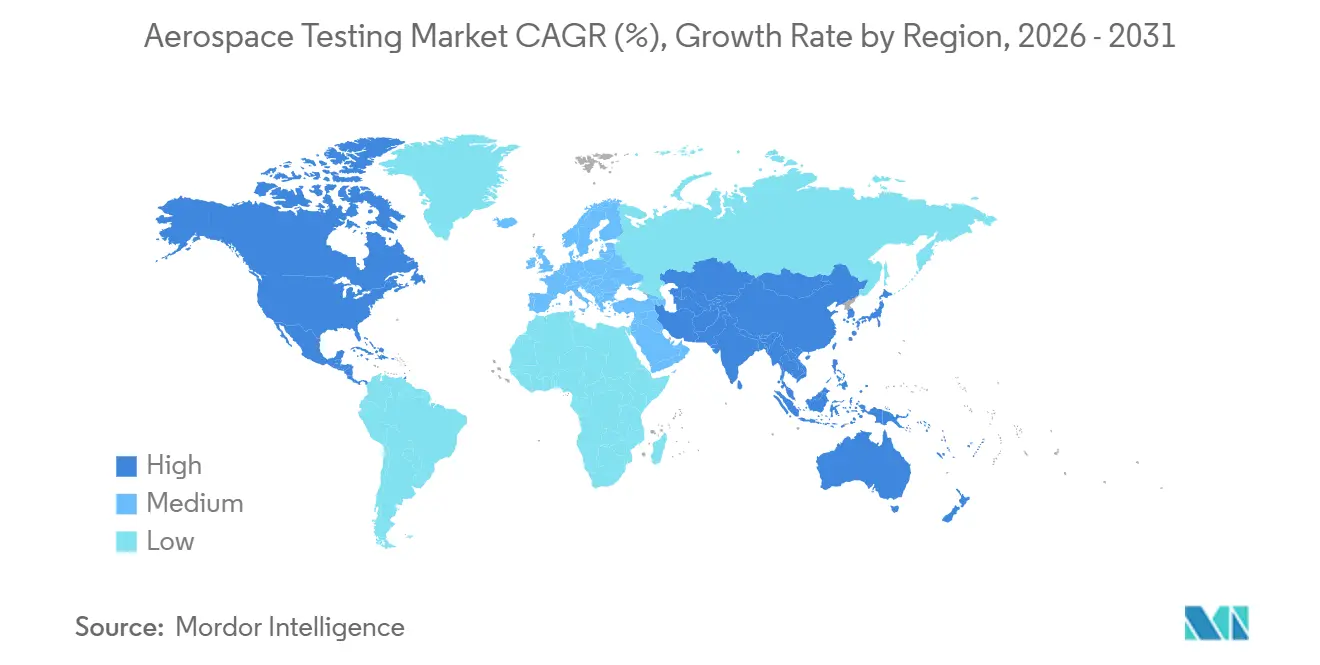
- Geográficamente, Norteamérica lideró el mercado de pruebas aeroespaciales con una cuota del 46.47% en 2025, mientras que Asia-Pacífico está en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 5.84% durante el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de pruebas aeroespaciales
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La aceleración de la adopción de materiales compuestos eleva la demanda de END | + 1.2% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Rápida expansión de las megaconstelaciones de satélites | + 1.0% | América del Norte, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Normas más estrictas de la OACI y la FAA en materia de sostenibilidad y emisiones de NOx. | + 0.9% | Global | Mediano plazo (2-4 años) |
| La validación mediante gemelos digitales reduce los ciclos de pruebas físicas. | + 0.8% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas de vuelo hipersónico en las principales potencias | + 0.6% | América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| El análisis de conformidad impulsado por IA reduce las tasas de repetición de pruebas. | + 0.5% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La aceleración de la adopción de materiales compuestos eleva la demanda de END
Las estructuras compuestas ahora superan el 50 % del peso en vacío en plataformas como el 787 y el A350, y el mayor contenido de laminado introduce modos de falla que la inspección visual no puede detectar. [1] Boeing, “787 Composite Airframe Data,” boeing.com Los ultrasonidos de matriz de fase automatizada examinan paneles sándwich hasta 27 veces más rápido que las sondas de un solo elemento, mientras que la imagen de onda plana adaptativa reduce la variación de amplitud de 23.18 dB a 1.86 dB, mejorando la detección de defectos en largueros curvos. [2] IEEE, “Adaptive Plane-Wave Imaging for Composite Inspection,” ieeexplore.ieee.org La acreditación Nadcap para END de compuestos se ha vuelto, por lo tanto, obligatoria para los proveedores de nivel 1, pero la cadena de suministro para inspectores de nivel 3 sigue siendo ajustada, extendiendo los plazos de entrega y manteniendo los precios firmes. Se espera que la creciente penetración de compuestos sostenga las tarifas premium para los laboratorios acreditados incluso a medida que los OEM automatizan el monitoreo de laminado y curado. Estas dinámicas, en conjunto, mantienen el interés del mercado de pruebas aeroespaciales por la capacidad avanzada de ensayos no destructivos (END) a medio plazo.
Rápida expansión de las megaconstelaciones de satélites
Starlink operaba más de 7,000 satélites para 2025 y aspira a alcanzar los 12 000 antes de 2030, mientras que los proyectos Kuiper y OneWeb planean conjuntamente más de 4,000 naves espaciales adicionales. Cada satélite requiere pruebas térmicas al vacío desde -150 °C hasta +150 °C y análisis de interferencias electromagnéticas (EMI) para cumplir con las normas de espectro de la UIT y la FCC Parte 25. Las listas de espera para las cámaras de pruebas se están alargando; en consecuencia, los contratistas principales están construyendo bahías de prueba propias, y empresas independientes como Element han añadido un centro de materiales compuestos en Texas diseñado para procesar 15 000 muestras al año y así aliviar los cuellos de botella. Los gemelos virtuales también están ganando terreno, permitiendo a los ingenieros iterar sobre patrones de antenas o trayectorias térmicas sin inmovilizar hardware escaso. Este auge de constelaciones impulsará un crecimiento de dos dígitos en los servicios ambientales y de vibración relacionados con el espacio.
Normas más estrictas de la OACI y la FAA en materia de sostenibilidad y emisiones de NOx.
El CAEP/13 de la OACI endureció los límites de NOx e introdujo límites de partículas para los motores que entraran en servicio después de 2028, y la FAA armonizó la Parte 34 en consecuencia. Los fabricantes de motores ahora realizan pruebas de combustor extendidas para validar inyectores de bajo NOx y mezclas de combustible de aviación sostenibles que respeten los límites de aromáticos y azufre. La campaña de pruebas en tierra UltraFan 30 de Rolls-Royce, cofinanciada por Clean Aviation de la UE, ejemplifica la intensidad de las pruebas de cumplimiento de emisiones. [3] Rolls-Royce, “UltraFan 30 Demonstrator Program”, rolls-royce.com La demanda está aumentando para laboratorios que ofrecen cromatografía de gases, contadores de partículas y diagnósticos láser que pueden verificar el cumplimiento en tiempo real. Por lo tanto, las reglas más estrictas actúan como un viento favorable a largo plazo para el mercado de pruebas aeroespaciales.
La validación de gemelos digitales reduce los ciclos de pruebas físicas
Airbus redujo las iteraciones de prueba de alas del A350 en un 30 % utilizando modelos de doble accionamiento, y el Laboratorio de Pruebas Integradas Orion de Lockheed Martin expuso problemas de hardware y software en tierra en lugar de en vuelo. Ansys Cloud Burst evalúa 1,000 variantes de CFD en 10 minutos, ahorrando semanas de tiempo en túnel de viento. [4] Ansys, “Cloud Burst Compute Release 2025 R1”, ansys.com El resultado no es menos pruebas físicas, sino una aplicación más estratégica de las mismas, ya que los laboratorios tienen la tarea de correlacionar datos de alta fidelidad que cumplan con los estándares regulatorios. Este cambio enfatiza la importancia de combinar tecnologías de simulación con trabajo de banco acreditado para mejorar la eficiencia y la confiabilidad. Los proveedores que adoptan este enfoque híbrido están obteniendo una ventaja competitiva, impulsando la innovación en el mercado de pruebas aeroespaciales. Como resultado, el mercado se está moviendo hacia un futuro donde las pruebas físicas y virtuales coexisten para satisfacer las demandas cambiantes de la industria.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital para cámaras ambientales y anecoicas | -0.6% | Global | Corto plazo (≤ 2 años) |
| Escasez de talentos en pruebas con certificación AS9100 | -0.5% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Conflictos de propiedad de datos en las colaboraciones entre fabricantes de equipos originales y laboratorios. | -0.3% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Complejidad del protocolo de seguridad del hidrógeno criogénico | -0.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital para cámaras ambientales y anecoicas
Una cámara EMC de 3 metros cuesta entre 150,000 y 400,000 dólares, mientras que los equipos completos de temperatura, humedad y vibración superan el millón de dólares, lo que disuade a los nuevos participantes y ralentiza la expansión de la capacidad. El complejo Volpiano de TÜV SÜD, con un coste de 15 millones de euros (17.5 millones de dólares), pone de manifiesto la inversión necesaria para las instalaciones preparadas para Nadcap. Los plazos de entrega de 12 a 18 meses para obtener cámaras pueden generar escasez de suministro a corto plazo, lo que conlleva un aumento de los precios. Los laboratorios de mercados emergentes son los que más dificultades enfrentan debido al acceso limitado a capital de bajo coste y a la concentración de sus clientes. Por lo tanto, el elevado gasto de capital frena el crecimiento incluso cuando la demanda aumenta.
Escasez de talentos en pruebas con certificación AS9100
La acreditación de auditores se extiende más allá de los 24 meses, y los técnicos de END de nivel 3 requieren años de práctica supervisada en métodos ultrasónicos, radiográficos y termográficos. Norteamérica y Europa son las regiones más afectadas, pero el auge de la industria aeronáutica en Asia-Pacífico está contribuyendo a paliar la escasez. La duración de las vacantes supera los seis meses, y el salario de los técnicos ha aumentado entre un 15 % y un 20 % desde 2024. Los laboratorios están adoptando escáneres de matriz de fases robotizados y clasificadores de defectos con IA para reducir la dependencia de expertos, aunque la productividad sigue limitada por la falta de talento a corto plazo.
Análisis de segmento
Por tipo de servicio: Los servicios de simulación ganan impulso
El tipo de servicio de pruebas aeroespaciales, las pruebas no destructivas (END), representó el 62.52%. Sin embargo, los servicios de software y simulación están creciendo un 5.93% anual, lo que refleja las estrategias de los fabricantes de equipos originales (OEM) para validar los diseños virtualmente antes de comprometerse con los prototipos. Las END físicas siguen siendo fundamentales porque Nadcap y los reguladores aún exigen cargas de prueba, cupones de mecánica de fractura y exposición a entornos reales. Sin embargo, los gemelos digitales ahora incorporan muchas iteraciones iniciales, lo que permite a los laboratorios monetizar proyectos de correlación de alto valor en lugar de simples pruebas con cupones. Los proveedores híbridos que albergan tanto clústeres de GPU como vibradores están obteniendo contratos plurianuales de larga duración.
El crecimiento de la simulación también está facilitando el acceso a proveedores más pequeños al reducir las barreras de entrada. Las plataformas nativas de la nube permiten a los fabricantes de metales de nivel 2 evitar los solucionadores que requieren una gran inversión de capital, a la vez que proporcionan a los fabricantes principales formatos de datos estandarizados. Más del 40 % de los principales fabricantes de equipos originales (OEM) utilizan ahora gemelos digitales del ciclo de vida para predecir las necesidades de mantenimiento, lo que impulsa una mayor demanda de servicios de pruebas de pronóstico y gestión del estado. En consecuencia, la combinación de tipos de servicios está cambiando estructuralmente hacia la validación virtual, aunque las pruebas destructivas siguen siendo esenciales para la certificación. Este enfoque híbrido está dando forma al futuro de los servicios de pruebas aeroespaciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Probado por componentes: La propulsión lidera el repunte.
En 2025, las estructuras de fuselaje representaron el 37.19 % de los ingresos totales. Sin embargo, a medida que los avances en hidrógeno, motores híbridos eléctricos e hipersónicos cobran protagonismo, las pruebas de propulsión se perfilan como el sector de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 5.78 %. Los programas de propulsión, que exigen precisión, utilizan manipulación criogénica a -253 °C, bancos de combustión a gran altitud y túneles de viento que superan Mach 5, todos ellos con precios elevados. Estos requisitos de pruebas avanzadas son fundamentales para garantizar la fiabilidad y el rendimiento de los sistemas de propulsión de próxima generación. Paralelamente, los laboratorios de materiales se centran en compuestos de matriz cerámica y cupones de titanio aditivo, trabajando para cualificar núcleos de alta temperatura y mantener una base de referencia estable. Estos esfuerzos son esenciales para satisfacer la creciente demanda de materiales capaces de soportar condiciones extremas en las aplicaciones aeroespaciales modernas.
Las pruebas de aviónica están en auge, impulsadas por las modernizaciones de sistemas fly-by-wire y las estrictas normativas de ciberseguridad. La creciente adopción de sistemas fly-by-wire mejora el rendimiento y la seguridad de las aeronaves, mientras que las medidas de ciberseguridad abordan los crecientes riesgos asociados a los sistemas de aviónica digital. Al mismo tiempo, la cualificación de los materiales compuestos sigue siendo crucial; cada nueva variante de resina o fibra requiere una evaluación exhaustiva de sus propiedades térmicas, de inflamabilidad y de fatiga. Este riguroso proceso de cualificación garantiza el cumplimiento de las normas de seguridad y respalda el desarrollo de aeronaves más ligeras y eficientes. En conjunto, la complejidad de la propulsión y su mayor control regulatorio están orientando las inversiones de capital hacia los bancos de pruebas de motores, impulsando el mercado de pruebas aeroespaciales hacia su próxima fase de crecimiento. Se espera que estas inversiones impulsen la innovación y satisfagan las necesidades cambiantes de la industria aeroespacial.
Por método de prueba: la validación física persiste a pesar de los avances digitales
Las campañas físicas representaron el 71.62 % del gasto total en 2025, lo que subraya el énfasis normativo en los puntos de prueba destructivos para garantizar el cumplimiento y la seguridad. Estas campañas implican pruebas físicas rigurosas para validar diseños, materiales y sistemas en condiciones reales. A pesar de este predominio, los flujos de trabajo de gemelos digitales virtuales están ganando terreno, con una tasa de crecimiento anual compuesta (TCAC) del 5.71 %. Empresas como Ansys y Siemens impulsan este crecimiento al ofrecer simulaciones multifísicas aceleradas por GPU que pueden evaluar 1,000 variantes de diseño en minutos, reduciendo significativamente el tiempo de desarrollo. Boeing ejemplifica la integración de estas tecnologías con su red interna de más de 200 cámaras de prueba. Este enfoque combina herramientas de simulación avanzadas con pruebas físicas específicas, lo que permite a los fabricantes acelerar los plazos de los programas manteniendo un estricto cumplimiento de las normas regulatorias.
Organismos reguladores como la Agencia Europea de Seguridad Aérea (EASA) y la Administración Federal de Aviación (FAA) están adoptando gradualmente políticas que otorgan créditos por simulación. Estos créditos se conceden cuando las predicciones virtuales coinciden estrechamente con los resultados de las pruebas físicas, lo que incentiva a los laboratorios a invertir en tecnologías avanzadas. Los sensores de alta fidelidad y los sistemas de procesamiento de datos robustos se están volviendo esenciales para mejorar la correlación entre las pruebas virtuales y físicas. En consecuencia, las perspectivas del mercado a largo plazo favorecen a los proveedores de servicios que pueden integrar sin problemas metodologías de pruebas digitales y físicas dentro de un mismo proyecto. Esta capacidad permite una mayor flexibilidad, eficiencia y precisión para satisfacer las demandas cambiantes del mercado de pruebas aeroespaciales.
Por usuario final: las agencias aceleran la demanda
Los fabricantes de equipos originales (OEM) representaron el 58.83 % de los ingresos de 2025, lo que subraya su papel dominante en el mercado de pruebas aeroespaciales. Sin embargo, se prevé que la demanda de los gobiernos y las agencias espaciales crezca a la tasa más rápida, con un 5.88 % de CAGR, impulsada por iniciativas como el programa Artemis de la NASA, los esfuerzos de la ESA en materia de aviación limpia y los plazos de desarrollo del caza AMCA de la India. Estos programas están impulsando las inversiones en infraestructura de pruebas avanzada para cumplir con los estrictos requisitos de rendimiento y seguridad. Mientras tanto, las organizaciones de mantenimiento, reparación y revisión (MRO) siguen generando ingresos recurrentes estables, ya que las flotas antiguas requieren mantenimiento y pruebas continuas, aunque su trayectoria de crecimiento sigue siendo relativamente moderada.
Los laboratorios independientes y los organismos de certificación desempeñan un papel fundamental para subsanar las deficiencias de capacidad de los proveedores de nivel 3, especialmente en regiones como Asia-Pacífico. Esto cobra especial relevancia dado que los nuevos programas de fuselaje en estas regiones exigen ensayos y certificaciones locales rápidos. Además, a medida que las agencias espaciales centran sus esfuerzos en las misiones lunares y las pruebas de armas hipersónicas, se prevé un aumento en la demanda de equipos de ensayo especializados, como cámaras de altitud y bancos aerotérmicos. Esta diversificación de la cartera de clientes impulsará aún más el crecimiento del mercado de ensayos aeroespaciales, garantizando un panorama sólido y en constante evolución.
Análisis geográfico
América del Norte aportó el 46.47 % de los ingresos de 2025, impulsada por una sólida red de sedes de fabricantes de equipos originales (OEM), instalaciones de la NASA y más de 200 laboratorios acreditados por Nadcap. Inversiones como el Laboratorio de Integración de Sistemas Hipersónicos de Lockheed Martin en Alabama, con una inversión de 17.1 millones de dólares, buscan mitigar los riesgos en los cronogramas clasificados, al tiempo que abren espacios comerciales para pruebas de terceros. A pesar de su madurez, la región enfrenta una demanda creciente, ya que las cargas útiles de megaconstelaciones y los motores de hidrógeno compiten por las limitadas bahías de pruebas criogénicas y de vacío. Esta competencia ha generado mayores listas de espera en las cámaras, lo que subraya la necesidad de ampliar la capacidad para satisfacer las crecientes demandas. América del Norte sigue siendo un centro fundamental para la infraestructura de pruebas avanzadas y la innovación.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.84 % hasta 2031, impulsada por iniciativas como los vuelos de certificación del C919 en China y el desarrollo de cinco prototipos AMCA en India para 2031. Los gobiernos de la región cofinancian activamente centros de pruebas, como las ampliaciones de mantenimiento, reparación y revisión (MRO) de motores en Singapur y el complejo Sacheon en Corea del Sur, para mejorar la eficiencia de la cadena de suministro y desarrollar la experiencia local. Los proveedores de nivel 2 están ascendiendo en la cadena de valor, como se observa en la planta de laminación de anillos de Bharat Forge, que suministrará componentes para los programas Pearl 10X de Rolls-Royce. Estos avances consolidan la posición de la región como actor clave en el mercado global de pruebas. El crecimiento de Asia-Pacífico se ve impulsado, además, por su enfoque en la reducción de la dependencia de los mercados externos.
Europa sigue ejerciendo una influencia significativa a través de sus consolidados ecosistemas de Airbus, Rolls-Royce y Safran, que operan bajo el marco regulatorio de la EASA. La subvención UltraFan 30 de 64 millones de euros (74.51 millones de dólares) demuestra un sólido apoyo institucional a los bancos de pruebas de propulsión ecológica, mientras que el laboratorio Volpiano de TÜV SÜD, con una inversión de 15 millones de euros (17.46 millones de dólares), refleja la alineación de actores independientes con las inversiones de los fabricantes de equipos originales (OEM). Los clústeres emergentes en Sudamérica, Oriente Medio y África también están ganando terreno, centrándose en parques de mantenimiento, reparación y revisión (MRO) en zonas francas y servicios de ensayos no destructivos (END) localizados. Estas regiones se benefician de menores barreras regulatorias y ventajas en cuanto a costes, lo que atrae proyectos sensibles al precio e impulsa el crecimiento de sus capacidades de ensayo. El liderazgo de Europa en tecnología verde e innovación sigue siendo un factor diferenciador clave en el mercado global.
Panorama competitivo
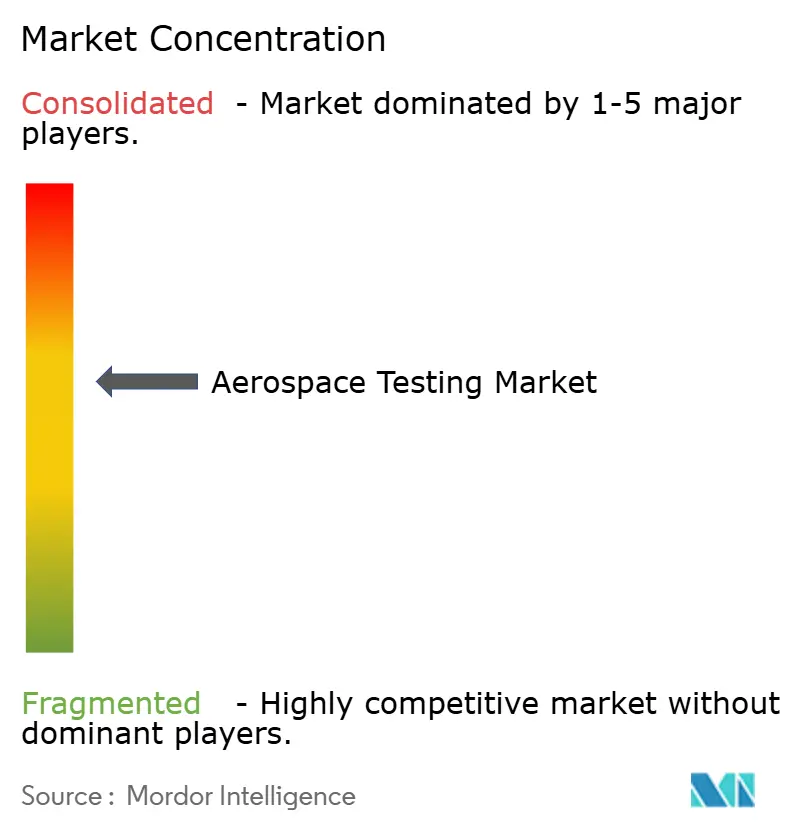
El cuarteto líder formado por SGS, Bureau Veritas, Intertek y Element concentra aproximadamente el 55 % de los ingresos globales, lo que sitúa al mercado de pruebas aeroespaciales en un nivel de concentración moderada. Element lidera con la mayor presencia en Nadcap, operando 29 laboratorios con 41 acreditaciones, y su adquisición en 2024 de ISS Inspection Services amplió su cobertura de END en EE. UU. Las instalaciones propiedad de los fabricantes de equipos originales (OEM), como Boeing Test & Evaluation y el Centro de Pruebas Estructurales de Airbus, priorizan las tareas críticas para proteger la propiedad intelectual. Estos OEM suelen delegar las pruebas secundarias o de exceso de trabajo a laboratorios independientes, lo que garantiza la eficiencia y la concentración en proyectos propios. Esta dinámica pone de manifiesto el equilibrio entre los OEM y los actores independientes en el ecosistema de pruebas aeroespaciales.
Las iniciativas estratégicas del mercado están abordando las deficiencias de capacidad para satisfacer las demandas cambiantes. Bureau Veritas colabora con Airbus en el desarrollo de protocolos de pruebas de hidrógeno, mientras que SGS ha introducido análisis de defectos basados en IA que aceleran las inspecciones de fuselajes en un 40 %. Intertek ha ampliado sus capacidades con una instalación de pruebas de fatiga y vibración de 25 000 pies cuadrados en Alemania. Los laboratorios de nivel medio se están especializando en áreas como las pruebas de penetración de ciberseguridad para aviónica, la puntuación de conformidad mediante IA y la seguridad del hidrógeno criogénico. Estos esfuerzos les ayudan a evitar la competencia directa de precios con los líderes mundiales, al tiempo que satisfacen las necesidades emergentes de la industria. Sin embargo, la escasez de talento sigue siendo un desafío para el sector, lo que impulsa las inversiones en automatización, como los escáneres PAUT robotizados y los flujos de trabajo digitales, para reducir la dependencia de los escasos inspectores de Nivel 3.
Las empresas líderes se asocian cada vez más con proveedores de tecnología de simulación para mejorar su oferta de servicios. Por ejemplo, los módulos de mantenimiento predictivo de Ansys Twin Builder y los motores multifísicos basados en la nube de Siemens Simcenter se están integrando con programas de pruebas físicas con cupones. Estas colaboraciones buscan ofrecer soluciones integrales de pruebas y simulación que combinen ensayos físicos con capacidades avanzadas de simulación. Esta tendencia está elevando las barreras de entrada para los laboratorios más pequeños y monomodales, dificultando su competencia efectiva. Además, la industria avanza hacia ecosistemas integrados y ricos en datos que se alinean con las crecientes expectativas de los reguladores y las partes interesadas, consolidando aún más la posición de los principales actores.
Líderes de la industria de pruebas aeroespaciales
SGS SA
Tecnología de materiales de elementos
Grupo Intertek plc
Oficina Veritas SA
Laboratorios Applus+
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Lockheed Martin inauguró un Centro de Despliegue Rápido en Dallas para acortar los ciclos desde el concepto hasta la producción a baja escala para los programas de defensa de Estados Unidos.
- Marzo de 2026: Rolls-Royce obtuvo 64 millones de euros (74.51 millones de dólares) de la Empresa Común de Aviación Limpia de la UE para liderar el demostrador UltraFan 30, con pruebas en tierra previstas para 2028.
- Marzo de 2026: RTX demostró un sistema de propulsión híbrido-eléctrico de 1 MW que logra un aumento del 30 % en la eficiencia del combustible para aviones de fuselaje estrecho.
- Enero de 2026: La NASA y GE Aerospace completaron las pruebas de un motor híbrido-eléctrico en un núcleo Passport modificado, con el objetivo de reducir el consumo de combustible en un 10 %.
Alcance del informe sobre el mercado global de pruebas aeroespaciales
El mercado de pruebas aeroespaciales abarca servicios, equipos y soluciones para evaluar el rendimiento, la seguridad, la fiabilidad y el cumplimiento normativo de aeronaves, naves espaciales y sus componentes. Incluye pruebas estructurales, ambientales, mecánicas, eléctricas y de materiales para garantizar el cumplimiento de las estrictas normas reglamentarias de la aviación y el espacio. Estas pruebas se realizan durante las fases de diseño, desarrollo, fabricación y mantenimiento de los sistemas aeroespaciales.
El informe del mercado de pruebas aeroespaciales está segmentado por tipo de servicio (pruebas no destructivas, pruebas ambientales y climáticas, pruebas estructurales y de carga, pruebas de vibración y acústicas, pruebas EMI/EMC y pruebas basadas en software y simulación), componente (estructura del avión, aviónica y sistemas eléctricos, sistemas de propulsión y materiales y compuestos), método de prueba (pruebas físicas y pruebas virtuales o con gemelos digitales), usuario final (fabricantes de equipos originales, empresas de mantenimiento y reparación y laboratorios de pruebas independientes y organismos de certificación) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD).
| Pruebas No Destructivas |
| Pruebas ambientales y climáticas |
| Pruebas estructurales y de carga |
| Pruebas de vibración y acústica |
| Pruebas EMI/EMC |
| Pruebas basadas en software y simulación |
| Estructura de avión |
| Aviónica y sistemas eléctricos |
| Sistemas de propulsion |
| Materiales y compuestos |
| Pruebas fisicas |
| Pruebas virtuales y con gemelos digitales |
| OEM |
| MRO |
| Laboratorios de pruebas independientes y organismos de certificación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por tipo de servicio | Pruebas No Destructivas | |
| Pruebas ambientales y climáticas | ||
| Pruebas estructurales y de carga | ||
| Pruebas de vibración y acústica | ||
| Pruebas EMI/EMC | ||
| Pruebas basadas en software y simulación | ||
| Por componente probado | Estructura de avión | |
| Aviónica y sistemas eléctricos | ||
| Sistemas de propulsion | ||
| Materiales y compuestos | ||
| Por método de prueba | Pruebas fisicas | |
| Pruebas virtuales y con gemelos digitales | ||
| Por usuario final | OEM | |
| MRO | ||
| Laboratorios de pruebas independientes y organismos de certificación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de pruebas aeroespaciales?
Según Mordor Intelligence, el mercado de pruebas aeroespaciales alcanzó los 5.91 millones de dólares en 2026 y se prevé que llegue a los 7.64 millones de dólares en 2031.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico registre la tasa de crecimiento anual compuesta (CAGR) más alta, del 5.84%, impulsada por programas como el C919 de China y el AMCA de la India.
¿Qué categoría de componentes se está expandiendo más rápidamente?
Las pruebas de sistemas de propulsión están avanzando a un ritmo anual compuesto del 5.78 % gracias a las iniciativas relacionadas con el hidrógeno, los vehículos híbridos eléctricos y los motores hipersónicos.
¿Cómo están cambiando los gemelos digitales las pruebas aeroespaciales?
Actualmente, los gemelos virtuales absorben entre el 60 % y el 70 % de las iteraciones previas a la certificación, lo que reduce el número de prototipos y redirige el gasto hacia trabajos de correlación de alta fidelidad.
¿Quiénes son los principales proveedores de servicios de pruebas independientes?
SGS, Bureau Veritas, Intertek y Element controlan conjuntamente alrededor del 55% de los ingresos mundiales, siendo Element la empresa con mayor presencia en el mercado Nadcap.
¿Cuál es el principal obstáculo para los nuevos participantes?
Los elevados costes de capital, de hasta 1 millón de dólares estadounidenses, para las cámaras ambientales a gran escala, y la escasez de personal cualificado con certificación AS9100 limitan la entrada y la expansión en este sector.


