

Tamaño y participación del mercado de rellenos estéticos
Visión general del mercado
| Periodo de estudio | 2021 - 2032 |
|---|---|
| Tamaño del mercado (2027) | USD 3.96 mil millones |
| Tamaño del mercado (2032) | USD 5.51 mil millones |
| Tasa de crecimiento (2027 - 2032) | 6.83% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
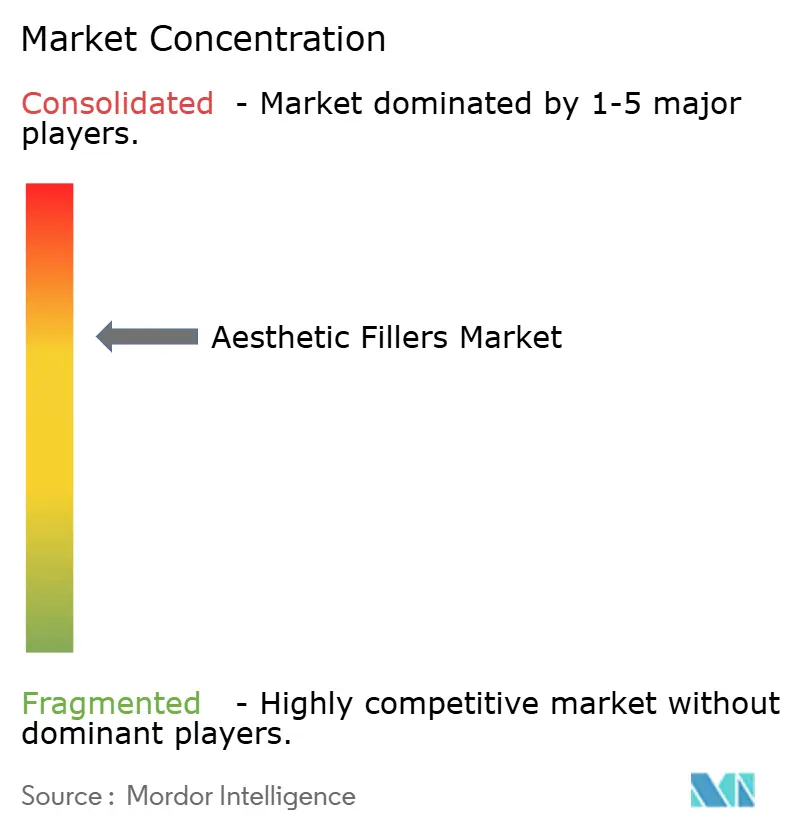
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de rellenos estéticos por Mordor Intelligence
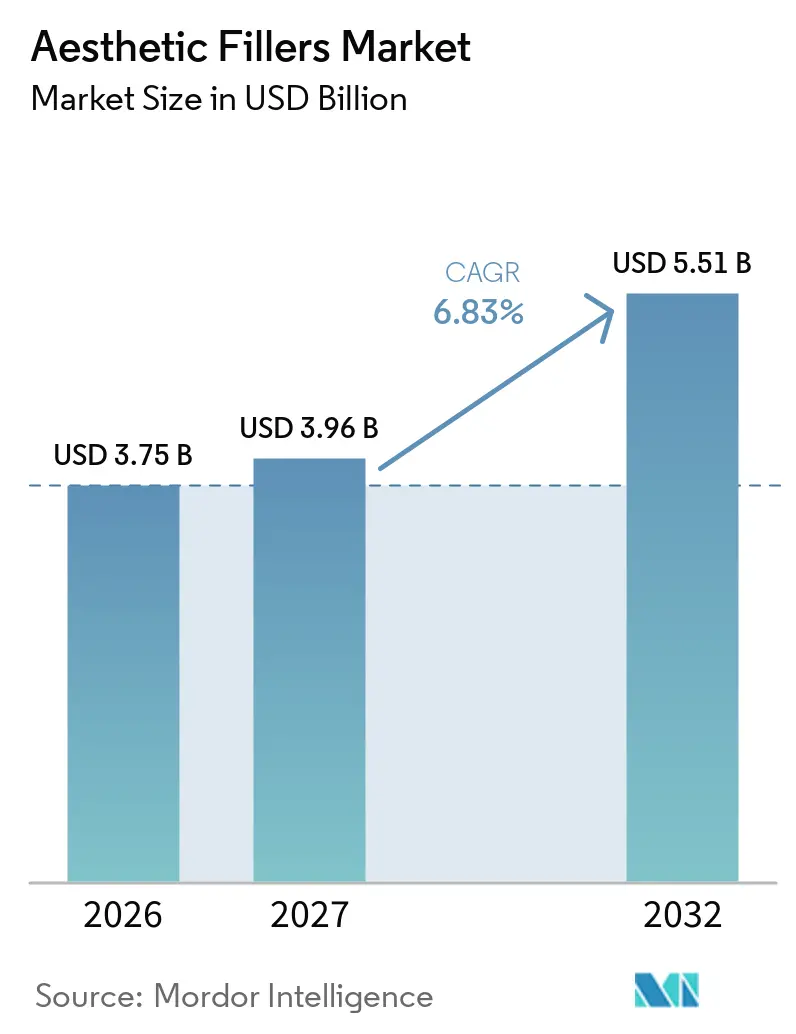
Se espera que el tamaño del mercado de rellenos estéticos crezca de USD 3.75 mil millones en 2026 a USD 3.96 mil millones en 2027 y se pronostica que alcance los USD 5.51 mil millones para 2032 con una CAGR del 6.83% durante 2027-2032.
El giro acelerado de los consumidores hacia el rejuvenecimiento mínimamente invasivo, un aumento en la planificación de inyecciones guiadas por IA y la creciente participación masculina están ampliando la base de pacientes y acortando los ciclos de tratamiento. Los médicos estadounidenses ahora realizan 5.3 millones de sesiones de relleno de ácido hialurónico anualmente, lo que indica que los inyectables han pasado de eventos cosméticos episódicos a autocuidado rutinario. [1] Sociedad Estadounidense de Cirujanos Plásticos, “Informe de estadísticas de cirugía plástica 2024”, Sociedad Estadounidense de Cirujanos Plásticos, plasticsurgery.org Las formulaciones regenerativas que combinan exosomas de células madre con polímeros tradicionales prometen un volumen más duradero y un mayor valor de por vida para el paciente, mientras que la vigilancia de la FDA sobre los grupos de eventos adversos está elevando los costos de cumplimiento para los fabricantes. [2] Administración de Alimentos y Medicamentos de EE. UU., “Comunicación de seguridad: la FDA advierte sobre complicaciones raras pero graves de los rellenos dérmicos”, Administración de Alimentos y Medicamentos de EE. UU., fda.gov La dinámica competitiva se está intensificando a medida que los participantes asiáticos implementan ácido hialurónico derivado de la fermentación de bajo costo y logística directa a la clínica para socavar las marcas occidentales, incluso cuando la proliferación del mercado gris amenaza la seguridad del paciente y los precios premium.
Conclusiones clave del informe
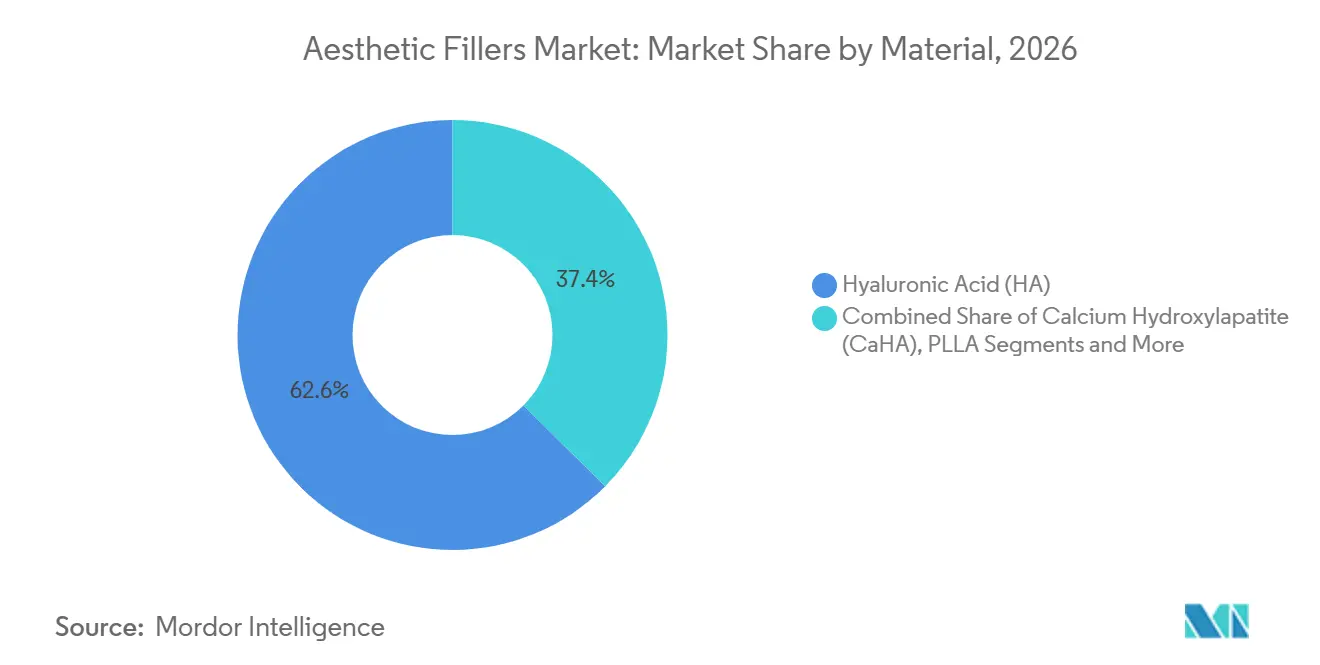
- Por material, el ácido hialurónico lideró con el 62.57% de la participación de mercado de rellenos estéticos en 2026, mientras que se proyecta que el ácido poli-L-láctico registre una CAGR del 10.53% hasta 2032.
- Por aplicación, la corrección de líneas faciales representó el 44.72 % de los ingresos en 2026; el contorno facial y la restauración del volumen están avanzando a una CAGR del 9.25 % hasta 2032.
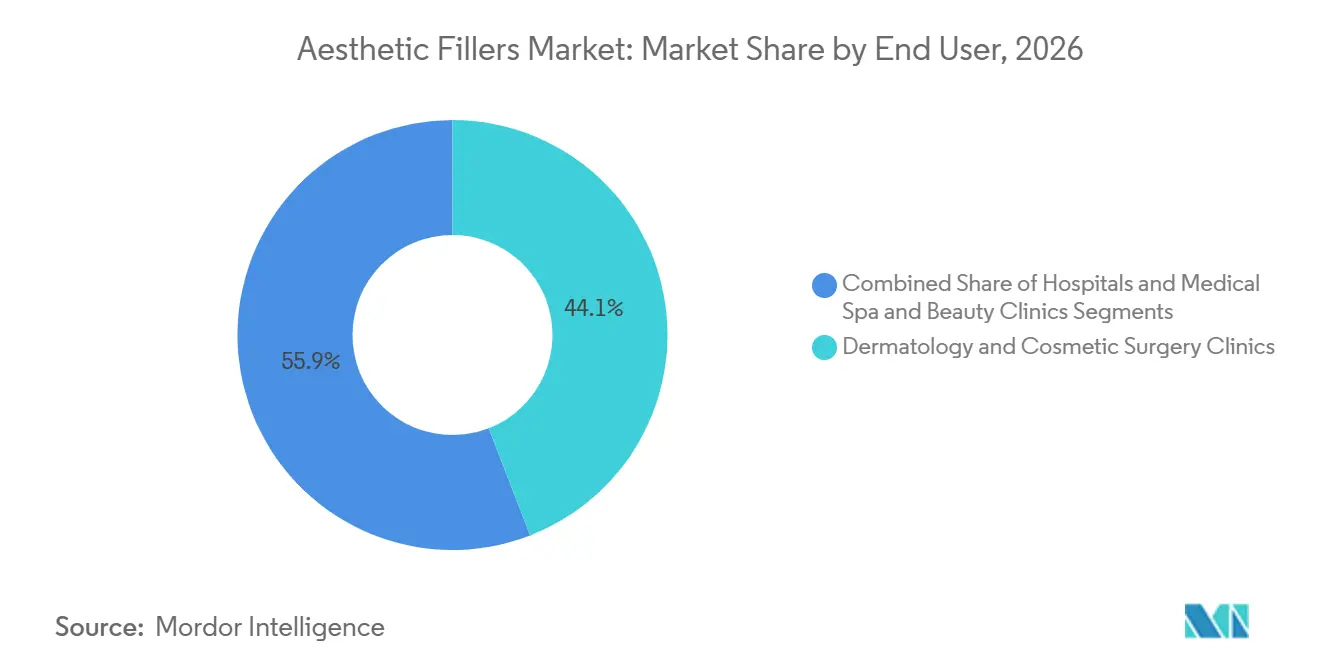
- Por usuario final, las clínicas de dermatología y cirugía estética captaron el 44.11% de las ventas de 2026, mientras que se espera que los spas médicos y las clínicas de belleza se expandan a una CAGR del 8.62% durante el período previsto.
- Por género, las pacientes femeninas representaron el 81.46% de las inyecciones en 2026, y la demanda masculina está aumentando a una CAGR del 8.24% hasta 2032.
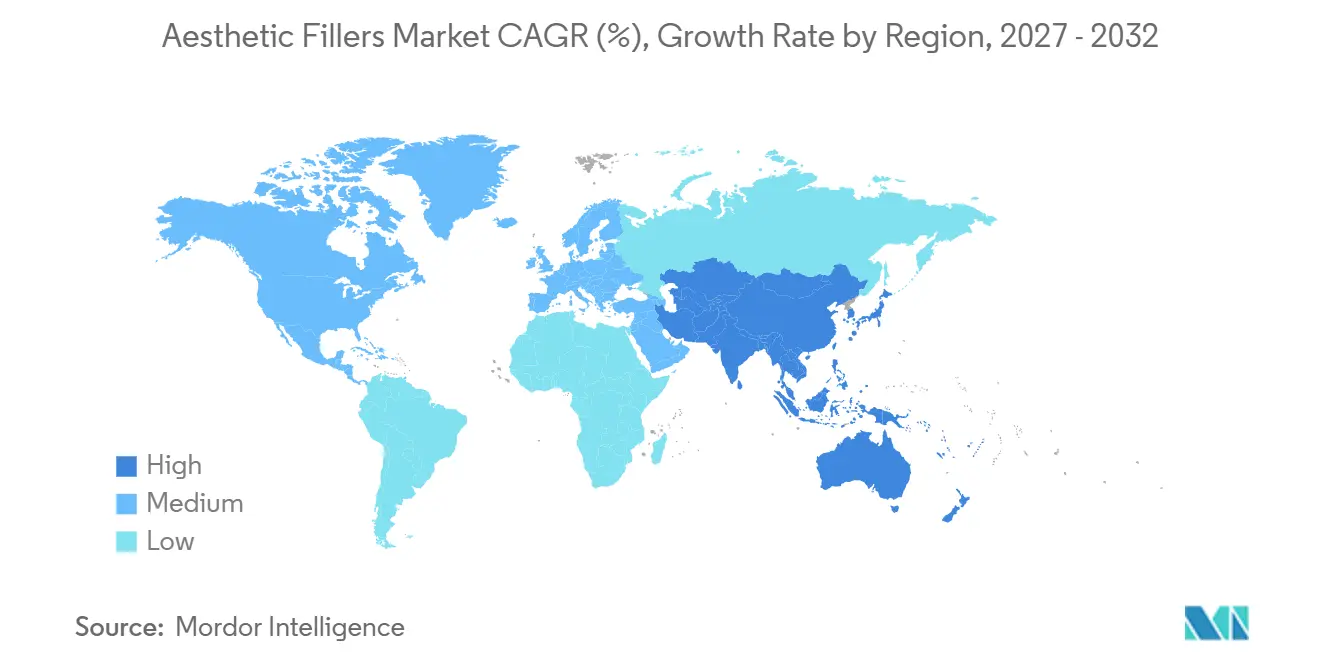
- Por geografía, América del Norte generó el 34.83% de los ingresos globales en 2026; se prevé que Asia-Pacífico crezca más rápido, a una CAGR del 9.04% hasta 2032.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de rellenos estéticos
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de procedimientos cosméticos mínimamente invasivos | + 1.8% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Población envejecida que busca soluciones antienvejecimiento | + 1.5% | Japón, Corea del Sur, Europa Occidental, América del Norte | Largo plazo (≥ 4 años) |
| Crecientes ingresos disponibles en las economías emergentes | + 1.2% | China, India, Sudeste Asiático, CCG, Brasil, México | Mediano plazo (2-4 años) |
| Rellenos de medicina regenerativa con matrices de células madre | + 0.9% | América del Norte, Europa, Corea del Sur, Japón | Largo plazo (≥ 4 años) |
| Marketing estético enfocado en los hombres | + 0.7% | Estados Unidos, Reino Unido, Corea del Sur, China urbana | Mediano plazo (2-4 años) |
| Planificación de inyección asistida por IA y análisis 3D | + 0.6% | América del Norte, Europa, Corea del Sur, Japón, Singapur | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de procedimientos cosméticos mínimamente invasivos
Tanto profesionales como pacientes prefieren los rellenos a los liftings faciales quirúrgicos porque el tiempo de inactividad se reduce de semanas a horas, una desventaja que repercute cuando las agendas laborales y sociales dejan poco margen de recuperación. Los millennials y la generación Z buscan la voluminización preventiva al final de la treintena, lo que amplía los ciclos de tratamiento de por vida y equilibra los ingresos de las clínicas. Las aprobaciones previas a la comercialización de la FDA establecen un umbral de calidad, pero las deficiencias en la aplicación de las normas permiten que las jeringas del mercado gris persistan en línea. Las herramientas de consulta basadas en tecnología reducen el tiempo de consulta y ayudan a las clínicas a aumentar el volumen sin un aumento proporcional de la mano de obra. En conjunto, estas fuerzas mantienen el mercado de rellenos estéticos en una trayectoria de crecimiento de dos dígitos en procedimientos, incluso cuando la macroeconomía suaviza los presupuestos discrecionales.
Población envejecida que busca soluciones antienvejecimiento
El Ministerio de Salud de Japón proyecta que el 31% de sus residentes tendrán 65 años o más para 2030, y una inversión demográfica similar se está desarrollando en Europa Occidental. Los consumidores mayores usan rellenos faciales para alinear su apariencia con carreras extendidas y estilos de vida activos durante la jubilación. El ácido poli-L-láctico atrae a este grupo porque activa la síntesis de colágeno que dura hasta 24 meses, superando la durabilidad del HA. [3] Roberta Signori, “Poly-L-Lactic Acid for Facial Rejuvenation: A Systematic Review,” Journal of Cosmetic Dermatology, onlinelibrary.wiley.com Los activos de pensión amortiguan el gasto de bolsillo, mientras que la aceptación social de “envejecer bien” reduce el estigma. Las clínicas explotan esta demanda con planes de mantenimiento anuales combinados que aseguran visitas repetidas y un flujo de efectivo estable.
Crecientes ingresos disponibles en las economías emergentes
El regulador chino aprobó múltiples marcas nacionales de HA en 2025, lo que redujo los precios de las jeringas en aproximadamente un 30% y amplió el acceso. India y el Sudeste Asiático experimentan expansiones similares en la clase media, aunque los cuellos de botella en el suministro y la aplicación desigual de la ley ralentizan la maduración del mercado. Arabia Saudita y los Emiratos Árabes Unidos atraen a turistas médicos con paquetes de lujo de rellenos y spa, integrando los inyectables en ingresos más amplios del sector hotelero. América Latina, con Brasil a la cabeza, se beneficia de la aceptación cultural de las mejoras cosméticas y de una densa red de dermatólogos, incluso cuando las fluctuaciones monetarias reducen periódicamente el volumen. En conjunto, estas regiones impulsan el mercado global de rellenos estéticos.
Los rellenos de medicina regenerativa con matrices de células madre cobran impulso
Un ensayo de 2024 demostró que el AH enriquecido con exosomas aumentó el grosor dérmico en un 18 % a los seis meses en comparación con los controles que solo contenían AH, lo que impulsó los estudios de fase II en Revance y otras empresas biotecnológicas similares. Al estimular las vías de reparación del cuerpo, los rellenos regenerativos buscan extender los intervalos de tratamiento a dos años, una propuesta de valor para el consumidor que podría redefinir el poder de fijación de precios. Los obstáculos regulatorios siguen siendo importantes, ya que la FDA trata los componentes derivados de células como productos biológicos y exige una certificación de fabricación con certificación GMP. Los primeros en adoptar estos rellenos en Corea del Sur y Japón combinan estos rellenos con la transferencia de grasa autóloga, posicionando el servicio como una terapia tanto estética como antienvejecimiento. La escala comercial dependerá de la consistencia de los protocolos de procesamiento celular y de la actitud de los pagadores hacia los precios de los productos biológicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Eventos adversos y escrutinio regulatorio más estricto | -0.9% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Costos elevados de los procedimientos en mercados sensibles a los precios | -0.6% | India, Sudeste Asiático, América Latina (excepto Brasil), África subsahariana | Mediano plazo (2-4 años) |
| Riesgo en la cadena de suministro de materias primas de alta calidad | -0.5% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Proliferación de falsificaciones y rellenos del mercado gris | -0.7% | Comercio electrónico global y centros turísticos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Eventos adversos y escrutinio regulatorio más estricto
La oclusión vascular sigue siendo la complicación más grave de los rellenos; el 58 % de los pacientes afectados pierde la visión de forma permanente, lo que ha dado lugar a comunicaciones de seguridad de la FDA y a la obligación de elaborar informes anuales de seguridad en la UE. Las incautaciones nacionales de viales falsificados alcanzaron las 4,700 en el Reino Unido en agosto de 2025. Los costes de cumplimiento normativo aumentan a medida que los fabricantes presentan datos de rendimiento reales y financian becas para la formación de profesionales. Las pequeñas marcas sin equipos reguladores se enfrentan a una reducción de márgenes, lo que impulsa la consolidación del mercado.
Costos elevados de los procedimientos en mercados sensibles a los precios
Una sola jeringa de HA cuesta entre 500 y 1,200 dólares en las economías desarrolladas, muy por encima del salario mensual promedio en India y algunas partes de Latinoamérica. Existen planes de financiación, pero conllevan intereses de dos dígitos, lo que disuade a los clientes más jóvenes. Las marcas nacionales chinas y coreanas reducen los costos, pero se oponen a la percepción de que un precio bajo implica poca seguridad. Las desaceleraciones económicas provocan caídas inmediatas en el volumen de ventas, ya que los seguros rara vez cubren los inyectables cosméticos.
Análisis de segmento
Por material: El predominio de HA se une a la innovación bioestimulante
El ácido hialurónico captó el 62.57 % de la cuota de mercado de rellenos estéticos en 2026 gracias a su reversibilidad y amplias indicaciones. El ácido poli-L-láctico lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 10.53 %, impulsado por la adquisición de Sculptra por Galderma en 2024 y la evidencia clínica de estimulación de colágeno durante 24 meses. La hidroxiapatita de calcio despierta un renovado interés en los protocolos de hiperdilución para la calidad de la piel, mientras que el PMMA sigue siendo un nicho de mercado debido a sus riesgos de permanencia.
Las mezclas regenerativas que incorporan exosomas de células madre al AH prometen ampliar el mercado de rellenos estéticos para productos bioestimulantes premium. La clasificación de productos biológicos por parte de la FDA dificulta la regulación, pero los primeros en adoptarlo en Corea del Sur reportan una mayor retención de pacientes. El AH autorreticulado elimina el BDDE, pero requiere un riguroso control de lotes. La diversidad de materiales amplía las herramientas de los profesionales y amortigua el crecimiento del mercado ante el impacto regulatorio de cualquier polímero.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: el contorneado supera la corrección de línea
La corrección de líneas faciales representó el 44.72 % de los ingresos de 2026, pero el contorno y la restauración del volumen están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.25 %, a medida que los millennials buscan una estructura preventiva en el mercado de rellenos estéticos. El aumento de labios sigue siendo visible, aunque la remodelación sutil reemplaza las tendencias drásticas anteriores.
Los protocolos de lifting facial líquido que utilizan múltiples jeringas en las mejillas, la mandíbula y las sienes aumentan el gasto por consulta, impulsando el mercado de rellenos estéticos por episodio. La aprobación de la FDA para fórmulas para la zona debajo de los ojos abrió un nicho anatómico desafiante pero lucrativo. La escultura de nariz y mentón fuera de indicación amplía los casos de uso, pero exige conocimientos anatómicos avanzados para evitar eventos vasculares.
Por el usuario final: Los spas médicos revolucionan las clínicas tradicionales
Las clínicas de dermatología y cirugía estética representaron el 44.11 % de las ventas en 2026, mientras que los spas médicos y las clínicas de belleza están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.62 %, aprovechando la estética en la hostelería y la comodidad de las tiendas. Las leyes de supervisión médica en Estados Unidos, que varían, permiten que algunos centros operen con supervisión remota, lo que reduce los gastos generales.
Los hospitales desempeñan un papel marginal fuera de las indicaciones reconstructivas, por lo que el mercado de rellenos estéticos se está orientando hacia entornos boutique, centrados en la experiencia. El aumento de eventos adversos en spas con regulaciones laxas ha impulsado a las sociedades profesionales a exigir credenciales estandarizadas para los inyectores. No obstante, el interés del consumidor por la comodidad y la flexibilidad mantiene al canal en un fuerte ascenso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por género: el segmento masculino cierra la brecha
Las mujeres representaron el 81.46 % de los procedimientos en 2026, pero la participación masculina está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 8.24 %, reduciendo la brecha. Los programas de bienestar ejecutivo, la normalización de influencers y el marketing orientado al rendimiento transforman las percepciones. Los hombres priorizan las correcciones sutiles de mandíbula y surco lagrimal y prefieren geles de menor viscosidad.
La resistencia cultural persiste en regiones conservadoras, pero los profesionales urbanos menores de 40 años tratan los rellenos como si fueran ropa deportiva o trajes a medida. Los fabricantes adaptan la viscosidad y la estética del envase a las preferencias masculinas, lo que impulsa el crecimiento y contribuye a un aumento gradual del tamaño del mercado de rellenos estéticos.
Análisis geográfico
América del Norte generó el 34.83 % de los ingresos mundiales en 2026, gracias a un sólido gasto per cápita, amplias aprobaciones de la FDA y 5.3 millones de sesiones de HA registradas en 2024. Canadá sigue un modelo similar al de Estados Unidos, pero el número de inyectores varía según la provincia. México atrae a turistas estadounidenses que buscan precios bajos, aunque el riesgo de falsificaciones limita el volumen de visitas. Las continuas medidas enérgicas de la FDA contra el comercio electrónico ponen de manifiesto las deficiencias en la aplicación de la ley en las ventas transfronterizas.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.04%, impulsada por las aprobaciones de marcas nacionales en China, que reducen los precios de las jeringas en un 30%. Corea del Sur atrae a turistas médicos a clínicas con escaneo 3D mediante inteligencia artificial, mientras que el envejecimiento de la población japonesa mantiene la demanda de tratamientos de inducción de colágeno de alta gama a pesar de la cautela cultural. La Organización Central de Control de Estándares de Medicamentos de la India está modernizando los ensayos clínicos, pero la desigualdad de ingresos limita las tasas de conversión. La estricta vigilancia posterior a la comercialización en Australia la posiciona como un referente regional en materia de calidad.
Europa muestra un crecimiento constante, aunque más lento, a medida que la EMA intensifica los informes posteriores a la comercialización. Alemania, Francia y el Reino Unido consolidan la demanda, respaldada por el reembolso parcial para usos reconstructivos. El organismo regulador británico incautó 4,700 viales falsificados para agosto de 2025, lo que ilustra la vigilancia de la región. En Oriente Medio, Arabia Saudí y los Emiratos Árabes Unidos aprovechan las estrategias turísticas de Visión 2030 para combinar productos de relleno con servicios de lujo. América Latina sigue dominada por la cultura brasileña de los productos de relleno, culturalmente normalizada, mientras que Argentina y Chile se enfrentan a dificultades derivadas de la volatilidad macroeconómica.

Panorama regulatorio
En Estados Unidos, la FDA regula los rellenos dérmicos como dispositivos médicos y exige una revisión previa a su comercialización para indicaciones específicas. Por ejemplo, en febrero de 2025, la agencia aprobó EVOLYSSE SMOOTH y EVOLYSSE FORM (P240022) de Symatese, lo que subraya cómo la evidencia clínica y las contraindicaciones definidas respaldan su comercialización. En Europa, el Reglamento (UE) 2017/745 (MDR) rige los rellenos dérmicos, incluidos ciertos productos estéticos sin finalidad médica enumerados en el Anexo XVI, que incorpora el marcado CE, el cumplimiento de las Especificaciones Comunes y mayores expectativas de vigilancia (como se refleja en la consolidación del MDR que entró en vigor en enero de 2026 y la guía relacionada del MDCG).
El Reino Unido está reforzando la supervisión de los procedimientos cosméticos de alto riesgo. El Reglamento de Dispositivos Médicos (Enmienda) (Gran Bretaña) de 2025 entró en vigor el 24 de mayo de 2025, y la prioridad del gobierno de agosto de 2025 es restringir el uso de rellenos cosméticos de alto riesgo en zonas sensibles. Esto eleva el nivel de cumplimiento para los proveedores que operan en diversos sectores, como los spas médicos.
Análisis de la cadena de valor
La cadena de valor de los rellenos estéticos comienza con insumos de biopolímeros (principalmente ácido hialurónico derivado de la fermentación), agentes de reticulación y excipientes. Posteriormente, se lleva a cabo la fabricación bajo normas GMP, el llenado aséptico, la esterilización y las pruebas de liberación de lotes, antes de llegar a las clínicas de dermatología y cirugía estética, así como al creciente sector de los spas médicos. Los requisitos regulatorios, incluidos los controles de dispositivos de la FDA y las vías del Anexo XVI del Reglamento Europeo de Dispositivos Médicos (EU MDR) para ciertos productos estéticos no médicos, extienden las exigencias del sistema de calidad a la calificación de materias primas y la documentación de lotes. Esto, a su vez, prolonga los plazos de planificación para el suministro y el inventario validados.
En la fase posterior de la cadena de suministro, los proveedores combinan cada vez más el suministro de productos con la formación de médicos, la acreditación de inyectores y las herramientas para clínicas, con el fin de reducir los eventos adversos y proteger el valor de la marca frente al riesgo de falsificación y del mercado gris. Los envases a prueba de manipulaciones y las características de trazabilidad añaden pasos y costes adicionales. La estructura del canal sigue evolucionando a medida que los fabricantes y los actores regionales amplían los modelos de venta directa a clínicas en mercados específicos para controlar los precios, la autenticidad y el cumplimiento de la formación, mientras que los distribuidores tradicionales siguen siendo importantes para el alcance y la logística en regiones fragmentadas.
Panorama competitivo
Allergan Aesthetics, Galderma y Merz Pharma, de AbbVie, controlan conjuntamente una parte importante de los ingresos, lo que sitúa el mercado de rellenos estéticos como moderadamente concentrado. La salida a bolsa de Galderma, de 2.2 millones de CHF, en 2024, financia la expansión geográfica y la adquisición de productos como Sculptra. La cartera de Juvéderm de Allergan abarca ocho referencias, reforzada por programas de fidelización que ofrecen descuentos y módulos de formación certificados. Merz se diferencia con los protocolos hiperdiluidos de Radiesse y una neurotoxina doblemente purificada.
Empresas asiáticas emergentes como Bloomage, Huons y Croma-Pharma se basan en la ventaja de costos y la distribución directa a la clínica, lo que atrae a los spas sensibles al precio. La adquisición de Opul por parte de Revance en 2024 indica un impulso hacia paquetes combinados de neuromoduladores y rellenos. La adopción de tecnología ahora distingue a los líderes de los rezagados: las herramientas de planificación con IA y la trazabilidad blockchain captan la atención de las clínicas y reducen el riesgo de falsificación; sin embargo, la adopción varía según la disponibilidad de capital.
Líderes de la industria de rellenos estéticos
galderma
AbbVie Inc.
Merz Pharma
Ipsen
Terapéutica de Revance
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Allergan Aesthetics (AbbVie) recibió la aprobación de la FDA de EE. UU. para SKINVIVE by JUVEDERM para la mejora del aspecto del cuello. Esta decisión extiende el uso de inyectables de ácido hialurónico a una zona de tratamiento muy visible, bajo una indicación aprobada. Refuerza el posicionamiento de su cartera de productos premium y diferencia a las clínicas y spas médicos mediante la adopción de estos productos a través de programas de capacitación.
- Febrero de 2026: Galderma anunció la aprobación regulatoria multirregional (UE, Estados Unidos y Canadá) para un diseño ergonómico de jeringa de lidocaína Restylane NASHA. El sistema de administración mejorado está diseñado para optimizar la experiencia del usuario, la consistencia y la protección de la marca en los principales mercados.
- Junio de 2025: Allergan Aesthetics (AbbVie) informó que la FDA de EE. UU. aceptó para revisión su solicitud de aprobación previa a la comercialización de SKINVIVE by JUVEDERM para la mejora del aspecto del cuello. Esta solicitud apunta a una posible expansión de las indicaciones para tratamientos de cuello de alta gama, con programas de diferenciación y capacitación que impulsarán su adopción en clínicas y spas médicos.


Alcance y metodología
Los rellenos dérmicos, o rellenos estéticos, son inyectables tipo gel hechos de ácido hialurónico, que se utilizan para restaurar el volumen, suavizar las líneas y mejorar los contornos faciales, con efectos que duran entre 6 y 18 meses.
El Informe de Mercado de Rellenos Estéticos está segmentado por Material, Aplicación, Usuario Final, Género y Geografía. Por Material, el mercado se segmenta en Ácido Hialurónico, Hidroxilapatita de Calcio, Ácido Poli-L-láctico, Polimetilmetacrilato, Colágeno y Otros. Por Aplicación, el mercado se segmenta en Corrección de Líneas Faciales, Realce de Labios, Contorno Facial/Restauración de Volumen, Revisión de Cicatrices y Marcas de Acné, y Otros. Por Usuario Final, el mercado se segmenta en Clínicas de Dermatología y Cirugía Estética, Hospitales y Clínicas de Spa y Belleza. Por Género, el mercado se segmenta en Mujeres y Hombres. Por Geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre el tamaño estimado del mercado y las tendencias para 17 países en las principales regiones del mundo. Las previsiones de mercado se proporcionan en términos de valor (USD).
| Ácido Hialurónico (HA) |
| Hidroxilapatita de calcio (CaHA) |
| Ácido poli-L-láctico (PLLA) |
| Polimetilmetacrilato (PMMA) |
| Colágeno y otros |
| Corrección de líneas faciales |
| Realce de labios |
| Contorno facial / Restauración del volumen |
| Revisión de cicatrices y marcas de acné |
| Otros |
| Clínicas de Dermatología y Cirugía Estética |
| Hospitales |
| Clínicas de belleza y spa médico |
| Mujer |
| Hombre |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por material | Ácido Hialurónico (HA) | |
| Hidroxilapatita de calcio (CaHA) | ||
| Ácido poli-L-láctico (PLLA) | ||
| Polimetilmetacrilato (PMMA) | ||
| Colágeno y otros | ||
| por Aplicación | Corrección de líneas faciales | |
| Realce de labios | ||
| Contorno facial / Restauración del volumen | ||
| Revisión de cicatrices y marcas de acné | ||
| Otros | ||
| Por usuario final | Clínicas de Dermatología y Cirugía Estética | |
| Hospitales | ||
| Clínicas de belleza y spa médico | ||
| Por género | Mujer | |
| Hombre | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿A qué ritmo crecerá la demanda mundial de rellenos estéticos hasta 2032?
Se proyecta que el volumen de procedimientos globales aumentará a una CAGR del 6.83 %, lo que elevará el tamaño del mercado de rellenos estéticos de USD 3.96 mil millones en 2027 a USD 5.51 mil millones en 2032.
¿Qué material domina actualmente el uso de relleno en todo el mundo?
El ácido hialurónico lidera, con el 62.57 % de los ingresos de 2026, porque los médicos valoran su reversibilidad y sus amplias indicaciones aprobadas por la FDA.
¿Qué geografía se está expandiendo más rápidamente?
Se pronostica que Asia-Pacífico registrará una CAGR del 9.04 % hasta 2032, impulsada por las aprobaciones internas de China y el ecosistema de turismo médico de Corea del Sur.
¿Por qué están ganando atención los rellenos regenerativos?
Los primeros ensayos muestran que los rellenos enriquecidos con exosomas de células madre pueden prolongar el grosor dérmico durante 18 a 24 meses, reduciendo potencialmente a la mitad la frecuencia de inyecciones repetidas.
¿Son los pacientes varones un vector de crecimiento significativo?
Sí. Los procedimientos masculinos están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 8.24 % a medida que las videollamadas en el lugar de trabajo y el marketing orientado al rendimiento normalizan el contorno sutil.
¿Cuál es el mayor desafío regulatorio en estos momentos?
Los inyectables falsificados y del mercado gris están provocando medidas represivas a nivel mundial que aumentan los costos de cumplimiento y amenazan la seguridad de los pacientes.
Última actualización de la página:



