

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
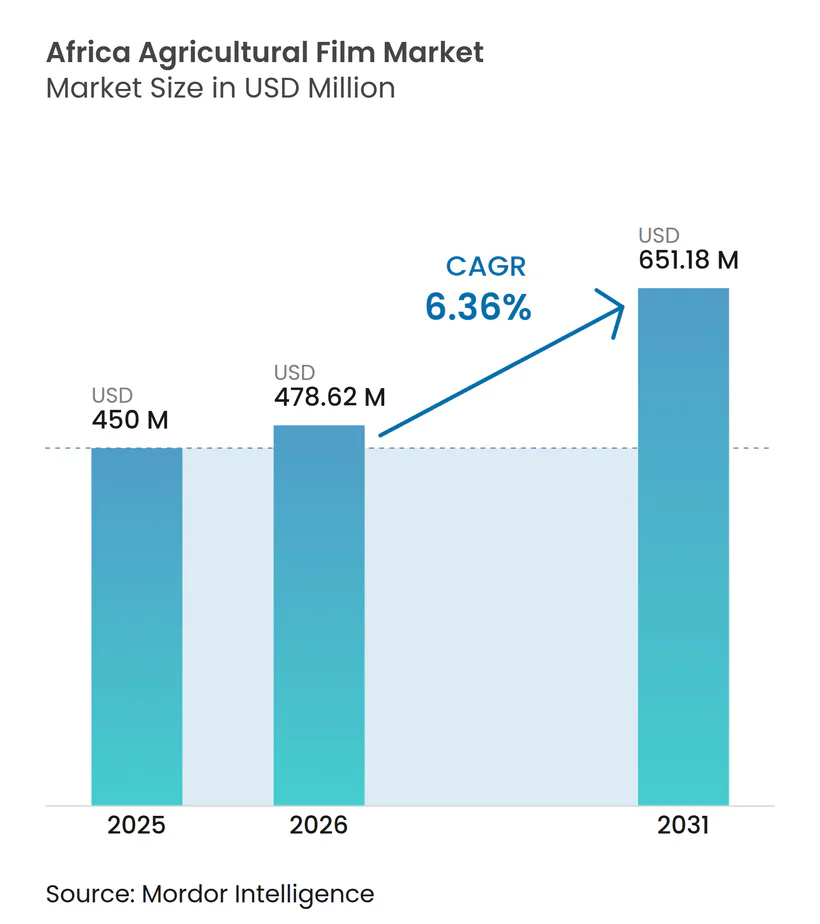
| Tamaño del mercado (2026) | USD 478.62 Million |
| Tamaño del mercado (2031) | USD 651.18 Million |
| Tasa de crecimiento (2026 - 2031) | 6.36% CAGR |
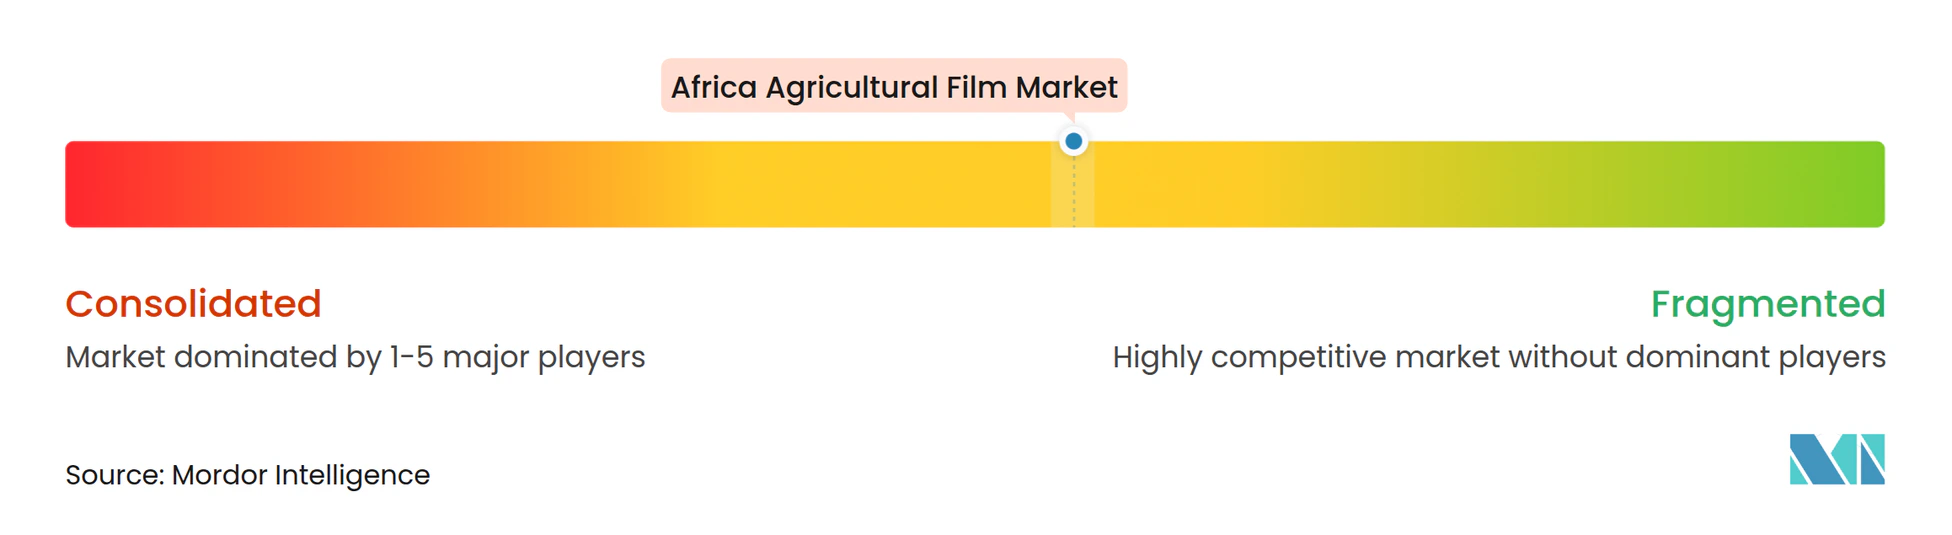
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado africano de películas agrícolas por Mordor Intelligence
Se espera que el tamaño del mercado africano de películas agrícolas crezca de USD 450.0 millones en 2025 a USD 478.62 millones en 2026 y se pronostica que alcance los USD 651.18 millones para 2031 con una CAGR del 6.36 % durante 2026-2031. El crecimiento del mercado está impulsado por la mecanización agrícola, el aumento del área de cultivo protegida y la expansión de los subsidios gubernamentales que apoyan tanto a los pequeños agricultores como a las granjas comerciales. Sudáfrica domina el mercado con redes de distribución establecidas, mientras que Marruecos muestra la tasa de crecimiento más alta debido a la expansión de los invernaderos y la agricultura centrada en la exportación. El mercado ve una mayor demanda de productos avanzados, incluyendo películas multicapa, antigoteo y con contenido reciclado. La introducción de películas biodegradables que cumplen con las normas EN17033 está influyendo en la selección de materiales. Desafíos como los productos falsificados, los precios volátiles de los polímeros y la infraestructura de reciclaje inadecuada afectan el crecimiento del mercado, aunque estos factores no han impactado significativamente la tendencia general de modernización agrícola.
Conclusiones clave del informe
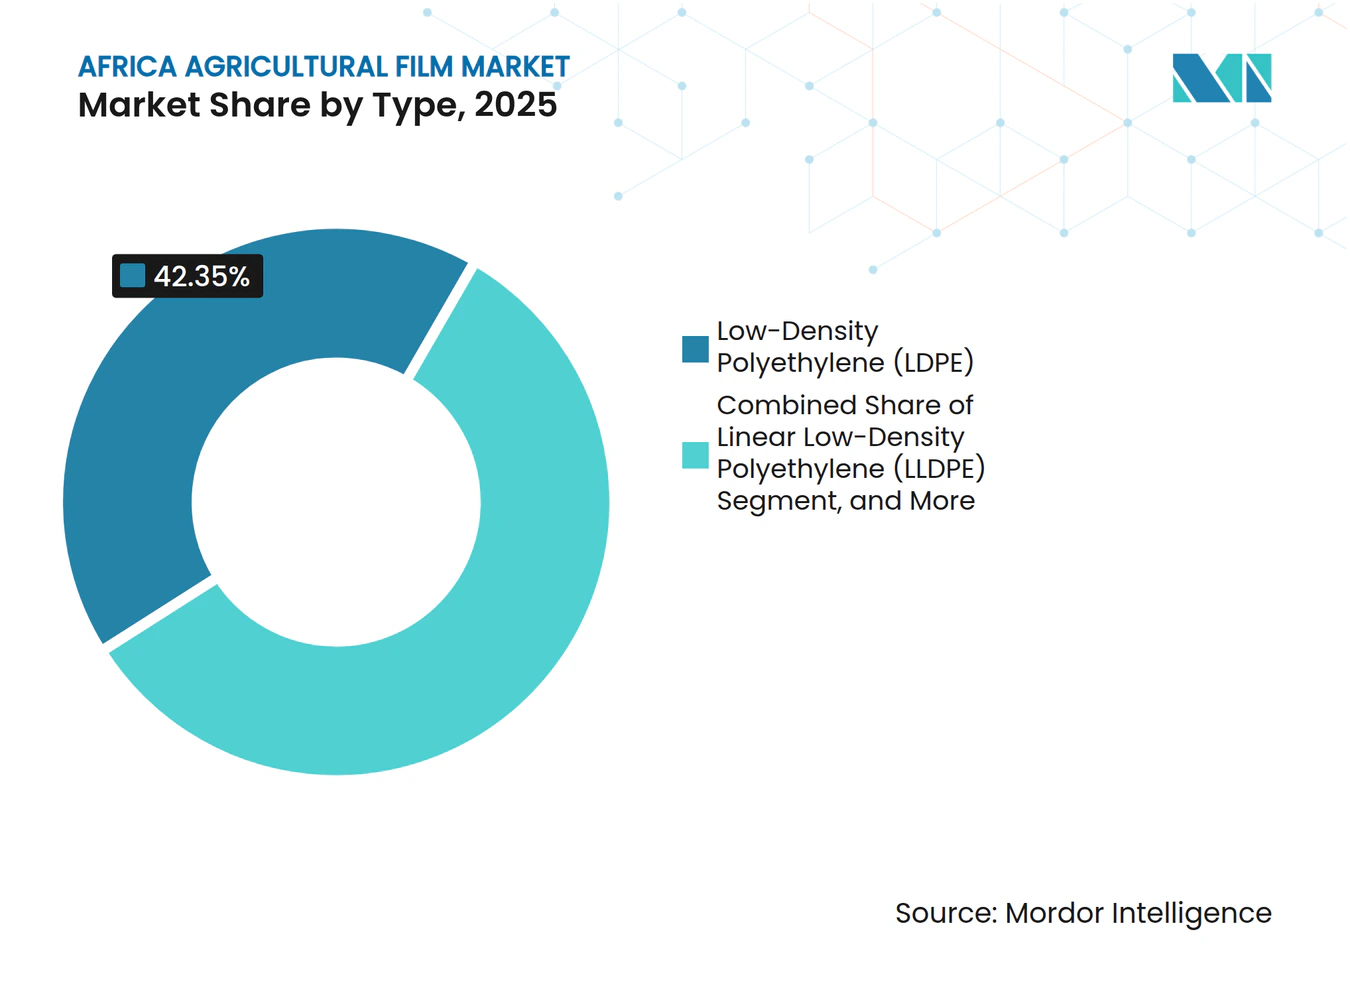
- Por tipo, el polietileno de baja densidad (LDPE) representó el 42.35% de la participación del mercado de películas agrícolas de África en 2025, mientras que las películas biodegradables registraron la CAGR más alta del 10.12% hasta 2031.
- Por aplicación, el acolchado capturó el 44.60% del tamaño del mercado de películas agrícolas de África en 2025, mientras que las películas de invernadero están avanzando a una CAGR del 8.95% hacia 2031.
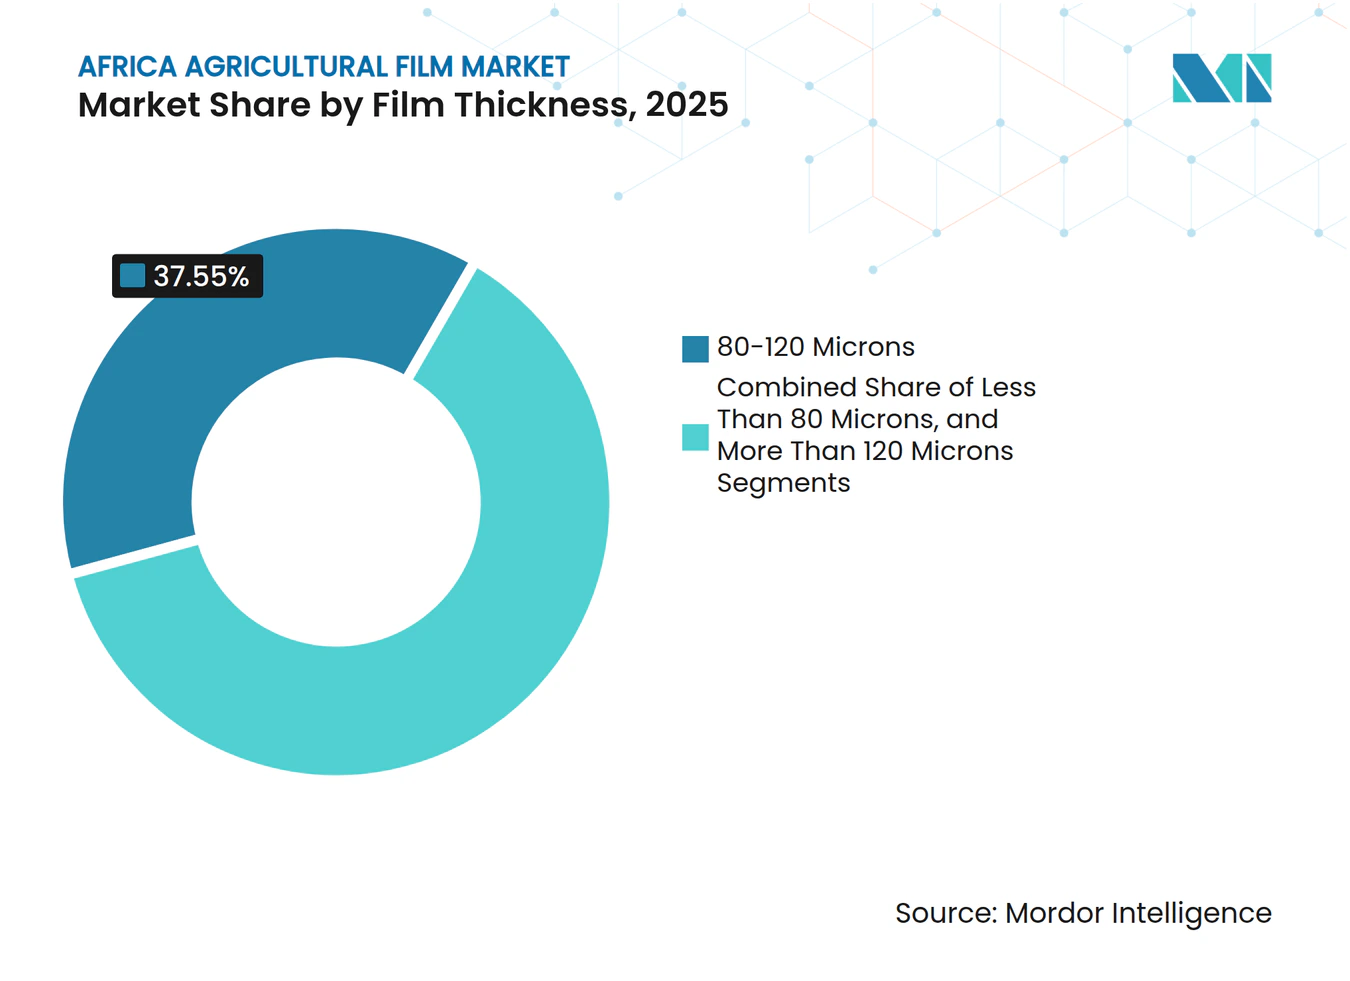
- Por espesor de película, los productos con un espesor de 80 a 120 micrones representaron el 37.55% del tamaño del mercado en 2025, mientras que las películas con un espesor de menos de 80 micrones representaron el segmento de más rápido crecimiento con una CAGR del 10.24%.
- Por geografía, Sudáfrica lideró con una participación de mercado del 34.85% en 2025, mientras que se pronostica que Marruecos registrará la CAGR más rápida del 8.32% hasta 2031.
- Berry Global, Inc., Armando Alvarez SA, Ginegar Plastic Products Ltd., BASF SE y Mondi PLC, que en conjunto poseen el 50.12% de la participación de mercado en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de películas agrícolas en África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de alimentos y necesidad de mayor productividad agrícola | + 1.2% | Nigeria, Etiopía y Egipto | Mediano plazo (2-4 años) |
| Aumento de la superficie cultivada en invernaderos en toda África | + 0.9% | Marruecos, Sudáfrica y Kenia | Largo plazo (≥ 4 años) |
| Innovaciones de productos en películas multicapa y aditivos antigoteo | + 0.7% | Sudáfrica y Marruecos | Mediano plazo (2-4 años) |
| Subvenciones gubernamentales a las películas agrícolas | + 0.8% | Uganda, Ghana y Kenia | Corto plazo (≤ 2 años) |
| Rápida expansión de los clústeres de exportación de horticultura | + 0.6% | Marruecos, Sudáfrica y Kenia | Largo plazo (≥ 4 años) |
| Surgimiento de estándares de películas biodegradables y compostables | + 0.5% | Sudáfrica, Marruecos y Kenia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de alimentos y necesidad de una mayor productividad agrícola
En África, los cereales son alimentos básicos, siendo el maíz, el trigo y el arroz los más importantes, y el maíz el principal en consumo. El maíz constituye la principal necesidad diaria de subsistencia para la mayoría de los kenianos.[ 1 ]Fuente: Autoridad de Agricultura y Alimentación de Kenia, "Cereales - Dirección de Alimentos", afa.go.keSi bien el consumo de cereales en África sigue aumentando, la producción se mantiene significativamente baja, lo que amplía la brecha de importación y aumenta la demanda de tecnologías que mejoran el rendimiento, como el mantillo y las cubiertas de invernadero. La tercera hoja de ruta del Programa Integral para el Desarrollo de la Agricultura en África (CAADP) armoniza las políticas continentales para priorizar las herramientas de productividad que reducen el estrés hídrico y acortan los ciclos de crecimiento.[ 2 ]Fuente: Organización Mundial de Sanidad Animal África, “La UA adopta la tercera hoja de ruta del CAADP”, rr-africa.oie.intEl logro de la autosuficiencia de trigo en Etiopía, que eliminó mil millones de dólares en importaciones, ha impulsado programas similares en Zambia y Mozambique. Las películas agrícolas mejoran la retención de humedad del suelo y el microclima del dosel, lo que permite a los agricultores superar los déficits de rendimiento durante condiciones climáticas impredecibles. Esta brecha continua entre la oferta y la demanda convierte a las películas agrícolas en insumos esenciales en las regiones con inseguridad alimentaria.
Aumento de la superficie cultivada en invernaderos en África
Marruecos opera 40,000 hectáreas de invernaderos, con una producción de 2 millones de toneladas métricas de productos hortícolas, lo que demuestra la transición hacia el cultivo protegido. Las colaboraciones tecnológicas entre empresas holandesas y marroquíes proporcionan cubiertas de polietileno difusor que mejoran el rendimiento y la eficiencia hídrica. Investigaciones realizadas en regiones áridas similares indican rendimientos de pepino de 12.3 kg/m² con películas difusoras optimizadas, lo que confirma los beneficios agrícolas de las cubiertas especializadas. Kenia y Sudáfrica implementan sistemas de invernaderos comparables, impulsados por la necesidad de adaptarse a la creciente variabilidad pluviométrica. La expansión de la superficie de invernaderos mantiene una demanda constante de películas estables a los rayos UV, con aislamiento térmico y de alta transmisión lumínica.
Innovaciones de productos en películas multicapa y aditivos antigoteo
Los fabricantes de películas agrícolas están desarrollando estructuras de tres a cinco capas que incorporan aditivos antivaho, IR e hidrófobos, manteniendo al mismo tiempo la resistencia mecánica. Berry Global aumentó el contenido de polietileno reciclado posconsumo en sus productos agrícolas en un 36 % en 2024, lo que demuestra la viabilidad del reciclaje a gran escala. Las películas que contienen partículas de arena recubiertas de ácido esteárico demuestran una mayor repelencia al agua, lo que ayuda a retener la humedad del suelo hasta cuatro días adicionales en pruebas de campo. La incorporación de materiales biodegradables como los polihidroxialcanoatos cumple con la norma EN17033, lo que reduce los costos de extracción de películas para los agricultores. Estas mejoras tecnológicas reducen la frecuencia de reemplazo y aumentan la productividad por hectárea, impulsando el crecimiento del mercado africano de películas agrícolas.
Subvenciones gubernamentales a las películas agrícolas
El programa de Servicios Nacionales de Asesoría Agrícola en Uganda y las iniciativas de mecanización de Ghana ofrecen subsidios para insumos agrícolas, incluyendo películas para invernaderos, para mejorar el acceso de los pequeños agricultores. Los debates sobre el Proyecto de Ley de Finanzas de Kenia para 2025 han resaltado la importancia de los insumos agrícolas, en particular en lo que respecta a las exenciones del IVA. El Banco Mundial aboga por redirigir los subsidios a los fertilizantes hacia la innovación agrícola y el desarrollo de infraestructura, incluyendo sistemas de cultivo protegido.[ 3 ]Fuente: Grupo del Banco Mundial, "Acertar con las políticas agrícolas es clave para el futuro de la alimentación en África", worldbank.orgEstos programas de subsidios permiten a los convertidores de películas regionales mantener volúmenes de producción consistentes a través de patrones de demanda establecidos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Películas falsificadas de baja calidad inundan los mercados informales | -0.8% | Nigeria, Kenia y Ghana | Corto plazo (≤ 2 años) |
| Baja concienciación de los agricultores y capacitación técnica limitada sobre el uso adecuado de la película | -0.6% | África subsahariana rural | Mediano plazo (2-4 años) |
| Volatilidad en los precios de las materias primas para polímeros derivados del crudo | -0.9% | Economías dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Infraestructura de reciclaje local a pequeña escala | -0.4% | En todo el continente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Películas falsificadas de baja calidad inundan los mercados informales
La existencia de rutas comerciales informales permite la entrada de importantes volúmenes de películas agrícolas de baja calidad a Nigeria y Kenia. Esta afluencia de productos de baja calidad reduce la confianza de los agricultores en la eficacia de las películas y perjudica el valor de marca establecido. Estudios del mercado de plásticos de Nigeria indican lagunas regulatorias persistentes que permiten que las importaciones no certificadas eludan los controles de calidad. La rápida degradación de las películas falsificadas provoca pérdidas de cosechas, lo que desalienta a los agricultores a realizar futuras compras y limita el crecimiento de las ventas de los fabricantes legítimos.
Baja concienciación de los agricultores y capacitación técnica limitada sobre el uso adecuado de la película
Estudios de campo realizados en zonas rurales de Etiopía y Tanzania en 2024 revelaron que los pequeños agricultores con frecuencia aplican el mantillo de forma incorrecta y tensan las cubiertas de los invernaderos de forma incorrecta, lo que provoca el deterioro de la película y microclimas deficientes. La limitada disponibilidad de servicios de extensión agrícola y la concentración del apoyo agronómico privado en las zonas urbanas dificultan la difusión de las mejores prácticas. Estas limitaciones de conocimiento afectan negativamente las tasas de repetición de compras e impiden la transición del mantillo de paja tradicional a las películas de polímero.
Análisis de segmento
Por tipo: Predominio del polietileno de baja densidad (LDPE) en medio del auge de los biodegradables
El polietileno de baja densidad (LDPE) mantuvo el 42.35 % del mercado africano de películas agrícolas en 2025. Este dominio se debe a cadenas de suministro consolidadas, una flexibilidad demostrada y su idoneidad para métodos de instalación de baja tensión. Los grados estándar de LDPE son compatibles con aplicaciones de acolchado y túneles en diversas regiones, desde las zonas semiáridas de cultivo de maíz de Nigeria hasta las regiones vinícolas de Sudáfrica. Las variantes lineales de baja y alta densidad satisfacen las necesidades de ensilado y envoltura de pacas, mientras que los copolímeros de etilvinilacetato y etilenobutilacrilato ofrecen soluciones para techos de invernaderos que requieren una alta transmisión de luz.
Las películas biodegradables, a pesar de su menor presencia en el mercado, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10.12 %. Este crecimiento se debe a la claridad de las regulaciones de la norma EN17033 y a programas piloto climáticamente inteligentes financiados por donantes. Las pruebas de campo en cultivos de maíz y tomate demuestran rendimientos comparables a los del LDPE, a la vez que eliminan los costos de recolección, lo que mejora la rentabilidad general. Las nuevas formulaciones de materiales combinan poli(3-hidroxibutirato-co-3-hidroxivalerato) o almidón con LDPE reciclado para lograr resistencia estructural y una degradación controlada. Los fabricantes están desarrollando barreras de nanoarcilla y tratamientos superficiales con ácido esteárico para mejorar la retención de agua y la respiración del suelo, reduciendo el estrés del trasplante y acelerando los ciclos de crecimiento de las plantas. Las películas con contenido reciclado, aunque experimentan un crecimiento más lento, resultan atractivas para las cooperativas centradas en la creación de economías circulares mediante la reutilización de residuos plásticos agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el acolchado lidera mientras que el invernadero acelera
El acolchado representó el 44.60 % del mercado africano de películas agrícolas en 2025, ya que la conservación de la humedad y la supresión de malezas siguen siendo prácticas fundamentales en los sistemas de secano. Las demostraciones del Programa Integral para el Desarrollo de la Agricultura en África (CAADP) han demostrado aumentos en el rendimiento del maíz de hasta un 35 % cuando se combina el acolchado de polietileno de baja densidad (LDPE) con la labranza mínima. Los servicios de extensión gubernamentales de Ruanda y Uganda apoyan las escuelas de campo para agricultores que demuestran los beneficios del acolchado, lo que fomenta su adopción en distritos que antes dependían de la hojarasca orgánica.
Las películas para invernaderos representan un segmento más pequeño, pero de rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.95%, en consonancia con la transición de Marruecos y Kenia hacia una horticultura orientada a la exportación. Las cubiertas difusoras y reflectantes de infrarrojos se han convertido en estándar en las nuevas especificaciones de construcción, lo que aumenta la productividad de tomates y pepinos, a la vez que reduce los costes de calefacción durante las estaciones frías. Las estructuras de tres capas de alta transparencia con aditivos antivaho proporcionan una mayor vida útil en zonas costeras húmedas, lo que reduce la frecuencia de sustitución de las películas y mejora la estabilidad financiera de los productores que abastecen a los supermercados europeos.
Por espesor de película: Las películas más delgadas impulsan la innovación
Los productos en el rango de 80 a 120 micras representaron el 37.55 % del mercado africano de películas agrícolas en 2025, ofreciendo un equilibrio óptimo entre resistencia al desgarro y rentabilidad para equipos de colocación mecanizados. Las capas pigmentadas integradas en estas películas filtran espectros de luz específicos para regular la temperatura del suelo, lo que beneficia especialmente al cultivo de cebolla y fresa. Las películas superiores a 120 micras se utilizan principalmente en aplicaciones especializadas que requieren alta durabilidad, como invernaderos comerciales y horticultura orientada a la exportación.
El segmento de espesores inferiores a 80 micras crece a una tasa de crecimiento anual compuesta (TCAC) del 10.24 %, gracias al uso de aditivos de polietileno de alta densidad (HDPE) reciclado de alta resistencia a la fusión para fabricar películas delgadas que reducen el consumo de material y mantienen la resistencia a la tracción. Si bien estos grados ultradelgados atraen programas gubernamentales de subsidios para optimizar la asignación presupuestaria, los agricultores que trabajan con suelos rocosos siguen prefiriendo películas superiores a 120 micras por su mayor resistencia a la perforación. Los métodos modernos de procesamiento de polímeros permiten la producción de películas delgadas con propiedades mecánicas mejoradas, y la construcción multicapa permite la optimización funcional sin aumentar el espesor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de películas agrícolas de Sudáfrica
Sudáfrica poseía el 34.85 % del mercado africano de películas agrícolas en 2025, gracias a la mecanización de las operaciones agrícolas y al acceso eficiente a terminales de importación de resina. La recuperación del mercado en 2025, tras la sequía, incrementó el gasto en cubiertas para invernaderos y láminas de ensilado. Los costos comerciales no arancelarios dentro de la Comunidad de Desarrollo de África Austral (SADC) siguen afectando los márgenes de ganancia. La consolidada infraestructura de reciclaje del país y las regulaciones de responsabilidad extendida del productor impulsan la adopción de películas con contenido reciclado, lo que posiciona a Sudáfrica como un potencial centro regional de exportación de películas agrícolas que cumplen con las normas.
Mercado de películas agrícolas de Marruecos
Se proyecta que Marruecos crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8.32 % hasta 2031, impulsado por la expansión de los invernaderos para satisfacer la demanda europea de hortalizas de invierno. Las colaboraciones técnicas con proveedores neerlandeses facilitan la adopción de tecnologías avanzadas de film, y los proyectos gubernamentales de riego incentivan a los agricultores a implementar sistemas de acolchado y túneles bajos que ahorran agua. El crecimiento del mercado se ve respaldado además por subvenciones para infraestructura de la cadena de frío que requieren ensilado y pacas envueltos en film para la conservación del alimento para la producción lechera.
Mercado de películas agrícolas de África
Los proyectos de recuperación de tierras en Egipto y la agricultura corporativa a gran escala impulsan la demanda de películas de invernadero de alta resistencia. En cambio, Kenia, Ghana y Nigeria dependen de subsidios y programas de cultivo para apoyar la adopción de películas entre los pequeños agricultores. El Área de Libre Comercio Continental Africana reduce los aranceles internos, la variación de los estándares de calidad y los requisitos de inspección en las distintas regiones, creando segmentos de mercado diferenciados y obligando a los distribuidores a adaptar la certificación y el etiquetado a las distintas jurisdicciones aduaneras.
Panorama regulatorio
La demanda de películas agrícolas en África está cada vez más condicionada por las regulaciones ambientales sobre plásticos, así como por los estándares de rendimiento y compostabilidad para el cultivo protegido y el acolchado. En Kenia, el Reglamento de Gestión y Coordinación Ambiental (Gestión y Control de Materiales de Embalaje Plástico) (febrero de 2026) introdujo requisitos de autorización a través de la Autoridad Nacional de Gestión Ambiental (NEMA) para la importación, fabricación o uso de películas plásticas, al tiempo que enumera exenciones específicas para usos agrícolas. Esto aumenta la importancia de la documentación, el etiquetado y los mecanismos claros de cumplimiento para los proveedores.
En cuanto a la armonización de normas, la selección de películas de acolchado biodegradables y compostables sigue tomando como referencia las normas europeas, como la EN 17033. Los organismos nacionales de normalización también utilizan el trabajo técnico sobre las normas para películas de acolchado termoplásticas del grupo de trabajo CEN/TC 249/WG 7 como referencia para el rendimiento de los materiales y la gestión ambiental. Paralelamente, los esfuerzos de armonización orientados al comercio en África Meridional están progresando en categorías de insumos adyacentes (por ejemplo, el borrador de las directrices de registro armonizadas publicado en mayo de 2025 para biopesticidas y agentes de control biológico en los Estados miembros de la SADC), lo que refuerza una dirección regulatoria más amplia hacia insumos agrícolas más seguros y estandarizados que pueden influir en las especificaciones de adquisición en los clústeres agrícolas orientados a la exportación.
Panorama competitivo
El mercado africano de películas agrícolas muestra una concentración moderada, con las cinco principales empresas: Berry Global, Inc., Armando Alvarez SA, Ginegar Plastic Products Ltd., BASF SE y Mondi PLC, con una cuota de mercado cercana al 50.5 % en 2024. Berry Global mantiene su liderazgo en el mercado gracias al aumento del contenido reciclado posconsumo y la desinversión en divisiones no esenciales, centrándose en películas especiales. Armando Alvarez SA y Ginegar Plastic Products Ltd. mantienen una sólida posición gracias a la utilización de las carteras tecnológicas española e israelí para expandirse a los mercados de invernaderos de Marruecos y Kenia.
Las empresas están priorizando las estrategias de integración vertical. Los convertidores de películas están estableciendo alianzas con proveedores de polímeros para garantizar un suministro estable de resina, a la vez que desarrollan acuerdos con distribuidores regionales que ofrecen apoyo agronómico local. En 2023, las inversiones de BASF SE en instalaciones de fermentación respaldarán el futuro suministro de biorresinas a socios africanos, lo que demuestra un compromiso a largo plazo con la región. Los acuerdos de licencia tecnológica para aditivos antivaho y reflectantes permiten a las plantas de extrusión locales reducir el tiempo de desarrollo, lo que facilita las iniciativas de co-branding con respaldo tecnológico.
Existen oportunidades de mercado en el desarrollo de láminas de mantillo biodegradables, específicamente certificadas para las condiciones climáticas y del suelo africanos, y envoltorios de ensilado con capas de barrera de oxígeno adaptadas a las temperaturas más altas de África Oriental y Occidental. Las empresas que integran sistemas digitales de monitoreo de humedad con productos de película, similares a las iniciativas climáticamente inteligentes financiadas por Diageo, pueden generar ingresos adicionales por servicios, además de la venta de películas.
Líderes de la industria cinematográfica agrícola de África
-
Berry Global, Inc. (Amcor plc)
-
Armando Álvarez S.A.
-
Productos plásticos Ginegar Ltd.
-
BASF SE
-
MondiPLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Amcor plc firmó un acuerdo de compraventa de acciones para vender su participación del 100 % en Societe Marocaine des Manufactures de Mohammedia (sociedad matriz de Amcor Flexibles Mohammedia) a Mediterrania Capital Partners. Esta desinversión reconfigura la propiedad de una plataforma marroquí de envases flexibles y películas, con posibles repercusiones en las relaciones con los proveedores locales y las prioridades de inversión, sujetas a las aprobaciones habituales.
- Noviembre de 2025: Invest International aprobó un préstamo de 15 millones de euros (16.2 millones de dólares) a Namibia Berries para apoyar la expansión de su plantación de arándanos a lo largo del río Kavango. Esta financiación respalda el desarrollo de la horticultura de alto valor, lo que incrementa la demanda de insumos para cultivos protegidos y películas utilizadas en las operaciones agrícolas y la manipulación de los productos.
- Noviembre de 2024: Berry Global informó de un incremento interanual del 36 % en el uso de polietileno reciclado posconsumo (PCR PE) en sus películas agrícolas. Este aumento en el contenido reciclado apunta a una mayor comercialización de formulaciones de películas circulares, lo que influye en las especificaciones de compra para productores y distribuidores que buscan insumos sostenibles.
Alcance del informe sobre el mercado africano de películas agrícolas
Las películas o plásticos agrícolas se utilizan en muchas prácticas agrícolas innovadoras para aumentar la producción de cultivos por hectárea y, al mismo tiempo, mejorar la calidad de los cultivos. Las películas agrícolas se utilizan ampliamente para la protección del suelo, la agricultura de invernadero y el acolchado. El mercado africano de películas agrícolas está segmentado por tipo (polietileno de baja densidad, polietileno lineal de baja densidad, polietileno de alta densidad, acetato de etilvinilo (EVA)/acrilato de etileno butilo (EBA), películas recuperadas y otros tipos de películas), aplicación (ensilaje, acolchado e invernadero) y geografía (Sudáfrica, Marruecos, Egipto y resto de África). El informe ofrece estimaciones y previsiones de mercado en valor (USD) para los segmentos mencionados anteriormente.
Por Tipo
| Polietileno de baja densidad (LDPE) |
| Polietileno lineal de baja densidad (LLDPE) |
| Polietileno de Alta Densidad (HDPE) |
| Acetato de etilvinilo/acrilato de etileno butílico |
| Películas biodegradables |
| Reclama |
por Aplicación
| Mantillo |
| Greenhouse |
| Ensilaje y ensilado |
Por espesor de película
| Menos de 80 micras |
| 80-120 micras |
| Más de 120 micrones |
Por geografía
| Sudáfrica |
| Marruecos |
| Egipto |
| Resto de Africa |
| Por Tipo | Polietileno de baja densidad (LDPE) |
| Polietileno lineal de baja densidad (LLDPE) | |
| Polietileno de Alta Densidad (HDPE) | |
| Acetato de etilvinilo/acrilato de etileno butílico | |
| Películas biodegradables | |
| Reclama | |
| por Aplicación | Mantillo |
| Greenhouse | |
| Ensilaje y ensilado | |
| Por espesor de película | Menos de 80 micras |
| 80-120 micras | |
| Más de 120 micrones | |
| Por geografía | Sudáfrica |
| Marruecos | |
| Egipto | |
| Resto de Africa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de películas agrícolas de África para 2031?
USD 651.18 millones, lo que refleja una CAGR del 6.36 % durante el período 2026-2031.
¿Qué segmento de aplicaciones se está expandiendo más rápidamente en las granjas africanas?
Coberturas de invernadero, que crecen a una tasa de crecimiento anual compuesta (CAGR) del 8.95% gracias a las inversiones en cultivos protegidos de Marruecos y Kenia.
¿Qué país lidera actualmente el gasto en películas agrícolas?
Sudáfrica, con el 34.85% de las ventas totales de 2025 debido a operaciones mecanizadas y cadenas de suministro maduras.
¿Cuál es la principal amenaza a corto plazo para el crecimiento del mercado?
Películas falsificadas de baja calidad que circulan en mercados informales socavan la confianza de los agricultores en los productos legítimos.


