

Tamaño y participación en el mercado de logística de cadena de frío de África
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 15.03 mil millones |
| Tamaño del mercado (2031) | USD 18.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.02% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística de cadena de frío en África por Mordor Intelligence
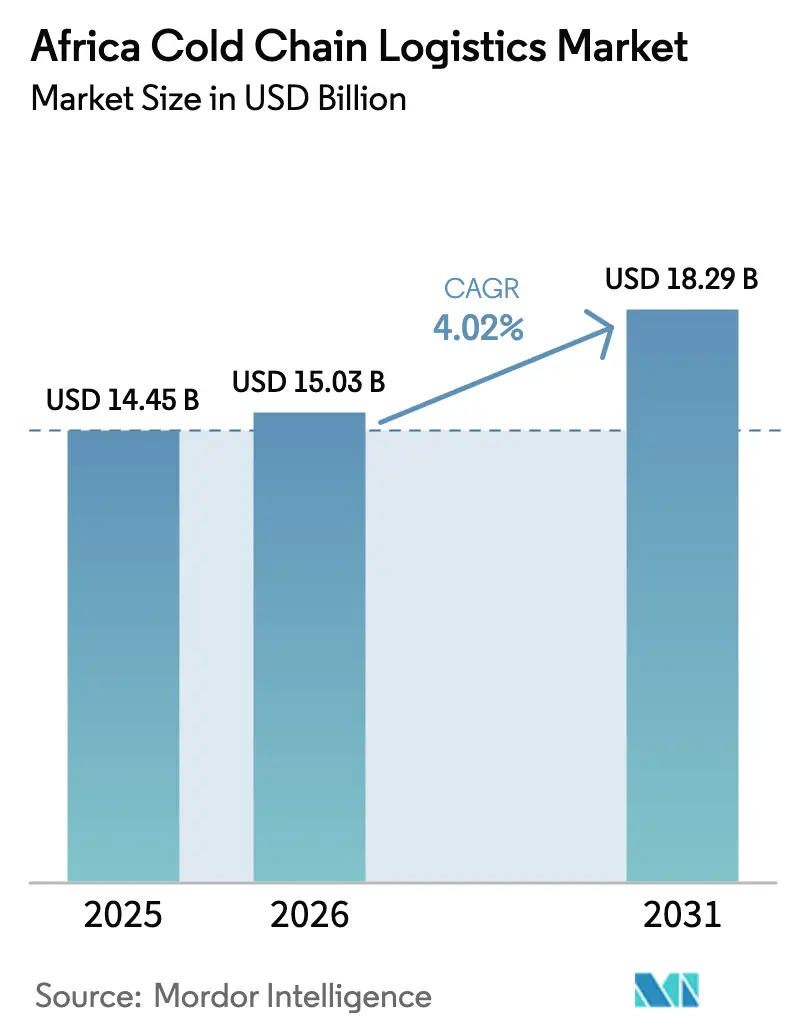
Se estima que el tamaño del mercado de logística de cadena de frío de África en 2026 será de USD 15.03 mil millones, creciendo desde el valor de 2025 de USD 14.45 mil millones, con proyecciones para 2031 que muestran USD 18.29 mil millones, creciendo a una CAGR del 4.02% durante 2026-2031.
La creciente urbanización, los objetivos de producción local de vacunas y el Área de Libre Comercio Continental Africana (AfCFTA) están impulsando la demanda de infraestructura con temperatura controlada en las cadenas de suministro de alimentos y productos farmacéuticos. Los corredores comerciales transfronterizos transportan ahora un mayor volumen de productos perecederos de alto valor, mientras que las microcámaras frigoríficas alimentadas con energía solar y la monitorización mediante IoT reducen las pérdidas por deterioro, especialmente en zonas rurales desatendidas. La consolidación entre proveedores logísticos globales y regionales está creando ofertas de servicios integrales; sin embargo, las elevadas tarifas energéticas y la inestabilidad de la red eléctrica siguen impulsando a los operadores hacia las energías renovables y los refrigerantes naturales. La diferenciación competitiva ahora depende de la planificación de la capacidad basada en datos, el cumplimiento de las normas de Buenas Prácticas de Distribución (BPD) y la capacidad de desenvolverse en los diversos marcos regulatorios de 54 países.
Conclusiones clave del informe
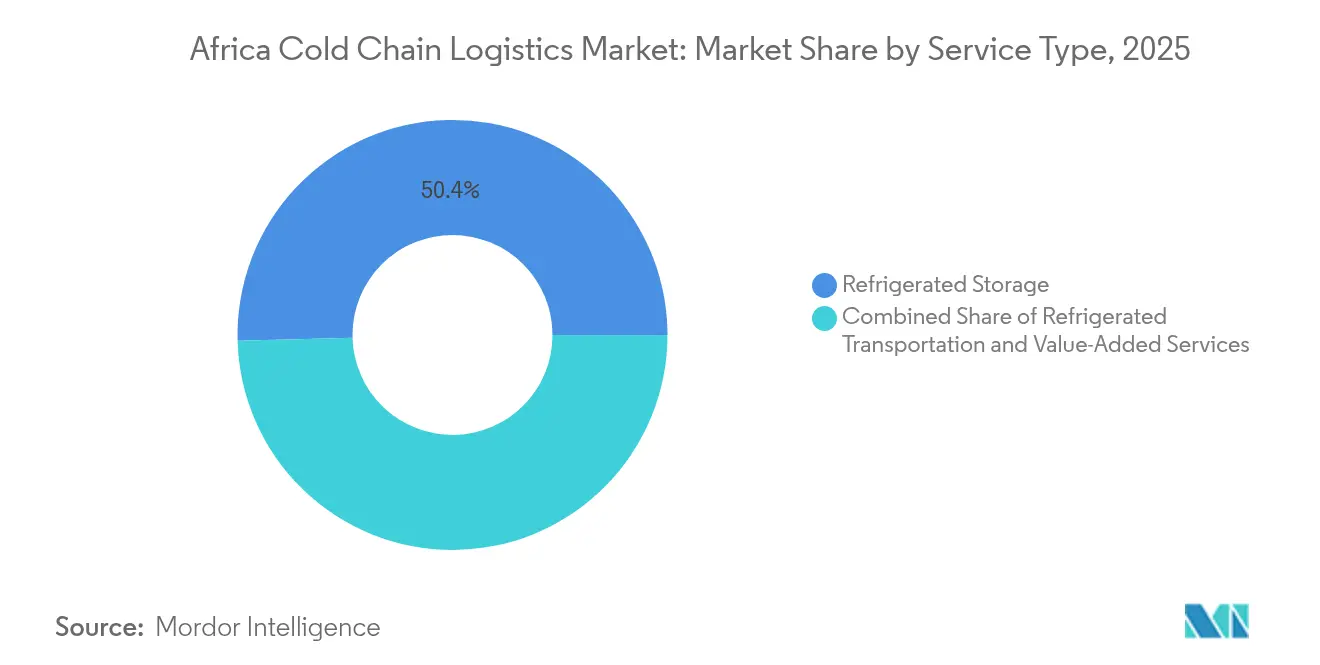
- Por tipo de servicio, el almacenamiento refrigerado lideró con el 50.42% de la participación de mercado de logística de la cadena de frío de África en 2025; se proyecta que los servicios de valor agregado se expandirán a una CAGR del 4.12% hasta 2031.
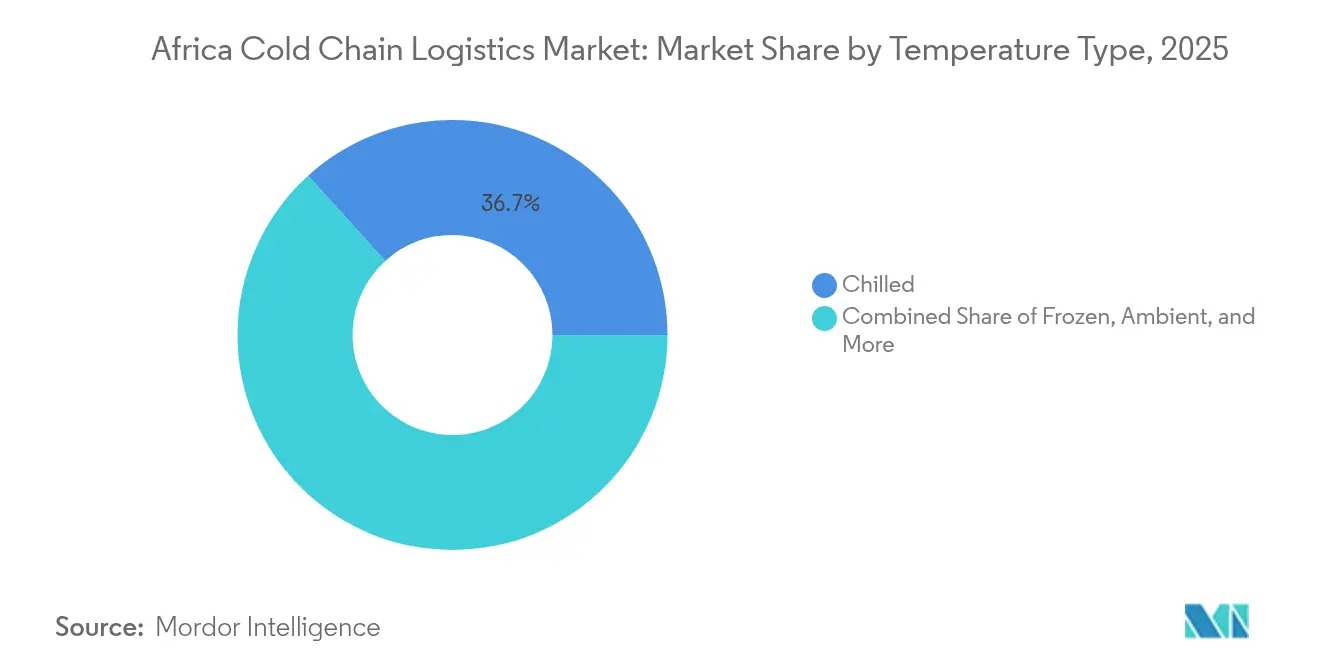
- Por tipo de temperatura, el almacenamiento refrigerado representó el 36.72 % del tamaño del mercado de logística de la cadena de frío de África en 2025, mientras que el almacenamiento congelado sigue la CAGR más rápida del 4.62 % hasta 2031.
- Por aplicación, las frutas y verduras conservaron una participación del 27.45 % del tamaño del mercado de logística de la cadena de frío de África en 2025 y están avanzando a una CAGR del 3.95 % hasta 2031.
- Por geografía, Sudáfrica tenía una participación del 30.55% del mercado de logística de cadena de frío de África en 2025; Nigeria registra la CAGR más alta del 4.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de logística de cadena de frío en África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de alimentos perecederos | + 1.2% | Nigeria, Kenia, Ghana | Mediano plazo (2-4 años) |
| Expansión de la cadena de frío farmacéutica | + 0.8% | Egipto, Marruecos, Sudáfrica, Nigeria | A largo plazo (≥ 4 años) |
| Crecimiento del comercio minorista y electrónico moderno | + 0.7% | Centros urbanos de todo el continente | Corto plazo (≤ 2 años) |
| Comercio intraafricano impulsado por el AfCFTA | + 0.6% | Corredores de África occidental y oriental | A largo plazo (≥ 4 años) |
| Adopción de microcámaras frigoríficas alimentadas con energía solar | + 0.5% | Nigeria rural, Kenia, Ghana | Mediano plazo (2-4 años) |
| Adopción de planificación de capacidad de IA/ML | + 0.3% | Sudáfrica, Egipto, Marruecos, Kenia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos perecederos
La migración urbana suma 40 millones de nuevos consumidores urbanos cada año, lo que impulsa a los minoristas a asegurar redes de temperatura controlada que reducen la tasa de pérdidas poscosecha de frutas y verduras entre un 40 % y un 50 %. Cadenas de supermercados como Shoprite están implementando plataformas de seguimiento y rastreo que brindan a los agricultores información en tiempo real sobre las temperaturas de los envíos, lo que mejora la vida útil y reduce las tasas de rechazo. La clase media nigeriana crece un 8 % anual, lo que impulsa los precios premium para productos frescos y justifica la inversión en cámaras frigoríficas públicas cerca de los mercados mayoristas. La digitalización de la cadena de suministro ahora permite a los agentes de carga combinar la producción de los pequeños productores con el espacio de los camiones refrigerados, reduciendo así el kilometraje de retorno vacío. Las microcámaras frigoríficas con energía solar consolidan aún más los centros de recolección rurales, permitiendo a los agricultores agrupar los envíos en cargas más grandes y económicas.
Expansión de la cadena de frío farmacéutica
El Acelerador Africano de Fabricación de Vacunas (African Vaccine Manufacturing Accelerator) tiene como objetivo alcanzar el 60% de la producción local de vacunas para 2040, lo que requiere un almacenamiento validado a temperaturas de 2-8 °C, -20 °C y -70 °C. Ruanda y Marruecos están poniendo en marcha instalaciones con certificación GMP que abastecen la distribución regional a través de terminales de carga aérea acreditadas por CEIV Pharma. Los ministerios de salud están reforzando el cumplimiento de las normas GMP, obligando a los operadores de almacenes a implementar sistemas de mapeo de temperatura y sistemas de energía redundantes. La refrigeración R290 de bajo consumo está ganando terreno a medida que los operadores buscan ahorrar costos y cumplir con las normas de eliminación gradual de HFC. Las partes interesadas consideran que unas cadenas de frío farmacéuticas robustas son cruciales para reducir la resistencia a los antimicrobianos asociada a la degradación de medicamentos almacenados en climas cálidos.
Crecimiento del comercio minorista moderno y del comercio electrónico
Las transacciones con dinero móvil alcanzaron los 701 2024 millones de dólares en 2, impulsando la ola de compras online de comestibles que presiona a los distribuidores a garantizar la integridad del frío durante los plazos de entrega de dos horas. Las grandes cadenas minoristas están implementando pilotos de tiendas oscuras equipadas con mostradores refrigerados de alta densidad para acortar los recorridos de entrega. La startup keniana Keep IT Cool conecta sus tiendas cubo alimentadas por energía solar a una aplicación B12B, lo que permite a los pequeños comercios reabastecerse de productos frescos a diario sin necesidad de refrigeración. Los modelos de click-and-collect pospandemia en Sudáfrica ahora se basan en centros de cross-docking que consolidan pedidos con temperaturas mixtas, lo que reduce los costes de última milla en un XNUMX %. Están surgiendo furgonetas refrigeradas eléctricas para rutas de corta distancia, respaldadas por estaciones de intercambio de baterías que mantienen un alto nivel de utilización de los activos.
Comercio intraafricano de productos perecederos impulsado por el AfCFTA
La eliminación de aranceles del 90% de las mercancías impulsó el comercio intraafricano un 7.2% en 2024. Los certificados de origen basados en blockchain ahora se despachan en la aduana en menos de cuatro horas en el Corredor Norte, lo que reduce los tiempos de espera típicos en dos días. Los operadores portuarios de Tema ampliaron los puertos refrigerados en un 40% para gestionar las exportaciones de cítricos y piña a África Occidental. Las normas sanitarias y fitosanitarias armonizadas entre COMESA, EAC y SADC reducen la duplicación de pruebas de laboratorio, lo que anima a los operadores a canalizar los productos perecederos por tierra en lugar del transbordo marítimo, que es más costoso. La financiación del comercio financiada por donantes está reduciendo las primas de riesgo en proyectos de cadena de frío multinacionales, lo que acelera las decisiones de inversión para los centros de distribución regionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de infraestructura y energía | -1.1% | Africa Sub-sahariana | A largo plazo (≥ 4 años) |
| Redes de carreteras y redes eléctricas inadecuadas | -0.9% | Continental | A largo plazo (≥ 4 años) |
| Riesgo de deterioro inducido por cortes de energía | -0.6% | Sudáfrica, Nigeria, Ghana | Corto plazo (≤ 2 años) |
| Carga de la modernización de la reducción gradual de los HFC | -0.4% | Instalaciones establecidas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de infraestructura y energía
Las tarifas de energía industrial promedian USD 0.20-0.35 por kWh en 2024, más del doble de las tarifas en los mercados desarrollados, lo que eleva las facturas de energía de almacenamiento en frío a USD 50-80 por m³ anualmente [1] Banco Africano de Desarrollo, “Energy Sector in Africa Overview 2024”, afdb.org . La refrigeración representa entre el 60 y el 80 % del consumo total de electricidad de las instalaciones, y los operadores a menudo enfrentan costos de conexión a la red que requieren una gran inversión de capital. Los fondos de capital privado dudan en respaldar construcciones nuevas debido a los horizontes de recuperación de 10 años. Los regímenes de subsidios rara vez cubren la refrigeración comercial, lo que obliga a las empresas a buscar créditos de carbono para compensar las inversiones en energías renovables. Los bonos de infraestructura gubernamentales siguen sobresuscritos, lo que indica una demanda insatisfecha de instrumentos de financiamiento de menor costo dirigidos a proyectos de cadena de frío.
Redes de carreteras y redes eléctricas inadecuadas
Solo el 28% de las carreteras africanas están pavimentadas, y la duración promedio de las interrupciones supera las 100 horas por año, lo que obliga a las empresas de logística a incluir el combustible del generador en los costos operativos estándar [2] Agencia Internacional de Energía, “Cooling Emissions and Policy Synthesis Report 2024”, iea.org . La conectividad rural es peor en África Central, donde las carreteras secundarias sin pavimentar retrasan la recolección de productos más allá de las ventanas óptimas de cosecha, lo que aumenta el deterioro. Los puestos fronterizos carecen de bahías de inspección refrigeradas dedicadas, lo que agrega de 8 a 15 horas al tránsito para la carga refrigerada. Las limitaciones de banda ancha dificultan el despliegue de rastreadores IoT, lo que genera brechas de visibilidad durante los transportes multipaís. Las inundaciones provocadas por el clima dañan carreteras y subestaciones, lo que lleva a las aseguradoras a aumentar las primas para la carga sensible a la temperatura.
Análisis de segmento
Por tipo de servicio: el almacenamiento domina a pesar de la innovación en el transporte
El almacenamiento refrigerado representa el 50.42% del mercado africano de logística de la cadena de frío en 2025, lo que subraya el enfoque de la región en reducir las pérdidas poscosecha mediante instalaciones centralizadas. Los almacenes públicos aprovechan modelos de costos compartidos que atraen a cooperativas de pequeños agricultores, mientras que las tiendas privadas atienden a multinacionales farmacéuticas y alimentarias con necesidades de certificación personalizadas. El transporte de mercancías por carretera sigue dominando el subsegmento del transporte; sin embargo, la escasez de servicios para distancias medias impulsa la inversión en vagones de ferrocarril aislados en corredores como Etiopía-Yibuti. Los servicios de valor añadido (monitoreo de temperatura, embalaje especializado e inspecciones fitosanitarias) registran una tasa de crecimiento anual compuesta (TCAC) del 4.12%, ya que los clientes buscan contratos de servicio completo que integren el cumplimiento normativo y la logística en un mismo sistema.
Los proveedores de logística integran paneles de IA que pronostican la capacidad de almacenamiento y activan precios dinámicos, lo que aumenta las tasas de utilización. ColdHubs expande una flota de camiones con distribución centralizada que concentra las cargas a nivel de aldea en centros de distribución urbanos, acortando los tiempos de espera. Los operadores de transporte marítimo instalan contenedores refrigerados de atmósfera controlada, lo que prolonga la vida útil de la fruta durante las travesías del Atlántico. Las rutas de carga aérea gestionan envíos de vacunas y floricultura de alto valor, y Ethiopia Cargo está modernizando sus cámaras frigoríficas asfaltadas para cumplir con los estándares CEIV Fresh. La inversión en zonas francas de refrigeración cerca de las fronteras terrestres facilita los flujos comerciales del AfCFTA, flexibilizando las suspensiones arancelarias y acelerando el despacho de aduanas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de temperatura: el crecimiento congelado supera el predominio del frío
Las instalaciones refrigeradas a 0-5 °C sirven productos frescos y lácteos, representando el 36.72 % del mercado africano de logística de la cadena de frío en 2025. Las mejoras en las plantas de envasado en Kenia y Ghana integran túneles de preenfriado que reducen el calor del campo en 90 minutos, protegiendo así el contenido vitamínico y la textura. El almacenamiento congelado entre -18 °C y 0 °C registra el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.62 %, impulsado por el aumento del procesamiento de carne y la ampliación de la gama de platos principales congelados en los congeladores minoristas modernos. La demanda farmacéutica de almacenamiento de vacunas a granel a -20 °C se intensifica a medida que las plantas locales de llenado y acabado aumentan la producción.
Los almacenes con temperaturas ultrabajas por debajo de -20 °C siguen siendo un nicho, pero atraen financiación de donantes vinculada a los planes de preparación para pandemias. Los operadores prueban sistemas transcríticos de CO₂, equilibrando un mayor consumo energético en climas cálidos con menores costes de refrigerante. Las instalaciones ambientales complementan la refrigeración activa mediante la preparación de la mercancía durante la paletización, lo que mitiga la condensación. Los cambios tecnológicos impulsados por Kigali impulsan a los proveedores a diseñar estanterías modulares para refrigerantes naturales adaptadas a los perfiles de carga variables típicos de los almacenes africanos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Las frutas y verduras lideran la matriz dual de crecimiento y participación
Las frutas y verduras representan el 27.45% del mercado africano de logística de cadena de frío en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.95% entre 2026 y 2031, impulsada por los programas de exportación de cítricos, aguacate y frutos rojos. Los revestimientos transpirables multicapa y los depuradores de etileno en el interior de los contenedores refrigerados prolongan la vida útil en los viajes de 25 días a Europa. El crecimiento de la carne y las aves de corral refleja la demanda de proteínas en los centros urbanos de África Occidental, donde los restaurantes de comida rápida exigen cadenas de frío documentadas. Las inversiones en pescado y marisco se concentran a lo largo de la costa de Senegal, con túneles de congelación de salmuera que facilitan las exportaciones que cumplen con las normativas de la UE.
Los productos farmacéuticos y biológicos, aunque de menor tonelaje, ofrecen rendimientos superiores gracias a los estrictos protocolos de manipulación. Las directrices de la OMS sobre la gestión de residuos (GDP) exigen el registro continuo de datos y evaluaciones de riesgos en ruta, lo que dificulta el acceso al servicio. Los productos lácteos y postres congelados se expanden en Tanzania y Uganda, impulsados por la preferencia de los jóvenes por los prácticos envases individuales. La demanda de comidas preparadas aumenta entre los hogares con dos ingresos, lo que impulsa la inversión en furgonetas de última milla con múltiples temperaturas y equipadas con sensores Bluetooth que certifican el cumplimiento de las entregas.
Análisis geográfico
Mercado logístico de la cadena de frío de África
Sudáfrica conserva una participación del 30.55% en el mercado africano de logística de cadena de frío en 2025, respaldada por redes minoristas avanzadas y una horticultura orientada a la exportación. Los incentivos políticos apoyan la modernización de tejados solares en almacenes frigoríficos, lo que compensa parcialmente el riesgo de cortes de suministro. Nigeria registra la tasa de crecimiento anual compuesta (TCAC) más alta, con un 4.32%, hasta 2031, ya que el crecimiento demográfico supera el 2% anual. Las unidades solares de ColdHubs cerca de los mercados mayoristas de Kano y las nuevas instalaciones de Expeditors en Lagos indican una creciente confianza de los inversores. Egipto aprovecha 3.88 millones de dólares en ventas farmacéuticas para justificar depósitos que cumplen con el PIB y abastecen los mercados de la región MENA. El puerto Tanger-Med de Marruecos ofrece un transbordo rápido a las cadenas de supermercados mediterráneas, lo que impulsa las plantas de envasado de cítricos del interior. Mercados del resto de África, como Etiopía, aprovechan la energía geotérmica para una refrigeración rentable. La industria exportadora de flores de Kenia moderniza sus enfriadores por vacío e invierte en cápsulas de carga aérea para mantener la rigidez de los pétalos en las rutas de Ámsterdam.
Panorama competitivo
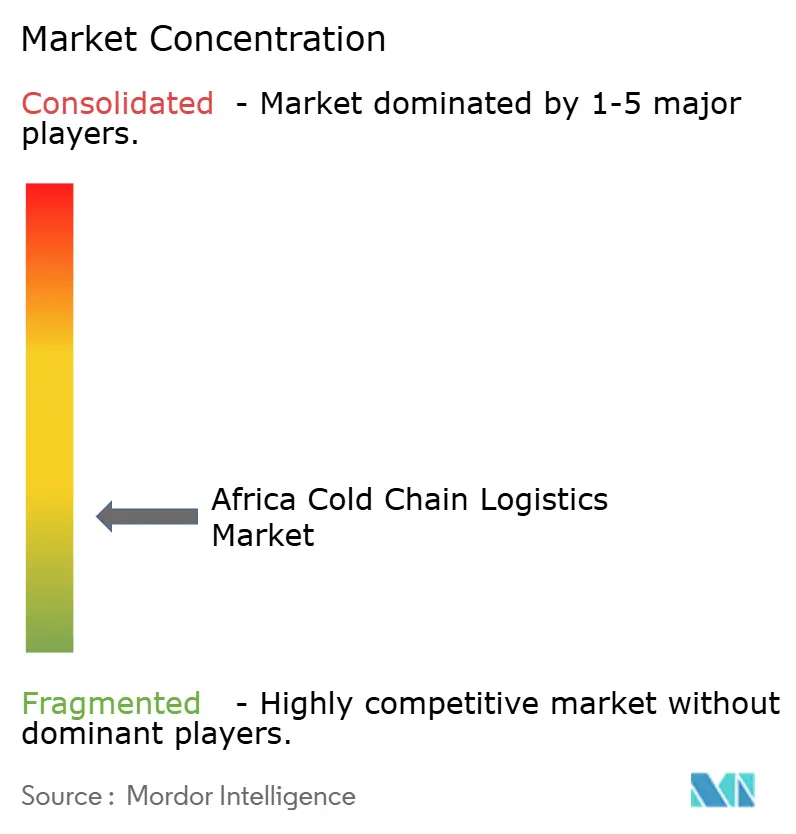
El mercado de logística de cadena de frío de África está fragmentado, con integradores globales, campeones regionales y startups orientadas al impacto coexistiendo. La adquisición de Imperial Logistics por parte de DP World desbloquea flujos puerta a puerta sin interrupciones desde el muelle hasta el depósito interior, fortaleciendo la integración vertical a través de las arterias comerciales africanas [4] Seatrade Maritime, “Adquisición de Imperial Logistics por DP World”, seatrade-maritime.com . DHL destina 2 mil millones de euros (2.08 mil millones de dólares) para su división de Logística Sanitaria, incluyendo sitios que cumplen con las Buenas Prácticas de Distribución (BPD) en Egipto, Kenia y Sudáfrica. La compra de Morgan Cargo por parte de Kuehne+Nagel mejora la experiencia en productos perecederos, conectando las puertas de las granjas con la distribución minorista de la UE.
Disruptivos que priorizan la energía solar, como ColdHubs y Africa GreenTec, aprovechan la energía descentralizada para atender zonas rurales desatendidas por operadores dependientes de la red eléctrica. Las fusiones transfronterizas se aceleran a medida que los 3PL sudafricanos buscan escalar en África Occidental, con fundamentos de transacción basados en el acceso al mercado y la diversificación de la cartera. Las tecnologías que combinan pronósticos de capacidad con IA, registradores de temperatura IoT y trazabilidad blockchain se convierten en requisitos básicos para los clientes, lo que aumenta las barreras de entrada para operadores tradicionales más pequeños.
Los inversores se centran en instalaciones capaces de cambiar de refrigerantes de alto PCA a alternativas naturales con un tiempo de inactividad mínimo, considerando la preparación para el cumplimiento normativo como un indicador de la longevidad de los activos. La ventaja competitiva ahora depende de servicios llave en mano que abarcan la documentación de importación, el transporte multitemperatura y la distribución de última milla, adaptados al crecimiento del comercio electrónico. Las empresas conjuntas con pymes camioneras locales permiten a las multinacionales adaptarse a las normas de cabotaje y, al mismo tiempo, ampliar su alcance geográfico.
Líderes de la industria logística de la cadena de frío en África
Imperial Logistics (filial de DP World)
Kuehne + nagel
Grupo DHL
Expreso Transnacional (TRANEX)
Logística de cadena de frío Kennie-O
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2025: DHL Group cerró la compra de CRYOPDP, añadiendo más de 600,000 envíos con temperatura controlada al año a su red y ampliando la cobertura logística farmacéutica en 15 países, incluidos mercados clave de África.
- Febrero de 2025: DP World completó la compra de Imperial Logistics por 1.6 millones de dólares, combinando extensas flotas de camiones con activos portuarios para ofrecer servicios integrales de cadena de frío en toda África, con una plantilla de 11,000 empleados en 25 países.
- Febrero de 2025: Kuehne+Nagel adquiere la empresa sudafricana Morgan Cargo, obteniendo 40,000 toneladas anuales de transporte aéreo de productos perecederos y 20,000 TEU de capacidad de transporte marítimo refrigerado, junto con 450 especialistas que fortalecen las rutas que conectan Sudáfrica, el Reino Unido y Kenia.
- Enero de 2025: Ethiopian Cargo & Logistics Services se asoció con cargo.one para lanzar la reserva digital en tiempo real para carga sensible a la temperatura en su red de más de 130 destinos africanos, mejorando la visibilidad para los transportistas de productos farmacéuticos y productos frescos.


Alcance del informe sobre el mercado de logística de la cadena de frío en África
El proceso de transporte, almacenamiento y gestión de productos sensibles a la temperatura en un entorno controlado se denomina logística de cadena de frío. Para las industrias que trabajan con productos sensibles a las variaciones de temperatura, incluidos rangos de temperatura tanto positivos como negativos, esto es esencial.
Un análisis de antecedentes completo del mercado africano de logística de la cadena de frío, incluida la evaluación de la economía y la contribución de los sectores en la economía, descripción general del mercado, estimación del tamaño del mercado para segmentos clave y tendencias emergentes en los segmentos del mercado, dinámica del mercado y tendencias geográficas. y el impacto de COVID-19, se tratan en el informe.
El mercado de logística de la cadena de frío de África está segmentado por servicio (almacenamiento, transporte y servicios de valor agregado (congelación rápida, etiquetado, gestión de inventario, etc.)), temperatura (ambiente, refrigerada y congelada), aplicación (horticultura (frutas frescas y vegetales), productos lácteos (leche, helados, mantequilla, etc.), carnes y pescados, productos alimenticios procesados, productos farmacéuticos, ciencias de la vida y productos químicos, y otras aplicaciones) y país (Egipto, Marruecos, Nigeria, Sudáfrica y Resto de África). El informe ofrece el tamaño del mercado y previsiones para los segmentos mencionados anteriormente en valor (USD).
| Almacenamiento refrigerado | Almacenamiento público |
| Almacenamiento privado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
| Refrigerado (0–5 °C) |
| Congelado (-18–0 °C) |
| Ambiente |
| Congelado/Ultrabajo (menos de -20 °C) |
| Frutas vegetales |
| Carne de ave |
| Pescados y mariscos |
| Postres lácteos y helados |
| Panadería y Confitería |
| Comidas listas para comer |
| Productos farmacéuticos y biológicos |
| Vacunas y materiales de ensayos clínicos |
| Productos químicos y materiales especiales |
| Otros productos perecederos |
| Egipto |
| Marruecos |
| Nigeria |
| Sudáfrica |
| Resto de Africa |
| Por tipo de servicio | Almacenamiento refrigerado | Almacenamiento público |
| Almacenamiento privado | ||
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0–5 °C) | |
| Congelado (-18–0 °C) | ||
| Ambiente | ||
| Congelado/Ultrabajo (menos de -20 °C) | ||
| por Aplicación | Frutas vegetales | |
| Carne de ave | ||
| Pescados y mariscos | ||
| Postres lácteos y helados | ||
| Panadería y Confitería | ||
| Comidas listas para comer | ||
| Productos farmacéuticos y biológicos | ||
| Vacunas y materiales de ensayos clínicos | ||
| Productos químicos y materiales especiales | ||
| Otros productos perecederos | ||
| Por país | Egipto | |
| Marruecos | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Africa | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado logístico de la cadena de frío de África?
El mercado alcanzará los 15.03 mil millones de dólares en 2026, y se prevé que alcance los 18.29 mil millones de dólares en 2031.
¿Qué tan rápido está creciendo la demanda de almacenamiento congelado?
La capacidad de almacenamiento congelado se está expandiendo a una tasa compuesta anual del 4.62 % hasta 2031, la más rápida entre los segmentos de temperatura.
¿Qué país lidera el continente en capacidad de cadena de frío?
Sudáfrica tiene la mayor participación, un 30.55%, debido a sus maduras redes minoristas y de exportación.
¿Por qué son importantes las microcámaras frigoríficas alimentadas con energía solar?
Ofrecen soluciones fuera de la red y de pago por almacenamiento que reducen el desperdicio en áreas rurales que carecen de electricidad confiable.
¿Cómo influye el AfCFTA en la logística refrigerada?
La eliminación de aranceles y la facilitación del comercio digital han incrementado el comercio de productos perecederos intraafricanos en un 7.2%, impulsando la demanda transfronteriza de la cadena de frío.
¿Qué tecnologías están adoptando las empresas de logística para el cumplimiento?
Los operadores están integrando sensores de temperatura de IoT, herramientas de planificación de capacidad de IA y procesos certificados por GDP para cumplir con las regulaciones alimentarias y farmacéuticas.
Última actualización de la página:



