

Tamaño y cuota de mercado de alimentos para perros en África
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.52 mil millones |
| Tamaño del mercado (2031) | USD 5.60 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.73% CAGR |
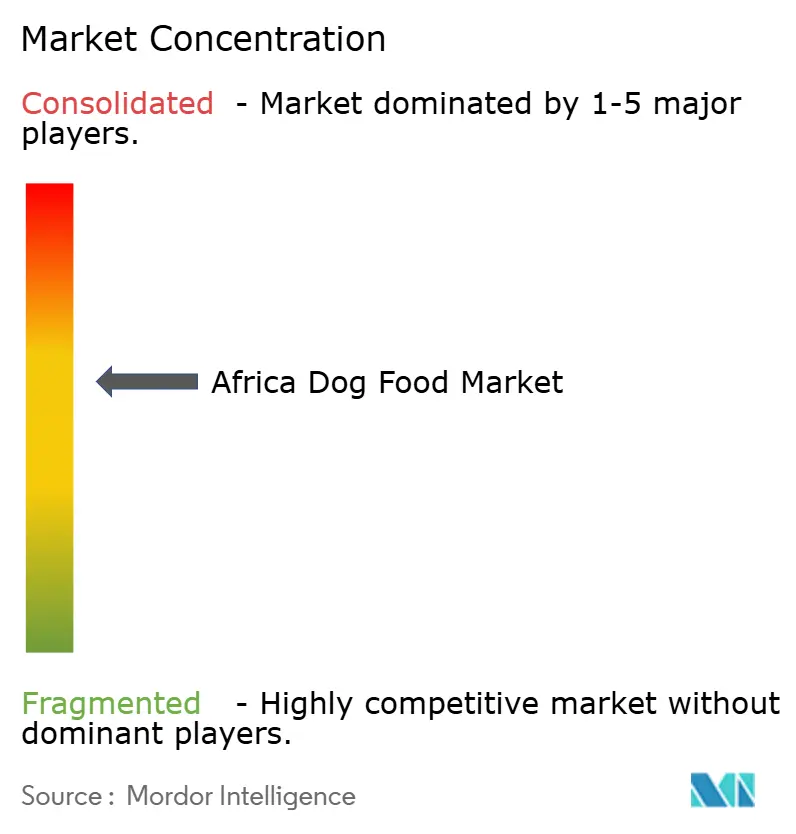
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
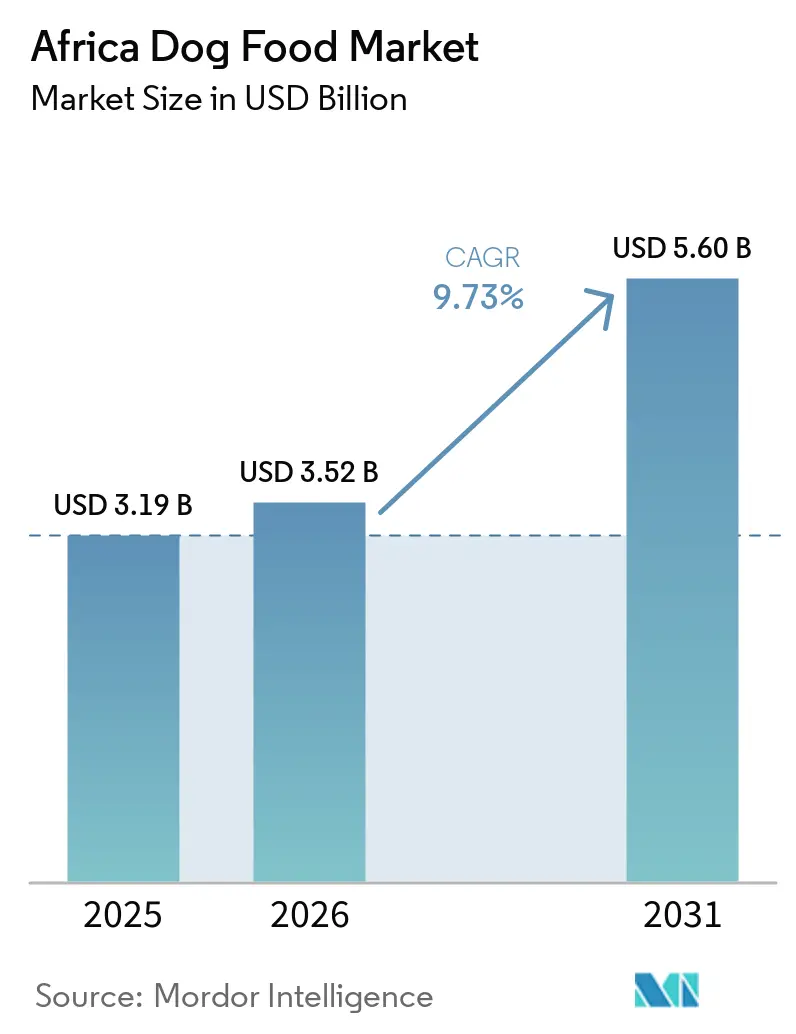
Análisis del mercado de alimentos para perros en África realizado por Mordor Intelligence.
El mercado africano de alimentos para perros alcanzó los 3.19 millones de dólares en 2025 y se prevé que crezca de 3.52 millones de dólares en 2026 a 5.60 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.73% durante el período de previsión (2026-2031). África experimentó el mayor crecimiento interanual en la producción mundial de alimentos para mascotas en 2025, con un aumento significativo de la producción. Sudáfrica representó la mayor parte de este crecimiento, lo que indica una base de suministro regional más sólida para el mercado africano de alimentos para perros. Además, la encuesta oficial de hogares de Sudáfrica, publicada por Statistics South Africa, destaca una población canina sustancial y bien definida en millones de hogares en 2025, lo que proporciona una base de referencia más fiable para la demanda en comparación con las estimaciones anteriores del mercado africano de alimentos para perros. El mercado de cuidado de mascotas en Sudáfrica continuó creciendo, impulsado por la creciente presencia de formatos minoristas organizados. Esto ha mejorado la disponibilidad de productos y la visibilidad de las marcas en el mercado africano de alimentos para perros. Factores como la creciente humanización de las mascotas, la mayor formalización del comercio minorista y una mayor participación de los profesionales veterinarios impulsan un gasto constante por parte de los consumidores. A pesar de las limitaciones presupuestarias de los hogares, estas tendencias contribuyen a una perspectiva de crecimiento positiva a medio plazo. Sin embargo, el mercado sigue estando relativamente concentrado en manos de los principales actores. Los recientes incidentes de retirada de productos han influido en la asignación de espacio en los estantes, favoreciendo a las marcas más fiables. Esto subraya la creciente importancia de la ejecución, la calidad del producto y la confianza del consumidor, junto con la escala, para configurar la competencia en el mercado africano de alimentos para perros.
Conclusiones clave del informe
- Por tipo de producto para mascotas, los alimentos representaron el 73.0% de la cuota de mercado de alimentos para perros en África en 2025, mientras que se prevé que las dietas veterinarias para mascotas crezcan a una tasa de crecimiento anual compuesta del 11.5% hasta 2031.
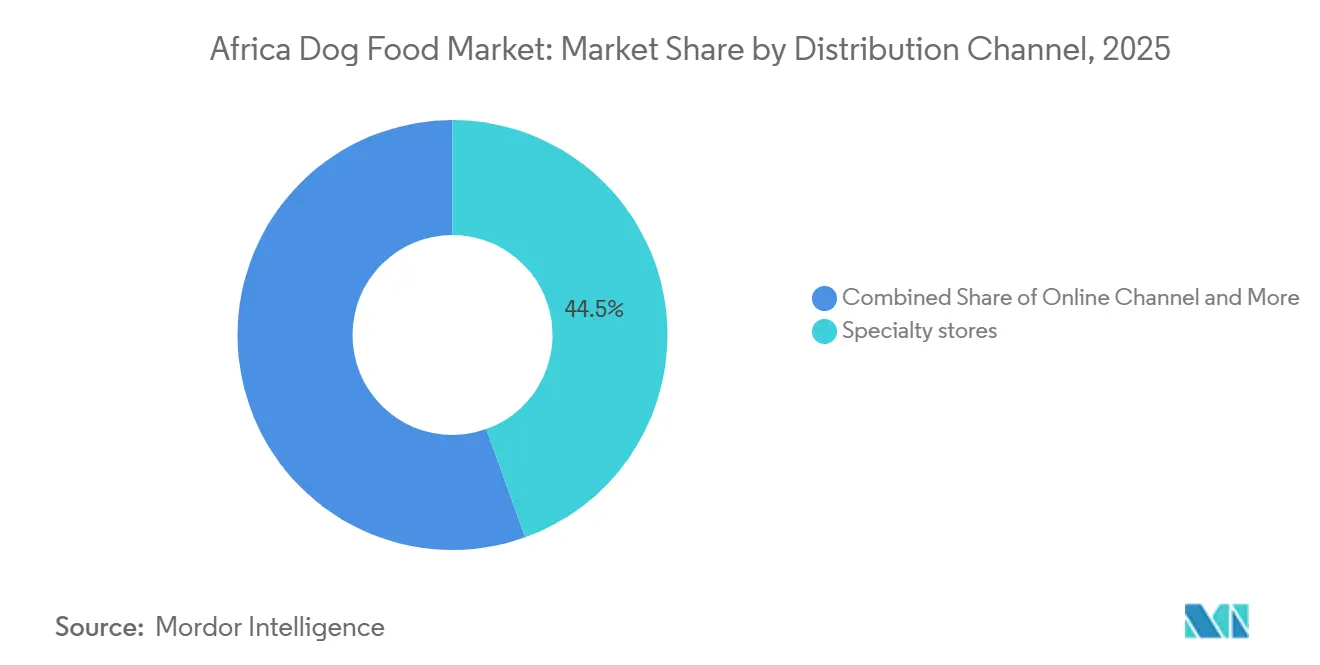
- Por canal de distribución, las tiendas especializadas representaron el 44.5% del mercado africano de alimentos para perros en 2025, mientras que se prevé que el canal online crezca a una tasa de crecimiento anual compuesta del 11.7% hasta 2031.
- Geográficamente, Sudáfrica representó el 18.0% del mercado africano de alimentos para perros en 2025 y se prevé que registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 11.2% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alimentos para perros en África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la tendencia a la premiumización en la compra de alimentos para perros. | + 2.2% | Sudáfrica, Marruecos, Egipto, Kenia, Nigeria | Corto plazo (≤ 2 años) |
| Expansión del comercio minorista moderno y del comercio minorista especializado en mascotas. | + 1.8% | Sudáfrica, Marruecos, Egipto, Kenia | Mediano plazo (2-4 años) |
| Crecimiento de la tenencia de perros en zonas urbanas y menor gasto en mascotas por hogar. | + 1.5% | Sudáfrica, Nigeria, Kenia, Egipto | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y la entrega de última milla de suministros para mascotas. | + 1.3% | Sudáfrica, Nigeria, Kenia | Corto plazo (≤ 2 años) |
| Mayor concienciación veterinaria sobre la nutrición preventiva. | + 1.0% | Sudáfrica, Egipto, Marruecos | Mediano plazo (2-4 años) |
| Desarrollo de la fabricación local y de ofertas de marca propia. | + 0.8% | Sudáfrica, Kenia, Nigeria | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la tendencia hacia productos premium en la compra de alimentos para perros.
La tendencia hacia productos premium se está consolidando como una moda de gasto sostenida en el mercado africano de alimentos para perros, extendiéndose más allá de los grupos de mayores ingresos. Los datos de rendimiento minorista indican que el gasto en alimentos para mascotas ha superado la inflación general, lo que evidencia un mayor interés del consumidor en el cuidado de sus mascotas. Este cambio está estrechamente ligado a la evolución de la percepción de los dueños, quienes cada vez más consideran a sus mascotas como miembros de la familia. Este cambio es significativo, ya que estabiliza el gasto en alimentos, incluso cuando los hogares reducen otros gastos discrecionales. El gasto en el cuidado de mascotas se ha mantenido sólido ante las presiones presupuestarias generales, y el mercado global del cuidado de mascotas ha mostrado un crecimiento constante. Los productos con mejores ingredientes, atributos orientados a la salud y marcas de confianza están captando una mayor cuota del gasto del consumidor. Esta tendencia impulsa una combinación de productos de mayor valor en el mercado, especialmente en categorías como alimentos secos, suplementos y productos terapéuticos, donde la confianza en la marca es mayor. Además, crea oportunidades para que los minoristas organizados ofrezcan marcas blancas premium. Estos minoristas están aprovechando cada vez más el posicionamiento centrado en la salud, en lugar de depender únicamente del precio, para incentivar las compras repetidas. Este enfoque mantiene el crecimiento del valor por encima del crecimiento del volumen y mejora el potencial de margen.
Expansión del comercio minorista moderno y del comercio minorista especializado en mascotas.
La expansión del comercio minorista formal es un importante impulsor del crecimiento de la categoría en el mercado de alimentos para perros en África. En Sudáfrica, los grupos de supermercados corporativos han expandido rápidamente los formatos de venta minorista especializada para mascotas, con redes nacionales como Checkers Petshop Science, Absolute Pets (Woolworths) y SPAR Pet Storey que se proyecta que alcancen un total combinado de aproximadamente 350 puntos de venta para 2026 [1] Fuente: Business Explainer, “South Africa's R10.4bn Pet Boom,” Business Explainer, businessexplainer.co.za. . Además, la introducción de gamas de alimentos secos para perros de marca propia, de primera calidad y de producción local, a través de grandes redes de tiendas y plataformas en línea, ha apoyado el crecimiento de la categoría al permitir un mejor control sobre el surtido de productos y los precios. El comercio minorista moderno juega un papel crucial no solo al vender productos, sino también al influir en el comportamiento del consumidor a través de declaraciones de salud, colocación de productos específicos para razas y comparaciones mejoradas en los estantes. Este impacto educativo es particularmente importante para los alimentadores comerciales primerizos que pasan de alimentar a sus mascotas en la mesa a alimentos envasados de marca. Una tendencia similar está surgiendo en las ciudades del norte de África, donde la modernización de los supermercados y el auge de las marcas locales están aumentando la visibilidad de la categoría en mercados como Marruecos y Egipto. A medida que estas redes se expanden, el mercado africano de alimentos para perros se beneficia de un mejor acceso, una comercialización más sólida y canales de distribución más estables para los segmentos de productos premium y veterinarios.
Crecimiento de la tenencia de perros en zonas urbanas y menor gasto en mascotas por hogar.
La formación de hogares urbanos está ampliando la base de consumidores para el mercado de alimentos para perros en África. Según Statistics South Africa, en 2025 había 7.4 millones de perros en 4.2 millones de hogares, siendo Gauteng y el Cabo Occidental regiones clave con alta tenencia de mascotas [2] Fuente: Statistics South Africa, “General Household Survey 2025, Pet Ownership Module”, News24, news24.com . Estas áreas apoyan el comercio minorista formal de mascotas y el reabastecimiento regular de productos. La concentración de mascotas en los centros urbanos más grandes aumenta la rentabilidad de las tiendas, ya que la demanda recurrente mantiene formatos minoristas dedicados a mascotas y servicios de entrega más rápidos. Además, las áreas urbanas continúan generando nuevos hogares con mascotas, asegurando un flujo constante de consumidores al mercado. Una creciente disposición a invertir en nutrición para mascotas de mayor calidad es evidente más allá de Sudáfrica, lo que indica una demanda emergente de productos premium y orgánicos en varios mercados africanos. Además, las estructuras familiares más pequeñas a menudo conllevan un mayor gasto por mascota, ya que las mascotas se vuelven cada vez más parte integral de los presupuestos familiares en lugar de cumplir únicamente funciones funcionales. Esta tendencia impulsa la demanda de productos de marca, golosinas y mejores prácticas de alimentación, lo que incrementa gradualmente el valor total del mercado. A medida que los hogares urbanos priorizan la comodidad y las soluciones envasadas, el mercado africano de alimentos para perros se beneficia de una mayor base de compradores recurrentes, lo que reduce la dependencia de compras ocasionales de productos de alta gama.
Expansión del comercio electrónico y la entrega de última milla de suministros para mascotas.
El comercio electrónico está mejorando el acceso y la variedad de productos en el mercado africano de alimentos para perros, especialmente en las principales áreas urbanas, donde los paquetes de alimentos para mascotas, de gran tamaño, pueden entregarse eficazmente a través de redes de reparto organizadas. Se prevé que el canal online experimente el mayor crecimiento en distribución, impulsado por la tendencia hacia las compras repetidas y los modelos de suscripción a través de aplicaciones. La entrada de importantes plataformas de comercio electrónico en Sudáfrica, junto con el crecimiento de los servicios de entrega rápida, ha intensificado la competencia por la comodidad, la visibilidad y la entrega directa. Este desarrollo es significativo porque el espacio en los estantes de las tiendas físicas a menudo no puede albergar la gama completa de productos veterinarios, específicos para cada raza o de alta gama que los consumidores demandan cada vez más. Los proveedores están respondiendo ofreciendo envases de mayor tamaño y formatos adaptados a las preferencias de compra online. Además, el acceso digital permite a los consumidores de zonas periurbanas adquirir productos de marca sin depender de tiendas especializadas cercanas. En consecuencia, el comercio electrónico no solo está ganando cuota de mercado al comercio físico, sino que también está ampliando el alcance formal del mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de precios y presión cambiaria sobre los insumos importados | -1.5% | Sudáfrica, Nigeria, Kenia y el resto del África subsahariana. | Mediano plazo (2-4 años) |
| Cobertura limitada de cadena de frío y almacenamiento en ciudades secundarias. | -0.8% | Ciudades secundarias en el África subsahariana | Mediano plazo (2-4 años) |
| Sensibilidad al precio en los segmentos de alimentos para perros del mercado masivo | -1.2% | Sudáfrica, Nigeria, Kenia, resto de África | Corto plazo (≤ 2 años) |
| Competencia informal en el canal y fugas de productos falsificados | -0.9% | Sudáfrica, Nigeria, Kenia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de precios y presión cambiaria sobre los insumos importados
La volatilidad de los costos de los insumos sigue siendo una limitación importante para el crecimiento del mercado africano de alimentos para perros. El informe Perspectivas Agroalimentarias 2026 de Alltech identificó los precios de los granos y las fluctuaciones monetarias como factores críticos que influyen en el rendimiento de los alimentos en África y Oriente Medio, lo que subraya la persistente inestabilidad de las materias primas. Este desafío se ve aún más exacerbado por las limitaciones de la sustitución local, ya que las medidas de control de calidad más débiles pueden introducir riesgos adicionales. Por ejemplo, en noviembre de 2025, la Comisión Nacional del Consumidor informó del retiro del mercado de varias marcas de alimentos secos para mascotas de RCL FOODS Limited debido a los niveles elevados de deoxinivalenol en el maíz utilizado en la producción, lo que afectó a 55,352 bolsas de alimento para mascotas [3] Fuente: Comisión Nacional del Consumidor de Sudáfrica, “Retiro de productos, varios alimentos secos para mascotas suministrados por RCL Foods”, Comisión Nacional del Consumidor, thencc.org.za . Este incidente puso de manifiesto cómo la dependencia de insumos locales más baratos, sin estándares de prueba rigurosos, puede dañar la reputación de la marca y erosionar la confianza en el canal. Los productores con controles de proceso más rigurosos están mejor preparados para gestionar estos riesgos, haciendo hincapié en el diseño de la cadena de suministro para garantizar la calidad de los ingredientes y la eficiencia operativa. Sin embargo, la volatilidad de los precios de los cereales, los tipos de cambio y los aditivos importados sigue ejerciendo presión sobre las estrategias de precios en el mercado africano de alimentos para perros. Cuando los costes aumentan rápidamente, los proveedores se enfrentan al dilema de absorber márgenes reducidos o trasladar el aumento de precios a los consumidores, que suelen ser muy sensibles al precio. Esta dinámica frena la adopción de productos de alta gama y puede llevar a los hogares a optar por prácticas de alimentación más económicas.
Cobertura limitada de cadena de frío y almacenes en ciudades secundarias.
Las limitaciones de infraestructura en las ciudades secundarias siguen restringiendo el crecimiento del mercado africano de alimentos para perros, más allá de su dependencia del alimento seco. El pienso seco sigue siendo el producto dominante debido a su estabilidad a temperatura ambiente, lo que facilita su almacenamiento y transporte en regiones con refrigeración limitada y almacenes especializados. Estas mismas limitaciones dificultan la expansión del alimento húmedo y los formatos de mayor valor fuera de los principales centros urbanos, incluso cuando existe demanda. Además, los productos de gran formato han tenido históricamente una penetración limitada en el comercio electrónico, aunque las mejoras en los sistemas de entrega están empezando a solucionar este problema, lo que subraya el importante papel que desempeña la logística en la configuración de la gama de productos. Si bien las tiendas especializadas y los puntos de venta modernos apoyan la distribución en áreas metropolitanas densamente pobladas, la expansión del mercado a ciudades más pequeñas depende de una mejor infraestructura de almacenamiento y de última milla. La falta de una cadena de frío sólida también ralentiza la distribución de alimentos húmedos frescos, terapéuticos o premium, lo que afecta su capacidad para llegar a nuevos consumidores en óptimas condiciones. En consecuencia, la expansión del mercado suele comenzar con fórmulas secas estables, introduciendo posteriormente productos más especializados. Esta dinámica no frena el crecimiento, pero retrasa la diversificación de productos, lo que genera una expansión regional desigual y, como se refleja en el desempeño del mercado, un desempeño general desigual. Hasta que mejore la infraestructura de almacenamiento y logística, estos factores seguirán influyendo en la variedad de productos y la generación de valor en el mercado africano de alimentos para perros.
Análisis de segmento
Por producto de alimentación para mascotas: Las dietas veterinarias superan a las categorías de alimentos convencionales.
El segmento de alimentos representó el 73.0% de la cuota de mercado de alimentos para perros en África en 2025, consolidándose como la categoría de producto más importante. Este dominio se atribuye al uso generalizado de croquetas secas como principal opción de alimentación comercial en diversos grupos socioeconómicos, debido a su asequibilidad, opciones de envasado flexibles y estabilidad a temperatura ambiente. En comparación, los alimentos húmedos y las golosinas para mascotas representan segmentos más pequeños, pero están ganando popularidad a medida que los dueños de mascotas urbanas incorporan complementos, snacks y alimentación con recompensas a la rutina de alimentación seca de sus perros. Además, los nutracéuticos y suplementos están emergiendo como un segmento premium, particularmente en productos que contienen probióticos, ácidos grasos omega-3, vitaminas, minerales y bioactivos lácteos, lo que refleja el creciente énfasis en la alimentación centrada en la salud en el mercado africano de alimentos para perros.
Se prevé que las dietas veterinarias para mascotas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.5 % entre 2026 y 2031, convirtiéndose así en el segmento de productos de mayor crecimiento en el mercado africano de alimentos para perros. La categoría general de nutrición veterinaria también está ganando terreno, impulsada por una mayor confianza clínica y mejores redes de distribución. Actualmente, las dietas dermatológicas y los productos para la sensibilidad digestiva lideran el mercado en volumen, mientras que las formulaciones dirigidas a la salud renal y la obesidad se están expandiendo a medida que el manejo de afecciones crónicas se vuelve más frecuente. El crecimiento de la nutrición terapéutica fuera de Sudáfrica indica una tendencia de adopción regional más amplia. Este desarrollo es significativo, ya que las dietas veterinarias dependen en gran medida de las recomendaciones profesionales y la confianza del consumidor, lo que se traduce en un mayor poder de fijación de precios y mayores tasas de retención de clientes en comparación con los alimentos para mascotas convencionales.
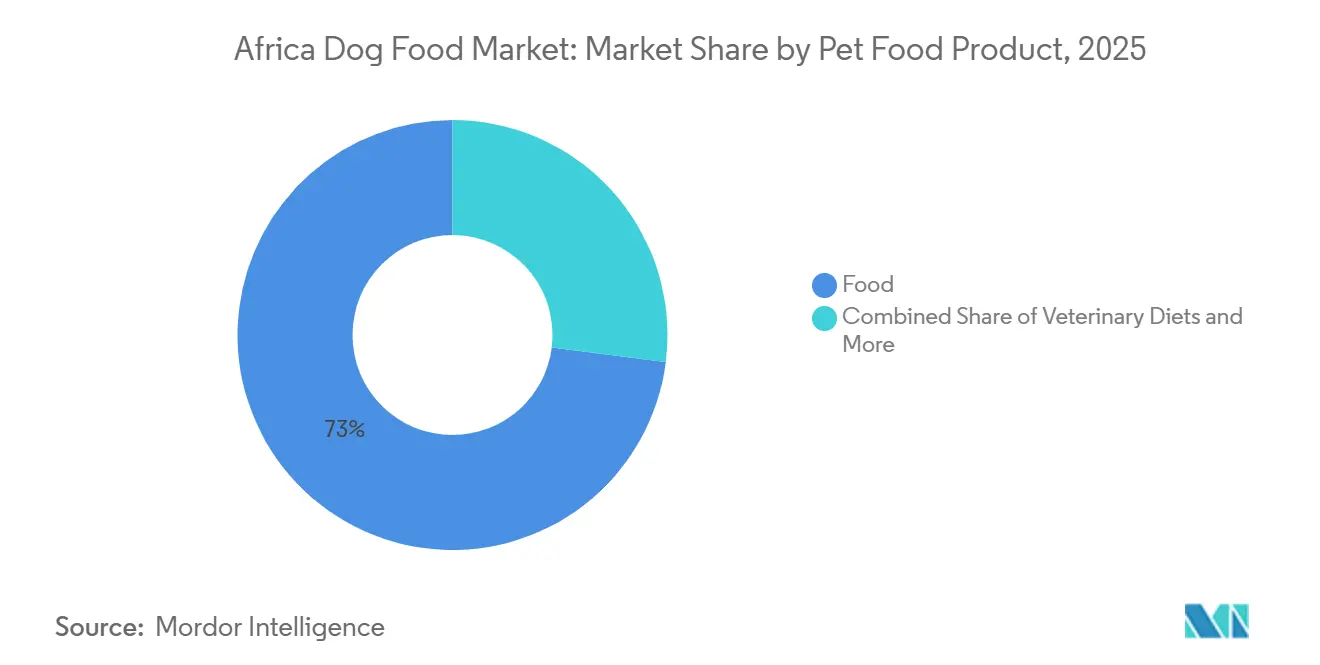
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: El canal online rompe el dominio de las tiendas especializadas.
Las tiendas especializadas representaron el 44.5 % de los ingresos en 2025, convirtiéndose en el principal canal de distribución en el mercado africano de alimentos para perros. Este dominio se debió a la rápida expansión en Sudáfrica de los puntos de venta minoristas dedicados a mascotas, establecidos por los principales grupos vinculados a supermercados. Estos avances proporcionaron a los proveedores de marcas una mejor presentación de la categoría y una gama de productos más amplia. Los supermercados e hipermercados representaron el segundo canal de distribución más importante, continuando con el apoyo a la distribución generalizada de alimentos secos para perros convencionales a nivel nacional. Las tiendas de conveniencia siguieron siendo importantes para las compras frecuentes de paquetes pequeños en zonas urbanas y periurbanas. Otros canales incluyeron clínicas veterinarias y tiendas de suministros agrícolas, que se centraron en líneas de productos terapéuticos y preventivos.
Se prevé que el canal online crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.7 % entre 2026 y 2031, convirtiéndose así en el formato de distribución de mayor crecimiento en el mercado africano de alimentos para perros. La entrada de las principales plataformas de comercio electrónico en Sudáfrica, junto con la expansión de los servicios de entrega rápida, ha mejorado el acceso a alimentos secos voluminosos y productos premium que antes resultaban difíciles de distribuir a través de canales digitales. Los proveedores también están adaptando los formatos de los envases para ajustarse al comportamiento de compra online, lo que indica que el comercio minorista digital se está convirtiendo en un canal de crecimiento principal en lugar de una opción complementaria. Las plataformas online son especialmente importantes en las zonas periurbanas, donde las redes de venta minorista especializada están menos desarrolladas. A medida que la logística y los sistemas de entrega de última milla sigan avanzando, se prevé que el acceso digital reduzca la brecha en la disponibilidad de productos entre los principales centros urbanos y los mercados más pequeños, ampliando así el alcance general del mercado africano de alimentos para perros.
Análisis geográfico
En 2025, Sudáfrica representó el 18.0% de la cuota de mercado de alimentos para perros en África y se proyecta que crecerá a una CAGR del 11.2% hasta 2031, manteniendo su posición como el mercado nacional más grande y de más rápido crecimiento en la región. El país produjo dos tercios del volumen de alimentos para mascotas de África en 2025, consolidando su papel como el centro de suministro central del continente [4] Fuente: Alltech, “Perspectivas agroalimentarias 2026, producción mundial de alimentos para mascotas”, Procesamiento de alimentos para mascotas, petfoodprocessing.net . La ventaja competitiva de Sudáfrica proviene de una combinación de factores, incluyendo una gran población de perros con dueño, una sólida red de tiendas especializadas y una infraestructura veterinaria más desarrollada. Incluso las interrupciones causadas por retiros de productos resaltan la madurez del mercado, ya que los cambios en la participación de marca ocurren a través de canales formales y reasignación visible en los estantes. Esto refleja un entorno minorista estructurado en el que la competencia está impulsada por el posicionamiento de la marca, la calidad del producto y la confianza del consumidor en el mercado de alimentos para perros de África.
El resto de África representó la mayor parte de los ingresos totales, lo que indica que la oportunidad combinada fuera de Sudáfrica representa un mayor volumen en el mercado africano de alimentos para perros. Nigeria destaca por su amplia base de consumidores urbanos, aunque la alimentación comercial sigue compitiendo con las prácticas tradicionales de alimentación doméstica. Kenia avanza con mayor rapidez en las cadenas de suministro formales, ya que la reciente expansión de los productores locales pone de manifiesto la escalabilidad de la producción nacional cuando la demanda se alinea con las rutas de exportación regionales. Marruecos también ha mostrado un progreso constante en la formalización, con una mayor visibilidad tanto para las marcas locales como para las importadas, lo que impulsa el desarrollo del mercado. Estas tendencias indican que, si bien Sudáfrica sigue siendo el mercado más desarrollado, el resto de África se expande gradualmente gracias a la mejora de las cadenas de suministro, el crecimiento de la demanda urbana y una mayor concienciación sobre los productos, lo que contribuye a una base de crecimiento más amplia y diversificada.
Egipto se está consolidando como un mercado clave en el norte de África, especialmente en el ámbito de la nutrición terapéutica. El lanzamiento de líneas de productos de alimentación veterinaria demuestra la creciente relevancia comercial del sector veterinario más allá de Sudáfrica. Este desarrollo subraya el potencial de Egipto como punto de entrada para productos especializados de alimentación para mascotas en la región. El mercado africano de alimentos para perros se caracteriza por un mercado consolidado en Sudáfrica y una serie de mercados emergentes que se expanden gracias a la urbanización, la producción local y la expansión del comercio minorista formal. Sin embargo, el crecimiento en la región sigue siendo desigual debido a las variaciones en la logística, la sensibilidad a los precios y la infraestructura minorista. A pesar de estos desafíos, el mercado ya no depende de una sola región para impulsarse. Sudáfrica continúa siendo el centro operativo, mientras que la región en general contribuye a la siguiente fase de crecimiento de la demanda.
Panorama competitivo
En 2025, el mercado africano de alimentos para perros presentaba una concentración moderada. Mars, Incorporated ostentaba la mayor cuota de mercado, gracias a la amplia presencia de Pedigree en los segmentos de precios tanto básicos como premium. Le seguía Nestlé SA (Purina), aprovechando el posicionamiento científico de Purina y su sólida presencia de marca en diversas categorías de nutrición para mascotas. Colgate-Palmolive Company, a través de Hill's Pet Nutrition, Inc., mantenía una presencia significativa en los segmentos clínicos y premium de mayor valor. Por su parte, Montego Pet Nutrition y RCL FOODS Limited seguían siendo actores clave en África, con sólidas redes de distribución locales. Esta estructura de mercado indica que, si bien el liderazgo es significativo, no es absoluto, y los errores operativos pueden afectar rápidamente la cuota de mercado en el sector de alimentos para perros en África.
La dinámica competitiva cambió significativamente después de los eventos de retirada de productos de RCL FOODS Limited en noviembre de 2025 y marzo de 2026, lo que creó oportunidades para los competidores en los canales formales de supermercados y tiendas especializadas para mascotas. Montego Pet Nutrition mejoró su posición en el mercado cuando Monic Group completó la adquisición de Marltons Pet Care en marzo de 2026, expandiendo su presencia en las categorías de cuidado de mascotas tanto de alimentos como de productos no alimenticios [5] Fuente: RCL FOODS, “RCL Foods Expands into Pet Care with USD 36M Acquisition of Martin and Martin”, Feed Business MEA, feedbusinessmea.com . Además, las adquisiciones estratégicas dirigidas a alimentos húmedos para mascotas, golosinas y galletas sugieren que las empresas están trabajando activamente para capturar una mayor participación en la cadena de valor. Simultáneamente, los actores globales han ingresado al segmento de alimentos frescos para mascotas a través de adquisiciones, lo que refleja un enfoque creciente en ofertas de productos diferenciados y de mayor valor.
Las empresas globales combinan una sólida presencia de marca con una inversión constante, mientras que las empresas locales capitalizan su proximidad, el control de la producción y el conocimiento de los mercados regionales. Los actores internacionales están aumentando su capacidad de producción y mejorando sus capacidades de innovación, haciendo hincapié en los objetivos a largo plazo de eficiencia y desarrollo de productos. Por su parte, las empresas con sede en África demuestran su competitividad a través de la calidad y la innovación, en lugar de depender únicamente del precio, respaldadas por procesos de fabricación certificados y una creciente presencia exportadora. Además, las empresas de productos premium y terapéuticos intensifican la competencia mediante la formación de alianzas con veterinarios y la oferta de productos especializados. Dado que ninguna empresa domina la distribución de productos terapéuticos en la región, el mercado africano de alimentos para perros permanece abierto a nuevos participantes y a cambios constantes en la cuota de mercado.
Líderes de la industria de alimentos para perros en África
Mars, incorporado
Nestlé SA (Purina)
Compañía Colgate-Palmolive (Hill's Pet Nutrition, Inc.)
Nutrición para mascotas Montego
RCL FOODS Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.) lanzó nuevas fórmulas terapéuticas de dietas de prescripción dirigidas a afecciones renales, cutáneas y gastrointestinales. Estos lanzamientos refuerzan el crecimiento del segmento de nutrición veterinaria, que se está expandiendo en mercados clave del cuidado de mascotas en África.
- Abril de 2026: RCL FOODS Limited anunció la adquisición de Martin & Martin (marcas Husky, Pamper, Beeno y Bob Martin) a Simrose Overseas SA por 36 millones de dólares, sujeta a la aprobación regulatoria. Esta operación permite a RCL FOODS Limited expandir su oferta más allá de los alimentos secos, incursionando en alimentos húmedos, golosinas y galletas para mascotas, consolidándose como una plataforma más diversificada en el mercado africano de alimentos para mascotas.
- Marzo de 2026: Montego Pet Nutrition adquirió Marltons Pet Care, fusionando dos de las empresas de cuidado de mascotas más consolidadas de Sudáfrica y creando una cobertura más amplia en alimentos, accesorios y aseo.
Alcance del informe sobre el mercado de alimentos para perros en África
Los alimentos para mascotas suelen estar destinados a proporcionar una nutrición completa y equilibrada, pero se utilizan principalmente como productos funcionales. El ámbito de aplicación incluye los alimentos y suplementos que consumen las mascotas, incluidas las dietas veterinarias. Los suplementos y nutracéuticos que se suministran directamente a las mascotas también se consideran dentro de este ámbito.
El informe del mercado africano de alimentos para perros está segmentado por tipo de producto (alimentos, nutracéuticos/suplementos, golosinas y dietas veterinarias), por canal de distribución (tiendas de conveniencia, venta online, tiendas especializadas, supermercados/hipermercados y otros canales) y por región geográfica (Sudáfrica y el resto de África). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
| Comida | Alimento seco para mascotas | Croquetas |
| Otros alimentos secos para mascotas | ||
| Comida húmeda para mascotas | ||
| Nutracéuticos/suplementos para mascotas | Bioactivos de la leche | |
| Omega-3 Ácidos Grasos | ||
| Probióticos | ||
| Proteínas y Péptidos | ||
| Vitaminas y Minerales | ||
| Otros nutracéuticos/suplementos para mascotas | ||
| Golosinas para mascotas | Golosinas crujientes | |
| Golosinas dentales | ||
| Delicias liofilizadas y secas | ||
| Golosinas suaves y masticables | ||
| Otros premios para mascotas | ||
| Dietas veterinarias para mascotas | Dietas dermatológicas | |
| Diabetes | ||
| Sensibilidad digestiva | ||
| Dietas para la obesidad | ||
| Dietas para el cuidado bucal | ||
| Renal | ||
| Enfermedad del tracto urinario | ||
| Otras dietas veterinarias para mascotas |
| Tiendas de conveniencia |
| Canal en línea |
| Tiendas Especializadas |
| Supermercados / Hipermercados |
| Otros Canales de Distribución |
| Sudáfrica |
| Resto de Africa |
| Por producto alimenticio para mascotas | Comida | Alimento seco para mascotas | Croquetas |
| Otros alimentos secos para mascotas | |||
| Comida húmeda para mascotas | |||
| Nutracéuticos/suplementos para mascotas | Bioactivos de la leche | ||
| Omega-3 Ácidos Grasos | |||
| Probióticos | |||
| Proteínas y Péptidos | |||
| Vitaminas y Minerales | |||
| Otros nutracéuticos/suplementos para mascotas | |||
| Golosinas para mascotas | Golosinas crujientes | ||
| Golosinas dentales | |||
| Delicias liofilizadas y secas | |||
| Golosinas suaves y masticables | |||
| Otros premios para mascotas | |||
| Dietas veterinarias para mascotas | Dietas dermatológicas | ||
| Diabetes | |||
| Sensibilidad digestiva | |||
| Dietas para la obesidad | |||
| Dietas para el cuidado bucal | |||
| Renal | |||
| Enfermedad del tracto urinario | |||
| Otras dietas veterinarias para mascotas | |||
| Por canal de distribución | Tiendas de conveniencia | ||
| Canal en línea | |||
| Tiendas Especializadas | |||
| Supermercados / Hipermercados | |||
| Otros Canales de Distribución | |||
| Por geografía | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del sector de alimentos para perros en África?
El tamaño actual del sector de alimentos para perros en África es de 3.52 millones de dólares en 2026.
¿Qué categoría de productos genera mayores ingresos en África?
La categoría de alimentos es la más importante, con una cuota de ingresos del 73.0% en 2025, principalmente porque el pienso seco sigue siendo el formato de alimentación comercial principal en todos los grupos de ingresos.
¿Qué canal de distribución está creciendo más rápido?
El canal online es la vía de comercialización de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 11.7 % hasta 2031, gracias a una mejor distribución de última milla y una mayor variedad de productos digitales.
¿Por qué Sudáfrica sigue siendo el país clave de la región?
Sudáfrica representó el 18.0% de los ingresos en 2025, se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.2% y produjo dos tercios del volumen de alimentos para mascotas de África en 2025.
¿Qué factores impulsan la demanda de alimentos para perros de mayor calidad en África?
La humanización de las mascotas, el creciente alcance de los comercios minoristas especializados, una mayor participación veterinaria y un cambio hacia la nutrición preventiva están aumentando la demanda de productos terapéuticos y de alta gama.
¿Cuáles son los principales riesgos que afectan a los proveedores de alimentos para perros de marca en África?
Los principales riesgos son la volatilidad de los precios, la presión cambiaria, las deficiencias en la infraestructura, la sensibilidad a los precios y la reventa informal de productos inseguros o falsificados.


