

Tamaño y cuota de mercado de acidificadores para piensos en África
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 122.70 Million |
| Tamaño del mercado (2031) | USD 160.40 Million |
| Tasa de crecimiento (2026 - 2031) | 5.50% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado africano de acidificadores para piensos realizado por Mordor Intelligence
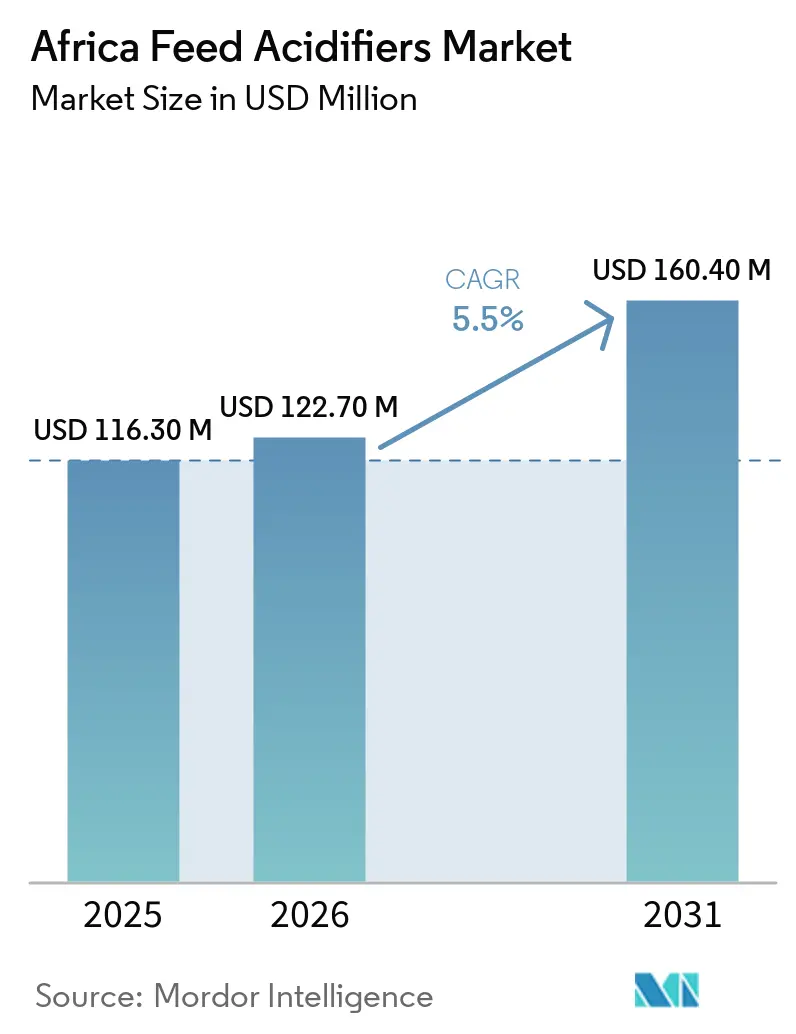
Se prevé que el mercado africano de acidificantes para piensos crezca de 116.3 millones de dólares en 2025 a 122.7 millones de dólares en 2026, y que alcance los 160.4 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.5 % entre 2026 y 2031. Este mercado se ve afectado por las condiciones de almacenamiento cálidas y húmedas, que aumentan el riesgo de moho, crecimiento bacteriano y deterioro del pienso en muchas zonas de producción del continente. La avicultura comercial también está evolucionando hacia un modelo más formal y a mayor escala, lo que subraya la necesidad de una higiene estable del pienso, apoyo a la salud intestinal e insumos para el control de patógenos a medida que los sistemas de producción se vuelven más densos y estandarizados. El alimento sigue siendo el mayor costo en los sistemas de ganadería intensiva, y la Organización de las Naciones Unidas para la Alimentación y la Agricultura y la Organización para la Cooperación y el Desarrollo Económicos (OCDE-FAO) señaló que el alimento representa entre el 60% y el 80% de los costos totales de producción [1] Fuente: Organización para la Cooperación y el Desarrollo Económicos y Organización de las Naciones Unidas para la Alimentación y la Agricultura, “OECD-FAO Agricultural Outlook 2023-2032”, OECD Publishing, oecd.org, por lo que incluso pequeñas mejoras en la eficiencia del alimento pueden tener un valor visible para los productores. El mercado africano de acidificantes para piensos también se está beneficiando de una mayor presión para reducir la dependencia de los promotores del crecimiento antibióticos, especialmente entre los productores que desean alinearse con los estándares de exportación y las expectativas más estrictas de seguridad alimentaria. La competencia es amplia en lugar de estar muy concentrada, y la estrategia de los proveedores se está orientando hacia la fabricación local, la mezcla regional y el apoyo técnico, mientras que la exposición a materias primas importadas y las fluctuaciones de la demanda de alimento provocadas por enfermedades siguen siendo las principales limitaciones a corto plazo para el mercado africano de acidificantes para piensos.
Conclusiones clave del informe
- En el mercado africano de acidificantes para piensos, por tipo de producto, el segmento más grande en 2025 fue el ácido propiónico con una cuota del 39.2%, mientras que el segmento de más rápido crecimiento fue el ácido fumárico con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7.8% durante el período 2026-2031.
- En África, la cuota de mercado de los acidificantes para piensos, según el sector ganadero, estuvo liderada por las aves de corral con una participación del 55.7 % en 2025, mientras que la acuicultura fue el segmento de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 8.6 % durante el período 2026-2031.
- Geográficamente, Sudáfrica representó la mayor cuota del mercado africano de acidificadores para piensos en 2025, con un 46.3%, mientras que Nigeria fue el segmento de más rápido crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 7.4% durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado africano de acidificadores para piensos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor necesidad de higiene en los piensos en condiciones de almacenamiento cálidas y húmedas. | + 1.4% | Amplia relevancia en toda África, con mayor intensidad en África subsahariana, África occidental y las zonas ecuatoriales. | Corto plazo (≤ 2 años) |
| Expansión de la producción avícola comercial en África | + 1.6% | Nigeria, Egipto, Sudáfrica, Kenia, con repercusiones en Ghana y Costa de Marfil. | Mediano plazo (2-4 años) |
| Mayor énfasis en la eficiencia de conversión alimenticia bajo una alta presión en los costos de los alimentos. | + 0.8% | Nigeria, Kenia y otros sistemas de alimentación dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Mayor adopción de aditivos alimentarios no antibióticos en la nutrición del ganado. | + 0.9% | Sudáfrica, Egipto y los productores orientados a la exportación en toda África. | Mediano plazo (2-4 años) |
| Aumento de la demanda de control de patógenos en sistemas de alimentación animal y agua potable. | + 0.7% | Sudáfrica, Nigeria, Kenia y Egipto | Corto plazo (≤ 2 años) |
| Mayor uso de acidificantes para mejorar la digestibilidad de los ingredientes locales. | + 0.6% | Nigeria, Kenia y otros mercados que utilizan insumos locales de menor calidad. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor necesidad de higiene en los piensos en condiciones de almacenamiento cálidas y húmedas.
El mercado africano de acidificantes para piensos está estrechamente ligado al clima, ya que gran parte del continente opera bajo condiciones tropicales y subtropicales que aceleran el crecimiento microbiano en los piensos almacenados. Las altas temperaturas ambientales y la elevada humedad pueden reducir rápidamente la estabilidad de los piensos, especialmente cuando la disciplina de almacenamiento es deficiente y los tiempos de transporte son prolongados. Un estudio científico publicado en 2024 en Agriculture demostró que el ácido fórmico y el ácido propiónico pueden reducir la carga de Salmonella en piensos compuestos contaminados, lo que confiere a los acidificantes una doble función en la conservación y el control de patógenos. BASF SE también posiciona los ácidos propiónicos, como Lupro-Cid, para condiciones de alta temperatura y alta humedad, incluyendo formatos tamponados que mejoran la seguridad en la manipulación para las fábricas de piensos. Esta combinación de estrés climático, riesgo microbiano y funcionalidad del producto proporciona al mercado africano de acidificantes para piensos una base de demanda estable que depende menos de la confianza del productor a corto plazo que muchas otras categorías de aditivos para piensos.
Expansión de la producción avícola comercial en África
La expansión de la avicultura comercial continúa impulsando la demanda de acidificantes para piensos en toda África, dado que las parvadas más grandes requieren una calidad de pienso constante y un control de enfermedades más riguroso. La Organización para la Cooperación y el Desarrollo Económicos y la Organización de las Naciones Unidas para la Alimentación y la Agricultura (OCDE-FAO) proyectaron que la producción de carne de ave en África aumentaría de 6.7 millones de toneladas métricas en 2020-2022 a 8.7 millones de toneladas métricas para 2032, lo que sugiere una mayor base de piensos a largo plazo para el uso de aditivos. Según el Departamento de Agricultura de los Estados Unidos (USDA), Sudáfrica ya había restablecido la capacidad semanal de procesamiento de aves de corral a 22.6 millones de aves para julio de 2024, frente a los 19 millones de 2023, lo que demuestra la rapidez con la que los sistemas comerciales pueden reconstruirse y reanudar la demanda de piensos. Nigeria también respaldó una agenda de reforma ganadera en 2025 y vinculó el desarrollo de piensos y forrajes a una modernización más amplia del sector. A medida que aumenta la densidad comercial, la demanda se ve cada vez más influenciada por la adquisición estructurada de productores integrados en lugar de por los ciclos de compra irregulares en los canales de pequeños productores.
Mayor adopción de aditivos alimentarios no antibióticos en la nutrición del ganado.
El cambio hacia sistemas de producción sin antibióticos en la nutrición animal está impulsando la adopción de acidificantes para piensos en África. Un estudio de 2025 sobre la regulación de antibióticos en 31 países africanos reveló que solo 8 contaban con leyes que prohibían el uso de antibióticos como promotores del crecimiento, lo que indica que la normativa sigue siendo desigual en todo el continente. Aun así, los productores que abastecen a los canales de exportación o a los compradores minoristas formales se están adelantando a la normativa para cumplir con los requisitos de residuos, auditorías y seguridad alimentaria. Un estudio científico publicado en 2025 en la revista Animals demostró que el ácido fumárico puede mejorar la eficiencia de la fermentación y reducir las emisiones de metano en sistemas de rumiantes, lo que respalda el papel de los ácidos orgánicos como alternativas prácticas a los enfoques tradicionales basados en antibióticos en algunos programas de alimentación. En consecuencia, la demanda está cada vez más impulsada no solo por el aumento del volumen de piensos, sino también por los cambios graduales en la forma en que los grandes productores gestionan el rendimiento, el cumplimiento normativo y el riesgo de marca.
Aumento de la demanda de control de patógenos en sistemas de alimentación animal y agua potable.
El papel de los acidificantes de piensos se está expandiendo más allá de la gestión básica de la vida útil, abarcando el control activo de patógenos en los sistemas de alimentación y agua. Investigaciones publicadas en Agriculture durante 2024 confirmaron que el ácido fórmico y el ácido propiónico pueden reducir la Salmonella en piensos contaminados, mientras que un trabajo publicado en 2025 en Frontiers in Veterinary Science demostró que los sistemas de ácidos orgánicos multicomponentes favorecen una mejor salud intestinal y un mayor control microbiano. Esto es especialmente importante en las explotaciones avícolas africanas, donde la alta densidad de aves puede magnificar el impacto financiero de los episodios de contaminación. En 2025, Kemin Industries desarrolló PROSIDIUM para aplicaciones de desinfección de piensos en Sudáfrica, utilizando un sistema de ácido peroxipropiónico y ácido orgánico diseñado para controlar la Salmonella y la E. coli mediante múltiples mecanismos de acción. A medida que los productores integrados implementan prácticas de seguridad alimentaria más estrictas y alineadas con el HACCP, los acidificantes de piensos se incorporan cada vez más a las operaciones rutinarias, en lugar de utilizarse únicamente para tratamientos correctivos ocasionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tolerancia limitada a los precios entre los fabricantes de piensos pequeños y medianos. | -0.50% | Nigeria, Kenia y otras redes de fábricas semiformales | Mediano plazo (2-4 años) |
| Conocimientos técnicos desiguales sobre tasas de inclusión y selección de productos. | -0.30% | Mercados subsaharianos sin litoral y operadores agrícolas semicomerciales | Largo plazo (≥ 4 años) |
| Distribución fragmentada y escasa disciplina en el almacenamiento en algunos mercados. | -0.40% | Varios mercados del África subsahariana con almacenamiento deficiente y canales fragmentados. | Mediano plazo (2-4 años) |
| Disponibilidad y costo volátiles de las materias primas importadas. | -0.40% | Nigeria, Kenia, Sudáfrica y otros compradores dependientes de las importaciones | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Tolerancia limitada a los precios entre los fabricantes de piensos pequeños y medianos.
El mercado africano de acidificantes para piensos sigue enfrentando una clara barrera de asequibilidad fuera de los sistemas de alimentación animal más desarrollados. Muchos molinos fuera de Sudáfrica y Egipto operan a menor escala, abastecen a redes de agricultores sensibles al precio y tienen poco margen para trasladar los costos adicionales a los clientes. En Nigeria, el pienso para ponedoras se vende a entre 15,000 y 17,000 nairas nigerianas por saco de 25 kg, lo que equivale aproximadamente a entre 10 y 11 dólares estadounidenses, según The Guardian Nigeria (febrero de 2026), y la Asociación Avícola de Nigeria insta a los molinos a bajar los precios en consonancia con la bajada de los precios de los cereales en lugar de añadir nuevas capas de costos. Este tipo de presión sobre los precios dificulta la adopción de acidificantes, ya que los compradores aún consideran estos productos como opcionales en lugar de esenciales. Con el tiempo, las normas formales de calidad, como la Ley de Piensos para Animales de Uganda de 2024, pueden ayudar a que el mercado africano de acidificantes para piensos pase de un modelo de compra discrecional a un modelo de cumplimiento mínimo, pero esta transición aún es desigual en muchos países.
Disponibilidad y costo volátiles de las materias primas importadas.
La fuerte dependencia de las cadenas de suministro importadas de ácido propiónico y ácido fórmico también limita el mercado. Estos insumos se producen principalmente en Europa, China y Norteamérica, por lo que los compradores africanos se enfrentan simultáneamente a las fluctuaciones de los precios internacionales de los productos químicos y a las presiones cambiarias locales. BASF SE aumentó los precios del ácido fórmico en Europa en 250 euros por tonelada métrica, o 275 dólares, en marzo de 2026, lo que subraya cómo los cambios en los costos de producción pueden repercutir rápidamente en los precios para el cliente. Los productores de piensos nigerianos también destacaron en 2025 que la debilidad del naira elevó el costo de los microingredientes muy por encima de los estándares mundiales, lo que limitó la flexibilidad de reformulación. Esto justifica la necesidad de la mezcla regional, cadenas de suministro más cortas y modelos de almacenamiento local si los proveedores desean que el mercado se expanda más allá de los centros de producción de piensos más grandes y resilientes.
Análisis de segmento
Por tipo de producto: El ácido propiónico lidera, pero los ácidos especiales redefinen el crecimiento.
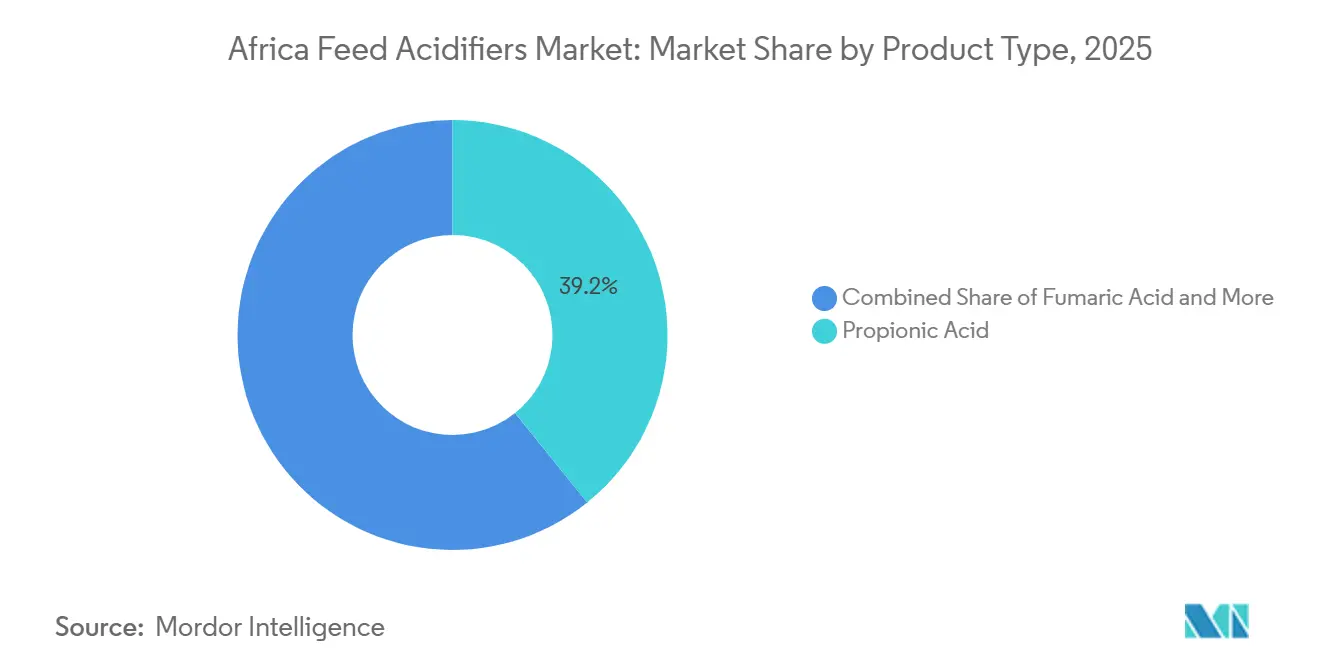
El ácido propiónico fue el tipo de producto más importante, representando el 39.2 % de la cuota de mercado de acidificantes para piensos en África en 2025. Su posición de liderazgo refleja su potente rendimiento antifúngico y antibacteriano en el almacenamiento de granos, la conservación de piensos compuestos y el uso de ensilaje en condiciones de almacenamiento en caliente. El mercado africano de acidificantes para piensos ha favorecido durante mucho tiempo esta química en los sistemas avícolas comerciales de Sudáfrica, donde los proveedores ofrecen formulaciones tamponadas y más fáciles de manipular para su uso rutinario en las fábricas. BASF SE respalda esta posición con productos como Luprosil y Lupro-Cid, que incluyen combinaciones de ácido propiónico y ácido fórmico diseñadas para el almacenamiento a altas temperaturas ambiente y una manipulación práctica. El ácido fórmico siguió siendo el siguiente grupo de productos más importante, mientras que el ácido láctico, el ácido acético, el ácido sórbico, el ácido cítrico y las mezclas multiácido personalizadas desempeñaron funciones más especializadas en el control del pH intestinal, el tratamiento del agua potable, la conservación y el apoyo a la quelación.
El ácido fumárico fue el tipo de producto de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.8 % durante el período 2026-2031 en el mercado africano de acidificantes para piensos. Este perfil es relevante para los sistemas lecheros de Kenia y para las operaciones de engorde de ganado en Sudáfrica, donde los productores se ven presionados a mejorar el rendimiento mediante una mayor eficiencia en el uso de insumos. El mercado africano de acidificantes para piensos también está experimentando una transición más amplia de productos de un solo ácido a sistemas multiácidos que buscan combinar la higiene del pienso, la salud intestinal y la seguridad en el manejo en una sola formulación. Perstorp Holding AB destacó esta tendencia a través de su guía técnica sobre soluciones esterificadas y termoestables, lo que respalda el avance hacia mezclas más avanzadas en mercados con condiciones operativas más exigentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de animal: La avicultura mantiene el volumen de producción, mientras que la acuicultura registra la expansión más rápida.
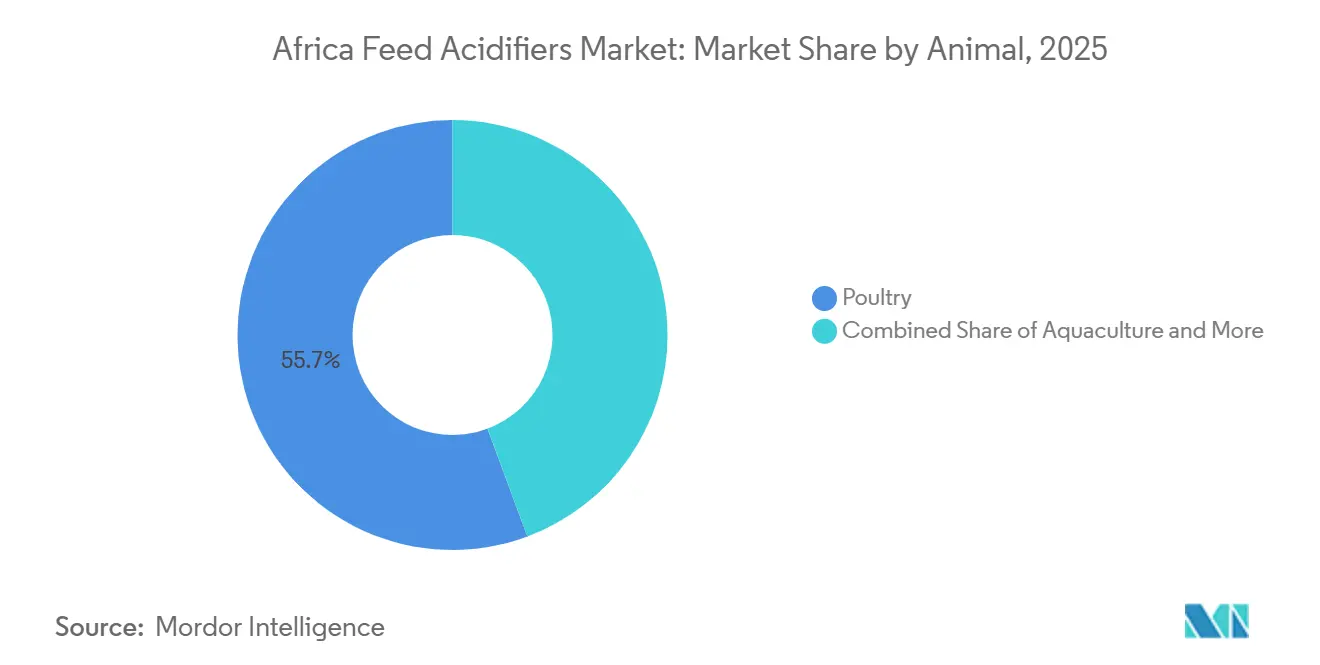
La avicultura fue el segmento ganadero más grande y representó el 55.7 % del mercado africano de acidificantes para piensos en 2025. Esto refleja la posición de la avicultura como la categoría ganadera más comercializada del continente y la más vinculada a las fábricas de piensos formales con programas de aditivos estandarizados. Solo el sector avícola de Sudáfrica consumió cerca de 4 millones de toneladas métricas de pienso al año, según el Departamento de Agricultura de los Estados Unidos (USDA), lo que proporcionó al mercado africano de acidificantes para piensos una base de volumen amplia y estable dentro de uno de sus sistemas nacionales más desarrollados. En la avicultura, los acidificantes favorecen la higiene del pienso, reducen la carga de patógenos y mejoran la salud intestinal, lo cual es fundamental en las explotaciones de pollos de engorde y ponedoras de alta densidad. La demanda de cerdos y rumiantes fue menor, pero el uso de acidificantes sigue expandiéndose en la alimentación porcina, los sistemas lecheros y las explotaciones de engorde intensivo, donde los productores buscan un mejor aprovechamiento de los nutrientes y una digestión más controlada.
Se prevé que el mercado africano de acidificantes para piensos destinados a la acuicultura crezca al ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.6 % entre 2026 y 2031. Esto refleja el auge generalizado de la piscicultura comercial, especialmente en los sistemas de bagre y tilapia, que requieren una calidad de pienso más fiable y una gestión sanitaria vinculada al agua. La infraestructura de piensos para peces en África Oriental se está expandiendo rápidamente y, según el informe Estado Mundial de la Pesca y la Acuicultura 2024 de la FAO, la capacidad de fabricación local de piensos para peces en Tanzania aumentó de 710 toneladas métricas en 2021 a 3,455 toneladas métricas en 2024, lo que demuestra la madurez de la base de suministro regional. A medida que la fabricación de piensos para acuicultura se formaliza, los acidificantes pasan de un uso especializado a una práctica de formulación estándar, ya que los productores buscan un mejor equilibrio intestinal, supervivencia y conversión alimenticia en sistemas de estanques y jaulas. Otros tipos de ganado, como los equinos, siguen representando un mercado menor, pero el segmento premium del mercado comercial sudafricano está abriendo gradualmente espacio para piensos y agua potable acidificados especializados.
Análisis geográfico
Sudáfrica poseía el 46.3% de la cuota de mercado de acidificadores para piensos en África en 2025 y seguía siendo el mayor mercado nacional del continente. Su liderazgo refleja la infraestructura comercial de piensos más profunda, el mayor nivel de integración avícola y una base instalada de operaciones modernas de fábricas de piensos más sólida que la mayoría de los demás países africanos. El Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA) proyectó la producción de carne de pollo de Sudáfrica en 1.68 millones de toneladas métricas en 2026, frente a 1.65 millones de toneladas métricas en 2025 [2] Fuente: USDA Foreign Agricultural Service, “Poultry and Products Annual, South Africa”, USDA Foreign Agricultural Service, apps.fas.usda.gov . Los volúmenes de sacrificio aumentaron de 19.7 millones a 23 millones de aves por semana entre 2019 y 2026, y el sector ocupa el segundo lugar mundial en costo de producción después de Brasil, según la Oficina de Política Alimentaria y Agrícola (BFAP) [3] Fuente: Oficina de Política Alimentaria y Agrícola, “Informe de Referencia de Competitividad 2025”, Oficina de Política Alimentaria y Agrícola, bfap.co.za. El Departamento de Agricultura de los Estados Unidos declaró que el alimento representa cerca del 70% de los costos de producción de pollos de engorde en Sudáfrica, por lo que los aditivos de conservación y eficiencia mantienen su valor incluso cuando los márgenes de las granjas están bajo presión. Egipto complementa este panorama al actuar como un centro de demanda y distribución del norte de África, y la planta de fabricación de DSM-Firmenich 2024 en Sadat City fortaleció su papel como punto de suministro regional para aditivos para piensos que se mueven hacia África y Oriente Medio.
Se prevé que Nigeria sea el mercado de más rápido crecimiento y que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 7.4 % durante el período 2026-2031 en el mercado africano de acidificantes para piensos. La creación de un Ministerio Federal de Desarrollo Ganadero en 2024 y la aprobación en abril de 2025 de la Estrategia Nacional de Aceleración del Crecimiento Ganadero demuestran que el desarrollo de piensos y forrajes está adquiriendo mayor prioridad política. El acuerdo firmado en noviembre de 2024 entre Nigeria y JBS para una inversión de 2.500 millones de dólares en seis plantas de procesamiento comerciales, incluidas tres instalaciones avícolas, apunta a una mayor base ganadera formal con el tiempo. La dependencia del país de las importaciones de microingredientes implica que las fluctuaciones cambiarias pueden limitar la demanda actual y aumentar la necesidad de mezclas locales. Kenia sigue siendo un mercado clave en África Oriental debido a la creciente formalización de sus sistemas de acuicultura y alimentación animal, lo que abre más posibilidades para el uso de acidificantes especializados en la alimentación de peces y ganado.
El resto de África sigue siendo una frontera de crecimiento importante, aunque aún en fase inicial, para el mercado africano de acidificantes para piensos. Mercados como Costa de Marfil, Ghana, Uganda, Tanzania y Zambia están pasando de estructuras de alimentación fragmentadas a sistemas de calidad más formales, si bien la adopción sigue siendo desigual. Lohmann Breeders, basándose en las proyecciones de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), destacó que la producción de carne de ave en el África subsahariana está destinada a un crecimiento muy sólido a largo plazo, lo que respalda la necesidad estructural de aditivos para la calidad de los piensos. La Ley de Piensos para Animales de Uganda de 2024 añadió normas formales para las categorías de aditivos, las sustancias prohibidas, los laboratorios y el etiquetado, lo que debería clarificar gradualmente las condiciones de entrada para los proveedores internacionales en el mercado africano de acidificantes para piensos.
Panorama competitivo
El mercado africano de acidificantes para piensos está moderadamente fragmentado, con BASF SE, Cargill, Incorporated, DSM-Firmenich, Kemin Industries, Inc. y Nutreco (SHV Holdings) a la cabeza, mientras que los distribuidores regionales y los formuladores por contrato aún conservan una cuota de mercado significativa. Una estrategia clara es la fabricación local cerca de los centros de demanda. Estas iniciativas demuestran que la competencia en el mercado africano de acidificantes para piensos está marcada tanto por el diseño de la estrategia de comercialización y el soporte técnico como por la propia química.
El mercado africano de acidificantes para piensos aún ofrece claras oportunidades de crecimiento, especialmente en África Occidental y Central, donde la producción avícola crece más rápido que la cobertura técnica de campo. En estas regiones, los proveedores que invierten desde el principio en etiquetado en idiomas locales, guías de dosificación adaptadas a los perfiles de grano locales y capacitación de distribuidores pueden asegurar una posición comercial inicial más sólida. BASF SE también ha reforzado su posición competitiva al combinar el suministro de productos con guías de dosificación digitales, lo que ayuda a los clientes a ajustar las tasas de conservación a las condiciones reales de almacenamiento y clima. Este nivel de soporte técnico es crucial, ya que muchos compradores no solo eligen un producto, sino también un proveedor que pueda reducir los errores en la aplicación. Por lo tanto, el mercado africano de acidificantes para piensos favorece a las empresas que combinan una formulación precisa, servicio local y soporte operativo práctico, en lugar de aquellas que compiten únicamente con productos importados.
La competencia también se ve influenciada por el perfil de riesgo del mercado africano de acidificantes para piensos. La dependencia de materias primas importadas, la volatilidad del tipo de cambio y las fluctuaciones de la demanda de piensos tras brotes de enfermedades afectan a los precios, el inventario y la planificación de los clientes. El sistema avícola de Sudáfrica, por ejemplo, sufrió brotes de influenza aviar altamente patógena en 2025, y estos eventos pueden alterar la demanda normal de piensos, además de aumentar el interés por un control más estricto de los patógenos una vez que se restablezcan las explotaciones. La presión para cumplir con las normativas de exportación añade otra dificultad, ya que los productores que desean acceder a mercados más estrictos necesitan programas de aditivos documentados, repetibles y fáciles de auditar. Esto significa que los proveedores mejor posicionados en el mercado africano de acidificantes para piensos son aquellos con una sólida presencia regional, carteras registradas, equipos técnicos sobre el terreno y suficiente flexibilidad de suministro para gestionar tanto las fluctuaciones de costes como las cambiantes necesidades de bioseguridad.
Líderes de la industria de acidificadores para piensos en África
BASF SE
Cargill, Incorporated
DSM Firmenich
Industrias Kemin, Inc.
Grupo Adisseo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: BASF SE anunció un aumento de precio de 250 euros por tonelada métrica para el ácido fórmico en Europa. El ácido fórmico es un insumo fundamental para la acidificación de piensos y agua potable con el fin de controlar patógenos y hongos, por lo que esta medida es directamente relevante para los compradores africanos que dependen de materias primas y soluciones acidificantes importadas.
- Marzo de 2025: Kemin Industries, Inc. lanzó PROSIDIUM, un desinfectante para piensos de última generación basado en la química de ácidos peroxipropiónicos y orgánicos, y actualmente se están tramitando las aprobaciones regulatorias en Sudáfrica. Esto es especialmente relevante para el mercado africano de acidificadores para piensos, ya que facilita la entrada directa del producto al mercado más grande de la región y fortalece el segmento de control de patógenos.
- Septiembre de 2024: DSM-Firmenich inauguró su planta de premezclas y aditivos para nutrición y salud animal en Sadat City, Egipto, con una capacidad anual de 10 000 toneladas métricas. Esta planta abastece de vitaminas, minerales y aditivos para piensos a base de ácidos orgánicos en África, Oriente Medio y el sur de Europa. Esto tiene una relevancia directa para el mercado africano de acidificantes para piensos, ya que la producción regional puede reducir los plazos de entrega y la dependencia de las importaciones en el suministro de acidificantes para piensos en África.
Alcance del informe del mercado africano de acidificadores para piensos
Los acidificantes para piensos son compuestos orgánicos a base de ácidos que se añaden al alimento animal para preservar su calidad, controlar patógenos y mejorar su digestibilidad. El informe del mercado africano de acidificantes para piensos se segmenta por tipo de producto (ácido propiónico, ácido fórmico, ácido fumárico y otros acidificantes), por tipo de animal (aves de corral, cerdos, rumiantes, acuicultura y otros) y por región geográfica (Sudáfrica, Egipto, Nigeria, Kenia y el resto de África). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
| Ácido fórmico |
| Ácido propiónico |
| Ácido láctico |
| Otros acidificantes orgánicos |
| Aquaculture | Peces |
| Shrimp | |
| Otras especies de acuicultura | |
| Avicultura | Pollos de engorde (broiler) |
| Capa | |
| Otras aves de corral | |
| Rumiantes | Ganado vacuno |
| Vacas lecheras | |
| Otros rumiantes | |
| Cerdo | |
| Otros animales |
| Sudáfrica |
| Egipto |
| Nigeria |
| Kenia |
| Resto de Africa |
| Por tipo de producto | Ácido fórmico | |
| Ácido propiónico | ||
| Ácido láctico | ||
| Otros acidificantes orgánicos | ||
| por animales | Aquaculture | Peces |
| Shrimp | ||
| Otras especies de acuicultura | ||
| Avicultura | Pollos de engorde (broiler) | |
| Capa | ||
| Otras aves de corral | ||
| Rumiantes | Ganado vacuno | |
| Vacas lecheras | ||
| Otros rumiantes | ||
| Cerdo | ||
| Otros animales | ||
| Por país | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva actual para los acidificadores de piensos en África?
El mercado africano de acidificadores para piensos estaba valorado en 116.3 millones de dólares en 2025.
¿Qué categoría de productos lidera la demanda actual?
El ácido propiónico fue el tipo de producto más vendido, con una cuota del 39.2% en 2025, debido a su amplio uso para el control de moho, el control bacteriano y la conservación de piensos en condiciones de almacenamiento en caliente.
¿Qué categoría de ganado está creciendo más rápidamente?
La acuicultura es el segmento ganadero de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.6 % durante el período 2026-2031, impulsada por un mayor desarrollo de piensos para peces y una producción más formal de piensos acuícolas en los mercados africanos.
¿Por qué es tan importante Sudáfrica en este ámbito?
Sudáfrica ostentaba una cuota de mercado del 46.3% en 2025 gracias a que cuenta con la base avícola comercial más sólida, fábricas de piensos avanzadas y una fuerte inversión en explotaciones avícolas a gran escala.


