

Tamaño y participación del mercado de fluoropolímeros en África
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
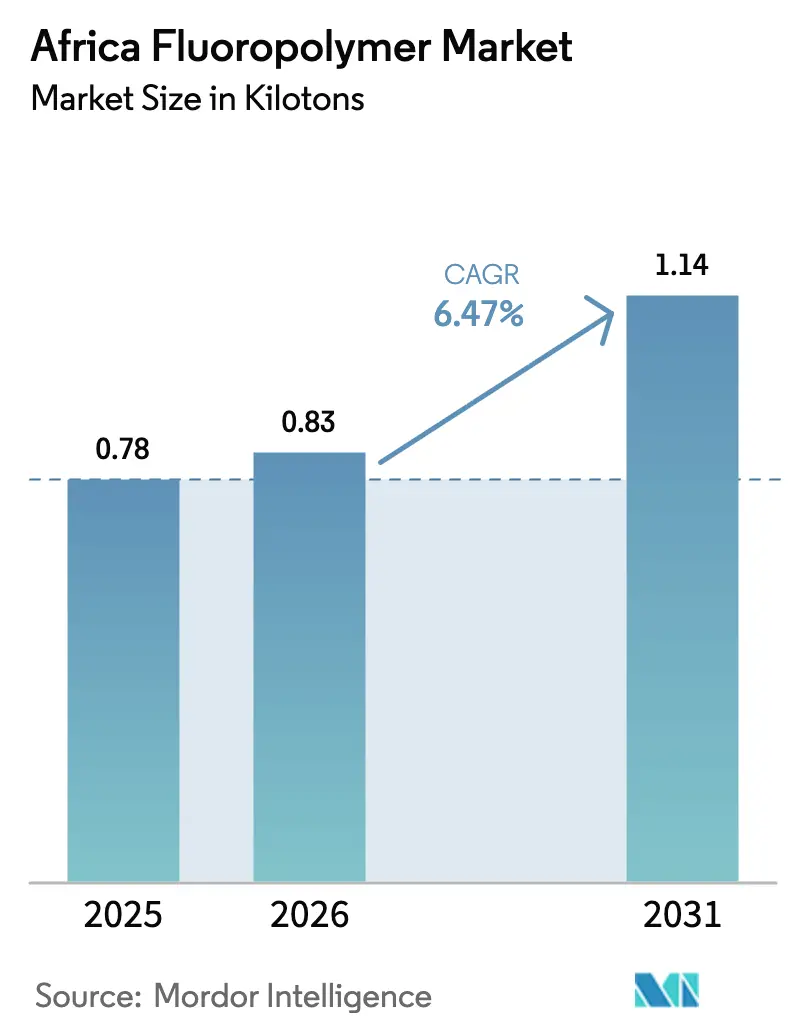
| Volumen de mercado (2026) | Kilotones 0.83 |
| Volumen de mercado (2031) | Kilotones 1.14 |
| Tasa de crecimiento (2026 - 2031) | 6.47% CAGR |
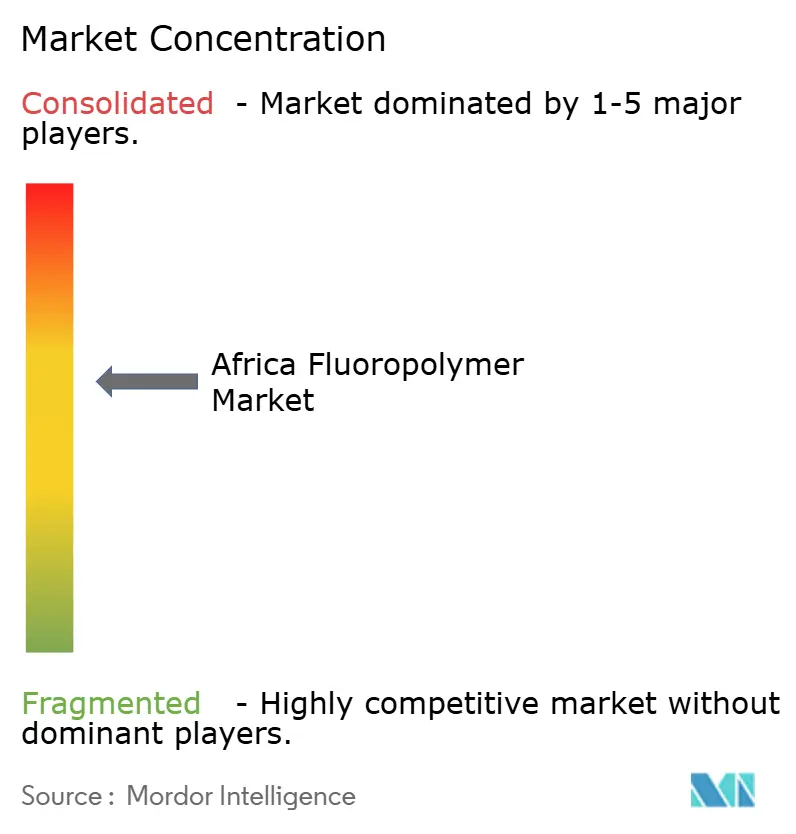
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fluoropolímeros en África realizado por Mordor Intelligence
El tamaño del mercado africano de fluoropolímeros se valoró en 0.78 kilotones en 2025 y se estima que crecerá de 0.83 kilotones en 2026 a 1.14 kilotones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.47 % durante el período de pronóstico (2026-2031). El gasto sostenido en infraestructura, la aceleración de la fabricación de productos electrónicos y la renovada inversión en el sector energético son los pilares que mantienen el mercado africano de fluoropolímeros en una senda expansiva. Sudáfrica sigue siendo el principal mercado, pero el impulso se extiende a África Occidental y Oriental a medida que los operadores de telecomunicaciones implementan el 5G, los desarrolladores de energía solar amplían la cobertura de las minirredes y los operadores de gas en alta mar avanzan en megaproyectos de gas. Las fluctuaciones cambiarias y la dependencia de las importaciones moderan la confianza a corto plazo, pero la cartera de proyectos, las políticas comerciales favorables y las mejoras graduales en el procesamiento local continúan atrayendo a proveedores globales al mercado africano de fluoropolímeros. La intensificación del escrutinio regulatorio en torno a los PFAS y las normas de gases fluorados de la UE aumenta simultáneamente los costos de cumplimiento y estimula la demanda de grados avanzados de bajas emisiones, lo que dirige el crecimiento futuro hacia productos especializados de mayor margen en todo el mercado de fluoropolímeros de África.
Conclusiones clave del informe
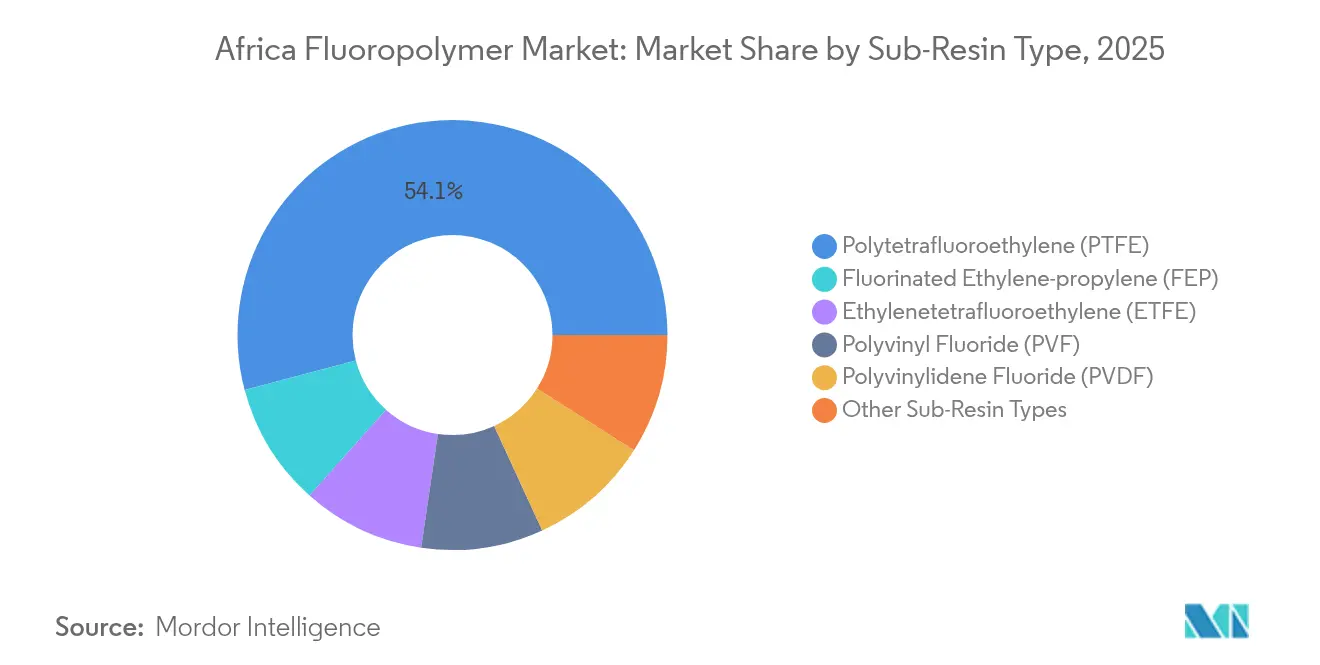
- Por tipo de subresina, el politetrafluoroetileno (PTFE) capturó el 54.12 % de la participación de mercado de fluoropolímeros de África en 2025, mientras que se proyecta que el etileno-propileno fluorado (FEP) crezca a una CAGR del 7.65 % hasta 2031.
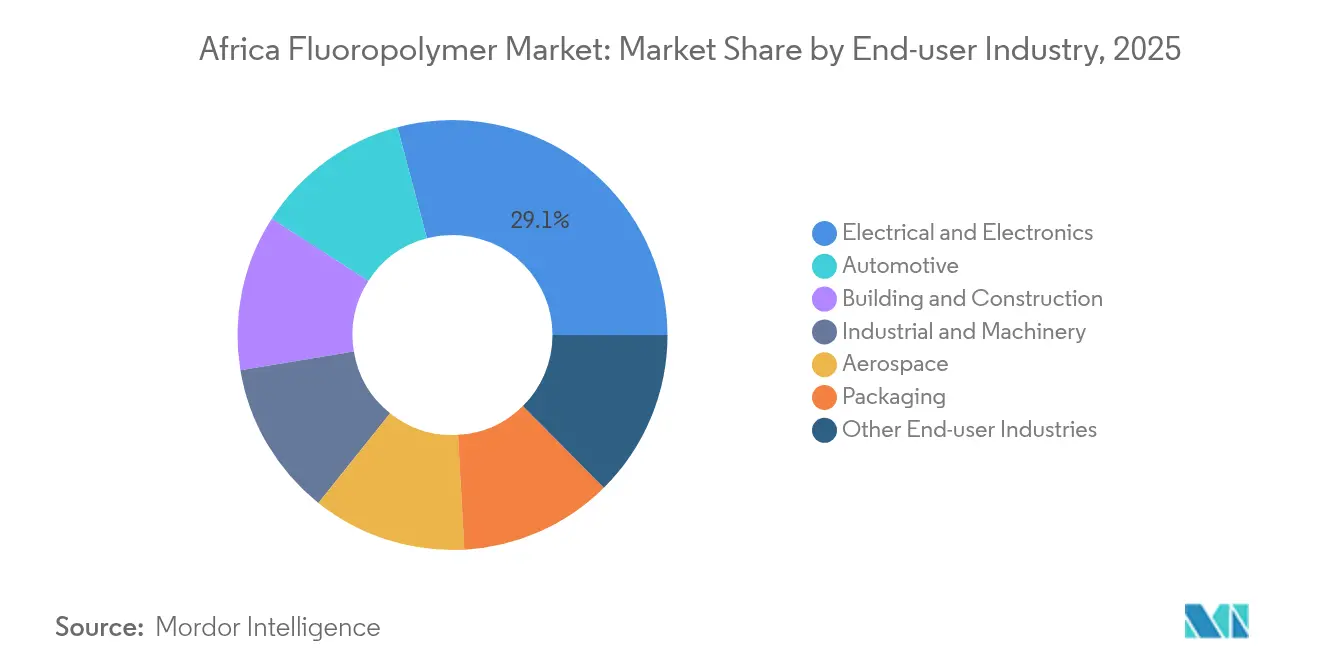
- Por industria de usuario final, el segmento eléctrico y electrónico representó el 29.12 % del tamaño del mercado de fluoropolímeros de África en 2025, mientras que se proyecta que el diverso segmento de “otras industrias” avance a una CAGR del 7.41 % hasta 2031.
- Por geografía, Sudáfrica representó el 56.78% del tamaño del mercado de fluoropolímeros de África en 2025 y está progresando a una CAGR del 6.62% durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fluoropolímeros en África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La rápida construcción de infraestructura impulsa la demanda de recubrimientos resistentes a la intemperie | + 1.5% | Sudáfrica, Nigeria, Ghana | Mediano plazo (2-4 años) |
| La creciente producción regional de automóviles impulsa el uso de sellos de alto rendimiento | + 1.8% | Sudáfrica, Marruecos, Nigeria | Mediano plazo (2-4 años) |
| El despliegue de 5G aumenta la necesidad de materiales dieléctricos de baja pérdida | + 1.2% | Sudáfrica, Nigeria, Kenia | Corto plazo (≤ 2 años) |
| Proyectos de gas offshore que adoptan umbilicales de PVDF/ETFE | + 0.9% | África Occidental, Angola, Mozambique | Largo plazo (≥ 4 años) |
| Parques solares de minirredes que utilizan láminas posteriores de fluoropolímero | + 0.7% | Global, con concentración en África Oriental | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida construcción de infraestructura impulsa la demanda de recubrimientos resistentes a la intemperie
En toda África, los complejos petroquímicos multimillonarios, puertos, autopistas y distritos de ciudades inteligentes especifican recubrimientos fluorados que resisten la radiación ultravioleta, la niebla salina y las temperaturas extremas cíclicas. El centro de refinería a petroquímica de Ghana, valorado en 60 mil millones de dólares, lidera esta tendencia, con arquitectos y contratistas EPC que exigen capas superiores de PVDF o ETFE para garantizar un rendimiento de fachada de 25 años [1] BASF Editorial Team, “Ultra-Durable Coatings for Harsh Climates,” basf.com . Las nuevas centrales eléctricas, terminales terrestres de GNL y corredores ferroviarios transcontinentales reflejan esta tendencia de especificación, asegurando una demanda continua de fluoropolímeros de alta durabilidad mucho más allá de los ciclos de construcción iniciales. El aumento de los requisitos de seguros refuerza aún más esta preferencia, ya que los financiadores de proyectos insisten cada vez más en materiales de larga duración para mitigar los riesgos para sus presupuestos de mantenimiento. El efecto multiplicador se extiende a los fabricantes locales de paneles de revestimiento, bandejas portacables y elementos de fijación, quienes obtienen polvos y películas ricos en resina, lo que añade un volumen adicional al mercado africano de fluoropolímeros.
La creciente producción regional de automóviles impulsa el uso de sellos de alto rendimiento
Los volúmenes de ensamblaje de vehículos en África siguen aumentando, impulsados por zonas comerciales preferenciales, nuevos clústeres de componentes y el aumento de la propiedad de automóviles por parte de la clase media. Los fabricantes de equipos originales (OEM) sudafricanos, que ya exportan dos tercios de su producción, han incrementado los pedidos de juntas de PTFE y FKM que resisten combustibles agresivos y temperaturas elevadas bajo el capó. Las plantas marroquíes centradas en la exportación de SUV compactos siguen el ejemplo, mientras que las empresas conjuntas nigerianas aprovechan los incentivos arancelarios para localizar subcomponentes del sistema de combustible. A medida que se implementan gradualmente las normas de emisiones equivalentes a Euro 6, los fabricantes de automóviles implementan sellos más delgados pero más robustos, lo que aumenta la intensidad de fluoropolímero por vehículo. Las primeras líneas piloto de vehículos eléctricos también seleccionan aglutinantes de PVDF para los electrodos de baterías de iones de litio, lo que indica una nueva capa de consumo de resina que se extiende a toda la infraestructura de carga, donde los cables de alta tensión con aislamiento de ETFE se están convirtiendo rápidamente en el estándar.
El despliegue del 5G aumenta la necesidad de materiales dieléctricos de baja pérdida
Los operadores de telecomunicaciones de Sudáfrica, Nigeria y Kenia destinaron en conjunto más de 3 millones de dólares a equipos para estaciones base 5G en 2024, lo que aceleró la adopción de FEP y PFA para cables de microondas de baja pérdida. Las antenas de ondas milimétricas operan con límites de eficiencia energética, lo que impulsa a los integradores de torres a insistir en materiales dieléctricos con permitividad estable de hasta 35 GHz. Cada macrositio integra cientos de metros de cable coaxial revestido de fluoropolímero, y las estrategias de densificación multiplican el número de nodos mediante miles de despliegues de celdas pequeñas. Los proveedores de núcleos de paquetes informan de una creciente demanda de laminados de PTFE para circuitos impresos que mantienen la integridad de la señal en los servidores de computación de borde, integrando kilogramos adicionales de resina en cada rack del centro de datos. El aumento de la conectividad impulsa posteriormente los servicios de tecnología financiera, salud electrónica y fabricación en la nube, cada uno de los cuales incorpora nuevo hardware basado en fluoropolímeros en las redes nacionales.
Proyectos de gas offshore que adoptan umbilicales de PVDF/ETFE
TechnipFMC registró ingresos submarinos de USD 829.6 millones solo en Angola en 2024, lo que subraya cómo los programas de E&P en aguas profundas aumentan la demanda de umbilicales químicamente inertes [2] Relaciones con los inversores de TechnipFMC, “Informe anual 2024”, technipfmc.com . Los revestimientos de PVDF de alta presión, combinados con vainas exteriores de ETFE resistentes a la abrasión, garantizan la integridad durante ventanas de diseño de 20 años a profundidades que superan los 2,000 m. La cuenca de Rovuma en Mozambique y el campo de Sangomar en Senegal replican estos perfiles de materiales, incorporando varias toneladas de fluoropolímeros especiales en cada kilómetro de conducto compuesto. Los contratos de servicio de ciclo de vida impulsan aún más el consumo, ya que los operadores almacenan longitudes de repuesto y adaptan conexiones adicionales que deben coincidir con las especificaciones originales del material. Es importante destacar que un buen desempeño en el campo genera confianza local, lo que impulsa a los contratistas de ingeniería, adquisición y construcción (EPC) a extender el uso de fluoropolímeros a los conductos auxiliares, las líneas de control de fondo de pozo y las tuberías de inyección química en superficie.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las fluctuaciones monetarias inflan los precios de las importaciones | -0.80% | África continental, en particular las economías dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Las normas de la UE sobre gases fluorados endurecen los mercados de exportación | -1.10% | Global, que afecta a proveedores e importadores africanos | Mediano plazo (2-4 años) |
| Un ecosistema de reciclaje débil provoca rechazo ambiental | -0.60% | Sudáfrica, Nigeria y centros urbanos de toda África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las fluctuaciones monetarias inflan los precios de las importaciones
Las fuertes fluctuaciones del tipo de cambio frente al dólar estadounidense elevan los costos de entrega en porcentajes de dos dígitos en cuestión de semanas, obligando a los distribuidores a renegociar contratos o absorber la erosión de márgenes. Un estudio del Banco Africano de Desarrollo muestra que el 56% de los inversores considera el riesgo cambiario como su principal obstáculo, una evaluación que se refleja en los retrasos en la inversión de capital para proyectos químicos a gran escala. Los fabricantes más pequeños a menudo carecen de mecanismos de cobertura, por lo que reducen el inventario, prolongando inadvertidamente los plazos de entrega para los fabricantes de equipos originales (OEM) que necesitan componentes de fluoropolímeros justo a tiempo. Los costos de financiamiento, con un promedio del 11.6% en toda la región, exacerban la presión porque las cartas de crédito incorporan primas de riesgo adicionales. Los consiguientes aplazamientos de compras reducen la demanda trimestral, generando imprevisibilidad en las previsiones que repercute en los exportadores y transportistas marítimos.
Las normas de la UE sobre gases fluorados endurecen los mercados de exportación
El Reglamento 2024/573 exige recortes progresivos de las cuotas de sustancias fluoradas, limitando las importaciones europeas de productos con alto PCA y obligando a los fabricantes de equipos a certificar niveles residuales ultrabajos de PFAS. Los convertidores africanos que incorporan fluoropolímeros en líneas de refrigeración o mangueras industriales destinadas a clientes de la UE ahora soportan la carga de las auditorías de cumplimiento, los gastos de muestreo y la documentación de trazabilidad. Las órdenes de cambio de ingeniería se propagan en cascada por las cadenas de suministro, lo que prolonga los ciclos de diseño y eleva los costes de cualificación. Algunas empresas se orientan hacia compradores nacionales o de Oriente Medio, pero las economías de escala se reducen, lo que impulsa al alza los precios unitarios y erosiona la competitividad. A medio plazo, los proveedores capaces de adaptar sus carteras hacia grados de bajas emisiones y procesables por fusión compensarán la pérdida de volumen, pero las fricciones transitorias lastran la CAGR general.
Análisis de segmento
Por tipo de subresina: PTFE con predominio de caras de grado especial de presión
El PTFE representó el 54.12 % de la cuota de mercado de fluoropolímeros en África en 2025, gracias a su consolidado papel en juntas para procesos químicos, revestimientos para bombas de lodos y bandas transportadoras. El tamaño del mercado africano de fluoropolímeros, relacionado únicamente con el PTFE, se situó en 0.42 kilotoneladas ese año. La competencia de precios de los productores del este asiático ha reducido los márgenes; sin embargo, los usuarios valoran los certificados de calificación global que minimizan el tiempo de inactividad en las operaciones de minería y refinación. El FEP, aunque parte de una base menor, avanza a una tasa de crecimiento anual compuesta (TCAC) del 7.65 %, impulsado por conjuntos coaxiales de telecomunicaciones, arneses de cableado aeroespacial y cabezales de impresión de inyección de tinta que requieren limpieza con plasma de oxígeno. Los volúmenes de PVDF se ajustan a los plazos de ingeniería offshore y a los despliegues de energía solar, mientras que el PVF asegura avances progresivos en películas arquitectónicas utilizadas para decorar techos de estadios y fachadas de aeropuertos.
El PTFE de grado comercial se enfrenta a la sustitución cuando se requieren tolerancias más estrictas, una menor permeabilidad o ciclos de extrusión más rápidos. Por lo tanto, los fabricantes de compuestos lanzan PTFE modificado cargado con nanorellenos, mientras que los proveedores multinacionales promueven el PFA ultrapuro en las fábricas de semiconductores de la provincia sudafricana del Cabo Occidental. Los fluoroelastómeros, en particular el FKM y el FFKM, recién llegado a la región, ganan terreno en válvulas para servicio ácido y kits de juntas tóricas esenciales para autoclaves de procesamiento de diamantes. En conjunto, los flujos de productos especializados elevan los precios promedio de venta, protegiendo parcialmente a los importadores frente a las dificultades cambiarias. Los recicladores locales, aunque incipientes, exploran el remolido de PTFE filtrado por fusión para productos laminados no esenciales, lo que sugiere futuras oportunidades para la economía circular en el mercado africano de fluoropolímeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: Liderazgo en electrónica en medio de la diversificación de aplicaciones
El sector eléctrico y electrónico absorbió el 29.12 % del mercado africano de fluoropolímeros en 2025, gracias a la expansión de las plantas de ensamblaje de teléfonos inteligentes, la producción de decodificadores y la fabricación de cables de fibra óptica. En las placas de circuitos, los laminados de vidrio de PTFE permiten interfaces de RF de alta frecuencia, mientras que las cubiertas de FEP predominan en el cableado de red con clasificación plenum para centros de datos de hiperescala. Los importadores de herramientas para semiconductores especifican tanques de pulverización de PFA y bombas de PVDF para manipular productos químicos ultrapuros, lo que refuerza un consumo constante independientemente de los ciclos de consumo de los dispositivos.
Otras industrias, una categoría que abarca desde fabricantes de equipos originales (OEM) de energía solar hasta líneas de procesamiento de alimentos especializados, registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.41 %. Los fabricantes de láminas traseras fotovoltaicas acumulan pedidos repetidos de película de PVDF, mientras que las plantas de procesamiento de minerales optan por el PTFE para los revestimientos de ciclones, que resisten el ácido fluorhídrico presente en los lixiviados de minerales de tierras raras. Los proveedores de mangueras de freno para automóviles integran revestimientos de FKM para cumplir con las nuevas normas de permeación de vapor, y los contratistas de ingeniería, adquisición y construcción (EPC) de plantas de desalinización adoptan cartuchos de PVDF en plataformas de ultrafiltración. Por lo tanto, el espectro de aplicaciones se amplía cada año, diluyendo el riesgo de volumen y fortaleciendo la resiliencia estructural del mercado africano de fluoropolímeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Sudáfrica generó el 56.78 % del mercado africano de fluoropolímeros en 2025. La eliminación gradual de PFOS/PFOA, ordenada por el gobierno y vigente desde diciembre de 2021, condujo a una rápida sustitución por grados que cumplen con las normas, lo que resultó en una reducción del 9 % en las importaciones de resinas especiales. Mientras tanto, las pruebas nacionales de reciclaje de escamas se centran en las membranas de construcción, lo que posiciona a las empresas locales para futuras licitaciones de compras circulares.
Nigeria ocupa el segundo lugar en volumen y oportunidades. Los operadores de telecomunicaciones aceleran los despliegues de 5G en Lagos, Abuya y Port Harcourt, añadiendo cientos de emplazamientos de celdas pequeñas que integran metros de cable coaxial con aislamiento de fluoropolímero. Por otro lado, la debilidad del naira suele provocar que los contratistas de nivel medio retrasen la compra de resina, lo que resulta en una demanda trimestral desigual. Sin embargo, las interconexiones offshore en Bonga SW y Owowo impulsan las solicitudes de umbilicales de PVDF, equilibrando el consumo interno.
El resto de África comprende un mosaico de aplicaciones nicho, pero en rápida expansión. Tan solo la cartera de megaproyectos de Ghana podría traducirse en decenas de miles de metros cuadrados de acero estructural revestido de PVDF una vez que se asegure el cierre financiero. Las minirredes de África Oriental, impulsadas por agencias de electrificación rural, están poniendo en marcha sistemas solares y de almacenamiento en contenedores que integran fluoropolímeros tanto en encapsulantes fotovoltaicos como en separadores de baterías de litio.
Panorama competitivo
El mercado africano de fluoropolímeros presenta una concentración moderada. Grandes empresas globales como Arkema, Chemours, Daikin y Solvay dominan el mercado africano de fluoropolímeros a través de distribuidores regionales especializados, en lugar de la polimerización en el continente. Las colaboraciones con proveedores globales podrían impulsar la expansión en el mercado de distribución, pero dependen de un suministro eléctrico fiable, mano de obra cualificada y marcos normativos estables. Hasta que se cierren estas brechas, el mercado africano de fluoropolímeros seguirá dependiendo de empresas extranjeras consolidadas con un capital sólido, capaces de absorber las fluctuaciones monetarias, superar las auditorías de cumplimiento normativo y acumular inventarios multigrado en varias zonas francas costeras.
Líderes de la industria de fluoropolímeros en África
Arkema
Grupo Dongyue
Gujarat Fluoroquímicos Limited (GFL)
Solvay
La empresa chemours
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: Syensqo lanzó un nuevo fluoruro de polivinilideno (PVDF) Solef de grado médico, diseñado para aplicaciones biofarmacéuticas y de atención médica avanzadas. Este nuevo grado está disponible comercialmente en todo el mundo, incluyendo países de África. Este PVDF reúne las propiedades necesarias para un uso fiable en el procesamiento biofarmacéutico y aplicaciones médicas.
- Julio de 2025: AGC Inc., proveedor de fluoropolímeros en África, presentó sus últimas novedades en la serie AFLAS FFKM de fluoroelastómeros: los "grados SF" sin tensioactivos ni disolventes fluorados de polimerización. Estos productos se fabrican completamente sin tensioactivos ni disolventes fluorados de polimerización. Permiten satisfacer la creciente demanda del mercado de fluoroelastómeros más ecológicos.
Alcance del informe sobre el mercado de fluoropolímeros en África
Aeroespacial, Automotriz, Edificación y Construcción, Electricidad y Electrónica, Industrial y Maquinaria se agrupan por sector de usuario final. El etilenotetrafluoroetileno (ETFE), el etileno-propileno fluorado (FEP), el politetrafluoroetileno (PTFE), el polifluoruro de vinilo (PVF) y el fluoruro de polivinilideno (PVDF) se agrupan por subtipo de resina. Nigeria y Sudáfrica se agrupan por país.| Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) |
| Politetrafluoroetileno (PTFE) |
| Fluoruro de polivinilo (PVF) |
| Fluoruro de polivinilideno (PVDF) |
| Otros tipos de subresinas |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Nigeria |
| Sudáfrica |
| Resto de Africa |
| Por tipo de subresina | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de subresinas | |
| Por industria del usuario final | Aeroespacial |
| Motorium | |
| Maquinaria de construcción usada | |
| Eléctrica y electrónica | |
| Industriales y Maquinaria | |
| Embalaje | |
| Otras industrias de usuarios finales | |
| Por geografía | Nigeria |
| Sudáfrica | |
| Resto de Africa |
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la industria aeroespacial, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de los fluoropolímeros.
- Resina - Bajo el alcance del estudio, se consideran resinas de fluoropolímeros vírgenes como el politetrafluoroetileno, el fluoruro de polivinilideno, el fluoruro de polivinilo, el etileno-propileno fluorado, el etilenotetrafluoroetileno, etc. en las formas primarias.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




