

Tamaño y participación del mercado de tereftalato de polietileno (PET) en África
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
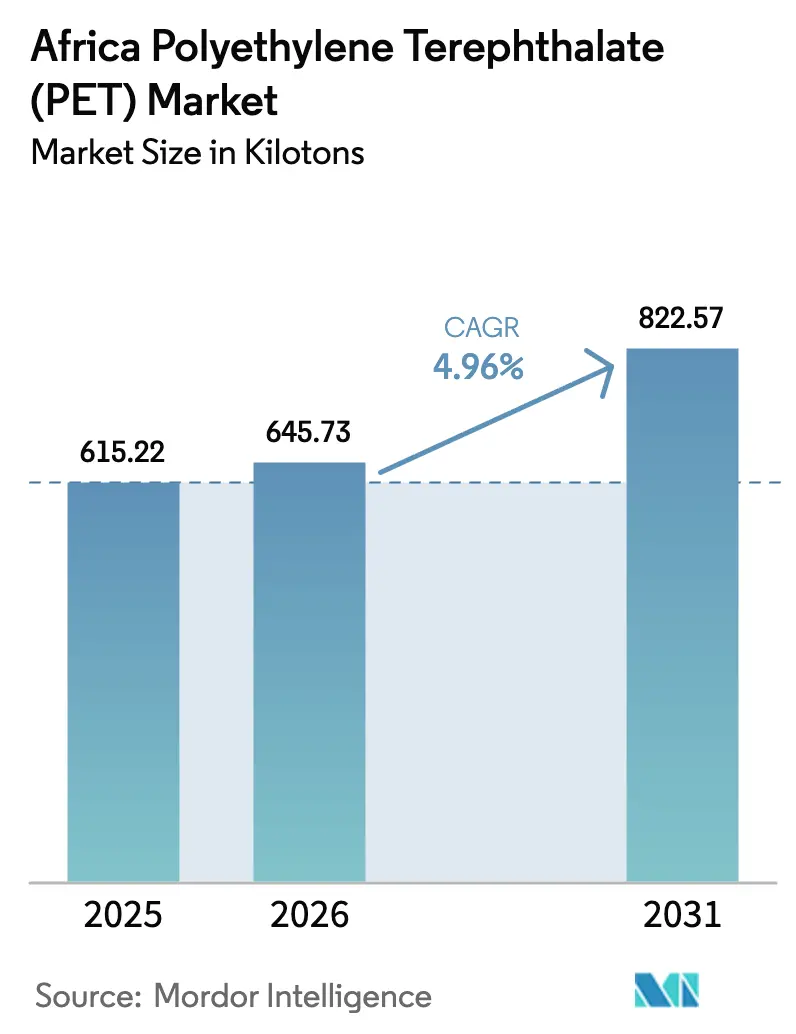
| Volumen de mercado (2026) | Kilotones 645.73 |
| Volumen de mercado (2031) | Kilotones 822.57 |
| Tasa de crecimiento (2026 - 2031) | 4.96% CAGR |
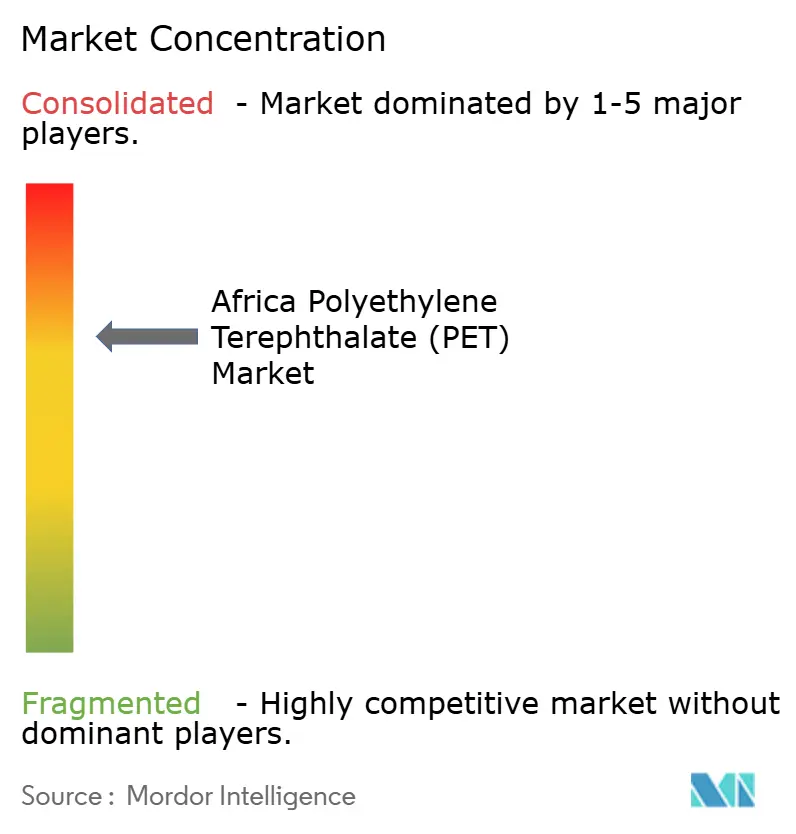
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado africano de tereftalato de polietileno (PET) por Mordor Intelligence
Se espera que el tamaño del mercado africano de tereftalato de polietileno crezca de 615.22 kilotones en 2025 a 645.73 kilotones en 2026 y alcance los 822.57 kilotones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.96 % durante el período 2026-2031. El continuo embotellado de bebidas, la creciente penetración de los alimentos envasados y la rápida adopción de la fibra impulsan esta perspectiva optimista. Si bien los grados vírgenes siguen liderando, el PET reciclado (rPET) está ganando terreno rápidamente, gracias a la combinación de regulaciones obligatorias de responsabilidad extendida del productor (REP), iniciativas de financiación para el desarrollo y compromisos de las marcas. La liberalización arancelaria del AfCFTA está reduciendo los costos de la resina y las preformas, y los proyectos piloto de reciclaje químico están convirtiendo a África en un campo de pruebas para modelos de circuito cerrado. Para mitigar los riesgos relacionados con el suministro de energía, los convertidores están recurriendo a la generación de energía in situ y a la firma de contratos de compra de energía a largo plazo. Además, muchos están avanzando hacia las etapas iniciales de los procesos de recolección para garantizar precios consistentes de las materias primas.
Conclusiones clave del informe
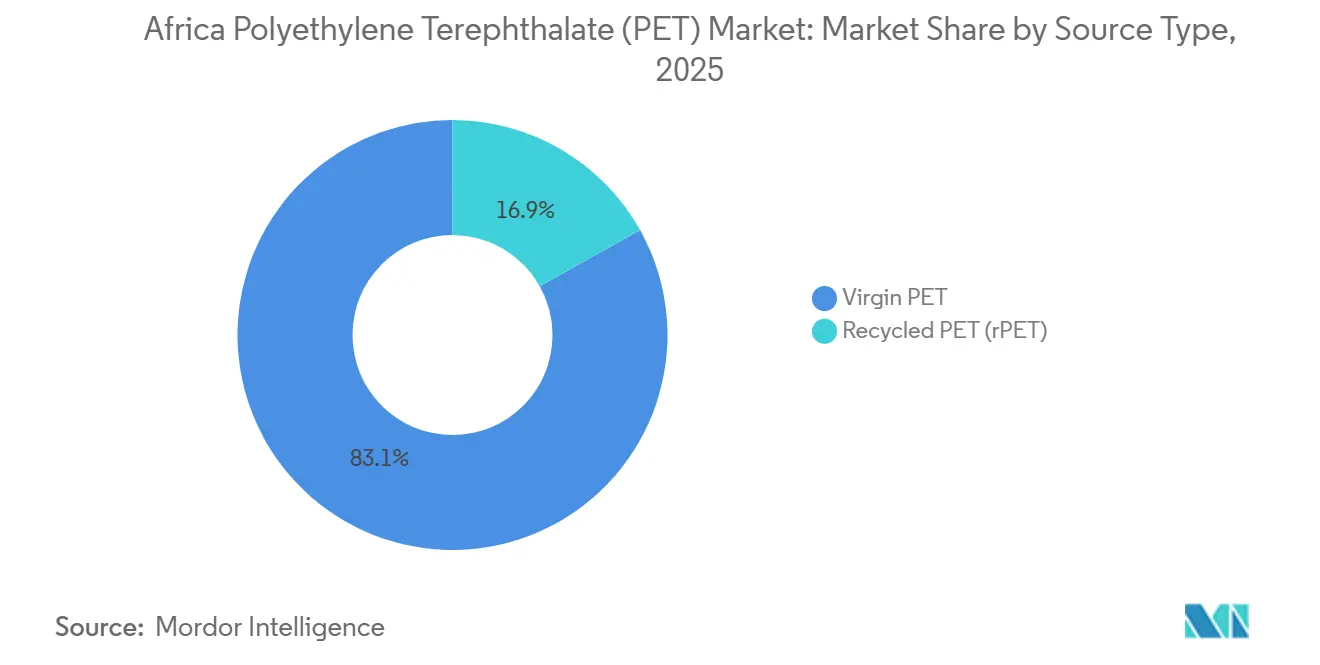
- Por tipo de fuente, el PET virgen tenía una participación del 83.11% del mercado africano de tereftalato de polietileno (PET) en 2025, mientras que el PET reciclado se está expandiendo a una CAGR del 7.92% hasta 2031.
- Por industria de usuario final, el embalaje representó el 96.56% de la participación de mercado del tereftalato de polietileno (PET) africano en 2025; el sector automotriz es el que está creciendo más rápido, con una CAGR del 8.11% hasta 2031.
- Por geografía, el resto de África representó el 63.11 % del tamaño del mercado de tereftalato de polietileno (PET) de África en 2025 y se proyecta que crezca a una CAGR del 5.45 % durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado africano del tereftalato de polietileno (PET)
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del consumo de bebidas por parte de la creciente clase media de la región | + 1.2% | Global, con mayor intensidad en Nigeria, Kenia, Ghana, Etiopía y Tanzania. | Mediano plazo (2-4 años) |
| Objetivos gubernamentales para los envases con contenido reciclado | + 0.9% | Sudáfrica, Kenia, Ruanda; repercusión en los bloques de la SADC y la EAC | Largo plazo (≥ 4 años) |
| Expansión de la capacidad de embotellado local por parte de multinacionales de bienes de consumo de alta rotación | + 1.1% | Nigeria, Sudáfrica, Kenia, Tanzania, Namibia, Ghana | Corto plazo (≤ 2 años) |
| La alineación arancelaria impulsada por el AfCFTA reduce los costos de importación de PET | + 0.8% | Continental, con avances tempranos en los estados piloto de GTI (Ghana, Kenia, Ruanda, Tanzania, Sudáfrica, Nigeria, Mauricio, Egipto, Camerún) | Mediano plazo (2-4 años) |
| Financiamiento emergente de DFI/IFC para infraestructura de reciclaje de PET | + 0.7% | Nigeria, Ghana, Sudáfrica, Kenia; posible expansión a Tanzania, Etiopía y Ruanda | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El creciente consumo de bebidas entre la creciente clase media de la región
La urbanización y el aumento de los ingresos disponibles están impulsando un aumento repentino de la demanda de prácticos formatos individuales. El agua embotellada, las bebidas carbonatadas y los jugos representan, en conjunto, casi la mitad del consumo mundial de PET reciclado (rPET) en botellas transparentes. África, con su baja penetración per cápita actual, presenta un importante potencial de crecimiento. Para 2035, se proyecta que la implementación del AfCFTA sacará a millones de personas de la pobreza moderada, ampliando así la base de consumidores de botellas de PET. En previsión de este crecimiento, las principales embotelladoras multinacionales están incrementando sus inversiones. Coca-Cola planea mejorar la velocidad de las líneas de producción y la capacidad de llenado en frío con inversiones en Namibia y Sudáfrica durante 2024-2025. La elasticidad del volumen significa que, por sí solo, el crecimiento de las bebidas añade aproximadamente 1.2 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) del mercado africano de tereftalato de polietileno (PET) a mediano plazo.
Objetivos gubernamentales para los envases con contenido reciclado
En toda África, las políticas favorecen cada vez más la adopción de PET reciclado (rPET). En Sudáfrica, la norma EPR, vigente desde mayo de 2025, obliga a los propietarios de marcas a financiar la gestión al final de la vida útil y alcanzar objetivos de contenido reciclado cada vez mayores [1] Onyinyechi L. Uche, “Plastic Waste Regime in Rwanda, Kenya and South Africa,” ajpojournals.org . PETCO ya garantiza el cumplimiento para multitud de empresas. En Kenia, el Aviso Legal 176/2024 ha introducido tarifas EPR escalonadas y establecido porcentajes mínimos de rPET, impulsando nuevas inversiones en líneas de lavado en Nairobi. Ruanda está viendo regulaciones reforzadas, complementadas con iniciativas comunitarias, que resultarán en la recuperación de plástico a través de varios centros de recogida en 2025. Además, un borrador de norma de la ARSO continental busca estandarizar las autorizaciones de contacto con alimentos para rPET, con el objetivo de reducir los costes de certificación. En conjunto, estas medidas contribuyen con 0.9 puntos porcentuales al crecimiento a largo plazo del mercado africano de tereftalato de polietileno (PET).
Expansión de la capacidad local de embotellado por parte de multinacionales de bienes de consumo de alta rotación
La adquisición por parte de Coca-Cola HBC de una participación mayoritaria en Coca-Cola Beverages Africa ha unificado 13 operaciones de embotellado, garantizando un suministro constante de preformas y escamas de rPET. Para acortar los plazos de entrega y mitigar las fluctuaciones cambiarias, PepsiCo, Nestlé y Heineken están renovando o construyendo nuevas líneas en Kenia, Tanzania y Namibia. Estas nuevas líneas requieren resina de alta claridad, y los acuerdos contractuales de compra garantizan la carga base para los productores emergentes de rPET. Este factor a corto plazo añade aproximadamente 1.1 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) prevista.
La alineación arancelaria impulsada por el AfCFTA reduce los costos de importación del PET
A partir de enero de 2026, la reducción gradual de la Categoría B eliminará los aranceles en la mayoría de las líneas arancelarias para los países no menos adelantados durante cinco años. Los proyectos piloto de la Iniciativa de Comercio Guiado han transportado con éxito preformas de PET a través de Ghana, Kenia y Ruanda, demostrando procesos de documentación eficientes bajo normas de origen unificadas. La reducción de los costos fronterizos está mejorando los márgenes de los convertidores y optimizando la distribución radial, en particular desde las plantas de resina de Nigeria hasta los mercados del Sahel, que no cuentan con litoral. Las reducciones arancelarias aumentan el volumen en 0.8 puntos porcentuales a medio plazo en el mercado africano de tereftalato de polietileno (PET).
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente cambio de los consumidores hacia alternativas de origen biológico y compostables | -0.5% | Sudáfrica, Kenia, Ruanda; limitado a los segmentos de bebidas y cosméticos premium | Largo plazo (≥ 4 años) |
| Redes de recolección a subescala para materia prima de rPET | -0.7% | Continental, aguda en el África occidental francófona, los estados sin litoral del Sahel y las regiones rurales | Largo plazo (≥ 4 años) |
| El suministro de energía intermitente aumenta los costos operativos del convertidor | -0.6% | Sudáfrica, Nigeria, Ghana, Zimbabue; episódico en Kenia, Tanzania y Zambia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Redes de recolección a subescala para materia prima de rPET
Los recolectores informales, sin incentivos para la devolución de botellas, siguen liderando la recuperación de botellas. Los recicladores, ante la escasez de escamas limpias, recurren a la importación de botellas en fardos o incurren en mayores costos de clasificación. Esta limitación ha desplazado su atención principalmente hacia las líneas SSP de grado alimenticio. Además, las diferentes aprobaciones nacionales para el contacto con alimentos exigen auditorías paralelas para los recicladores, lo que incrementa los gastos de cumplimiento. El cuello de botella resultante en la materia prima reduce en 0.7 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) del mercado africano de tereftalato de polietileno (PET) hasta que se concreten las normas armonizadas y los sistemas de depósito.
El suministro de energía intermitente aumenta los costos operativos del convertidor
En los últimos años, la interrupción de la energía en Sudáfrica ha reducido significativamente la producción de plásticos y ha incrementado los costos de generación de diésel in situ para los transformadores. En Nigeria, los procesadores de PET informan que la falta de fiabilidad de la red eléctrica eleva sus costos de soplado de botellas en comparación con sus homólogos asiáticos. Si bien varias empresas han firmado acuerdos de energía solar o de transporte, las amplias mejoras de la red llevarán años, lo que supondrá un lastre a corto plazo de 0.6 puntos porcentuales en el mercado africano del tereftalato de polietileno (PET).
Análisis de segmento
Por tipo de fuente: La resina virgen domina, pero el rPET gana impulso
En 2025, las importaciones de Oriente Medio y Asia reforzaron el dominio de la resina virgen, alcanzando una cuota del 83.11 %. Sin embargo, la producción de rPET ha experimentado un aumento de la tasa de crecimiento anual compuesta (TCAC) del 7.92 % hasta 2031, impulsada por la puesta en marcha de nuevas instalaciones en Sudáfrica, Ghana y Nigeria. Extrupet ha incrementado su capacidad con la incorporación de una línea recoSTAR, lo que ha elevado su producción total. En 2025, la unidad Ballito de ALPLA también aumentó su capacidad. En consecuencia, el rPET ha incrementado de forma constante su participación en el mercado africano del tereftalato de polietileno (PET). El Grupo Mohinani, con el apoyo de la IFC, está ampliando su oferta con una planta que abarca Ghana y Nigeria. Además, los proyectos piloto de reciclaje químico, centrados en botellas de color, sugieren un potencial para aprovechar flujos que antes se depositaban en vertederos, mejorando la penetración del rPET en el mercado más allá de las previsiones previas.
Las iniciativas locales de resina están cobrando impulso. Indorama Ventures ha inaugurado una planta de polimerización sólida (SSP) en Port Harcourt, que atiende directamente a embotelladores nigerianos. Simultáneamente, Wankai está canalizando inversiones hacia una unidad de polimerización, una estrategia destinada a reducir la dependencia de África Occidental de las importaciones. Sin embargo, la incertidumbre en la puesta en marcha y los desafíos con la materia prima sugieren que las importaciones vírgenes seguirán dominando, lo que garantizará que el mercado africano de tereftalato de polietileno (PET) se mantenga sólido durante el período de pronóstico 2026-2031.
Por industria de usuario final: Hegemonía del embalaje, auge de la automoción
Los envases absorbieron el 96.56 % de la demanda en 2025, lo que refleja el predominio de las bebidas y los aceites comestibles. Se proyecta que el mercado africano de tereftalato de polietileno (PET) crezca de forma sostenida durante el período de pronóstico de 2026 a 2031, aunque se espera que su cuota de mercado experimente una ligera disminución. El sector de la automoción está estableciendo un nicho, con fabricantes de cordones para neumáticos y revestimientos interiores que adoptan cada vez más hilos de PET reciclado (rPET) para cumplir con los mandatos de contenido reciclado de los fabricantes de equipos originales (OEM). Continental ha desarrollado un proceso innovador que convierte botellas en neumáticos, y los ensambladores de Sudáfrica están considerando transiciones de materiales similares. La tasa de crecimiento anual compuesta (TCAC) más rápida del 8.11 % de la automoción hasta 2031 podría elevar su cuota de mercado de tereftalato de polietileno (PET) en África desde una base baja. Si bien las aplicaciones de construcción, como los ladrillos y adoquines de plástico reciclado, permanecen en la fase experimental, indican el potencial de nuevas cadenas de valor centradas en escamas de baja calidad. Además, con la expansión de los clústeres de fabricación de prendas de vestir impulsados por los incentivos del Área de Libre Comercio Continental Africana (AfCFTA), se espera que los textiles se conviertan en un mercado importante.
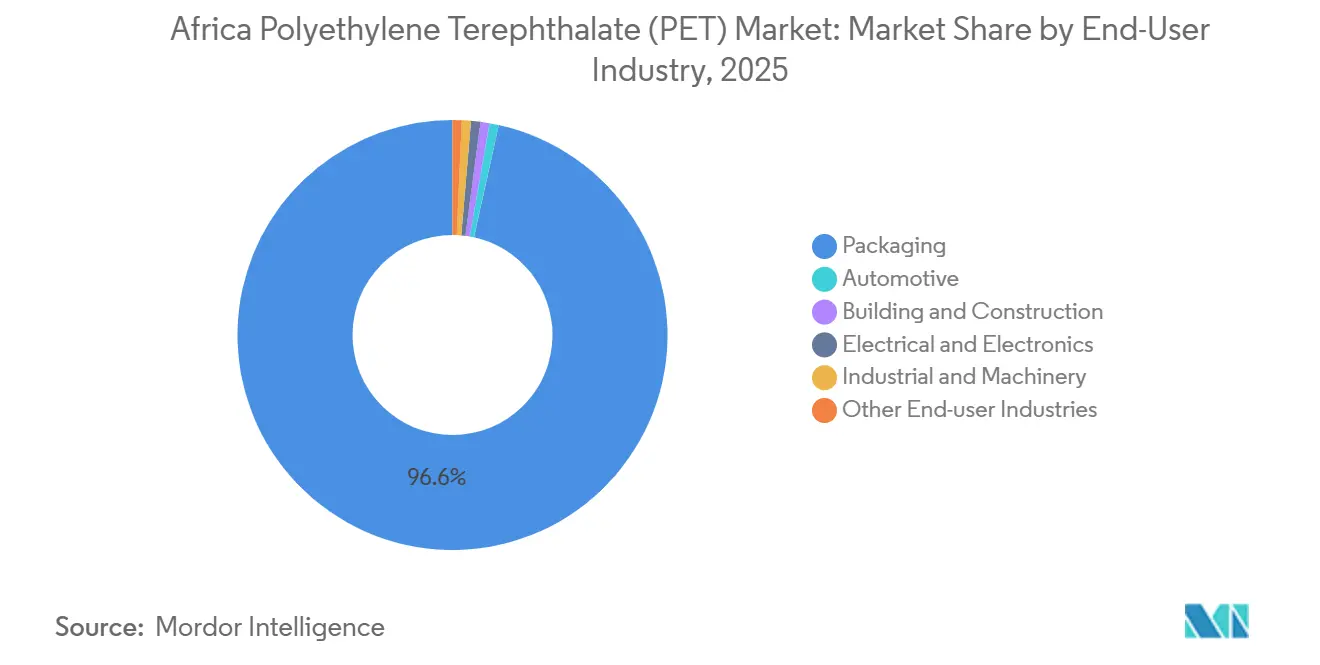
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de tereftalato de polietileno (PET) en África subsahariana
El resto de África representó el 63.11% del volumen de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.45% hasta 2031. Indorama, que consolida el suministro de materias primas vírgenes en Nigeria, opera una unidad en funcionamiento, mientras que Wankai planea establecer una nueva línea de producción. Polysmart se prepara para inaugurar una planta de reciclaje en 2026, que tendrá la mayor capacidad del África subsahariana. Se espera que Ghana se beneficie del centro de rPET de Mohinani, financiado por la CFI, que integra a la perfección la recogida con el moldeo de preformas. En Kenia, una tarifa EPR escalonada está impulsando las inversiones en instalaciones de lavado en los alrededores de Nairobi. Mientras tanto, el modelo de Ruanda, financiado mediante gravámenes, transforma eficazmente las jornadas de servicio comunitario en operaciones eficientes de recuperación de botellas.
Mercado sudafricano de tereftalato de polietileno (PET)
Gracias a su sólido marco de gestión de residuos, Sudáfrica se ha consolidado como la piedra angular del reciclaje. La financiación de PETCO a los productores alcanzó una tasa de recolección encomiable en 2022, y con la implementación de los nuevos umbrales de EPR en mayo de 2025, esta ventaja se ha consolidado aún más. Si bien la volatilidad energética sigue siendo un desafío, empresas como ALPLA, Extrupet y Mpact se han posicionado estratégicamente cerca de puertos y corredores de fibra óptica para mitigar los problemas logísticos y de suministro eléctrico. Además, la resina AspireR de Safripol, producida en Durban, se dirige a marcas que priorizan las reducciones de carbono verificadas mediante la Evaluación del Ciclo de Vida.
Mercado de tereftalato de polietileno (PET) en el norte de África y Europa
Aunque la contribución del norte de África es modesta, su papel es crucial, especialmente para las exportaciones destinadas a Europa. Sumilon Eco Pet Sarl, con sede en Tánger, produce pellets que cumplen con la normativa de la EFSA, diseñados específicamente para clientes de bebidas de la UE [2] Sumilon Eco Pet Sarl, “Fabricante y exportador de resinas R-PET de grado alimenticio para PET”, sumiecopet.com . Además, la participación de Egipto en la Iniciativa de Comercio Guiado no solo destaca su importancia estratégica, sino que también lo establece como un vínculo vital entre los procesadores de la región del Magreb y los transformadores de África Oriental, especialmente ahora que los certificados de origen del AfCFTA han obtenido una aceptación rutinaria.
Panorama competitivo
El mercado africano del tereftalato de polietileno (PET) está moderadamente consolidado. La diferenciación tecnológica es cada vez más evidente. Los recicladores sudafricanos están optando por las líneas recoSTAR de Starlinger y MetaPure de Krones, mientras que las empresas emergentes de África Occidental prefieren sistemas de lavado en frío más económicos, idóneos para producir escamas para fibras y flejes. Sin embargo, las alternativas de origen biológico, como la línea de botellas vegetales de Fortis X, siguen siendo un nicho, en gran medida debido a su elevado sobrecosto. A medida que el AfCFTA liberaliza el comercio, la competencia se intensifica con la disminución de las protecciones arancelarias. Las grandes empresas, con capacidad de producción, energía estable y materia prima trazable, están listas para ampliar su cuota de mercado. Mientras tanto, las empresas de transformación más pequeñas podrían descubrir nuevas perspectivas en áreas especializadas, como los materiales de construcción a base de PET.
Líderes de la industria del tereftalato de polietileno (PET) en África
Indorama Ventures Sociedad pública limitada
Safripol Pty Ltd
ALPLA
Extrupet (Pty) Ltd.
Grupo Mpact Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre de 2025: ALPLA inauguró una planta de reciclaje de vanguardia en Sudáfrica, con una inversión de 60 millones de euros. Ubicada en la provincia de KwaZulu-Natal, se prevé que la planta produzca hasta 35,000 toneladas de PET reciclado (rPET) al año a partir de 2025.
- Septiembre de 2024: Norfund, el fondo noruego de inversión para países en desarrollo, ha otorgado un préstamo al Grupo Mohinani. La inversión mejorará la producción de rPET del Grupo Mohinani, con instalaciones operadas por Polytanks Ghana Limited y Sonnex Packaging Nigeria Limited, cada una con capacidad para producir hasta 15,000 toneladas de resina de rPET al año.
Alcance del informe de mercado de tereftalato de polietileno (PET) en África
El tereftalato de polietileno (PET), miembro de la familia del poliéster, es una resina polimérica termoplástica robusta, ligera, transparente y reciclable. Conocido por su durabilidad, propiedades de barrera a los gases y resistencia al impacto, el PET se utiliza en botellas de plástico (como las de agua y refrescos) y en fibras sintéticas utilizadas en prendas de vestir y tejidos.
El mercado africano de tereftalato de polietileno (PET) está segmentado por tipo de fuente, sector de consumo final y geografía. Por tipo de fuente, el mercado se divide en PET virgen y PET reciclado (rPET). Por sector de consumo final, el mercado se divide en automoción, construcción, electricidad y electrónica, maquinaria industrial, embalaje y otros sectores. La segmentación geográfica del mercado es la adecuada. El informe también abarca el tamaño del mercado y las previsiones en dos países de la región africana. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| PET virgen |
| PET reciclado (rPET) |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Nigeria |
| Sudáfrica |
| Resto de Africa |
| Por tipo de fuente | PET virgen |
| PET reciclado (rPET) | |
| Por industria del usuario final | Motorium |
| Maquinaria de construcción usada | |
| Eléctrica y electrónica | |
| Industriales y Maquinaria | |
| Embalaje | |
| Otras industrias de usuarios finales | |
| Por geografía | Nigeria |
| Sudáfrica | |
| Resto de Africa |
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de tereftalato de polietileno.
- Resina - Dentro del alcance del estudio se consideran resinas de tereftalato de polietileno virgen en formas primarias como líquido, polvo, pellet, etc.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




