

Tamaño y cuota de mercado de las bebidas espirituosas de agave
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 13.12 mil millones |
| Tamaño del mercado (2031) | USD 20.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.14% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
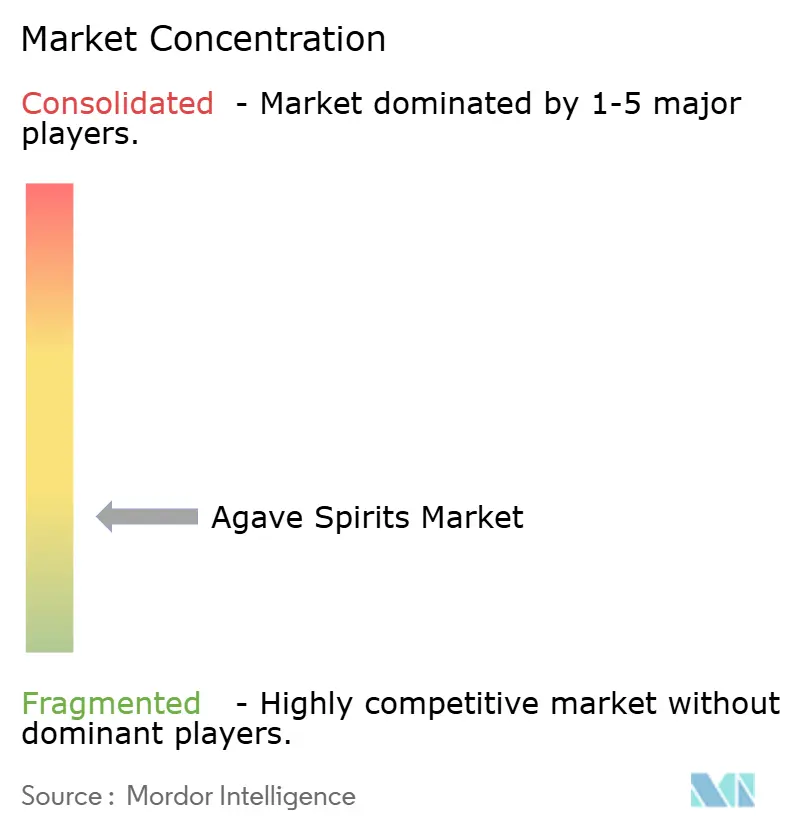
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bebidas espirituosas de agave realizado por Mordor Intelligence
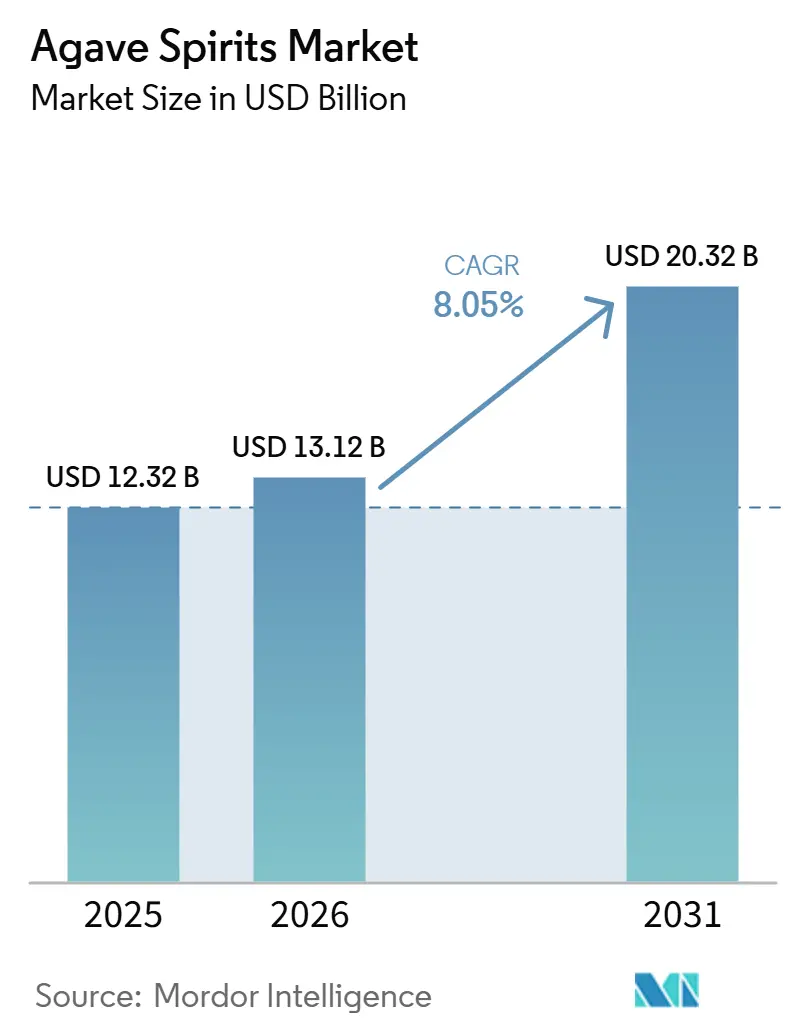
Se espera que el mercado de bebidas espirituosas de agave crezca de 12.32 millones de dólares en 2025 a 13.12 millones de dólares en 2026, y se prevé que alcance los 20.32 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.14% entre 2026 y 2031. Este mercado está pasando de una base de crecimiento limitada a una más amplia, ya que la demanda consolidada en Norteamérica se equilibra con una mayor adopción en nuevos mercados y canales. El comportamiento de compra de productos premium sigue siendo fundamental para el mercado de bebidas espirituosas de agave, lo que impulsa a los productores a centrarse más en la disciplina de precios, la calidad de la marca y un posicionamiento de producto más claro, en lugar de solo perseguir el volumen. El mercado también se ve influenciado por una mayor atención del consumidor a la autenticidad, lo que aumenta la importancia de la transparencia en la producción, la identidad regional y las credenciales de agave 100% tanto en el comercio minorista como en el sector de la hostelería. El desarrollo de productos está ampliando la base de consumidores potenciales del mercado de bebidas espirituosas de agave mediante formatos sin alcohol, extensiones de líneas premium y lanzamientos para ocasiones especiales que llegan tanto a los bebedores tradicionales como a los compradores interesados en las bebidas sin alcohol. Al mismo tiempo, el mercado de bebidas espirituosas de agave se enfrenta a presiones de costos y de suministro debido a las fluctuaciones del precio del agave, lo que dificulta la planificación tanto para los grandes productores como para los pequeños productores artesanales.
Conclusiones clave del informe
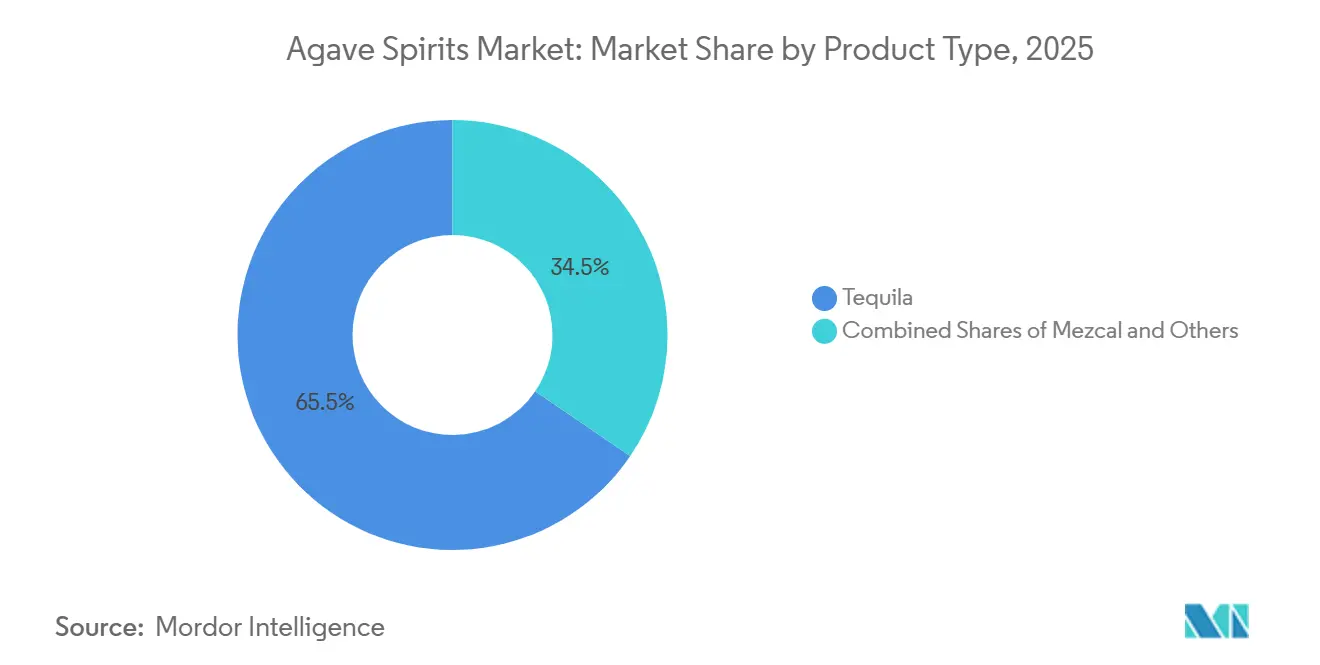
- Por tipo de producto, el tequila representó una cuota de mercado del 65.48% en 2025, mientras que se prevé que el mezcal crezca a una tasa compuesta anual del 10.11% hasta 2031.
- En cuanto al precio, las variedades estándar representaron el 86.79% de la cuota de mercado de los licores de agave en 2025, mientras que se prevé que el segmento premium crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.56% hasta 2031.
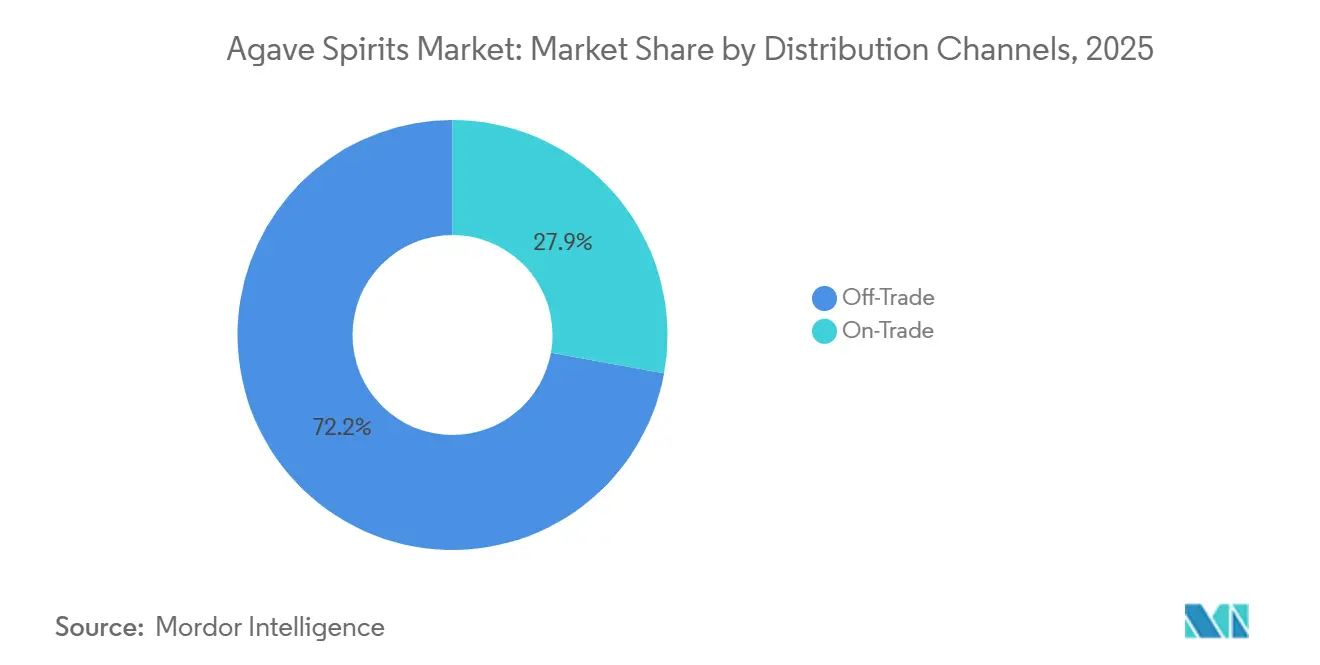
- Por canales de venta, el comercio minorista representó el 72.15% del tamaño del mercado de bebidas espirituosas de agave en 2025, mientras que se espera que el comercio en establecimientos crezca a una tasa de crecimiento anual compuesta del 10.85% hasta 2031.
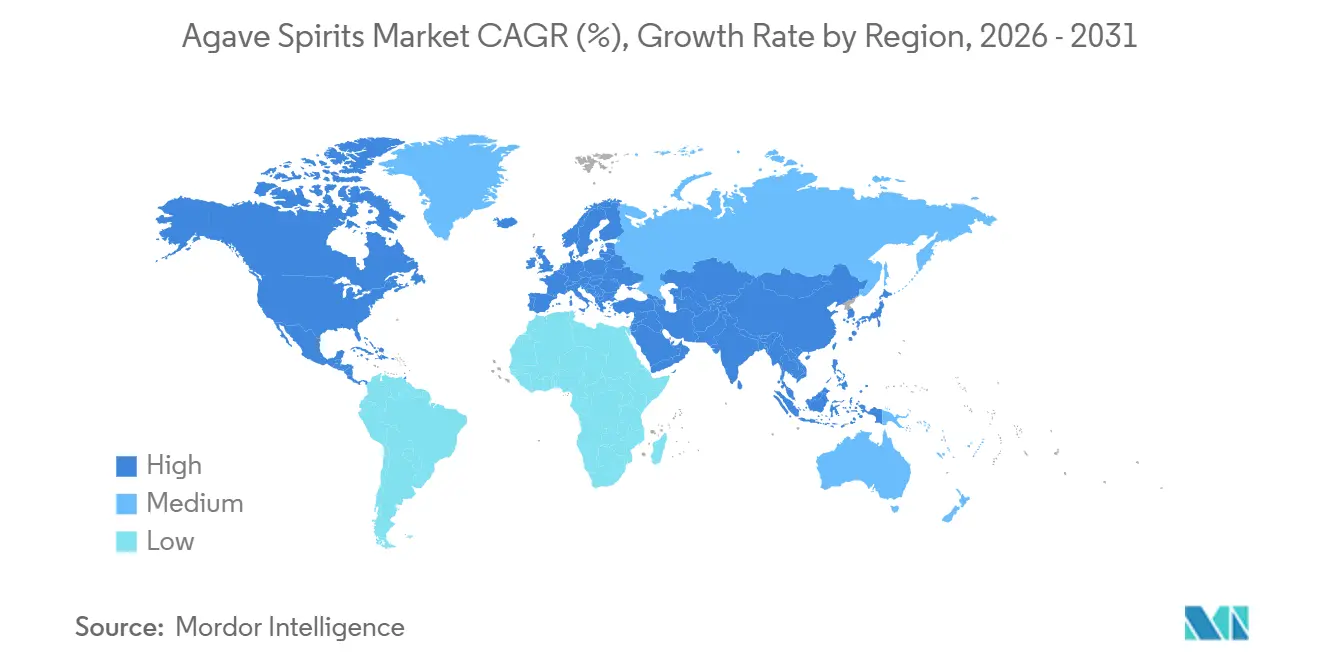
- Geográficamente, Norteamérica lideró con una participación del 33.46% en 2025, mientras que se prevé que Asia-Pacífico avance a una tasa de crecimiento anual compuesta del 11.02% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bebidas espirituosas de agave
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de bebidas espirituosas premium y ultra premium. | + 2.3% | Global, con mayor intensidad en Norteamérica y Europa. | Largo plazo (≥ 4 años) |
| Creciente preferencia de los consumidores por licores auténticos y artesanales. | + 1.9% | América del Norte y Europa, con repercusiones en los centros urbanos de la región Asia-Pacífico. | Mediano plazo (2–4 años) |
| Penetración de las cartas de cócteles en bares y restaurantes | + 1.3% | Global, con un crecimiento acelerado en Europa y Asia-Pacífico. | Mediano plazo (2–4 años) |
| Innovación de productos en todas las categorías de bebidas espirituosas de agave. | + 0.8% | Global, liderada por Norteamérica y el Reino Unido. | Corto plazo (≤ 2 años) |
| Crecimiento de las ventas de alcohol en el comercio electrónico | + 0.7% | América del Norte, UE, núcleo de APAC | Corto plazo (≤ 2 años) |
| Creciente demanda de productos alcohólicos con diferentes sabores. | + 0.5% | América del Norte, APAC | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de bebidas espirituosas premium y ultra premium.
El mercado de bebidas espirituosas de agave está siendo impulsado al alza por un cambio constante de la compra basada en volumen a la compra basada en valor en mercados de consumo clave. En Estados Unidos, los segmentos de agave superpremium y de alta gama crecieron un 1,268 % y un 1,400 % en volumen entre 2003 y 2025, y las expresiones superpremium por sí solas alcanzaron casi 7.5 millones de cajas de 9 litros para 2025 [1] Fuente: Distilled Spirits Council of the United States, “2025 Tequila/Mezcal in the US Fact Sheet”, Distilled Spirits Council of the United States, distilledspirits.org . La misma fuente muestra que el tequila y el mezcal siguieron siendo la única categoría de bebidas espirituosas con crecimiento positivo de ingresos en 2024, lo que indica que los consumidores aún aceptaban precios premium incluso cuando la demanda general de bebidas espirituosas se debilitó. Este cambio es importante porque cambia la forma en que el mercado de bebidas espirituosas de agave recompensa a los propietarios de marcas, con mejores rendimientos ahora para los productores que defienden señales de calidad y precios en lugar de solo impulsar volúmenes de cajas. Además, esto ofrece a los distribuidores un motivo más sólido para respaldar marcas con credenciales premium más claras, ya que estas marcas conservan mejor su valor en los estantes en diferentes entornos minoristas y de hostelería. Con el tiempo, esto mantiene al mercado de bebidas espirituosas de agave más vinculado a la creación de valor que al simple aumento de las ventas.
Creciente preferencia de los consumidores por licores auténticos y artesanales.
La autenticidad ahora tiene más peso en el mercado de los destilados de agave que la visibilidad de la marca por sí sola. Los compradores están prestando más atención a las afirmaciones de ausencia de aditivos, los métodos de producción, las historias de origen y el uso de 100% agave, lo que está cambiando el estándar de lo que se considera una etiqueta premium. El regulador del tequila de México informó que las exportaciones de tequila 100% agave aumentaron a 278.62 millones de litros en 2025, lo que demuestra que la demanda se está desplazando hacia productos con indicadores de autenticidad más sólidos dentro de la propia categoría [2] Fuente: Consejo Regulador del Tequila a través de El Informador, “Industria Incrementó La Exportación Y La Producción De Tequila En 2025,” El Informador, informador.mx . El mercado de los destilados de agave está premiando a los productores que pueden explicar de dónde proviene el agave, cómo se elaboró el destilado y por qué la etiqueta refleja una tradición de producción genuina. Este cambio también eleva el costo de participación, porque la procedencia y la transparencia del proceso se están convirtiendo en condiciones básicas de entrada en lugar de puntos de venta adicionales. Como resultado, el mercado de bebidas espirituosas de agave se está volviendo más selectivo, incluso mientras continúa expandiéndose.
Penetración de las cartas de cócteles en bares y restaurantes
La cultura del cóctel sigue siendo una vía importante para la captación de consumidores en el mercado de las bebidas espirituosas de agave. El tequila y el mezcal se benefician de bebidas ya conocidas por un público amplio, lo que facilita su degustación en bares y restaurantes en comparación con muchos otros establecimientos. Una vez que los consumidores se inician en el mundo de las bebidas a través de cócteles populares como la Margarita o la Paloma, es más probable que opten por variedades más elaboradas y perfiles de agave más distintivos. Este patrón beneficia al mercado de las bebidas espirituosas de agave, ya que la exposición en bares y restaurantes no solo genera ventas inmediatas, sino que también educa a los consumidores y aumenta su confianza en los precios premium. El efecto es más fuerte donde los bármanes influyen activamente en la selección de bebidas y donde las cartas destacan el origen, el estilo o los detalles de producción. Por esta razón, las cartas de restaurantes y bares siguen desempeñando un papel más importante en el desarrollo de la categoría de lo que su participación directa en los ingresos podría sugerir.
Innovación de productos en todas las categorías de bebidas espirituosas de agave.
El mercado de las bebidas espirituosas de agave también se está expandiendo gracias a la innovación de productos que llega a nuevas ocasiones de consumo y nuevos grupos de compradores. En agosto de 2025, Almave lanzó Almave Humo, una alternativa sin alcohol al mezcal elaborada con métodos tradicionales de tostado en horno de foso y agave Espadín de Puebla, con un precio de 36.99 USD por 700 ml. Este lanzamiento demostró que la innovación en el mercado de las bebidas espirituosas de agave ya no se limita a las etapas de añejamiento o a las extensiones de línea dentro de las bebidas alcohólicas. Ahora llega a ocasiones de consumo sin alcohol, necesidades de regalos y experimentación premium, lo que amplía los puntos de interacción de los consumidores con los productos a base de agave. Esta misma lógica respalda los conceptos de bebidas listas para consumir y los conceptos crossover que ayudan a las marcas a ingresar a supermercados, tiendas de conveniencia y entornos sociales informales con menos fricción que la que requieren las bebidas espirituosas embotelladas. Por lo tanto, la innovación impulsa el mercado de las bebidas espirituosas de agave al abrir nuevas ocasiones de consumo en lugar de simplemente actualizar las unidades de referencia existentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de la materia prima del agave | -1.2% | México como mercado de origen, con efectos en la cadena de suministro global. | Corto plazo (≤ 2 años) |
| Cambio en las preferencias de los consumidores hacia las bebidas con bajo contenido de alcohol o sin alcohol. | -0.9% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Competencia de otras categorías de bebidas espirituosas premium | -0.7% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro que afectan a la distribución global | -0.6% | Global, especialmente América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de la materia prima del agave
Las fluctuaciones en la oferta de agave siguen siendo una de las principales limitaciones del mercado de bebidas espirituosas de agave. Los precios del agave azul en México cayeron de máximos históricos a niveles mucho más bajos a principios de 2025, tras una intensa siembra que siguió al aumento inicial de la demanda. Esto ha hecho que la planificación de costos a largo plazo sea menos estable para los productores de distintos tamaños. Esto es importante porque el agave tarda años en madurar, por lo que un exceso de oferta actual puede convertirse en escasez más adelante si los precios bajos desincentivan nuevas siembras. Por lo tanto, el mercado de bebidas espirituosas de agave está expuesto a un ciclo recurrente en el que la reducción de costos a corto plazo puede generar estrés en la oferta a largo plazo y afectar primero a los pequeños productores. Los grandes productores pueden absorber parte de esa presión gracias a su economía de escala, pero las marcas artesanales y emergentes tienen menos margen para gestionar estos cambios sin perder margen de beneficio o sufrir una alteración en los precios. Si este patrón persiste, el mercado de bebidas espirituosas de agave podría experimentar una mayor irregularidad en la calidad de la oferta y una menor diversidad en las ofertas premium de menor tamaño.
Cambio en las preferencias de los consumidores hacia las bebidas con bajo contenido de alcohol o sin alcohol.
El auge de las ocasiones de consumo de bebidas con bajo o nulo contenido alcohólico está generando un obstáculo, aunque lento, para el mercado de las bebidas espirituosas de agave. Los consumidores más jóvenes en los mercados desarrollados no abandonan por completo las bebidas premium, pero reducen su consumo con mayor frecuencia y optan por otros formatos. El lanzamiento de Almave Humo en 2025 demostró que los propios participantes del sector consideran este cambio lo suficientemente duradero como para justificar la inversión directa en productos. DISCUS también informó que los ingresos totales de los proveedores de bebidas espirituosas en EE. UU. cayeron en 2024 por primera vez en más de 20 años, lo que refuerza la idea de que la moderación en el consumo de alcohol está afectando de forma significativa a las categorías establecidas. Para el mercado de las bebidas espirituosas de agave, la implicación es clara: las marcas que crean versiones con bajo contenido alcohólico o sin alcohol pueden proteger mejor su relevancia para el consumidor que aquellas que dejan esa oportunidad a la competencia. Esto no elimina la demanda de tequila o mezcal, pero sí cambia el panorama en el que se disputará la cuota de mercado futura.
Análisis de segmento
Por tipo de producto: El mezcal gana terreno en una categoría dominada por el tequila.
El tequila representó el 65.48% del mercado de bebidas espirituosas de agave en 2025, lo que le otorgó una sólida ventaja sobre otras categorías de productos tanto en visibilidad minorista como en preparación para la exportación. El segmento se beneficia de sistemas de certificación consolidados, un mayor reconocimiento global y una cadena de suministro que ya respalda grandes volúmenes de exportación. La industria tequilera mexicana produjo 583.53 millones de litros en 2025 y exportó 407.80 millones de litros a más de 120 países, lo que confirma las ventajas de escala que siguen respaldando la posición de liderazgo del tequila. Las exportaciones de tequila 100% agave alcanzaron los 278.62 millones de litros en el mismo año, lo que demuestra que el posicionamiento premium también se está fortaleciendo dentro de la categoría de producto más grande. Dentro de la industria de bebidas espirituosas de agave, el tequila sigue siendo la categoría que establece la base comercial para el acceso del consumidor, el reconocimiento de marca y el desarrollo de la escala de precios.
Se proyecta que el mezcal crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10.11 % hasta 2031, convirtiéndose en el tipo de producto de mayor rotación en el mercado de destilados de agave. Su crecimiento refleja un menor grado de madurez, un mayor atractivo artesanal y un perfil de sabor más distintivo que suele atraer a consumidores experimentados tras su entrada en el mercado del tequila. El producto también se beneficia del apoyo de los bármanes y de su posicionamiento en menús premium, lo que le otorga un papel más relevante en ocasiones de degustación de alto valor de lo que sugiere su escala actual por sí sola. La producción certificada de mezcal alcanzó los 12.24 millones de litros en 2023 antes de descender a 6.91 millones de litros en 2025, un cambio que apunta a una racionalización posterior al auge y a una disciplina de calidad más estricta, en lugar de una pérdida de relevancia a largo plazo. La categoría de otros productos, que incluye raicilla, bacanora y sotol, sigue siendo un nicho, pero aún importa porque mantiene el mercado de destilados de agave abierto a la experimentación artesanal y a la diferenciación regional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de precio: Impulso premium que se construye a partir de una base de volumen estándar.
Las expresiones estándar representaron el 86.79 % de la cuota de mercado en 2025, lo que significa que siguen asumiendo la mayor parte del volumen del mercado de licores de agave en el comercio minorista moderno, los canales de conveniencia y la amplia disponibilidad en establecimientos. Este segmento sigue siendo importante porque ofrece a los consumidores un punto de entrada accesible y ayuda a las marcas a mantener una amplia distribución física. También fomenta la prueba del producto, las donaciones y las compras repetidas en entornos donde la sensibilidad al precio es mayor que el interés por los detalles de producción. El papel de los productos estándar no debe considerarse un posicionamiento débil, ya que ayudan a mantener el espacio en los estantes y a que el mercado de licores de agave sea visible en una mayor variedad de puntos de venta. Dentro de la industria de los licores de agave, este segmento aún proporciona el alcance que permite a las marcas premium desarrollarse a partir de una amplia base instalada, en lugar de depender de una demanda de lujo aislada.
Se prevé que el segmento premium crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.56 % hasta 2031, lo que lo convierte en el segmento de mayor valor dentro de esta segmentación. Los patrones de demanda a largo plazo respaldan esta tendencia, ya que el volumen de tequila superpremium y de alta gama en Estados Unidos aumentó más del 1,400 % entre 2003 y 2025. El crecimiento del segmento premium ahora depende menos del precio y más de la calidad demostrada, que incluye el posicionamiento sin aditivos, el origen en fincas y la transparencia en la producción. Este cambio reduce la brecha entre la historia del producto y la decisión de compra, especialmente para los consumidores informados que ya no consideran suficiente la asociación con celebridades. Como resultado, el mercado de bebidas espirituosas de agave está experimentando una migración de valor hacia arriba, incluso mientras las expresiones estándar continúan siendo la base de la amplitud de la categoría.
Por canales de venta: El canal Off-Trade impulsa el volumen de ventas, mientras que el canal On-Trade impulsa el crecimiento de la categoría.
En 2025, el canal de venta minorista representó el 72.15 % de la cuota de mercado de los destilados de agave, lo que demuestra que este canal sigue siendo el principal generador de ingresos para la categoría. Este canal es crucial porque proporciona al mercado de los destilados de agave una amplia escala, un reabastecimiento regular y una presencia geográfica extensa a través de supermercados, licorerías, tiendas libres de impuestos y pedidos en línea (donde esté permitido). Además, en el canal de venta minorista es donde la comparación de precios resulta más sencilla, lo que hace que la claridad del envase, la confianza en la marca y las señales reconocibles de la categoría sean aún más importantes. Este entorno tiende a favorecer las etiquetas que comunican la calidad rápidamente y mantienen la coherencia en la distribución en múltiples puntos de venta. Para los productores, una sólida estrategia en el canal de venta minorista sigue siendo esencial, ya que mantiene la visibilidad del mercado de los destilados de agave tanto para los compradores habituales como para los nuevos consumidores.
Se prevé que el canal de consumo en establecimientos (HOT) crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.85 % hasta 2031, lo que lo convierte en el canal de mayor crecimiento en el mercado de bebidas espirituosas de agave. Los bares y restaurantes no solo venden bebidas, sino que también introducen el lenguaje de la categoría, influyen en las primeras impresiones y animan a los consumidores a pasar de los cócteles a formatos premium para degustar. Por ello, la actividad en establecimientos tiene un valor estratégico que va más allá de las ventas inmediatas, especialmente para el mezcal y los tequilas de alta gama que requieren una degustación guiada. Además, ayuda a las marcas a generar credibilidad mediante la promoción por parte de los bármanes, menús seleccionados y la ubicación de los menús en locales donde la historia del producto influye en las decisiones de compra de los consumidores. El resultado es una estructura de canales donde el canal minorista (Off-Trade) proporciona estabilidad en el volumen, mientras que el canal en establecimientos (HOT) mejora la percepción, optimiza la combinación de productos y respalda el crecimiento del valor a largo plazo en el mercado de bebidas espirituosas de agave.
Análisis geográfico
América del Norte representó el 33.46 % de la cuota de mercado en 2025, lo que la convirtió en la principal contribuyente regional al mercado de bebidas espirituosas de agave. La región sigue siendo fundamental gracias a la combinación de una gran demanda instalada, un alto nivel de reconocimiento por parte de los consumidores y una sólida red de distribución para las bebidas espirituosas importadas. Según DISCUS, los volúmenes de tequila y mezcal en EE. UU. alcanzaron los 32.10 millones de cajas de 9 litros en 2025, lo que demuestra que la categoría mantuvo un crecimiento significativo incluso cuando las condiciones de ingresos se volvieron más selectivas. Esta magnitud otorga a América del Norte una gran influencia en los precios, la innovación y el comportamiento de los distribuidores en todo el mercado de bebidas espirituosas de agave. Al mismo tiempo, la región es más madura que muchos mercados emergentes, por lo que el posicionamiento premium y la autenticidad son ahora más importantes que la simple expansión en los estantes.
Europa sigue siendo un mercado consolidado, pero menos saturado, lo que ofrece a las bebidas espirituosas de agave margen para seguir creciendo a través de los canales de hostelería y venta minorista de alta gama. La región se beneficia de una fuerte cultura coctelera en los principales centros urbanos y de la apertura de los consumidores a las bebidas espirituosas premium importadas con denominación de origen protegida. El marco legal de las denominaciones de origen del tequila y el mezcal también refuerza la confianza en la autenticidad de la categoría, lo que ayuda a justificar los precios más elevados de los productos premium. Para las marcas que entran en Europa, las alianzas estratégicas en el sector de la hostelería pueden suponer una ventaja inicial, ya que la educación del consumidor sigue siendo fundamental para el crecimiento.
Se prevé que Asia-Pacífico crezca a una CAGR del 11.02% hasta 2031, convirtiéndose en el segmento regional de más rápido crecimiento en el mercado de bebidas espirituosas de agave. El crecimiento en esta región está vinculado al aumento de los ingresos urbanos, la curiosidad por las bebidas espirituosas premium y una cultura de bares más fuerte en ciudades de China, Japón, India y Australia. India destaca porque su gran base de consumidores y el creciente apetito por las bebidas premium crean un claro interés a largo plazo, aunque las barreras arancelarias siguen siendo una limitación importante en el entorno del comercio de bebidas espirituosas importadas [3] Fuente: Cámara Nacional de la Industria Tequilera a través de El Economista, “Agroindustria Tequilera Se Consolida Como Motor Económico Y Símbolo Nacional,” El Economista, eleconomista.com.mx . Sudamérica también está desarrollando una demanda premium a través de la expansión de la hostelería, mientras que Oriente Medio y África siguen siendo más selectivos porque las condiciones regulatorias varían mucho según el país. Aun así, el ritmo más rápido en Asia-Pacífico muestra que el mercado de bebidas espirituosas de agave ya no se define solo por sus centros de demanda occidentales tradicionales.
Panorama competitivo
El mercado de las bebidas espirituosas de agave sigue fragmentado, con grupos globales, destilerías tradicionales y pequeños productores artesanales compitiendo en diferentes rangos de precios y ocasiones de consumo. Ninguna empresa controla la categoría de forma que restrinja el acceso a nuevos competidores, lo que mantiene una alta presión competitiva en el tequila, el mezcal y otras bebidas premium similares. Los grandes productores aún conservan importantes ventajas en distribución, alcance de marketing y gestión de cartera, pero las marcas más pequeñas pueden captar la atención cuando ofrecen una historia de origen clara y una identidad de producción distintiva. Este equilibrio mantiene activo el mercado de las bebidas espirituosas de agave, tanto en la creación de marcas como en la reestructuración de la cartera. También significa que la escala por sí sola no basta para asegurar un impulso a largo plazo si la autenticidad o la adecuación al canal son débiles.
Los recientes movimientos estratégicos demuestran que las grandes empresas siguen prefiriendo comprar o respaldar marcas consolidadas en lugar de desarrollar internamente cada marca en el mercado de las bebidas espirituosas de agave. En abril de 2026, Sazerac realizó una inversión financiera estratégica en 818 Tequila y obtuvo los derechos exclusivos de venta y distribución en EE. UU., lo que pone de manifiesto el continuo interés por las marcas que ya cuentan con una aceptación considerable entre los consumidores. En 2025, Maguey Spirits adquirió Bozal Mezcal y Pasote Tequila de 3 Badge Beverage Corporation, lo que apunta a una tendencia paralela hacia la consolidación basada en la tradición dentro de las marcas premium de agave. En julio de 2025, Luxury Spirits International incorporó De Nada Tequila y Los Javis Mezcal a su cartera en EE. UU., lo que demuestra que los distribuidores e importadores aún ven potencial para expandir las propuestas artesanales y premium de agave.
El nicho de mercado de las bebidas espirituosas de agave se divide ahora entre escala y especialización. Los grandes grupos tienen margen de expansión al respaldar marcas artesanales auténticas y ampliar su distribución sin debilitar la narrativa de producción que les otorgó credibilidad en primer lugar. Los actores más pequeños pueden seguir compitiendo centrándose en el mezcal de una sola aldea, el tequila sin aditivos, el abastecimiento de fincas y formatos afines que conectan con ocasiones de consumo moderado. Las alianzas de venta directa al consumidor y de comercio electrónico premium también ayudan a estas marcas a llegar a compradores fuera de los sistemas de distribución tradicionales, lo que puede reducir la ventaja de las grandes empresas establecidas en determinados mercados. El resultado es un sector competitivo donde el mercado de las bebidas espirituosas de agave premia tanto la escala disciplinada como la especialización clara, pero ofrece menos espacio para las marcas de posición media con una diferenciación débil.
Líderes de la industria de bebidas espirituosas de agave
Becle, SAB de CV
Diageo plc
Pernod Ricard SA
Bacardi Limited
Constellation Brands, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Agave Spirits se asoció con Helmsman Imports para lanzar su gama de mezcales sostenibles en el mercado estadounidense. Esta expansión fortalece la red de distribución internacional de la marca y aprovecha la creciente demanda en Estados Unidos de destilados de agave artesanales y de alta calidad.
- Marzo de 2026: Stock Spirits Group amplió su cartera de tequilas con el lanzamiento de la gama Sierra 100% Agave, que incluye las variedades Blanco, Reposado y Añejo, elaboradas con agave azul Weber 100%. La nueva gama se presentó en el mercado global de viajes en colaboración con Gebr. Heinemann.
- Mayo de 2025: Rio Agave Blanco Tequila se lanza en Texas, presentando un tequila sin aditivos elaborado con agave azul Weber 100% seleccionado a mano, procedente de Jalisco, México. Este lanzamiento refuerza la presencia de la marca en el mercado de bebidas espirituosas de agave premium, que experimenta un rápido crecimiento.
Alcance del informe sobre el mercado mundial de bebidas espirituosas de agave
| Tequila |
| Mezcal |
| Otros |
| Estándar |
| Premium |
| En el comercio |
| Fuera de comercio |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Suecia | |
| Polonia | |
| Bélgica | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Vietnam | |
| Indonesia | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Tequila | |
| Mezcal | ||
| Otros | ||
| Punto de precio | Estándar | |
| Premium | ||
| Canales de Venta: | En el comercio | |
| Fuera de comercio | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Vietnam | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el valor mundial de los destilados de agave en 2026?
Se estima que el mercado de bebidas espirituosas de agave alcanzará los 13.12 millones de dólares en 2026 y se prevé que llegue a los 20.32 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 9.14 %.
¿Qué categoría de productos lidera las ventas de bebidas espirituosas a base de agave?
El tequila lidera el mercado por tipo de producto con una cuota del 65.48% en 2025, gracias a su producción a gran escala, su amplio alcance exportador y su mayor reconocimiento mundial.
¿Qué tipo de producto crecerá más rápido hasta 2031?
El mezcal es el tipo de producto de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 10.11%, gracias a su mayor atractivo como producto artesanal y al creciente apoyo de los bármanes.
¿Qué sector está creciendo más rápido, el comercio minorista o el de bares y restaurantes?
El comercio minorista fuera de los establecimientos seguirá representando una cuota mayoritaria del 72.15 % en 2025, pero el comercio minorista dentro de los establecimientos está creciendo más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 10.85 % hasta 2031.


