

Tamaño y participación del mercado de IA agentiva en tecnologías de educación y aprendizaje
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
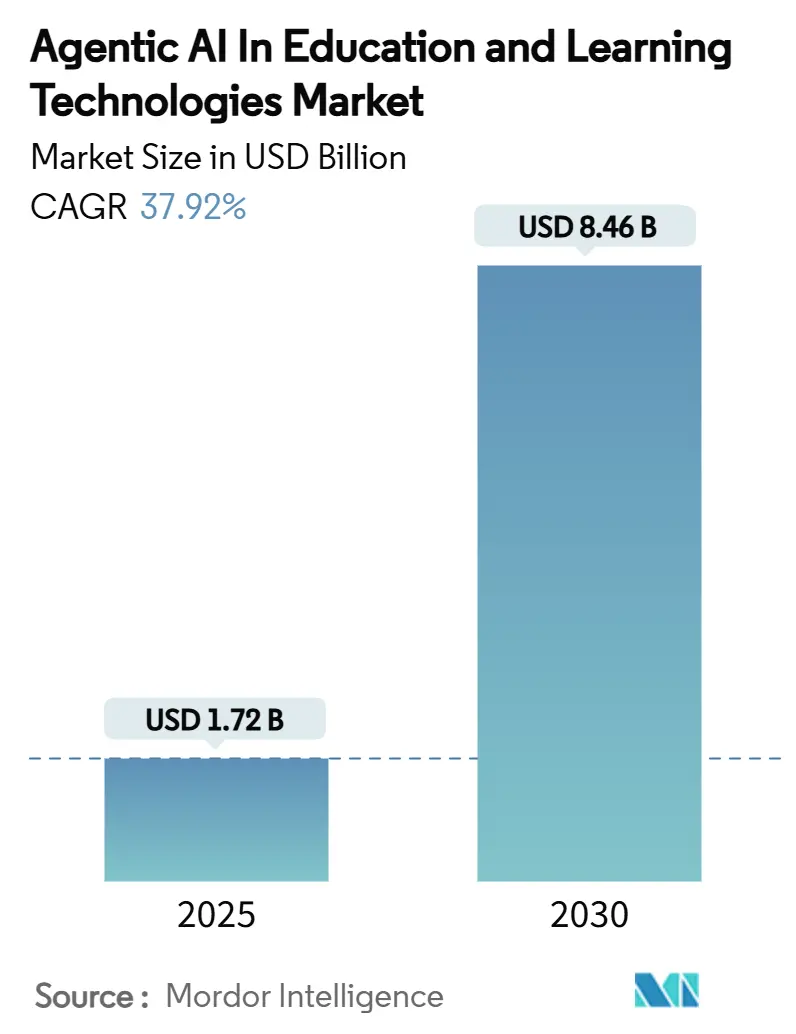
| Tamaño del mercado (2025) | USD 1.72 mil millones |
| Tamaño del mercado (2030) | USD 8.46 mil millones |
| Tasa de crecimiento (2025 - 2030) | 37.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de IA agente en tecnologías educativas y de aprendizaje por Mordor Intelligence
El mercado de la IA agente en educación y tecnologías de aprendizaje está valorado en 1.72 millones de dólares en 2025 y se prevé que alcance los 8.46 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (CAGR) del 37.92 %. El impulso actual refleja un cambio generalizado en el sector, pasando de las herramientas estáticas de aprendizaje electrónico a los agentes autónomos que generan contenido, orquestan rutas de aprendizaje y toman decisiones pedagógicas en tiempo real. La sólida financiación gubernamental, como la Orden Ejecutiva de EE. UU. que asigna 3.3 millones de dólares para la investigación en IA en el año fiscal 2025, indica un apoyo político sostenido. A nivel institucional, las mejoras cuantificables —las Escuelas Públicas de Aurora registraron una mejora del 28 % en la competencia lectora tras la adopción de tutores de IA— demuestran el retorno de la inversión educativa de esta tecnología. [1] “Orden Ejecutiva sobre el Desarrollo y Uso Seguro, Confiable y Protegido de la Inteligencia Artificial”, WhiteHouse.gov, whitehouse.gov Las inversiones estratégicas en la nube en el sudeste asiático reducen las barreras de entrada y aceleran las implementaciones, mientras que los avances en los grandes modelos de lenguaje desbloquean capacidades multimodales que mejoran la participación y la retención. Sin embargo, la regulación de la privacidad, las necesidades de capacitación docente y los altos costos de inferencia en las regiones de bajos ingresos moderan la velocidad del mercado a corto plazo.
Conclusiones clave del informe
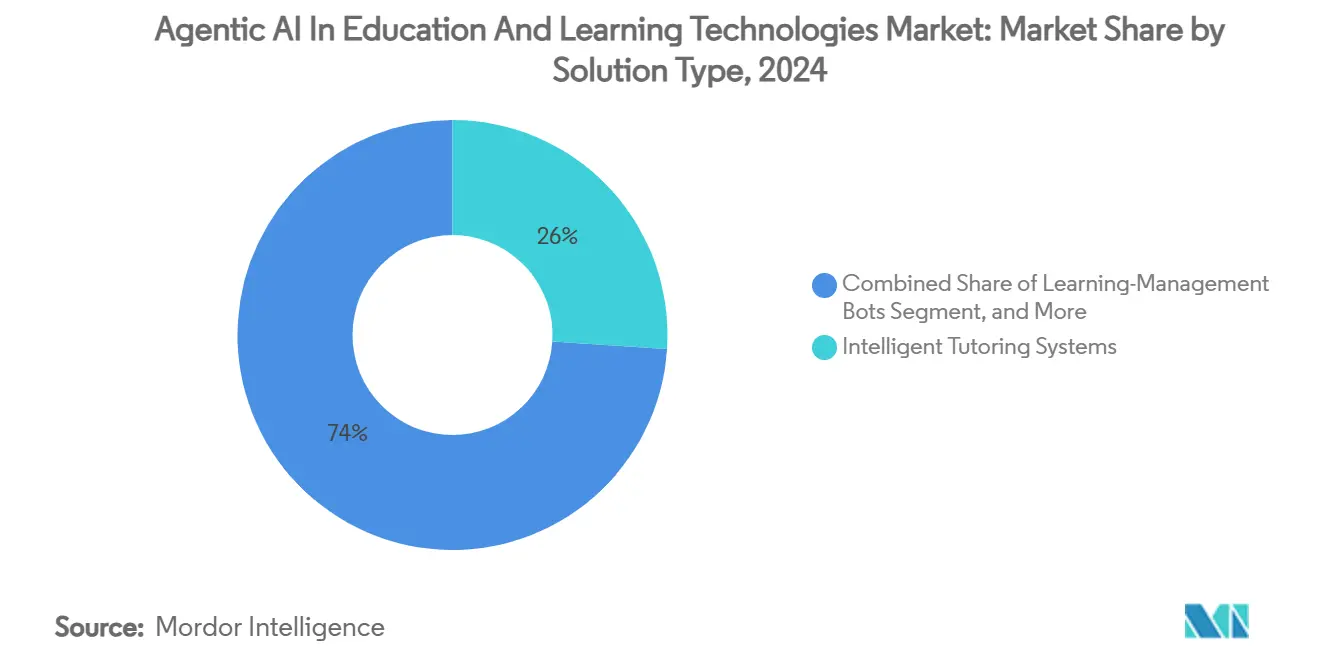
- Por tipo de solución, los sistemas de tutoría inteligente lideraron con el 26.04 % de la participación de mercado de IA agente en tecnologías de educación y aprendizaje en 2024; se proyecta que los agentes de evaluación y retroalimentación se expandirán a una CAGR del 44.36 % hasta 2030.
- Por modelo de implementación, las plataformas en la nube representaron el 71.64 % del tamaño del mercado de inteligencia artificial agente en tecnologías de educación y aprendizaje en 2024 y se prevé que crezcan a una CAGR del 42.58 % hasta 2030.
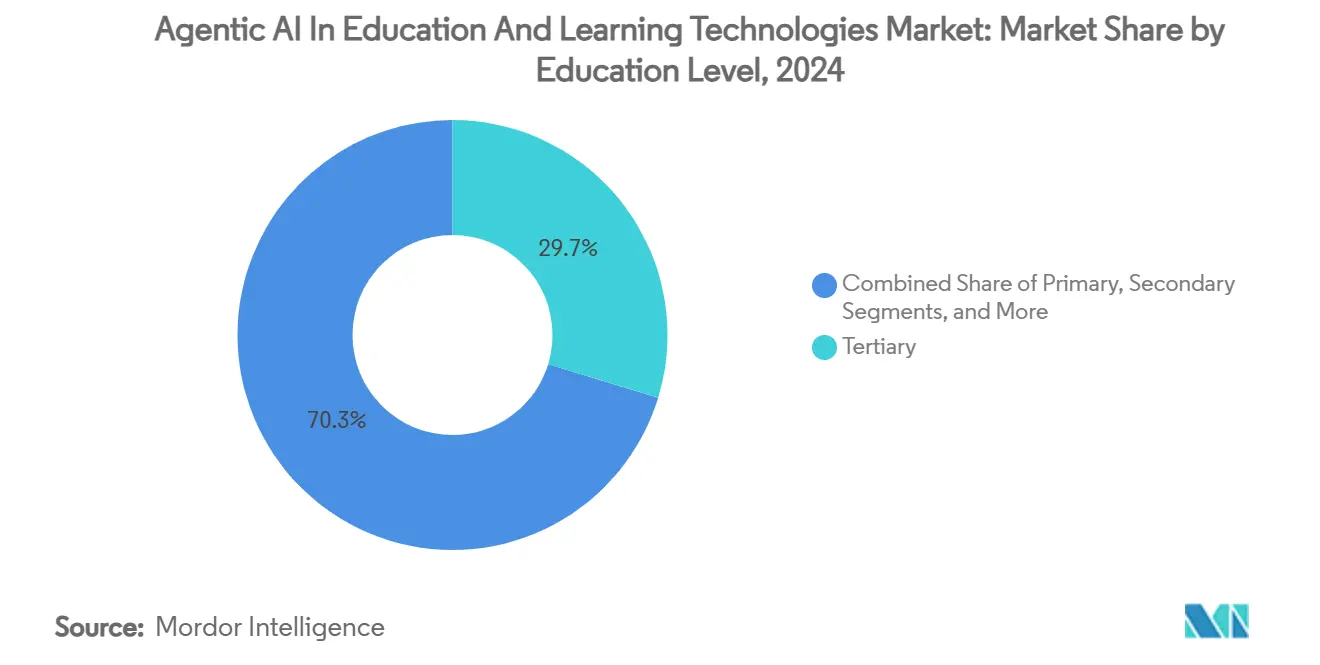
- Por nivel educativo, las instituciones terciarias capturaron el 29.71 % del tamaño del mercado de IA agente en tecnologías de educación y aprendizaje en 2024, mientras que la educación continua registra la CAGR más rápida del 42.78 % hasta 2030.
- Por usuario final, las instituciones K-12 tenían el 33.81 % de la participación de mercado de Agentic AI en tecnologías de educación y aprendizaje en 2024; se pronostica que la capacitación corporativa y profesional registre una CAGR del 43.81 % hasta 2030.
- Por geografía, América del Norte controló el 37.71 % de la participación de mercado de inteligencia artificial agente en tecnologías de educación y aprendizaje en 2024, mientras que Asia-Pacífico está progresando a una CAGR del 44.82 % durante el horizonte de pronóstico.
Tendencias y perspectivas del mercado global de IA agente en tecnologías de educación y aprendizaje
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aprendizaje adaptativo exige instrucción personalizada | + 8.2% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Financiación gubernamental y estrategias nacionales de IA-Ed | + 7.5% | Núcleo de Asia-Pacífico, propagación a América del Norte | Corto plazo (≤ 2 años) |
| La entrega basada en la nube reduce las barreras de TI | + 6.8% | Global, acelerado en los mercados emergentes | Corto plazo (≤ 2 años) |
| Extracción de datos enriquecidos del LMS y del IoT del aula | + 5.1% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Surgimiento de agentes de contenido autónomos impulsados por LLM | + 4.9% | Global, liderado por centros tecnológicos | Largo plazo (≥ 4 años) |
| La microcredencialización impulsa los bots de verificación de competencias | + 3.8% | América del Norte y la UE, enfoque en la formación corporativa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de aprendizaje adaptativo para instrucción personalizada
Las instituciones abandonan cada vez más los modelos de talla única en favor de agentes que ajustan la dificultad, la modalidad y la secuencia en tiempo real. Un aumento del 28 % en la tasa de alfabetización en las Escuelas Públicas de Aurora valida el enfoque como más que un ejercicio piloto. La actividad de patentes se intensifica: la tecnología de integración del alumno de IBM bajo US10282411B2 muestra cómo el análisis del lenguaje natural refina los currículos individualizados. [2] International Business Machines Corporation, “Sistema, método y medio de grabación para el aprendizaje del lenguaje natural”, Patente estadounidense 10,282,411 B2, patents.google.com El sentimiento positivo de los estudiantes en UC San Diego, donde el 70 % prefirió los tutores de IA sobre el apoyo tradicional, confirma la creciente aceptación del alumno. La IA neurosimbólica amplía la frontera de la personalización al combinar gráficos de conocimiento con redes neuronales para hacer coincidir el contenido con precisión con el perfil cognitivo de cada alumno. Estos factores en conjunto refuerzan un aumento incremental del 8.2 % en la CAGR prevista.
Financiación gubernamental y estrategias nacionales de IA-Ed
Las agendas de competitividad soberana se están traduciendo en un rápido despliegue de capital. El mandato nacional de China para la educación en IA para 2025 impulsa la demanda interna, mientras que la Fundación Nacional de Ciencias de EE. UU. destinó 8 millones de dólares a EducateAI en 2025. El despliegue de robots en Corea del Sur, respaldado por LG y Samsung, subraya la coordinación público-privada. El Plan de Acción de Educación Digital de la UE financia la alfabetización en IA de acuerdo con las rigurosas salvaguardias del RGPD. La solicitud de Japón a OpenAI para una sede regional pone de manifiesto el atractivo del ecosistema impulsado por políticas. Estas iniciativas, impulsadas desde arriba, acortan los ciclos de venta y reducen el riesgo percibido por las instituciones que contemplan su adopción.
Entrega basada en la nube que reduce las barreras de TI
La infraestructura en la nube neutraliza los obstáculos de inversión que antes restringían la IA a las universidades de élite. La inversión de 2.2 millones de dólares de Microsoft en Malasia ejemplifica las implementaciones regionales de borde de los hiperescaladores, que ofrecen acceso instantáneo a la capacidad de entrenamiento de modelos. El servicio educativo práctico de IA de Amazon (US11551652) demuestra cómo la plataforma como servicio simplifica la complejidad, permitiendo a los educadores trabajar en la capa de aplicación. Las escuelas más pequeñas utilizan los mismos agentes multimodales que las grandes potencias de la investigación, reduciendo las disparidades competitivas. Las actualizaciones remotas continuas garantizan que la pedagogía se mantenga al ritmo de las mejoras de los modelos, lo que consolida un aumento del 6.8 % en la tasa de crecimiento anual compuesta (TCAC) del mercado.
Extracción de datos enriquecidos de LMS y del IoT en el aula
Los flujos de datos de alta velocidad de los sistemas de gestión del aprendizaje y las aulas basadas en sensores alimentan modelos de aprendizaje cada vez más profundos. Patentes como US10559215B2 detallan marcos de cognición multimodal que convierten señales de comportamiento en estructuras de recompensa dinámicas. [3] James R. Kozloski et al., “Education Reward System and Method”, Patente estadounidense 10,559,215 B2, patents.google.com El seguimiento ocular y los sensores biométricos detectan la falta de participación antes de que las calificaciones disminuyan, lo que permite una intervención preventiva. Si bien los regímenes de privacidad se endurecen, las canalizaciones analíticas que cumplen con la normativa, que anonimizan y cifran los datos, desbloquean información predictiva poderosa. Las instituciones con arquitecturas de datos maduras construyen una diferenciación defendible al entrenar agentes en patrones de participación propios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas estrictas de privacidad de datos de estudiantes (FERPA, RGPD) | -4.2% | Global, el más estricto en la UE y América del Norte | Mediano plazo (2-4 años) |
| Brechas de habilidades digitales de los docentes y obstáculos para la gestión del cambio | -3.8% | Global, agudo en las regiones en desarrollo | Largo plazo (≥ 4 años) |
| Riesgos de responsabilidad educativa derivados de alucinaciones | -2.9% | Incertidumbre regulatoria global | Corto plazo (≤ 2 años) |
| Altos costos de inferencia en tiempo real en regiones de bajos ingresos | -2.1% | Mercados emergentes, zonas rurales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativa estricta sobre la privacidad de los datos de los estudiantes (FERPA, RGPD)
Una personalización robusta depende de datos sensibles de comportamiento y rendimiento; sin embargo, las regulaciones exigen consentimiento explícito, minimización y eliminación previa solicitud. Los agentes autónomos dificultan la rendición de cuentas al tomar decisiones independientes sobre el manejo de datos, lo que expone a las instituciones a multas. Las soluciones combinan el procesamiento en el dispositivo con técnicas de privacidad diferencial, pero estas medidas de seguridad incrementan los ciclos de desarrollo y los costos, reduciendo en un 4.2 % la tasa de crecimiento anual compuesta (TCAC) potencial.
Brechas de habilidades digitales de los docentes y obstáculos para la gestión del cambio
La adopción eficaz de la IA transforma a los educadores en facilitadores que auditan los resultados de los agentes, optimizan las indicaciones y seleccionan recursos. Muchos docentes carecen de estas competencias, lo que requiere un desarrollo profesional exhaustivo. La iniciativa de capacitación docente Microsoft-OpenAI-Anthropic, con un presupuesto de 23 millones de dólares, ilustra la magnitud de la actualización de habilidades. La resistencia es mayor cuando los educadores temen la erosión de su autonomía profesional, lo que prolonga los plazos de adopción más allá de la adquisición inicial de la tecnología.
Análisis de segmento
Por tipo de solución: Los sistemas de tutoría lideran la revolución del contenido
Los Sistemas de Tutoría Inteligente representaron el 26.04 % de la cuota de mercado de IA Agentic en Tecnologías de Educación y Aprendizaje en 2024, lo que demuestra la confianza institucional en algoritmos de modelado de aprendizaje avanzados. La sólida base del segmento permite una rápida integración de motores generativos que adaptan explicaciones y evaluaciones sobre la marcha, ampliando los casos de uso abordables. Se proyecta que los Agentes de Evaluación y Retroalimentación crecerán a una tasa de crecimiento anual compuesta (TCAC) del 44.36 %, a medida que las instituciones buscan la calificación automatizada de respuestas abiertas, un obstáculo tradicional para la escalabilidad de la instrucción personalizada.
Las arquitecturas de agentes híbridos combinan la pedagogía basada en reglas con componentes creativos de LLM, lo que mejora la participación del estudiante. Las plataformas con capacidades multimodales (texto, audio y simulación) impulsan una mejor retención, ampliando así la adopción en cursos STEM y de idiomas. Se prevé que el tamaño del mercado de la IA Agentic en Tecnologías de Educación y Aprendizaje para agentes de generación de contenido aumente considerablemente a medida que los bots de diseño curricular se desarrollen. Sin embargo, la tutoría sigue siendo la puerta de entrada que impulsa una mayor penetración de la plataforma.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: el dominio de la nube acelera la innovación
Las implementaciones en la nube representaron el 71.64 % del mercado de IA Agentic en Tecnologías de Educación y Aprendizaje en 2024, lo que refleja los esfuerzos de los hiperescaladores por integrar los servicios de IA con marcos de cumplimiento específicos para la educación. El precio de suscripción convierte los gastos de capital en gastos operativos, alineando los costos con los ciclos de matriculación. Las arquitecturas híbridas se expanden donde las instituciones buscan control local sobre conjuntos de datos confidenciales, a la vez que recurren a la nube para los picos de capacitación, manteniendo una tasa de crecimiento anual compuesta (TCAC) del 42.58 % para los servicios en la nube en general.
Los avances en la inferencia de borde garantizan que las tareas sensibles a la latencia, como la retroalimentación de voz, mantengan su rendimiento incluso con un ancho de banda limitado. Mientras tanto, persisten las implementaciones locales en academias de defensa y escuelas de salud, que requieren una estricta soberanía de datos, pero su participación relativa disminuye. A medida que los gobiernos imponen cláusulas de residencia, proliferan las zonas regionales de nube, lo que reduce la fricción en el cumplimiento normativo y fortalece la centralidad estratégica de la nube.
Por nivel educativo: el liderazgo terciario impulsa la innovación
Las universidades representaron el 29.71 % del tamaño del mercado de IA Agenética en Tecnologías de Educación y Aprendizaje en 2024 y sirven como bancos de pruebas para la experimentación con agentes de vanguardia. Los presupuestos de investigación financian el perfeccionamiento de los programas de máster (LLM) a medida para contenido específico de dominios como el diagnóstico médico o la computación cuántica. La formación continua, con un crecimiento anual compuesto (CAGR) del 42.78 %, aprovecha la demanda de microcredenciales por parte de profesionales que buscan un cambio de rumbo profesional.
Las escuelas primarias y secundarias adoptan la IA con mayor cautela, centrándose en las mejoras fundamentales de lectoescritura y aritmética. No obstante, los proyectos piloto de educación primaria y secundaria que demuestran mejoras sustanciales en los resultados suelen impulsar la expansión a nivel distrital, creando un canal que impulsa la futura adopción en la educación superior. Las plataformas de aprendizaje para adultos integran análisis del entorno laboral, lo que permite a los agentes relacionar los resultados del aprendizaje directamente con el desempeño laboral, lo que refuerza las narrativas del ROI empresarial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Las instituciones K-12 son pioneras en soluciones escalables
Las instituciones de educación primaria y secundaria representaron el 12 % de la cuota de mercado de IA Agentic en tecnologías de educación y aprendizaje en 33.81, aprovechando los currículos estandarizados y el alto volumen de estudiantes para lograr efectos de escala. Los paneles de control alojados en la nube ofrecen a los administradores información a nivel de distrito sobre la eficacia de los agentes, lo que refuerza las decisiones de contratación. La formación corporativa y profesional registra una tasa de crecimiento anual compuesta (TCAC) del 2024 %, a medida que las empresas integran la IA en las soluciones de gestión del talento para una formación personalizada.
Los actores de la educación superior priorizan la investigación avanzada y la colaboración interfacultad, mientras que los centros de formación profesional implementan agentes para la simulación práctica en sectores como la soldadura y la enfermería. Las plataformas de aprendizaje permanente combinan tutores de IA con bibliotecas de suscripción, lo que permite monetizar a los estudiantes adultos autodirigidos. Esta diversidad de usuarios finales protege al mercado general contra las variaciones cíclicas de la financiación en cualquier nivel educativo.
Análisis geográfico
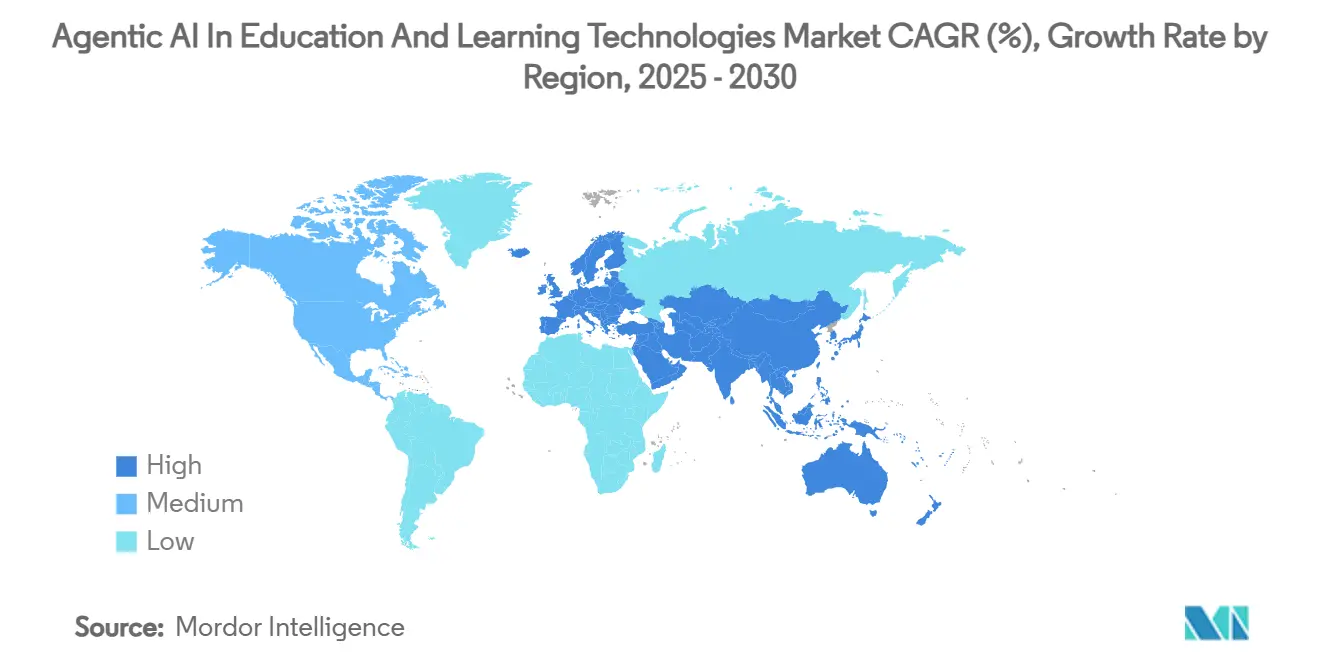
Norteamérica conservó el 37.71 % de la cuota de mercado de la IA Agentic en Tecnologías de Educación y Aprendizaje en 2024, gracias a importantes fondos de capital riesgo, regímenes de propiedad intelectual favorables y la presencia de proveedores modelo fundacionales. Las subvenciones federales y estatales reducen el riesgo de la adopción temprana, mientras que las leyes de privacidad como la FERPA crean guías de cumplimiento claras que los proveedores pueden implementar en las características de sus productos. Las colaboraciones transfronterizas con laboratorios de investigación canadienses enriquecen aún más el ecosistema de innovación.
Asia-Pacífico es la región geográfica de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 44.82 %. El mandato de China para 2025 de implementar currículos con IA impulsa la contratación inmediata en las escuelas públicas, y las enormes cifras de población base amplifican el gasto absoluto. El atractivo que Japón tiene para el centro indopacífico de OpenAI subraya la profundidad del talento regional, mientras que Indonesia y Malasia aseguran inversiones multimillonarias en la nube que democratizan el acceso para las instituciones de mercados emergentes. La receptividad cultural a las nuevas tecnologías acelera la integración en las aulas, reduciendo la fricción en el ciclo de ventas en comparación con los mercados occidentales.
Europa combina la estricta aplicación del RGPD con importantes subvenciones para la educación digital, lo que impulsa la demanda de arquitecturas de agentes que protejan la privacidad. Los legisladores promueven marcos de IA ética, lo que impulsa a los proveedores a integrar módulos de explicabilidad y detección de sesgos por defecto. Sudamérica, Oriente Medio y África siguen siendo emergentes, pero prometedores; el modelo de pago por uso de la nube permite a las universidades implementar IA piloto sin inversión inicial en hardware, sentando las bases para una adopción regional más amplia una vez que se cierren las brechas de conectividad.
Panorama competitivo
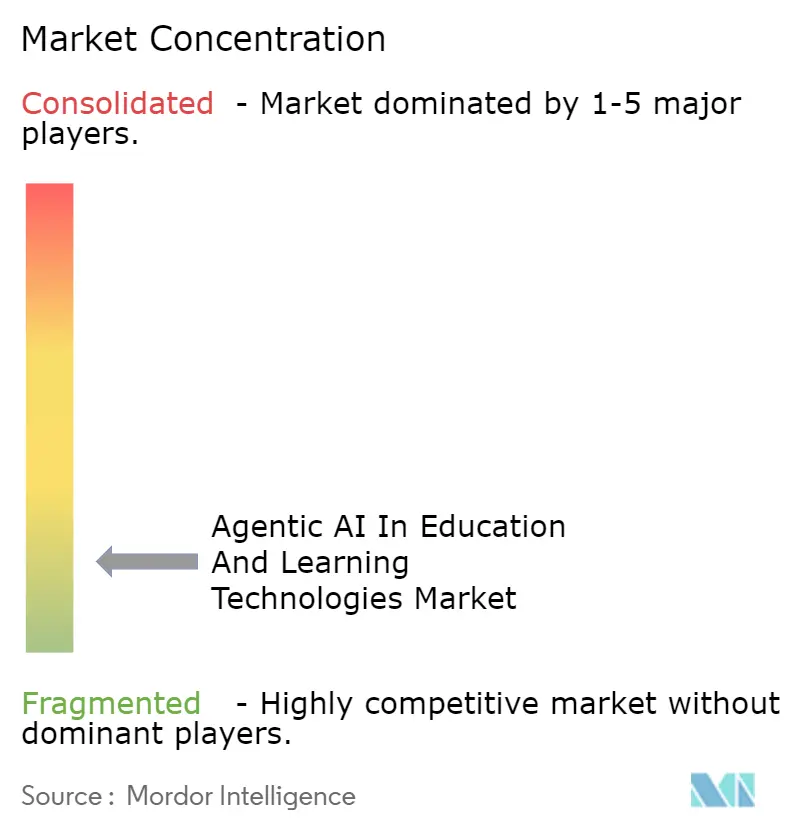
El sector de la IA Agentic en las tecnologías de educación y aprendizaje sigue estando moderadamente fragmentado, con empresas de tecnología educativa consolidadas, hiperescaladores de la nube y startups nativas de IA compitiendo por la visibilidad. El aumento interanual del 38 % en los ingresos de Duolingo en el primer trimestre de 1 confirma el poder de monetización de los agentes personalizados a gran escala. Editoriales tradicionales como Pearson se asocian con grandes empresas tecnológicas para integrar modelos generativos en bibliotecas de contenido heredadas, protegiendo la relevancia y acelerando la velocidad de las funciones.
Los gigantes tecnológicos aprovechan las plataformas horizontales de IA (computación, orquestación y modelos de cimentación) para entrar en el sector educativo mediante alianzas estratégicas. El programa gratuito Khanmigo for Teachers de Microsoft ejemplifica una estrategia de adquisición y expansión: sembrar aulas con valor y luego vender analítica premium. Las startups se diferencian por su dominio; el enfoque de SchoolAI en los flujos de trabajo a nivel de aula generó una financiación Serie A de 25 millones de dólares y una presencia en un millón de aulas en 1 países.
Las solicitudes de propiedad intelectual se disparan a medida que la competencia compite por consolidar perfiles de tutores, protocolos de evaluación y objetos de aprendizaje multimodal patentados. Patentes como la US12261893, sobre gestión de la comunicación basada en el aprendizaje por refuerzo, demuestran cómo los proveedores buscan posiciones defendibles en el diálogo adaptativo. Durante los próximos cinco años, se prevé la incorporación de bots de evaluación o programación especializados por parte de proveedores de plataformas más amplias que buscan soluciones integrales que ofrezcan experiencias de aprendizaje fluidas, desde el descubrimiento hasta la acreditación.
Inteligencia artificial agente en la educación y líderes de la industria de tecnologías de aprendizaje
Duolingo Inc.
Carnegie Learning, Inc.
Dreambox aprendizaje, inc.
Aprendizaje de inteligencia artificial de ardilla, Inc.
2U, Inc. (edX)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: SchoolAI recaudó 25 millones de dólares en financiación Serie A para expandir sus herramientas de aula basadas en IA, que actualmente se utilizan en más de un millón de aulas en 1 países, lo que demuestra una importante validación de mercado para las plataformas educativas de IA con agentes. El capital acelera la localización de productos e impulsa la capacidad de ventas.
- Abril de 2025: Se firmó la Orden Ejecutiva de los Estados Unidos sobre Educación en IA, que establece la coordinación federal para la integración de la IA en los sistemas educativos y asigna 3.3 millones de dólares para la investigación y el desarrollo de la IA en el año fiscal 2025. La directiva reduce el riesgo de las adquisiciones para las escuelas públicas y cataliza el crecimiento del ecosistema de proveedores.
- Marzo de 2025: Microsoft, OpenAI y Anthropic anunciaron una inversión de 23 millones de dólares en la Academia Nacional de Instrucción en IA para capacitar a 400,000 docentes de educación primaria y secundaria durante 12 años, abordando así la grave brecha de habilidades en la implementación de la educación en IA. El programa crea una base de usuarios cualificados para sus servicios de IA.
- Marzo de 2025: China impuso la educación en IA a nivel nacional para 2025, con Pekín liderando las primeras iniciativas de implementación como parte de la estrategia nacional para mejorar la educación tecnológica y mantener la competitividad global en IA. Esta política garantiza la demanda nacional de soluciones educativas en IA.
Alcance del informe de mercado global sobre IA agentica en tecnologías de educación y aprendizaje
| Agentes de diseño curricular |
| Sistemas Inteligentes de Tutoría |
| Bots de gestión del aprendizaje |
| Agentes de evaluación y retroalimentación |
| Agentes de automatización administrativa |
| Basado en la nube |
| Soluciones |
| Híbrido |
| Principal |
| Secundaria |
| Terciario |
| Educación Continua |
| Instituciones K-12 |
| Instituciones de educación superior |
| Formación corporativa y profesional |
| Centros de desarrollo vocacional y de habilidades |
| Estudiantes adultos/de por vida |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por tipo de solución | Agentes de diseño curricular | ||
| Sistemas Inteligentes de Tutoría | |||
| Bots de gestión del aprendizaje | |||
| Agentes de evaluación y retroalimentación | |||
| Agentes de automatización administrativa | |||
| Por modelo de implementación | Basado en la nube | ||
| Soluciones | |||
| Híbrido | |||
| Por nivel educativo | Principal | ||
| Secundaria | |||
| Terciario | |||
| Educación Continua | |||
| Por usuario final | Instituciones K-12 | ||
| Instituciones de educación superior | |||
| Formación corporativa y profesional | |||
| Centros de desarrollo vocacional y de habilidades | |||
| Estudiantes adultos/de por vida | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| España | |||
| Italia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de inteligencia artificial agente en tecnologías de educación y aprendizaje?
Se espera que el mercado se expanda a una CAGR del 37.92 % entre 2025 y 2030, aumentando de USD 1.72 millones a USD 8.46 millones.
¿Qué segmento de soluciones lidera actualmente el mercado?
Los sistemas de tutoría inteligente son líderes, con una participación del 26.04 % en el mercado de inteligencia artificial agente en tecnologías de educación y aprendizaje en 2024.
¿Por qué se considera que Asia-Pacífico es la región de más rápido crecimiento?
Los mandatos gubernamentales agresivos, las importantes inversiones en la nube y las grandes poblaciones estudiantiles están impulsando una CAGR del 44.82 % en Asia-Pacífico.
¿Cuál es la principal preferencia de implementación entre las instituciones?
Los modelos basados en la nube dominan con el 71.64% del mercado en 2024, gracias a una infraestructura escalable y unos costes iniciales más bajos.
¿Cómo afectan las regulaciones de privacidad de datos a la adopción?
Los marcos estrictos como FERPA y GDPR imponen costos de cumplimiento y restricciones en el manejo de datos, lo que reduce la CAGR prevista en un estimado del 4.2%.
¿Cuál es la mayor restricción regulatoria para la adopción?
Los marcos estrictos de privacidad de datos de los estudiantes, como FERPA y GDPR, reducen la CAGR proyectada del mercado en un 4.2 %.


