

Tamaño y participación del mercado de inteligencia artificial agente en energía y servicios públicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
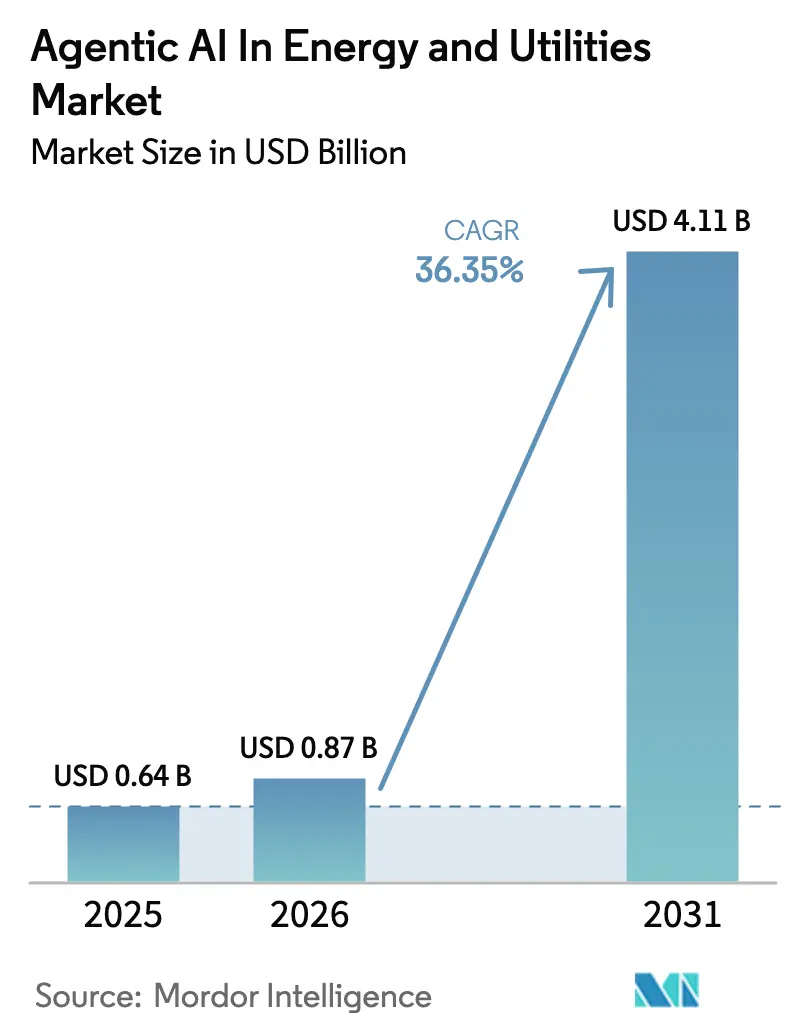
| Tamaño del mercado (2026) | USD 0.87 mil millones |
| Tamaño del mercado (2031) | USD 4.11 mil millones |
| Tasa de crecimiento (2026 - 2031) | 36.35% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
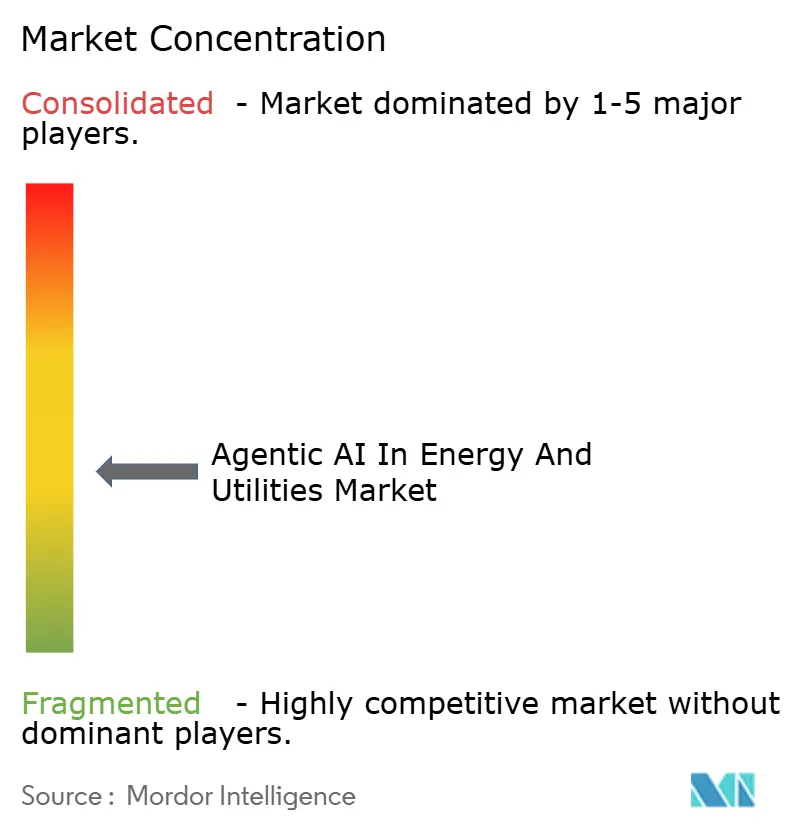
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de la IA agente en el mercado de energía y servicios públicos por Mordor Intelligence
Se espera que el tamaño del mercado de IA agente en energía y servicios públicos crezca de USD 0.64 mil millones en 2025 a USD 0.87 mil millones en 2026 y se prevé que alcance USD 4.11 mil millones para 2031 con un CAGR del 36.35% durante 2026-2031. La digitalización de la red a gran escala, los mandatos agresivos de reducción de carbono y las ventajas de costos comprobadas de las herramientas autónomas de apoyo a la toma de decisiones sustentan este crecimiento. Las empresas de servicios públicos están combinando la optimización basada en agentes con gemelos digitales para orquestar millones de activos distribuidos, mientras que la IA en el borde mejora la latencia para los esquemas de protección y el despacho de respuesta a la demanda. El gasto de capital inicial es más fuerte en América del Norte y Europa a medida que los reguladores endurecen las reglas de rendimiento de las interrupciones, pero Asia-Pacífico muestra la aceleración más pronunciada gracias a los despliegues de redes inteligentes financiados por el estado. La competencia entre proveedores se está intensificando a medida que las grandes empresas de automatización industrial adquieren startups de análisis para integrar IA conversacional y diagnósticos generativos en las operaciones rutinarias. Las iniciativas políticas paralelas, como los programas de infraestructura de IA del Departamento de Energía de EE. UU., indican un impulso sostenido para los proveedores de plataformas que puedan equilibrar la seguridad, la explicabilidad y la ciberseguridad.
Conclusiones clave del informe
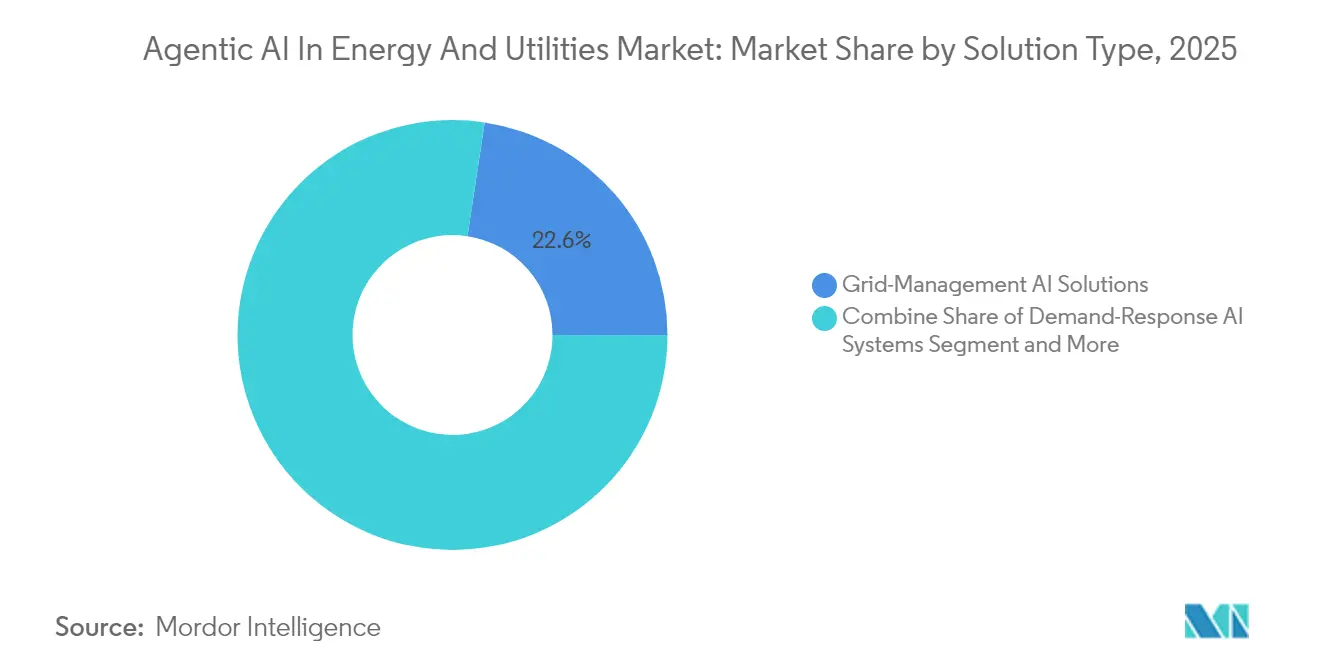
- Por tipo de solución, la IA de gestión de la red lideró con una participación en los ingresos del 22.61 % en 2025, mientras que se proyecta que la IA de respuesta a la demanda crecerá a una CAGR del 40.73 % hasta 2031.
- Por modelo de implementación, el segmento de la nube poseía el 67.94 % de la participación de mercado de Agentic AI en energía y servicios públicos en 2025; la adopción de edge/híbrida está avanzando a una CAGR del 37.92 % hasta 2031.
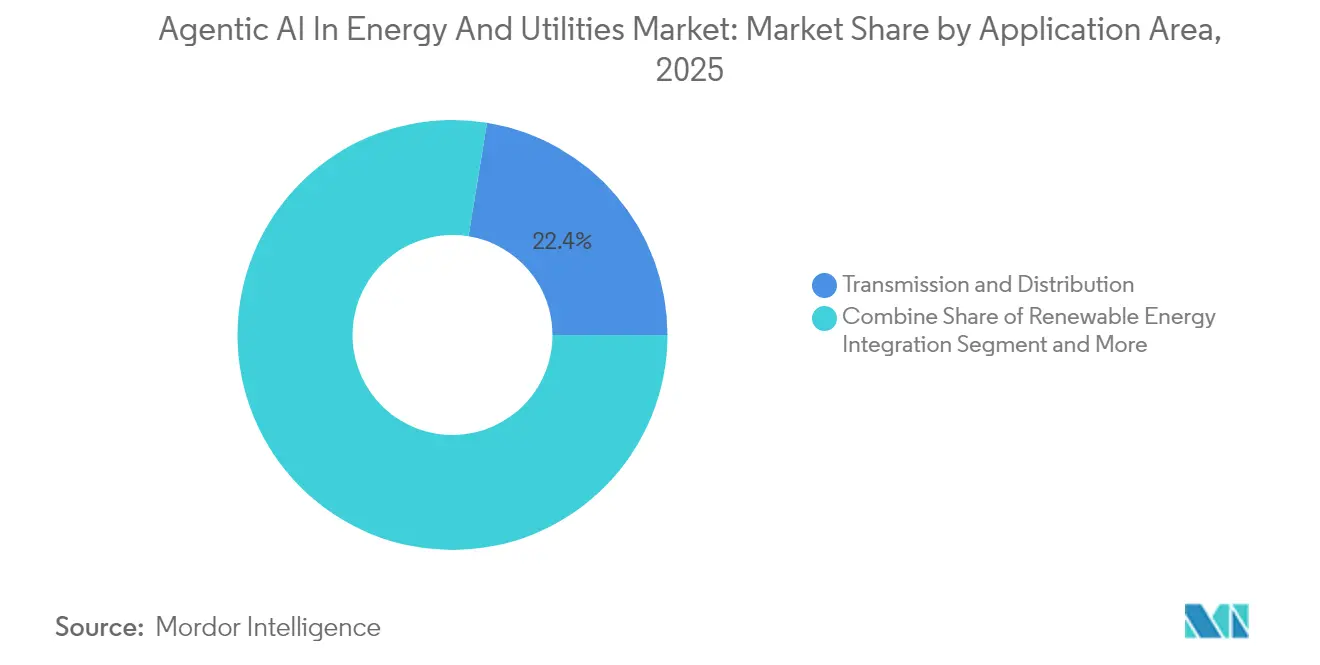
- Por aplicación, la transmisión y distribución representaron una participación del 22.44 % del tamaño del mercado de energía y servicios públicos de Agentic AI en 2025 y la integración de energía renovable se está expandiendo a una CAGR del 39.85 % hasta 2031.
- Por usuario final, las empresas de servicios eléctricos capturaron el 32.21 % de participación en los ingresos en 2025, mientras que se prevé que los productores independientes de energía renovable registren la CAGR más rápida del 38.21 % hasta 2031.
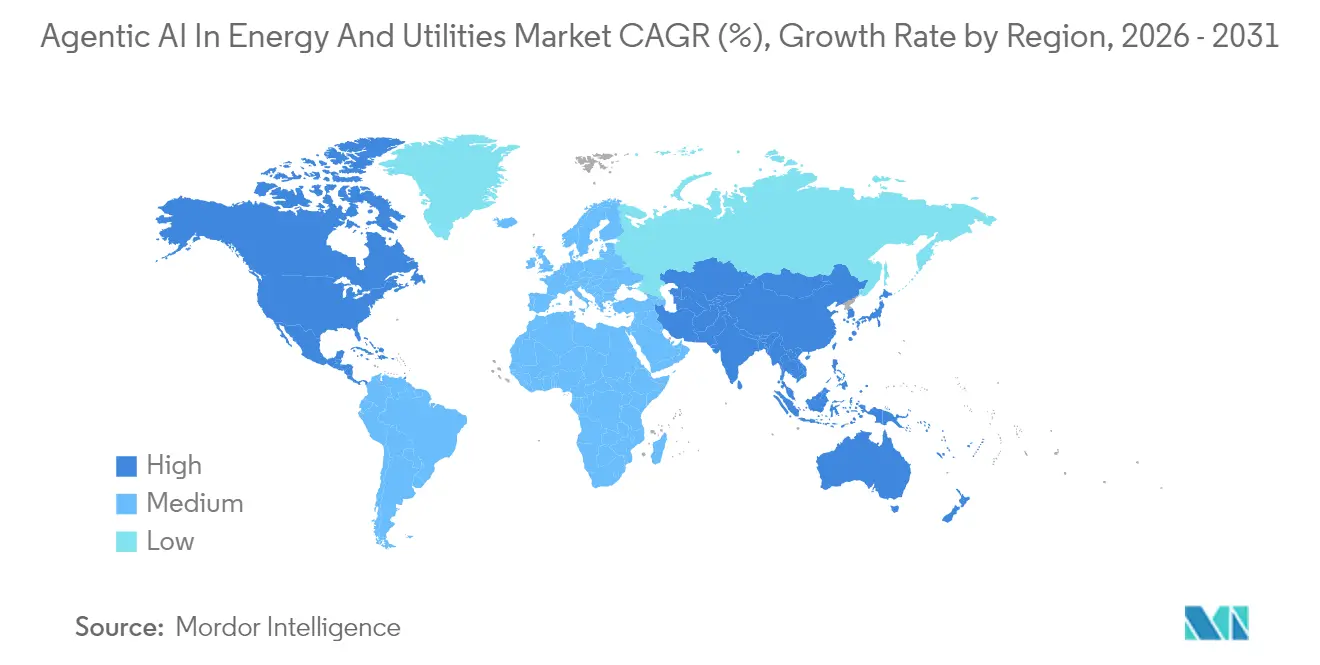
- América del Norte representó el 34.18% de los ingresos globales de 2025; Asia-Pacífico está en camino de lograr una CAGR del 39.12% gracias a proyectos multimillonarios de modernización de la red.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de IA agente en energía y servicios públicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente complejidad de la red exige una optimización basada en IA | + 8.2% | Global, con ganancias tempranas en América del Norte y la UE | Mediano plazo (2-4 años) |
| Ahorro de costes gracias al mantenimiento predictivo de infraestructuras antiguas | + 6.8% | América del Norte y el núcleo de la UE, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| La creciente penetración de las energías renovables requiere previsiones en tiempo real | + 9.1% | Global, con APAC a la cabeza en la implementación | Mediano plazo (2-4 años) |
| Impulso regulatorio para la eficiencia energética y la reducción del carbono | + 5.4% | La UE a la cabeza, seguida por América del Norte | Largo plazo (≥ 4 años) |
| Convergencia de agentes comerciales autónomos en los mercados mayoristas de energía | + 4.7% | Mercados avanzados de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Adopción de la contabilidad del carbono basada en IA para la elaboración de informes ESG de las empresas de servicios públicos | + 3.3% | Global, con el mandato regulatorio de la UE como impulsor | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente complejidad de la red exige una optimización basada en IA
La generación distribuida, los flujos de energía bidireccionales y la electrificación del transporte aumentan la carga de decisión de los centros de control. El Departamento de Energía de EE. UU. destaca la optimización basada en IA como la única vía viable para equilibrar la energía en milésimas de segundo entre miles de alimentadores. La pila de gemelos digitales Gridscale X de Siemens muestra ganancias de eficiencia de hasta un 30 % al redirigir la energía de forma autónoma evitando la congestión. Los operadores de redes regionales con una penetración de energías renovables superior al 30 % ya utilizan la programación basada en agentes para evitar interrupciones del suministro. Por lo tanto, el conocimiento de la situación en tiempo real, junto con el despacho con aprendizaje de refuerzo, está pasando del piloto a la fase de producción. El impulso de la inversión se acelerará a medida que los responsables políticos vinculen las penalizaciones por rendimiento en caso de interrupciones del suministro con las capacidades de control digital.
Ahorro de costes gracias al mantenimiento predictivo de infraestructuras antiguas
El Laboratorio Nacional Argonne midió reducciones de gastos de mantenimiento de entre el 43 % y el 56 % después de que las empresas de servicios públicos cambiaran de regímenes de operación hasta falla a programación predictiva impulsada por agentes . [1] Laboratorio Nacional Argonne, “Revolucionando el mantenimiento de la red energética”, ANL.GOV Los sistemas de IA también reducen las visitas de camiones hasta en un 66 % a través de inspecciones remotas basadas en imágenes de transformadores y postes. El programa de visión de drones de la Autoridad de Energía de Nueva York valida el enfoque, clasificando la urgencia de reparación en minutos. Estos ahorros extienden los ciclos de vida de los activos en un momento en que los presupuestos de reemplazo están sujetos al escrutinio de los casos de tarifas. Los primeros en adoptar informan períodos de recuperación de la inversión de dos años, lo que refuerza un ciclo de adquisición rápido para las plataformas de mantenimiento predictivo.
La creciente penetración de las energías renovables requiere previsiones en tiempo real
La IA Nostradamus de Hitachi Energy ofrece pronósticos más de un 20 % más precisos que las bases de referencia de la industria, lo que permite una programación más fluida de la generación flexible. [2] Hitachi Energy, “Solución de pronóstico de energía impulsada por IA”, HITACHIENERGY.COM Los datos de la red de Texas muestran que la energía solar contribuyó con el 21 % de la producción máxima en el verano de 2024, lo que ilustra la volatilidad que la IA debe absorber. El optimizador de BluWave-ai en la granja Sunbank demuestra un aprendizaje de bucle rápido que refina los programas cada cinco minutos. A medida que los recursos variables superan el 35 % de la generación en muchas áreas de equilibrio, los operadores de la red pasan de los modelos estadísticos convencionales a conjuntos de autoaprendizaje que anticipan los cambios climáticos y los picos de precios en tándem.
Impulso regulatorio para la eficiencia energética y la reducción de carbono
La Ley de IA de la UE integra ciberseguridad, explicabilidad y registros de auditoría en aplicaciones de red de alto riesgo, lo que eleva el umbral para la inversión en madurez digital. Mandatos de reducción de carbono como el paquete "Equipado para 55" de la UE y las normas estatales de energía limpia en Estados Unidos incentivan a las empresas de servicios públicos a automatizar la gestión de las reducciones de emisiones, la respuesta a la demanda y la minimización de pérdidas. La contabilidad de carbono derivada de la IA se vincula directamente con las obligaciones de información sobre gobernanza ambiental y social, posicionando a los agentes autónomos como herramientas de cumplimiento normativo en lugar de mejoras discrecionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de datos operativos etiquetados de alta calidad | -4.1% | Global, con los mercados emergentes más afectados | Corto plazo (≤ 2 años) |
| Preocupaciones de ciberseguridad sobre los sistemas de control habilitados por IA | -3.7% | Global, con enfoque en infraestructura crítica | Mediano plazo (2-4 años) |
| Los ciclos conservadores de adquisición de servicios públicos ralentizan la ampliación | -2.9% | Mercados regulados de América del Norte y la UE | Mediano plazo (2-4 años) |
| Las nuevas normas de gobernanza de los modelos de IA aumentan los costes de cumplimiento | -2.2% | Líder de la UE, adopción global siguiendo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de datos operativos etiquetados de alta calidad
Las empresas de servicios públicos poseen décadas de registros SCADA y de interrupciones, pero pocos conjuntos de datos están etiquetados de manera suficientemente consistente para el aprendizaje supervisado. Un estudio de MDPI de 2024 señaló las brechas en la gobernanza de datos como la principal barrera de implementación en los proyectos piloto de redes inteligentes. [3] MDPI, “Impacto de la inteligencia artificial en los sistemas de energía distribuida”, MDPI.COM Las cooperativas más pequeñas carecen del personal para diseñar características o hacer cumplir taxonomías, lo que ralentiza los cronogramas de entrenamiento de modelos. Los marcos de confianza de datos y los métodos de aprendizaje federado son prometedores, pero agregan una complejidad arquitectónica que actualmente solo las grandes empresas de servicios públicos de propiedad de inversores pueden absorber.
Preocupaciones de ciberseguridad sobre los sistemas de control basados en IA
El Departamento de Seguridad Nacional de EE. UU. advierte que las entradas adversarias podrían redirigir los controles autónomos de la red. [4] Departamento de Seguridad Nacional de EE. UU., “Directrices de seguridad”, DHS.GOV El conjunto de herramientas AI-PhyX del Laboratorio Nacional de Oak Ridge identifica vulnerabilidades latentes en las canalizaciones de modelos antes de su implementación en campo. Las empresas de servicios públicos deben incorporar arquitecturas de confianza cero y detección de anomalías en tiempo real en cada nodo de inferencia, lo que aumenta el costo y alarga los ciclos de adquisición. Las aseguradoras exigen cada vez más pruebas de resiliencia del modelo, lo que eleva aún más los umbrales de debida diligencia.
Análisis de segmento
Por tipo de solución: La IA para la gestión de la red eléctrica lidera la transformación del mercado
La IA para la gestión de la red controló el 22.61 % de los ingresos de 2025, consolidando la IA de Agentic en el mercado de la energía y los servicios públicos, ya que estas priorizan la visibilidad y el control sobre activos geográficamente dispersos. Los proveedores integran fuentes de unidades de medición fasorial, datos meteorológicos y señales participativas de recursos energéticos para calcular el despacho óptimo cada segundo. La expansión constante del segmento se debe a las sanciones regulatorias por interrupciones del servicio y al aumento de las cuotas de energía distribuida. La IA de respuesta a la demanda, con una previsión de CAGR del 40.73 %, emerge a medida que las empresas de servicios públicos conectan millones de termostatos inteligentes y cargadores de vehículos para compensar los picos de demanda. Las suites de mantenimiento predictivo reducen las penalizaciones por tiempo de inactividad de los activos, con ABB y Siemens integrando diagnósticos generativos que automatizan la creación de órdenes de trabajo. Nichos más pequeños (monitoreo de captura de carbono, análisis de resiliencia y comercio autónomo) muestran una tendencia temprana donde los incentivos políticos se alinean con los objetivos de descarbonización.
El perfil competitivo favorece a los proveedores que ofrecen módulos listos para usar dentro de ecosistemas de tecnología operativa más amplios. La adopción de API abiertas permite a las empresas de servicios públicos añadir microservicios a medida que evolucionan las regulaciones, evitando así la dependencia. El crecimiento histórico entre 2019 y 2024 promedió cerca del 20%, lo que subraya la inflexión posterior a 2024 relacionada con la maduración de la orquestación en la nube y los chips de inferencia en el borde. A medida que más empresas de servicios públicos publican cifras de retorno de la inversión (ROI) de dos dígitos, los comités presupuestarios muestran mayor tolerancia a las implementaciones plurianuales y en múltiples sedes, manteniendo el impulso durante la década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: el dominio de la nube se encuentra con la revolución de la computación de borde
Las implementaciones en la nube representaron el 67.94 % del gasto de 2025 en IA Agentic en el mercado de energía y servicios públicos, impulsadas por la economía computacional elástica y las herramientas de cumplimiento integral que ofrecen los hiperescaladores. Microsoft, AWS y Google integran API específicas de dominio en sus stacks de IA genéricos, acelerando los ciclos de prueba de concepto para las empresas de servicios públicos con personal limitado en ciencia de datos. Sin embargo, las implementaciones de edge/híbridas se disparan a una tasa de crecimiento anual compuesta (TCAC) del 37.92 % debido a que los bucles de control a nivel de alimentador exigen una respuesta en milisegundos, inalcanzable al conectar con centros de datos remotos. Los dispositivos de inferencia edge ahora consumen solo 100 µW por tarea, frente a 1 W en generaciones anteriores, lo que reduce drásticamente la sobrecarga energética de las subestaciones.
Las empresas de servicios públicos adoptan arquitecturas híbridas que mantienen los análisis no críticos en la nube, a la vez que trasladan el aislamiento de fallos, el aislamiento y la lógica FLISR a los dispositivos en la punta de poste. Los sistemas locales persisten en instalaciones de generación nuclear y de defensa sensibles, donde la soberanía de los datos prima sobre la rentabilidad. Los marcos regulatorios, especialmente en la UE, impulsan el registro in situ de la telemetría de infraestructura crítica, lo que sustenta aún más la demanda de computación local. El resultado neto es una arquitectura bifurcada donde la nube sigue siendo el centro de comando y entrenamiento, y los nodos de borde ejecutan inferencias sensibles al contexto y a la latencia.
Por área de aplicación: Las redes de transmisión impulsan la adopción actual
Las salas de control de transmisión y distribución representaron el 22.44 % del gasto en 2025, consolidando su papel como compradores clave de la IA de Agentic en el mercado de energía y servicios públicos. Los gemelos digitales de alta fidelidad catalogan los cambios de topología, lo que permite una conmutación segura y la reducción de la congestión. La transmisión en vivo desde sensores de red mejorados proporciona una visibilidad total de la subestación, lo que permite a los operadores ejecutar estimadores de estado casi en tiempo real que alimentan la lógica de conmutación autónoma. Las aplicaciones de integración de energías renovables, con un crecimiento anual compuesto (CAGR) del 100 %, se alinean con el desarrollo de flotas solares y eólicas a escala de servicios públicos. Los módulos de pronóstico mejoran el despacho económico y reducen las penalizaciones por restricciones, lo que los hace atractivos para los propietarios de activos que buscan un mayor potencial en el mercado comercial.
El control de la generación de energía sigue siendo un nicho importante donde la IA con agentes optimiza turbinas de combustión o plantas híbridas de ciclo combinado. Los operadores de petróleo y gas migran la IA aguas arriba para reducir el tiempo de inactividad en las perforaciones y aguas abajo para optimizar los márgenes de las refinerías. Las empresas de agua extraen alertas de fugas de las señales acústicas, lo que demuestra que los agentes de IA reducen las pérdidas de agua no facturada. Las nuevas tecnologías de monitoreo de captura de carbono aplican la visión artificial a la generación de imágenes de pozos de inyección, lo que brinda a los responsables políticos confianza en la permanencia del secuestro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: las empresas eléctricas lideran la transformación
Las compañías eléctricas generaron el 32.21 % de sus ingresos en 2025 mediante la implementación de iniciativas de modernización de la red, que abarcan desde la medición avanzada hasta los alimentadores autorreparables. Se proyecta que el tamaño del mercado de la IA de Agentic en energía y servicios públicos para las implementaciones de compañías eléctricas supere los 1.35 millones de dólares para 2031, a medida que los reguladores vinculan la recuperación de tarifas con las métricas de resiliencia digital. La suite de prevención de cortes de energía basada en IA de Eversource evitó 40,000 38.21 interrupciones a clientes durante las pruebas piloto, lo que demuestra mejoras tangibles en la calidad del servicio. Los productores independientes de energía renovable (IPP) registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del XNUMX %, debido a que los generadores comerciales deben pronosticar y comercializar la energía casi en tiempo real para cubrir la volatilidad.
Las grandes empresas de petróleo y gas adoptan la IA generativa para el modelado de yacimientos, lo que reduce los plazos de exploración. Las empresas de agua, motivadas por las regulaciones contra la sequía, recurren a algoritmos predictivos de fugas, mientras que las microrredes universitarias y los prosumidores industriales incorporan programadores agénticos para minimizar los cargos por demanda. El crecimiento entre 2019 y 2024 se vio limitado por obstáculos en la prueba de concepto; sin embargo, el impulso posterior a 2025 se beneficia de la contratación basada en plantillas y las arquitecturas de seguridad prevalidadas.
Análisis geográfico
Norteamérica retuvo el 34.18 % de los ingresos globales de 2025, gracias a que programas federales, como la iniciativa de IA para la seguridad de la red, de 45 millones de dólares, financiaron el riesgo piloto. Estados Unidos planea financiar la investigación en IA con 12 XNUMX millones de dólares, creando un ecosistema donde las empresas de servicios públicos, los proveedores de la nube y los laboratorios nacionales codesarrollan casos de uso. El éxito de la exportación de BluWave-ai de Canadá refuerza el liderazgo de pensamiento regional.
Asia-Pacífico es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 39.12 %. El plan de redes inteligentes de Tailandia, con un presupuesto de 1.8 millones de dólares, ejemplifica la modernización impulsada por el gobierno. China promueve la previsión de carga basada en IA para gestionar los auges de electrificación y la reducción de picos de demanda, mientras que Singapur implementa pilotos de redes inteligentes a escala de distrito como bancos de pruebas urbanos. El crecimiento en esta región se beneficia de la construcción de redes nuevas que superan las limitaciones de los sistemas tradicionales.
Europa ocupa el tercer lugar en ingresos, pero lidera en regulación y fabricación industrial. La Ley de IA de la UE establece criterios de cumplimiento global, impulsando la inversión en IA explicable y ciberseguridad. El proyecto de estabilización de la red eléctrica insular de España con ABB demuestra condensadores síncronos con IA integrada que anclan redes débiles. Europa del Este y la región nórdica aceleran la implementación de IA en el borde de la red para subestaciones remotas propensas a condiciones climáticas adversas, impulsando la inversión en infraestructura resiliente.
Oriente Medio y África muestran una adopción incipiente, concentrada en los operadores de transmisión del Consejo de Cooperación del Golfo y los desarrolladores sudafricanos de energías renovables. Sudamérica se mantiene en fase exploratoria, con Brasil y Chile probando robots comerciales con agentes en los mercados spot regionales. El aprendizaje interregional y la reducción de los costos del silicio deberían reducir las brechas de adopción en los próximos cinco años.
Panorama competitivo
El mercado de la IA Agentic en energía y servicios públicos combina veteranos de la automatización industrial con empresas emergentes en la nube a gran escala. Siemens, ABB y Schneider Electric aprovechan décadas de experiencia en equipos de red para vender módulos de IA integrados con el hardware. La adquisición de Altair Engineering por parte de Siemens en 2025 refuerza la profundidad del gemelo digital, lo que permite soluciones integradas de simulación y control. ABB integra relés de computación en el borde con su nuevo interruptor SACE Emax 3 para garantizar una respuesta en submilisegundos en la conmutación de centros de datos.
Los hiperescaladores se diferencian por su infraestructura de capacitación escalable y precios de suscripción. Google incorpora modelos basados en transformadores en kits de herramientas para la estabilidad de la red, mientras que Microsoft desarrolla copilotos de mantenimiento predictivo con socios industriales. AWS ofrece lagos de datos seguros, diseñados para la telemetría de infraestructura crítica, lo que reduce la fricción de la ingesta para las empresas de servicios públicos. Los competidores nativos del borde, como Edgecom Energy, atraen inversión estratégica al centrarse en la inferencia de baja latencia y la mitigación de la demanda.
La competencia por la propiedad intelectual se centra en patentes de control adaptativo y marcos de aprendizaje federado que preservan la privacidad. Las colaboraciones se amplían a medida que los proveedores forman laboratorios conjuntos con institutos nacionales de investigación para cumplir con certificaciones de seguridad más estrictas. Las fusiones y las inversiones en capital riesgo se aceleran porque los grandes proveedores buscan talento especializado e interfaces de bajo código que acorten los ciclos de venta. Dado que los cinco principales proveedores comparten entre el 45 % y el 50 % de los ingresos, el mercado muestra una concentración moderada que favorece el éxito tanto de especialistas como de plataformas.
Inteligencia artificial agente en los líderes de la industria de energía y servicios públicos
Siemens AG
ABB Ltd.
Schneider Electric SE
IBM Corporation
Google LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Schneider Electric describió las hojas de ruta de modernización de la red anticipándose a los aumentos repentinos de la demanda impulsados por la IA.
- Febrero de 2025: GE Appliances integró el hardware del panel inteligente de ABB en su ecosistema EcoBalance
- Enero de 2025: ABB invirtió en Edgecom Energy para expandir las soluciones de gestión de demanda con IA generativa.
- Enero de 2025: ABB lanzó el interruptor automático de aire SACE Emax 3 con IA de mantenimiento predictivo y certificación de ciberseguridad IEC 62443
Alcance del informe de mercado global sobre IA agentica en energía y servicios públicos
| Plataformas de IA de mantenimiento predictivo |
| Software de IA para optimización energética |
| Soluciones de IA para la gestión de la red |
| Sistemas de IA de respuesta a la demanda |
| Agentes de IA para el comercio autónomo |
| Otros tipos de soluciones |
| En la premisa |
| Cloud |
| Edge / Híbrido |
| Generación de energía |
| Transmisión y distribución |
| Petróleo y gas-Upstream |
| Petróleo y gas: Midstream/Downstream |
| Servicios de agua |
| Integración de Energías Renovables |
| Captura y almacenamiento de carbono |
| Utilidades electricas |
| Compañías de petróleo y gas |
| Servicios de agua |
| Productores independientes de energía renovable (IPP) |
| Empresas de Servicios Energéticos (ESCO) |
| Prosumidores industriales |
| Otra industria de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de solución | Plataformas de IA de mantenimiento predictivo | ||
| Software de IA para optimización energética | |||
| Soluciones de IA para la gestión de la red | |||
| Sistemas de IA de respuesta a la demanda | |||
| Agentes de IA para el comercio autónomo | |||
| Otros tipos de soluciones | |||
| Por modelo de implementación | En la premisa | ||
| Cloud | |||
| Edge / Híbrido | |||
| Por área de aplicación | Generación de energía | ||
| Transmisión y distribución | |||
| Petróleo y gas-Upstream | |||
| Petróleo y gas: Midstream/Downstream | |||
| Servicios de agua | |||
| Integración de Energías Renovables | |||
| Captura y almacenamiento de carbono | |||
| Por industria del usuario final | Utilidades electricas | ||
| Compañías de petróleo y gas | |||
| Servicios de agua | |||
| Productores independientes de energía renovable (IPP) | |||
| Empresas de Servicios Energéticos (ESCO) | |||
| Prosumidores industriales | |||
| Otra industria de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual de la IA de Agentic en el mercado de energía y servicios públicos?
El mercado estaba valorado en 0.87 millones de dólares en 2026 y se prevé que alcance los 4.11 millones de dólares en 2031.
¿Qué segmento lidera el mercado hoy en día?
Las soluciones de IA para la gestión de la red ocupan la primera posición con una participación del 22.61 % de los ingresos de 2025.
¿Qué tan rápido está creciendo la implementación basada en el borde?
Las arquitecturas edge e híbridas se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 37.92 % entre 2026 y 2031, a medida que las empresas de servicios públicos buscan un control en fracciones de segundo.
¿Qué región crecerá más rápido hasta 2031?
Se pronostica que Asia-Pacífico registrará una CAGR del 39.12 % debido a inversiones en redes inteligentes a gran escala.
¿Cuál es la principal barrera para la adopción?
La falta de datos operativos etiquetados de alta calidad y de marcos de gobernanza asociados sigue siendo el principal obstáculo para la implementación.


