

Tamaño y cuota de mercado de la inteligencia artificial agente en telecomunicaciones y gestión de redes.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
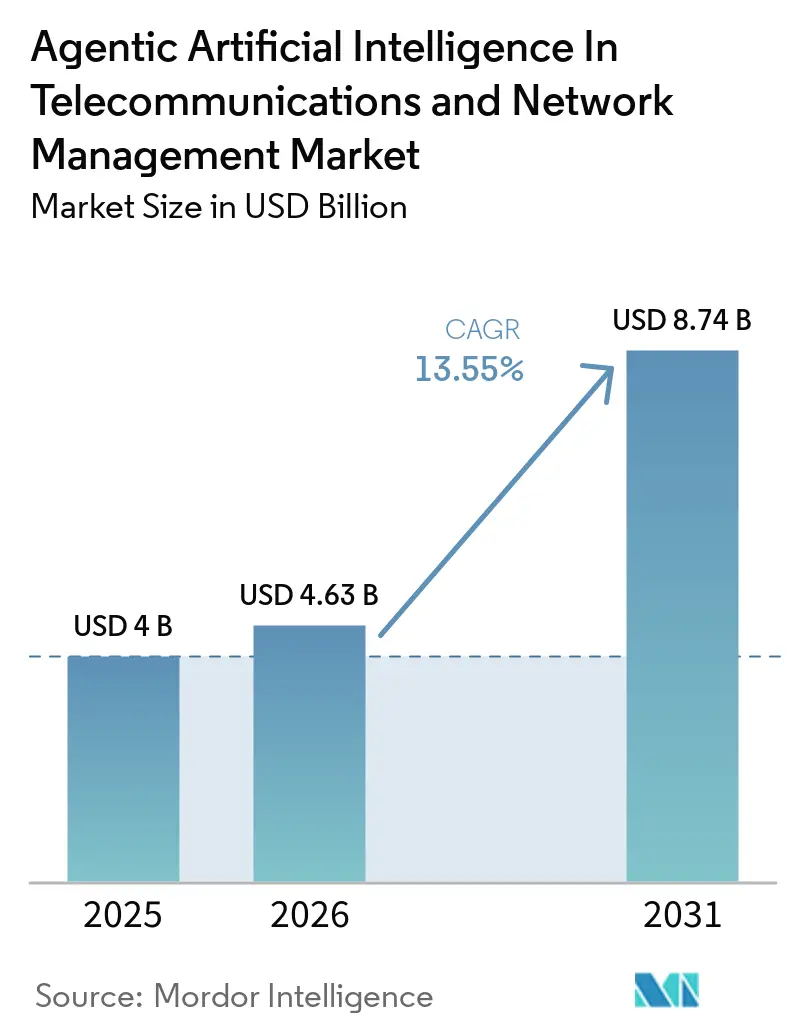
| Tamaño del mercado (2026) | USD 4.63 mil millones |
| Tamaño del mercado (2031) | USD 8.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de la inteligencia artificial agente en telecomunicaciones y gestión de redes realizado por Mordor Intelligence.
Se espera que el tamaño del mercado de inteligencia artificial en telecomunicaciones y gestión de redes crezca de 4.00 millones de dólares en 2025 a 4.63 millones de dólares en 2026, y se prevé que alcance los 8.74 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.55 % entre 2026 y 2031. La expansión del tráfico, derivada del vídeo inmersivo, la telemetría del IoT y la segmentación de red, obliga a los operadores a automatizar la planificación de la capacidad y la garantía del servicio. Los proveedores están cambiando las licencias de software de un solo uso por precios basados en el consumo, que alinean las tarifas con el uso del plano de datos. El impulso de la implementación en el borde está en aumento porque la prevención del fraude en tiempo real y la coordinación de vehículos autónomos no toleran la latencia de la nube. La dinámica competitiva ahora se centra en la credibilidad de la gobernanza de datos, la explicabilidad de las decisiones de los modelos y la amplitud de los casos de uso preentrenados, en lugar de la escala del hardware puro.
Conclusiones clave del informe
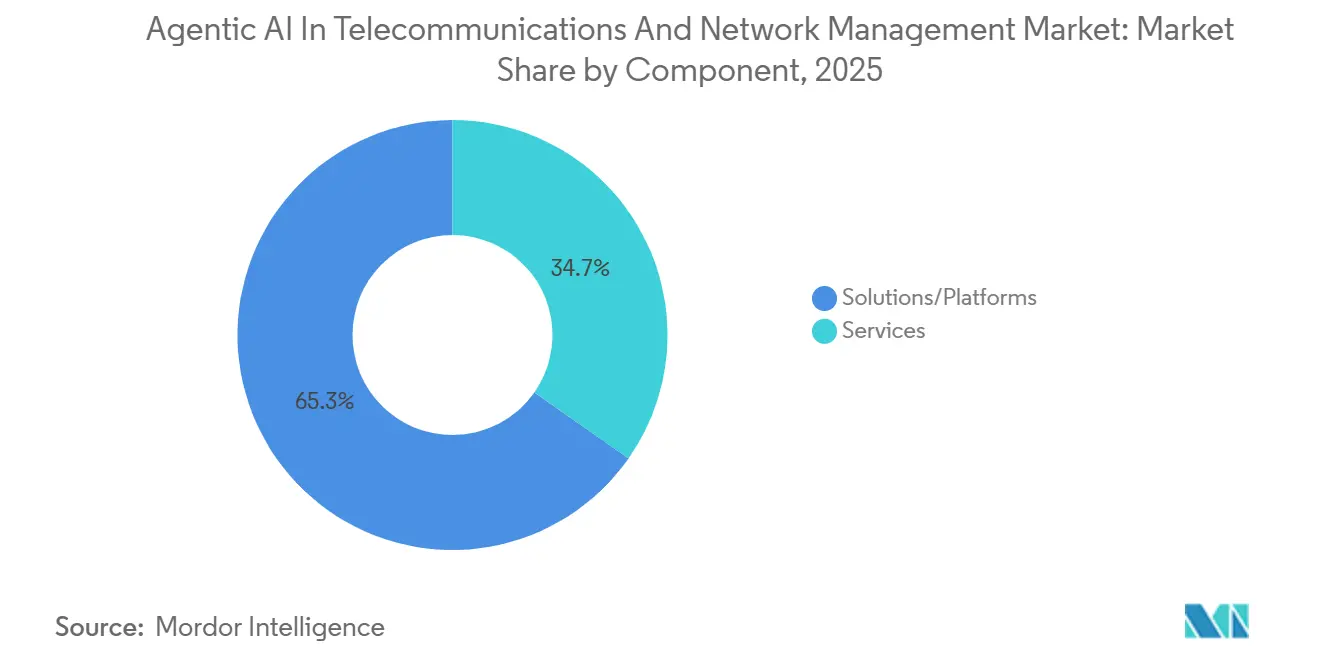
- Por componentes, las soluciones y plataformas representaron el 65.28% de los ingresos en 2025, mientras que el segmento de servicios avanza a una CAGR del 14.01% hasta 2031.
- Por modo de implementación, la nube capturó el 60.19 % de la participación de mercado de inteligencia artificial en telecomunicaciones y gestión de redes en 2025 y se proyecta que la infraestructura de borde se expandirá a una CAGR del 13.89 % hasta 2031.
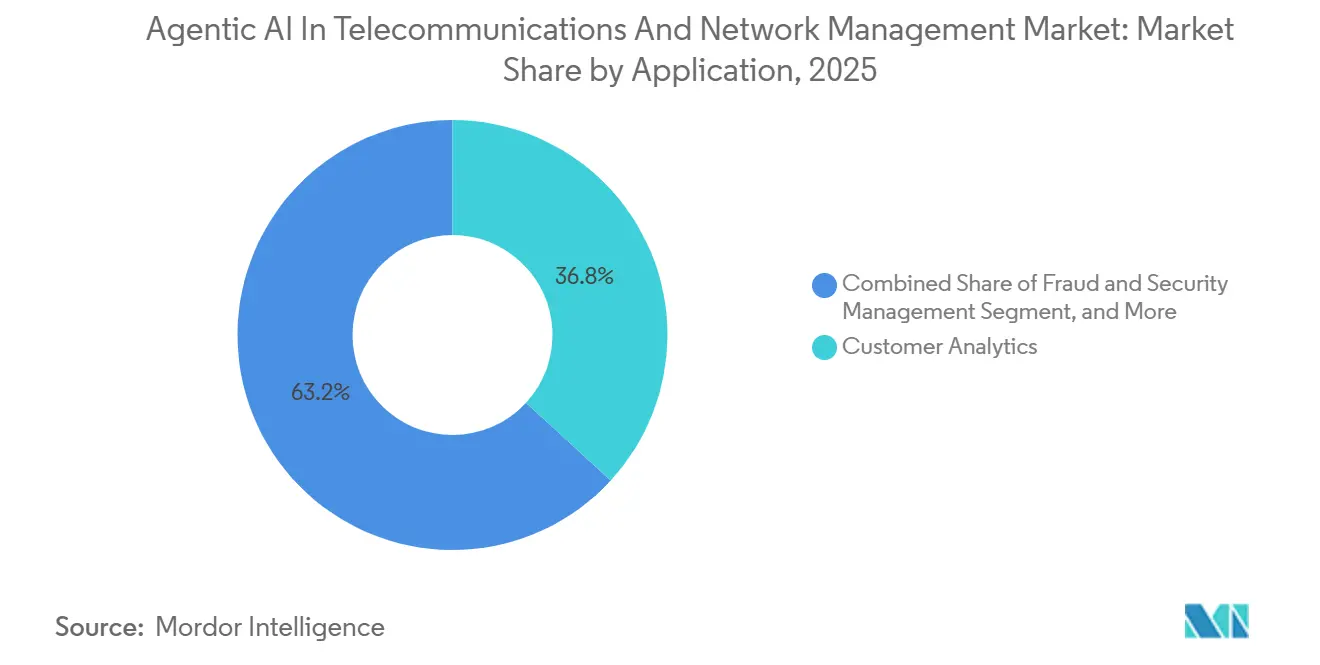
- Por aplicación, el análisis de clientes lideró con una participación del 36.84 % del tamaño del mercado de inteligencia artificial agente en telecomunicaciones y gestión de redes en 2025, mientras que la gestión de fraude y seguridad registra la CAGR más rápida del 13.94 %.
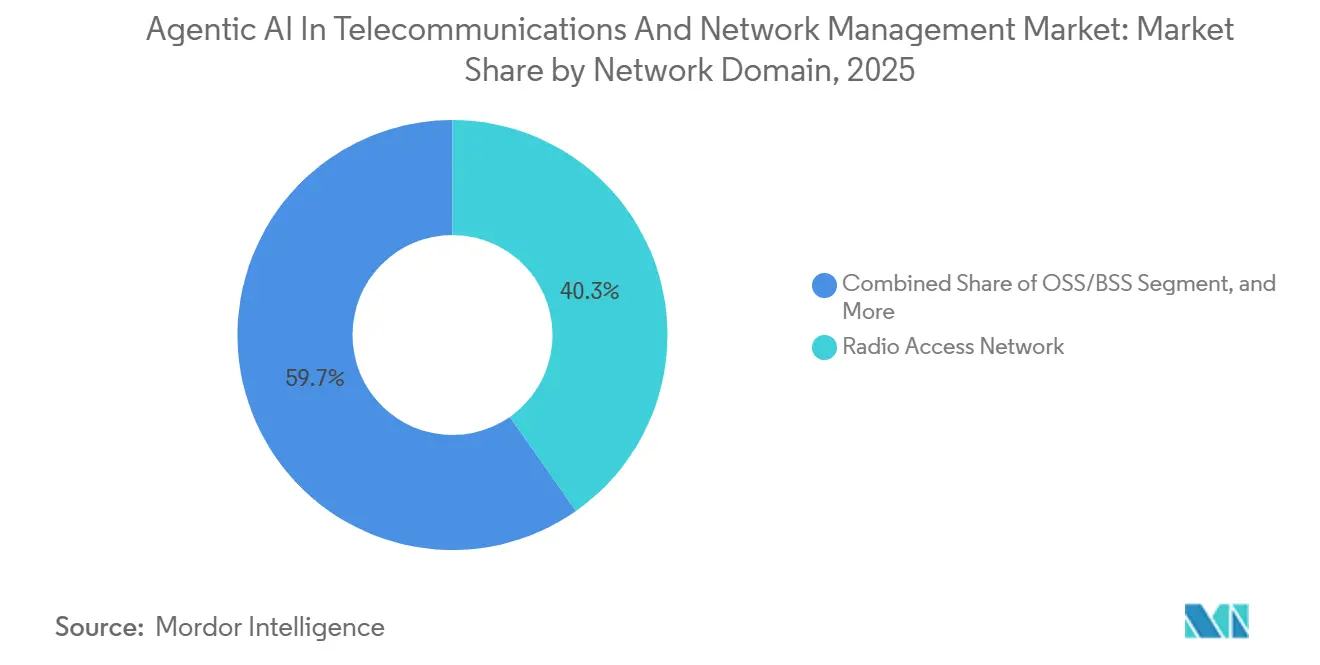
- Por dominio de red, el segmento de acceso por radio representó una participación del 40.27 % en 2025, mientras que la transformación OSS/BSS está creciendo a una CAGR del 14.06 % hasta 2031.
- Gracias a la tecnología de IA, los métodos tradicionales de aprendizaje automático generaron el 50.55 % de los ingresos de 2025, pero la IA generativa se está acelerando a una CAGR del 14.22 %.
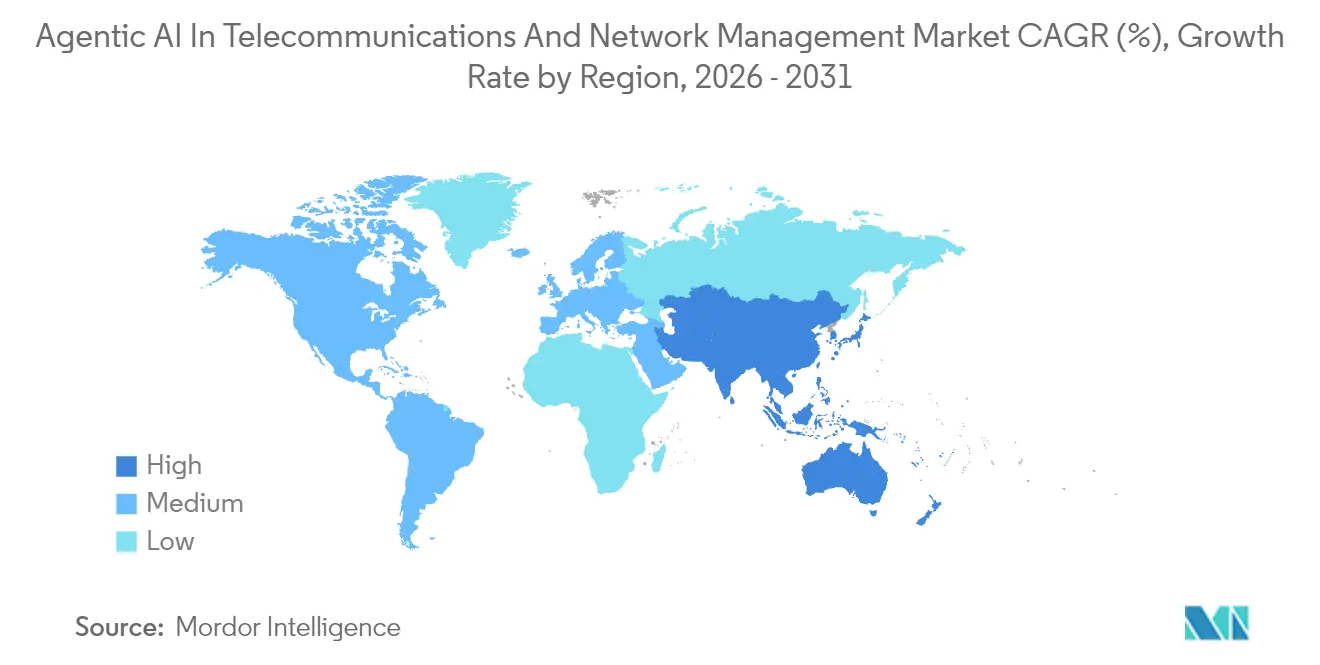
- América del Norte contribuyó con el 37.84 % del valor de 2025 y Asia-Pacífico muestra la CAGR regional más alta, del 14.29 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de inteligencia artificial agente en telecomunicaciones y gestión de redes.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente complejidad de la red 5G/6G impulsa la orquestación autónoma | + 3.20% | Global, con máxima intensidad en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del tráfico de datos y necesidad de optimización predictiva de la red | + 2.80% | Global, en particular Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Creciente demanda de análisis de clientes que reduzcan la pérdida de clientes | + 2.30% | Núcleo de América del Norte y Europa, expandiéndose a América del Sur | Mediano plazo (2-4 años) |
| Cambio de CAPEX del operador hacia implementaciones de Open RAN y vRAN impulsadas por IA | + 2.10% | Asia-Pacífico y América del Norte lideran, seguidas por Europa | Largo plazo (≥ 4 años) |
| Surgimiento de centros de datos de IA soberanos operados por empresas de telecomunicaciones | + 1.60% | Oriente Medio, Asia-Pacífico (China, India, Singapur), mercados europeos selectivos | Largo plazo (≥ 4 años) |
| Adopción de IA agente para operaciones de servicio de campo autónomas | + 1.50% | Global, con tracción temprana en América del Norte y Australia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente complejidad de la red 5G/6G impulsa la orquestación autónoma
Cada sitio celular 5G independiente ahora expone más de 1500 parámetros de control, lo que supera la sintonización manual. Nokia informó una reducción del 28 % en el desplazamiento de técnicos después de implementar la optimización RAN basada en IA en redes europeas, lo que demuestra el apalancamiento de costos del control de bucle cerrado. [1] Nokia Corporation, “Informe anual 2025”, nokia.com Las primeras pruebas de 6G introducen bandas de terahercios y superficies inteligentes reconfigurables que amplían aún más el espacio de configuración. El libro blanco de arquitectura 2025 de Samsung describió los ciclos de decisión de milisegundos como no negociables para segmentos ultra confiables de baja latencia. [2] Samsung Electronics, “Libro blanco de arquitectura 6G nativa de IA”, samsung.com La plataforma de automatización inteligente de Ericsson inactiva dinámicamente las radios durante los períodos de baja demanda, reduciendo el consumo de energía hasta en un 22 % en instalaciones de múltiples proveedores. [3] Ericsson AB, “Descripción general de la plataforma de automatización inteligente”, ericsson.com A medida que aumenta la complejidad, los operadores juzgan a los proveedores por la madurez de los agentes integrados más que por el rendimiento de radio en bruto.
Aumento del tráfico de datos y necesidad de optimización predictiva de la red
El volumen global de datos móviles aumentó un 32 % en 2025, impulsado por los videos cortos y los juegos en la nube. [4] Cisco Systems, “Informe anual de Internet 2025”, cisco.com Los aumentos de capacidad reactivos ya no son suficientes cuando los costos de la subasta de espectro se disparan. La previsión de tráfico mediante IA de China Mobile redujo las activaciones innecesarias de estaciones base en un 19 %, reduciendo el tiempo de funcionamiento de los generadores diésel en las zonas rurales y disminuyendo las emisiones de Alcance 1. Bharti Airtel utilizó análisis predictivos para reasignar el espectro de forma dinámica, aplazando importantes desembolsos de capital. La previsión precisa se traduce directamente en una mayor calidad de experiencia sin un crecimiento paralelo de los costos, creando una ventaja competitiva cada vez mayor para los operadores con modelos maduros.
Creciente demanda de análisis de clientes para reducir la pérdida de clientes
En mercados saturados, las intervenciones de retención cuestan mucho menos que la adquisición de nuevos suscriptores. El motor de predicción de abandono con IA de Verizon detecta las cuentas en riesgo 45 días antes que los métodos basados en reglas, lo que permite a los equipos de marketing ofrecer incentivos específicos que reducen considerablemente la pérdida de clientes pospago. El asistente virtual Aura de Telefónica ahora resuelve el 62 % de las consultas entrantes sin intervención humana, lo que eleva el Net Promoter Score en ocho puntos. Además de ahorrar costes, la microsegmentación en tiempo real revela nuevos niveles de latencia o capacidad premium, convirtiendo el análisis de una estrategia defensiva en un catalizador de ingresos.
Cambio de gastos de capital del operador hacia implementaciones de Open RAN y vRAN impulsadas por IA
El informe de seguimiento de la GSMA de enero de 2026 muestra que Open RAN capturó el 8% del gasto en RAN en 2025 y tiende a alcanzar el 20% para 2028. La implementación nativa en la nube de Dish Network demostró que las actualizaciones de software, en lugar de los cambios de hardware, pueden acelerar el uso de las funciones. Rakuten Mobile reportó una reducción del 40% en el costo total de propiedad gracias a la automatización basada en IA en su red totalmente virtualizada. Parallel Wireless incorporó la optimización de la transferencia mediante aprendizaje de refuerzo en 2025, lo que subraya cómo las interfaces abiertas aceleran la experimentación con IA.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Privacidad de datos y obstáculos regulatorios para las iniciativas de IA de las telecomunicaciones | -1.80% | Europa (RGPD, Ley de IA), América del Norte (leyes de privacidad a nivel estatal), Asia-Pacífico (localización de datos en China e India) | Corto plazo (≤ 2 años) |
| Grave escasez de talento en inteligencia artificial de nivel de telecomunicaciones | -1.50% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los costos de energía de inferencia en el borde de la red | -1.20% | Global, con mayor impacto en regiones con tarifas eléctricas elevadas (Europa, Japón) | Mediano plazo (2-4 años) |
| Riesgo de dependencia del proveedor en pilas de redes nativas de IA propietarias | -0.90% | Global, afectando particularmente a los operadores con bases instaladas heredadas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Privacidad de datos y obstáculos regulatorios para las iniciativas de IA de las telecomunicaciones
La Ley de IA de la UE impone evaluaciones de conformidad para la IA de telecomunicaciones de alto riesgo, como la vigilancia en tiempo real, lo que añade entre 6 y 12 meses de retraso en el cumplimiento normativo. El RGPD limita la granularidad de los datos de ubicación, lo que reduce la precisión predictiva, mientras que la Ley de Protección de Datos de la India exige ahora un nuevo consentimiento para la elaboración de perfiles, y las recientes sanciones refuerzan la severidad de su aplicación. Las normas de localización de China obligan a entrenar modelos específicos para cada región, fragmentando los lagos de datos de los operadores. Los grandes operadores con equipos de gobernanza dedicados pueden absorber los gastos generales de cumplimiento normativo; los competidores más pequeños se enfrentan a costes desproporcionados que frenan la adopción.
Aumento de los costos de energía de inferencia en el borde de la red
Trasladar las cargas de trabajo de IA desde nubes centrales a miles de sitios en el borde expone a los operadores a un aumento de las tarifas eléctricas, especialmente en Europa y Japón. Ericsson registró un ahorro energético del 15-22 % mediante la reasignación dinámica del tráfico, pero la inferencia en el borde aún compite con la transmisión por radio por presupuestos de energía limitados. Los operadores ahora evalúan los marcos de IA en función de la eficiencia de vatio por inferencia, no solo de la precisión. Las microrredes renovables y los aceleradores especializados como NVIDIA Jetson contribuyen, pero la intensidad del capital sigue siendo un factor limitante para la implementación a gran escala en el borde.
Análisis de segmento
Por componente: las plataformas lideran mientras los servicios aumentan
Las plataformas de soluciones representaron el 65.28 % de los ingresos de 2025 en el mercado de inteligencia artificial (IA) en telecomunicaciones y gestión de redes. Los proveedores combinan la gestión del ciclo de vida del modelo, las API de orquestación y los detectores preentrenados, lo que reduce la fricción de la integración para los operadores que carecen de equipos amplios de ciencia de datos. Las tarifas por suscripción y por uso están reemplazando las licencias perpetuas, alineando los ingresos de los proveedores con los ciclos de tráfico de la red. El segmento de servicios, aunque más pequeño, está escalando a un ritmo del 14.01 % hasta 2031, ya que los operadores se enfrentan a patrimonios heterogéneos de múltiples proveedores que exigen un mayor esfuerzo de sus habilidades internas. El ajuste personalizado de modelos, la ingeniería de canalización de datos y las operaciones gestionadas las 24 horas transforman las implementaciones puntuales en colaboraciones recurrentes. La oferta de IA gestionada de IBM para 2025 ilustra cómo los hiperescaladores monetizan la experiencia, permitiendo a los operadores conservar la soberanía de los datos.
La transición hacia los servicios implica que los proveedores que combinan el conocimiento del dominio con la IA obtienen valor. Los operadores regionales más pequeños externalizan cada vez más sus servicios a integradores globales, lo que acelera la obtención de valor, pero crea una dependencia estratégica de equipos externos. A medida que la capacitación continua se vuelve esencial, las tarifas recurrentes por servicios rivalizarán con los ingresos del software, transformando los balances de los proveedores y los procesos de adquisición de clientes en el mercado de la IA agente en las telecomunicaciones y la gestión de redes.
Por modo de implementación: la inferencia de borde desafía la supremacía de la nube
Las instancias en la nube representaron el 60.19 % del tamaño del mercado de inteligencia artificial en telecomunicaciones y gestión de redes en 2025, aprovechando grupos de GPU elásticos y cadenas de herramientas MLOps consolidadas. Los operadores centralizan el entrenamiento y la inferencia sin latencia para aprovechar las economías de escala. Sin embargo, la computación en el borde y la computación en el borde multiacceso están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 13.89 % hasta 2031, impulsada por las necesidades de menos de 10 milisegundos para el comercio con realidad aumentada y el bloqueo del fraude en tiempo real. La implementación de AWS Wavelength por parte de Verizon en 30 ciudades ilustró cómo los hiperescaladores extienden el paradigma de la nube a las redes de los operadores.
Las arquitecturas híbridas dominan ahora. El entrenamiento y el análisis intensivo de lotes se ejecutan en nubes nacionales o regionales, mientras que la inferencia se ejecuta en aceleradores instalados en el sitio. La optimización energética y las restricciones de seguridad física limitan las pilas completas de IA en torres remotas, por lo que los modelos ligeros y las técnicas de poda cobran importancia. Los requisitos regulatorios sobre la residencia de datos inclinan aún más ciertas cargas de trabajo hacia los nodos edge. Por lo tanto, la IA agente en el mercado de las telecomunicaciones y la gestión de redes evoluciona hacia una estructura distribuida donde la asignación de cargas de trabajo es un problema de optimización dinámica basado en el coste, la latencia y el cumplimiento normativo.
Por aplicación: Seguridad y detección de fraudes acelerados
El análisis de clientes representó el 36.84 % de los ingresos en 2025, lo que refleja la prioridad de contener la pérdida de clientes. Los operadores procesan los informes de cancelación de llamadas (CDR), los datos de facturación y la opinión de las redes sociales para personalizar las ofertas de retención. Sin embargo, el segmento de fraude y seguridad se está expandiendo a un ritmo del 13.94 %, a medida que aumentan los ataques de intercambio de SIM y el abuso de roaming con los pagos móviles. Subex demostró una reducción del 73 % en los falsos positivos en comparación con los sistemas de reglas, lo que libera a los departamentos de fraude de los operadores para casos complejos.
Los asistentes virtuales están evolucionando de chatbots con guiones a agentes multilingües que cierran el 60% de los tickets de nivel 1. El mantenimiento predictivo se basa en datos de sensores del IoT para pronosticar fallos de equipos con semanas de antelación, convirtiendo las visitas de emergencia en visitas planificadas con un coste reducido. La orquestación de la red sigue siendo fundamental, pero su ritmo de crecimiento se modera a medida que las implementaciones iniciales alcanzan la escala necesaria. A medida que la responsabilidad por el fraude en los pagos recae sobre los operadores en algunas jurisdicciones, los casos de fraude exigirán una atención urgente a nivel directivo, lo que garantiza que el análisis de seguridad siga siendo el motor de crecimiento más rápido en el mercado de la IA con agentes en telecomunicaciones y gestión de redes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por dominio de red: la modernización de OSS/BSS gana velocidad
La red de acceso radioeléctrico generó el 40.27 % del gasto de 2025 gracias a los despliegues densos de celdas pequeñas y al uso compartido dinámico del espectro que exige inteligencia en el dispositivo. Los proveedores integran agentes de aprendizaje por refuerzo directamente en el software de la estación base, lo que permite correcciones de formación de haces en milisegundos sin retraso en la red de retorno. Sin embargo, la modernización de OSS/BSS se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 14.06 %, ya que los sistemas de facturación, aprovisionamiento y garantía de servicio diseñados para la era de la conmutación de circuitos se ven afectados por los servicios 5G basados en API. Amdocs encuestó a operadores en 2025 y descubrió que más de la mitad consideraba la renovación de OSS/BSS como su principal prioridad de TI.
Las plataformas modernas nativas de la nube exponen las capacidades de la red mediante interfaces programables, lo que facilita la oferta de red como servicio (SaaS) con acuerdos de nivel de servicio (SLA) automatizados. A continuación, se incorporan los dominios de transporte y backhaul, que utilizan análisis predictivo para prevenir la congestión. La IA de la red central dirige el tráfico del plano de usuario a través de núcleos perimetrales distribuidos. En conjunto, estos avances posicionan a OSS/BSS como la base digital que permite a los operadores monetizar el 5G más allá de la conectividad básica en el mercado de la IA agente en telecomunicaciones y gestión de redes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por la tecnología de IA: los modelos generativos surgen del nicho a la necesidad
Las técnicas de aprendizaje automático representaron el 50.55 % de los ingresos de 2025, gracias a la clasificación supervisada y el aprendizaje de refuerzo para la asignación de espectro. La IA generativa avanza a una tasa de crecimiento anual compuesta (TCAC) del 14.22 %, generando datos sintéticos para el entrenamiento de modelos donde la privacidad o la escasez de datos impiden la recopilación convencional. El asistente de red GenAI de Ericsson sintetiza la información de los registros y recomienda medidas de remediación en un lenguaje legible.
El aprendizaje profundo sigue siendo vital para tareas de visión, como las inspecciones de torres con drones, pero el coste de la inferencia obliga a utilizar modelos más complejos en centros de datos regionales. El procesamiento del lenguaje natural sustenta la detección de sentimientos y los agentes virtuales multilingües. Las pilas de modelos híbridos que combinan aprendizaje generativo, profundo y de refuerzo se están convirtiendo en el estándar, reconociendo que los desafíos de las telecomunicaciones abarcan la previsión, la optimización y la interacción hombre-máquina. Este cambio de paradigma redefinirá las disputas sobre propiedad intelectual a medida que la curación de datos supere la novedad algorítmica dentro del mercado de la IA agente en las telecomunicaciones y la gestión de redes.
Análisis geográfico
Norteamérica contribuyó con el 37.84 % a los ingresos de 2025, gracias a los ambiciosos pilotos de Open RAN y las alianzas en la nube. Verizon integra zonas AWS 5G Edge, mientras que AT&T ancla sus cargas de trabajo principales en Microsoft Azure, lo que demuestra que las empresas de telecomunicaciones pueden externalizar la computación y, al mismo tiempo, mantener el control del servicio. El fondo rural 5G de 9 000 millones de dólares de la FCC exige la gestión automatizada de la red, lo que impulsa la adopción de la IA en regiones escasamente pobladas. Los operadores canadienses implementan análisis de rotación para defender su cuota de mercado frente a las empresas emergentes, y la empresa mayorista mexicana Altán ofrece segmentación basada en IA a los OMV. La fragmentación de las leyes estatales de privacidad aumenta la carga de cumplimiento normativo, pero también crea una diferenciación para los operadores con estrategias consolidadas de gobernanza de datos.
Se proyecta que Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 14.29 % hasta 2031. El programa chino de nueva infraestructura, con un presupuesto de 500 000 millones de yuanes, acelera la investigación nacional en IA y la cobertura 5G, con operadores estatales que gestionan centros de datos conjuntos de IA y conectividad. El mandato de eficiencia energética de la India exige que todos los equipos nuevos sean compatibles con la optimización basada en IA, lo que reduce las hojas de ruta de los proveedores. La japonesa NTT Docomo alcanzó una disponibilidad del 99.995 % tras automatizar sus operaciones, lo que demuestra los beneficios de la sustitución de mano de obra en economías con salarios altos. Las multinacionales del sudeste asiático comparten modelos transfronterizos que internalizan diversos códigos regulatorios, obteniendo sinergias de escala inalcanzables para operadores de un solo país. La NBN australiana aplica IA de mantenimiento predictivo para reducir los costosos despachos a zonas remotas.
Europa equilibra la innovación con una supervisión estricta. La Ley de IA de la UE exige explicabilidad, lo que impulsa a los proveedores a integrar registros de auditoría de modelos. Deutsche Telekom redujo el consumo energético de la red en un 18 % mediante la programación de IA, alineándose con su estrategia de cero emisiones netas. La migración de Vodafone a Google Cloud fusiona la agilidad de los hiperescaladores con la disciplina de los acuerdos de nivel de servicio (SLA) de las telecomunicaciones, un modelo que otros operadores europeos están estudiando. Los asistentes virtuales de Orange lograron importantes ahorros de costes, a la vez que mejoraron la satisfacción del cliente. Los mercados centroeuropeos más pequeños prefieren suites de IA gestionadas que sacrifican flexibilidad por un cumplimiento integral. En Oriente Medio, los fondos soberanos financian centros de datos de IA alojados en telecomunicaciones, integrando computación y conectividad para empresas regionales. África subsahariana se queda atrás, salvo Sudáfrica y Nigeria, donde los proyectos piloto de optimización de IA con respaldo satelital mitigan las deficiencias de la red de retorno terrestre.
Panorama competitivo
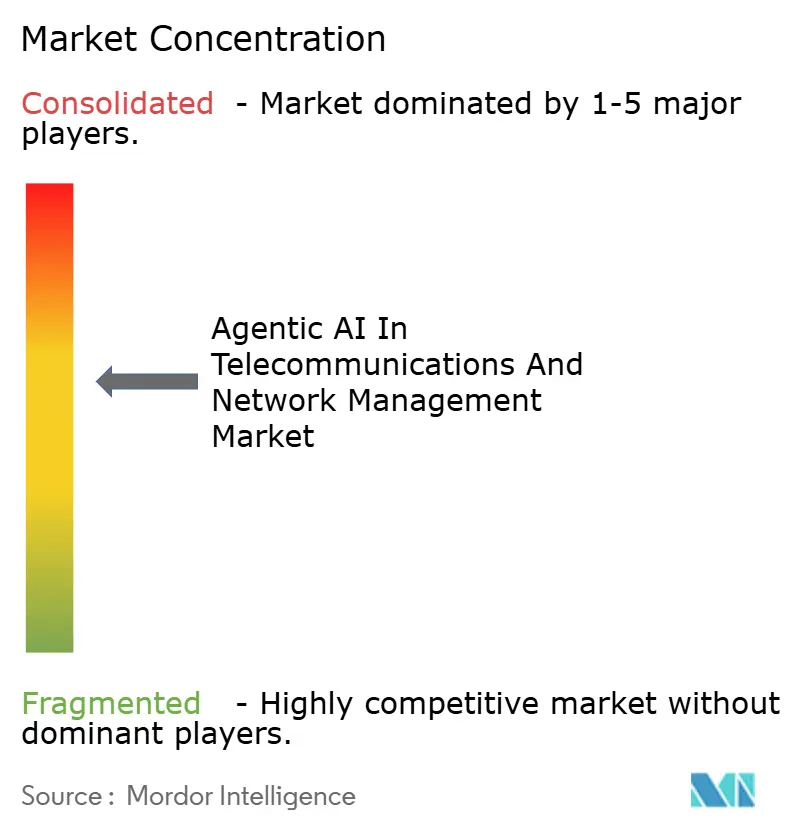
Los cinco principales proveedores representaron alrededor del 45% de la cuota de mercado en 2025, lo que indica una concentración moderada. Ericsson, Nokia, Huawei, Samsung y Cisco ofrecen módulos de IA adicionales a operadores de hardware consolidados, aprovechando contratos de soporte plurianuales. Empresas como Mavenir, Parallel Wireless y Rakuten Symphony se dirigen a operadores nuevos o en proceso de modernización con stacks en contenedores que prometen una integración de IA independiente del proveedor. Los hiperescaladores monetizan la inferencia integrando computación en el borde y exponiendo API de IA específicas para telecomunicaciones. La actividad de patentes creció un 34% interanual, con Huawei y Qualcomm a la cabeza en la presentación de solicitudes de aprendizaje de refuerzo para el control del espectro.
Grupos de normalización, como la Alianza O-RAN, definen interfaces de modelos abiertos que podrían erosionar las ventajas propietarias y desviar la competencia hacia la profundidad de los datos, la calidad del etiquetado y el ajuste del dominio. Startups como DeepSig se centran en nichos específicos de alto valor, como la cancelación de interferencias, superando a plataformas más amplias en KPI específicos.
Las estrategias ganadoras ahora dependen de combinar la destreza algorítmica con conjuntos de datos que capturan las idiosincrasias a nivel de sitio, un activo que los operadores ya establecidos aún controlan gracias a décadas de telemetría de red registrada. A medida que las interfaces abiertas maduran, la diferenciación se basa cada vez más en la velocidad de los ciclos de aprendizaje continuo y la eficiencia energética de los dispositivos de inferencia de campo.
Líderes de la industria de la inteligencia artificial agencial en telecomunicaciones y gestión de redes.
Telefonaktiebolaget LM Ericsson
Huawei Technologies Co., Ltd.
Nokia Corporation
Samsung Electronics Co., Ltd.
Cisco Systems, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Nokia y Microsoft comenzaron a integrar Azure AI en la plataforma de operaciones de red de Nokia para automatizar el análisis de causa raíz, con el objetivo de reducir el 40 % en el tiempo medio de reparación.
- Diciembre de 2025: Ericsson adquirió una empresa europea de aprendizaje de refuerzo por 250 millones de dólares para profundizar su cartera de optimización del espectro.
- Noviembre de 2025: Huawei presentó Intelligent RAN 3.0 con IA generativa en el dispositivo, lo que aumentó el éxito de la transferencia en un 23 % en las implementaciones iniciales de China Mobile.
- Octubre de 2025: Cisco invirtió USD 150 millones en Rakuten Symphony para desarrollar conjuntamente herramientas de orquestación impulsadas por IA para la infraestructura nativa de la nube.
Alcance del informe de mercado global de inteligencia artificial agente en telecomunicaciones y gestión de redes
El informe de mercado de IA Agentic en telecomunicaciones y gestión de redes está segmentado por componente (soluciones/plataformas, servicios), modo de implementación (nube, local, borde/MEC), aplicación (análisis de clientes, optimización y orquestación de red, gestión de fraude y seguridad, asistentes virtuales y automatización de la experiencia del cliente, mantenimiento predictivo, otras aplicaciones), dominio de red (red central, red de acceso radio, transporte/retorno, OSS/BSS), tecnología de IA (aprendizaje automático, procesamiento del lenguaje natural, aprendizaje profundo, IA generativa, aprendizaje por refuerzo) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio, África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Soluciones/Plataformas |
| Servicios |
| Cloud |
| En el local |
| Edge/MEC |
| Análisis de clientes |
| Optimización y orquestación de redes |
| Gestión de Fraude y Seguridad |
| Asistentes virtuales y automatización de la experiencia del cliente |
| Mantenimiento predictivo |
| Otras aplicaciones |
| Red de núcleo |
| Red de Acceso por Radio (RAN) |
| Transporte/retorno |
| OSS/SBS |
| Aprendizaje automático |
| Procesamiento natural del lenguaje |
| Aprendizaje profundo |
| Los proyectos piloto de IA generativa |
| Aprendizaje reforzado |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Singapore | |
| Malaysia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por componente | Soluciones/Plataformas | |
| Servicios | ||
| Por modo de implementación | Cloud | |
| En el local | ||
| Edge/MEC | ||
| por Aplicación | Análisis de clientes | |
| Optimización y orquestación de redes | ||
| Gestión de Fraude y Seguridad | ||
| Asistentes virtuales y automatización de la experiencia del cliente | ||
| Mantenimiento predictivo | ||
| Otras aplicaciones | ||
| Por dominio de red | Red de núcleo | |
| Red de Acceso por Radio (RAN) | ||
| Transporte/retorno | ||
| OSS/SBS | ||
| Por tecnología de IA | Aprendizaje automático | |
| Procesamiento natural del lenguaje | ||
| Aprendizaje profundo | ||
| Los proyectos piloto de IA generativa | ||
| Aprendizaje reforzado | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Singapore | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual de la IA agente en el mercado de telecomunicaciones y gestión de redes?
El mercado ascenderá a 4.63 millones de dólares en 2026 y se proyecta que alcance los 8.74 millones de dólares en 2031.
¿Qué segmento crece más rápido dentro de este espacio?
Los servicios se están expandiendo a una tasa compuesta anual del 14.01 % a medida que los operadores buscan integración, personalización y experiencia en inteligencia artificial administrada.
¿Por qué la implementación en el borde está ganando terreno?
Los casos de uso sensibles a la latencia, como el bloqueo de fraude en tiempo real y la coordinación de vehículos autónomos, requieren una respuesta de menos de 10 milisegundos que las nubes centralizadas no pueden ofrecer de manera confiable.
¿Qué importancia tiene Asia-Pacífico para el crecimiento futuro?
Se pronostica que Asia-Pacífico registrará una CAGR del 14.29 % hasta 2031, la más alta entre las regiones, impulsada por implementaciones de 5G a gran escala y mandatos de inteligencia artificial gubernamentales.
¿Qué área tecnológica ofrece una nueva diferenciación?
La IA generativa está surgiendo rápidamente y proporciona datos de entrenamiento sintéticos, scripts de configuración automatizados y asistencia para la resolución de problemas conversacionales.
¿Qué restricción clave podría ralentizar su adopción?
Las regulaciones de privacidad fragmentadas y las obligaciones de conformidad con la Ley de IA de la UE pueden retrasar las implementaciones hasta un año, especialmente para los operadores más pequeños que carecen de recursos de cumplimiento profundos.


