

Tamaño y participación de mercado de sistemas de memoria y orquestación de IA de Agentic
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
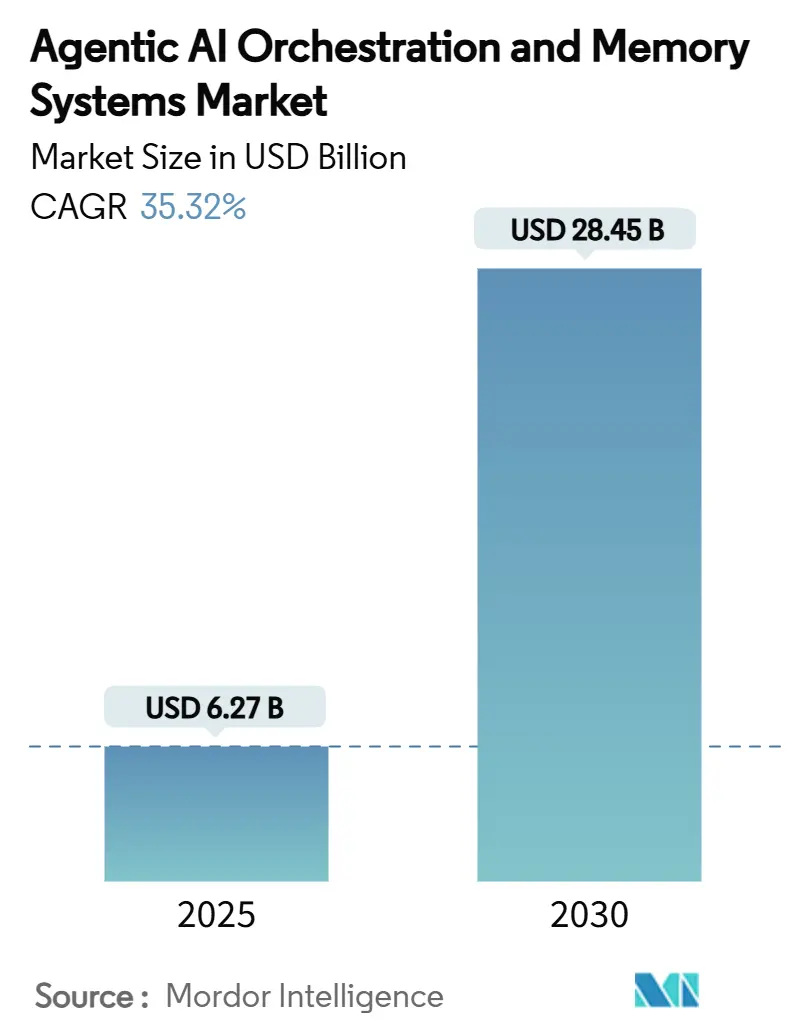
| Tamaño del mercado (2025) | USD 6.27 mil millones |
| Tamaño del mercado (2030) | USD 28.45 mil millones |
| Tasa de crecimiento (2025 - 2030) | 35.32% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de memoria y orquestación de IA de Agentic por Mordor Intelligence
Se estima que el mercado de sistemas de orquestación y memoria de IA agenica alcanzará los 6270 millones de dólares en 2025 y se prevé que llegue a los 28 450 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (CAGR) del 35.32 % durante el periodo de previsión (2025-2030). Este crecimiento exponencial se debe a que las empresas están pasando de los proyectos piloto a flujos de trabajo multiagente autónomos y de nivel de producción, que reducen los puntos de contacto manuales en las operaciones principales. El valor empresarial ahora se centra en las capas de orquestación que coordinan el razonamiento y la acción, mientras que los sistemas de memoria llave en mano mantienen el contexto a largo plazo disponible para cada agente. Las bases de datos vectoriales integradas con las API de orquestación proporcionan esta memoria persistente, y las plataformas en la nube incorporan esta capacidad como un servicio gestionado, lo que reduce la fricción en la creación y ejecución. La intensidad competitiva está aumentando a medida que las grandes empresas tecnológicas consolidadas ofrecen arquitecturas de referencia que eliminan la incertidumbre arquitectónica, mientras que las startups especializadas defienden su cuota de mercado con una búsqueda vectorial más profunda, una mayor observabilidad y una lógica de flujo de trabajo específica del dominio. El mercado de orquestación de IA con agentes también se beneficia de los mandatos de cumplimiento que requieren registros de auditoría completos para la actividad de modelos de lenguaje grandes (LLM), lo que convierte la retención de contexto en una prioridad a nivel de junta directiva [1] Microsoft Corporation, “Azure AI Agent Service”, MICROSOFT.COM.
Conclusiones clave del informe
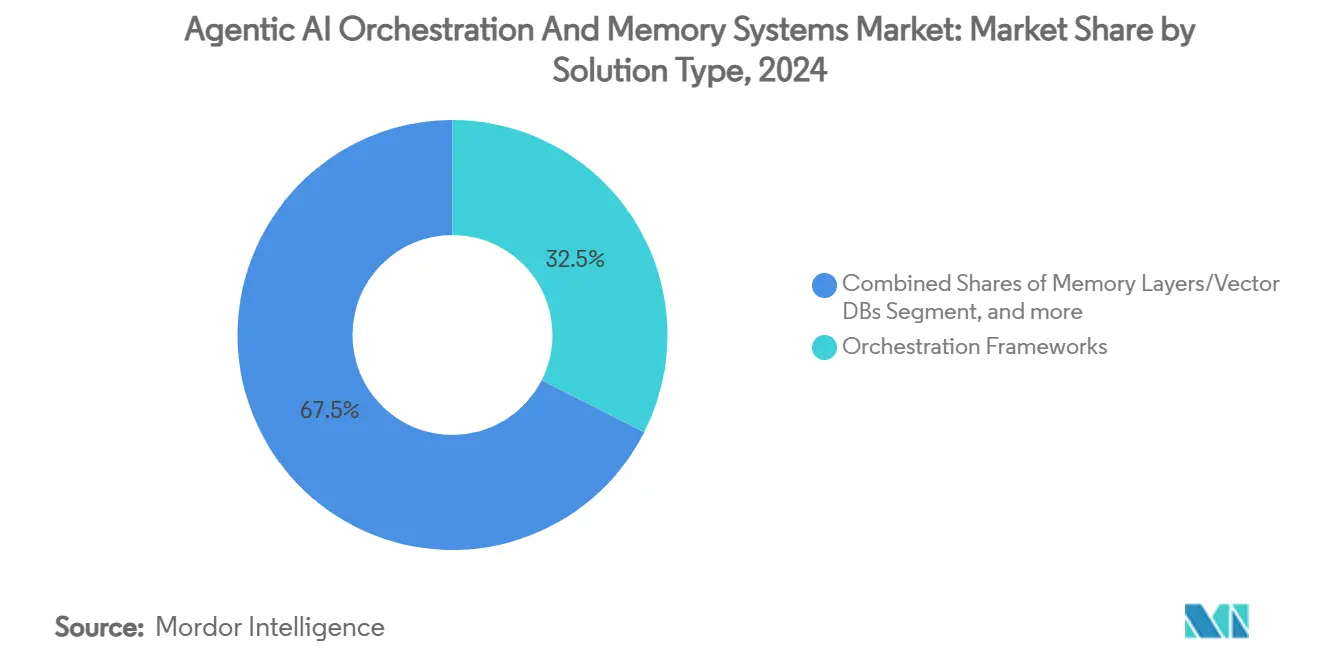
- Por tipo de solución, los marcos de orquestación tenían el 32.45 % de la cuota de mercado de orquestación de IA agentic en 2024, mientras que las herramientas de observación y prueba se están acelerando a una CAGR del 37.45 % hasta 2030.
- Por modo de implementación, las plataformas en la nube controlaron el 67.84 % del tamaño del mercado de orquestación de IA mediante agentes en 2024 y están avanzando a una CAGR del 36.50 % hasta 2030.
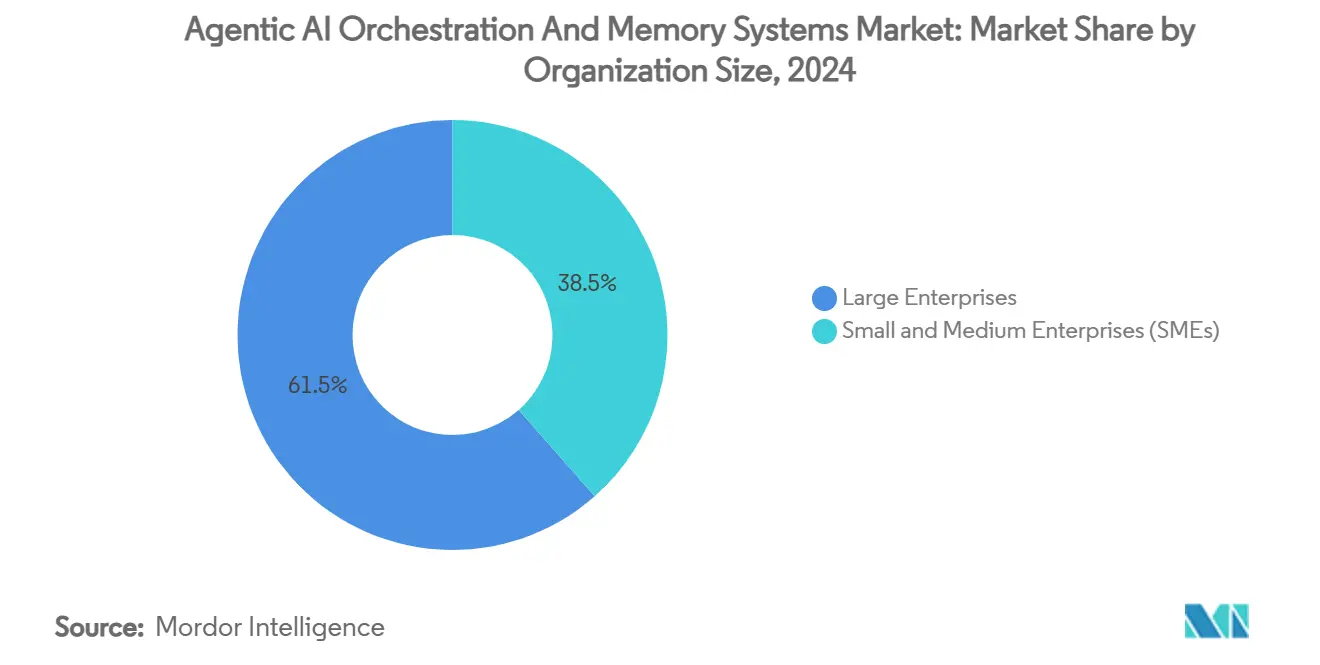
- Por tamaño de organización, las grandes empresas lideraron con una participación en los ingresos del 61.47 % en 2024; las pequeñas y medianas empresas se están expandiendo a una CAGR del 38.10 % hasta 2030.
- Por industria de usuario final, TI y telecomunicaciones capturaron el 23.40 % del mercado de orquestación de IA mediante agentes en 2024, mientras que se proyecta que el comercio minorista y el comercio electrónico crecerán a una CAGR del 37.19 % hasta 2030.
- Por geografía, América del Norte representó el 40.40% de los ingresos de 2024; Asia Pacífico está registrando la CAGR más rápida del 37.89% hasta 2030.
Tendencias y perspectivas del mercado global de sistemas de memoria y orquestación de IA con agentes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las pilas de agentes y operaciones nativas de la nube están ganando terreno entre los CIO | + 8.20% | Global, con ganancias tempranas en América del Norte y la UE | Mediano plazo (2-4 años) |
| Convergencia de bases de datos vectoriales y API de orquestación en capas de memoria llave en mano | + 7.80% | Global | Corto plazo (≤ 2 años) |
| Pilotos empresariales multiagente que pasan de las pruebas de concepto a la producción en 2025 | + 6.50% | América del Norte y el núcleo de la UE, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Las arquitecturas de referencia de los grandes proveedores tecnológicos reducen el riesgo de adopción | + 5.90% | Global | Mediano plazo (2-4 años) |
| Los crecientes mandatos de cumplimiento para los registros de auditoría LLM impulsan la memoria persistente | + 4.70% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Surgimiento de protocolos abiertos (A2A, MCP) que permiten mallas de agentes plug-and-play | + 3.10% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las pilas de agentes y operaciones nativas de la nube ganan terreno entre los CIO
Los directores de información clasifican los sistemas de orquestación y memoria como infraestructura estratégica, reemplazando la percepción de la IA agente como un complemento experimental. El gasto se dirige a las plataformas de operaciones de agentes nativas de la nube porque se integran con las canalizaciones de DevOps y las herramientas de seguridad existentes. El servicio Azure AI Agent de Microsoft integra la orquestación directamente en los límites de la red virtual, lo que permite a las empresas lanzar flujos multiagente sin sobrecarga de integración adicional. Los primeros en adoptar informan ahorros en gastos operativos del 30 al 40 % una vez que los agentes de razonamiento reemplazan las tareas humanas repetitivas [2] Boston Consulting Group, “How AI Agents Are Opening the Golden Era of Customer Experience”, BCG.COM . Los módulos de gobernanza integrados cumplen con los controles regulatorios de explicabilidad, posicionando las arquitecturas nativas de la nube como el predeterminado para nuevas implementaciones hasta 2030. A medida que los proyectos de gran envergadura alcanzan escala, los CIO comparan las hojas de ruta de los proveedores en tres métricas: latencia bajo concurrencia, seguridad de implementación automatizada y registro completo de linaje, convirtiendo estos criterios en contratos de plataforma plurianuales.
Convergencia de bases de datos vectoriales y API de orquestación en capas de memoria listas para usar
Las limitaciones de los agentes sin estado están desapareciendo porque la indexación del almacén vectorial y la lógica de orquestación ahora se entrelazan en una única capa administrada. Mem0 AI combina la búsqueda semántica de alta recuperación con los disparadores del flujo de trabajo, de modo que cada llamada del agente recupera, actualiza y persiste el contexto en la misma transacción atómica [3] Mem0 AI, “Memory Layer Platform”, MEM0.AI. Las empresas que instalan estas capas de memoria llave en mano observan una precisión de finalización de tareas entre un 40 % y un 60 % mayor que las bases sin estado. El salto técnico proviene de la vinculación tardía de incrustaciones: las escrituras en memoria solo ocurren cuando las puntuaciones de relevancia superan los umbrales de la política, controlando la dispersión del almacén vectorial. Con la persistencia resuelta, los arquitectos están rediseñando los procesos comerciales de extremo a extremo; por ejemplo, los flujos de pedido a cobro ahora abarcan múltiples ciclos fiscales sin pérdida de contexto, y los agentes hacen referencia a negociaciones con proveedores de meses de antigüedad durante las decisiones de precios en tiempo real. Esta capacidad estructural está redefiniendo las expectativas sobre lo que los sistemas autónomos pueden cubrir dentro de los flujos de trabajo corporativos.
Pilotos empresariales multiagente que pasan de las pruebas de concepto a la producción en 2025
La fase de prueba de concepto desaparece para muchas empresas de Fortune 1000 en 2025. Wells Fargo implementó una malla de agentes de atención al cliente en canales de voz, chat y correo electrónico, y publicó reducciones mensurables en el tiempo promedio de atención, junto con un aumento en las puntuaciones de satisfacción del cliente. La preparación para la producción se aceleró gracias a que las pilas de observabilidad ahora capturan cada árbol de decisiones de los agentes, lo que permite a los responsables de cumplimiento reproducir las interacciones bajo demanda. Los datos de la encuesta de Databricks muestran que el 60 % de las empresas migrarán al menos un piloto a producción durante 2025, un aumento del triple con respecto a 2024. Este flujo de lanzamientos impulsa a los proveedores a garantizar una disponibilidad de cuatro nueves para los motores de orquestación y a ofrecer estrategias de reversión cuando el comportamiento emergente de los agentes se desvía de la política. A medida que crecen las áreas de producción, los compradores valoran cada vez más los SLA de soporte y los marcos de respuesta a incidentes de los proveedores, tanto como sus parámetros de referencia de calidad del modelo bruto.
Arquitecturas de referencia de grandes proveedores tecnológicos que reducen el riesgo de adopción
Microsoft, Google y AWS instrumentalizan sus operaciones en la nube mediante el envío de diseños de referencia integrales. El banco de memoria Vertex AI de Google integra la memoria vectorial persistente en las políticas de gestión de identidades y accesos existentes, lo que acelera las revisiones de seguridad. Los agentes de AWS Bedrock preempaquetan medidas de seguridad a nivel de token, lo que permite a las instituciones financieras superar los obstáculos de cumplimiento normativo en semanas en lugar de trimestres. Las empresas que adoptan estas plantillas informan de una reducción del 50-70% en los ciclos de implementación, lo que da luz verde a los directivos para implantaciones más amplias. Las arquitecturas de referencia codifican las mejores prácticas, de modo que incluso las empresas con equipos de IA reducidos pueden implementar aplicaciones multiagente que superen las revisiones internas de arquitectura. Estos modelos consolidan a los grandes proveedores tecnológicos en el núcleo de la orquestación, pero también amplían el gasto total direccionable al tranquilizar a sectores reacios al riesgo, como la sanidad y la administración pública.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cadena de herramientas de depuración y observabilidad inmadura para flujos de trabajo de múltiples agentes | -4.20% | Global | Corto plazo (≤ 2 años) |
| Altos costos de inferencia de almacenamiento de vectores a escala para un contexto a largo plazo | -3.80% | Global | Mediano plazo (2-4 años) |
| Estándares fragmentados que generan sobrecarga de interoperabilidad | -2.90% | Global | Largo plazo (≥ 4 años) |
| Las preocupaciones sobre la soberanía de los datos limitan la replicación de memoria transfronteriza | -2.10% | Núcleo de la UE y APAC, repercusión regulatoria a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cadena de herramientas de depuración y observabilidad inmadura para flujos de trabajo multiagente
Las empresas se enfrentan a brechas de monitoreo porque los paneles tradicionales de Gestión del Rendimiento de Aplicaciones no analizan los rastros de pensamiento de los agentes ni los patrones de colaboración emergentes. Deepchecks enumera solo un puñado de productos de observabilidad LLM diseñados específicamente, y la paridad de características con las suites APM maduras aún no está presente [4] Deepchecks, “Top 5 LLM Observability Tools”, DEEPCHECKS.COM . Sin una introspección completa, los equipos tienen dificultades para ajustar las funciones de recompensa o aislar las condiciones de carrera cuando los agentes se coordinan a través de microservicios. XenonStack señala que entre el 40 y el 50 % de los despliegues de producción estancados citan la falta de telemetría de depuración como la causa raíz. Esta barrera ralentiza desproporcionadamente a las industrias reguladas que deben documentar cada paso algorítmico. Los proveedores se apresuran a lanzar visualizadores de trazas y detectores de anomalías adaptados a los gráficos de agentes, pero hasta que la cobertura alcance la paridad con las expectativas de DevSecOps, el riesgo de implementación continúa frenando el crecimiento a corto plazo.
Altos costos de inferencia de almacenamiento de vectores a escala para el contexto a largo plazo
Mantener ventanas de memoria de millones de documentos dentro de bases de datos vectoriales es computacionalmente intensivo, especialmente cuando las incrustaciones se reorganizan después del ajuste fino. AI Multiple calcula que la recuperación de vectores puede representar entre el 30 y el 40 % de los costos operativos de los agentes en vivo en verticales densas en datos [5] AI Multiple, “AI Agent Performance: Success Rates & ROI in 2025,” AIMULTIPLE.COM . Rapid Innovation informa índices de costos similares durante implementaciones de la cadena de suministro donde los agentes recuerdan historiales de envíos de un año. La curva de precios aumenta de forma no lineal porque las búsquedas de similitud tocan grandes particiones de índice a medida que el contexto se expande. Por lo tanto, las empresas más pequeñas limitan la profundidad de los vectores, lo que perjudica la calidad del razonamiento del agente. Los proveedores están experimentando con memoria híbrida que descarga vectores fríos al almacenamiento de objetos y los rehidrata bajo demanda, pero las pruebas comerciales siguen siendo limitadas. Hasta que las curvas de costos se aplanen, algunos CFO limitarán el alcance del proyecto, recortando la trayectoria de adopción que de otro modo sería pronunciada.
Análisis de segmento
Por tipo de solución: Las herramientas de observabilidad impulsan la confianza empresarial
Las plataformas de observabilidad y pruebas registraron el CAGR más rápido del 37.45 % hasta 2030, ya que las empresas aprendieron que los agentes de producción confiables requieren una instrumentación profunda. El segmento ganó impulso una vez que los rastreos de agentes, la atribución a nivel de token y las alertas de violación de políticas se convirtieron en requisitos de auditoría a nivel de junta. En 2024, los marcos de orquestación aún poseían la mayor participación del 32.45 % del tamaño del mercado de orquestación de IA agente, pero el crecimiento se moderó a medida que los marcos maduraron y los nuevos compradores priorizaron los complementos de monitoreo. AgentOps y proveedores similares monetizaron esta brecha con paneles que reproducen cada paso de razonamiento y exponen diagnósticos de causa raíz [6] AgentOps, “AgentOps Platform”, AGENTOPS.AI . La alta adopción en los verticales de servicios financieros y atención médica indica que la observabilidad ya no es opcional.
Las sofisticadas capas de memoria que combinan la búsqueda vectorial con controles de acceso basados en roles constituyeron la segunda mayor porción de ingresos. Los motores de flujo de trabajo siguen generando renovaciones de suscripción constantes, ya que siguen siendo la base de la secuenciación de tareas entre agentes. Los SDK de gestión de contexto resultan atractivos para los equipos de desarrollo que necesitan abstracciones para la gestión del estado del agente y el control de versiones rápido. La diversidad de conjuntos de herramientas pone de manifiesto que la orquestación multiagente es un ecosistema, no una única categoría de producto, y los compradores suelen agrupar múltiples componentes de diferentes proveedores para satisfacer los requisitos de todo el ciclo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación: el dominio de la nube se acelera
La implementación en la nube capturó el 67.84 % de la cuota de mercado de orquestación de IA con agentes en 2024 y se prevé que crezca a una tasa compuesta anual del 36.50 %, superando con creces las instalaciones locales. Los proveedores de nube pública abstraen la complejidad operativa de los almacenes de vectores de fragmentación, las ventanas de contexto de desplazamiento automático y los tiempos de ejecución de orquestación de parches. Las empresas se inclinan por los puntos finales gestionados que exponen la gobernanza basada en roles mientras escalan horizontalmente bajo demanda. Todavía aparecen patrones híbridos donde los datos clasificados como altamente confidenciales residen en clústeres privados, pero el tráfico de orquestación e inferencia permanece en VPC en la nube. La capa de puerta de Nexos.ai que enruta las consultas a través de 200 puntos finales LLM ejemplifica por qué las empresas prefieren las puertas de enlace como servicio en lugar de los clústeres autogestionados [7] Nexos.ai, “AI Gateway: Next-Level LLM Management for Enterprises,” NEXOS.AI.
Las implementaciones locales continúan en el sector de defensa y en ciertos contextos del sector público de la UE, donde las normas de soberanía de datos impiden el almacenamiento externo. Incluso en estos contextos, los proveedores suministran dispositivos llave en mano que imitan las plataformas de orquestación en la nube tras firewalls corporativos. El continuo fortalecimiento de las zonas de nube soberana en Japón e India reduce las dudas entre las industrias reguladas, lo que sugiere que la cuota de mercado de la nube crecerá incluso en los bastiones históricamente locales. Dadas estas tendencias, los inversores esperan que los fondos de beneficios brutos de las plataformas en la nube se amplíen, ya que los servicios de orquestación con altos márgenes se venden de forma natural a la inversión existente en computación y almacenamiento.
Por tamaño de organización: las PYMES impulsan la democratización
Las pequeñas y medianas empresas crecieron a una impresionante tasa de crecimiento anual compuesta (TCAC) del 38.10 % hasta 2030. Sin embargo, las grandes empresas aún dominan los ingresos gracias a la magnitud de sus acuerdos, que incluyen cientos de puestos de agente y almacenes vectoriales a escala de terabytes. El arco de la democratización se basa en la rentabilidad: las pymes ahora pueden lanzar proyectos de orquestación de nivel básico por entre 20,000 60,000 y XNUMX XNUMX USD, un umbral alcanzable con presupuestos operativos en lugar de gastos de capital plurianuales. Las plantillas preconfiguradas para la automatización del marketing o la selección del servicio de asistencia permiten a las pequeñas empresas evitar contrataciones de científicos de datos que no pueden permitirse. Un análisis de la OCDE indica que la falta de competencias sigue siendo el principal obstáculo para la adopción, por lo que los proveedores incorporan estudios de orquestación de bajo código y bibliotecas de indicaciones integradas para aplanar las curvas de aprendizaje.
Las grandes empresas mantienen el liderazgo gracias a la integración de agentes en sus redes ERP, CRM y de cadena de suministro, lo que genera contratos de servicio de alto valor para los integradores de sistemas. También negocian descuentos por volumen en almacenamiento vectorial y soporte prioritario. Sin embargo, a medida que proliferan las bibliotecas de plantillas, el crecimiento de las pymes sustentará las métricas de volumen utilizadas por los proveedores de la nube para justificar la inversión continua en I+D en funciones de orquestación.
Por industria de usuario final: la transformación del comercio minorista impulsa el crecimiento
Los sectores de TI y telecomunicaciones captaron el 23.40 % de los ingresos de 2024 gracias a la necesidad de agentes autónomos de monitorización de red por parte de las empresas de telecomunicaciones, y a la integración de la orquestación en los servicios gestionados por las empresas de externalización de TI. Sin embargo, el comercio minorista y el comercio electrónico generarán la mayor tasa de crecimiento anual compuesta (TCAC) del 37.19 %, ya que las compras conversacionales y los agentes de precios dinámicos muestran un aumento inmediato de los ingresos. Fast Company registra un aumento de conversión de dos dígitos para las marcas que implementan asistentes de compra con IA que recuerdan las visitas previas, negocian descuentos y completan automáticamente los flujos de pago. La adopción de BFSI sigue de cerca la de los agentes de detección de fraude que cruzan patrones contextuales con una latencia de milisegundos. El sector sanitario adopta la orquestación para la gestión de datos de ensayos clínicos a pesar de las cargas regulatorias, mientras que el sector manufacturero aplica la planificación autónoma al mantenimiento predictivo.
Se proyecta que el tamaño del mercado de orquestación de IA para agentes de personalización en el sector minorista supere los 4 millones de dólares para 2030, lo que refleja cómo el aumento de los ingresos en atención al cliente justifica los costes de implementación del sistema. La adopción industrial crece de forma constante a medida que las fábricas implementan la robótica, pero la cuota de mercado general está por debajo de la de los sectores de servicios, donde predominan las interacciones digitales.
Análisis geográfico
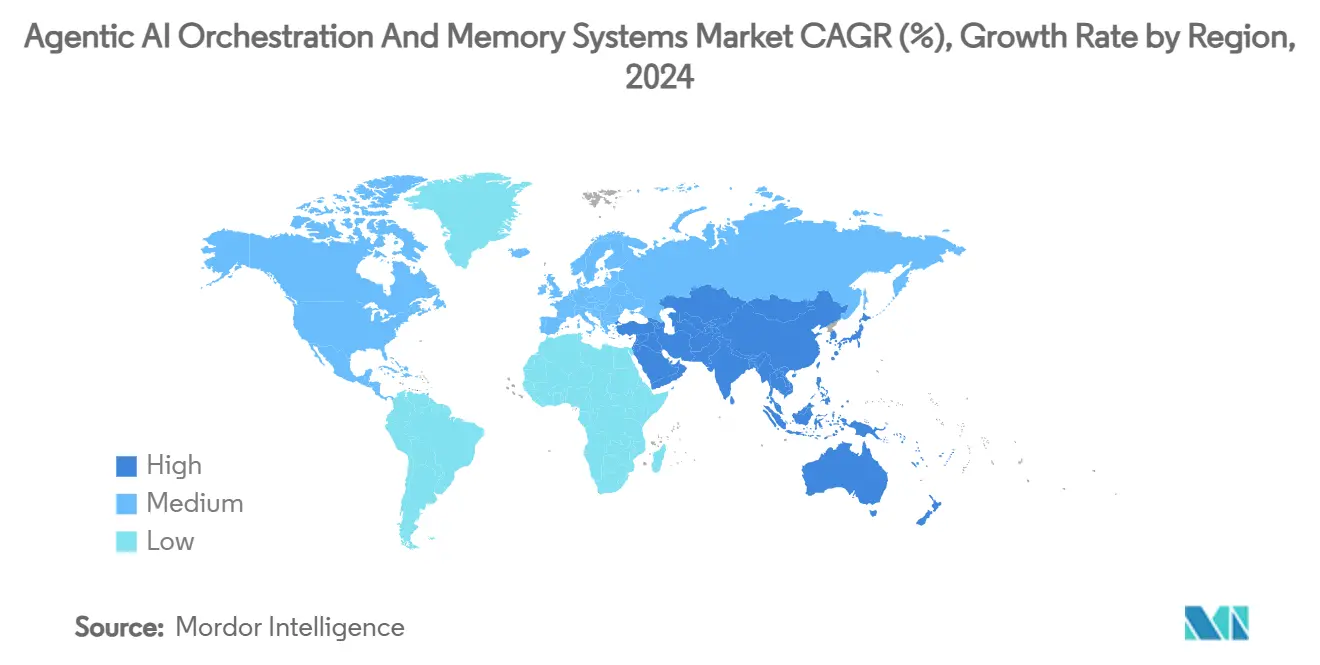
Norteamérica mantuvo el 40.40 % de los ingresos de 2024 gracias a los pilotos empresariales pioneros y a un entramado regulatorio que exige registros de auditoría verificables, lo que impulsa a los compradores hacia plataformas de orquestación consolidadas de EE. UU. Asia Pacífico registra ahora la tasa de crecimiento anual compuesta (TCAC) más alta, del 37.89 %, hasta 2030, gracias a que los presupuestos soberanos de IA en China, Japón e India financian orquestadores locales optimizados para las normas de cumplimiento local. Los subsidios nacionales reducen los obstáculos para la adquisición, y los grandes fabricantes adaptan las mallas de agentes a las torres de control de la cadena de suministro. El crecimiento de Europa es constante, pero comparativamente más lento porque el RGPD y la próxima Ley de IA de la UE amplían los ciclos de diligencia debida de los proveedores. Aun así, las plataformas europeas que integran la privacidad desde el diseño cobran impulso entre las industrias sensibles a los datos.
En Sudamérica, la adopción temprana se concentra en el sector de la banca digital de Brasil. Oriente Medio y África siguen las agendas de digitalización de los sectores del petróleo y el gas, así como de la administración pública, aunque la escasez de personal cualificado modera la velocidad. En general, la expansión en Asia-Pacífico redefine las hojas de ruta de los proveedores: el soporte lingüístico, los adaptadores de cumplimiento regional y la presencia de centros de datos en tierra firme se convierten en requisitos indispensables para los proveedores globales.
Panorama competitivo
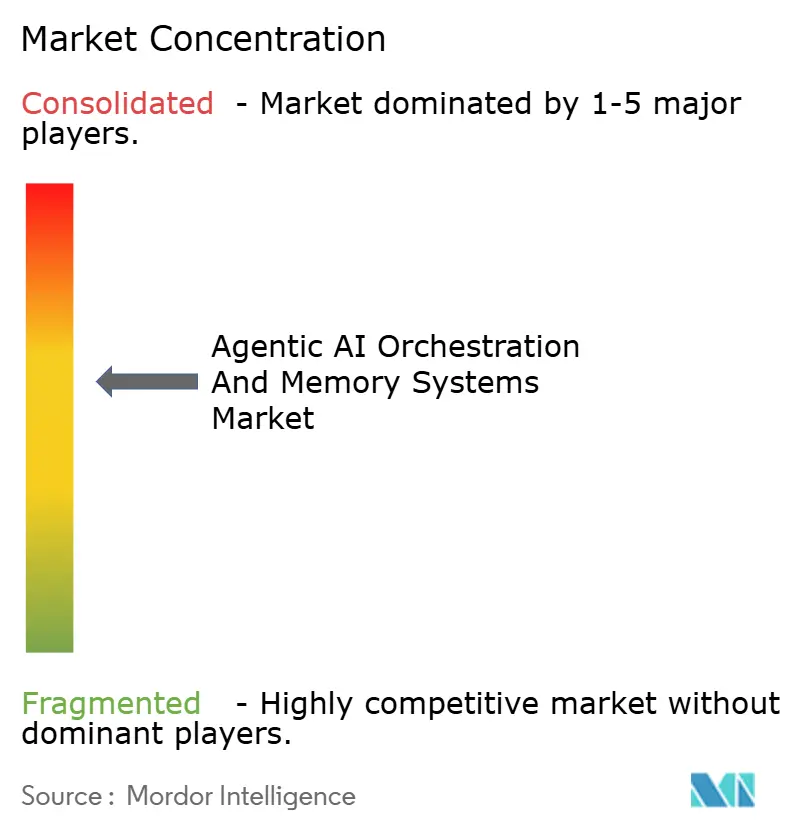
El mercado competitivo presenta una fragmentación moderada. Microsoft, Google y AWS integran la orquestación en cuentas en la nube, aprovechando los puntos de inversión existentes para aumentar las ventas de servicios de agentes avanzados. Azure define un modelo de responsabilidad compartida que asigna el linaje de datos al cliente, mientras que Microsoft gestiona el tiempo de ejecución de la orquestación, lo que satisface a los equipos de riesgo que buscan claridad sobre la responsabilidad por infracciones. Google y AWS aplican estrategias paralelas con bancos de memoria administrados y políticas de protección. Su escalabilidad les permite precios preferenciales para GPU y aprobaciones de seguridad nacional, lo que les ayuda a obtener cuentas con regulaciones estrictas.
Los especialistas contraatacan profundizando en la capacidad vertical. Pinecone se centra en la búsqueda vectorial de latencia ultrabaja con controles de acceso empresariales. LangChain ofrece un marco de código abierto que acelera la incorporación de desarrolladores mediante cadenas de avisos componibles y admite el autoalojamiento para empresas que temen la dependencia de la nube. Mem0 AI captura conjuntos de datos cuya retención de contexto se extiende durante años, como los registros de clientes de gestión patrimonial. Startups como CrewAI Labs se diferencian por sus algoritmos de planificación iterativa que optimizan la colaboración entre múltiples agentes en flujos de trabajo complejos.
La adquisición de Run:ai por parte de NVIDIA por 700 millones de dólares subraya cómo la orquestación ya no es una capa de características sino un punto de control estratégico para la infraestructura de IA [8] TechCrunch, “Nvidia Acquires AI Workload Management Startup Run:ai for USD 700 Million,” TECHCRUNCH.COM . De manera similar, las iniciativas de protocolo abierto (A2A, MCP) impulsan a los proveedores hacia la interoperabilidad a medida que los arquitectos empresariales se rebelan contra los ecosistemas cerrados. Por lo tanto, la frontera competitiva a largo plazo depende de dos preguntas: quién garantiza la latencia total más baja desde la solicitud hasta la acción, y quién ofrece el lenguaje de definición de agente más portátil que sobrevive a los cambios de proveedor sin reingeniería.
Líderes de la industria en orquestación de IA y sistemas de memoria de Agentic
Piña Inc.
LangChain Technologies Ltd.
OpenAI LLC
UiPath Inc.
Service Now Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Nexos.ai recaudó 8 millones de dólares para lanzar una puerta de enlace que enruta el tráfico a través de 200 LLM comerciales e implementa políticas de seguridad unificadas. La financiación subraya la convicción de la empresa de que la orquestación multimodelo reduce la dependencia de un proveedor y optimiza el coste por token. La estrategia se centra en posicionar a Nexos.ai como una capa de intermediario neutral que las empresas insertan sobre los endpoints propietarios.
- Diciembre de 2024: NVIDIA finalizó la compra de Run:ai por 700 millones de dólares para integrar la programación de GPU y la gestión de cargas de trabajo de IA directamente en los pipelines de orquestación. Esta operación refuerza el control de NVIDIA sobre la pila de inferencia, ofreciendo a los clientes un aprovisionamiento con un solo clic, desde la segmentación de GPU hasta la implementación multiagente, lo que podría restar cuota de mercado a los orquestadores de software puros que carecen de optimización de hardware.
- Noviembre de 2024: La disponibilidad general de Azure AI Agent Service por parte de Microsoft proporcionó orquestación de nivel empresarial y bibliotecas de plantillas para finanzas, atención médica y comercio minorista. El lanzamiento busca acortar los plazos de las pruebas de concepto y consolidar a Azure como la plataforma de lanzamiento predeterminada para los activos de agentes de producción que exigen medidas de cumplimiento normativo.
- Octubre de 2024: Google presentó Vertex AI Memory Bank con replicación interregional y controles de privacidad. El lanzamiento aborda el problema del contexto persistente y se dirige a los clientes de la UE que requieren garantías de residencia de datos. Google apuesta a que las certificaciones de privacidad integradas desbloquearán las verticales reguladas que antes se resistían a almacenar incrustaciones en el extranjero.
- Septiembre de 2024: LangChain Technologies obtuvo una financiación Serie A de 25 millones de dólares, liderada por Sequoia Capital, para fortalecer su infraestructura de código abierto para cargas de trabajo empresariales. El capital invierte en elementos de la hoja de ruta como RBAC nativo, linaje de versiones rápidas y niveles de soporte premium, convirtiendo la tracción de la comunidad en servicios monetizables, preservando al mismo tiempo la transparencia.
Alcance del informe de mercado global sobre orquestación de IA y sistemas de memoria de Agentic
| Marcos de orquestación |
| Capas de memoria / Bases de datos vectoriales |
| Motores de flujo de trabajo |
| SDK de gestión de contexto |
| Herramientas de observación y prueba |
| Cloud |
| Local / Autoalojado |
| Grandes empresas |
| Pequeñas y medianas empresas (pymes) |
| TI y Telecomunicaciones |
| BFSI |
| Salud y ciencias de la vida |
| Minorista y comercio electrónico |
| Manufactura |
| Otros (Gobierno, Educación, etc.) |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de solución | Marcos de orquestación | ||
| Capas de memoria / Bases de datos vectoriales | |||
| Motores de flujo de trabajo | |||
| SDK de gestión de contexto | |||
| Herramientas de observación y prueba | |||
| Por modo de implementación | Cloud | ||
| Local / Autoalojado | |||
| Por tamaño de organización | Grandes empresas | ||
| Pequeñas y medianas empresas (pymes) | |||
| Por industria del usuario final | TI y Telecomunicaciones | ||
| BFSI | |||
| Salud y ciencias de la vida | |||
| Minorista y comercio electrónico | |||
| Manufactura | |||
| Otros (Gobierno, Educación, etc.) | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Colombia | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué impulsa el rápido crecimiento del mercado de orquestación de IA agente?
Las capas de memoria persistente, la implementación nativa de la nube y las arquitecturas de referencia listas para usar han reducido el riesgo de implementación y han desbloqueado un crecimiento CAGR del 35.32 % hasta 2030.
¿Qué tamaño tendrá el mercado de orquestación de IA mediante agentes en 2030?
Las previsiones sitúan el tamaño del mercado de orquestación de IA mediante agentes en 28.45 millones de dólares para 2030 gracias al impulso sostenido de la implantación empresarial.
¿Qué segmento de soluciones se está expandiendo más rápidamente?
Las herramientas de observación y prueba están escalando a una CAGR del 37.45 % porque los sistemas de producción necesitan una supervisión y una depuración profundas.
¿Por qué las PYMES están adoptando ahora la IA agente?
Las plantillas en la nube y los estudios de bajo código han reducido los costos de entrada a entre 20,000 60,000 y XNUMX XNUMX USD, lo que ayuda a las PYME a superar las brechas de habilidades e implementar flujos de trabajo de múltiples agentes.
¿Qué región aportará más ingresos nuevos?
Asia Pacífico lidera con una CAGR del 37.89 %, respaldada por financiación soberana en inteligencia artificial e iniciativas de automatización de fabricación pesada.


