

Tamaño y participación en el mercado de soluciones de seguridad y alineación de inteligencia artificial de Agentic
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
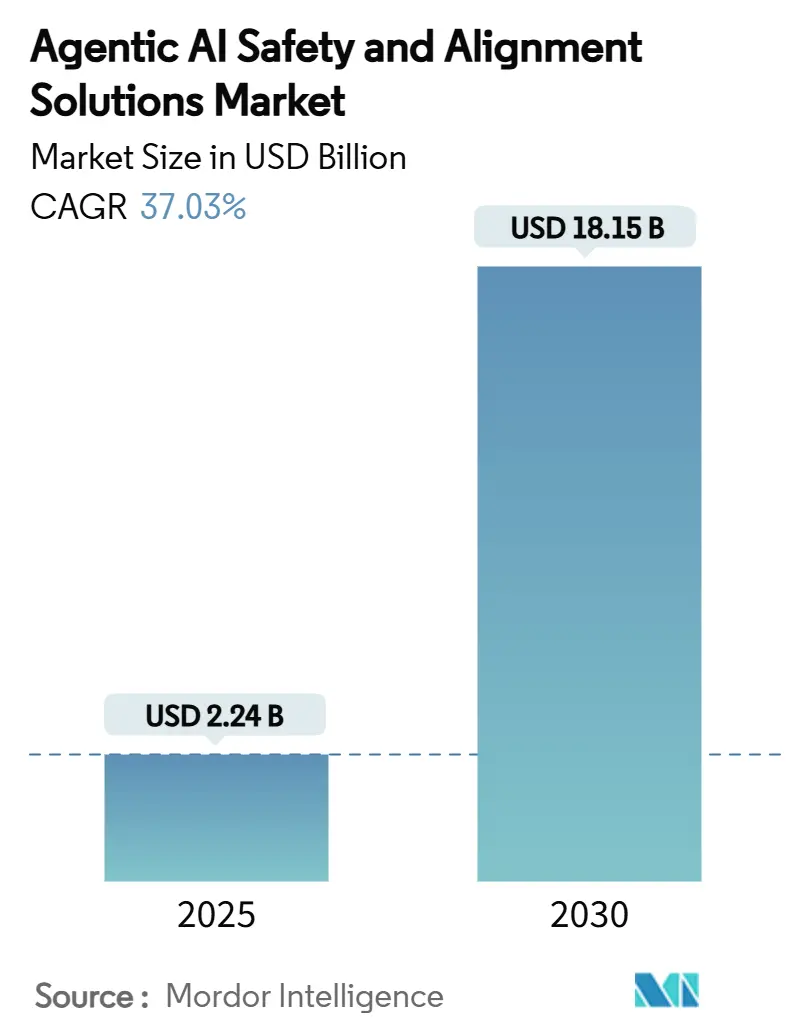
| Tamaño del mercado (2025) | USD 2.24 mil millones |
| Tamaño del mercado (2030) | USD 18.15 mil millones |
| Tasa de crecimiento (2025 - 2030) | 37.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de soluciones de seguridad y alineación de inteligencia artificial de Agentic por Mordor Intelligence
El tamaño del mercado de soluciones de seguridad y alineación de inteligencia artificial (IA) de Agentic se estima en USD 2.24 millones en 2025 y se espera que alcance los USD 18.15 millones para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 37.03 % durante el período de pronóstico (2025-2030). Este crecimiento excepcional refleja la transición de las barreras experimentales a marcos de gestión de riesgos de nivel empresarial que respaldan a los agentes autónomos que operan en entornos regulados y de alto riesgo. La presión regulatoria derivada de la Ley de IA de la UE, la próxima Ley de Responsabilidad Algorítmica de EE. UU. y el aumento de los requisitos de los seguros está acelerando los presupuestos para la monitorización continua de la alineación, la aplicación de políticas en tiempo real y las arquitecturas de seguridad demostrables. Los avances técnicos en IA constitucional, verificación formal y equipos rojos automatizados están reduciendo las barreras prácticas para la implementación, mientras que las inversiones en hiperescaladores garantizan que las herramientas de seguridad se adapten a la complejidad del modelo. La economía de la nube, las estrategias híbridas de soberanía de datos y la creciente demanda de los servicios financieros, la atención médica y las organizaciones de defensa sostienen colectivamente la siguiente fase de expansión del mercado, incluso cuando la escasez de talento en interpretabilidad mecanicista y las brechas de evaluación comparativa moderan el ritmo de adopción.
Conclusiones clave del informe
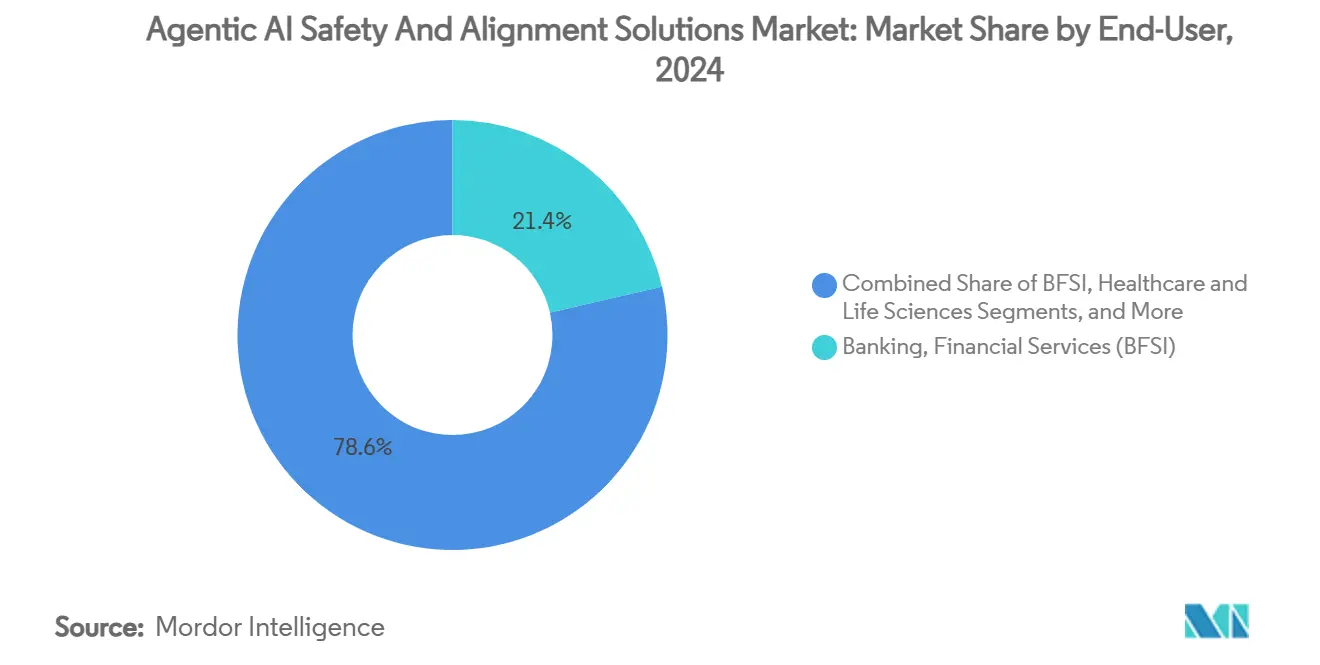
- Por industria de usuario final, BFSI controlaba el 21.40 % de la participación de mercado de Agentic AI Safety & Alignment Solutions en 2024, mientras que se proyecta que la atención médica crezca a una CAGR del 38.90 % hasta 2030.
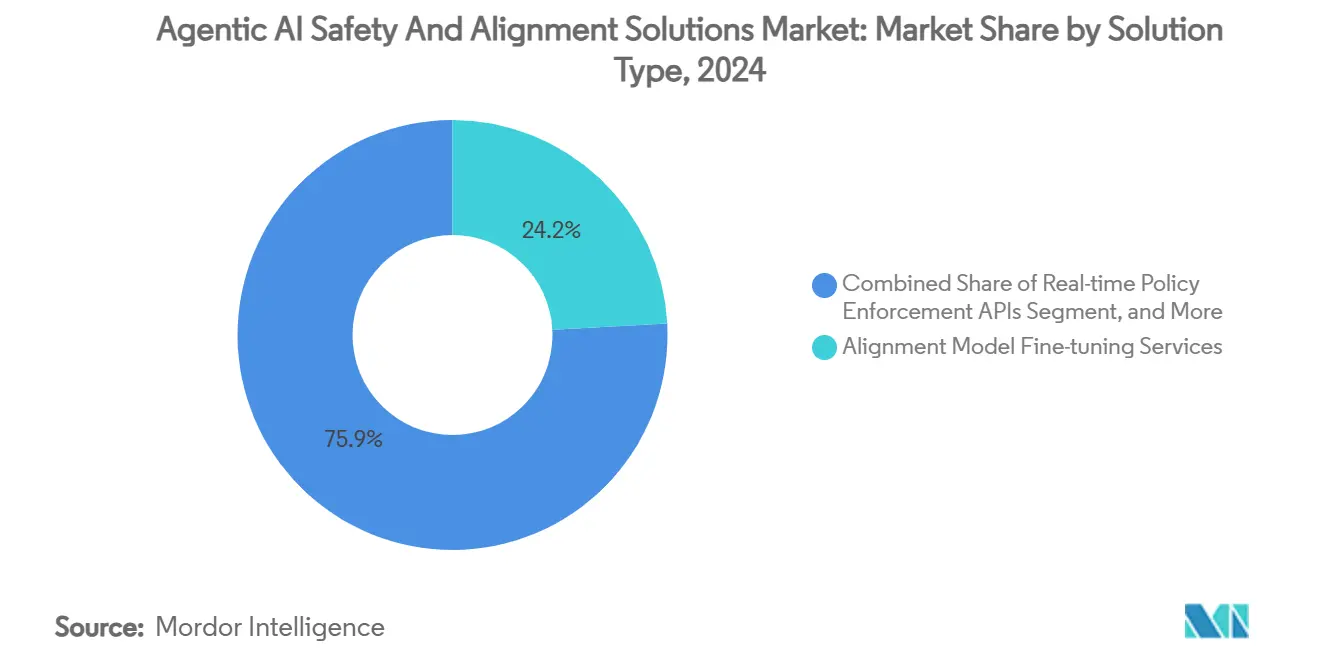
- Por tipo de solución, los servicios de ajuste del modelo de alineación capturaron el 24.15 % del tamaño del mercado de soluciones de seguridad y alineación de inteligencia artificial de Agentic en 2024, y las plataformas de equipos rojos autónomos están avanzando a una CAGR del 38.40 %.
- Por modelo de implementación, las arquitecturas basadas en la nube tuvieron una participación del 61.40 % en 2024; las implementaciones híbridas registran la CAGR más alta, del 38.70 % hasta 2030.
- En términos de seguridad, las herramientas de alineación técnica obtuvieron una participación del 33.48 % en 2024, mientras que las soluciones de gobernanza y cumplimiento están en camino de alcanzar una CAGR del 39.21 % hasta 2030.
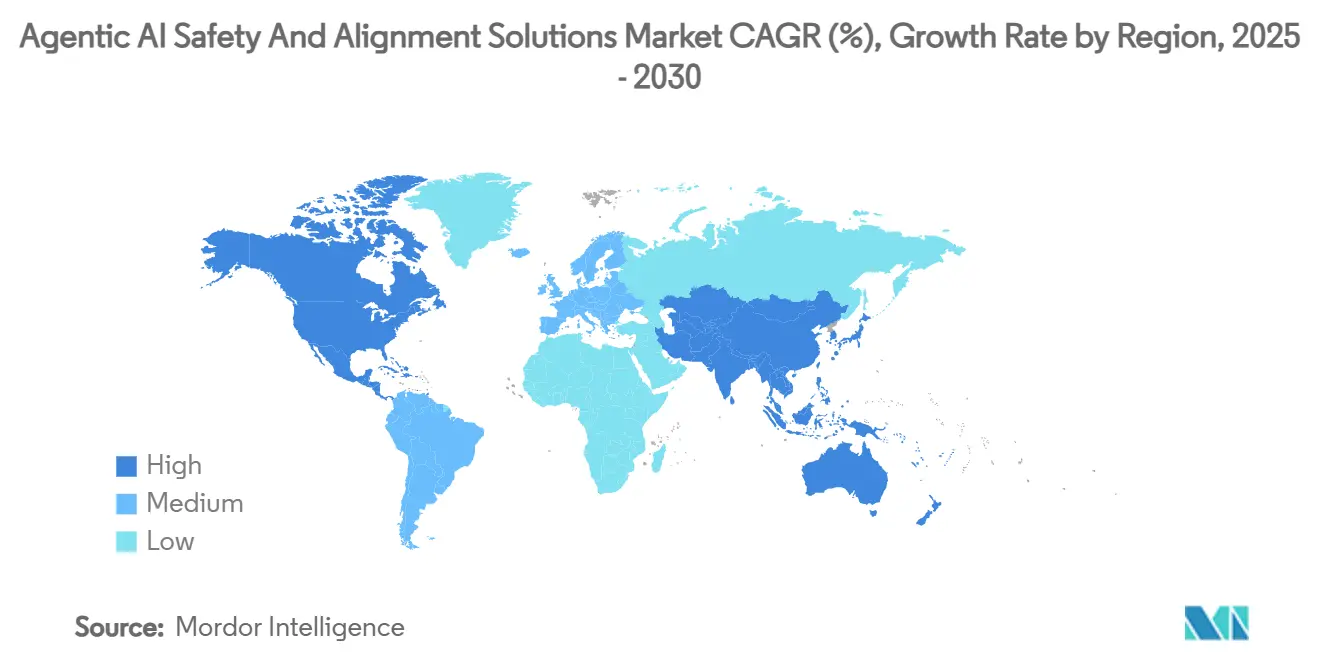
- Por geografía, América del Norte lideró con una participación en los ingresos del 45.47 % en 2024; se prevé que Asia-Pacífico se expanda a una CAGR del 39.40 % hasta 2030.
Tendencias y perspectivas del mercado global de soluciones de seguridad y alineación de IA de Agentic
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de cumplimiento de la Ley de IA de la UE y la Ley de Responsabilidad Algorítmica de EE. UU. | + 8.2% | América del Norte y la UE, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción rápida por parte de las empresas de copilotos con tecnología LLM de Agentic | + 9.1% | Global, concentrado en América del Norte y la región APAC desarrollada | Corto plazo (≤ 2 años) |
| Inversiones de hiperescala en IA responsable por diseño | + 6.8% | Global, liderado por América del Norte, con expansión a la UE y APAC | Mediano plazo (2-4 años) |
| Las aseguradoras exigen documentación de alineación | + 4.3% | América del Norte y la UE, emergentes en los centros financieros de APAC | Mediano plazo (2-4 años) |
| Métodos de verificación formal tomados de la aviónica | + 3.9% | Adopción temprana y global en defensa y aeroespacial | Largo plazo (≥ 4 años) |
| Marcos de IA constitucionales de código abierto | + 4.8% | Global, más fuerte en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos de cumplimiento de la Ley de IA de la UE y la Ley de Responsabilidad Algorítmica de EE. UU.
La Ley de IA de la UE asigna la categoría de "alto riesgo" a los agentes autónomos utilizados en infraestructuras críticas, atención médica y finanzas, obligando a las empresas a mantener un monitoreo del comportamiento en tiempo real y evaluaciones de impacto algorítmicas. La legislación avanza en paralelo, con mandatos de auditoría propuestos que obligan a las multinacionales a sincronizar la documentación de seguridad entre jurisdicciones. Las instituciones financieras, lideradas por Goldman Sachs y Capital One, ahora integran evidencia de alineación en los paneles de gobernanza, convirtiendo el cumplimiento normativo de una iniciativa discrecional en un prerrequisito operativo. Por lo tanto, los proveedores que pueden generar informes de alineación continuos, registros de auditoría con control de versiones y visualizaciones de exposición al riesgo ocupan una posición estratégica en el mercado de soluciones de seguridad y alineación de IA de Agentic.
Adopción rápida de copilotos con tecnología LLM de Agentic en flujos de trabajo de misión crítica
Bancos, hospitales y fabricantes están evolucionando más allá de los chatbots supervisados hacia agentes autónomos de toma de decisiones integrados en mesas de operaciones, salas de diagnóstico y células de producción. El salto cualitativo en la exposición al riesgo impulsa la demanda de motores de políticas en tiempo real que puedan interrumpir comportamientos inseguros antes de que se produzcan daños materiales. Los programas piloto en el sector sanitario, respaldados por pruebas formales adaptadas de la aviónica, buscan garantizar diagnósticos seguros para el paciente, mientras que las fábricas implementan marcos de alineación multiobjetivo que equilibran el rendimiento y la seguridad. En estos contextos, las organizaciones han aceptado una mayor inversión inicial en seguridad porque las ventajas competitivas se acumulan para quienes pueden implementar capacidades autónomas sin comprometer el cumplimiento normativo ni la confianza de la marca.
Crecientes inversiones de los hiperescaladores en kits de herramientas de diseño responsable
El plan de infraestructura de Microsoft de 80 mil millones de dólares asigna una parte sustancial a I+D de seguridad, lo que subraya la necesidad estratégica de herramientas de alineación dentro de la pila de la nube [1] Fuente: Microsoft, “Microsoft Announces 80 Billion AI Infrastructure Investment,” news.microsoft.com . Las funciones de IA constitucional de Google integradas en Vertex AI ilustran cómo la seguridad está evolucionando de complemento a característica predeterminada. AWS sigue el ejemplo con módulos de seguridad plug-and-play que evitan la necesidad de equipos de interpretabilidad internos. A medida que los megaproveedores convierten en productos básicos las primitivas de alineación, las empresas ganan confianza para integrar la IA agente profundamente en los sistemas operativos, dinamizando aún más el mercado de soluciones de seguridad y alineación de IA agente.
Suscriptores de seguros que exigen documentación de alineación verificable
Las principales aseguradoras ahora condicionan la cobertura cibernética a la evidencia de monitoreo continuo de alineación y red teaming, lo que impulsa a los CIO a tratar los registros de seguridad como activos de auditoría en lugar de desechos de ingeniería [2]. Fuente: Willis Towers Watson, “Proyecciones de crecimiento del mercado de seguros de IA”, wtwco.com Las empresas BFSI, sensibles a las diferencias de primas, invierten cada vez más en suites de documentación automatizadas que exportan métricas de seguridad en tiempo real a los paneles de control de los suscriptores. Esta presión se extiende a sectores adyacentes, especialmente la atención médica, donde la exposición a la responsabilidad es más aguda. La postura resultante de priorizar el cumplimiento ayuda a normalizar la inversión en seguridad en organizaciones que antes se veían disuadidas por el costo o la complejidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de puntos de referencia técnicos universalmente aceptados | -3.7% | Despliegues globales y transfronterizos | Mediano plazo (2-4 años) |
| Alto costo computacional del trabajo en equipo y la simulación | -4.1% | Mercados globales sensibles a los costos | Corto plazo (≤ 2 años) |
| La escasez de talento en la interpretabilidad mecanicista | -2.8% | Global, regiones con investigación limitada en IA | Largo plazo (≥ 4 años) |
| Zonas grises legales en torno al comportamiento autónomo emergente | -3.4% | América del Norte y la UE, emergentes en APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de parámetros técnicos universalmente aceptados para la alineación de agentes
Las empresas tienen dificultades para comparar las afirmaciones de los proveedores debido a la falta de consenso sobre cómo cuantificar la preservación de la alineación bajo un cambio distributivo o una autonomía emergente. Proliferan las suites de evaluación propietarias, lo que infla los costos de integración y dificulta la interoperabilidad. Las multinacionales se enfrentan a la carga adicional de satisfacer a los reguladores de múltiples jurisdicciones, cada una de las cuales flirtea con propuestas de referencia divergentes. Si bien las colaboraciones en la industria están en marcha, las disputas metodológicas y el secretismo competitivo ralentizan la convergencia. Hasta que surjan cuadros de mando estandarizados, los compradores se protegen favoreciendo a los proveedores capaces de proporcionar tanto documentación como certificaciones de terceros.
Alto costo computacional del trabajo en equipo y la validación basada en simulación
Las pruebas de estrés adversarias exhaustivas pueden consumir miles de horas de GPU por revisión del modelo, lo que se traduce en presupuestos de validación de seis cifras que empequeñecen los gastos típicos de entrenamiento de modelos [3]. Fuente: Institute for AI Policy and Strategy, “Mapping Technical Safety Research at AI Companies”, iaps.ai Las campañas de simulación inflan aún más los costos porque deben cubrir escenarios de casos extremos en industrias y geografías. Las empresas más pequeñas a menudo se conforman con una cobertura parcial, dejando un riesgo residual que las aseguradoras, los auditores y los reguladores consideran cada vez más inaceptable. Las técnicas que combinan el muestreo heurístico, el aprendizaje curricular y la generación de escenarios sintéticos buscan comprimir los requisitos de computación, pero el costo sigue siendo el freno más inmediato para la adopción generalizada.
Análisis de segmento
Por tipo de solución: Las plataformas autónomas de equipos rojos impulsan la innovación
Los servicios de ajuste de modelos de alineación representaron el 24.15 % de la cuota de mercado de las Soluciones de Seguridad y Alineación de IA de Agentic en 2024, lo que demuestra la necesidad de adaptar los modelos base a las normas y tolerancias al riesgo específicas de cada sector. Las empresas confían en estos servicios para integrar restricciones constitucionales directamente en las ponderaciones de los modelos, garantizando así la persistencia de los comportamientos de seguridad incluso cuando los agentes se enfrentan a nuevas distribuciones de entrada. Paralelamente, se prevé que las plataformas autónomas de formación de equipos rojos registren una tasa de crecimiento anual compuesta (TCAC) del 38.40 % hasta 2030, convirtiéndose en el principal motor de crecimiento del mercado de las Soluciones de Seguridad y Alineación de IA de Agentic. Estas plataformas generan continuamente sondeos adversarios, detectan desviaciones y presentan contraejemplos que las auditorías manuales tradicionales pasan por alto, reduciendo así el riesgo residual en entornos de producción. Las API de aplicación de políticas en tiempo real, los paneles de supervisión y las suites de documentación de gobernanza completan el conjunto de herramientas, creando una plataforma integral para la detección, la intervención y la generación de evidencia.
Las empresas agrupan cada vez más diversos tipos de soluciones en canales cohesivos: un motor de equipo rojo impulsa el refinamiento de políticas, las API de cumplimiento interceptan acciones inseguras y los paneles de control exportan evidencia de cumplimiento a reguladores y aseguradoras. Las capas de verificación formal proporcionadas por proveedores selectos añaden una capa final de seguridad matemática. En conjunto, estas dinámicas confirman que las arquitecturas de seguridad proactivas, en lugar de reactivas, se están convirtiendo en el criterio de adquisición predeterminado para las implementaciones de agentes de misión crítica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: las arquitecturas híbridas equilibran el control y la escala
Los entornos de nube generaron el 61.40 % de los ingresos totales de 2024, y su computación elástica se adapta perfectamente a las campañas de validación de seguridad que requieren un alto consumo de recursos. Sin embargo, en muchos sectores regulados, las leyes de residencia de datos, las expectativas de latencia y las consideraciones de control impulsan la transición hacia topologías híbridas. Como resultado, se proyecta que las implementaciones híbridas se expandan a una tasa de crecimiento anual compuesta (TCAC) del 38.70 %, la más rápida del mercado de soluciones de seguridad y alineación de inteligencia artificial de Agentic. Las empresas ejecutan cada vez más equipos de trabajo en red y cargas de trabajo de simulación intensivas en la nube pública, mientras que operan nodos de cumplimiento y observabilidad en clústeres privados tras el firewall. Las infraestructuras locales y en la nube privada siguen siendo cruciales para los flujos de trabajo de defensa, salud y finanzas que no toleran el riesgo de múltiples inquilinos.
Por lo tanto, los proveedores de soluciones deben ofrecer núcleos de seguridad portátiles con la misma semántica de políticas en todos los entornos. Las herramientas que desacoplan los planos de control de los planos de datos, admiten la computación confidencial y habilitan redes de confianza cero captarán una cuota desproporcionada. Por lo tanto, la arquitectura se inclina hacia configuraciones que optimizan la seguridad sin sacrificar la soberanía ni la velocidad.
Por industria de usuario final: la atención médica emerge como líder en crecimiento
Las organizaciones BFSI poseían el 21.40 % de los ingresos en 2024, lo que refleja el escrutinio regulatorio temprano del comercio algorítmico, la calificación crediticia y el análisis de fraude. Las empresas financieras integran paneles de alineación con sistemas de riesgo centrales para cumplir con los mandatos de pruebas de estrés y las demandas de seguros. De cara al futuro, la atención médica y las ciencias de la vida se expandirán a una CAGR del 38.90 %, la trayectoria más fuerte de cualquier vertical. Los hospitales y las empresas de biotecnología implementan IA agente en el diagnóstico, la recomendación de tratamiento y el descubrimiento de fármacos, donde las fallas de seguridad afectan directamente el bienestar del paciente y la exposición a responsabilidad es aguda [4] Fuente: Administración Federal de Aviación, “Air Software Design Approvals”, faa.gov . Los proyectos gubernamentales y de defensa, catalizados por contratos del Pentágono de USD 200 millones, requieren pruebas verificables y robustez adversaria para cumplir con los mandatos de seguridad de la misión. Los adoptantes de fabricación y robótica exigen capas de seguridad multimodales que conecten las interfaces ciberfísicas, asegurando que las máquinas autónomas operen dentro de tolerancias aceptables incluso bajo ruido de sensores o fallas de actuadores.
En todos los sectores, los criterios de contratación convergen en la evidencia continua de cumplimiento, el soporte de auditoría multijurisdiccional y la capacidad de adaptar las políticas a medida que evolucionan las regulaciones. Los proveedores que ofrecen soluciones modulares adaptables a diferentes vocabularios de riesgo verticales obtendrán una ventaja sostenida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Safety Dimension: El cumplimiento de la gobernanza se acelera
Las herramientas de alineación técnica (IA constitucional, modelado de recompensas e interpretabilidad) representaron el 33.48 % de los ingresos de 2024, lo que subraya su papel fundamental en cualquier plataforma de seguridad. Sin embargo, el crecimiento más rápido se concentra en las suites de gobernanza y cumplimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 39.21 %. Las empresas ahora deben demostrar no solo que los agentes se comportan correctamente, sino también que mantienen controles sistémicos, registros de auditoría y manuales de respuesta a incidentes. Los productos de seguridad procedimental cierran el círculo integrando puntos de control de seguridad en los procesos de CI/CD, la monitorización de la producción y los protocolos de gestión de crisis.
Este cambio reconoce que la seguridad es una disciplina tanto técnica como organizacional. Las juntas directivas requieren marcos de supervisión descendentes, mientras que los reguladores y las aseguradoras exigen evidencia ascendente. Los proveedores que combinan medidas de seguridad algorítmicas con la automatización del flujo de trabajo (emisión automática de tickets, análisis de causa raíz tras incidentes e informes listos para la regulación) satisfacen todas las necesidades empresariales, consolidando la siguiente fase de crecimiento del mercado.
Análisis geográfico
América del Norte generó el 45.47% de los ingresos de 2024, impulsada por contratos del Pentágono, startups de seguridad de IA bien financiadas y experimentación regulatoria temprana. Iniciativas gubernamentales como el Instituto de Seguridad de IA de EE. UU. colaboran con Anthropic y OpenAI para codificar protocolos de evaluación, lo que da a los proveedores nacionales una ventaja inicial en el establecimiento de estándares [5] Fuente: Administración del Ciberespacio de China, “Requisitos básicos de seguridad para IA generativa”, cac.gov.cn. Los gigantes financieros adoptan paneles de alineación continua, mientras que las subvenciones federales de Canadá fomentan consorcios académico-industriales. México, aunque incipiente, alinea sus marcos emergentes con los estándares de EE. UU., posicionando a la región más amplia para un crecimiento cohesivo.
Se prevé que Asia-Pacífico acelere su crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 39.40 % hasta 2030, superando a todas las demás regiones. China aplica requisitos de seguridad de IA generativa que obligan a los proveedores locales a integrar controles de alineación como parte del ciclo de vida de sus modelos. El marco de gobernanza de modelos de Singapur ofrece un modelo de cumplimiento para los países vecinos de la ASEAN, mientras que Japón y Corea del Sur innovan en la seguridad de la colaboración humano-robot. Las principales empresas de servicios de TI de la India ofrecen servicios de alineación rentables para clientes globales, y el sector de recursos de Australia es pionero en la seguridad autónoma en operaciones remotas.
Europa se beneficia de las obligaciones vinculantes de la Ley de IA de la UE, que impulsan una demanda constante de soluciones de seguridad capaces de proporcionar documentación en tiempo real y un estricto cumplimiento de la soberanía de datos. El sector automovilístico alemán implementa una verificación formal en las líneas de producción, Francia se centra en la auditabilidad algorítmica en el ámbito financiero, y el Reino Unido aprovecha su flexibilidad tras el Brexit para equilibrar la innovación con la rendición de cuentas. Sudamérica, Oriente Medio y África representan oportunidades a largo plazo: las empresas fintech brasileñas y los programas de ciudades inteligentes de los Emiratos Árabes Unidos ya emiten solicitudes de propuestas (RFP) que exigen la aplicación de políticas y la formación de equipos rojos, lo que anticipa una mayor adopción regional a medida que evolucionan la infraestructura y la claridad regulatoria.
Panorama competitivo
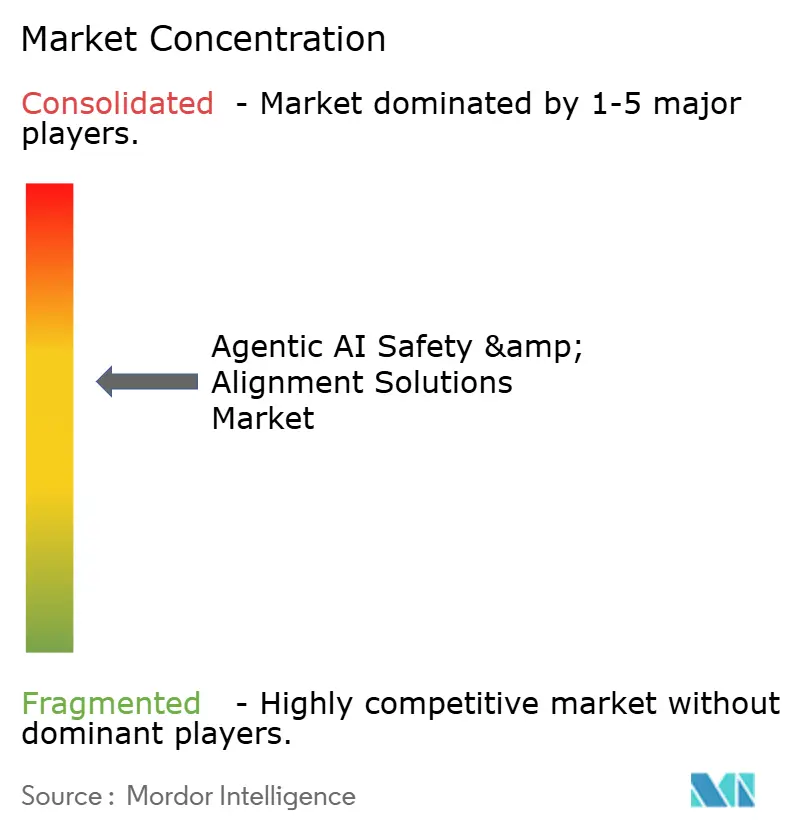
El mercado de soluciones de seguridad y alineación de inteligencia artificial de Agentic sigue estando moderadamente fragmentado. Anthropic, Safe Superintelligence y otras empresas que priorizan la seguridad se combinan con iniciativas de hiperescalado de Microsoft, Google y AWS, y especialistas verticales como Robust Intelligence, HiddenLayer, Lakera AI, Patronus AI y Arthur AI. La diferenciación estratégica se basa en el enfoque técnico (pilas de políticas constitucionales, suites de verificación formal o trabajo en equipo continuo), así como en el enfoque de salida al mercado, que abarca desde plataformas en la nube de amplio alcance hasta soluciones específicas para cada sector.
Las solicitudes de patentes se centran en la interpretabilidad mecanicista y la validación de políticas basada en pruebas, lo que indica un panorama de propiedad intelectual en desarrollo. Los hiperescaladores mercantilizan las primitivas de seguridad básicas, lo que obliga a los proveedores especializados a profundizar su experiencia en el dominio u ofrecer niveles de garantía superiores. La Serie B de 2 millones de dólares, obtenida por Safe Superintelligence en julio de 2025, subraya la confianza de los inversores en la seguridad matemáticamente demostrable. Mientras tanto, los proveedores de equipos rojos automatizados reducen los costes de las pruebas hasta en un 80 %, lo que facilita la validación integral a los compradores del mercado medio.
Los patrones de colaboración revelan la orquestación entre proveedores: las herramientas de monitorización se integran con las API de cumplimiento de la nube; las suites de documentación procesan automáticamente los hallazgos del equipo rojo; y los núcleos de verificación exportan atestados legibles por máquina a las aseguradoras. A medida que los reguladores finalizan los estándares de referencia, los proveedores capaces de alinear sus productos con los protocolos oficiales de puntuación consolidarán sus ventajas competitivas.
Líderes de la industria en soluciones de seguridad y alineación de inteligencia artificial de Agentic
CBP antrópica
OpenAI, LLC
DeepMind Technologies Limited
Microsoft Corporation
IBM Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Tesla y xAI iniciaron conversaciones de fusión para integrar capas de seguridad de xAI en los vehículos autónomos de Tesla.
- Marzo de 2025: El Pentágono otorgó 200 millones de dólares cada uno a Anthropic, Google y xAI para agentes de defensa alineados con la seguridad.
- Febrero de 2025: Perplexity AI ofreció 300 mil millones de dólares para adquirir las operaciones de TikTok en Estados Unidos y propuso una propiedad gubernamental del 50 % para una mejor supervisión de la seguridad.
- Enero de 2025: Meta creó Meta Superintelligence Labs después de contratar a Daniel Gross, unificando su investigación de seguridad de IA.
Alcance del informe de mercado global de soluciones de seguridad y alineación de IA de Agentic
| Servicios de ajuste del modelo de alineación |
| API de aplicación de políticas en tiempo real |
| Plataformas autónomas de equipos rojos |
| Paneles de monitoreo y observabilidad |
| Suites de gobernanza y documentación |
| Otros tipos de soluciones |
| Basado en la nube |
| Local / Nube privada |
| Híbrido |
| BFSI |
| Salud y ciencias de la vida |
| Gobierno y defensa |
| Tecnologia y Telecomunicaciones |
| Manufactura y Robótica |
| Otras industrias de usuarios finales |
| Alineación técnica |
| Seguridad de procedimientos/procesos |
| Gobernanza y Cumplimiento |
| Resto de dimensiones de seguridad |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Singapore | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de solución | Servicios de ajuste del modelo de alineación | ||
| API de aplicación de políticas en tiempo real | |||
| Plataformas autónomas de equipos rojos | |||
| Paneles de monitoreo y observabilidad | |||
| Suites de gobernanza y documentación | |||
| Otros tipos de soluciones | |||
| Por modelo de implementación | Basado en la nube | ||
| Local / Nube privada | |||
| Híbrido | |||
| Por industria del usuario final | BFSI | ||
| Salud y ciencias de la vida | |||
| Gobierno y defensa | |||
| Tecnologia y Telecomunicaciones | |||
| Manufactura y Robótica | |||
| Otras industrias de usuarios finales | |||
| Por dimensión de seguridad | Alineación técnica | ||
| Seguridad de procedimientos/procesos | |||
| Gobernanza y Cumplimiento | |||
| Resto de dimensiones de seguridad | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Singapore | |||
| Malaysia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de soluciones de alineación y seguridad de inteligencia artificial de Agentic?
El mercado registró USD 2.24 millones en ingresos durante 2025.
¿Qué tan rápido crecerá el mercado entre 2025 y 2030?
Se pronostica que el valor de mercado aumentará a USD 18.15 mil millones para 2030, lo que refleja una CAGR del 37.03%.
¿Qué región lidera el mercado hoy en día?
América del Norte representa el 45.47% de los ingresos de 2024 debido al gasto en defensa y la adopción empresarial temprana.
¿Qué categoría de solución se está expandiendo más rápidamente?
Se proyecta que las plataformas autónomas de equipos rojos registrarán la CAGR más alta, del 38.40 %, hasta 2030.
¿Por qué la atención sanitaria es la industria de usuarios finales de más rápido crecimiento?
La exposición a responsabilidad estricta y los requisitos de seguridad del paciente impulsan a los hospitales y las empresas de ciencias biológicas a adoptar herramientas de alineación demostrables, lo que da como resultado un pronóstico de CAGR del 38.90 %.
¿Cómo influyen los reguladores en el gasto?
La Ley de Inteligencia Artificial de la UE y la Ley de Responsabilidad Algorítmica de los EE. UU., pendiente de aprobación, exigen documentación de alineación continua, lo que hace que las inversiones en seguridad sean obligatorias en lugar de opcionales.


