

Tamaño y participación en el mercado de productos biológicos agrícolas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 32.56 mil millones |
| Tamaño del mercado (2031) | USD 51.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.44% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Europa |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos biológicos agrícolas por Mordor Intelligence
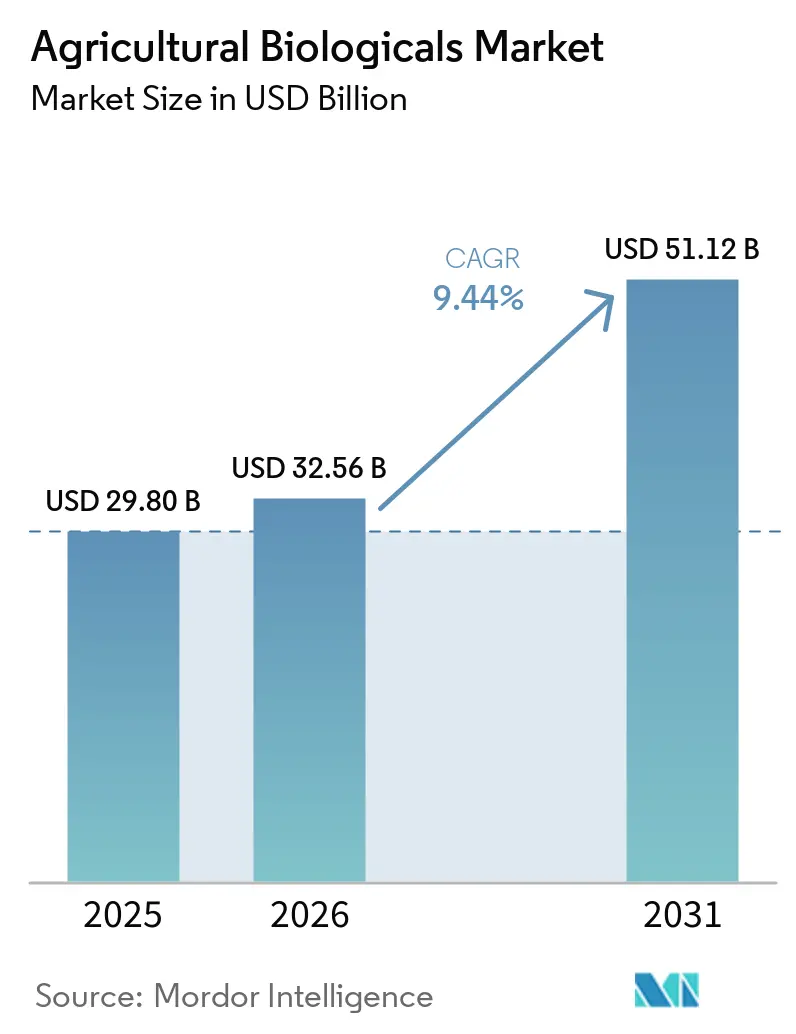
Se proyecta que el mercado de productos biológicos agrícolas crecerá de 29.80 millones de dólares en 2025 a 32.56 millones de dólares en 2026 y a 51.12 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 9.44% entre 2026 y 2031. Este mercado avanza más rápidamente que la mayoría de las categorías de insumos agrícolas debido a factores como límites máximos de residuos (LMR) más estrictos en los canales de exportación, un aumento de las tierras de cultivo orgánicas y programas de abastecimiento sin residuos, que posicionan a los productos biológicos como parte integral de las estrategias de manejo de cultivos. La expansión global de las tierras de cultivo orgánicas y la creciente adopción de insumos biológicos tanto en sistemas agrícolas convencionales como orgánicos respaldan esta tendencia. El crecimiento se ve impulsado por regulaciones más estrictas sobre insumos químicos convencionales y vías de registro más accesibles para productos biológicos. La actividad competitiva en el mercado también se está intensificando a medida que las principales empresas de insumos agrícolas amplían sus carteras de productos biológicos mediante adquisiciones y un aumento de la capacidad de producción. Sin embargo, desafíos como la dependencia de la cadena de frío y la volatilidad de las materias primas siguen limitando la escalabilidad del mercado de productos biológicos agrícolas en ciertas regiones.
Conclusiones clave del informe
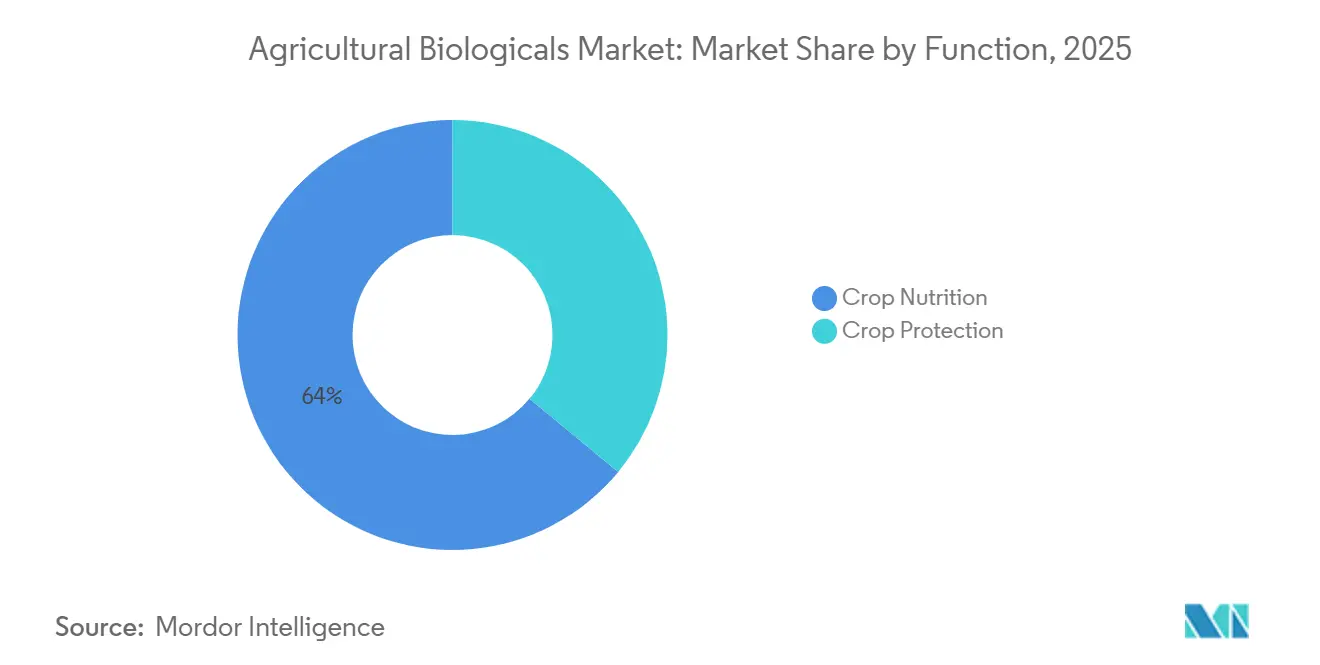
- Por función, la cuota de mercado de productos biológicos agrícolas para el segmento de nutrición de cultivos fue la mayor, con un 64.0% en 2025, mientras que el tamaño del mercado de productos biológicos agrícolas para el segmento de protección de cultivos registró la tasa de crecimiento anual compuesta (CAGR) proyectada más rápida, del 9.5%, entre 2026 y 2031.
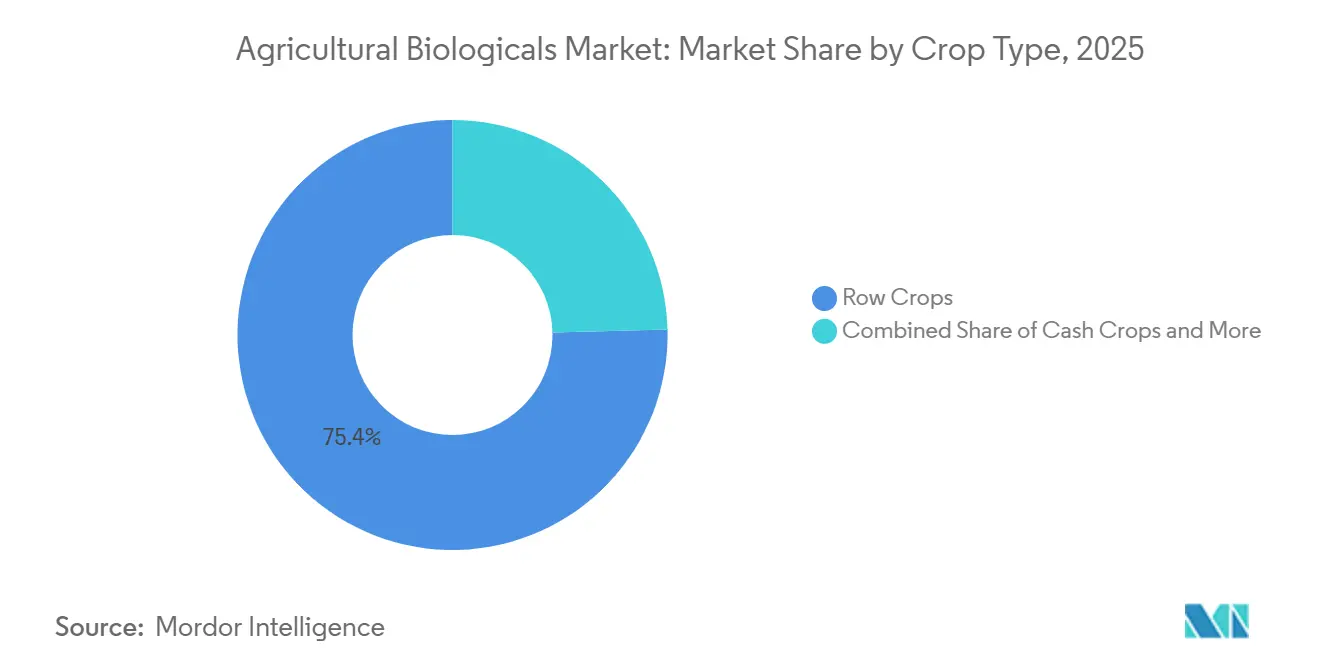
- Por tipo de cultivo, los cultivos en hileras acapararon la mayor parte de los ingresos por productos biológicos agrícolas, con un 75.4% en 2025, mientras que los cultivos hortícolas están creciendo a la tasa anual compuesta más rápida, del 9.5%, entre 2026 y 2031.
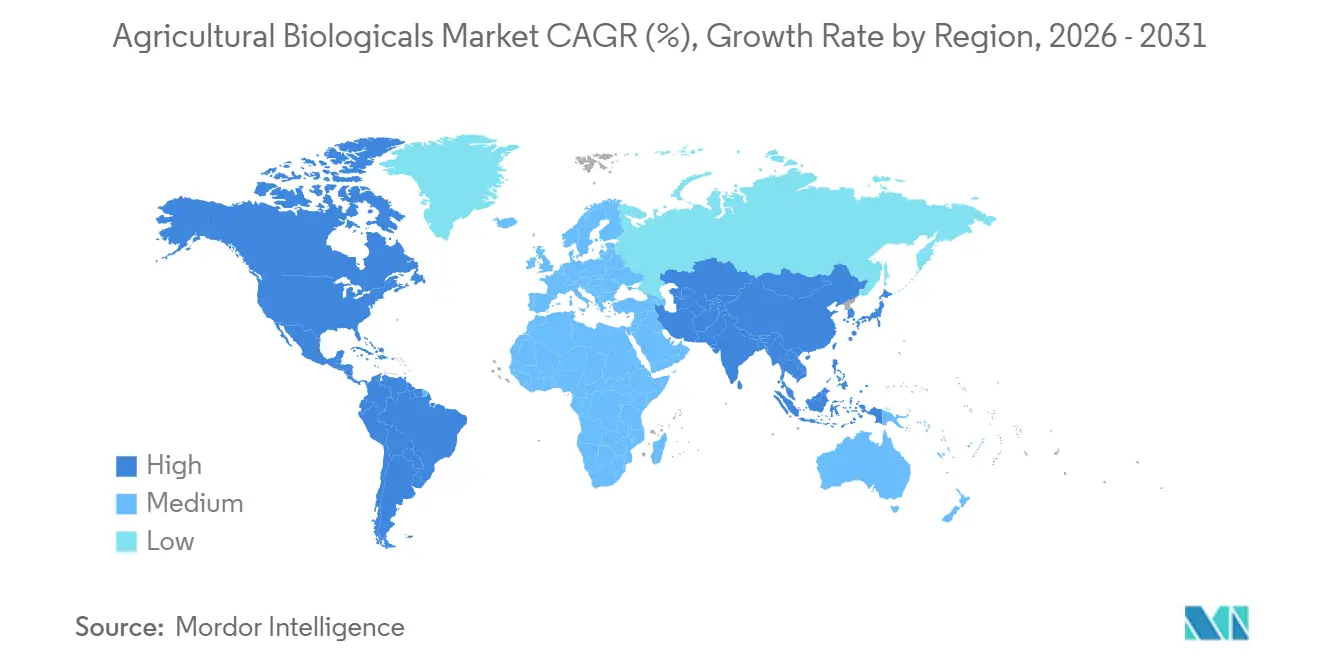
- Geográficamente, Europa representó el mayor porcentaje de los ingresos mundiales en 2025, con un 34%, mientras que Norteamérica es el segmento regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 11.8% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de productos biológicos agrícolas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos orgánicos y libres de residuos. | + 3% | Global, con la mayor intensidad en Europa, América del Norte y Japón. | Mediano plazo (2-4 años) |
| Regulaciones más estrictas sobre residuos e ingredientes agroquímicos sintéticos. | + 2.5% | Europa y Norteamérica como principales destinos, con repercusiones en Sudamérica y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Mayor uso de productos biológicos en el manejo integrado de plagas. | + 2% | América del Norte, Europa, Brasil y Australia | Mediano plazo (2-4 años) |
| Programas de incentivos para la agricultura regenerativa y de compensación de emisiones de carbono. | + 1.2% | América del Norte, Europa, América del Sur y Australia | Mediano plazo (2-4 años) |
| Descubrimiento de cepas microbianas y optimización de formulaciones mediante inteligencia artificial (IA). | + 0.8% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Modelos de fermentación localizada y fabricación de bioinsumos en la propia explotación agrícola. | + 0.7% | Brasil, India, Sudamérica y África | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de productos orgánicos y sin residuos.
El mercado de productos biológicos agrícolas está creciendo debido a la creciente adopción de sistemas de cultivo orgánicos y sensibles a los residuos en las principales regiones productoras. Según el estudio publicado en "Crecimiento de la agricultura orgánica en la India", la superficie cultivada orgánicamente en la India alcanzó aproximadamente 7.3 millones de hectáreas en 2024, en comparación con los 0.5 millones de hectáreas de hace dos décadas, y el país contaba con más de 2.3 millones de agricultores orgánicos en 2024, lo que pone de manifiesto la rápida expansión de las prácticas agrícolas sostenibles. Este crecimiento impulsa la demanda de productos biológicos para la protección de cultivos y la mejora del suelo que facilitan una agricultura libre de residuos. Además, los requisitos de compra de minoristas y procesadores están extendiendo el abastecimiento libre de residuos más allá de los canales orgánicos certificados, incorporando insumos biológicos a las prácticas agrícolas convencionales y ampliando la demanda del mercado.
Regulaciones más estrictas sobre residuos e ingredientes agroquímicos sintéticos.
El mercado de productos biológicos agrícolas se beneficia de regulaciones de cumplimiento más estrictas sobre el uso de insecticidas convencionales y de procesos de aprobación simplificados para productos biológicos. En Europa, la Comisión Europea anunció en diciembre de 2025 que las autorizaciones nacionales provisionales para productos de biocontrol podrían ahorrar a los desarrolladores 22 millones de euros (23.5 millones de dólares) anuales en pérdidas por retraso en la comercialización [1] Fuente: Comisión Europea, «Documento del Reglamento de Ejecución (UE) de la Comisión», food.ec.europa.eu . Este desarrollo mejora la viabilidad económica de los lanzamientos de productos en el mercado de productos biológicos agrícolas. A medida que estos procesos regulatorios se vuelven más eficientes, se prevé que las decisiones de inversión dentro del mercado favorezcan cada vez más los productos biológicos en desarrollo que pueden comercializarse más rápidamente y con menos obstáculos regulatorios.
Mayor uso de productos biológicos en el manejo integrado de plagas.
El mercado de productos biológicos agrícolas está creciendo a medida que estos se incorporan cada vez más a la fase de diseño de los programas de manejo integrado de plagas (MIP), en lugar de aplicarse únicamente al final de la temporada. Un estudio publicado por Invasive Species Corporation indica que los datos de 2025 resaltan el potencial de una mayor adopción de plaguicidas biológicos en los programas de MIP, especialmente cuando el tratamiento de semillas se incluye desde la etapa de siembra. Los productos biológicos aplicados a las semillas desempeñan un papel importante al influir en la presión de las plagas, la fijación de nitrógeno y el desarrollo de las raíces sin requerir cambios en las operaciones de campo más adelante en la temporada. Además, el mercado de productos biológicos agrícolas se beneficia a medida que aumenta la resistencia a las soluciones químicas convencionales, lo que convierte a los productos biológicos de insumos opcionales a componentes esenciales de las estrategias de protección de cultivos.
Incentivos para la agricultura regenerativa y programas de compensación de emisiones de carbono
El mercado de productos biológicos agrícolas está experimentando un crecimiento a medida que los programas de agricultura regenerativa asocian cada vez más el uso de insumos biológicos con beneficios ambientales medibles. En abril de 2026, Regenagri presentó el Estándar de Compensación de Carbono 2.0, que abarca 361,000 hectáreas en 25 proyectos activos [2] Fuente: Regenagri, “Regenagri lanza el Estándar de Compensación de Carbono 2.0”, Regenagri, regenagri.org . Se reconoció el papel de los insumos biológicos en la mejora del carbono orgánico del suelo y la reducción de las emisiones de gases de efecto invernadero. De manera similar, el Consorcio del Mercado de Servicios Ecosistémicos identificó los inoculantes microbianos, los bioestimulantes y las enmiendas del suelo como insumos elegibles para resultados ambientales verificados bajo el programa EcoHarvest. Esta iniciativa proporciona a los insumos biológicos un papel más definido dentro de los marcos de sostenibilidad corporativa. A diferencia de los modelos de compensación, la compensación garantiza que las intervenciones se realicen dentro de la propia cadena de suministro del comprador. Este enfoque permite que las marcas de alimentos y los minoristas actúen como canales de demanda activos, fomentando la demanda comercial directa de productos biológicos agrícolas en cadenas de suministro de alto valor donde se integran la gestión de residuos, la reducción de carbono y los objetivos de salud del suelo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Vida útil corta y dependencia de la cadena de frío de muchas formulaciones | -0.9% | Global, con mayor incidencia en África, el sur de Asia y el sudeste asiático. | Mediano plazo (2-4 años) |
| Vías de registro complejas y no armonizadas | -0.8% | Europa, Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Proliferación de productos falsificados y de calidad inferior | -0.6% | India, China, África subsahariana y partes de Sudamérica | Corto plazo (≤ 2 años) |
| Suministro de algas marinas volátiles y otras materias primas biológicas | -0.4% | Global, con la mayor exposición en los mercados que dependen de bioestimulantes en Europa y América del Norte. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Vida útil corta y dependencia de la cadena de frío de muchas formulaciones
El mercado de productos biológicos agrícolas enfrenta un desafío de distribución notable, ya que muchas formulaciones microbianas y de agentes vivos pierden efectividad bajo condiciones subóptimas de almacenamiento y transporte. Una investigación publicada en el Journal of Crop Health de 2025 indicó que las tasas de emergencia de Aphidius colemani cayeron del 84.4 % en condiciones controladas al 34.8 % después de 96 horas de refrigeración. De manera similar, las poblaciones de Orius laevigatus disminuyeron del 83.97 % al 22.12 % después de 168 horas, lo que demuestra una rápida pérdida de viabilidad [3] Fuente: Springer Nature, “Artículo publicado en Journal of Crop Science and Biotechnology”, link.springer.com . Este problema es particularmente significativo en regiones como el sur de Asia, el sudeste asiático y África subsahariana, donde el mercado de productos biológicos agrícolas tiene un fuerte potencial de adopción, pero se ve obstaculizado por una infraestructura inadecuada de la cadena de frío en la última milla.
Vías de registro complejas y no armonizadas
El mercado de productos biológicos agrícolas se enfrenta a desafíos cuando los sistemas de aprobación siguen fragmentados entre las distintas jurisdicciones. En noviembre de 2025, el Parlamento Europeo adoptó una resolución para agilizar los procesos de aprobación y fortalecer los procedimientos de autorización de los agentes de control biológico. Esto demuestra que la cuestión política se reconoce ahora a nivel regional. El principal desafío reside no solo en la lentitud de los procesos de revisión, sino también en el escaso reconocimiento mutuo entre los Estados miembros. Las empresas pueden seguir encontrándose con requisitos regulatorios repetidos a nivel nacional dentro de lo que se supone que funciona como un mercado único. Esta estructura incrementa los costes de cumplimiento y alarga los plazos de lanzamiento de productos, favoreciendo a las grandes empresas capaces de gestionar expedientes en varios países y ciclos regulatorios prolongados. En consecuencia, el mercado de productos biológicos agrícolas podría experimentar una consolidación más rápida de lo que sugiere el ritmo de la innovación, ya que las empresas especializadas más pequeñas, a menudo con productos únicos, tienen dificultades para desenvolverse en un marco regulatorio no armonizado.
Análisis de segmento
Por función: La nutrición de los cultivos sustenta los ingresos mientras que la protección de los cultivos los acelera.
En 2025, la cuota de mercado de productos biológicos agrícolas para la nutrición de cultivos alcanzó el 64.0%, impulsada por la creciente adopción de biofertilizantes, bioestimulantes y programas de manejo orgánico de nutrientes en los sistemas de agricultura comercial. Los agricultores integran cada vez más insumos de nutrición biológica en las prácticas agronómicas convencionales debido a su capacidad para mejorar la eficiencia de la absorción de nutrientes, la actividad microbiana del suelo y la tolerancia al estrés abiótico, sin necesidad de cambios operativos significativos. La demanda es particularmente sólida en cultivos extensivos y producción hortícola, donde las prácticas agrícolas sostenibles y el manejo de residuos son factores clave que influyen en las decisiones de compra. Además, la compatibilidad de estos productos con los programas de fertilización existentes favorece su mayor aceptación en explotaciones agrícolas a gran escala.
El mercado de productos biológicos agrícolas para el segmento de protección de cultivos registró la tasa de crecimiento anual compuesta (TCAC) proyectada más rápida, del 9.5%, entre 2026 y 2031, impulsada por el uso cada vez mayor de soluciones biológicas en el manejo de la resistencia y en sistemas de cultivos sensibles a los residuos. Los fungicidas, bioinsecticidas y bionematicidas biológicos se incorporan cada vez más a los programas de manejo integrado de plagas, ya que los agricultores buscan alternativas a los productos químicos sintéticos que enfrentan un escrutinio regulatorio más estricto. La superposición entre las funciones de nutrición y protección de cultivos también está aumentando, dado que varios productos biológicos apoyan tanto las respuestas de defensa de las plantas como el manejo del estrés. Esta convergencia está influyendo en las estrategias de desarrollo de productos, el posicionamiento de la cartera y las alianzas comerciales en toda la industria de productos biológicos agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cultivo: Los cultivos en hileras impulsan el volumen, mientras que los cultivos hortícolas impulsan la innovación.
Los cultivos extensivos acapararon la mayor parte del mercado de productos biológicos agrícolas (75.4%) en 2025, debido a que el cultivo de soja, maíz, trigo y arroz abarca una extensa superficie cultivada a nivel mundial. La adopción de sistemas agrícolas mecanizados a gran escala ha mantenido una fuerte demanda de inoculantes, biofertilizantes y productos biológicos para la protección de cultivos en estos cultivos. Los productores agrícolas prefieren los insumos biológicos para los cultivos extensivos, ya que incluso mejoras agronómicas moderadas pueden generar importantes beneficios comerciales en grandes extensiones de cultivo. Las redes de distribución establecidas, el uso repetido estacional y la escalabilidad operativa favorecen aún más la penetración de los productos biológicos en los principales sistemas de cultivo extensivo, tanto en economías agrícolas desarrolladas como emergentes.
Se prevé que los cultivos hortícolas experimenten el mayor crecimiento anual compuesto (CAGR) del 9.5 % entre 2026 y 2031, debido a las exigencias más estrictas de gestión de residuos y al mayor valor de los cultivos por hectárea. Frutas, hortalizas, plantas ornamentales y cultivos de invernadero dependen cada vez más de soluciones biológicas para cumplir con las normativas de exportación y los estándares de producción de alta calidad. Los productos biológicos para la protección de cultivos están adquiriendo mayor importancia en los sistemas hortícolas, ya que los productores buscan reducir los residuos sin comprometer la productividad. Los productores de cultivos especializados están más dispuestos a invertir en programas biológicos de alta gama, dado que una mayor rentabilidad comercial puede compensar de forma más eficaz los costes de los productos en comparación con las categorías de cultivos básicos a gran escala a nivel mundial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de productos biológicos agrícolas
Europa representó el mayor porcentaje de los ingresos mundiales en 2025, con un 34%, gracias a que las políticas de sostenibilidad más estrictas, las normas sobre residuos y la presión regulatoria sobre los productos fitosanitarios convencionales siguen impulsando la adopción de métodos biológicos en los sistemas agrícolas. La demanda regional se ve reforzada por la alineación entre los objetivos de la agricultura sostenible y las exigencias de la cadena de suministro de alimentos. En noviembre de 2025, el Parlamento Europeo aprobó una resolución para acelerar el registro y la adopción de agentes de control biológico, incluyendo procedimientos de autorización simplificados y marcos de reconocimiento mutuo mejorados para los productos biológicos. Esta orientación política está impulsando las oportunidades de comercialización de insumos biológicos en la agricultura europea.
Mercado de productos biológicos agrícolas de América del Norte
Se prevé que Norteamérica alcance la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.8%, entre 2026 y 2031, gracias a la expansión de los registros de productos biológicos, las iniciativas de transición a la agricultura orgánica y la creciente integración de estos productos en los programas de cultivo convencionales. Estados Unidos sigue siendo el principal contribuyente en la región, ya que los agricultores adoptan insumos biológicos para el manejo de la resistencia, la mejora de la salud del suelo y la reducción de residuos. La demanda comercial también está aumentando entre los productores de cultivos especializados y cultivos extensivos que buscan compatibilidad con los sistemas de manejo integrado de plagas. Las importantes inversiones del sector privado en infraestructura de fermentación, tecnologías de formulación y fabricación de productos biológicos a gran escala están mejorando aún más la competitividad del mercado regional y la disponibilidad de productos.
Mercado de productos biológicos agrícolas de Sudamérica
Sudamérica continúa consolidando su posición mediante la creciente adopción de insumos biológicos en sistemas de producción agrícola a gran escala, especialmente en Brasil y Argentina. Brasil sigue siendo el centro de crecimiento regional, con una integración cada vez mayor de insumos biológicos en programas de cultivo de soja, maíz, caña de azúcar y horticultura. En 2025, Brasil aprobó 162 productos de bioinsumos, lo que representa el nivel anual más alto registrado en el país y refuerza la rápida comercialización de soluciones biológicas en la agricultura. El uso generalizado de inoculantes y productos biológicos para la protección de cultivos impulsa aún más su adopción en sistemas de producción agrícola a gran escala.
Panorama competitivo
El mercado de productos biológicos agrícolas está fragmentado, con una creciente consolidación entre las empresas centradas en la protección biológica de cultivos, la fermentación microbiana y la expansión de la distribución. Los principales proveedores de insumos agrícolas, como BASF SE, Bayer AG, Corteva, Inc., UPL Limited y Syngenta Group, están ampliando sus carteras de productos biológicos mediante adquisiciones, inversiones en producción y colaboraciones en investigación. La competencia se está orientando hacia la escalabilidad de la fermentación, la calidad de la formulación y la consistencia en el campo, en lugar de simplemente ampliar las carteras de productos. Las empresas que integran con éxito los productos biológicos en programas integrales de gestión de cultivos están fortaleciendo su presencia comercial en los mercados agrícolas mundiales.
Las empresas biológicas especializadas siguen siendo altamente competitivas gracias a su experiencia en formulación microbiana, selección de cepas y programas agronómicos para cultivos protegidos. Las empresas que operan en sistemas de horticultura y cultivos especializados se benefician de sólidas redes de asesoramiento técnico y un fuerte posicionamiento regional de sus productos. Los proveedores biológicos de tamaño mediano están expandiendo su presencia internacional mediante alianzas de distribución y operaciones comerciales directas en regiones como Sudamérica, Europa y Asia-Pacífico. La diferenciación competitiva depende cada vez más de la fiabilidad del producto, la viabilidad microbiana y un rendimiento constante en campo bajo diversas condiciones climáticas. Estas capacidades son fundamentales, ya que la confianza del agricultor depende en gran medida de la eficacia estable de los productos biológicos en diversos entornos agrícolas comerciales.
La innovación está intensificando la competencia en áreas clave, como la investigación científica y las plataformas tecnológicas. Un estudio publicado en Chemical and Biological Technologies in Agriculture sobre genomas de Bacillus y péptidos antimicrobianos en 2025 destacó que el cribado digital puede acelerar significativamente la identificación de compuestos biológicos activos en comparación con los métodos de descubrimiento tradicionales. Mientras tanto, el mercado de productos biológicos agrícolas favorece cada vez más a las empresas que combinan procesos de descubrimiento precisos, producción escalable y un rendimiento constante en el campo. Sin embargo, esta tendencia sigue impulsando las alianzas entre especialistas en plataformas y proveedores comerciales consolidados, en lugar de generar una dinámica de competencia feroz.
Líderes de la industria de productos biológicos agrícolas
Grupo Syngenta
Corteva, Inc.
Bayer AG
BASF SE
UPL limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: BASF SE ha completado la adquisición de AgBiTech para ampliar su cartera de productos de control biológico de insectos y fortalecer su negocio de productos biológicos agrícolas. Esta adquisición mejora las capacidades de BASF en protección biológica de cultivos, especialmente en mercados agrícolas importantes como Brasil.
- Abril de 2026: Valent BioSciences LLC, MGK y Valent North America LLC se fusionan para formar la nueva Sumitomo Biorational Company LLC, creando un centro global para la innovación biorracional. Esta integración potencia las capacidades en tecnologías microbianas y botánicas, centrándose en productos biológicos agrícolas sostenibles y soluciones para la protección de cultivos.
- Noviembre de 2025: Corteva, Inc. ha lanzado Goltrevo en Sudamérica, un insecticida microbiano de amplio espectro. Se deriva de una nueva cepa del hongo entomopatógeno Beauveria bassiana 203, aislada originalmente de escarabajos del gorgojo de la palma.
Alcance del informe del mercado global de productos biológicos agrícolas
Los productos biológicos agrícolas son soluciones para la fertilización de cultivos derivadas de organismos vivos o materiales naturales, como microbios, compuestos vegetales y organismos beneficiosos, diseñadas para mejorar la eficiencia de los nutrientes, el control de plagas y enfermedades, y el rendimiento general de los cultivos. El Informe del Mercado de Productos Biológicos Agrícolas se segmenta por función (nutrición y protección de cultivos), por tipo de cultivo (cultivos en hileras, cultivos hortícolas y cultivos comerciales) y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se presentan en dólares estadounidenses (USD).
| Nutrición de cultivos | Biofertilizantes | azospirillum |
| Azotobacter | ||
| Micorriza | ||
| Bacterias solubilizadoras de fosfato | ||
| Rizobio | ||
| Otros Biofertilizantes | ||
| Bioestimulantes | Aminoácidos | |
| Ácido fúlvico | ||
| Ácidos húmicos | ||
| Hidrolizados de proteínas | ||
| Extractos de algas | ||
| Otros bioestimulantes | ||
| Fertilizante orgánico | Estiércol | |
| Fertilizantes a base de harina | ||
| tortas de aceite | ||
| Otros Fertilizantes Orgánicos | ||
| Protección de cultivos | Agentes de biocontrol | macrobianos |
| Microbiales | ||
| Bioplaguicidas | Biofungicidas | |
| Bioherbicidas | ||
| Bioinsecticidas | ||
| Otros bioplaguicidas | ||
| cultivos en hileras |
| Cultivos Hortícolas |
| Cultivos de efectivo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Netherlands | |
| Russia | |
| Turquía | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Vietnam | |
| Thailand | |
| Indonesia | |
| Philippines | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Irán |
| Saudi Arabia | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa |
| Por función | Nutrición de cultivos | Biofertilizantes | azospirillum |
| Azotobacter | |||
| Micorriza | |||
| Bacterias solubilizadoras de fosfato | |||
| Rizobio | |||
| Otros Biofertilizantes | |||
| Bioestimulantes | Aminoácidos | ||
| Ácido fúlvico | |||
| Ácidos húmicos | |||
| Hidrolizados de proteínas | |||
| Extractos de algas | |||
| Otros bioestimulantes | |||
| Fertilizante orgánico | Estiércol | ||
| Fertilizantes a base de harina | |||
| tortas de aceite | |||
| Otros Fertilizantes Orgánicos | |||
| Protección de cultivos | Agentes de biocontrol | macrobianos | |
| Microbiales | |||
| Bioplaguicidas | Biofungicidas | ||
| Bioherbicidas | |||
| Bioinsecticidas | |||
| Otros bioplaguicidas | |||
| Por tipo de cultivo | cultivos en hileras | ||
| Cultivos Hortícolas | |||
| Cultivos de efectivo | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Resto de américa del norte | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| España | |||
| Italia | |||
| Netherlands | |||
| Russia | |||
| Turquía | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| Australia | |||
| Vietnam | |||
| Thailand | |||
| Indonesia | |||
| Philippines | |||
| Resto de Asia-Pacífico | |||
| Medio Oriente | Irán | ||
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué factores impulsan el crecimiento de los productos biológicos agrícolas hasta 2031?
El crecimiento se ve impulsado por normas más estrictas sobre residuos, la expansión de la superficie cultivada con productos orgánicos, la adopción de la gestión integrada de plagas y los programas de compensación de emisiones de carbono, lo que está llevando al mercado a alcanzar los 51.12 millones de dólares en 2031.
¿Qué región lidera los ingresos mundiales de productos biológicos agrícolas?
Europa es la región más grande, con una cuota de mercado del 34% en 2025.
¿Qué región se está expandiendo más rápidamente?
América del Norte es la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 11.8% entre 2026 y 2031.
¿Qué función concentra la mayor parte de la demanda?
La nutrición de los cultivos es la función más importante y representó el 64% del valor en 2025.


