

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
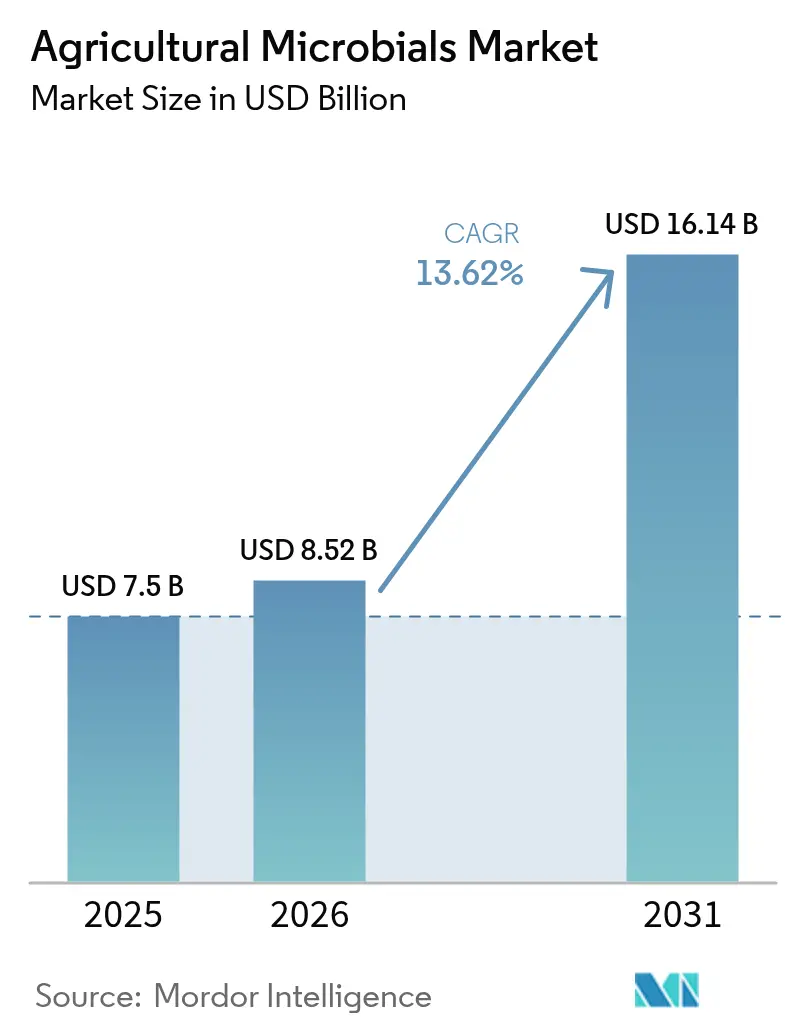
| Tamaño del mercado (2026) | USD 8.52 mil millones |
| Tamaño del mercado (2031) | USD 16.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de microbios agrícolas por Mordor Intelligence
El mercado de microorganismos agrícolas alcanzó un valor de 7.50 millones de dólares en 2025 y se estima que crecerá de 8.52 millones de dólares en 2026 a 16.14 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.62% durante el período de pronóstico (2026-2031). El aumento de los costos de los fertilizantes sintéticos, que se incrementó notablemente entre 2022 y 2024, acelera el interés de los agricultores en las alternativas biológicas. Este rápido crecimiento refleja la creciente demanda de alimentos libres de residuos, el aumento de los costos de los fertilizantes sintéticos y las exigencias globales de sostenibilidad corporativa. El descubrimiento de cepas mediante inteligencia artificial (IA) acelera los ciclos de desarrollo de productos, lo que permite a los proveedores actualizar sus carteras con mayor rapidez y abordar los desafíos emergentes de resistencia a las plagas.
Los programas de créditos de carbono que pagan USD 15-30 por tonelada métrica de CO₂ equivalente por reducciones de nitrógeno crean un flujo de ingresos incremental que hace que la adopción microbiana sea rentable para muchos productores de maíz y soja. Un mayor uso de herramientas de aplicación de precisión reduce los costos por acre y mejora la eficacia en el campo, lo que fomenta la adopción tanto en grandes explotaciones comerciales como en pequeñas explotaciones. Asia-Pacífico sigue siendo el motor de crecimiento fundamental, respaldado por importantes subsidios gubernamentales que reducen los períodos de recuperación de la inversión para los agricultores y por objetivos nacionales de reducción de fertilizantes que favorecen los insumos biológicos [1] Fuente: Ministerio de Agricultura, Silvicultura y Pesca de Japón, “Estrategia del Sistema Alimentario Verde”, maff.go.jp.
Conclusiones clave del informe
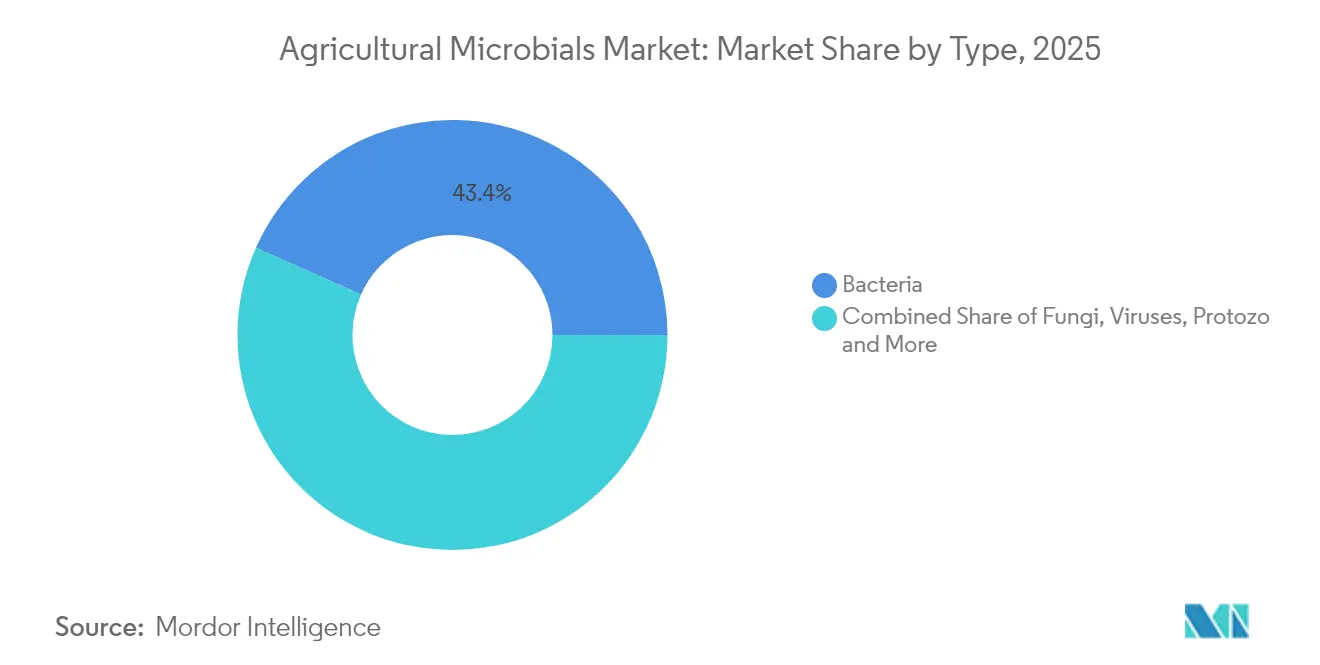
- Por tipo, las bacterias capturaron el 43.35% de la participación del mercado microbiano agrícola en 2025, mientras que se proyecta que los virus se expandirán a una CAGR del 17.95% hasta 2031.
- Por función, los biopesticidas lideraron con una participación de ingresos del 48.10 % en 2025, mientras que se prevé que los bioestimulantes aumenten a una CAGR del 15.05 % hasta 2031.
- Por aplicación, las frutas y verduras representaron el 28.70 % del tamaño del mercado de microbios agrícolas en 2025, mientras que los cultivos comerciales avanzan a una CAGR del 14.63 % hasta 2031.
- Por modo de aplicación, el tratamiento de semillas capturó la mayor participación del mercado de microbios agrícolas en 2025. Se proyecta que la pulverización foliar se expandirá a la CAGR más rápida hasta 2031.
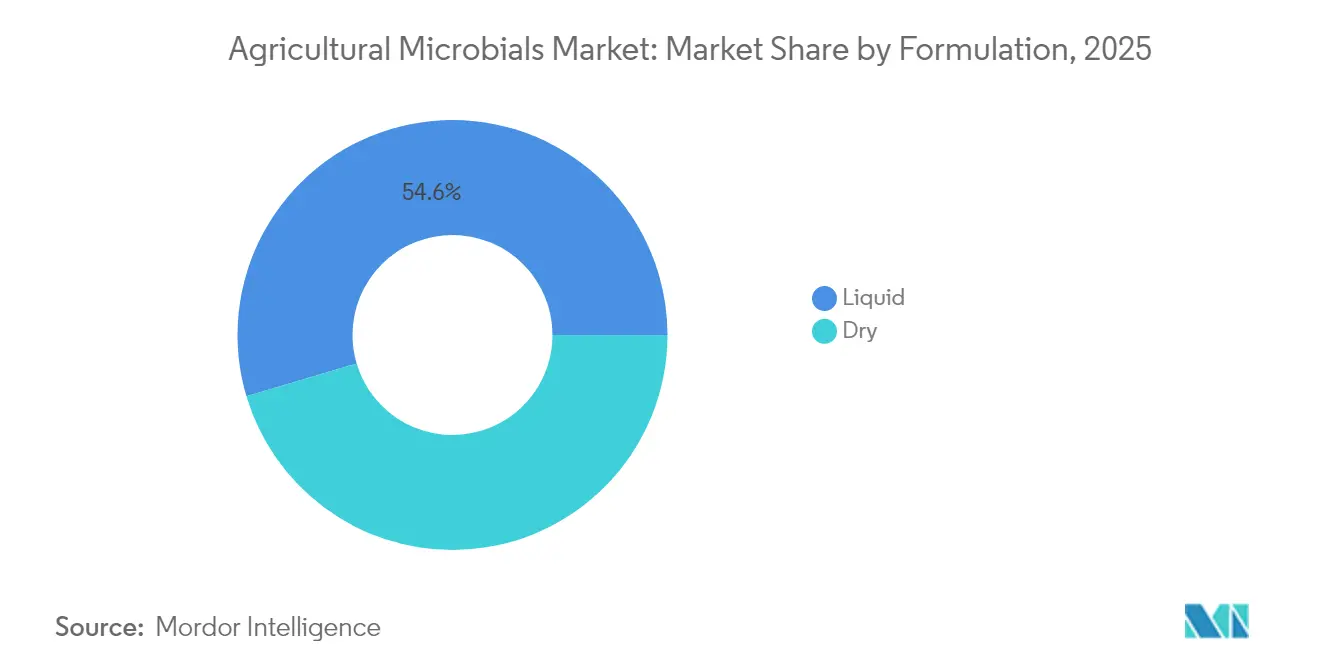
- Por formulación, los productos líquidos representaron el 54.60% de las ventas de 2025, mientras que se anticipa que los productos secos se expandirán a una CAGR del 15.45% hasta 2031.
- América del Norte tuvo la mayor participación, representando el 32.10% del mercado de microbios agrícolas en 2025. Se proyecta que Asia-Pacífico registrará la CAGR más rápida del 16.83% hasta 2031.
- Los cinco principales proveedores, incluidos Bayer AG, BASF SE, Syngenta Group, Corteva Inc. y Novonesis A/S, tuvieron una participación mayoritaria en los ingresos del mercado de 2024, lo que confirma un campo moderadamente fragmentado con espacio para los especialistas.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de microbios agrícolas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de alimentos sin residuos | + 3.2% | Mercados mundiales de productos agrícolas de primera calidad | Mediano plazo (2–4 años) |
| Expansión de la superficie dedicada a la agricultura regenerativa | + 2.8% | América del Norte y del Sur, expandiéndose en Asia-Pacífico | Largo plazo (≥4 años) |
| Subvenciones gubernamentales para bioinsumos | + 2.1% | Núcleo de Asia-Pacífico, zonas de la PAC de la Unión Europea, Brasil | Corto plazo (≤2 años) |
| Desarrollo rápido de cepas mediante IA y ómica | + 1.9% | Centros de biotecnología en Estados Unidos, la Unión Europea e Israel | Mediano plazo (2–4 años) |
| Monetización de créditos de carbono por la reducción del uso de sustancias químicas | + 1.6% | Cadenas de suministro de los mercados desarrollados | Mediano plazo (2–4 años) |
| Impulso de los objetivos de emisiones de Alcance 3 de las principales empresas alimentarias | + 1.4% | América del Norte y la Unión Europea, con expansión a nivel mundial | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos sin residuos
Los compromisos de cero residuos de los minoristas presionan a los productores para que adopten insumos biológicos, y Walmart ahora exige el cumplimiento a más de 2,000 proveedores. La Estrategia de la Granja a la Mesa de la Unión Europea busca una reducción del 50 % en el uso de pesticidas químicos para 2030 [2] Fuente: Comisión Europea, “Estrategia de la Granja a la Mesa”, europa.eu . En bayas, verduras de hoja verde y frutas de árbol de alto valor, los residuos visibles conllevan el riesgo de costosas retiradas del mercado, lo que acelera el cambio del mercado de microbios agrícolas hacia la protección biológica de cultivos. Los productores orientados a la exportación en América del Sur y Asia siguen estos estándares para asegurar el acceso al mercado. Esta alineación impulsada por el comercio minorista entre las expectativas del consumidor y la regulación amplifica la demanda mundial de microbios.
Expansión de la superficie dedicada a la agricultura regenerativa
Las hectáreas regenerativas en los Estados Unidos superaron los 15 millones en 2024, un aumento anual del 35 % [3] Fuente: Servicio de Conservación de Recursos Naturales del USDA, “Prácticas de Agricultura Regenerativa”, usda.gov . Los compromisos de Cargill, Incorporated y Archer Daniels Midland Company de abastecerse de granjas regenerativas aseguran una demanda sostenida de microbios que mejoran el suelo. La investigación de la Universidad de Illinois documentó rendimientos comparables y costos de insumos entre un 12 % y un 18 % menores durante rotaciones de tres años, lo que valida la propuesta de valor. Brasil agregó 8 millones de hectáreas de soja y maíz bajo prácticas regenerativas, estimulando las ventas de bacterias fijadoras de nitrógeno y hongos micorrícicos. Estos éxitos demuestran cómo los sistemas regenerativos sustentan la expansión a largo plazo del mercado de microbios agrícolas.
Subvenciones gubernamentales para bioinsumos
India presupuestó 2100 millones de dólares en 2024 para la adopción de insumos microbianos y el apoyo estatal para la producción de gallinas ponedoras, cubriendo entre el 50 % y el 75 % del coste de los productos. El XIV Plan Quinquenal de China otorga incentivos fiscales que reducen los gastos de los agricultores entre un 30 % y un 40 % en pesticidas biológicos. La Unión Europea destina 50 000 millones de euros (54 000 millones de dólares) hasta 2027 a ecoesquemas que priorizan los insumos biológicos. Estos programas eliminan las barreras de coste y aceleran las compras de los pequeños agricultores, impulsando directamente la penetración en el mercado de los microbios agrícolas.
Desarrollo rápido de cepas mediante IA y ómica
Las plataformas de biología computacional están mejorando el desarrollo de cepas microbianas al predecir combinaciones de genes antes de las pruebas de laboratorio. La adquisición de Zymergen Inc. por Ginkgo Bioworks Holdings, Inc. por USD 300 millones en 2024 destacó el potencial de las plataformas de optimización de cepas impulsadas por IA. Los algoritmos de aprendizaje automático permiten el cribado de millones de combinaciones genéticas in silico, reduciendo los plazos de descubrimiento de cepas de 36 meses a 12 meses. Las tecnologías de edición genética CRISPR-Cas permiten modificaciones precisas de los genomas microbianos, lo que resulta en cepas con mayores tasas de supervivencia en diversas condiciones de suelo y una mayor eficacia en el control de plagas. La integración de la biología sintética y la inteligencia artificial atrajo USD 1.8 millones en financiación de capital de riesgo para empresas emergentes de biotecnología agrícola en 2024. Las solicitudes de patentes para cepas microbianas modificadas genéticamente aumentaron un 340% entre 2022 y 2024, lo que indica un aumento de la innovación en este campo.
Análisis del impacto de las restricciones
| Restricción | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Eficacia de campo inconsistente en diferentes microclimas | -2.4% | Global, aguda en zonas tropicales y áridas | Corto plazo (≤2 años) |
| Requisitos de la cadena de frío para formulaciones vivas | -1.8% | Regiones en desarrollo con escasa refrigeración | Mediano plazo (2–4 años) |
| Vida útil limitada frente a productos químicos sintéticos | -1.6% | Redes de distribución globales | Corto plazo (≤2 años) |
| Plazos complejos de aprobación regulatoria | -1.2% | Mercados con normas de bioinsumos en evolución | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Eficacia de campo inconsistente en diferentes microclimas
Los productos microbianos presentan un rendimiento inconsistente según el tipo de suelo, el nivel de pH y las condiciones climáticas, lo que dificulta su adopción entre los agricultores reacios al riesgo. Ensayos de campo realizados por la Universidad de California en Davis (Estados Unidos) revelaron variaciones de eficacia del 30 % al 70 % para cepas bacterianas idénticas en diferentes microbiomas del suelo dentro de un mismo condado. Esta inconsistencia obliga a los fabricantes a realizar exhaustivas pruebas locales antes de su comercialización, lo que incrementa los costos de desarrollo y el tiempo de comercialización. Los agricultores que experimentan resultados poco fiables suelen recurrir a alternativas sintéticas, lo que genera una publicidad negativa que dificulta su penetración en el mercado de las comunidades agrícolas. Debido a las complejas interacciones entre el suelo y los microorganismos, las formulaciones que tienen éxito en una región pueden fracasar en condiciones similares en otras, lo que requiere el desarrollo de productos específicos para cada región. La ausencia de cobertura de seguro para las pérdidas de cultivos relacionadas con el uso de insumos biológicos deja a los agricultores totalmente expuestos a los riesgos financieros asociados con la adopción de estos insumos.
Requisitos de la cadena de frío para formulaciones vivas
Las formulaciones microbianas vivas requieren almacenamiento y transporte refrigerados, lo que incrementa los costos de distribución entre un 15 % y un 25 % en comparación con las alternativas sintéticas que se mantienen estables a temperatura ambiente. La insuficiente infraestructura de la cadena de frío en los mercados en desarrollo restringe la penetración en el mercado, especialmente en el África subsahariana y las zonas rurales de Asia, donde la logística con control de temperatura es limitada. Los cortes de energía y el mal funcionamiento de los equipos pueden dañar envíos completos de productos microbianos vivos, lo que genera riesgos en la cadena de suministro que los distribuidores transfieren a los fabricantes mediante estrictas condiciones contractuales. Los minoristas rurales no pueden afrontar la inversión en equipos de refrigeración para productos microbianos de bajo volumen, lo que limita la distribución de última milla. El requisito de temperatura de 2-8 °C para muchas formulaciones vivas entra en conflicto con el almacenamiento a temperatura ambiente convencional en las cadenas de suministro agrícolas, lo que requiere cambios significativos en las redes de distribución existentes.
Análisis de segmento
Por tipo: Las bacterias mantienen su liderazgo en medio del impulso viral
Las bacterias representaron el 43.35 % del mercado microbiano agrícola en 2025, gracias a su eficacia de amplio espectro y a su favorable situación regulatoria. Las cepas de Bacillus y Pseudomonas ofrecen rendimientos consistentes en diversos suelos y están preaprobadas para su uso en sistemas orgánicos. En 2024, se destinaron 800 millones de dólares a la innovación bacteriana, incluyendo Pivot Bio, que por sí sola recaudó 430 millones de dólares para escalar inóculos fijadores de nitrógeno. Se proyecta que las soluciones basadas en virus, aunque incipientes, registren una tasa de crecimiento anual compuesta (TCAC) del 17.95 % al ofrecer un control de plagas específico para cada especie sin perjudicar a los polinizadores.
Los hongos consolidan nichos de cultivo de alto valor, mientras que los protozoos y las algas se consolidan en los programas de salud del suelo. Los organismos reguladores facilitan el acceso de las bacterias, reforzando su dominio. La Agencia de Protección Ambiental (EPA) aceleró el acceso al mercado de cepas de origen natural, y las variantes mejoradas con CRISPR avanzan rápidamente en el proceso de desarrollo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por función: los biopesticidas dominan, pero los bioestimulantes aumentan
Los biopesticidas representaron el 48.10 % del mercado de microbios agrícolas en 2025. Los insecticidas de Bacillus thuringiensis alcanzaron una participación mayoritaria en las ventas globales, lo que demuestra una sólida propuesta de valor contra las orugas resistentes. Los biofungicidas registraron crecimientos de dos dígitos en uvas y tomates, donde las opciones sintéticas presentan dificultades.
Los bioestimulantes, con una tasa de crecimiento anual compuesta (TCAC) del 15.05%, resultan atractivos para los agricultores que buscan aumentar su rendimiento sin las regulaciones asociadas a las afirmaciones sobre pesticidas. Los consorcios multicepa que mejoran la absorción de nutrientes ganan terreno en hortalizas de alto valor y en explotaciones de ambiente controlado. Los biofertilizantes crecen de forma constante a una TCAC del 13.95% en regiones sensibles a los precios, donde el aumento de los costes de los fertilizantes sintéticos aumenta el atractivo económico de las alternativas microbianas.
Por aplicación: Los cultivos comerciales se aceleran, las frutas y verduras mantienen su cuota premium
Las frutas y verduras representaron el 28.70% de las ventas en 2025, lo que refleja los requisitos de alta calidad de ausencia de residuos en los cultivos destinados a la exportación. Los operadores de invernaderos valoran el entorno cerrado que maximiza el rendimiento microbiano y la seguridad de los trabajadores. Se prevé que los cultivos en hileras superen el crecimiento del mercado con una tasa de crecimiento anual compuesta (TCAC) del 14.63% hasta 2031, impulsados por programas a gran escala en la caña de azúcar brasileña y el algodón indio que buscan soluciones biológicas a la persistente presión de plagas.
Los granos y cereales representan una superficie considerable, pero una menor densidad de ingresos, lo que limita su contribución a corto plazo al tamaño del mercado de microbios agrícolas. Las legumbres y las oleaginosas utilizan inóculos fijadores de nitrógeno y solubilizadores de fosfato para mantener el contenido proteico y reducir el gasto en fertilizantes sintéticos.
Por modo de aplicación: El tratamiento de semillas conserva la ventaja de escala
El tratamiento de semillas representó el 44.70 % del mercado de microbios agrícolas en 2025, ya que garantiza la aplicación directa a la zona radicular a un costo de entre 5 y 15 USD por acre, ideal para cultivos en hileras de gran volumen. Se espera que la pulverización foliar, impulsada por drones y plataformas de tasa variable, alcance una tasa de crecimiento anual compuesta (TCAC) del 15.72 %, ya que las herramientas de precisión permiten aplicaciones a demanda, sincronizadas con los ciclos de vida de las plagas.
Las irrigaciones del suelo siguen siendo esenciales en sistemas orgánicos y cultivos perennes, donde los beneficios a largo plazo para la salud del suelo justifican los mayores costos. Las estrategias combinadas que estratifican las rutas de semillas, suelo y hojas permiten a los agricultores alcanzar las garantías de residuos en mercados premium, optimizando al mismo tiempo la supervivencia microbiana.
Por formulación: los productos líquidos siguen dominando, pero las formas secas ganan terreno
Las formulaciones líquidas representaron el 54.60 % de los ingresos de 2025, gracias a su mayor eficacia en campo y compatibilidad con pulverizadores comunes. Los proveedores extienden la vida útil a 36 meses mediante vehículos patentados, pero las demandas de refrigeración limitan su alcance en las economías emergentes.
Las formas secas, impulsadas por la microencapsulación y la liofilización, crecerán una tasa de crecimiento anual compuesta (TCAC) del 15.45 %. Los polvos estables a temperatura ambiente resultan atractivos para los pequeños agricultores de las regiones tropicales que carecen de almacenamiento en frío y para los distribuidores que temen el deterioro. A medida que se reducen las brechas de eficacia, los productos secos podrían ganar cuota en el mercado de microbios agrícolas, donde persisten obstáculos logísticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de microbios agrícolas de América del Norte
Norteamérica tuvo la mayor participación, representando el 32.10 % de la base de ingresos de 2025, y se prevé un crecimiento moderado gracias a la madurez del mercado y a los estrictos protocolos de la Agencia de Protección Ambiental (EPA). Sin embargo, las políticas de compras de cero residuos de Walmart y los compromisos corporativos de Alcance 3 sustentan la demanda de volumen en productos agrícolas de alto valor y en las rotaciones de maíz y soja. Canadá invierte en soluciones microbianas para la canola y el trigo, con el apoyo de subvenciones de costos compartidos.
Mercado de microorganismos agrícolas en APAC, Sudamérica y EMEA
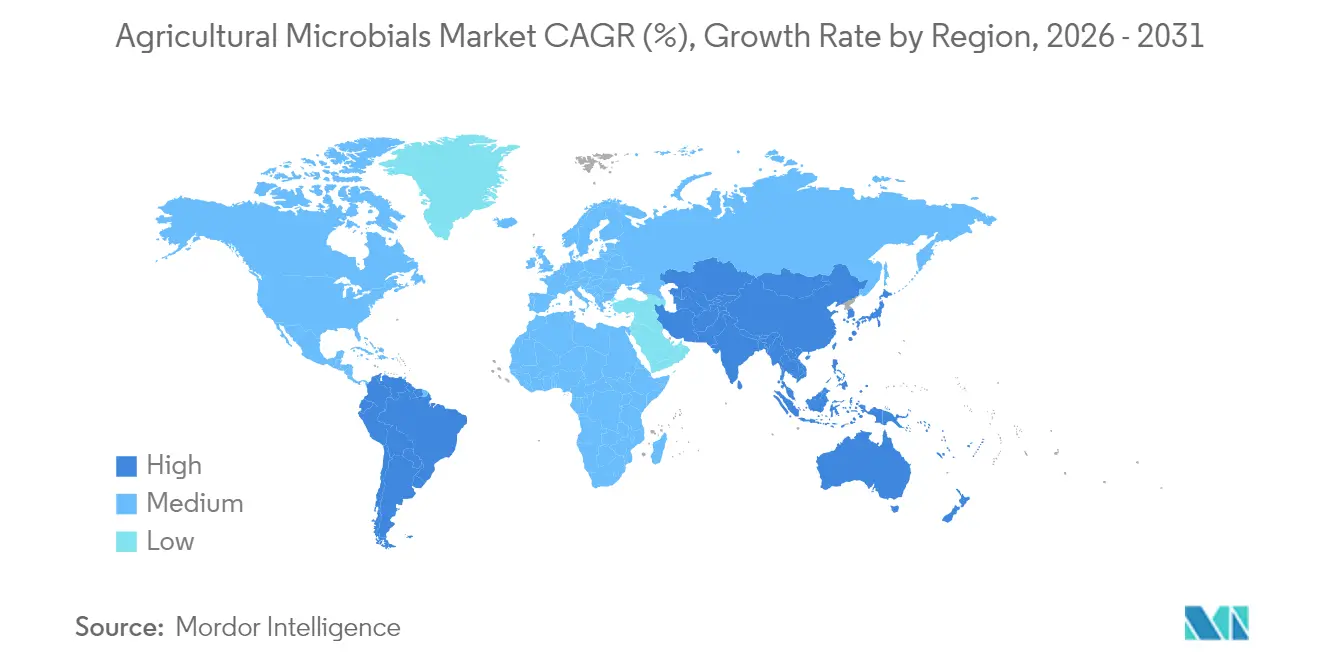
Se proyecta que Asia-Pacífico registre una CAGR del 16.83% hasta 2031, la más rápida del mundo, impulsada por la importante demanda de productos microbianos por parte de más de 200 empresas de China. Los subsidios contribuyeron aún más a la demanda, ya que redujeron los costos para los agricultores hasta en un 40%. Además, el plan de apoyo de USD 2.1 millones de la India y el objetivo de reducción del 30% del uso de fertilizantes de Japón refuerzan el impulso. Se espera que Sudamérica se expanda a una CAGR del 14.33%. El mercado biológico de Brasil se beneficia de 8 millones de hectáreas de soja y maíz bajo manejo biológico de plagas. Argentina se queda atrás debido a vientos económicos en contra, pero muestra focos de adopción en los distritos del cinturón de trigo. Europa avanza a una CAGR significativa bajo el mandato "De la Granja a la Mesa", apuntando a una reducción del 50% de pesticidas para 2030. Los pagos directos vinculados a los eco-esquemas aceleran la adopción microbiana en Francia, España y Alemania. Oriente Medio y África se quedan atrás en cuanto a crecimiento, limitados por deficiencias en la infraestructura de almacenamiento, aunque el sector cítrico de Sudáfrica demuestra una fuerte adopción de soluciones microbianas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
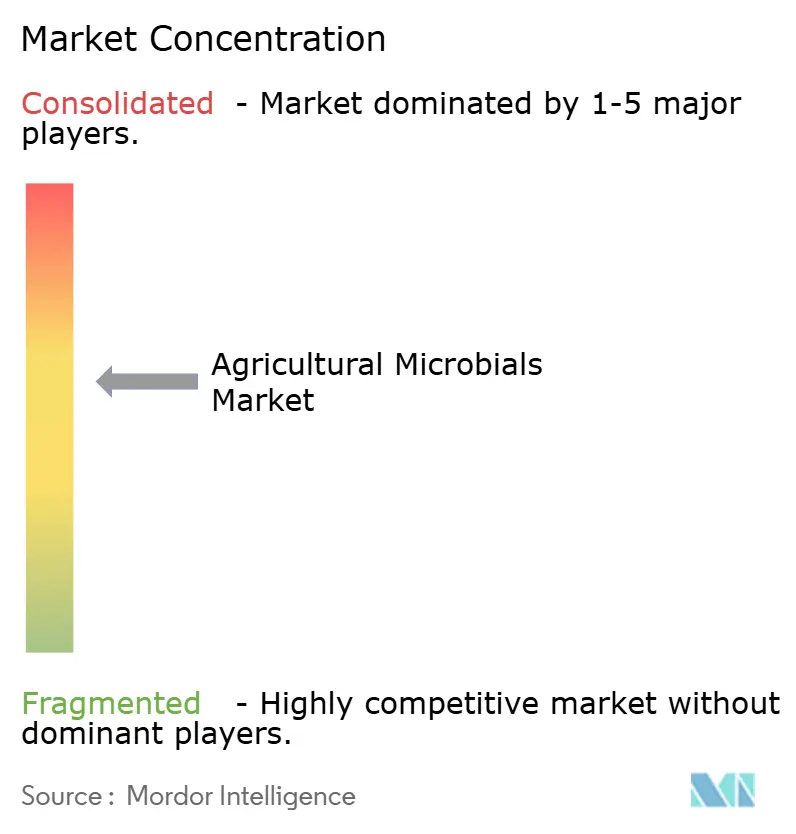
El mercado de microbios agrícolas se mantiene moderadamente concentrado, con los cinco principales proveedores dominando la cuota de mercado. Bayer AG lidera la cuota de mercado, seguida de BASF SE y Syngenta Group, que mantienen una inversión agresiva en investigación y desarrollo, así como adquisiciones, para ampliar sus bibliotecas de cepas. La consolidación estratégica se aceleró en 2024 y 2025. ICL Group Ltd. expandió la producción local en Brasil mediante la compra de Nitro 1000, y rondas de capital de riesgo por valor de 160 millones de dólares financiaron empresas de plataforma que utilizan IA para acelerar el lanzamiento de productos.
La intensidad competitiva se centra ahora en la biología computacional y la rápida expansión de la fermentación. Las empresas están licenciando plataformas de aprendizaje automático que predicen el rendimiento del campo en distintos tipos de suelo con una precisión del 85 %, lo que reduce los plazos de registro hasta en 18 meses. Los inversores de riesgo invirtieron 3.1 millones de dólares en biotecnología agrícola en 2024, y el 60 % de ese capital financió empresas con proyectos de desarrollo de cepas basados en IA, lo que indica un respaldo financiero sostenido para los nuevos participantes. Las empresas agroquímicas consolidadas responden coubicando equipos de agronomía digital con unidades de investigación y desarrollo biológico para acelerar los ensayos de prueba de concepto e integrar el análisis de datos en los programas de gestión de productos.
Persisten las oportunidades de espacio en blanco en bioestimulantes, consorcios de rizosfera y modelos de servicios vinculados al clima. Los proveedores emergentes combinan insumos microbianos con diagnósticos del microbioma del suelo y facilitación de créditos de carbono, creando paquetes diferenciados que impulsan contratos más largos con los clientes. Las barreras de entrada al mercado ahora se basan menos en la biología básica y más en el acceso a datos de aplicación de precisión, métricas ESG validadas e infraestructura regional de cadena de frío. Las empresas que combinan formulaciones estables con herramientas de implementación digital están posicionadas para captar una cuota de mercado considerable a medida que se endurecen los requisitos de sostenibilidad.
Líderes de la industria de microbios agrícolas
Bayer AG
BASF SE
Grupo Syngenta
Corteva Inc.
Novonesis A/S
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: El Ministerio de Agricultura de Japón emitió una guía de etiquetado de bioestimulantes, brindando a los productores y proveedores reglas transparentes que agilizan el registro de productos y fomentan programas piloto nacionales para 69 cultivos.
- Enero de 2025: India modificó su Orden de Control de Fertilizantes, reforzando las normas de calidad para productos microbianos y abarcando más de 400 registros. La medida establece umbrales de potencia más altos y exige un etiquetado más claro para reforzar la confianza de los agricultores.
- Mayo de 2024: Bayer se asoció con AlphaBio Control para desarrollar conjuntamente insecticidas microbianos para plagas de maíz y soja en todo el continente americano, avanzando en su camino hacia ventas biológicas por USD 1.62 millones para 2035.
Alcance del informe sobre el mercado mundial de microbios agrícolas
Nutrición y protección de cultivos se segmentan por función. Cultivos comerciales, hortícolas y en hileras se segmentan por tipo de cultivo. África, Asia-Pacífico, Europa, Oriente Medio, Norteamérica y Sudamérica se segmentan por región.Por Tipo
| Bacteria |
| Hongos |
| Los virus |
| Los protozoos |
| Otros |
Por función
| Biofertilizantes |
| Bioplaguicidas |
| Bioestimulantes |
por Aplicación
| Granos y Cereales |
| Legumbres y oleaginosas |
| cultivos comerciales |
| Frutas y vegetales |
| Otros tipos de cultivos |
Por Modo de Aplicación
| Tratamiento de suelos |
| Spray Foliar |
| Tratamiento de semillas |
Por Formulación
| Liquid |
| Secar |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por Tipo | Bacteria | |
| Hongos | ||
| Los virus | ||
| Los protozoos | ||
| Otros | ||
| Por función | Biofertilizantes | |
| Bioplaguicidas | ||
| Bioestimulantes | ||
| por Aplicación | Granos y Cereales | |
| Legumbres y oleaginosas | ||
| cultivos comerciales | ||
| Frutas y vegetales | ||
| Otros tipos de cultivos | ||
| Por Modo de Aplicación | Tratamiento de suelos | |
| Spray Foliar | ||
| Tratamiento de semillas | ||
| Por Formulación | Liquid | |
| Secar | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- TASA DE DOSIS PROMEDIO - La tasa de aplicación promedio es el volumen promedio de productos biológicos agrícolas aplicados por hectárea de tierra agrícola en la región/país respectivo.
- TIPO DE CULTIVO - El tipo de cultivo incluye cultivos en hileras (cereales, legumbres, semillas oleaginosas), cultivos hortícolas (frutas y hortalizas) y cultivos comerciales (cultivos de plantación, cultivos de fibra y otros cultivos industriales).
- FUNCIÓN - Los productos biológicos agrícolas proporcionan a los cultivos nutrientes esenciales, previenen o controlan el estrés abiótico y biótico y mejoran la calidad del suelo.
- TIPO - La función de Nutrición de Cultivos de los productos biológicos agrícolas incluye fertilizantes orgánicos y Biofertilizantes, mientras que la función de Protección de Cultivos incluye Bioestimulantes, Biopesticidas y Agentes de Biocontrol.
| Palabra clave | Definición |
|---|---|
| Cultivos comerciales | Los cultivos comerciales son cultivos no consumibles que se venden en su totalidad o en parte para fabricar productos finales y obtener ganancias. |
| Manejo Integrado de Plagas (MIP) | El MIP es un enfoque sostenible y respetuoso con el medio ambiente para controlar las plagas en diversos cultivos. Implica una combinación de métodos, incluidos controles biológicos, prácticas culturales y uso selectivo de pesticidas. |
| Agentes de biocontrol bacteriano | Bacterias utilizadas para controlar plagas y enfermedades en los cultivos. Actúan produciendo toxinas dañinas para las plagas objetivo o compitiendo con ellas por nutrientes y espacio en el entorno de cultivo. Algunos ejemplos de agentes de biocontrol bacteriano comúnmente utilizados incluyen Bacillus thuringiensis (Bt), Pseudomonas fluorescens y Streptomyces spp. |
| Producto fitosanitario (PPP) | Un producto fitosanitario es una formulación que se aplica a los cultivos para protegerlos de plagas, como malezas, enfermedades o insectos. Contienen una o más sustancias activas con otros coformulantes como disolventes, vehículos, material inerte, agentes humectantes o adyuvantes formulados para brindar una eficacia óptima del producto. |
| patógeno | Un patógeno es un organismo que causa una enfermedad a su huésped, con la gravedad de los síntomas de la enfermedad. |
| Parasitoides | Los parasitoides son insectos que ponen sus huevos sobre o dentro del insecto huésped, y sus larvas se alimentan del insecto huésped. En la agricultura, los parasitoides se pueden utilizar como una forma de control biológico de plagas, ya que ayudan a controlar el daño de las plagas a los cultivos y disminuyen la necesidad de pesticidas químicos. |
| Nematodos Entomopatógenos (EPN) | Los nematodos entomopatógenos son gusanos redondos parásitos que infectan y matan plagas liberando bacterias de su intestino. Los nematodos entomopatógenos son una forma de agentes de biocontrol utilizados en la agricultura. |
| Micorriza vesicular-arbuscular (VAM) | Los hongos VAM son especies de hongos micorrízicos. Viven en las raíces de diferentes plantas de orden superior. Desarrollan una relación simbiótica con las plantas en las raíces de estas plantas. |
| Agentes de biocontrol de hongos | Los agentes de biocontrol de hongos son los hongos beneficiosos que controlan las plagas y enfermedades de las plantas. Son una alternativa a los pesticidas químicos. Infectan y matan las plagas o compiten con hongos patógenos por nutrientes y espacio. |
| Biofertilizantes | Los biofertilizantes contienen microorganismos beneficiosos que mejoran la fertilidad del suelo y promueven el crecimiento de las plantas. |
| Biopesticidas | Los biopesticidas son compuestos naturales/de base biológica que se utilizan para controlar las plagas agrícolas mediante efectos biológicos específicos. |
| Depredadores | Los depredadores en la agricultura son los organismos que se alimentan de plagas y ayudan a controlar los daños causados por las plagas a los cultivos. Algunas especies de depredadores comunes utilizadas en la agricultura incluyen mariquitas, crisopas y ácaros depredadores. |
| Agentes de biocontrol | Los agentes de biocontrol son organismos vivos que se utilizan para controlar plagas y enfermedades en la agricultura. Son alternativas a los pesticidas químicos y son conocidos por su menor impacto en el medio ambiente y la salud humana. |
| Fertilizantes orgánicos | El fertilizante orgánico está compuesto de materia animal o vegetal utilizada sola o en combinación con uno o más elementos o compuestos derivados no sintéticos utilizados para la fertilidad del suelo y el crecimiento de las plantas. |
| Hidrolizados de proteínas (PH) | Los bioestimulantes a base de hidrolizados de proteínas contienen aminoácidos, oligopéptidos y polipéptidos libres producidos por hidrólisis enzimática o química de proteínas, principalmente de fuentes vegetales o animales. |
| Bioestimulantes/Reguladores del Crecimiento Vegetal (PGR) | Los bioestimulantes/reguladores del crecimiento vegetal (PGR) son sustancias derivadas de recursos naturales para mejorar el crecimiento y la salud de las plantas mediante la estimulación de los procesos vegetales (metabolismo). |
| Enmiendas del suelo | Las enmiendas del suelo son sustancias aplicadas al suelo que mejoran la salud del suelo, como la fertilidad y la estructura del suelo. |
| Extracto de algas | Los extractos de algas son ricos en micro y macronutrientes, proteínas, polisacáridos, polifenoles, fitohormonas y osmolitos. Estas sustancias estimulan la germinación de las semillas y el establecimiento de cultivos, el crecimiento total de las plantas y la productividad. |
| Compuestos relacionados con el biocontrol y/o la promoción del crecimiento (CRBPG) | Los compuestos relacionados con el biocontrol o la promoción del crecimiento (CRBPG) son la capacidad de una bacteria de producir compuestos para el biocontrol de fitopatógenos y la promoción del crecimiento de las plantas. |
| Bacterias fijadoras de nitrógeno simbióticas | Las bacterias simbióticas fijadoras de nitrógeno, como Rhizobium, obtienen alimento y refugio del huésped y, a cambio, ayudan proporcionando nitrógeno fijo a las plantas. |
| Fijación de nitrógeno | La fijación de nitrógeno es un proceso químico en el suelo que convierte el nitrógeno molecular en amoníaco o compuestos nitrogenados relacionados. |
| ARS (Servicio de Investigación Agrícola) | ARS es la principal agencia de investigación científica interna del Departamento de Agricultura de EE.UU. Su objetivo es encontrar soluciones a los problemas agrícolas que enfrentan los agricultores del país. |
| Regulaciones fitosanitarias | Las regulaciones fitosanitarias impuestas por los respectivos organismos gubernamentales controlan o prohíben la importación y comercialización de ciertos insectos, especies de plantas o productos de estas plantas para evitar la introducción o propagación de nuevas plagas o patógenos de plantas. |
| Ectomicorrizas (ECM) | La ectomicorriza (ECM) es una interacción simbiótica de hongos con las raíces alimentadoras de plantas superiores en la que tanto la planta como los hongos se benefician a través de la asociación para la supervivencia. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




