

Tamaño y participación del mercado de envases químicos para la agricultura
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.96 mil millones |
| Tamaño del mercado (2031) | USD 8.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.39% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
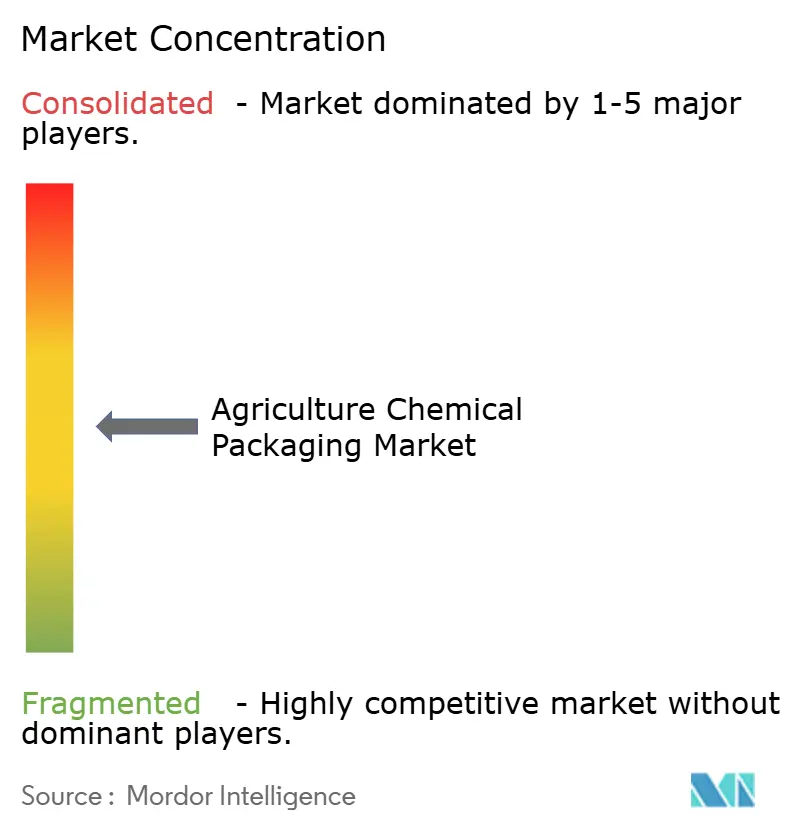
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases químicos agrícolas por Mordor Intelligence
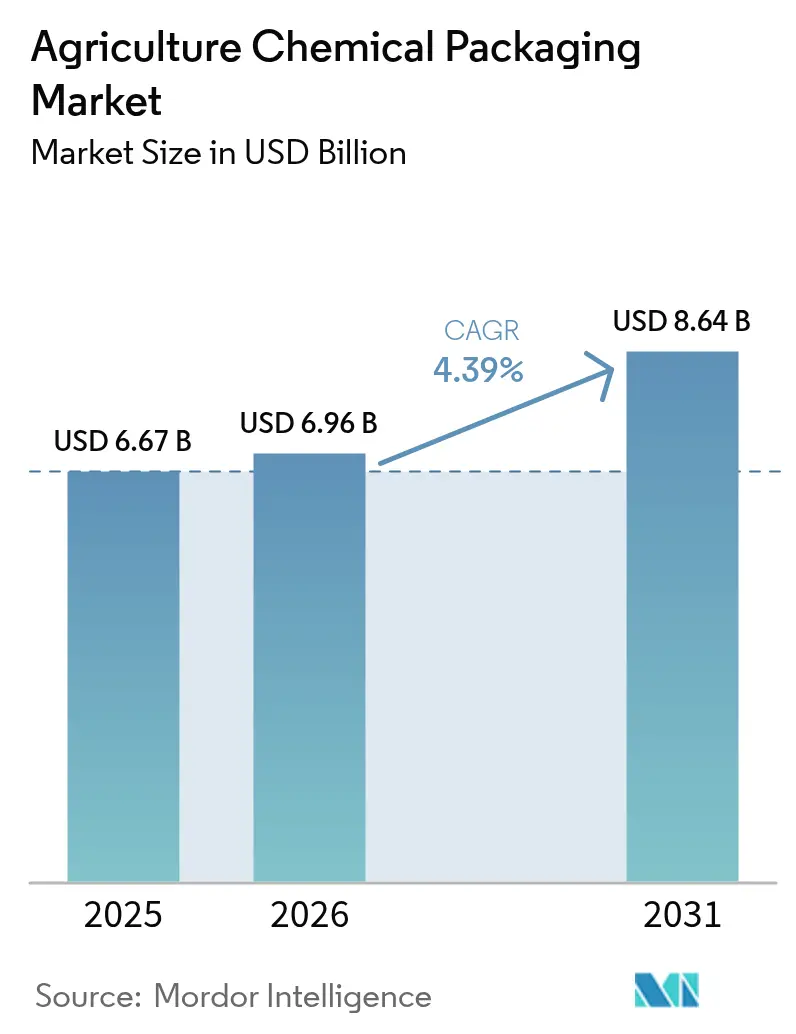
El mercado de envases para agroquímicos alcanzó un valor de 6.67 millones de dólares en 2025 y se estima que crecerá de 6.96 millones de dólares en 2026 a 8.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.39% durante el período de pronóstico (2026-2031). Las normativas gubernamentales para sistemas de circuito cerrado, la creciente penetración de productos biológicos y los rápidos avances en la tecnología de barreras multicapa están transformando la forma en que los productos se trasladan desde las plantas de formulación hasta las explotaciones agrícolas, lo que impulsa la demanda de envases de alto rendimiento que cumplan con estándares más estrictos de volatilidad, trazabilidad y reciclabilidad. El auge de la agricultura de precisión, la implementación de la fertirrigación por goteo y el crecimiento de los envases inteligentes generan margen comercial para los proveedores capaces de combinar la compatibilidad química con la visibilidad logística digitalizada. La competencia se intensifica a medida que los principales transformadores se deshacen de activos no estratégicos, consolidan sus redes de producción y aceleran las inversiones en economía circular para proteger sus márgenes y cumplir con las normas de responsabilidad del productor. La región de Asia-Pacífico lidera tanto en volumen como en crecimiento, gracias a la creciente capacidad de producción de agroquímicos en China, India y los centros emergentes del sudeste asiático, que dependen de bidones certificados por la ONU, contenedores intermedios a granel y bolsas de dosis pequeñas para el comercio orientado a la exportación.
Conclusiones clave del informe
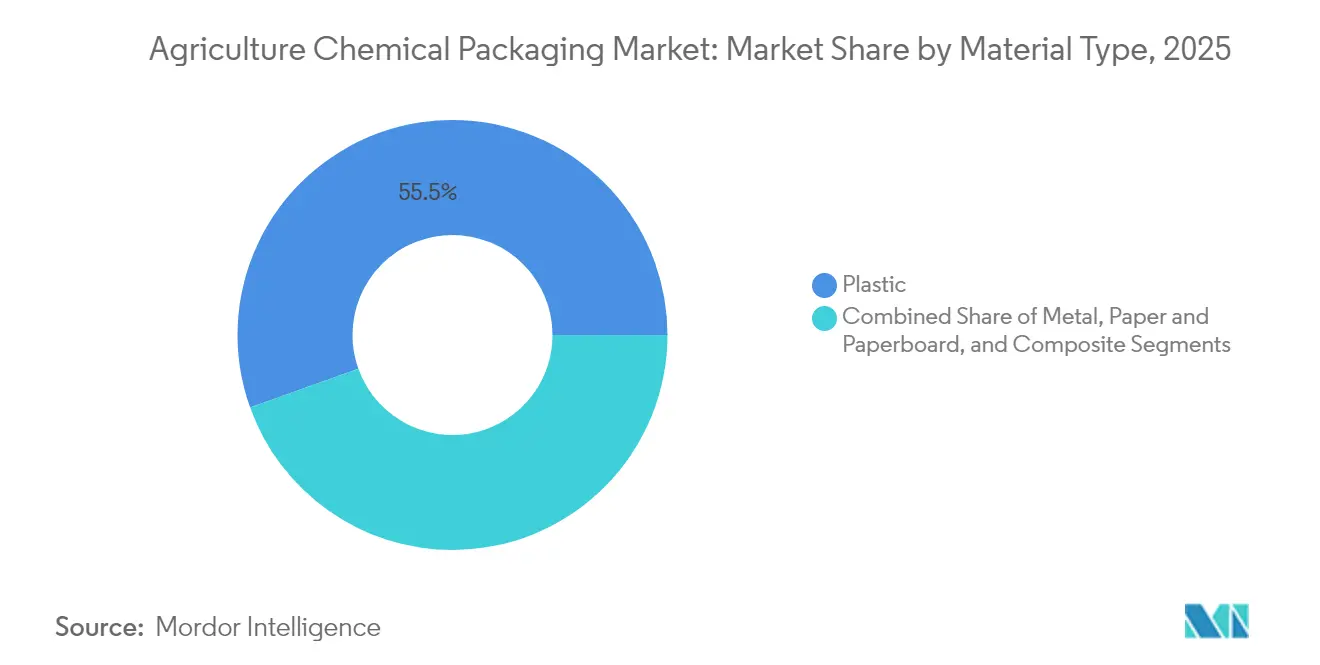
- Por tipo de material, el plástico capturó el 55.48% de la participación de mercado de envases de productos químicos agrícolas en 2025.
- Por tipo de producto, se proyecta que el tamaño del mercado de envases de productos químicos agrícolas para el segmento de bolsas y bolsas crecerá a una CAGR del 6.19 % entre 2026 y 2031.
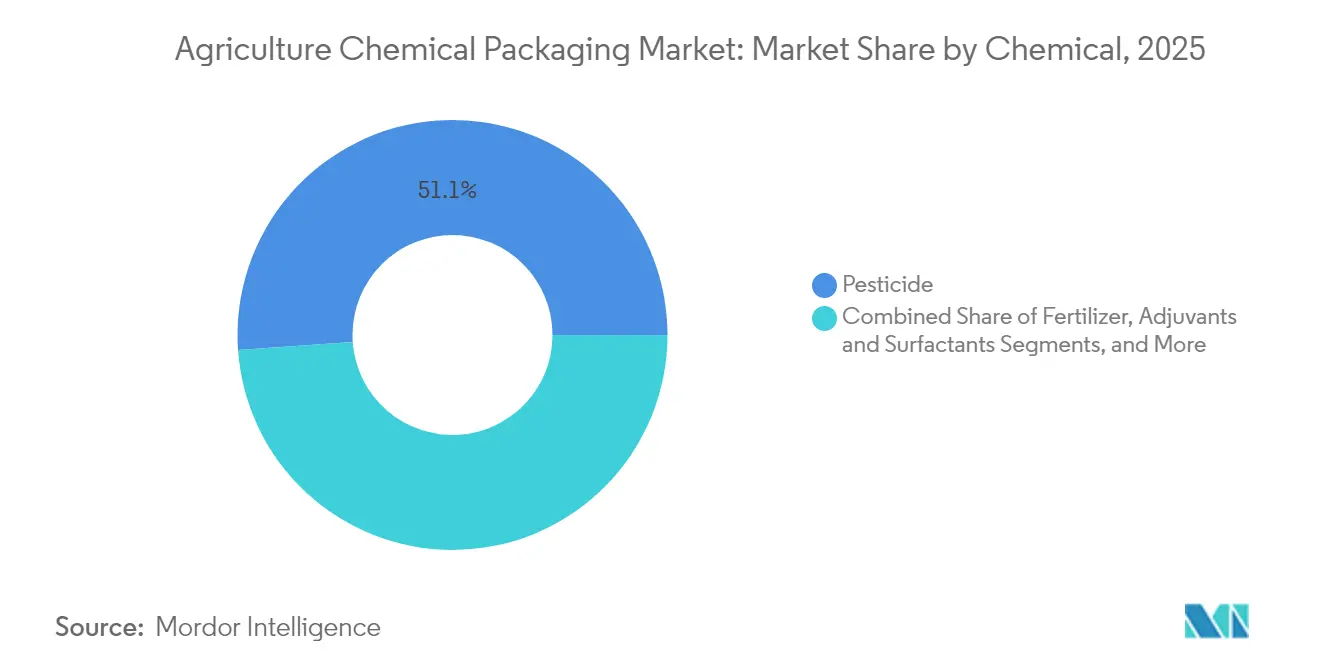
- Por producto químico, los pesticidas capturaron el 51.12% de la participación de mercado de envases de productos químicos agrícolas en 2025.
- Por geografía, se proyecta que el tamaño del mercado de envases de productos químicos agrícolas para la región de Asia Pacífico crecerá a una CAGR del 5.28 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases químicos para la agricultura
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de la producción de agroquímicos en Asia Pacífico incrementa la demanda de contenedores | + 1.2% | Núcleo de Asia Pacífico, propagación a Oriente Medio y África | Mediano plazo (2-4 años) |
| Reacondicionamiento de IBC en circuito cerrado | + 0.8% | Liderazgo mundial, de la UE y de América del Norte | Largo plazo (≥ 4 años) |
| Botellas multicapa de HDPE-EVOH para cumplimiento de COV | + 0.7% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Expansión de la fertirrigación por goteo impulsa la adopción de bolsas | + 0.6% | Regiones globales con estrés hídrico | Mediano plazo (2-4 años) |
| Mandatos de seguimiento y rastreo inteligente en el marco del PPWR de la UE | + 0.4% | Núcleo de la UE, expansión a otros mercados desarrollados | Corto plazo (≤ 2 años) |
| Avances en resinas de barrera de base biológica | + 0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la producción de agroquímicos en Asia-Pacífico impulsa la demanda de contenedores
El creciente volumen de producción de agroquímicos en Asia Pacífico está generando una necesidad sin precedentes de contenedores a granel, bidones y botellas rígidas con certificación de la ONU que puedan soportar el transporte marítimo de larga distancia y cumplir con los protocolos de materiales peligrosos. [1] DigitalRefining, “Borouge asegura nuevos acuerdos de suministro y colaboraciones”, digitalrefining.com Las ampliaciones de capacidad en China, India, Vietnam e Indonesia están generando economías de escala que reducen los costos de embalaje por unidad, lo que permite a los formuladores regionales competir a nivel mundial. Los programas gubernamentales de subsidios a fertilizantes y los incentivos para el embalaje sostenible amplifican aún más la demanda de embalajes que cumplan con la normativa, canalizando las inversiones hacia líneas de bidones de alto volumen y centros locales de reacondicionamiento de IBC. La concentración de la producción en la región está catalizando cadenas de suministro locales para cierres, revestimientos y etiquetas inteligentes, acortando los plazos de entrega y reduciendo los gastos logísticos. En conjunto, estas fuerzas sustentan la posición de Asia Pacífico como motor de crecimiento del mercado de embalaje de agroquímicos.
Cambio regulatorio hacia el reacondicionamiento de contenedores IBC de circuito cerrado
Los esquemas de responsabilidad extendida del productor y los objetivos de reducción de vertederos en la UE y América del Norte están transformando los contenedores intermedios a granel de activos de un solo uso en plataformas logísticas de múltiples ciclos. [2] Greif Inc., “Presentación para inversores Q2 2025”, investor.greif.com Los programas especializados de recolección, limpieza a alta presión y recertificación extienden la vida útil de los contenedores al tiempo que reducen la demanda de resina virgen y reducen las emisiones totales del ciclo de vida. Los ahorros de costos del 30-40% en relación con las compras de IBC nuevos incentivan la adopción, y las líneas de descontaminación automatizadas garantizan la consistencia en las aplicaciones de pesticidas, fertilizantes y adyuvantes. Los formuladores multinacionales especifican cada vez más contratos de circuito cerrado en los acuerdos con los proveedores, lo que impulsa a los convertidores a invertir en centros regionales de reacondicionamiento. En el horizonte de pronóstico, el modelo cambia la combinación de ingresos de ventas de contenedores únicos a ingresos recurrentes por servicios al tiempo que cumple con los compromisos corporativos de cero emisiones netas.
Adopción rápida de botellas multicapa de HDPE-EVOH para el cumplimiento de COV
El mayor escrutinio de las formulaciones de pesticidas volátiles por parte de la EPA de EE. UU. y organismos similares de la UE está acelerando la conversión de HDPE monocapa a estructuras coextruidas de HDPE-EVOH que reducen las tasas de permeación en más del 90 %. El formato multicapa conserva la rigidez y la resistencia química del envase, a la vez que logra el bajo nivel de olores necesario para aplicaciones residenciales. Los avances en coextrusión reducen los costos de conversión, lo que permite a las empresas convertidoras medianas acceder al segmento de alta barrera. Los propietarios de marcas prefieren esta solución porque evita costosas reformulaciones y el cambio a latas metálicas, manteniendo así la eficiencia de la línea de llenado y la reciclabilidad posterior.
El crecimiento de la fertirrigación por goteo impulsa los formatos de bolsas de dosis pequeñas
La infraestructura de riego de precisión en zonas con escasez de agua está impulsando la adopción de bolsas hidrosolubles y sobres de concentrado compatibles con inyectores automatizados de fertirrigación. El cambio de formato, de bidones de 20 litros a bolsas de una sola aplicación, elimina los errores de medición en la explotación y reduce la masa de plástico por hectárea tratada. Las películas flexibles con barreras de oxígeno y humedad protegen la potencia de los nutrientes hasta su disolución, y los sistemas de microperforación permiten caudales precisos. Los pequeños agricultores de la India y algunas zonas del África subsahariana se benefician de menores costos iniciales y una logística simplificada, ampliando así el alcance del mercado para los proveedores de nutrientes especializados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de la resina reducen los márgenes de los convertidores | -0.9% | Global | Corto plazo (≤ 2 años) |
| Altos costos de descontaminación post-uso | -0.6% | Mercados globales, especialmente desarrollados | Mediano plazo (2-4 años) |
| La evolución de las normas de la ONU sobre materiales peligrosos aumenta los costes de las pruebas | -0.4% | Global | Largo plazo (≥ 4 años) |
| Las estaciones de recarga a nivel de granja reducen la demanda de productos de un solo uso | -0.3% | Mercados desarrollados con infraestructura | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de las resinas reducen los márgenes de los convertidores
Las fuertes fluctuaciones en los costos de las materias primas de polietileno y polipropileno, impulsadas por las fluctuaciones del precio del crudo y las paradas imprevistas de las plantas de craqueo, reducen los diferenciales de los convertidores, ya que los compradores agrícolas se resisten a los frecuentes ajustes de precios. Los ciclos de aprovisionamiento estacionales exacerban los desajustes de plazos, dejando a los convertidores de nivel medio expuestos a pérdidas de inventario. Algunos líderes del mercado se cubren mediante acuerdos de suministro a largo plazo o se integran en la producción de resina; las empresas más pequeñas, al carecer de escala, se enfrentan a un mayor riesgo de consolidación. La incertidumbre sobre los márgenes limita la inversión en nuevas líneas de alta barrera, lo que podría retrasar el lanzamiento de innovaciones y restringir la oferta de formatos sostenibles de nueva generación en el mercado de envases para productos químicos agrícolas.
Altos costos de descontaminación posterior al uso
Los mandatos de triple enjuague, las zonas de lavado certificadas y las normativas de eliminación de residuos peligrosos incrementan las facturas del tratamiento al final de la vida útil de bidones, IBC y botellas rígidas. En envases de pequeño y mediano volumen, la descontaminación puede superar el 60 % del valor del envase, lo que socava los modelos circulares y desvía la balanza de costes hacia las opciones de un solo uso. La inversión en estaciones automatizadas y la eliminación de residuos mediante plasma ofrece un alivio, pero exige desembolsos multimillonarios y personal técnico especializado. Hasta que las tecnologías de descontaminación se escalen y la claridad regulatoria se armonice transfronterizamente, esta restricción limitará los volúmenes de reutilización y moderará el progreso general de la circularidad en el mercado de envases químicos agrícolas.
Análisis de segmento
Por tipo de material: el crecimiento de los materiales compuestos supera al de los plásticos tradicionales
Las soluciones compuestas representaron el 18.86 % de los ingresos en 2025, pero siguen creciendo a un ritmo del 5.86 %, muy por encima de la trayectoria del 4.39 % del mercado de envases para productos químicos agrícolas. Sus bidones multicapa de fibra plástica combinan exteriores de cartón renovable con revestimientos de HDPE para reducir el uso de resina hasta en un 60 % y facilitar la reducción de la huella de carbono solicitada por los proveedores multinacionales de insumos agrícolas. Mientras tanto, el plástico mantuvo una cuota de mercado dominante del 55.48 %, ya que las botellas de HDPE moldeadas por soplado, los sacos tejidos de PP y los revestimientos de LDPE siguen siendo la opción preferida para fertilizantes básicos sensibles al coste. Los metales conservan su relevancia en el nicho de mercado de los pesticidas volátiles a base de disolventes y los fumigantes presurizados, donde la resistencia a la manipulación supera las penalizaciones por peso. El papel y el cartón están volviendo a la conversación a través de latas con un 95 % de papel que protegen las formulaciones secas sin comprometer la reciclabilidad. En el horizonte de pronóstico, los compuestos híbridos están preparados para absorber un volumen incremental, especialmente en regiones reguladas que requieren una menor permeabilidad y mejores métricas de ciclo de vida. Su alineación con los objetivos ESG corporativos los posiciona para capturar porciones más grandes del tamaño del mercado de envases de productos químicos agrícolas a medida que los propietarios de marcas establecen KPI de reducción de resina y exigen umbrales de contenido renovable.
Las rigurosas pruebas de compatibilidad química ahora validan los tambores compuestos para fertilizantes de alta acidez y ciertos herbicidas, aliviando las barreras históricas de adopción. La rápida modernización de las líneas de tambores de fibra cuesta entre un 20 % y un 25 % menos que la instalación de nuevas máquinas de tambor totalmente de plástico, lo que anima a los convertidores a diversificar sus carteras en medio de la incertidumbre del precio de la resina. Los elevados costes de transporte también favorecen los compuestos más ligeros, especialmente para la distribución interior en mercados emergentes con infraestructura ferroviaria subdesarrollada. Los reguladores de la UE y Norteamérica consideran cada vez más preferibles los contenedores compuestos frente a los impuestos al embalaje que penalizan la intensidad del plástico virgen, lo que crea vientos de cola en los precios para los primeros usuarios. Aunque las cadenas de suministro de materias primas para papel kraft y adhesivos especiales requieren una mayor escalabilidad, los formatos compuestos parecen destinados a erosionar la cuota del plástico, reforzando su condición de segmento de material de gran crecimiento dentro del mercado de embalajes químicos agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Los formatos flexibles impulsan la innovación
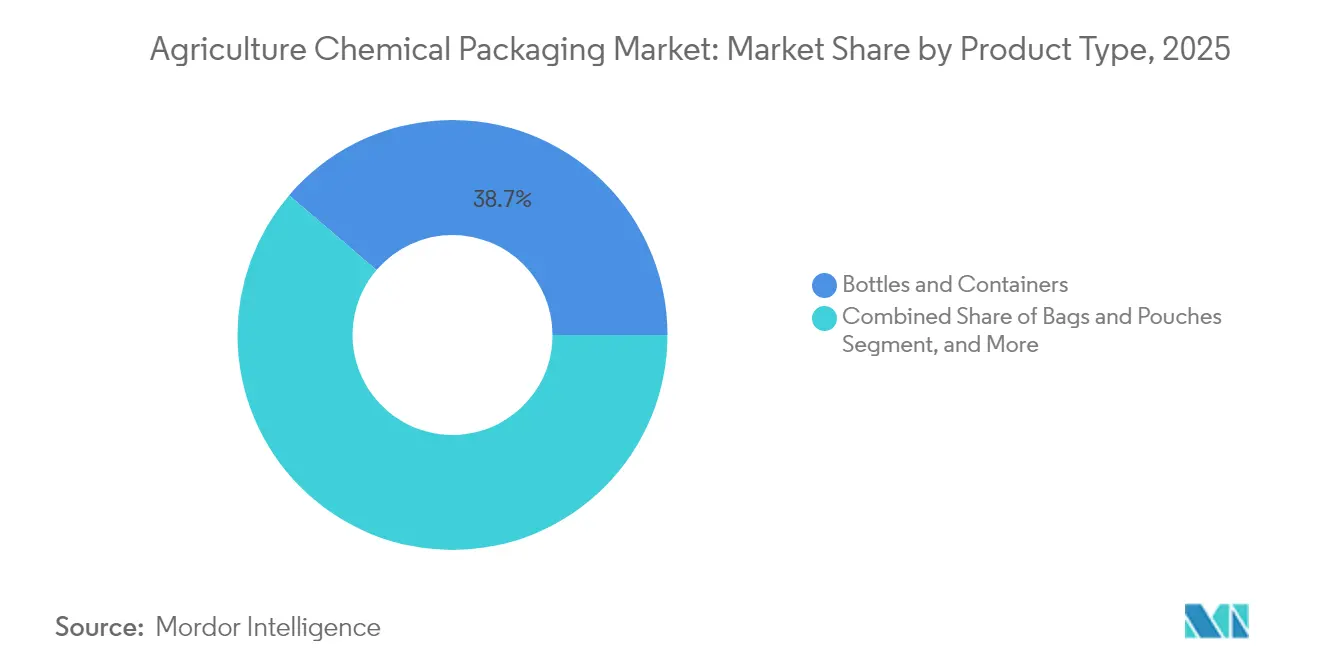
Las botellas y envases representaron el 38.74 % de los ingresos en 2025, consolidando la cuota de mercado de envases de productos químicos agrícolas gracias a su uso generalizado en la administración de pesticidas líquidos y micronutrientes. Sin embargo, las bolsas y sobres registrarán una tasa de crecimiento anual compuesta (TCAC) del 6.19 %, ya que los polímeros solubles en agua y los laminados de PE-PA de alta barrera permiten envasar fertilizantes granulados e inóculos biológicos en configuraciones ligeras y estables. El ahorro en costos logísticos alcanza el 25 % por tonelada, ya que las bolsas planas ocupan menos espacio en el almacén y reducen drásticamente los costos de transporte de retorno. Los consumidores valoran los sobres desechables que eliminan los errores de medición y reducen la exposición del operador, un factor crucial en las regiones que están endureciendo las normativas de seguridad laboral.
El tamaño del mercado de envases de productos químicos agrícolas para bidones e IBC sigue siendo considerable, ya que los fabricantes por contrato prefieren los formatos a granel para las transferencias intraplanta y los envíos de exportación. Se están incorporando tapones inteligentes con chips RFID en las tapas de los IBC, lo que alimenta los datos de trazabilidad de los sistemas de planificación de recursos empresariales (ERP). Los tapones y cierres, aunque de pequeño tonelaje, están logrando márgenes superiores a la media gracias a la incorporación de diseños con anclajes que evitan la acumulación de basura y características de seguridad para niños que cumplen con las normativas vigentes. Los polímeros de cierre avanzados, como las mezclas de PE-PP con insertos de EVOH, mejoran el sellado contra emulsiones de pesticidas ricas en disolventes, minimizando el riesgo de fugas en cadenas de suministro complejas. A medida que aumenta la penetración del comercio electrónico en los insumos agrícolas, crece la demanda de contención secundaria a prueba de fugas, lo que ofrece oportunidades de venta cruzada para los especialistas en cierres del mercado de envases de productos químicos agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por química: los productos biológicos avanzan rápidamente
Los pesticidas representaron el 51.12 % de las ventas en 2025, lo que refleja su importante papel en la estabilización del rendimiento. Sin embargo, los productos biológicos registran una tasa de crecimiento anual compuesta (TCAC) del 6.72 %, a medida que los organismos reguladores aceleran la aprobación de soluciones de cultivo basadas en microbios, botánicos y péptidos que requieren perfiles ambientales más respetuosos. El envasado de productos biológicos exige barreras de oxígeno y humedad herméticas, compatibilidad con la cadena de frío y niveles ultrabajos de lixiviación para proteger los cultivos vivos, lo que impulsa la adopción de bolsas aluminizadas, botellas coextruidas y bandejas selladas al vacío. Los fertilizantes, impulsados principalmente por la urea, las mezclas de NPK y los micronutrientes especiales, mantienen un volumen elevado, pero se enfrentan a las fluctuaciones de precios de los productos básicos que presionan los presupuestos de envasado por unidad. Los adyuvantes y surfactantes ocupan un nicho de mercado, pero son rentables, ya que permiten optimizar la mezcla en tanque; sus volúmenes moderados fomentan la rentabilidad unitaria premium en botellas diseñadas a medida.
La adopción de productos biológicos tiene implicaciones en cascada para el envasado. Por ejemplo, los inoculantes probióticos enviados a Brasil requieren una cadena de custodia refrigerada. Esta necesidad favorece los tubos de polipropileno multicapa con capas de unión de barrera y tapas de alta transparencia que permiten la inspección visual sin exposición a rayos UV. Las marcas también están aprovechando las etiquetas de comunicación de campo cercano (NFC) en estos formatos para monitorear las variaciones de temperatura. Estas exigencias técnicas crean un espacio en blanco para los convertidores capaces de combinar los estándares de grado farmacéutico con la economía a escala agrícola, consolidando los productos biológicos como la fuente de ingresos de mayor crecimiento en el mercado de envasado de productos químicos agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de envases para productos químicos agrícolas en la región Asia-Pacífico
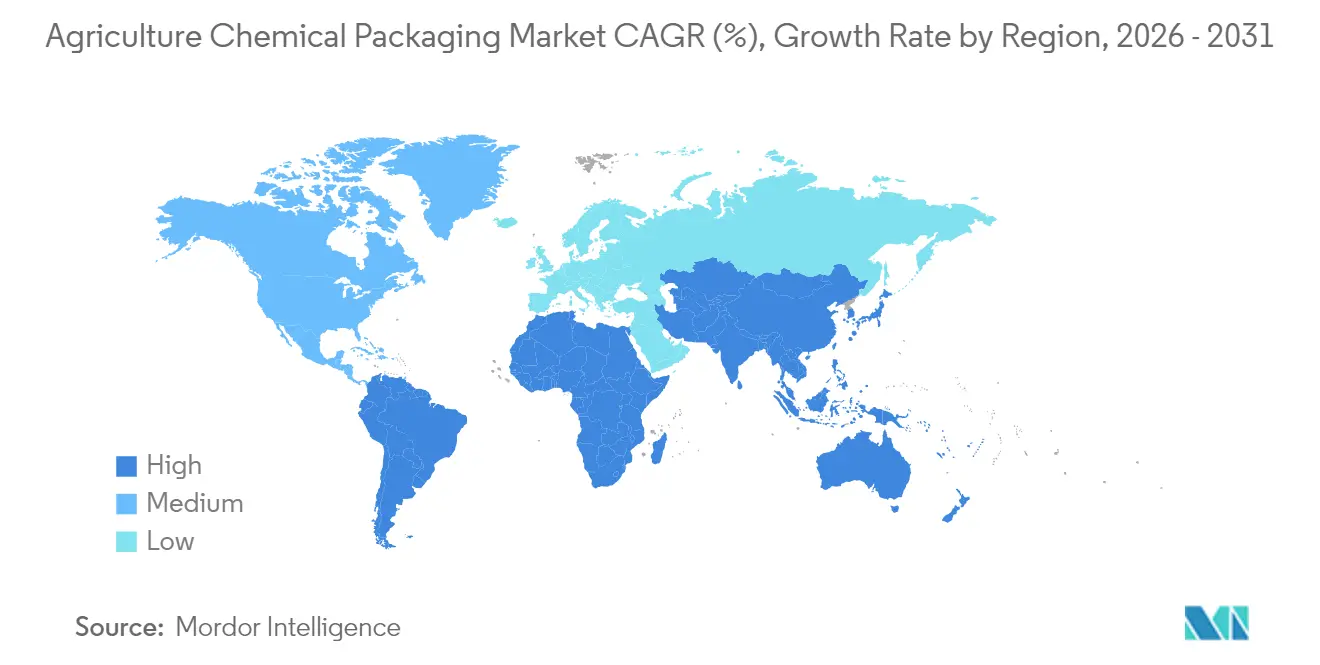
Asia Pacífico capturó el 39.02 % de las ventas en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5.28 % hasta 2031, manteniendo así su liderazgo tanto en volumen como en velocidad. Los incentivos gubernamentales para el envasado ecológico en China y la expansión de los subsidios a los fertilizantes en India impulsan la demanda hacia bidones multicapa, bolsas de alta barrera y programas de envases rellenables. El surgimiento del Sudeste Asiático como centro de producción alternativo impulsa los envíos intrarregionales de contenedores, y los menores costos laborales de la región favorecen la rápida expansión de los centros de reacondicionamiento. La preferencia por las cadenas de suministro localizadas impulsa aún más la inversión en la producción de tapas y cierres, reduciendo la dependencia de las importaciones y acortando los plazos de entrega.
Mercado norteamericano de envases para productos químicos agrícolas
América del Norte generó el 24.18 % del valor de 2025, ubicándose en segundo lugar, detrás de Asia Pacífico. Las estrictas normas de volatilidad de la EPA y los impuestos estatales sobre el plástico están acelerando la transición hacia botellas multicapa de HDPE-EVOH y flotas de IBC de circuito cerrado, lo que fomenta flujos de precios premium. Los productores invierten en palés digitalizados y etiquetas con tecnología blockchain para cumplir con las auditorías de distribución, y las cintas transportadoras de cultivos en hileras de alto rendimiento adoptan la fertirrigación por goteo inteligente, que integra la innovación flexible en el mercado general. El tamaño del mercado de envases de productos químicos agrícolas en América del Norte también se beneficia de la relocalización de ciertas formulaciones de pesticidas, lo que refuerza la demanda de capacidad de envasado nacional.
Mercado europeo de envases para productos químicos agrícolas
Europa contribuyó con el 19.62 % de los ingresos en 2025, pero establece muchos de los parámetros regulatorios globales. El Reglamento de Envases y Residuos de Envases de la UE impulsa a las empresas de transformación a probar bidones de HDPE con un 30 % de contenido reciclado e integrar identificadores únicos en cada envase. Los objetivos de circularidad fomentan la colaboración entre multinacionales químicas y recicladores especializados, y esta colaboración está generando reservas de materia prima para resina postconsumo de alta calidad, adecuada para aplicaciones de mercancías peligrosas. A pesar de una modesta tasa de crecimiento anual compuesta (TCAC) del 3.08 %, la innovación europea influye en la difusión de la tecnología a otros continentes, configurando la dinámica competitiva del mercado de envases químicos para la agricultura.
Mercado de envases para productos químicos agrícolas en Latinoamérica y Oriente Medio y África
América Latina, con Brasil como principal centro, y Oriente Medio y África, en conjunto, representan aproximadamente el 17% de los ingresos mundiales. En Brasil, la adopción exponencial de insumos agrícolas biológicos, que avanza a un ritmo superior al 15% anual, genera necesidades de envasado especializado que dependen de la integridad de la cadena de frío. Mientras tanto, los países del Consejo de Cooperación del Golfo están implementando proyectos piloto de riego por goteo con desalinización que requieren paquetes de nutrientes solubles en agua adecuados para entornos salinos. Si bien son más pequeños hoy en día, estos mercados representan un importante potencial de crecimiento durante la próxima década a medida que se multipliquen las inversiones en resiliencia climática.
Panorama regulatorio
El envasado de productos químicos agrícolas está condicionado por la superposición de normativas sobre etiquetado de sustancias químicas peligrosas y gestión de envases, que influyen en el formato del envase, el espacio para la etiqueta y la elección de materiales. En Estados Unidos, los requisitos de envasado y etiquetado de plaguicidas, según la FIFRA y la Parte 156 del Título 40 del Código de Regulaciones Federales (40 CFR Parte 156), exigen que los registrantes especifiquen el estado del envase (recargable o no recargable) e incluyan instrucciones para la eliminación de residuos, lo que vincula las especificaciones de envasado con las prácticas de revisión de etiquetas de la EPA (incluidas las iniciativas de envío electrónico de etiquetas, como OPPEL).
En Europa, el marco revisado de Clasificación, Etiquetado y Envasado (Reglamento (UE) 2024/2865) entró en vigor el 10 de diciembre de 2024 e introduce enfoques de etiquetado actualizados, como el etiquetado digital y la flexibilidad de las etiquetas desplegables. Las principales obligaciones entrarán en vigor el 1 de julio de 2026, con disposiciones transitorias para las existencias existentes hasta 2028/2029. En la práctica, estos requisitos refuerzan la necesidad de identificadores únicos y capacidades de seguimiento y localización, tal como se destaca en el contexto del mercado en el marco del Reglamento (UE) sobre la Protección de los Productos de Consumo (PPWR), lo que impulsa la demanda de soluciones de etiquetado y diseños de envases que cumplan con la normativa y que mantengan la comunicación de riesgos en diferentes tamaños de envase.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores de resinas y aditivos (incluidos HDPE y PP, y capas de unión de barrera como EVOH), luego los proveedores de colorantes y materiales para etiquetas, antes de pasar a los convertidores que producen botellas, bidones, tambores, IBC, bolsas y sobres, y tapas y cierres. El embalaje luego fluye a los formuladores de agroquímicos y plantas de llenado por contrato, donde se verifica el cumplimiento del embalaje de rendimiento de la ONU, la integridad contra fugas y la aplicación de etiquetas antes de la distribución a través de mayoristas, cooperativas y minoristas a las explotaciones agrícolas. Los flujos inversos retroalimentan cada vez más la cadena a medida que los servicios de recolección, cumplimiento del triple enjuague, lavado a alta presión, recertificación y reacondicionamiento para tambores e IBC respaldan los programas de ciclo cerrado y agregan ingresos recurrentes por servicios a las ventas de envases nuevos.
Las transferencias clave se centran en la logística y el cumplimiento normativo. Las narrativas de interrupción del transporte de mercancías para 2026, que incluyen el desvío de rutas y el aumento de los costos de seguro en ciertas rutas, junto con las crisis de disponibilidad de materiales de embalaje, han reforzado el valor del abastecimiento regionalizado de cierres, revestimientos y etiquetas. Al mismo tiempo, los plazos para las pruebas de compatibilidad y el registro regulatorio ralentizan la sustitución rápida de materiales. En Brasil, la capacidad de recolección al final de la vida útil bajo sistemas como el modelo de Campo Limpo ilustra cómo la infraestructura de logística inversa afecta la adopción de formatos retornables y reacondicionados, conectando el cumplimiento de la eliminación a nivel agrícola con las inversiones de los convertidores en capacidad de lavado y flotas de contenedores trazables.
Panorama competitivo
El mercado de envases para productos químicos agrícolas se mantiene moderadamente fragmentado, con los cinco principales proveedores representando alrededor del 35% de las ventas de 2024. Greif, Mauser Packaging Solutions, Amcor y ALPLA presentan presencia global, carteras de materiales diversificadas y unidades integradas de reciclaje o reacondicionamiento que respaldan contratos de ciclo cerrado. La fusión de Amcor con Berry Global, valorada en 8.4 millones de dólares y cuyo cierre está previsto para 2025, consolidará los activos de extrusión, moldeo por inyección y conversión flexible, lo que generará sinergias de costes y ampliará la cartera de innovación orientada a las barreras químicas agrícolas. La desinversión de Greif de sus fábricas de cartón para contenedores a Packaging Corporation of America, valorada en 1.8 millones de dólares, libera capital para la modernización de bidones y contenedores IBC especiales, lo que evidencia un giro estratégico hacia envases químicos de mayor margen.
Las estrategias actuales se centran en establecer centros regionales de reacondicionamiento, ampliar la capacidad de producción de resina posconsumo e integrar funciones de trazabilidad digital en tapas y revestimientos. El gasto anual en reciclaje planificado por ALPLA, de 50 millones de euros (55 millones de dólares estadounidenses), busca duplicar la capacidad global de procesamiento hasta alcanzar las 700,000 toneladas para 2030, garantizando así el suministro de HDPE reciclado de grado alimentario y agrícola. Mauser, por su parte, está implementando un programa piloto de gestión de flotas basado en blockchain para sus IBC reacondicionados de la serie Infinity, que ofrece a los clientes acceso en tiempo real a métricas del ciclo de vida y paneles de control de contabilidad de carbono. Los nuevos participantes se centran en nichos específicos, como las resinas de barrera de base biológica o los sistemas plegables de bolsa en caja para concentrados de fertilizantes, y a menudo recurren a financiación de riesgo para escalar más rápido que los actores tradicionales.
El éxito competitivo ahora depende de equilibrar la asignación de capital entre los mandatos de la economía circular y la innovación de alta barrera para los productos biológicos emergentes. Los proveedores que integran verticalmente la impresión digital, la incrustación RFID y el análisis de datos podrían captar cuota de mercado, ya que las auditorías regulatorias impulsan a las marcas a exigir visibilidad a nivel de envase. Por el contrario, los productores de materias primas que dependen de formatos rígidos de un solo uso se enfrentan a la erosión de precios y al creciente riesgo de sustitución a medida que el mercado de envases de productos químicos agrícolas se transforma hacia soluciones más inteligentes, ligeras y circulares.
Líderes de la industria de envases químicos agrícolas
greif, inc.
Soluciones de embalaje Mauser LLC
United Caps Holding SA
Nexus Embalajes Ltda
P. Wilkinson Contenedores Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Greif presentó sus resultados del segundo trimestre fiscal de 2026, haciendo hincapié en su enfoque en productos y servicios de embalaje industrial tras la desinversión previa de su negocio de cartón para embalaje. La actualización reforzó la atención de la gerencia y la capacidad de capital en torno a bidones, contenedores IBC y servicios relacionados con el ciclo de vida, directamente relevantes para la demanda de embalaje de agroquímicos.
- Octubre de 2025: Greif presentó en Brasil un bidón de 20 litros con barrera integrada en el molde (IMB), descrito como el bidón con barrera más ligero del mercado local, desarrollado en colaboración con Syngenta. El lanzamiento destacó la ligereza combinada con un excelente rendimiento de barrera para la compatibilidad con agroquímicos, lo que fortalece la diferenciación competitiva en envases rígidos para pesticidas y otras formulaciones sensibles.
- Diciembre de 2024: La Unión Europea revisó su Reglamento sobre Clasificación, Etiquetado y Envasado (CLP) (Reglamento (UE) 2024/2865), que entró en vigor modernizando normas como el etiquetado digital y la flexibilidad de las etiquetas desplegables. Este cambio normativo aumentó el cumplimiento normativo de las soluciones de envasado con etiquetado y aceleró la inversión en la gestión del espacio de etiquetado y la digitalización de la información para los productos agroquímicos en Europa.
Alcance del informe sobre el mercado global de envases químicos para la agricultura
El mercado de Envases de productos químicos agrícolas opera dentro de las diferentes soluciones de envasado para reducir la pérdida de productos agroquímicos durante el transporte. Sin embargo, el mercado está segmentado por tipos de materiales, mercancías y productos químicos. La segmentación del mercado por material incluye plástico, metal y otros tipos de documentos. Sin embargo, el alcance del tipo de producto se limita a las bolsas y bolsas, botellas y contenedores, tambores y contenedores a granel inmediatos, y otros.
| Plástico |
| Metal |
| Papel y carton |
| Compuesto |
| Bolsas y Estuches |
| Botellas y Envases |
| Tambores y contenedores intermedios para graneles |
| Gorras y cierres |
| Fertilizantes |
| Pesticida |
| Productos Biológicos |
| Adyuvantes y surfactantes |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de material | Plástico | ||
| Metal | |||
| Papel y carton | |||
| Compuesto | |||
| Por tipo de producto | Bolsas y Estuches | ||
| Botellas y Envases | |||
| Tambores y contenedores intermedios para graneles | |||
| Gorras y cierres | |||
| por quimico | Fertilizantes | ||
| Pesticida | |||
| Productos Biológicos | |||
| Adyuvantes y surfactantes | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el segmento de envases de productos químicos agrícolas en 2026?
Está valorado en 6.96 millones de dólares y se proyecta que alcance los 8.64 millones de dólares en 2031.
¿Cuál es la tasa de crecimiento anual compuesta esperada hasta el año 2031?
Se prevé que la categoría se expanda a una tasa compuesta anual del 4.39 % durante el período 2026-2031.
¿Qué región geográfica lidera las ventas y el crecimiento?
Asia Pacífico representa el 39.02% de los ingresos de 2025 y avanza a una CAGR del 5.28%.
¿Qué material de embalaje muestra la expansión más rápida?
Los tambores compuestos y los híbridos relacionados registran una CAGR del 5.86 %, superando a los plásticos, los metales y el papel.
¿Qué formato de producto está ganando más terreno en la agricultura de precisión?
Las bolsas y sobres, especialmente los sachets solubles en agua o concentrados, están creciendo a una CAGR del 6.19 % gracias al aumento de la fertirrigación por goteo.
¿Quiénes son los tres proveedores más destacados hoy en día?
Greif, Mauser Packaging Solutions y Amcor controlan juntas algo más del 28% de los ingresos globales, lo que ilustra un campo moderadamente fragmentado.


