

Análisis del sector agrícola de la India por Mordor Intelligence
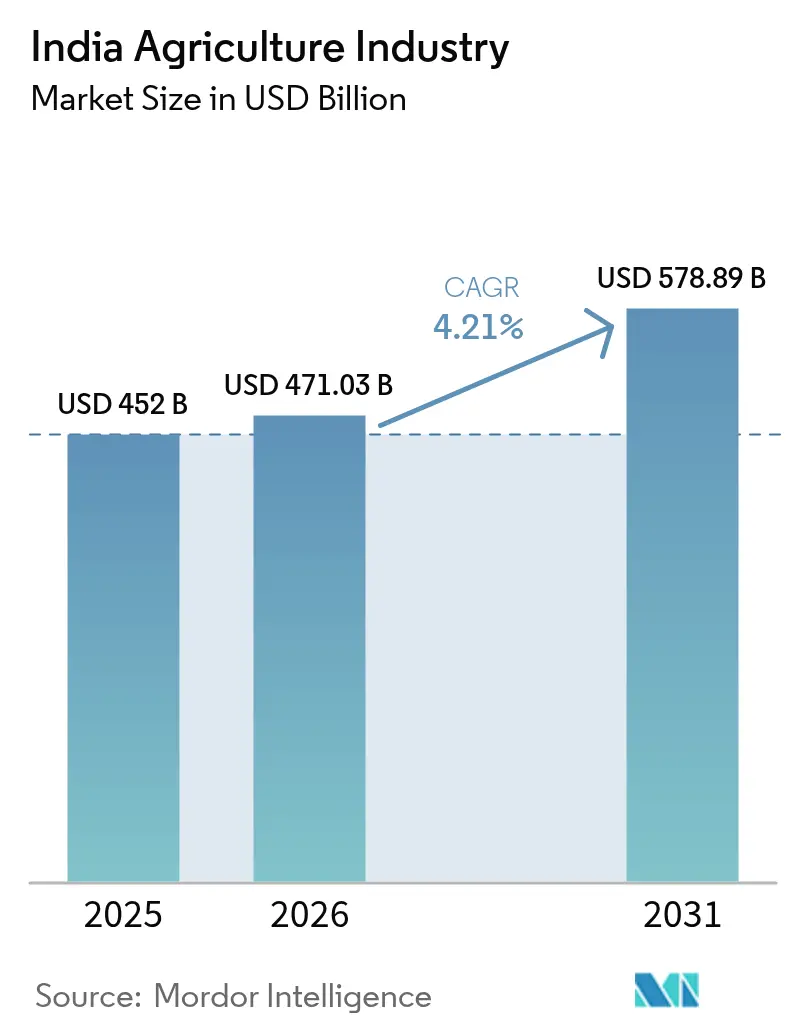
Se espera que el tamaño del mercado agrícola de la India crezca de USD 452 mil millones en 2025 a USD 471.03 mil millones en 2026 y se pronostica que alcance USD 578.89 mil millones para 2031 a 4.21% CAGR durante 2026-2031. El fuerte gasto público, el acceso ampliado al crédito y la infraestructura digital en rápido crecimiento se combinan para aumentar la productividad y las ganancias en todos los segmentos de productos básicos [1] Fuente: Oficina de Información de Prensa, “El Presupuesto de la Unión 2025-26 destaca las prioridades agrícolas”, pib.gov.in. Las plataformas digitales que conectan a 11 crore de agricultores con financiamiento formal, subsidios y servicios de asesoría ya están reduciendo los costos de transacción y mejorando la determinación de precios. La robusta producción de granos alimenticios de 354 millones de toneladas en 2024-25 refleja condiciones favorables del monzón, precios mínimos de apoyo más altos y un uso más amplio de cultivares de semillas mejorados [2] Fuente: Personal de Assam Tribune, “La producción de granos alimenticios alcanza un nuevo récord”, assamtribune.com . Las reformas comerciales que simplifican la certificación de exportaciones y amplían los centros de comercio electrónico están facilitando el acceso a compradores extranjeros de alta gama, al tiempo que las misiones de sustitución de importaciones se centran en los déficits de aceites comestibles y legumbres.
Conclusiones clave del informe
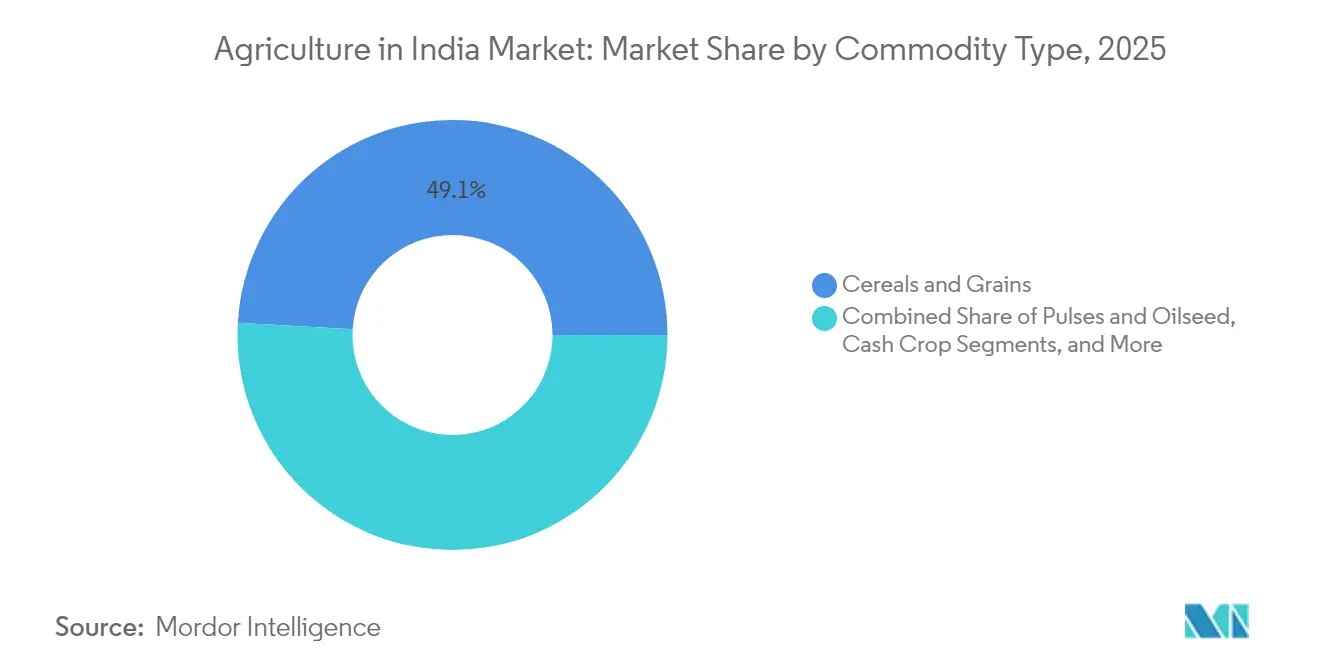
- Por tipo de producto, los cereales y granos representaron el 49.10% de la participación del mercado agrícola de la India en 2025, y se proyecta que las frutas y verduras se expandirán a una CAGR del 7.42% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del sector agrícola de la India
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Apoyo gubernamental a través de subsidios y políticas | + 1.2% | Nacional, con mayor impacto en Punjab, Haryana y Uttar Pradesh | Mediano plazo (2-4 años) |
| Creciente adopción de tecnología agrícola y mecanización | + 0.8% | Nacional, con avances tempranos en Maharashtra, Karnataka y Gujarat | Largo plazo (≥ 4 años) |
| Creciente demanda de agricultura orgánica y sostenible | + 0.6% | Nacional, con concentración en mercados urbanos y zonas de exportación | Largo plazo (≥ 4 años) |
| Ampliar la demanda de exportaciones mediante nuevos acuerdos comerciales | + 0.5% | Nacional, con foco en los estados costeros y regiones fronterizas | Mediano plazo (2-4 años) |
| Monetización de créditos de carbono provenientes de la agricultura regenerativa | + 0.3% | Nacional, con programas piloto en 8 estados inicialmente | Largo plazo (≥ 4 años) |
| Cultivares de semillas resilientes al clima que aumentan los rendimientos | + 0.4% | Nacional, con prioridad en zonas propensas a sequías y afectadas por inundaciones | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Apoyo gubernamental mediante subsidios y políticas
El Presupuesto de la Unión 2025-26 aumentó el límite de la Tarjeta de Crédito Kisan a 5 rupias, lo que libera mayores líneas de capital circulante para los pequeños agricultores y facilita la compra de insumos en etapas críticas de los cultivos. El programa Dhan-Dhaanya Krishi Yojana del Primer Ministro canaliza recursos a 100 distritos de baja productividad, integrando riego, capacitación en agricultura de precisión y herramientas de mitigación de riesgos. Los ajustes del precio mínimo de apoyo para 2024-25 favorecen las oleaginosas como la semilla de níger y el sésamo, fomentando la diversificación hacia cultivos de alto valor. Los subsidios a los insumos, que representan el 73 % del presupuesto agrícola, reducen los costos de fertilizantes y energía, creando un ciclo positivo de inversión, productividad y consumo rural.
Creciente adopción de tecnología agrícola y mecanización
Una asignación de 6,000 millones de rupias para infraestructura agrícola digital financia estudios de cultivos basados en IA, mapeo de nutrientes con drones y calificación crediticia basada en aplicaciones, lo que ayuda a los agricultores a acceder a préstamos formales en 24 horas. La mecanización nacional alcanza actualmente el 47 %; Punjab y Haryana superan el 40-45 %, mientras que los estados del noreste siguen siendo mayoritariamente manuales, lo que revela un importante margen de expansión. Se prevé que el mercado de maquinaria agrícola crezca de 16.73 millones de dólares en 2024 a 25.15 millones de dólares en 2029, impulsado por la escasez de mano de obra y un mejor flujo de caja. Las herramientas de precisión pueden aumentar el rendimiento en un 30 % y reducir el uso de agua y fertilizantes en un 15-20 %, mejorando la rentabilidad y la eficiencia de los recursos.
Creciente demanda de agricultura orgánica y sostenible
Los consumidores urbanos están impulsando una CAGR proyectada del 25.25 % para productos orgánicos certificados hasta 2027, recompensando a las granjas que adoptan prácticas libres de pesticidas y sistemas de trazabilidad. Los programas de créditos de carbono en ocho estados han emitido los primeros créditos generados por la agricultura del país, proporcionando una nueva fuente de ingresos para los productores regenerativos [3] Fuente: Indian Brand Equity Foundation, “Agricultural Export Performance”, ibef.org . El apoyo político a la agricultura natural se está profundizando, con incentivos presupuestarios para bioinsumos y aplicaciones de nutrientes guiadas por IA que protegen los microbiomas del suelo. Los bancos de semillas comunitarios preservan variedades autóctonas resistentes al clima, diversificando los recursos genéticos al tiempo que refuerzan los derechos de los agricultores.
Ampliación de la demanda de exportaciones mediante nuevos acuerdos comerciales
Las exportaciones agrícolas aumentaron un 6.5% interanual, alcanzando los 37.5 millones de dólares entre abril y diciembre de 2024, desafiando la volatilidad global. La Política de Comercio Exterior 2024 promueve exportaciones totales de 2 billones de dólares para 2030, posicionando a los productos agrícolas como un contribuyente clave mediante la simplificación de la documentación digital y los corredores de almacenamiento. Las especias registraron un crecimiento del 51.01%, y el café mostró un crecimiento del 40.3% en los envíos de marzo de 2024, impulsados por programas específicos de calidad y desarrollo de marca. La colaboración con Israel en la agricultura eficiente en el uso del agua y las exportaciones tácticas de arroz a países con inseguridad alimentaria demuestra la agilidad del sector para equilibrar las necesidades nacionales con las oportunidades globales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tierras fragmentadas y disminución de la fertilidad del suelo | -0.7% | Nacional, con un impacto severo en los estados del norte y este | Largo plazo (≥ 4 años) |
| Vulnerabilidad al cambio climático y a los fenómenos meteorológicos extremos | -0.5% | Nacional, con mayor impacto en zonas de secano | Mediano plazo (2-4 años) |
| Infraestructura de almacenamiento y cadena de frío inadecuada | -0.6% | Nacional, con problemas agudos en zonas rurales y remotas | Mediano plazo (2-4 años) |
| Escasez de mano de obra debido a la migración del campo a la ciudad | -0.4% | Nacional, con concentración en estados industriales de alto crecimiento | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Tierras fragmentadas y disminución de la fertilidad del suelo
Las explotaciones agrícolas pequeñas y marginales cubren actualmente el 85% de las explotaciones, con un tamaño promedio inferior a las 2 hectáreas, lo que dificulta la mecanización y la eficiencia de escala sin modelos de servicios compartidos. Persisten los desequilibrios de fertilidad, ya que el exceso de nitrógeno y la insuficiencia de aportes de fósforo y potasio debilitan la estructura del suelo y aumentan las emisiones de gases de efecto invernadero. El Programa de la Tarjeta de Salud del Suelo ha ampliado el muestreo, pero la adopción de la aplicación equilibrada de nutrientes a nivel estatal sigue siendo desigual. Los Centros de Contratación Personalizada que alquilan tractores y cosechadoras mitigan las limitaciones de la fragmentación, aunque las brechas de cobertura subrayan la necesidad de ampliar las redes de servicios.
Infraestructura de almacenamiento y cadena de frío inadecuada
India pierde anualmente el 40% de sus productos frescos, unos 40 millones de toneladas con un valor de 13 4 millones de dólares, debido a que solo el 15% de los perecederos se mueve a través de cadenas de frío integradas. Los costos operativos de las cámaras frigoríficas superan los estándares occidentales debido a las elevadas tarifas energéticas, lo que limita el acceso de los pequeños agricultores. El Gobierno planea invertir 35 20,000 millones de dólares en cinco años, priorizando instalaciones de energía renovable y flotas de contenedores refrigerados que podrían reducir las pérdidas hasta en un 0.53%. Se necesitan aproximadamente XNUMX XNUMX contenedores refrigerados, valorados en XNUMX millones de dólares, para equiparar la oferta con la producción hortícola, lo que representa una gran oportunidad para los proveedores de logística.
Análisis de segmento
Por tipo de producto: Cereales y granos se aceleran, mientras que frutas y verduras muestran potencial de crecimiento
Los cereales y granos controlaron el 49.10% del mercado agrícola de la India en 2025. Se proyecta que el tamaño de la industria agrícola india de cereales avance de forma sostenida a la tasa de crecimiento anual compuesta (TCAC) promedio del sector, gracias a la expansión del riego y la cosecha mecanizada. Las legumbres y las oleaginosas siguen siendo vulnerables a las fluctuaciones de rendimiento, lo que ha motivado la creación de una Misión para el Aatmanirbharta en Legumbres para fomentar la autosuficiencia. Se prevé que subsidios específicos, variedades resilientes al clima y programas integrados de manejo de plagas estabilicen estos subsegmentos durante el horizonte de pronóstico.
Las frutas y verduras constituyen el segmento de mayor crecimiento del mercado agrícola indio, con proyecciones de una tasa de crecimiento anual compuesta (TCAC) del 7.42 % hasta 2031, a medida que se diversifica la dieta urbana y aumentan los pedidos de exportación. La producción hortícola alcanzó los 355.2 millones de toneladas en 2023-24, incluyendo 112.62 millones de toneladas de frutas y 204.96 millones de toneladas de verduras. Se prevé que los subsidios específicos, las variedades resilientes al clima y los programas integrados de gestión de plagas estabilicen estos subsegmentos durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las disparidades regionales configuran el mercado agrícola de la India, con una marcada variación entre los estados en cuanto a la mecanización, la disponibilidad de agua y los vínculos con el mercado. Punjab y Haryana presentan tasas de post-mecanización superiores al 40%, lo que impulsa la productividad laboral y sustenta grandes excedentes de grano para la reserva nacional de reserva. En cambio, los estados del noreste siguen siendo mayoritariamente manuales, lo que limita la adopción de la agricultura de precisión y el flujo de financiación de la agrotecnología. Gujarat lidera la productividad total de los factores gracias a sus sólidos servicios de extensión, la alta cobertura de microrriego y los clústeres hortícolas orientados a la exportación. Bihar se queda atrás a pesar de la atención prestada por las políticas, lo que pone de relieve la complejidad de traducir los subsidios en ganancias a nivel de campo.
La especialización en productos básicos diferencia aún más el desempeño estatal. Andhra Pradesh domina la producción de mango y plátano, Maharashtra concentra las exportaciones de mango Alphonso premium, Gujarat destaca en el mango Kesar y Karnataka domina los envíos de granada. El cultivo de algodón se concentra en Gujarat, Maharashtra y Telangana, que juntos representan aproximadamente el 65% de la oferta nacional; las perturbaciones climáticas en estos estados tienen una influencia desproporcionada en los costos de los insumos textiles. La creación por parte del Gobierno de una Junta de Makhana en Bihar y la puesta en marcha de una nueva planta de urea en Assam ilustran una política industrial específica para cada región que prioriza las ventajas comparativas y aborda la escasez de insumos.
La variabilidad climática añade otra dimensión espacial: el Departamento Meteorológico de la India proyecta un monzón para 2025 superior a lo normal, con un 105 % del promedio a largo plazo, lo que debería impulsar la siembra de kharif en las zonas de secano. Sin embargo, las lluvias fuera de temporada dañaron los cultivos de rabi en Maharashtra, lo que generó demandas de compensación de 50,000 XNUMX rupias por hectárea y puso de relieve la necesidad de un seguro paramétrico. Los avisos meteorológicos digitales, la distribución de semillas resistentes a la sequía y los centros de almacenamiento descentralizados se están convirtiendo en herramientas esenciales para mitigar la volatilidad regional y reducir las brechas de rendimiento en el mercado agrícola de la India.
Panorama regulatorio
El sector agrícola de la India se rige por políticas centrales y regulaciones de mercado a nivel estatal. El Ministerio de Agricultura y Bienestar de los Agricultores coordina los programas agrícolas y los marcos de subsidios, mientras que las APMC regulan los mercados físicos y las conexiones electrónicas como e-NAM. En materia de comercio y estándares, APEDA y DGFT administran los procedimientos de exportación bajo la Política de Comercio Exterior, y los requisitos de seguridad alimentaria y cumplimiento se hacen cumplir a través de organismos como FSSAI y los sistemas de cuarentena vegetal (con registro DPPQS y requisitos relacionados con HACCP para ciertos corredores de exportación).
Para el período 2025-26 a 2026-27, el enfoque político se ha inclinado hacia la sustitución de importaciones y la diversificación de cultivos. La Misión para la Autosuficiencia en Legumbres (2025-26 a 2030-31), aprobada por el Gabinete de la Unión, establece un marco de implementación plurianual, respaldado por la garantía de adquisición de Tur, Urad y Masoor bajo PM-AASHA (PSS) por hasta cuatro años (hasta 2028-29) al Precio Mínimo de Apoyo (MSP). En julio de 2026, se aprobó la Política Nacional de Inversión para la Urea (NIPU-2026) para facilitar la incorporación de nueva capacidad de urea a base de gas (10 millones de toneladas adicionales), reforzando la autosuficiencia en fertilizantes como una prioridad regulatoria y de inversión junto con herramientas de estabilización de los ingresos agrícolas como el MSP y las misiones específicas.
Análisis de la cadena de valor
La cadena de valor agrícola de la India abarca la fabricación y distribución de insumos (semillas, fertilizantes, protección de cultivos, riego), la producción en las explotaciones, la agregación (organizaciones de productores agrícolas, comerciantes, cooperativas) y la manipulación primaria (clasificación, selección, plantas de envasado). Posteriormente, se pasa al almacenamiento y la logística (almacenamiento, cámaras frigoríficas, transporte refrigerado) y la venta a través de mercados mayoristas (mandis/APMC), mercados vinculados a e-NAM, compras institucionales, procesadores y canales organizados de venta minorista y exportación. El apoyo a los precios y la adquisición de productos básicos clave, con precios mínimos de sustentación (MSP) administrados para los cultivos obligatorios, sigue siendo una característica estructural, mientras que los vínculos con los mercados digitales y el cumplimiento de las normas de exportación (procedimientos liderados por APEDA) influyen cada vez más en cómo los productos se trasladan desde la explotación agrícola hasta los compradores nacionales e internacionales.
La gestión poscosecha sigue siendo un punto crítico, especialmente para los productos perecederos, donde la penetración de la cadena de frío es limitada y las pérdidas son considerables, lo que convierte la capacidad de almacenamiento y logística en una limitación constante. Las inversiones y alianzas en la cadena de valor se centran cada vez más en: (i) el acceso a insumos de última milla mediante modelos de distribución centrados en organizaciones de productores agrícolas (por ejemplo, Coromandel International se asocia con Samunnati para suministrar insumos a través de redes de organizaciones de productores agrícolas), (ii) la ampliación de insumos biológicos y especializados mediante colaboraciones plurianuales (como INERA y CropNXT para distribuir insumos agrícolas biológicos en varios estados), y (iii) complejos integrados de productos básicos vinculados al procesamiento y la I+D (como el complejo integrado de palma aceitera anunciado por Godrej Agrovet en Telangana). Estos esfuerzos buscan mejorar la calidad, la trazabilidad y la eficiencia de la agregación de los insumos, al tiempo que reducen la fricción derivada de la fragmentación de las propiedades y la cobertura desigual de la infraestructura.
Desarrollos recientes de la industria
- Julio de 2026: ADM y Bayer ampliaron su alianza en la cadena de valor alimentaria en Maharashtra, extendiendo el alcance del programa a 100 000 agricultores de soja en siete distritos. Esta iniciativa promueve prácticas agronómicas y de sostenibilidad estandarizadas mediante la agrupación organizada, lo que contribuye a una mayor consistencia en la calidad y la trazabilidad para los compradores finales.
- Junio de 2026: Coromandel International firmó un memorando de entendimiento con Samunnati para fortalecer la distribución de insumos agrícolas a través de las redes de Organizaciones de Productores Agrícolas (OPA). Esta alianza aprovecha el ecosistema de OPA de Samunnati y el alcance minorista rural de Coromandel, mejorando el acceso a los insumos en las zonas rurales y optimizando la comunicación entre agricultores y proveedores.
- Junio de 2024: El Gobierno de la India continuó impulsando la digitalización de la agricultura mediante AgriStack e iniciativas afines de análisis digital de cultivos, formalizando así la transición hacia datos a nivel de parcela y servicios interoperables para los agricultores. Este cambio permite una entrega más rápida de asesoramiento, crédito y beneficios de programas al vincular la identidad y los registros de tierras con la información de los cultivos.
Alcance y metodología
La agricultura es la práctica de cultivar la tierra, producir cosechas y, en diversos grados, preparar y comercializar los productos agrícolas resultantes, como frutas, verduras y cultivos de cereales, en el país. La agricultura en la India se segmenta en cultivos alimentarios/cereales (arroz, trigo, sorgo, mijo y cebada), semillas oleaginosas (soja, colza, maní y ricino), frutas (banana, mango, naranja, papaya y uvas) y verduras (papa, cebolla y chalota, tomate, berenjena, repollo y coliflor). El informe incluye el análisis de la producción (volumen), el análisis del consumo (valor y volumen), el análisis de las exportaciones (valor y volumen), el análisis de las importaciones (valor y volumen) y el análisis de las tendencias de precios del mercado. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) y volumen (toneladas métricas).
Por tipo de producto
| Cereales y Granos | Análisis de producción |
| Análisis de consumo | |
| Análisis de exportación | |
| Análisis de importación | |
| Análisis de tendencias de precios | |
| Legumbres y semillas oleaginosas | Análisis de producción |
| Análisis de consumo | |
| Análisis de exportación | |
| Análisis de importación | |
| Análisis de tendencias de precios | |
| Frutas y vegetales | Análisis de producción |
| Análisis de consumo | |
| Análisis de exportación | |
| Análisis de importación | |
| Análisis de tendencias de precios | |
| Cultivos de efectivo | Análisis de producción |
| Análisis de consumo | |
| Análisis de exportación | |
| Análisis de importación | |
| Análisis de tendencias de precios |
| Por tipo de producto | Cereales y Granos | Análisis de producción |
| Análisis de consumo | ||
| Análisis de exportación | ||
| Análisis de importación | ||
| Análisis de tendencias de precios | ||
| Legumbres y semillas oleaginosas | Análisis de producción | |
| Análisis de consumo | ||
| Análisis de exportación | ||
| Análisis de importación | ||
| Análisis de tendencias de precios | ||
| Frutas y vegetales | Análisis de producción | |
| Análisis de consumo | ||
| Análisis de exportación | ||
| Análisis de importación | ||
| Análisis de tendencias de precios | ||
| Cultivos de efectivo | Análisis de producción | |
| Análisis de consumo | ||
| Análisis de exportación | ||
| Análisis de importación | ||
| Análisis de tendencias de precios | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado agrícola de la India para 2031?
Se espera que el mercado agrícola de la India alcance los USD 578.89 mil millones para 2031, creciendo a una CAGR del 4.21%.
¿Qué segmento de productos básicos domina actualmente el mercado agrícola de la India?
Los cereales y granos dominan con una participación del 49.10% en 2025 debido a la sólida contratación pública y la fuerte demanda interna.
¿Por qué las frutas y verduras son el segmento de más rápido crecimiento?
Se pronostica que los cambios en la dieta urbana, las oportunidades de exportación y el apoyo gubernamental a la horticultura impulsarán una CAGR del 7.42 % para frutas y verduras entre 2026 y 2031.
¿Cuáles son los principales factores que restringen el crecimiento del mercado agrícola de la India?
La fragmentación de las propiedades, la disminución de la fertilidad del suelo, la inadecuada infraestructura de la cadena de frío y los shocks climáticos relacionados con el clima pesan colectivamente sobre el crecimiento a largo plazo.
¿Cómo apoya el Gobierno el acceso de los pequeños agricultores a la financiación?
El límite de la tarjeta de crédito Kisan se elevó a Rs 5 lakh en el presupuesto 2025-26, mientras que las identificaciones digitales de los agricultores agilizan el desembolso de préstamos y la entrega de subsidios.


