

Tamaño y participación en el mercado de redes agrícolas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
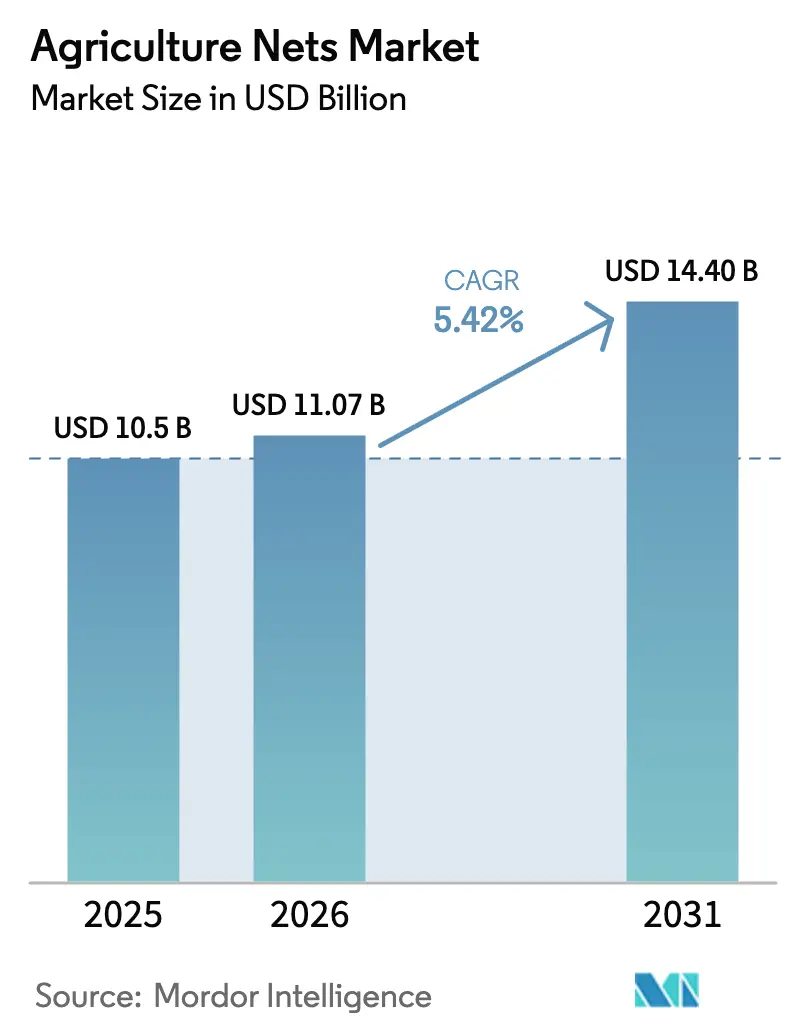
| Tamaño del mercado (2026) | USD 11.07 mil millones |
| Tamaño del mercado (2031) | USD 14.4 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.42% CAGR |
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
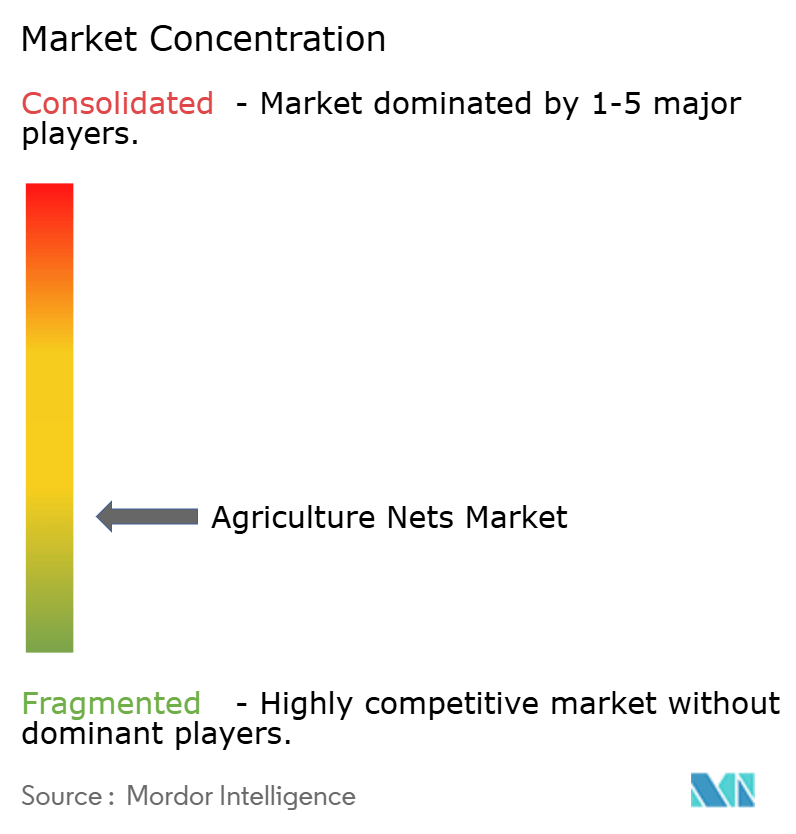
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de redes agrícolas por Mordor Intelligence
El tamaño del mercado de redes agrícolas en 2026 se estima en USD 11.07 mil millones, creciendo desde el valor de USD 10.5 mil millones en 2025 con proyecciones de USD 14.4 mil millones para 2031, creciendo a una CAGR del 5.42% durante 2026-2031. La sólida demanda proviene de la necesidad de los productores de proteger los cultivos contra el clima errático, la creciente presión de plagas y las normas más estrictas de seguridad alimentaria. Los límites máximos de residuos (LMR) más estrictos en las principales regiones importadoras están impulsando a los productores hacia barreras físicas que reducen el uso de pesticidas pero mantienen la calidad de grado de exportación [1] Fuente: Comisión Europea, “Límites máximos de residuos de pesticidas de la UE”, ec.europa.eu . La rápida proliferación de invernaderos comerciales de tamaño mediano, especialmente en América del Norte, Europa y Asia-Pacífico, impulsa aún más el mercado de redes agrícolas al incorporar redes en sistemas integrados de control climático. Mientras tanto, los proyectos piloto agrofotovoltaicos demuestran que las mallas de sombreo fotovoltaicas semitransparentes pueden proporcionar protección para los cultivos y energía renovable con la misma superficie.
Conclusiones clave del informe
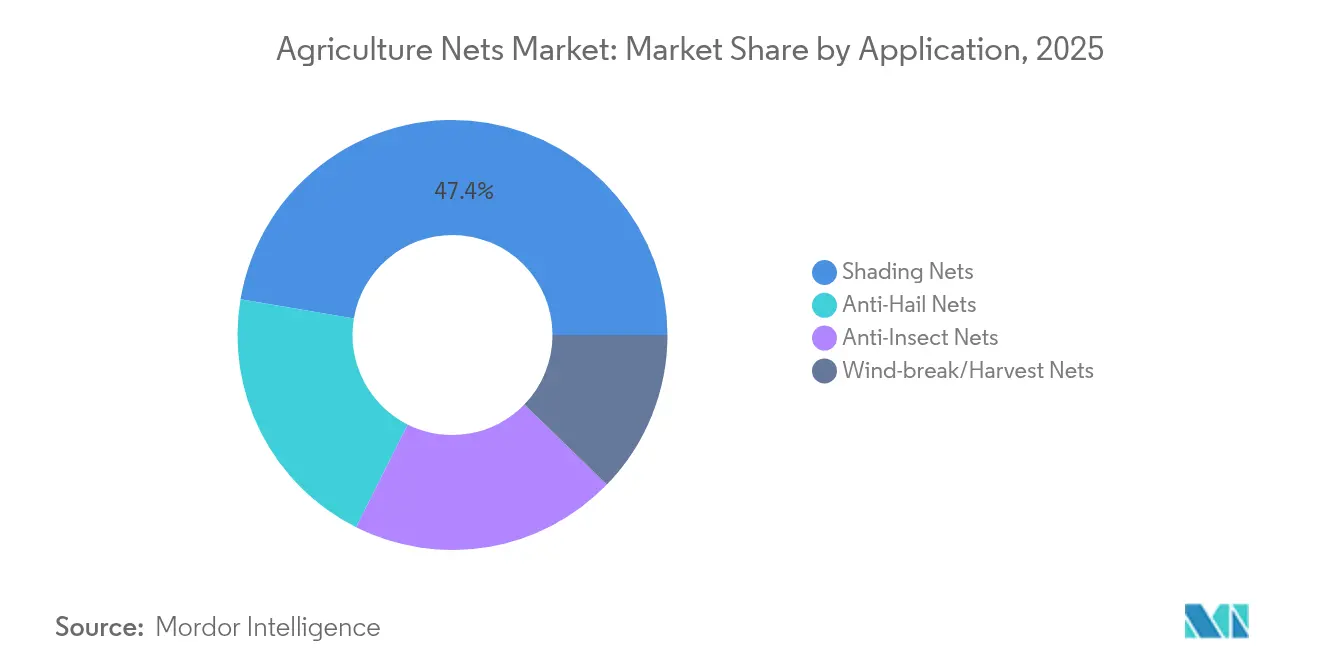
- Por aplicación, las mallas de sombra lideraron con una participación de ingresos del 47.35% del mercado de mallas agrícolas en 2025, mientras que las mallas antiinsectos están avanzando a una CAGR del 8.45% hasta 2031.
- Por material, el monofilamento de HDPE representó el 60.35 % del tamaño del mercado de redes agrícolas en 2025, y se prevé que los polímeros de origen biológico se expandan a una CAGR del 11.1 % entre 2026 y 2031.
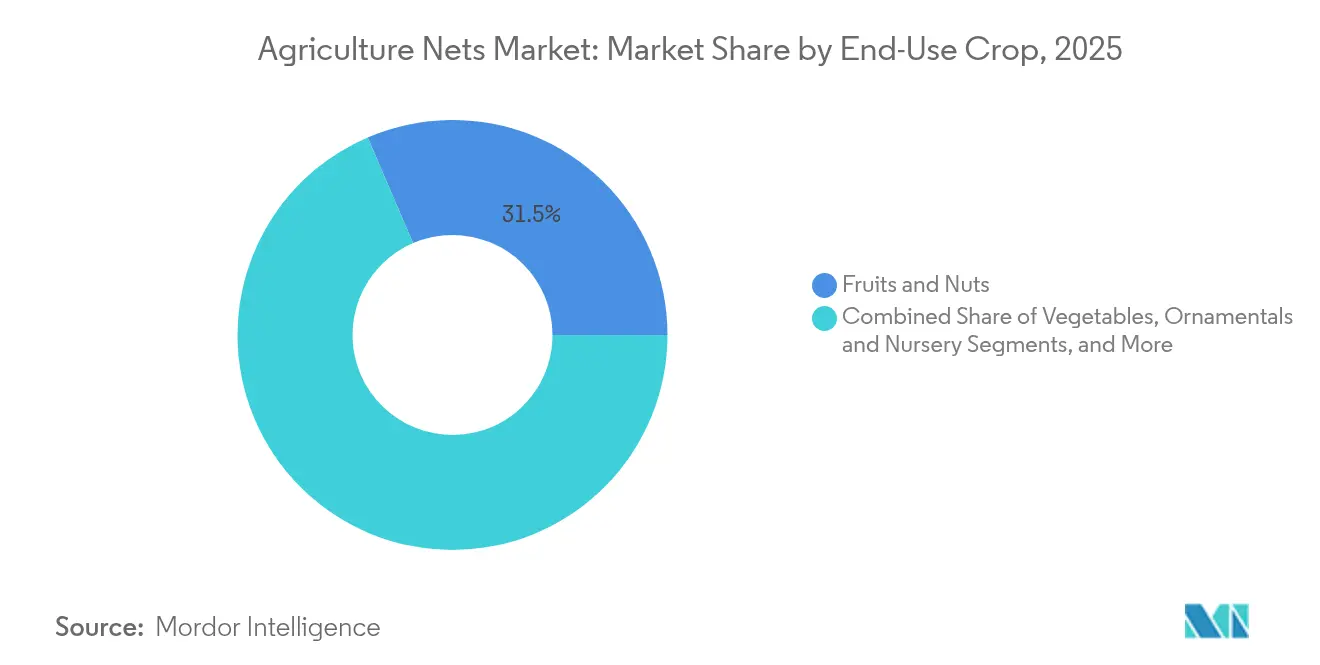
- Por cultivo de uso final, las frutas y los frutos secos representaron una participación del 31.45 % del tamaño del mercado de redes agrícolas en 2025 y se proyecta que crecerán a una CAGR del 5.86 % para 2031.
- Por canal de distribución, los distribuidores de insumos agrícolas tenían el 41.75% de la participación de mercado de redes agrícolas en 2025, mientras que los integradores de invernaderos llave en mano registraron la CAGR más alta, un 9.05% hasta 2031.
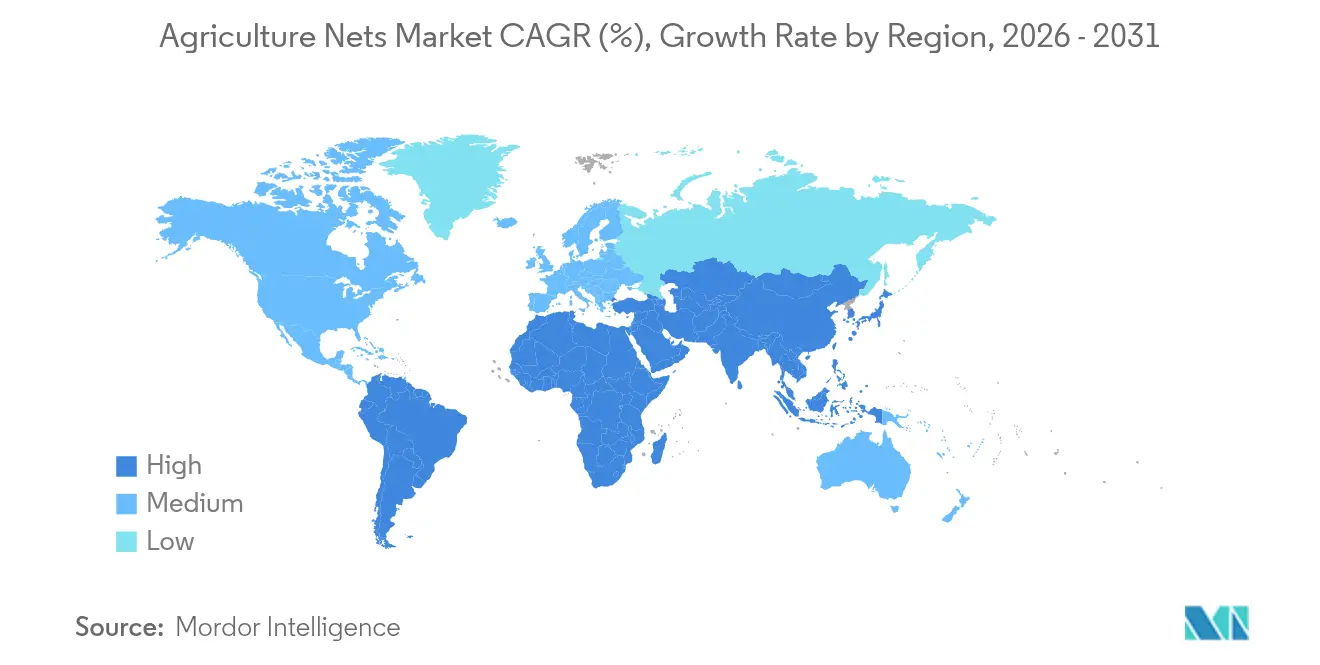
- Por región, Asia-Pacífico contribuyó con el 37.10% de la participación de mercado de redes agrícolas en 2025, y África es la región con más rápido crecimiento, con una CAGR del 8.86% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de redes agrícolas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la presión de plagas en la agricultura a campo abierto y en invernaderos | + 1.2% | Global, con mayor impacto en Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Ampliación de invernaderos comerciales de tamaño mediano | + 0.9% | Mercados principales de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Límites máximos de residuos más estrictos impulsan alternativas no químicas | + 1.1% | Europa, América del Norte, con repercusión en los mercados emergentes | Corto plazo (≤ 2 años) |
| Subvenciones gubernamentales para infraestructura de cultivo protegido | + 0.8% | India, México, Brasil, con programas selectivos en África | Mediano plazo (2-4 años) |
| Primas de seguros vinculadas al clima con descuento para huertos con protección neta | + 0.4% | regiones mediterráneas, Australia, California | Largo plazo (≥ 4 años) |
| Adopción de híbridos fotovoltaicos de malla de sombra para proyectos agrofotovoltaicos | + 0.6% | Europa, Japón y los países emergentes de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la presión de plagas en la agricultura a campo abierto y en invernaderos
El aumento de las temperaturas y los cambios en los patrones de lluvia extienden los ciclos de vida de los insectos y aumentan la intensidad de la infestación, reduciendo los rendimientos de cultivos básicos como el trigo en un 10 % y la cebada en un 13 % [2] Fuente: Senthold Asseng, “Impacto del cambio climático en los rendimientos de los cultivos mundiales”, pnas.org . Los ensayos en Tanzania muestran que los rendimientos comercializables de pepino aumentan a 70.9-96.9 toneladas métricas/hectárea bajo casas de malla en comparación con parcelas abiertas. Estos resultados validan la exclusión física como un pilar rentable del manejo integrado de plagas. Los problemas actuales de resistencia a los plaguicidas refuerzan el cambio, impulsando la inversión hacia mallas de larga duración que proporcionan tanto control de plagas como moderación del clima templado.
Ampliación de invernaderos comerciales de tamaño mediano
En España, Marruecos y la costa de China, las instalaciones de tamaño mediano combinan un control climático avanzado con rotaciones de cultivos flexibles. Cada invernadero suele especificar varios tipos de mallas para sombrear y reducir la radiación, bloquear la entrada de insectos y proteger las estructuras mediante cortavientos, lo que genera pedidos recurrentes durante los auges de la construcción. A medida que más productores buscan contratos de suministro durante todo el año, el mercado de mallas agrícolas encuentra volúmenes duraderos, vinculados a la instalación, que superan los ciclos de inversión de capital únicos.
Límites máximos de residuos más estrictos impulsan alternativas no químicas
El marco armonizado de LMR de la UE ahora abarca 315 productos frescos y aproximadamente 1,100 principios activos. Nueva Zelanda agregó una Notificación de Alimentos actualizada en 2025 que endurece los umbrales para varios fungicidas [3] Fuente: Resumen del Proyecto LIFE VINOSHIELD, ec.europa.eu . Los productores orientados a la exportación buscan tácticas que reduzcan la frecuencia de pulverización en un 25-50%, y las redes de colores que aprovechan la visión de los insectos están ganando terreno después de que los ensayos de campo en trips de la cebolla redujeron los daños con un mínimo de productos químicos. La urgencia del cumplimiento alimenta el mercado de redes agrícolas porque las redes ofrecen una vía de despliegue inmediato hacia cosechas seguras en cuanto a residuos sin volver a registrar principios activos ni invertir en nuevos biopesticidas.
Subvenciones gubernamentales para infraestructura de cultivo protegido
La Junta Nacional de Horticultura de la India reembolsa hasta el 50% de los costos de las mallas, mientras que el estado de Telangana alcanza un máximo del 75% al 95% para grupos de agricultores desfavorecidos. México canaliza subvenciones a través de FIRA y programas estatales para impulsar la exportación de hortalizas bajo la malla. Estos incentivos acortan los plazos de recuperación para los pequeños y medianos inversores, fomentando efectos demostrativos locales que se extienden a los distritos vecinos. A medida que los proyectos financiados con subsidios maduran y se generan ganancias, la expansión autofinanciada posterior aumenta la demanda base de mallas de reemplazo cada 3 a 5 años, lo que consolida la visibilidad de los ingresos de los proveedores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital iniciales versus tiempos de recuperación cortos para los pequeños agricultores | -1.3% | Zonas de pequeños productores del África subsahariana y el sur de Asia | Corto plazo (≤ 2 años) |
| Eficacia limitada en cultivos de gran extensión | -0.8% | Cinturones cerealeros de América del Norte, Australia y Argentina | Mediano plazo (2-4 años) |
| Desafíos de eliminación y reciclaje para redes de HDPE estabilizadas a los rayos UV | -0.6% | Europa y otros mercados eco-estrictos | Largo plazo (≥ 4 años) |
| Importaciones chinas de bajo costo que compiten | -0.9% | Global, el más alto en los mercados emergentes sensibles a los precios | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital inicial versus corto plazo de recuperación para los pequeños agricultores
Las casas de polietileno básicas de 100 m² cuestan USD 750 y aún superan la liquidez de muchos pequeños agricultores, incluso después de los reembolsos. El acceso al crédito sigue siendo limitado, por lo que los proyectos se estancan a pesar de los convincentes beneficios agronómicos. Barreras similares aparecen en Kenia y Perú, donde las microfinanzas cubren insumos, pero rara vez estructuras de mayor tamaño. Por lo tanto, el mercado de las redes agrícolas se inclina hacia las explotaciones comerciales, dejando a un grupo latente de agricultores de subsistencia desatendidos hasta que evolucionen los modelos de financiación o los servicios de pago por uso.
Eficacia limitada en cultivos de gran extensión
Los costos netos por hectárea se disparan al extenderse a los granos básicos, y la ingeniería de cargas eólicas multiplica las necesidades de capital en vastas llanuras. Si bien los cambios climáticos ya han reducido entre un 4 % y un 13 % los rendimientos mundiales de maíz, trigo y cebada, los márgenes de beneficio en estos cultivos rara vez justifican la compensación. Por lo tanto, la adopción se concentra en torno a la horticultura de alto valor, lo que limita la penetración en la mayor parte de la superficie cultivable.
Análisis de segmento
Por aplicación: Anclaje de redes de sombra Protección multiusos
Las mallas de sombreo representaron el 47.35 % del mercado de mallas agrícolas en 2025, lo que subraya su amplia utilidad para moderar el estrés lumínico y la carga térmica. Las investigaciones confirman que un sombreado del 30 % al 50 % mantiene la radiación fotosintéticamente activa dentro de los límites ideales, a la vez que reduce la temperatura del dosel entre 2 °C y 5 °C. Se proyecta que el uso de mallas antiinsectos aumentará para 2031, lo que se traducirá en una tasa de crecimiento anual compuesta (TCAC) del 8.45 % a medida que se endurezcan las regulaciones sobre residuos.
Las variantes antigranizo y cortavientos encuentran nichos de mercado en huertos y viñedos propensos a tormentas convectivas. Combinaciones avanzadas, como las mallas rojas o perladas, alteran los espectros de luz para alterar la orientación de las plagas, lo que permite a los agricultores reducir la aplicación de insecticidas en aproximadamente un 30 % sin afectar la producción. Esta gama de productos multifuncionales diferencia a los proveedores premium, protegiéndolos de la presión de los precios bajos de los productos básicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: el dominio del HDPE se combina con la aceleración de los materiales de base biológica
El monofilamento de HDPE generó buenas ventas en 2025, gracias a su fiable resistencia a la tracción y a la fácil disponibilidad de estabilizadores UV. Representa el 60.35 % del mercado de mallas agrícolas, pero se enfrenta a un escrutinio riguroso por el desprendimiento de microplásticos. El mercado de mallas agrícolas observa un aumento anual del 11.1 % en los polímeros de origen biológico, a medida que las mezclas de PLA-PBAT se acercan a la paridad en cuanto a vida útil en el campo y resistencia al desgarro.
Los desarrolladores de materiales ahora incorporan recubrimientos hidrofóbicos en los hilos de PLA, lo que aumenta los ángulos de contacto por encima de 140° para repeler la humedad y las esporas de hongos. La diversificación de resinas ofrece a los fabricantes una protección contra los futuros regímenes fiscales para el plástico.
Por cultivo de uso final: las frutas y los frutos secos lideran la recuperación de la prima
Por cultivo final, las frutas y los frutos secos representaron el 31.45 % del mercado de mallas agrícolas en 2025 y se proyecta que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.86 % para 2031. Las hortalizas siguen siendo el motor del volumen: los productores de espinacas, lechugas y tomates compraron mallas por valor de 4.83 millones de dólares en 2025, utilizándolas para exclusión, enrejado y cosecha. En el caso de los cereales de cultivo extensivo, la adopción sigue siendo marginal, pero las pruebas piloto en Israel muestran un aumento del 12 % en el rendimiento del trigo con mallas difusoras de luz, lo que indica un nicho de crecimiento si bajan los costes de los materiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: los integradores llave en mano ganan impulso
Los distribuidores de insumos agrícolas suministraron el 41.75 % de los envíos de 2025, ya que los agricultores reemplazaron las mallas desgastadas a través de las redes minoristas habituales. Sin embargo, los integradores de invernaderos llave en mano registraron una tasa de crecimiento anual compuesta (TCAC) del 9.05 % y están a punto de superar a los mayoristas en proyectos de gran envergadura. El tamaño del mercado de mallas agrícolas para paquetes gestionados por integradores está creciendo a un ritmo acelerado en 2025 y se beneficia de proyectos como un complejo de tomates de 60 hectáreas en Virginia, que integrará mallas de sombra de alto albedo en toda la superficie.
Los integradores combinan diseño, acero, control de clima y sensores IoT con redes, lo que garantiza compatibilidad y garantías integrales. Los canales de comercio electrónico directo al productor se apropian de pedidos agrícolas más pequeños a través de tiendas online que ofrecen longitudes de corte personalizadas y entrega al día siguiente, pero su crecimiento se ve limitado por la complejidad de especificar la porosidad, el gramaje y la clasificación UV de la red sin la asesoría de un experto.
Análisis geográfico
Mercado de redes agrícolas de APAC
La región Asia-Pacífico mantuvo una cuota de mercado del 37.10% en mallas agrícolas en 2025, impulsada por las economías de escala de China y el auge de los cultivos protegidos en India, impulsado por subsidios. Los programas gubernamentales reembolsan hasta el 95% del gasto en mallas para viviendas a los agricultores tribales de Telangana, acelerando la adopción en las llanuras cálidas, donde las pérdidas en campo abierto alcanzan el 30%. Los países del Sudeste Asiático, liderados por Vietnam y Tailandia, invierten en mallas de sombra para estabilizar la producción de durian y pitahaya ante la intensificación de las olas de calor. Japón experimenta con mallas fotovoltaicas en prefecturas vitivinícolas, con la esperanza de duplicar la eficiencia del uso del suelo y, al mismo tiempo, cumplir con los objetivos de energías renovables.
Mercado de redes agrícolas de América del Norte y Europa
África es la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.86 % para 2031. Etiopía canaliza fondos público-privados hacia el sombreado bajo el dosel del café, que combina la exclusión de plagas con la retención de humedad. Las exportaciones de floricultura de Kenia adoptan mallas antiinsectos para salvaguardar los umbrales de tolerancia cero de la Unión Europea, aprovechando aplicaciones móviles para alertas microclimáticas remotas. La investigación de campo en Tanzania registró rendimientos de pepino superiores a 90 toneladas/ha en túneles de malla frente a 20 toneladas/ha al aire libre. América del Norte y Europa representan clústeres maduros pero ricos en innovación. El proyecto LIFE VINOSHIELD protegerá 16,500 ha de viñedos mediterráneos con mallas multifuncionales que también atenúan la carga solar excesiva. El cinturón de bayas de Canadá integra la exclusión de malla fina para combatir la drosófila de alas moteadas, reduciendo las tasas de descarte en un 65 %. Mientras tanto, los productores de Oriente Medio despliegan sombra reflectante para ahorrar agua de riego en los sistemas de lechuga desértica.
Panorama competitivo
La competencia está fragmentada; los diez mayores fabricantes controlan en conjunto menos del 50% de las ventas globales. Garware Technical Fibres, una empresa clave que cotiza en bolsa, aumentó sus beneficios un 17% en 2025 y está evaluando una adquisición europea de 20 millones de dólares para localizar el suministro y acortar los plazos de entrega. La europea Tenax y la israelí Polysack priorizan la tecnología de color y fotoselectiva para evitar los precios de las materias primas. Empresas chinas como Shandong Binzhou Hongtong exportan rollos de tinta negra a un precio entre un 15% y un 20% inferior al promedio regional, lo que presiona los márgenes de las marcas de gama media.
La diferenciación de productos se basa en la multifuncionalidad. La malla V5 patentada de Garware aumenta la producción de tomates en un 15 % al equilibrar la difusión de la luz y la ventilación, mientras que su malla de pesca V2 impregnada en cobre refuerza el impulso de I+D entre segmentos. Las empresas emergentes se centran en hilos biodegradables, y el consorcio italiano Novamont colaboró con universidades para realizar pruebas de campo con mallas de PLA que se descomponen en el suelo en dos años sin dejar residuos. Se profundizan las alianzas con integradores, y el grupo holandés KUBO especifica mallas patentadas en sus invernaderos Ultra-Clima de alta tecnología para garantizar microclimas uniformes.
Las superposiciones para agricultura inteligente se perfilan como el próximo campo de batalla. La empresa israelí Sensilize incorpora fibras ópticas en cubiertas antigranizo para transmitir datos PAR en tiempo real, mientras que investigadores españoles combinan etiquetas RFID con redes de cosecha para monitorizar la fatiga por tensión. Los proveedores pueden integrar sensores, paneles de datos y alertas de mantenimiento para asegurar los ingresos recurrentes por servicios, protegiéndolos parcialmente de las fluctuaciones de la materia prima. Sin embargo, la competencia de precios sigue siendo pronunciada en los rollos estándar de HDPE, lo que mantiene baja la concentración general del mercado.
Líderes de la industria de redes agrícolas
Fibras técnicas Garware Limited
Arrigoni SpA
Tecnologías de sombra de Gintec
Joyeyou (Shanghai Hongdu Industry Co., Ltd.)
Productos Plásticos Ginegar Ltd. (Grupo Ginegar)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: La UE lanzó LIFE VINOSHIELD con un presupuesto de 4.1 millones de euros para desplegar redes textiles multifuncionales en 16,500 ha de viñedos.
- Mayo de 2025: Deere & Company adquirió el especialista en drones Sentera para mejorar la exploración aérea de cultivos y respaldar el monitoreo digital de huertos cubiertos con redes.
- Mayo de 2025: GrainFox se fusionó con AgResource para combinar análisis predictivo con información de mercado para productores diversificados.
- Diciembre de 2024: Intelligent Growth Solutions y Empire State Greenhouses anunciaron una granja vertical con huella de carbono negativa de 385,000 pies cuadrados en Nueva York con 100 torres apilables.
Alcance y metodología
Las redes agrícolas, comúnmente conocidas como redes agrícolas, son materiales de malla especializados que protegen los cultivos de plagas y aves, ofrecen sombra a las plantas sensibles, brindan soporte a la vegetación trepadora y ayudan a mantener la productividad.
El mercado de redes agrícolas está segmentado por aplicación (sombreado, antigranizo, otros) y geografía (Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África). El informe ofrece un cálculo del tamaño del mercado y un pronóstico en valor (USD).
| Redes de sombra |
| Redes Antigranizo |
| Redes antiinsectos |
| Redes cortavientos/de cosecha |
| HDPE (monofilamento) |
| LDPE / LLDPE |
| Polipropileno |
| Polímeros de origen biológico/compostables |
| Frutas y nueces |
| Vegetales |
| Ornamentales y viveros |
| Cultivos de campo y cereales |
| Directo al cultivador |
| Distribuidores de insumos agrícolas |
| Integradores de invernaderos llave en mano |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente | Saudi Arabia |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Resto de Africa |
| por Aplicación | Redes de sombra | |
| Redes Antigranizo | ||
| Redes antiinsectos | ||
| Redes cortavientos/de cosecha | ||
| Por material | HDPE (monofilamento) | |
| LDPE / LLDPE | ||
| Polipropileno | ||
| Polímeros de origen biológico/compostables | ||
| Por cultivo de uso final | Frutas y nueces | |
| Vegetales | ||
| Ornamentales y viveros | ||
| Cultivos de campo y cereales | ||
| Por canal de distribución | Directo al cultivador | |
| Distribuidores de insumos agrícolas | ||
| Integradores de invernaderos llave en mano | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente | Saudi Arabia | |
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y previsto del mercado de redes agrícolas?
El tamaño del mercado de redes agrícolas será de USD 11.07 mil millones en 2026 y se prevé que aumente a USD 14.4 mil millones para 2031.
¿Qué segmento de aplicación domina el mercado de redes agrícolas?
Las mallas de sombra lideran con una participación en los ingresos del 47.35 % en 2025 debido a su amplio uso en la gestión de la luz y el calor en diversos cultivos.
¿Por qué las redes anti-insectos crecen más rápido que otros segmentos?
Una CAGR del 8.45 % hasta 2031 está impulsada por límites de residuos más estrictos y una gestión integrada de plagas, lo que incita a los productores a cambiar los productos químicos por la exclusión física.
¿Cómo influyen los materiales de origen biológico en las perspectivas de la industria de las redes agrícolas?
Los polímeros de origen biológico están expandiéndose un 11.1% anualmente a medida que las políticas de economía circular de la Unión Europea recompensan las redes compostables y los compradores buscan soluciones con baja huella plástica.
¿Qué región se prevé que registre el mayor crecimiento?
Se proyecta que África crecerá a una tasa anual compuesta del 8.86 % debido a las inversiones en agricultura vertical y a los programas de infraestructura en Nigeria, Etiopía y Kenia.
¿Qué mantiene baja la concentración del mercado?
Las agresivas exportaciones chinas de bajo costo y los variados requerimientos locales fragmentan la participación, de modo que los cinco principales productores juntos controlan menos del 50% de los ingresos globales.


