

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 317 mil millones |
| Tamaño del mercado (2031) | USD 412.40 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.40% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
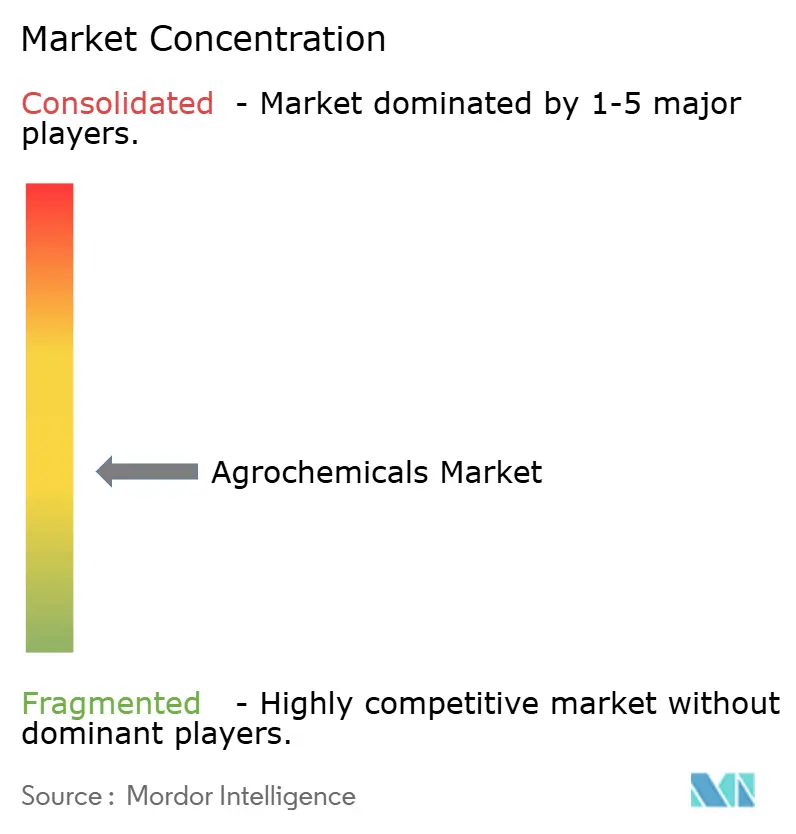
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de agroquímicos por Mordor Intelligence
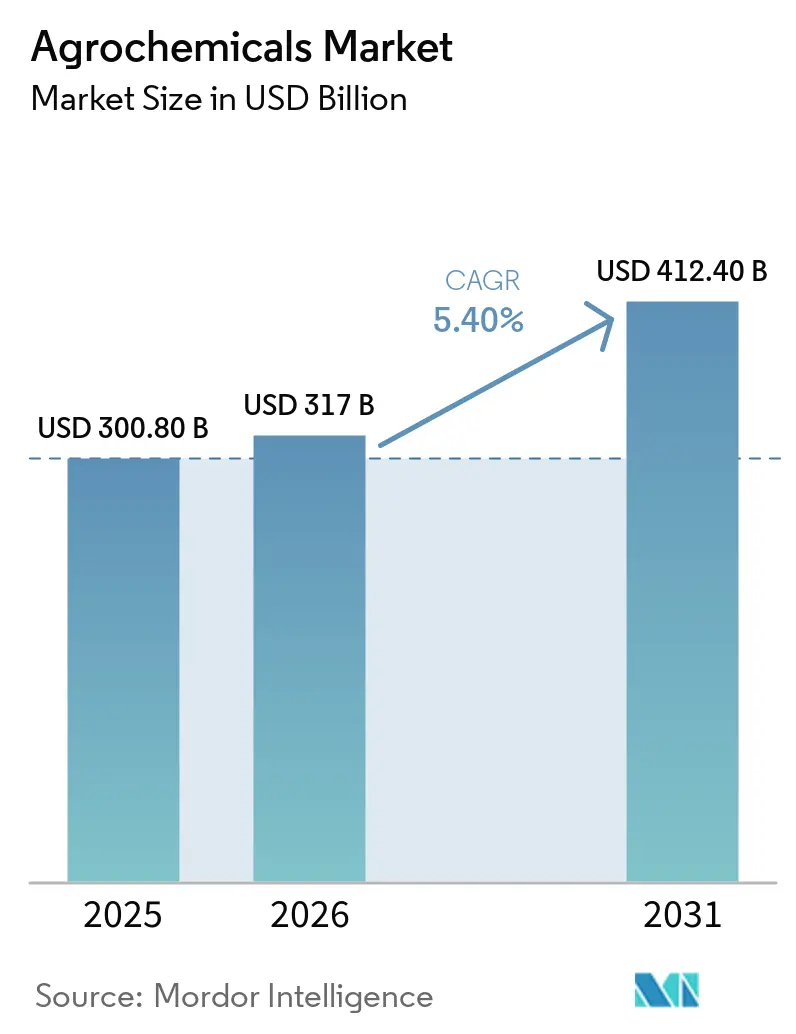
Se estima que el tamaño del mercado de agroquímicos crecerá de USD 300.8 mil millones en 2025 a USD 317.0 mil millones en 2026, y se prevé que alcance USD 412.4 mil millones para 2031, con una CAGR del 5.4% durante el período de pronóstico. El mercado de agroquímicos continúa expandiéndose porque los sistemas de cultivo globales aún dependen de un suministro confiable de nutrientes, control de malezas, manejo de enfermedades y protección de rendimiento en grandes extensiones de cultivos de cereales, oleaginosas y hortícolas. El crecimiento también se está desplazando hacia productos de mayor valor, ya que la presión de resistencia, los controles regulatorios y las herramientas de aplicación de precisión impulsan a los compradores hacia productos químicos diferenciados, fertilizantes especializados y ofertas vinculadas a servicios. Asia-Pacífico sigue siendo el principal centro de demanda, mientras que Sudamérica continúa absorbiendo insumos agroquímicos de alta calidad para cultivos como la soja, el maíz y la caña de azúcar, que son altamente intensivos en insumos. La actividad competitiva se caracteriza por una estructura dual: la innovación y los precios elevados impulsan la protección de cultivos, mientras que el volumen de fertilizantes depende más de la escala, el origen y la combinación de productos. El endurecimiento de la normativa en Europa, los litigios relacionados con herbicidas obsoletos y las fluctuaciones en los precios de las materias primas siguen siendo los principales factores que limitan la rapidez con la que el mercado de agroquímicos puede transformar la demanda en crecimiento de beneficios.
Conclusiones clave del informe
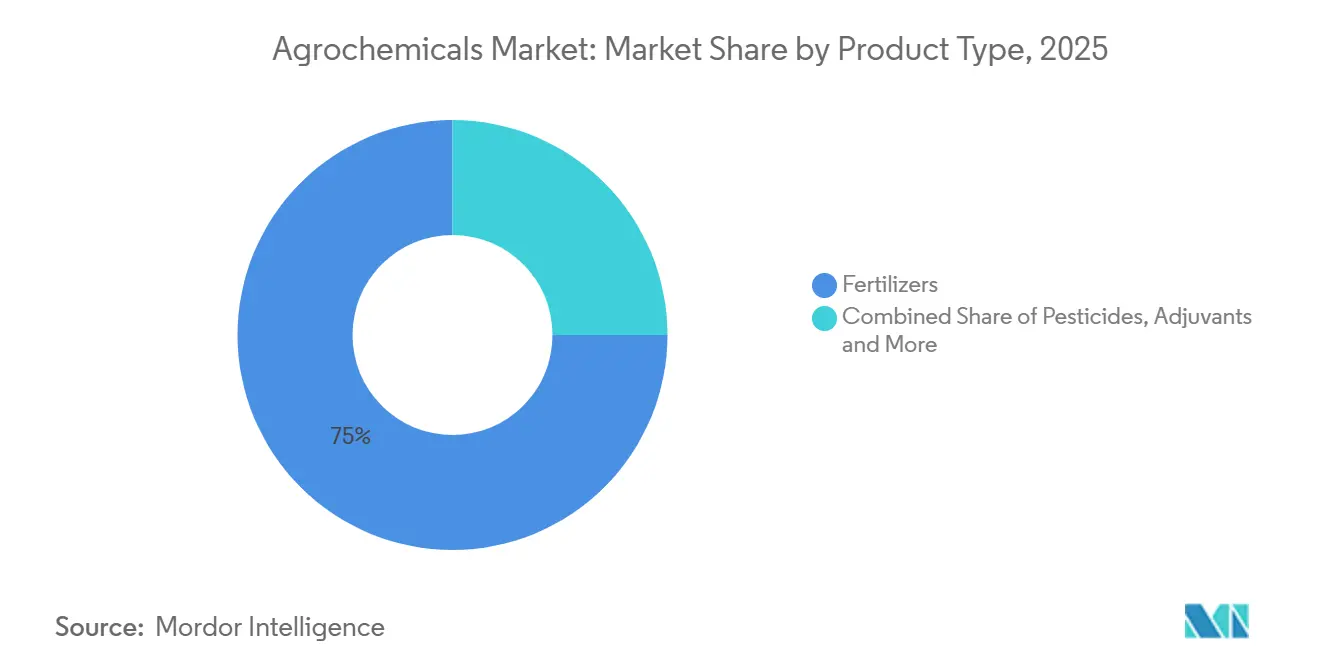
- Por tipo de producto, los fertilizantes representaron el 75% de la cuota de mercado de los agroquímicos en 2025, mientras que se prevé que los reguladores del crecimiento vegetal crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13.0% durante el período 2026-2031.
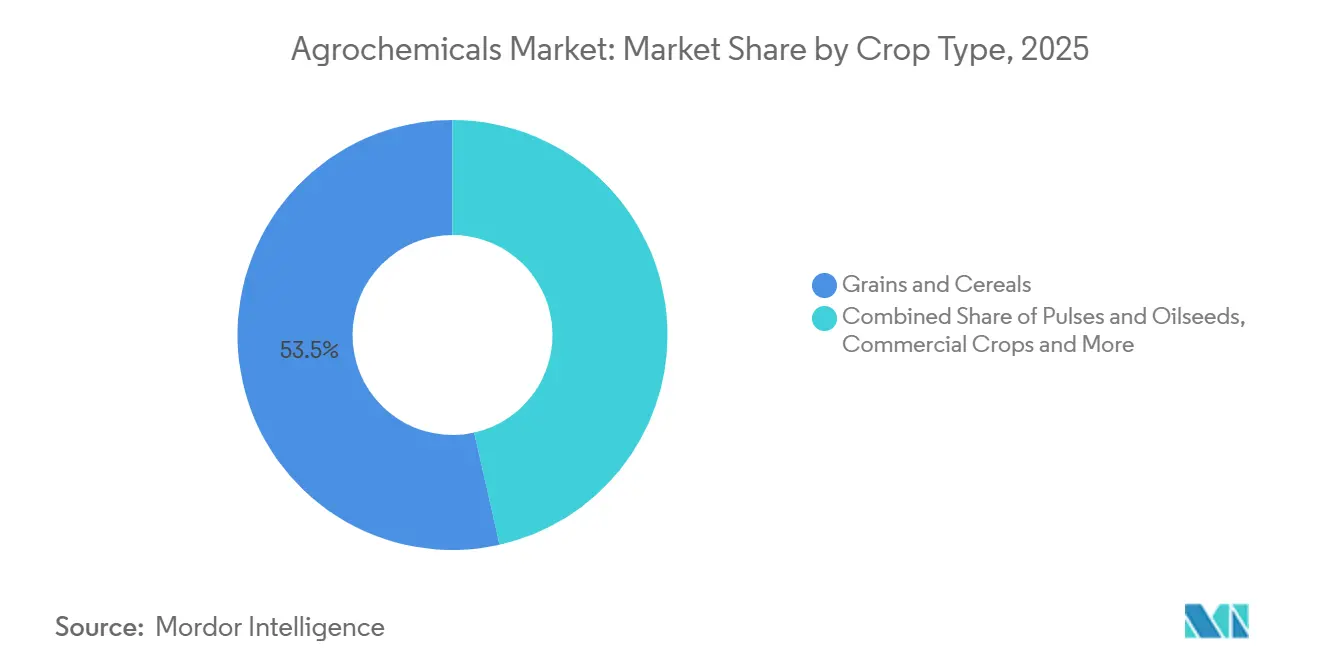
- Por tipo de cultivo, los granos y cereales representaron el 53.5% del tamaño del mercado de agroquímicos en 2025, mientras que las frutas y verduras avanzan a una tasa de crecimiento anual compuesta del 7.4% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 53% del mercado de agroquímicos en 2025 y es la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de agroquímicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las malas hierbas resistentes a los herbicidas y de la presión de los patógenos resistentes. | + 0.8% | Global, con mayor incidencia en Norteamérica, Australia y Brasil. | Corto plazo (≤ 2 años) |
| Agricultura de precisión y escalado de aplicaciones de tasa variable | + 0.7% | América del Norte, Europa (zona central) y extensión a Asia-Pacífico. | Mediano plazo (2-4 años) |
| Adopción de fertilizantes de liberación controlada y recubiertos con inhibidores | + 0.6% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Monetización vinculada al carbono para insumos de eficiencia de nitrógeno | + 0.5% | América del Norte, Europa y Australia | Largo plazo (≥ 4 años) |
| Ampliar el acceso a ingredientes activos cuyas patentes han expirado. | + 0.4% | Global, con ganancias iniciales en India y Brasil. | Corto plazo (≤ 2 años) |
| La alta intensidad de la horticultura de valor incrementa la demanda de insumos especializados. | + 0.5% | Europa mediterránea, sudeste asiático y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las malas hierbas resistentes a los herbicidas y de la presión de los patógenos resistentes.
El mercado de agroquímicos está experimentando una demanda constante debido a que la resistencia de las malezas ya no se limita a sistemas de cultivo aislados. La Base de Datos Internacional de Malezas Resistentes a Herbicidas registró 546 casos únicos de resistencia que involucran 274 especies en 76 países hasta mayo de 2026, con Estados Unidos en 138 casos, Australia en 91 y Canadá en 56 [1] Fuente: I. Heap, “The International Herbicide-Resistant Weed Database”, Weed Science, weedscience.org . El problema es más grave en regiones donde se utilizaron intensivamente glifosato y químicos inhibidores de ALS en rotaciones de cultivos repetidas. Trabajos revisados por pares publicados en 2024 mostraron que la resistencia cruzada dentro de los grupos de herbicidas se está volviendo más compleja, lo que significa que los agricultores no pueden confiar en simples cambios de secuencia para restaurar la eficacia. Esta tendencia respalda los precios elevados de los herbicidas con nuevos modos de acción, como la tecnología VIRESTINA de Syngenta, el ingrediente activo Dodhylex de FMC y el dicamba Stryax de Bayer para la temporada 2026. La guía de 2025 del HRAC también acercó el manejo de malezas específico del sitio basado en IA a la práctica rutinaria, vinculando el rendimiento de los herbicidas directamente con el monitoreo digital y las herramientas de aplicación de tasa variable.
Agricultura de precisión y escalado de aplicaciones de tasa variable
El mercado de agroquímicos también se ve impulsado por una mayor precisión en la aplicación, más que por una simple expansión del volumen. La cobertura de drones agrícolas en China alcanzó los 173 millones de hectáreas en 2024, cifra que aumentó a 178 millones en 2025, lo que subraya la rápida expansión de la aplicación de precisión en los grandes sistemas agrícolas. La tecnología de dosis variable permite a los agricultores aplicar diferentes dosis según las condiciones del terreno, lo que ayuda a preservar la eficacia en zonas con resistencias desiguales y facilita el cumplimiento normativo a medida que la supervisión de residuos se vuelve más estricta. El lanzamiento en febrero de 2026 de la plataforma digital YaraPlus en el Reino Unido, integrada con el hardware de John Deere, demostró que los principales proveedores ahora consideran la agronomía digital como un producto comercial, en lugar de una función de apoyo. Las ventas netas de Corteva en el primer trimestre de 2026 aumentaron un 11 % interanual, hasta alcanzar los 4900 millones de dólares, lo que respalda la idea de que la química de alta calidad, combinada con una aplicación dirigida, está superando al mercado general de agroquímicos. En la práctica, esto significa que la agricultura de precisión puede reducir el desperdicio en el campo, al tiempo que genera mayores ingresos por litro o tonelada para productos diferenciados.
Adopción de fertilizantes de liberación controlada y recubiertos con inhibidores
El mercado de agroquímicos se beneficia de una mayor evidencia agronómica a favor de los fertilizantes de liberación controlada y de eficiencia mejorada. Un estudio de investigación de 2025 que abarcó más de 8,000 ensayos de campo encontró que los fertilizantes de liberación controlada mejoraron el rendimiento de los cultivos en un 5.1 %, la rentabilidad de los agricultores en un 8.2 % y la absorción de nitrógeno en un 7.1 %, mientras que redujeron las emisiones de gases de efecto invernadero en un 3.6 % a un 18.6 % y redujeron las pérdidas de nitrógeno en un 32.6 % a un 49.1 % en comparación con los fertilizantes tradicionales [2] Fuente: Comité de Acción de Resistencia a Herbicidas, “Guía para el Manejo de la Resistencia a Herbicidas”, Comité de Acción de Resistencia a Herbicidas, hracglobal.com . La urea recubierta de polímero y las mezclas de doble inhibidor están pasando de ser productos de nicho a una adopción más amplia a medida que convergen factores como las limitaciones de mano de obra, las regulaciones de escorrentía y los requisitos de rendimiento. Nutrien Ltd. registró un crecimiento significativo en las ventas de ESN (Nitrógeno Ambientalmente Inteligente) en 2025 en comparación con 2024, impulsado por la demanda de los mercados de maíz de Estados Unidos y canola de Canadá. En consecuencia, las empresas con tecnologías de recubrimiento avanzadas pueden mantener la estabilidad de precios durante los ciclos volátiles de las materias primas.
Monetización vinculada al carbono para insumos de eficiencia de nitrógeno
Los fertilizantes de eficiencia mejorada califican para reducciones de emisiones verificadas valoradas en USD 15–40 por tonelada métrica de CO₂ equivalente. Nutrien implementó esta práctica en más de 500 000 acres de maíz en Estados Unidos en 2025, combinando la urea de liberación controlada Environmentally Smart Nitrogen (ESN) con verificación en campo y vendiendo créditos a Microsoft y Cargill, Incorporated a USD 32 por tonelada métrica, lo que generó USD 8–12 por acre para los agricultores. El estabilizador YaraVera de Yara redujo las emisiones de N₂O en un 38 % en ensayos en Iowa y obtuvo la certificación ISO 14064, convirtiendo el cumplimiento en una prima de marca. La economía demuestra que los atributos ambientales, antes externalidades, ahora representan flujos de efectivo compartidos entre proveedor, agricultor y comprador, transformando el lenguaje de marketing en torno a los productos de nutrientes. En términos prácticos, esto crea un canal premium junto con los volúmenes estándar de nitrógeno y puede recompensar a las empresas con capacidades de trazabilidad y certificación. Con el tiempo, esto podría desviar parte de la competencia por el nitrógeno de la fijación de precios basada únicamente en la materia prima y hacia los atributos verificados del producto. Esto representa un importante respaldo a largo plazo para el mercado de agroquímicos, ya que aumenta el valor obtenido por tonelada métrica, incluso sin un mayor crecimiento de la superficie cultivada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de las prohibiciones de ingredientes activos y los límites de residuos. | -0.8% | Mercados centrales de la Unión Europea y su impacto en los mercados de exportación mundiales. | Corto plazo (≤ 2 años) |
| Aumento de los costes de reinscripción y de los paquetes de datos | -0.5% | Global, con mayor incidencia en la Unión Europea y América del Norte. | Mediano plazo (2-4 años) |
| Volatilidad de los precios del glifosato y de las principales materias primas. | -0.6% | Global, con mayor incidencia en Norteamérica y Asia. | Corto plazo (≤ 2 años) |
| Riesgo de litigios relacionados con productos químicos heredados | -0.4% | América del Norte y con repercusiones en la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de las prohibiciones de ingredientes activos y los límites de residuos
El mercado de agroquímicos se enfrenta a una creciente presión regulatoria en Europa, donde las políticas están restringiendo el uso de varios ingredientes activos de importancia comercial. Las regulaciones recientes, incluido el Reglamento de Ejecución (UE) 2025/910 de la Comisión, han retirado la aprobación del flufenacet y han ordenado la retirada gradual de las autorizaciones relacionadas, mientras que el Reglamento Delegado 2024/3199 añadió más de 30 sustancias a la lista de sustancias sujetas a notificación o prohibición de exportación. Estas medidas no se limitan a Europa, ya que los exportadores que abastecen a la UE también deben cumplir con estándares de residuos más estrictos, lo que reduce la gama de productos agroquímicos utilizables incluso en mercados donde los mismos ingredientes activos siguen aprobados. Como resultado, las empresas agroquímicas se enfrentan a crecientes desafíos en la planificación de cartera y la continuidad de productos, en particular aquellas que dependen de productos químicos maduros con escasas alternativas. El endurecimiento del entorno regulatorio está aumentando los costes de cumplimiento, prolongando los plazos de transición de productos y generando incertidumbre en torno a las estrategias de comercialización a largo plazo, lo que en última instancia ralentiza la innovación y aumenta la complejidad operativa en todo el mercado agroquímico mundial.
Aumentan los costos de reinscripción y de los paquetes de datos.
El mercado de agroquímicos se ve cada vez más limitado por el aumento de los costes asociados al mantenimiento de los registros de productos. Los procesos de renovación de registros exigen ahora datos toxicológicos, de residuos, de destino ambiental y de exposición más completos en las principales jurisdicciones regulatorias, lo que incrementa significativamente los costes de gestión del ciclo de vida, incluso para ingredientes activos bien establecidos. En Europa, los requisitos más estrictos del Reglamento 1107/2009 y sus actualizaciones han intensificado el escrutinio en torno a los riesgos de disrupción endocrina y contaminación de las aguas subterráneas, ejerciendo una presión adicional tanto sobre los fabricantes de productos originales como sobre los de genéricos. En Norteamérica, las empresas también se enfrentan a la creciente exigencia de respaldar los productos heredados con una validación científica más sólida y programas de gestión más eficaces. Estos crecientes costes de cumplimiento afectan desproporcionadamente a los proveedores con menores volúmenes de ventas regionales y presupuestos limitados para la generación de datos, lo que reduce la viabilidad comercial de ciertos productos. Con el tiempo, esta tendencia está limitando la disponibilidad de productos para distribuidores y agricultores, al tiempo que ralentiza la renovación de la cartera y la innovación en todo el mercado de agroquímicos.
Análisis de segmento
Por tipo de producto: Los fertilizantes impulsan los ingresos, los reguladores del crecimiento vegetal lideran la innovación
Los fertilizantes representaron casi el 75 % de la cuota de mercado de agroquímicos en 2025, y los productos a base de nitrógeno, como la urea, el nitrato de amonio y las soluciones de UAN, siguen siendo esenciales para la producción de cereales en Asia-Pacífico y Norteamérica. Mientras tanto, se prevé que los reguladores del crecimiento vegetal registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 13.0 %, impulsado por la creciente demanda de soluciones que mejoran la sincronización de la floración y prolongan la vida útil de frutas y verduras. Los herbicidas siguen manteniendo una participación significativa en el segmento de plaguicidas, especialmente en regiones con estrictas normativas de cero residuos, mientras que los adyuvantes están adquiriendo importancia estratégica debido a su capacidad para reducir las dosis de pulverización manteniendo la eficacia. Como reflejo de esta tendencia, ProGibb de Corteva Agriscience, un regulador a base de giberelina, registró un alto crecimiento de ingresos en 2025.
La progresiva eliminación de ingredientes activos tóxicos y la creciente preferencia por formulaciones recubiertas están impulsando a las empresas a integrar soluciones de fertilización y protección de cultivos. Los fabricantes que ofrecen tanto eficiencia en el uso de nutrientes como control de plagas están fortaleciendo sus relaciones con socios de distribución y ampliando su cuota de mercado mediante la venta cruzada. Estas tendencias respaldan la rentabilidad a pesar de la volatilidad en los ciclos de los fertilizantes básicos, mientras que las empresas que demuestran su desempeño ambiental mediante validación externa están obteniendo cada vez más precios superiores, lo que indica un cambio hacia una competencia basada en la sostenibilidad y el valor en el mercado de los agroquímicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cultivo: predominan los granos y cereales, mientras que las frutas y verduras se aceleran
En 2025, los granos y cereales representaron el 53.5 % del mercado de agroquímicos, impulsados por el cultivo a gran escala de productos como el trigo, el arroz, el maíz y el sorgo, que requieren grandes cantidades de fertilizantes nitrogenados y herbicidas. En Estados Unidos, los programas de cultivos tolerantes a herbicidas y las soluciones integrales, como Enlist E3 de Corteva Agriscience, continuaron impulsando la demanda de agroquímicos, mientras que los mercados de Asia-Pacífico adoptaron cada vez más fertilizantes de liberación controlada y productos recubiertos con inhibidores para mejorar la eficiencia de los nutrientes y el rendimiento de los cultivos.
Las frutas y verduras representan una menor cuota de mercado, pero se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.4 % hasta 2031, impulsadas por la creciente demanda de productos que cumplen con las normativas sobre residuos en los mercados de exportación. Los productores de países como Kenia, Perú y Vietnam utilizan cada vez más reguladores del crecimiento vegetal y fungicidas especializados para cumplir con los estándares internacionales de calidad, lo que aumenta la demanda de productos como ProGibb de Corteva. Al mismo tiempo, las tecnologías de aplicación de precisión y las soluciones de herbicidas rentables están ganando terreno en cereales y oleaginosas, lo que anima a las empresas agroquímicas a centrarse en formulaciones de alto margen, con certificación ambiental e integradas con sistemas de aplicación avanzados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Asia-Pacífico representó el 53% del mercado de agroquímicos en 2025 y se prevé que se expanda a una CAGR del 6.6% hasta 2031. China continúa experimentando una consolidación estructural, con los 10 principales productores técnicos alcanzando un CR10 del 53% en 2025, mientras que las aplicaciones de protección de cultivos basadas en drones cubrieron el 34% del área total de fumigación del país en 2024. India también sigue siendo un motor de crecimiento clave para el mercado de agroquímicos, respaldado por un aumento interanual del 7.3% en las ventas de fertilizantes en el año fiscal 2025 y una producción récord de alimentos de 332 millones de toneladas métricas. En 2025, Sumitomo Chemical India Limited comenzó la producción comercial de CTPR (clorantraniliprol) en su planta de Tarapur y obtuvo las aprobaciones para los fungicidas Excalia Max y Lentigo en India. Además, ICL inauguró su planta de fertilizantes especializados en Maharashtra en abril de 2026, mientras que Coromandel International registró una producción trimestral récord de NPK (nitrógeno, fósforo y potasio) de 1.0 millón de toneladas métricas en el año fiscal 2026.
El mercado africano de agroquímicos se caracteriza por la baja penetración de fertilizantes y un importante potencial de mejora del rendimiento. Como reflejo de la creciente importancia estratégica de la región, PhosAgro incrementó sus exportaciones de fertilizantes a África en un tercio durante el primer semestre de 2025 y planea ampliar aún más sus operaciones en los próximos cinco años. En Sudamérica, la distribución de fertilizantes en Brasil aumentó significativamente, y los ingresos por fertilizantes especiales también experimentaron un fuerte crecimiento. EuroChem inauguró su complejo de fertilizantes fosfatados en Serra do Salitre en marzo de 2025, y OCP Nutricrops expandió su presencia internacional mediante nuevas filiales en Francia e India. Mientras tanto, se prevé que Norteamérica experimente un crecimiento constante, impulsado por mejoras en la química, tecnologías de aplicación de precisión y programas de nitrógeno con bajas emisiones de carbono, en lugar de la expansión de la superficie agrícola.
En Norteamérica, el crecimiento del mercado de agroquímicos sigue viéndose influenciado por la madurez de la superficie agrícola y las presiones derivadas de litigios, si bien los avances en plataformas de agricultura digital y programas de créditos de carbono están generando nuevas fuentes de ingresos orientadas a los servicios para las empresas agroquímicas. Se prevé que Europa experimente un crecimiento comparativamente más lento debido a los estrictos objetivos de reducción de plaguicidas en la cadena alimentaria; sin embargo, la región se está consolidando como líder en la adopción de fertilizantes bajos en carbono, respaldada por iniciativas regulatorias como el Mecanismo de Ajuste en Frontera del Carbono (CBAM). Al mismo tiempo, Oriente Medio está aprovechando sus reservas de gas natural, competitivas en costes, para fortalecer la producción de amoníaco destinada a la exportación, a la vez que invierte en proyectos de amoníaco azul y verde para apoyar los objetivos de sostenibilidad a largo plazo. En conjunto, estas tendencias regionales indican que, si bien Asia-Pacífico sigue siendo el mercado dominante de agroquímicos por volumen de ventas, las oportunidades de alto crecimiento en África y Sudamérica influyen cada vez más en las estrategias globales de expansión e inversión.

Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
En 2025, el mercado de agroquímicos se mantuvo moderadamente concentrado, con los cinco principales actores controlando una participación significativa, mientras que el resto se repartió entre productores de fertilizantes, fabricantes de productos fitosanitarios, formuladores de genéricos y especialistas regionales. Nutrien Ltd., Syngenta Group, Yara International ASA y Bayer AG son los principales actores que operan en este mercado. Estos crean dos patrones de estructura de mercado competitivo: uno en protección de cultivos, donde la nueva química puede justificar precios superiores, y otro en fertilizantes, donde la escala, la logística y la economía de las materias primas son factores más importantes. Como resultado, el mercado de agroquímicos no se comporta como un oligopolio global fuertemente controlado, aunque un pequeño grupo aún lidera varias categorías de alto valor. Por lo tanto, las empresas necesitan tanto innovación de productos como una sólida red de distribución local para defender su participación.
Los movimientos estratégicos en 2025 y 2026 muestran cómo los líderes se están posicionando para esa estructura dividida. FMC firmó un acuerdo definitivo en mayo de 2026 para desinvertir su negocio comercial en India a Crystal Crop Protection por USD 252 millones, mientras mantiene su enfoque en principios activos patentados como Isoflex, fluindapyr y Dodhylex [3] Fuente: FMC Corporation, “India Commercial Business Divestiture”, FMC Corporation, fmc.com . Corteva Agriscience también anunció la marca Vylor para su planificada escisión de semillas y genética, con separación prevista para el cuarto trimestre de 2026.
Las oportunidades de mercado sin explotar siguen siendo más sólidas en productos convencionales, nitrógeno con certificación de bajas emisiones de carbono y servicios agronómicos con soporte digital. Empresas medianas como ADAMA, Nufarm y UPL están aprovechando el acceso a productos sin patente, las mejoras en sus formulaciones y los productos agroquímicos para cubrir las brechas dejadas por la venta de productos de su cartera o una regulación más estricta. Para el mercado de agroquímicos, esto significa que la fidelización de clientes dependerá cada vez más del valor de los paquetes de productos, en lugar de la venta de moléculas o nutrientes por separado.
Líderes de la industria de agroquímicos
Grupo Syngenta
Bayer AG
Nutrien Ltda.
Yara Internacional ASA
BASF SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: FMC Corporation firmó un acuerdo definitivo para vender su negocio comercial en India a Crystal Crop Protection por 252 millones de dólares, impulsando así la estrategia de la compañía de centrarse en ingredientes activos patentados de alto margen, como Isoflex, fluindapyr y Dodhylex. La salida de India elimina un negocio de distribución de menor margen, al tiempo que preserva los activos de crecimiento basados en la propiedad intelectual.
- Abril de 2026: Syngenta Group lanzó a nivel mundial la tecnología VIRESTINA, metproxybicyclone, el primer herbicida selectivo en 40 años diseñado específicamente para combatir malezas gramíneas resistentes en cultivos de soja y algodón, con aprobación inicial en Argentina. Este lanzamiento aborda directamente la crisis de multirresistencia de A. palmeri y ofrece una nueva solución de alto precio para los productores de Estados Unidos y Sudamérica.
- Abril de 2026: CF Industries Holdings alcanzó su primer acuerdo comercial para UAN certificado de bajas emisiones de carbono con la cadena de suministro de patatas Frito-Lay de PepsiCo, estableciendo un precedente para que los compromisos corporativos del Alcance 3 se traduzcan en un canal de demanda directo de precio superior para fertilizantes nitrogenados de mayor eficiencia.
Alcance y metodología
Los agroquímicos se utilizan para prevenir el deterioro de los cultivos debido a insectos, plagas y enfermedades. El informe del mercado de agroquímicos ofrece las últimas tendencias, factores de crecimiento, competitividad de la industria, oportunidades de inversión y un perfil detallado de los principales actores del mercado.
El mercado de agroquímicos se segmenta por tipo de producto (fertilizantes, pesticidas, adyuvantes y reguladores del crecimiento vegetal ), aplicación (cultivos y otros usos) y geografía (Norteamérica, Europa, Asia-Pacífico, Sudamérica y África). El informe ofrece el tamaño del mercado y previsiones en dólares estadounidenses para todos los segmentos mencionados.
Por tipo de producto
| Fertilizantes | Nitrogenado |
| Fosfático | |
| Potásico | |
| Otros fertilizantes | |
| Los pesticidas | Herbicidas |
| Insecticidas | |
| Fungicidas | |
| Otros pesticidas | |
| Adyuvantes | |
| Reguladores del crecimiento de las plantas |
Por tipo de cultivo
| Granos y Cereales |
| Legumbres y oleaginosas |
| Frutas y vegetales |
| cultivos comerciales |
| Césped y Ornamental |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por tipo de producto | Fertilizantes | Nitrogenado |
| Fosfático | ||
| Potásico | ||
| Otros fertilizantes | ||
| Los pesticidas | Herbicidas | |
| Insecticidas | ||
| Fungicidas | ||
| Otros pesticidas | ||
| Adyuvantes | ||
| Reguladores del crecimiento de las plantas | ||
| Por tipo de cultivo | Granos y Cereales | |
| Legumbres y oleaginosas | ||
| Frutas y vegetales | ||
| cultivos comerciales | ||
| Césped y Ornamental | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué factores impulsan la demanda de agroquímicos hasta 2031?
La demanda se ve impulsada por el uso estable de fertilizantes, las necesidades de protección de cultivos derivadas de la resistencia, la nutrición especializada y las herramientas de aplicación de precisión. Se prevé que el mercado de agroquímicos alcance los 412.4 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.4 %.
¿Qué categoría de producto aporta más ingresos?
Los fertilizantes siguieron siendo la categoría de productos más importante, con una cuota del 75 % en 2025, lo que refleja las necesidades nutricionales básicas de los sistemas mundiales de cereales, oleaginosas y horticultura.
¿Qué segmento se está expandiendo más rápidamente?
Se prevé que los reguladores del crecimiento vegetal crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13 % hasta 2031, la más rápida entre todos los tipos de productos, gracias al cultivo protegido y a una gestión de cultivos de mayor valor.
¿Por qué Asia-Pacífico es tan importante para los proveedores?
La región de Asia-Pacífico es el mayor grupo regional y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.6 % hasta 2031, gracias a la consolidación y la adopción de técnicas de precisión en China y a la fuerte demanda de fertilizantes en India.
¿Qué tan concentrada está la competencia entre las empresas líderes?
Los cinco principales actores del mercado acapararon una cuota significativa en 2025, por lo que existe un liderazgo, pero gran parte del negocio todavía está repartido entre numerosos proveedores regionales de fertilizantes, productos fitosanitarios y otros tipos de suministros.


