

Tamaño y participación del mercado de IA en endoscopia
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 2.61 mil millones |
| Tamaño del mercado (2030) | USD 8.29 mil millones |
| Tasa de crecimiento (2025 - 2030) | 26.02% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de IA en endoscopia por Mordor Intelligence
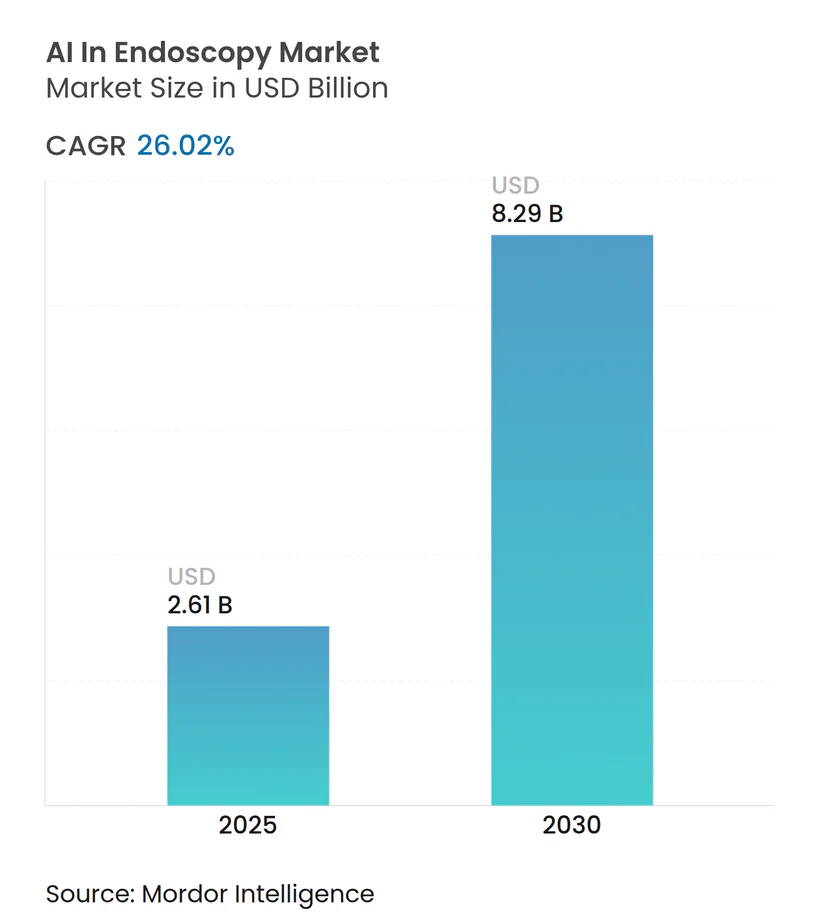
El tamaño del mercado de la IA en endoscopia alcanzó los 2.61 millones de dólares en 2025 y se proyecta que aumente a 8.29 millones de dólares para 2030, registrando una CAGR del 26.02 %. La claridad regulatoria de 21 CFR 876.1520 ha acortado los ciclos de aprobación, lo que permite que los sistemas de detección asistida por computadora (CADe) pasen de los estudios piloto a la infraestructura clínica de rutina. [1] Gobierno de EE. UU., “21 CFR 876.1520 – Sistema de software de detección de lesiones gastrointestinales”, ecfr.gov Los puntos de referencia obligatorios de la tasa de detección de adenomas (ADR), el aumento de la incidencia de cáncer colorrectal y los modelos de entrega en la nube continúan posicionando a la IA como una palanca de productividad indispensable para hospitales y centros ambulatorios. Las actualizaciones de hardware siguen siendo importantes, pero el dominio del software indica que el rendimiento del algoritmo, la facilidad de integración y los contratos de pago por uso impulsan la mayoría de las decisiones de compra. La intensa competencia entre los fabricantes de endoscopios consolidados y los proveedores especializados en inteligencia artificial está reduciendo los precios, impulsando la rápida renovación de los productos y aumentando el poder de negociación del usuario final.
Conclusiones clave del informe
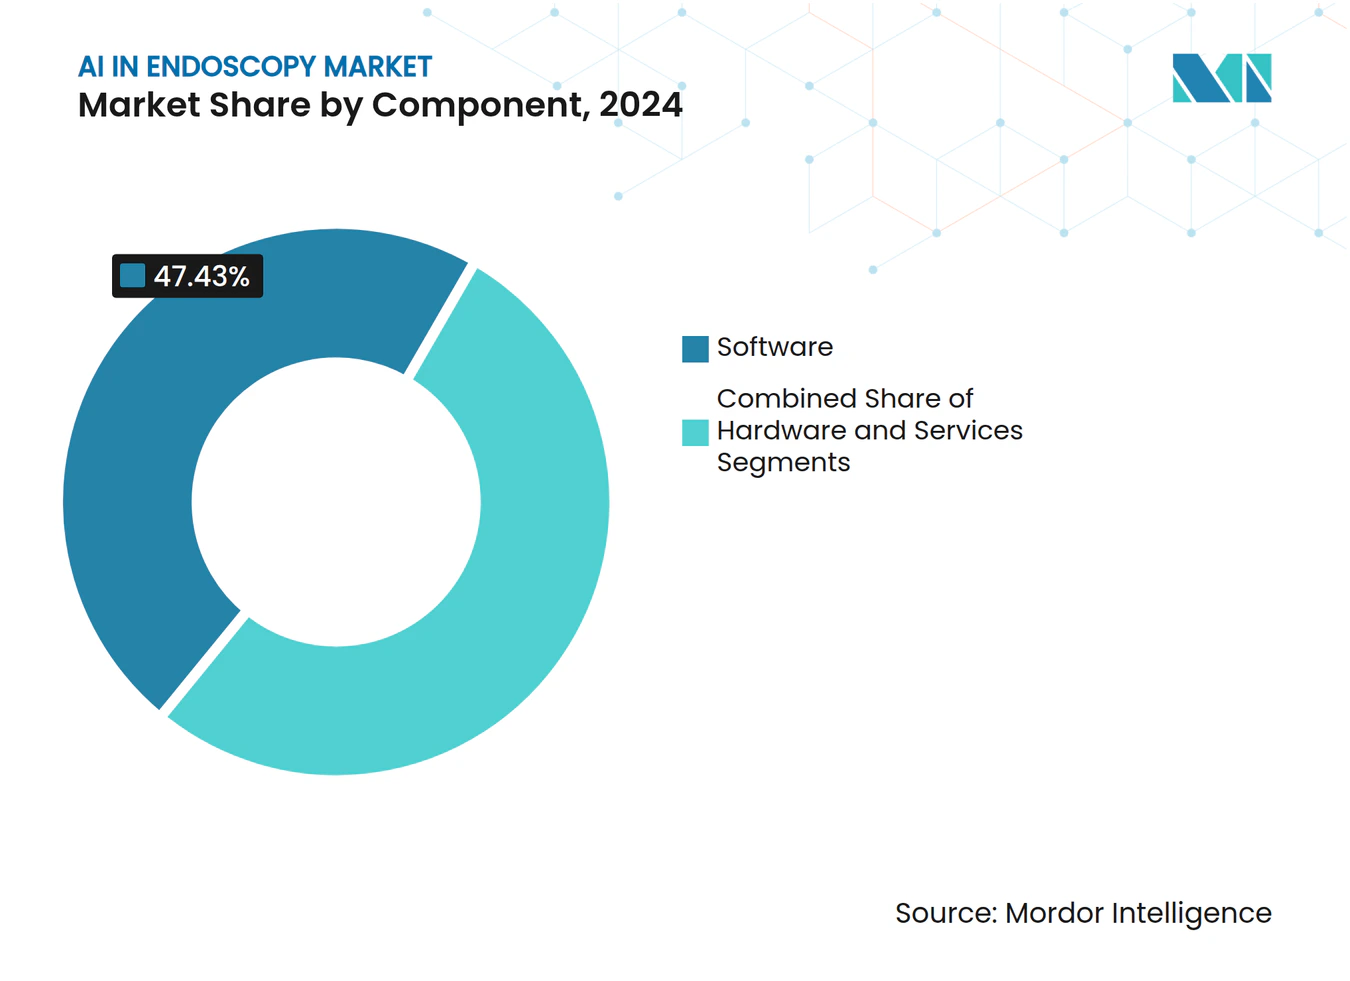
- Por componente, el software representó el 47.43 % de la participación de mercado de IA en endoscopia en 2024; se prevé que los servicios se expandan a una CAGR del 29.35 % hasta 2030.
- Por tipo de algoritmo, el aprendizaje profundo capturó el 61.25 % del tamaño del mercado de IA en endoscopia en 2024 y está preparado para una CAGR del 30.13 % hasta 2030.
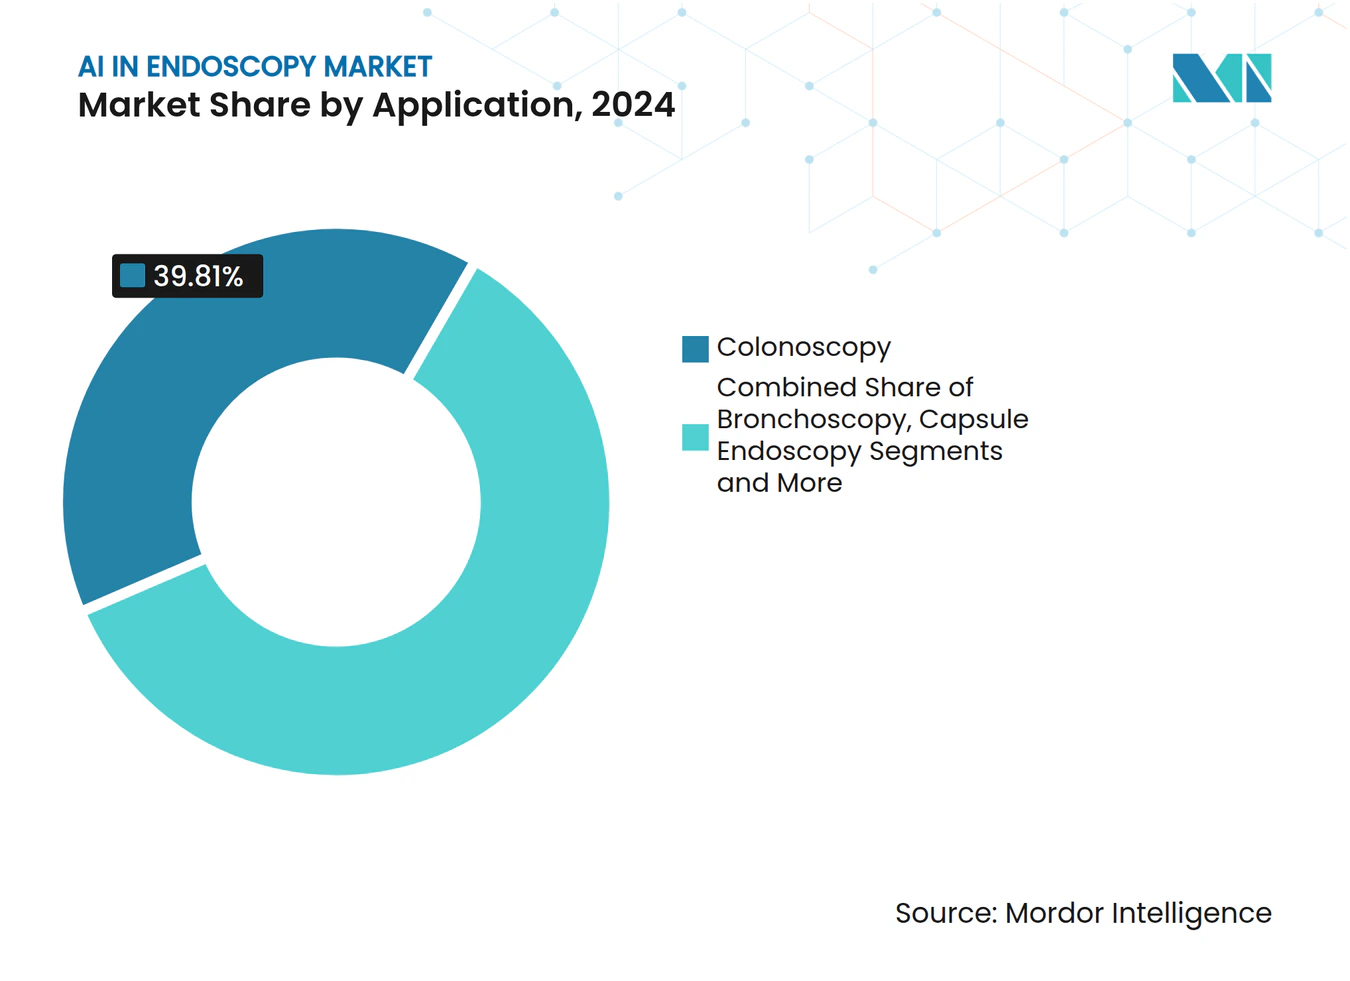
- Por aplicación, la colonoscopia generó un 39.81% de ingresos en 2024, mientras que la broncoscopia avanza a una CAGR del 28.24% hasta 2030.
- Por usuario final, los hospitales controlaron el 64.51% de la participación del mercado de IA en endoscopia en 2024; los centros quirúrgicos ambulatorios crecerán a una CAGR del 28.63% hasta 2030.
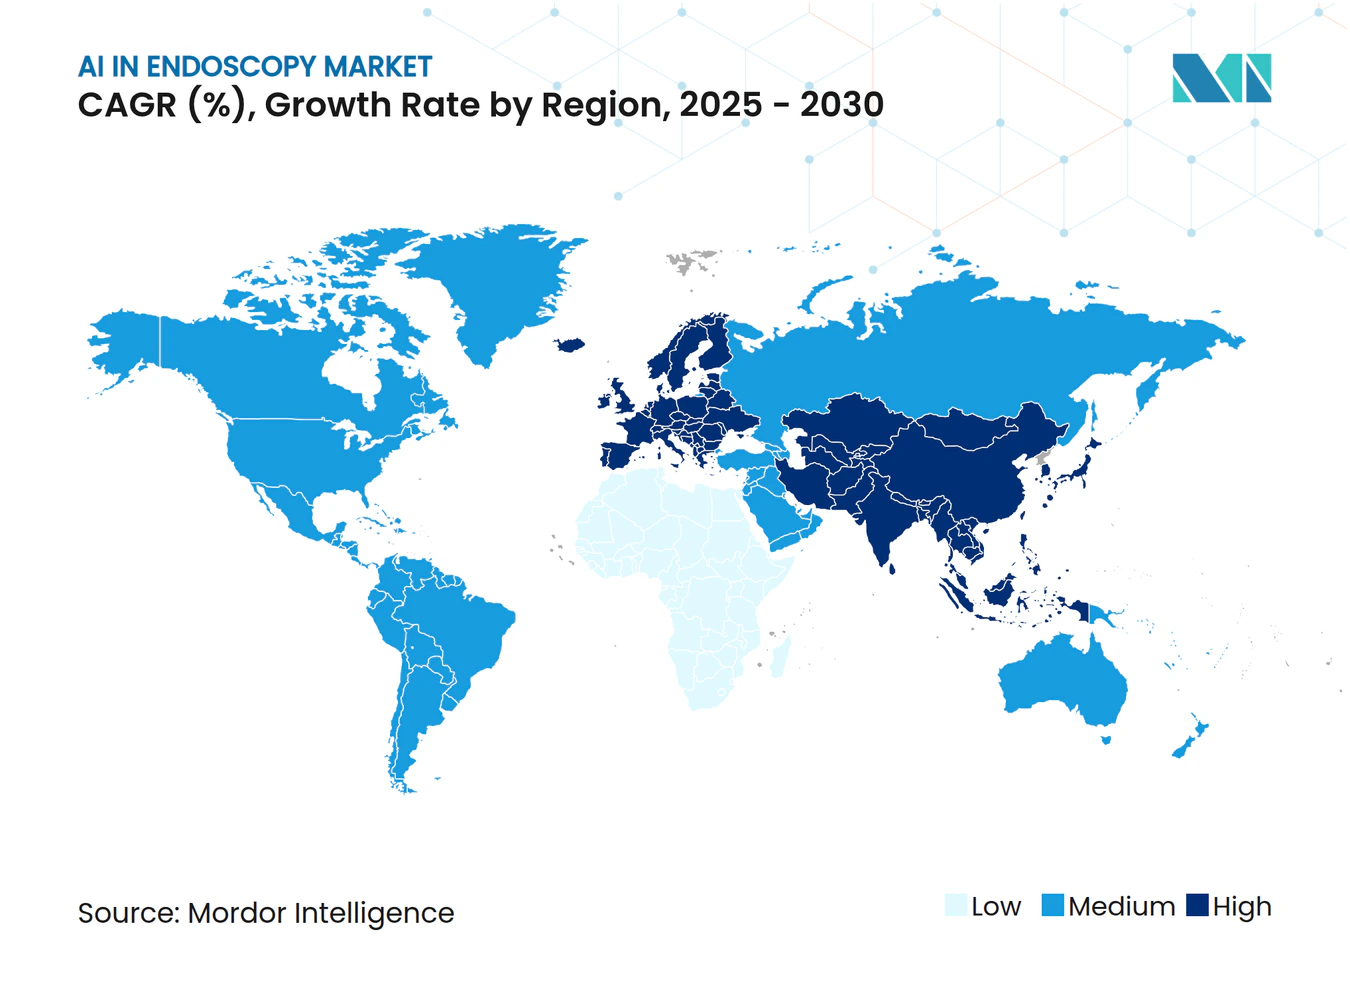
- Por geografía, América del Norte generó el 37.28% de los ingresos de 2024; se prevé que Asia-Pacífico registre una CAGR del 29.06% hasta 2030.
Tendencias y perspectivas del mercado global de IA en endoscopia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aprobaciones y reembolsos de la FDA para la detección de pólipos asistida por IA | + 4.2% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Métricas de calidad obligatorias de ADR que impulsan la adopción | + 3.8% | Global, con la aplicación más estricta en América del Norte | Corto plazo (≤ 2 años) |
| Imágenes de alta velocidad integradas con procesadores de inteligencia artificial de vanguardia | + 3.1% | Global, liderado por mercados con tecnología avanzada | Mediano plazo (2-4 años) |
| Complementos de IA de costo incremental para sistemas de endoscopia instalados | + 2.9% | Mercados globales, especialmente sensibles a los costes | Corto plazo (≤ 2 años) |
| Subvenciones de salud digital del gobierno de Asia-Pacífico para endoscopias con inteligencia artificial | + 2.7% | Núcleo de APAC, propagación a MEA | Largo plazo (≥ 4 años) |
| Los modelos de análisis de pago por uso de SaaS impulsan la adopción por parte de las pymes | + 2.4% | Global, el más fuerte en sistemas de salud fragmentados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aprobaciones y reembolsos de la FDA para la detección de pólipos asistida por IA
Las autorizaciones aceleradas de la FDA para sistemas como Olympus CADDIE y Fujifilm CAD EYE han reducido los tiempos de lanzamiento comercial de años a meses, creando un modelo que otros reguladores ahora siguen. [2] Olympus Corporation, “First Cloud-Based AI Endoscopy System for Colonoscopy Receives FDA Clearance,” olympus-global.com Las medidas de reembolso paralelas —Japón agregó un código de facturación CADe en 2024— eliminan la incertidumbre económica y presentan la IA como infraestructura de calidad en lugar de un complemento opcional. [3] Misawa M., Kudo S., Mori Y., “Implementation of Artificial Intelligence in Colonoscopy Practice in Japan,” jmaj.jp Los compradores de hospitales ven estos respaldos como una mitigación de riesgos que acelera la aprobación del presupuesto al tiempo que satisface los contratos de pago basados en el valor.
Métricas de calidad obligatorias de ADR que impulsan la adopción
Los mandatos de calidad convierten la IA de una ventaja competitiva a un requisito operativo indispensable. Estudios multicéntricos muestran que la tasa de respuesta rápida (ADR) aumenta del 22.9 % al 33.7 % cuando se activan los modos CADe. Los administradores ven una protección directa de los ingresos, ya que los contratos con las aseguradoras penalizan cada vez más las lesiones no detectadas. Los sistemas de IA también reducen la variabilidad entre médicos, un factor clave para los sistemas de salud en red que buscan un rendimiento uniforme en todos los centros.
Imágenes de alta velocidad integradas con procesadores de inteligencia artificial de vanguardia
Plataformas como NVIDIA Holoscan reducen la latencia máxima de inferencia entre un 21 % y un 30 %, lo que permite la detección simultánea de pólipos, el seguimiento anatómico y la caracterización de tejidos sin depender de la nube. La inferencia en tiempo real es crucial durante las broncoscopias y los procedimientos gastrointestinales superiores, donde la selección de la vía de biopsia se guía en milisegundos. La arquitectura edge limita aún más el tráfico de datos saliente, lo que reduce el riesgo cibernético y facilita el cumplimiento de las estrictas leyes de privacidad.
Complementos de IA de costo incremental para sistemas de endoscopia instalados
Medtronic GI Genius ilustra un modelo de complemento que integra IA en torres existentes, reduciendo drásticamente el costo de adquisición de seis cifras a cinco cifras. Esta modularidad es ideal para centros ambulatorios y hospitales regionales que prefieren actualizaciones que requieran poco capital y una mínima capacitación del personal. Los proveedores que ofrecen software independiente del equipo captan participación de mercado sin desplazar a los operadores tradicionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y un retorno de la inversión incierto para centros pequeños | -2.8% | Globalmente, el mayor impacto se da en los mercados sensibles a los costos | Corto plazo (≤ 2 años) |
| Conjuntos de datos anotados limitados para patologías gastrointestinales raras | -2.1% | Global, afectando particularmente a aplicaciones especializadas | Largo plazo (≥ 4 años) |
| Riesgos de ciberseguridad derivados de la transmisión de vídeo en tiempo real | -1.7% | Global, intensificado en entornos de atención sanitaria regulados | Mediano plazo (2-4 años) |
| Obstáculos para la revalidación de dispositivos de IA en múltiples jurisdicciones | -1.4% | Global, más complejo en mercados regulatorios fragmentados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y un retorno de la inversión incierto para centros pequeños
Las calculadoras de retorno de la inversión (ROI) para radiología con IA prometen ganancias del 451 %, pero los modelos comparables para endoscopia siguen siendo escasos, lo que lleva a los comités presupuestarios a aplazar las compras. Las clínicas especializadas que dependen de tarifas prepagadas tienen dificultades para monetizar directamente las ADR más altas y buscan cada vez más esquemas de distribución de riesgos entre proveedores que vinculen los pagos a las mejoras de calidad.
Riesgos de ciberseguridad derivados de la transmisión de vídeo en tiempo real
Las transmisiones de video enrutadas en la nube amplían las posibilidades de ataque y exponen información sanitaria protegida, con penalizaciones por infracciones que pueden eclipsar el precio del equipo. Las instituciones ahora exigen cifrado de video AES-256, controles de acceso de confianza cero y manuales de respuesta a incidentes documentados antes de firmar licencias de software multianuales. La inferencia de borde aborda algunas preocupaciones, pero no elimina las vulnerabilidades durante las actualizaciones de firmware.
Análisis de segmento
Por componente: el dominio del software impulsa la migración a la nube
El software representó el 47.43 % de los ingresos de 2024, lo que subraya la demanda de los proveedores de algoritmos actualizables que superen los ciclos de actualización de hardware. Los servicios crecerán a una tasa de crecimiento anual compuesta (TCAC) del 29.35 %, ya que el rediseño del flujo de trabajo, la anotación de datos y las auditorías continuas de rendimiento resultan indispensables. Los hospitales utilizan paneles de control en la nube que comparan la TAD internamente y con los registros nacionales, lo que refuerza una cultura basada en datos. El crecimiento del hardware se mantiene estable porque los sensores de alta definición y la iluminación deben adaptarse a los requisitos de resolución algorítmica; sin embargo, los márgenes se reducen a medida que los compradores priorizan el coste total de propiedad. El enfoque modular reduce el tiempo de inactividad y permite implementaciones por etapas que se ajustan a los presupuestos de capital, un factor que impulsa el mercado de la IA en endoscopia en las economías emergentes.
Los modelos centrados en software también democratizan las funciones avanzadas: los hospitales de nivel medio ahora pueden activar la IA para la lectura de cápsulas o los módulos de esófago de Barrett mediante claves de licencia, en lugar de actualizaciones complejas. Esta flexibilidad amplía el mercado de la IA en endoscopia al permitir una adopción gradual que escala con la combinación de procedimientos y la evolución de los reembolsos. Los proveedores se diferencian mediante ciclos de aprendizaje continuo que incorporan imágenes anónimas de múltiples hospitales, lo que mejora la precisión para los grupos demográficos subrepresentados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de algoritmo: el aprendizaje profundo mantiene la superioridad técnica
El aprendizaje profundo capturó el 61.25 % de la cuota de mercado de la IA en endoscopia en 2024, con una sensibilidad superior al 90 % para la detección de pólipos colorrectales. Las redes neuronales convolucionales destacan en la clasificación a nivel de fotograma, impulsando superposiciones en tiempo real que resaltan las lesiones en menos de 33 milisegundos. El aprendizaje automático tradicional conserva funciones específicas en la programación y el triaje del flujo de trabajo, pero presenta un retraso en la precisión de la interpretación de imágenes. Los motores de procesamiento del lenguaje natural (PLN) automatizan la redacción de informes, reduciendo el tiempo de documentación y mejorando la especificidad de la codificación. Los hospitales suelen licenciar una única plataforma que integra CADe, PLN e IA de programación, simplificando las auditorías de adquisiciones y ciberseguridad. La expansión intermodal, como la integración de datos de fluoroscopia durante la CPRE, consolidará aún más la cuota del aprendizaje profundo a medida que los modelos multientrada demuestren su superioridad clínica.
Las subvenciones gubernamentales destinadas a conjuntos de datos de enfermedades raras abordan los puntos ciegos donde el aprendizaje profundo presenta un rendimiento inferior. Los ensayos de aprendizaje federado en Europa resultan prometedores, permitiendo a los centros entrenar modelos compartidos sin exponer datos brutos, una medida de seguridad que probablemente acelerará la validación de algoritmos para enfermedades pediátricas e inflamatorias intestinales. Estas colaboraciones fortalecen el acceso de los proveedores a datos diversos, reforzando los efectos de red que perpetúan las posiciones de liderazgo.
Por aplicación: La broncoscopia emerge como un segmento de alto crecimiento
La colonoscopia se mantuvo como la especialidad principal, generando el 39.81 % de los ingresos en 2024; sin embargo, la broncoscopia se encamina a una tasa de crecimiento anual compuesta (TCAC) del 28.24 %, ya que las plataformas robóticas alcanzan una rentabilidad diagnóstica superior al 90 % para nódulos periféricos. La integración de la navegación electromagnética, los catéteres con sensor de forma y el mapeo de rutas con IA reduce las tasas de complicaciones y acorta las curvas de aprendizaje. Los módulos gastrointestinales superiores dirigidos al cáncer gástrico en etapa temprana utilizan imágenes hiperespectrales con segmentación de IA para detectar anomalías submilimétricas. La endoscopia con cápsula se beneficia de reducciones en el tiempo de lectura de hasta el 90 %, lo que integra la modalidad en los programas de reembolso convencionales y amplía su alcance a los programas de cribado rurales. Esta creciente gama de casos de uso clínico diversifica las fuentes de ingresos y protege el mercado de la IA en endoscopia contra las ralentizaciones específicas de los procedimientos.
Las consideraciones sobre la experiencia del paciente favorecen aún más la expansión de la broncoscopia: un menor tiempo de anestesia y el alta el mismo día resultan atractivos para los operadores de atención basada en el valor. Los financiadores ofrecen cada vez más paquetes de diagnóstico e intervención, premiando a las plataformas que pueden guiar la biopsia y confirmar los márgenes en una sola sesión, una ventaja competitiva que ahora se destaca en el marketing de los proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los centros ambulatorios impulsan la aceleración de la adopción
Los hospitales representaron el 64.51 % del gasto en 2024, aprovechando su capacidad informática para integrar la información de IA en los historiales clínicos electrónicos y el análisis de los paneles. Sin embargo, los centros de cirugía ambulatoria (CAC) presentan una tasa de crecimiento anual compuesta (TCAC) del 28.63 %, ya que las aseguradoras dirigen los procedimientos de bajo riesgo a entornos ambulatorios. La IA garantiza el cumplimiento de las ADR a pesar de la rotación de médicos, lo que respalda el modelo de negocio de los CAC de alto rendimiento con disponibilidad limitada de especialistas. Las clínicas especializadas se diferencian al ofrecer diagnósticos verificados por IA a pacientes que pagan por cuenta propia, atrayendo volúmenes que justifican la inversión. La consolidación del sistema sanitario también impulsa estándares uniformes de equipamiento: grandes grupos negocian licencias para todo el sistema que abarcan tanto hospitales insignia como satélites regionales, ampliando así la presencia de proveedores.
Las métricas operativas ilustran el impulso de los centros de cirugía ambulatoria (CSA): la colonoscopia asistida por IA reduce la variabilidad del tiempo de retirada, lo que permite una mayor rotación de salas sin comprometer la calidad. Las cajas de inferencia de borde instaladas en torres existentes permiten implementaciones rápidas, en consonancia con los objetivos de los CSA de minimizar el tiempo de inactividad del quirófano. Esta dinámica amplía el mercado de la IA en endoscopia, a la vez que distribuye los ingresos entre diversos entornos de atención.
Análisis geográfico
Mercado de IA en endoscopia en Norteamérica y Asia-Pacífico
Norteamérica generó el 37.28% de los ingresos de 2024, gracias a las aprobaciones tempranas de la FDA, la cobertura de Medicare para los complementos de CADe y los estrictos objetivos de ADR. Los sistemas de salud estadounidenses incluyen la IA en contratos capitados, lo que convierte los paneles de rendimiento en una condición de compra estándar. Canadá y México se benefician de la armonización regulatoria transfronteriza que simplifica las licencias de importación, lo que permite a los proveedores ampliar sus inversiones de marketing en Norteamérica. Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 29.06% hasta 2030, impulsada por el fondo de atención médica con IA de 150 millones de dólares de Singapur y el estímulo multimillonario de China para la IA, que patrocina a los desarrolladores nacionales de algoritmos. El registro de mitigación de sesgos de Taiwán y el código de reembolso de CADe de Japón eliminan los obstáculos para la implementación, acortando los plazos de adopción e impulsando las colaboraciones con fabricantes locales.
IA en el mercado de endoscopia de EMEA y LATAM
Europa avanza a paso firme a medida que los procesos de marcado CE armonizan las normas de IA médica con las regulaciones de dispositivos, lo que permite el acceso con una sola presentación a 27 mercados. El programa GI-Insight de Alemania, financiado por el Ministerio de Ciencia de Baviera, demuestra la colaboración público-privada que perfecciona los conjuntos de datos de entrenamiento para poblaciones desatendidas. Las culturas que priorizan la privacidad favorecen los sistemas en el borde, lo que impulsa la demanda de hardware de inferencia que nunca exporta video sin procesar más allá de los firewalls de las instalaciones. Oriente Medio y África adoptan gradualmente, a menudo mediante proyectos financiados con donaciones que implementan software en la nube sobre torres renovadas. América Latina experimenta una adopción esporádica, con aseguradoras privadas en Brasil y Chile implementando pilotos de reembolso por IA a medida que migra a modelos basados en el valor.
Mercado europeo de IA en endoscopia
Persisten las lagunas en las políticas regionales: la Ley Europea de IA exigirá la monitorización del rendimiento en condiciones reales, lo que generará una carga de trabajo posterior a la comercialización que los proveedores más pequeños podrían tener dificultades para financiar, lo que podría redefinir los perfiles de los nuevos participantes en el mercado. Por el contrario, los programas de subvenciones de Asia-Pacífico amortiguan el riesgo en las etapas iniciales, incentivando a las startups nacionales que intensifican la competencia con las multinacionales.
Panorama competitivo
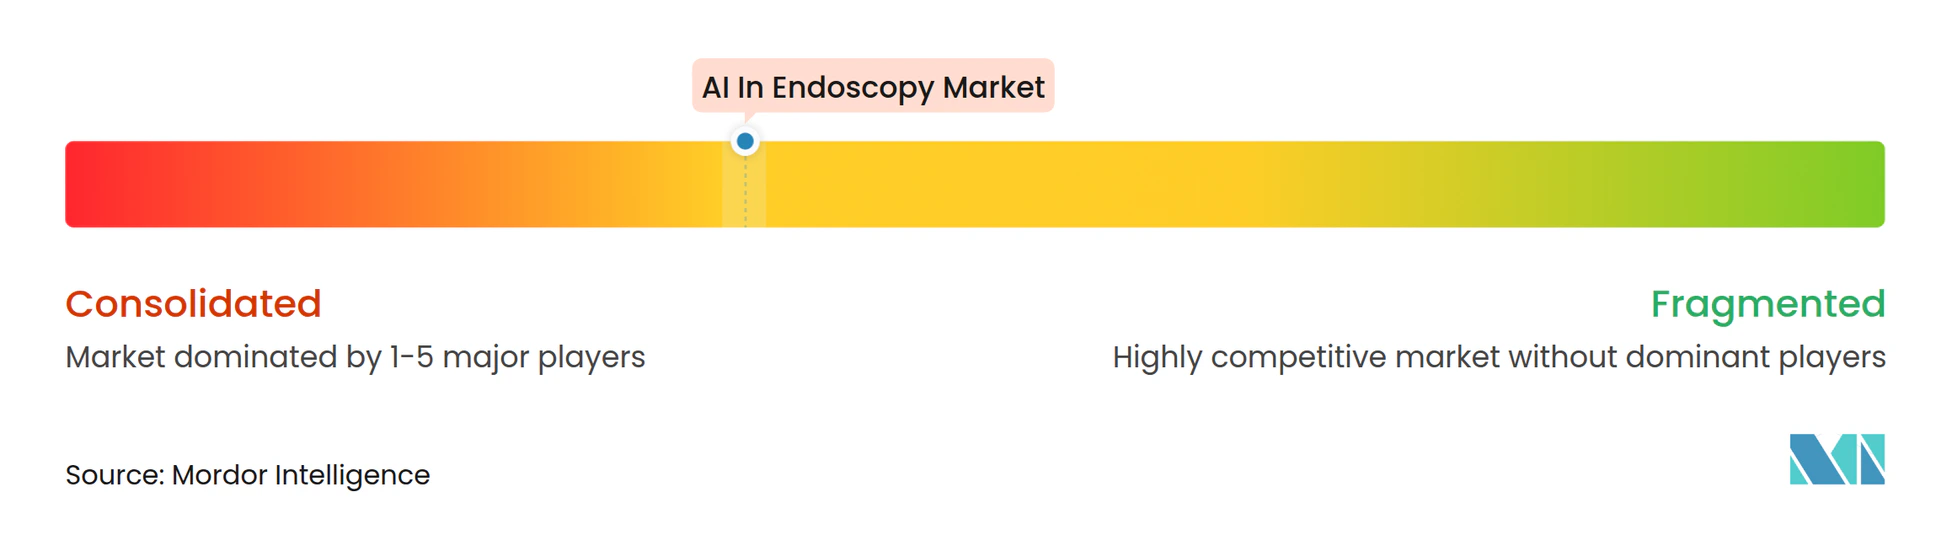
El mercado de la IA en endoscopia presenta una concentración moderada. Olympus, Fujifilm y Medtronic cuentan conjuntamente con una base instalada considerable que sustenta los ingresos recurrentes de software. Olympus adquirió Odin Vision en 2025, lo que demuestra su compromiso con el desarrollo de soluciones digitales integrales. La alianza de KARL STORZ con Artisight subraya la creciente importancia del análisis de flujos de trabajo que va más allá de la detección de lesiones. Desarrolladores especializados como Iterative Scopes y EndoTheia se centran en la innovación de algoritmos y herramientas en la nube independientes del dispositivo, posicionándose a menudo como socios en lugar de como competidores directos de hardware.
Las estrategias destacan la participación del ecosistema: Medtronic integra GI Genius con la HCE de Modernizing Medicine para autocompletar los campos de patología, reduciendo la carga administrativa y reforzando la fidelización del cliente. El lanzamiento de CAD EYE por parte de Fujifilm aprovecha su experiencia en óptica, a la vez que se compromete con API abiertas que permiten la integración fluida de la IA de terceros. La presión sobre los precios se intensifica a medida que los proveedores cambian de ventas de capital a suscripciones anuales de software, ofreciendo planes de introducción para penetrar en los centros de cirugía ambulatoria (ASC). El panorama de patentes converge en torno a chips de inferencia de borde y algoritmos de fusión multimodal, lo que sugiere un riesgo de litigio a medida que las carteras maduran.
Persisten las áreas de crecimiento en blanco: la gastrointestinal pediátrica, las estenosis inflamatorias y los trastornos raros de la motilidad carecen de datos etiquetados, lo que da a las startups ágiles margen para diferenciarse. Paralelamente, los grandes fabricantes buscan paquetes de servicios integrales —que abarcan formación, auditorías de ciberseguridad y consultoría de reembolsos— que las empresas más pequeñas tienen dificultades para replicar a gran escala. Esta dualidad mantiene los ciclos de innovación dinámicos y previene la dependencia monopolística.
Líderes de la industria de la IA en la endoscopia
Olympus Corporation
Corporación Fujifilm Holdings
Medtronic plc
Pentax Medical (Hoya Corp.)
Karl Storz SE & Co. KG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Olympus recibió la autorización de la FDA para los endoscopios de profundidad de campo extendida EZ1500, que integran los modos de imágenes TXI, RDI y NBI para agudizar la visibilidad de las lesiones.
- Enero de 2025: El Grupo de trabajo sobre inteligencia artificial de la ASGE emitió declaraciones de consenso que describen los pasos prácticos de integración de la IA para la práctica de la gastroenterología.
- Octubre de 2024: Olympus Europa obtuvo la aprobación CE para tres dispositivos basados en la nube (CADDIE, CADU y SMARTIBD) y confirmó el lanzamiento del ecosistema en 2025.
Alcance del informe sobre el mercado global de IA en endoscopia
| Software |
| Componentes metálicos |
| Servicios |
| AA tradicional |
| Aprendizaje profundo |
| PNL y otros |
| Colonoscopia |
| Endoscopia gastrointestinal superior |
| La broncoscopia |
| Cápsula endoscópica |
| Otros |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por componente | Software | |
| Componentes metálicos | ||
| Servicios | ||
| Por tipo de algoritmo | AA tradicional | |
| Aprendizaje profundo | ||
| PNL y otros | ||
| por Aplicación | Colonoscopia | |
| Endoscopia gastrointestinal superior | ||
| La broncoscopia | ||
| Cápsula endoscópica | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de la IA en la endoscopia en 2025?
El tamaño del mercado de IA en endoscopia será de USD 2.61 millones en 2025 y se proyecta que alcance los USD 8.29 millones para 2030.
¿Qué CAGR se espera para el gasto mundial en endoscopia con IA?
Se pronostica que el gasto mundial aumentará a una tasa de crecimiento anual compuesta (CAGR) del 26.02 % entre 2025 y 2030.
¿Qué tipo de algoritmo lidera la adopción?
El aprendizaje profundo tiene una participación del 61.25 % y está creciendo a una tasa compuesta anual del 30.13 % debido a su superior precisión de detección en tiempo real.
¿Por qué los centros quirúrgicos ambulatorios están adoptando rápidamente la IA?
Los ASC buscan un mayor rendimiento y un cumplimiento constante de las ADR; la IA reduce la variabilidad de los médicos y respalda el crecimiento del volumen de pacientes ambulatorios a una CAGR del 28.63 %.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico registrará la CAGR regional más alta, del 29.06 %, entre 2025 y 2030, respaldada por subsidios gubernamentales para IA y nuevos códigos de reembolso.
¿Qué impulsa los ingresos de los proveedores de servicios?
La demanda de rediseño del flujo de trabajo, capacitación clínica y ajuste de algoritmos sustenta una CAGR del 29.35 % para los servicios hasta 2030.


