

Tamaño y participación en el mercado de servicios de ambulancia aérea
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 14.55 mil millones |
| Tamaño del mercado (2031) | USD 23.54 mil millones |
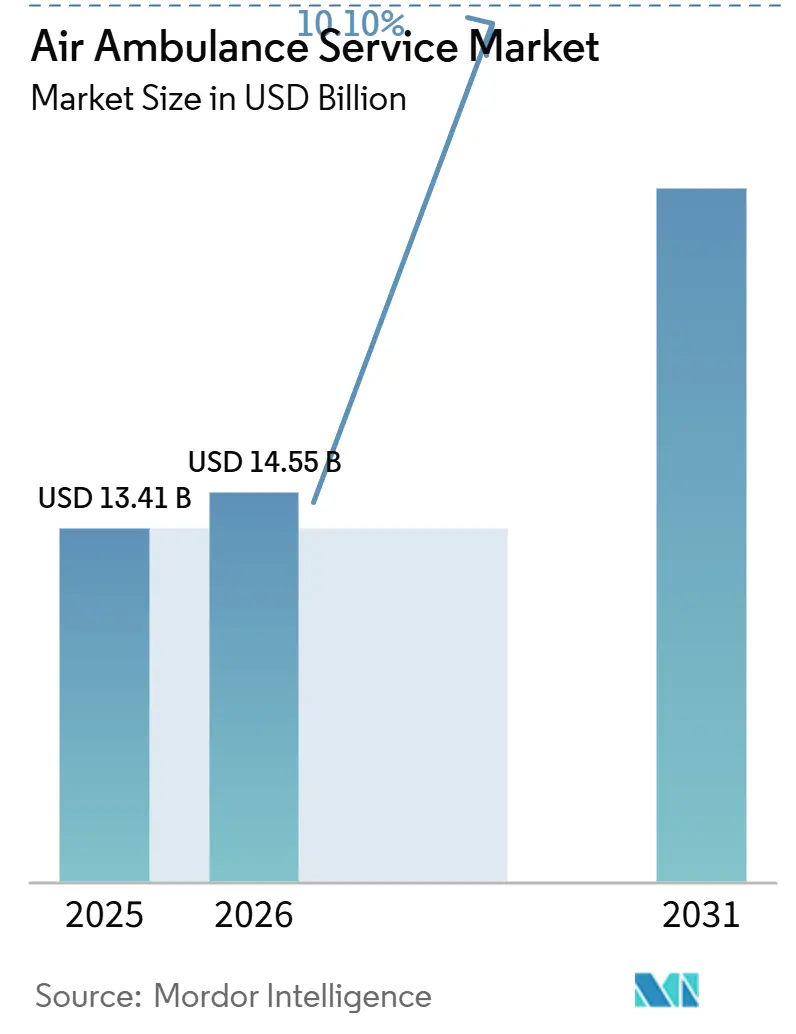
| Tasa de crecimiento (2026 - 2031) | 10.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de ambulancia aérea por Mordor Intelligence
Se espera que el tamaño del mercado de servicios de ambulancia aérea crezca de USD 13.41 mil millones en 2025 a USD 14.55 mil millones en 2026 y se pronostica que alcance los USD 23.54 mil millones para 2031 con una CAGR del 10.1% durante 2026-2031. Este crecimiento está impulsado por la creciente necesidad de transporte rápido en emergencias cardiovasculares y traumáticas, mejores reembolsos de seguros bajo la Ley Sin Sorpresas y la expansión de los sistemas de salud integrados que establecen flotas internas para retener casos de alta agudeza dentro de sus redes. La modernización de la flota está progresando a medida que los operadores invierten en helicópteros con capacidad IFR y exploran aeronaves eléctricas de despegue y aterrizaje vertical (eVTOL), que pueden reducir los costos por vuelo hasta en un 50%. Las iniciativas gubernamentales, como el programa de Transformación de la Salud Rural de CMS de USD 50 mil millones, están mejorando el flujo de caja para rutas de bajo volumen, mientras que las herramientas de despacho basadas en IA están permitiendo lanzamientos más rápidos y una mejor utilización de los activos. Aunque la intensidad competitiva sigue siendo moderada, las tendencias recientes en materia de refinanciación de deuda y consolidación del mercado indican que lograr escala es cada vez más crítico para gestionar eficazmente los altos costos operativos.
Conclusiones clave del informe
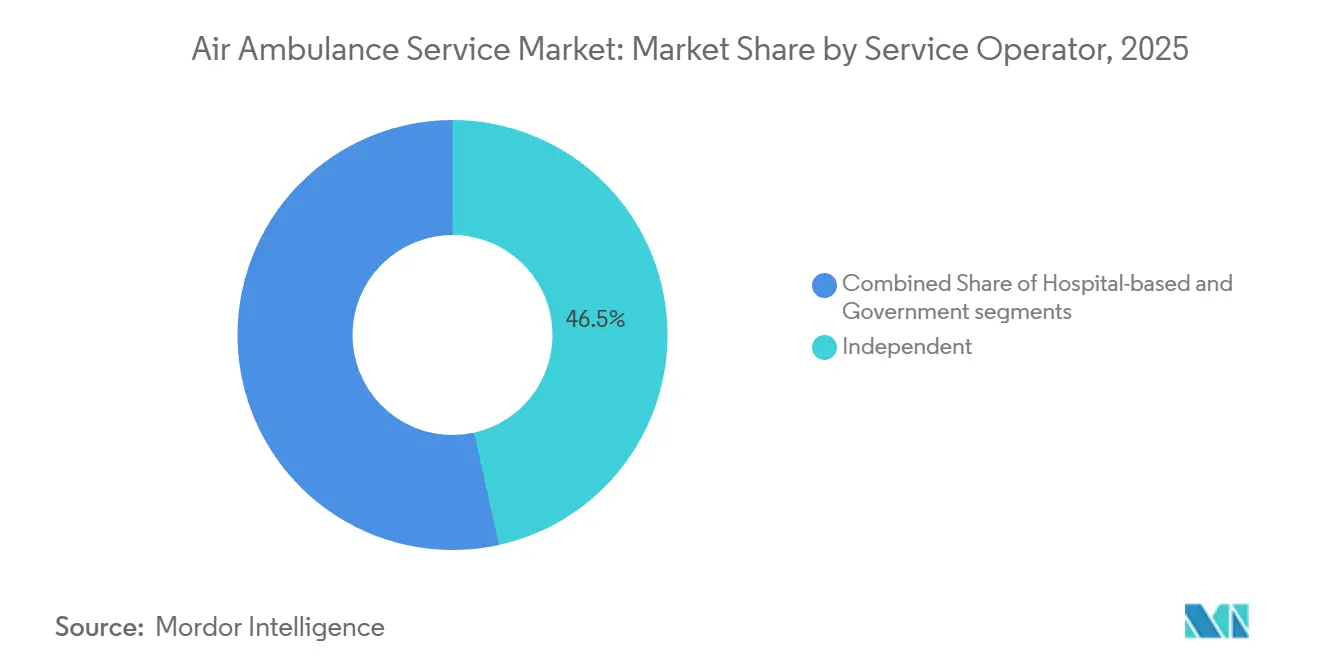
- Por tipo de operador, los operadores independientes representaron el 46.53% de la cuota de mercado del servicio de ambulancias aéreas en 2025, mientras que se prevé que los modelos basados en hospitales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.89% hasta 2031.
- Por tipo de aeronave, las plataformas de ala fija lideraron el mercado de servicios de ambulancia aérea, representando el 53.59% del tamaño del mercado en 2025; se prevé que las unidades de ala rotatoria crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.68% hasta 2031, impulsadas por la implementación de mejoras IFR.
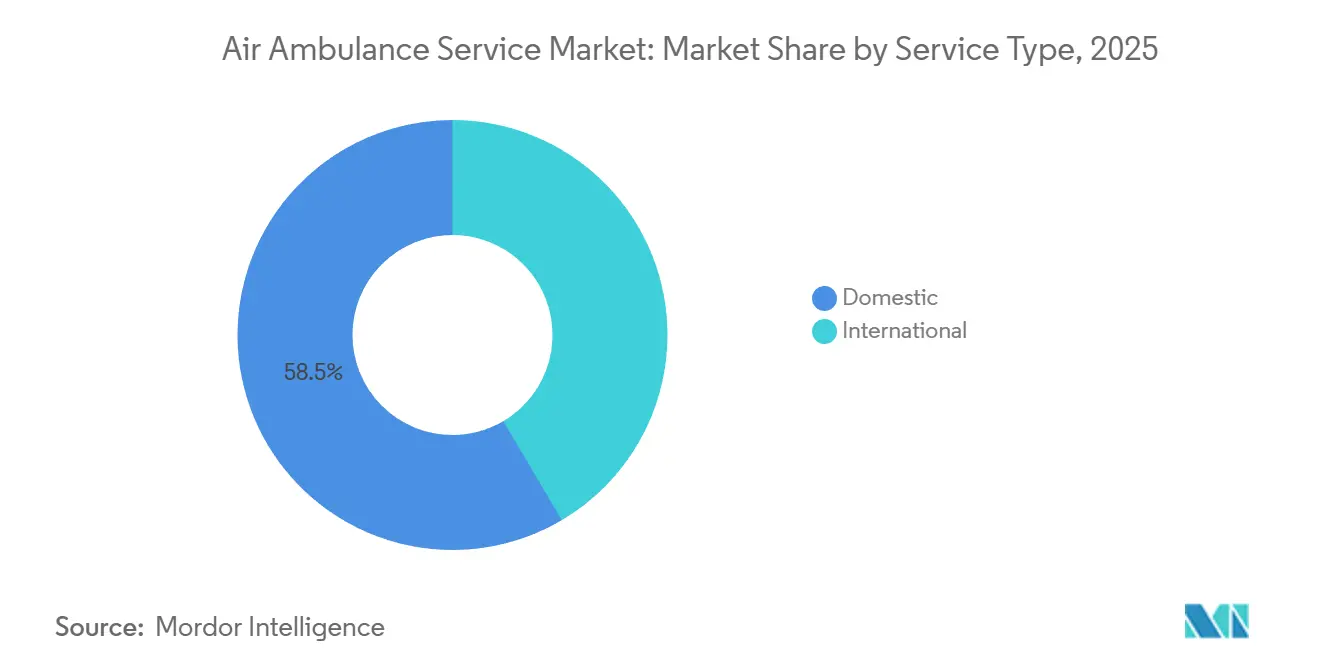
- Por tipo de servicio, las misiones nacionales representaron el 58.49% de los ingresos mundiales en 2025, mientras que se prevé que la repatriación internacional crezca a una tasa de crecimiento anual compuesta del 12.01% hasta 2031.
- Geográficamente, Norteamérica representó el 38.9% de los ingresos de 2025, mientras que se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 11.95% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios de ambulancia aérea
Análisis del impacto de los impulsores
| Destornillador | (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente prevalencia de emergencias cardiovasculares y traumáticas | + 1.8% | Global con mayor impacto en poblaciones envejecidas de América del Norte y Europa | Mediano plazo (2-4 años) |
| Ampliación de la cobertura del seguro médico privado | + 1.5% | Núcleo de Asia y el Pacífico, con repercusiones en América del Sur | Mediano plazo (2-4 años) |
| Subsidios gubernamentales para el acceso a cuidados críticos en zonas rurales | + 1.2% | América del Norte y Australia, emergiendo en India y Brasil | Largo plazo (≥ 4 años) |
| La integración de eVTOL acelera los tiempos de respuesta rápidos | + 0.9% | Programas piloto de América del Norte y la UE, en expansión global | Largo plazo (≥ 4 años) |
| Asociaciones transfronterizas de redes de tele-UCI | + 0.7% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Optimización de rutas de vuelo impulsada por IA que reduce el tiempo de respuesta | + 0.6% | Global con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente prevalencia de emergencias cardiovasculares y traumáticas
Los casos cardíacos y de trauma representan la mayoría de las misiones de servicio médico de emergencia en helicóptero, con 385,366 pacientes transportados en 2023, principalmente por estas afecciones. [1] Administración Federal de Aviación, “Ley de Reautorización de la FAA de 2024”, faa.gov Las tasas de supervivencia para el paro cardíaco rural son un 30% más bajas que los promedios urbanos, lo que hace que la reducción de los tiempos de transporte sea crítica. El transporte aéreo puede reducir el tiempo de viaje de 60 minutos por tierra a 15 minutos por aire, mejorando significativamente los resultados. En Inglaterra, los helicópteros lograron un tiempo medio de respuesta al paro cardíaco de 19 minutos, en comparación con 28 minutos para las unidades terrestres, lo que resultó en un aumento en las tasas de retorno de la circulación espontánea. Los estudios revisados por pares indican una reducción del 12% en la mortalidad cuando los pacientes de trauma son transportados por aire en lugar de por tierra. Se espera que el envejecimiento de las poblaciones en las regiones desarrolladas mantenga la demanda hasta 2031.
Ampliación de la cobertura del seguro médico privado
La Ley Sin Sorpresas, vigente desde enero de 2022, redujo la facturación de saldos, disminuyendo los costos de bolsillo para los pacientes y permitiendo la cobertura de más vuelos de ambulancia aérea. En 2024, los CMS implementaron el programa de Recopilación de Datos de Ambulancias Aéreas, mejorando la transparencia de costos para pagadores y operadores. Las principales aseguradoras, como UnitedHealthcare, Cigna, Anthem y Blue Cross Blue Shield, ahora ofrecen criterios clínicos claros para la autorización de vuelos, que cubren afecciones como la inestabilidad hemodinámica y el compromiso de las vías respiratorias. Un pago adicional rural del 50% de Medicare apoya aún más la economía de los operadores en zonas fronterizas. Se espera que las próximas normas del comité asesor de los CMS y el DOT mejoren la previsibilidad de los reembolsos.
Subvenciones gubernamentales para el acceso a cuidados críticos en zonas rurales
En 2022, subvenciones federales por un total de 42.90 millones de dólares apoyaron a proveedores rurales en la construcción de helipuertos y la adquisición del equipo necesario. El presupuesto del año fiscal 2026 asigna 50 000 millones de dólares a lo largo de cinco años para mejorar la cobertura de emergencia en condados estadounidenses desatendidos. Otros programas de subvenciones del Departamento de Agricultura de EE. UU. financian helipuertos y la capacitación de tripulaciones. Iniciativas similares en Arabia Saudita financiaron el despliegue de siete helicópteros en torno a La Meca para atender a 2 millones de peregrinos del Hajj en 2024. Estos subsidios permiten a las aerolíneas mantener sus operaciones en rutas de bajo volumen que, de otro modo, no serían rentables.
La integración de eVTOL acelera los tiempos de respuesta rápidos
Archer Aviation y la Clínica Cleveland planean introducir vuelos médicos eVTOL para 2025, ofreciendo tiempos de despacho de cinco minutos para misiones de 50 kilómetros. Beta Technologies está probando aeronaves propulsadas por baterías con Air Methods para validar la resistencia y la capacidad de carga útil. Eve Air Mobility y Joby Aviation están avanzando hacia las aprobaciones de la FAA, lo que podría abrir corredores en Norteamérica para 2027. La propulsión eléctrica reduce los costos de combustible y mantenimiento, a la vez que cumple con las estrictas regulaciones de ruido urbano.
Análisis del impacto de las restricciones
| Restricción | (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de operación y mantenimiento | -1.3% | Global con mayor impacto en mercados emergentes sensibles a los costos | Corto plazo (≤ 2 años) |
| Escasez de profesionales aeromédicos capacitados | -1.1% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Aprobaciones regulatorias estrictas de aviación | -0.8% | Global con intensidad variable según la jurisdicción | Largo plazo (≥ 4 años) |
| La congestión del espectro dificulta la telemedicina en vuelo | -0.5% | Áreas urbanas a nivel mundial, particularmente regiones metropolitanas densas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de operación y mantenimiento
Los costos operativos anuales de los helicópteros oscilan entre 2.9 millones y 6.5 millones de dólares, y los gastos de combustible representan hasta el 35 % de los costos operativos totales. [2] Journal of Emergency Medical Services, “Análisis de los costos operativos de las ambulancias aéreas”, jems.com Las revisiones de las turbinas pueden superar los 500 000 dólares, mientras que el aumento de las primas de seguros y la dotación de personal con múltiples tripulantes incrementan aún más los costos. Las bases rurales de bajo volumen tienen dificultades para lograr economías de escala, lo que lleva a los proveedores más pequeños a considerar la consolidación o la salida del mercado.
Escasez de profesionales aeromédicos capacitados
Se proyecta que el crecimiento del empleo para técnicos de emergencias médicas y paramédicos sea de solo el 5 % hasta 2033, por debajo del crecimiento de dos dígitos esperado en las misiones de ambulancia aérea. [3] Oficina de Estadísticas Laborales de EE. UU., “Proyecciones de empleo para técnicos de emergencias médicas y paramédicos”, bls.gov Las tripulaciones de vuelo requieren certificaciones especializadas, como paramédico de cuidados críticos y manejo avanzado de vías respiratorias, así como 2,000 horas de vuelo para los pilotos, lo que limita el grupo de candidatos. Si bien se han introducido programas de formación laboral remunerada, no se espera un alivio significativo de la fuerza laboral hasta dentro de tres a cinco años.
Análisis de segmento
Por el operador de servicios: Los sistemas hospitalarios profundizan la integración
Los sistemas hospitalarios representan el segmento de mayor crecimiento en el mercado de servicios de ambulancia aérea, con una tasa de crecimiento anual compuesta (TCAC) prevista del 11.89 %. Este crecimiento se debe a su capacidad para transportar casos de alta agudeza directamente a unidades de cuidados intensivos propias, lo que garantiza ingresos posteriores. El proyecto eVTOL de Cleveland Clinic-Archer es un ejemplo de este enfoque. Los operadores independientes, si bien mantienen una cuota de mercado proyectada del 46.53 % en 2025, se enfrentan a retos como el aumento de los costes del combustible, los gastos laborales y las negociaciones con los pagadores. La refinanciación de 5.4 millones de dólares de Global Medical Response le permite expandirse a zonas rurales desatendidas donde no existen flotas operadas por hospitales. Los servicios públicos, como el Royal Flying Doctor Service de Australia, abordan las deficiencias de servicio con financiación pública, protegiéndolos de las fluctuaciones en los reembolsos.
La propiedad hospitalaria facilita la programación interdisciplinaria, el intercambio de datos y la negociación de contratos de pago agrupados con las aseguradoras, reduciendo así los costos de transporte por paciente. Los operadores independientes, como GMR, con sus 387 bases en EE. UU., ofrecen una amplia cobertura geográfica, pero son más vulnerables a las fluctuaciones regulatorias y de precios del combustible. La reestructuración de Air Methods en 2023, que redujo su deuda en 1 millones de dólares, pone de relieve los desafíos financieros que enfrentan los operadores independientes. De cara al futuro, las empresas conjuntas híbridas, donde los hospitales adquieren participaciones minoritarias en operadores establecidos, podrían combinar la estabilidad financiera con la experiencia operativa, transformando la competencia en el mercado de servicios de ambulancia aérea.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de aeronave: los helicópteros cierran la brecha
Se proyecta que las aeronaves de ala fija representen el 53.59% de los ingresos en 2025, gracias a su idoneidad para la repatriación de larga distancia y a sus cabinas presurizadas, capaces de transportar ECMO o incubadoras en rutas intercontinentales. Este segmento se benefició significativamente de la recuperación pospandemia en los volúmenes internacionales. Sin embargo, se espera que las aeronaves de ala rotatoria crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.68%, impulsada por la introducción de modelos con capacidad para vuelos IFR, como el Bell 407GXi y el Bell 429, que mejoran la capacidad operativa en condiciones meteorológicas adversas. El pedido del H140 de Airbus a STAT MedEvac refleja aún más la demanda de helicópteros con cabinas silenciosas y espaciosas.
Los helicópteros siguen siendo esenciales para la recogida de víctimas y los aterrizajes en tejados, especialmente en radios de 150 kilómetros de centros de traumatología de nivel I. Los operadores de aeronaves de ala fija están modernizando sus flotas con aviones Pilatus PC-24 y turbohélices King Air 350i para mejorar la eficiencia del combustible. Se espera que la aparición de aeronaves eVTOL influya en las misiones de helicópteros de corto alcance, a la vez que complemente las operaciones de ala fija en rutas más largas. En general, se prevé que las aeronaves de ala rotatoria sigan reduciendo la brecha de cuota de mercado con respecto a las aeronaves de ala fija hasta 2031.
Por tipo de servicio: Los viajes internacionales se aceleran
Se proyecta que los vuelos nacionales representen el 58.49 % de los ingresos de 2025, pero se espera que los servicios de repatriación internacional crezcan a una tasa de crecimiento anual compuesta (TCAC) más rápida, del 12.01 %. Este crecimiento se debe a la creciente demanda de traslados directos entre pacientes por parte del turismo médico y las comunidades de expatriados. Colaboraciones como International SOS y la iniciativa de tele-UCI de SAF Aerogroup reducen la necesidad de médicos a bordo, lo que reduce los costos y amplía la accesibilidad. Los servicios transatlánticos de UCI en avión comienzan en aproximadamente USD 25 000, con proveedores como Brasil Vida y AirMed que ofrecen cobertura global que brinda tranquilidad a las aseguradoras.
Se prevé una moderación del crecimiento nacional, ya que la ampliación de las capacidades terrestres de servicios médicos de emergencia (EMS) absorberá algunas transferencias de corta distancia, y el escrutinio de los pagadores limitará los aumentos de los reembolsos. Sin embargo, las zonas rurales con topografía compleja y largos tiempos de viaje garantizan la necesidad continua del transporte aéreo. En consecuencia, las rutas internacionales contribuirán significativamente al aumento de los ingresos, lo que impulsará a los operadores a posicionar estratégicamente sus aeronaves en centros de conexión como Dubái, Singapur y Miami para satisfacer la creciente demanda del mercado de servicios de ambulancia aérea.
Análisis geográfico
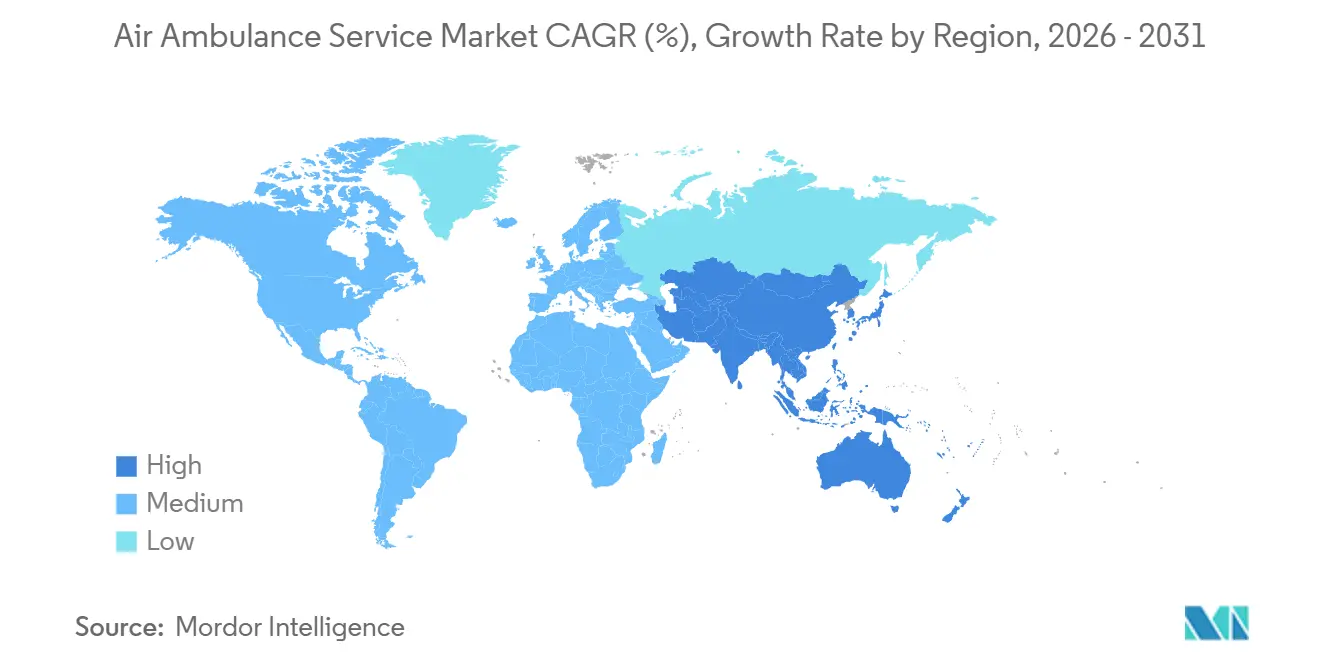
Se espera que Norteamérica genere el 38.9 % de las ventas globales en 2025, gracias al complemento rural del 50 % de Medicare y a la Ley Sin Sorpresas, que simplifica los acuerdos con los pagadores. La extensa red de GMR, con 387 bases en los 50 estados, y su compromiso de adquirir 53 nuevas aeronaves, fortalecen su presencia nacional. En Canadá, programas provinciales como Ornge garantizan cobertura en regiones remotas del norte. Sin embargo, México sigue estando desatendido, lo que representa oportunidades para nuevos participantes dispuestos a sortear los desafíos regulatorios.
Se prevé que la región de Asia-Pacífico alcance la tasa de crecimiento anual compuesto (TCAC) más rápida, del 11.95%, hasta 2031, impulsada por la liberalización de los servicios médicos de emergencia en helicóptero en China e India. El sistema de helicópteros médicos de Japón sirve de modelo para la colaboración público-privada. En Oriente Medio y África, la flota de La Meca de Arabia Saudita demuestra la inversión gubernamental específica para hacer frente a los picos puntuales de demanda. El posicionamiento estratégico de Dubái como centro neurálgico del turismo médico euroasiático potencia aún más el potencial de crecimiento de la región.
En Europa, los programas HEMS financiados por el Estado, como la red DRF de Alemania con 52 helicópteros, coexisten con operaciones financiadas por organizaciones benéficas en el Reino Unido, Francia, Turquía y Sudáfrica, contribuyendo todas ellas al panorama regional. En África, la inestabilidad política y la baja penetración de los seguros limitan la expansión del mercado en general. Sin embargo, existen oportunidades específicas en sectores como la minería, el petróleo y el turismo de safari, que requieren servicios de transporte de pacientes en estado crítico.
Panorama regulatorio
Los operadores de ambulancias aéreas deben cumplir con las normas de aviación que rigen las operaciones a demanda y de transporte regional. En Estados Unidos, la Administración Federal de Aviación (FAA) regula la actividad de ambulancias aéreas según la Parte 135 del Título 14 del Código de Regulaciones Federales (14 CFR Parte 135), que incluye los requisitos de la Subparte L, que abarcan el control operacional, las cualificaciones de vuelo instrumental de los pilotos y las tecnologías de seguridad obligatorias.
Estos requisitos de aviación dan forma a los ciclos de actualización de flotas, las prácticas de despacho y del centro de control de operaciones, y el ritmo al que los operadores pueden añadir bases o expandirse a nuevas zonas geográficas. En cuanto al pago y la supervisión de la atención médica, los Centros de Servicios de Medicare y Medicaid (CMS) administran los requisitos federales vinculados a la Ley Sin Sorpresas, incluidas las obligaciones de transparencia e informes de los proveedores para los servicios de ambulancia aérea. Un pilar fundamental reciente es el Comité Asesor de Calidad y Seguridad del Paciente en Ambulancias Aéreas (AAQPS), establecido en virtud de la Ley de Asignaciones Consolidadas de 2021, que finalizó y presentó sus recomendaciones al Congreso el 11 de junio de 2026, centrándose en la calidad, la seguridad del paciente y los estándares de capacidad clínica. Los operadores también mantienen programas formales de cumplimiento para la participación en programas federales de atención médica (por ejemplo, estructuras de comités de cumplimiento internos), lo que refuerza la necesidad de documentación auditable, gobernanza clínica y políticas operativas estandarizadas.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de aeronaves y equipos esenciales para la misión, incluyendo plataformas de ala rotatoria y de ala fija, aviónica y sistemas de seguridad, así como kits de misión especializados. Tras la certificación y configuración para cumplir con las normas operativas jurisdiccionales, los operadores alcanzan la preparación operativa mediante centros de control de operaciones, capacidades de despacho y seguimiento de vuelos, sistemas de gestión de seguridad y ecosistemas de mantenimiento que dan soporte a flotas de alta utilización, incluyendo el mantenimiento de las tecnologías de seguridad contempladas en los marcos de la Parte 135.
La prestación de servicios se coordina con las partes interesadas en la atención médica y la seguridad pública, incluidos los sistemas hospitalarios, las agencias de servicios médicos de emergencia y los socios en la zona de aterrizaje, como los equipos de bomberos y las fuerzas del orden, lo que permite un acceso seguro al lugar del incidente y el traslado del paciente. El personal clínico (enfermeros de vuelo, paramédicos y equipos de cuidados intensivos) y los protocolos clínicos a bordo y en tierra se ejecutan junto con los flujos de trabajo de autorización y facturación de las aseguradoras, que influyen en la aceptación del caso y el momento del reembolso. Organizaciones del sector, como la Asociación de Servicios Médicos Aéreos (AAMS), proporcionan recursos de seguridad y reúnen a los operadores en torno a prácticas estándar. Tras el transporte, la documentación del traspaso clínico, los informes de calidad y los procesos de preparación para incidentes retroalimentan los programas de seguridad y cumplimiento normativo.
Panorama competitivo
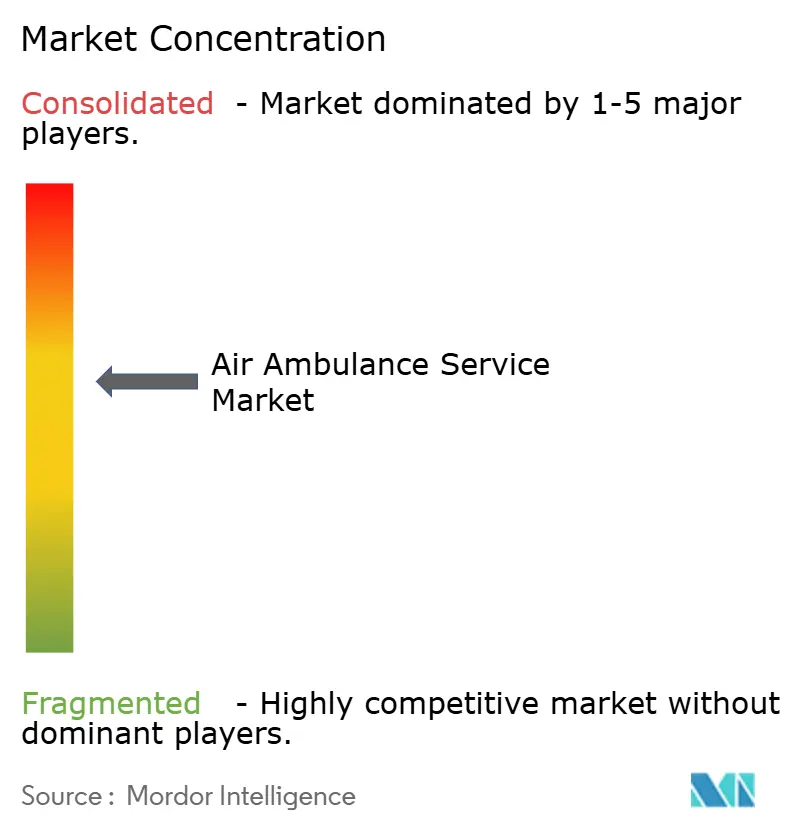
El mercado de servicios de ambulancia aérea presenta una concentración moderada, con las tres principales compañías estadounidenses, GMR, Air Methods y PHI Health, dominando las operaciones nacionales. Sin embargo, los mercados europeo y de Asia-Pacífico siguen fragmentados. GMR aprovecha su envergadura para negociar contratos de seguros e invertir en sistemas de despacho basados en IA y modernizaciones de UCI con telemedicina, lo que demuestra cómo las grandes empresas pueden beneficiarse de los avances tecnológicos. Tras su reestructuración, Air Methods ha reducido su presencia operativa, creando oportunidades para que los competidores entren en sus antiguos mercados. Además, la adquisición prevista por Toll Group en 2024 de los activos de ala fija de Pel-Air pone de manifiesto el creciente interés de las empresas de logística en el transporte aeromédico como servicio complementario.
Los fabricantes de eVTOL están formando empresas conjuntas con sistemas hospitalarios, lo que introduce nueva competencia y reduce las barreras de entrada en zonas urbanas. La acreditación de la Comisión de Acreditación de Sistemas de Transporte Médico se ha vuelto esencial para obtener contratos premium, lo que impulsa a los operadores más pequeños a invertir en mejoras o a fusionarse. Los cambios regulatorios de los comités de calidad de la FAA y los CMS favorecen a las empresas capaces de financiar aviónica avanzada, sistemas de seguridad y protocolos clínicos basados en la evidencia. En general, se espera que las alianzas estratégicas, los esfuerzos de refinanciación y los avances tecnológicos sigan transformando el mercado de servicios de ambulancia aérea hasta 2031.
Líderes de la industria de servicios de ambulancia aérea
Corporación de métodos aéreos
Respuesta médica global, Inc.
PHI Health, LLC
REVA Inc.
Grupo de Aviación Avincis, SAU
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Air Methods inauguró una nueva base de transporte médico aéreo en el condado de Russell, Kentucky, en el aeropuerto del condado de Russell. Esta nueva base amplía la cobertura para emergencias urgentes y mejora la densidad de la red en una zona rural donde el transporte terrestre puede ser limitado.
- Noviembre de 2025: Air Methods inauguró la base LifeNet 1-4 en Sioux City, Iowa, para dar servicio al oeste de Iowa, el este de Nebraska y el sureste de Dakota del Sur. Esta expansión aumenta el alcance regional y fortalece la capacidad del operador para equilibrar la cobertura y la utilización en áreas de servicio adyacentes.
- Marzo de 2025: Air Methods firmó acuerdos de compra con Bell Textron y Airbus Helicopters para la adquisición de casi 50 aeronaves nuevas, entre ellas Bell 407GXi, Bell 429, Airbus H125 y H135. Esta modernización de la flota contribuye a la resiliencia operativa y la estandarización en todas las bases, con una selección de plataformas alineada con los perfiles de misión y las configuraciones de equipos utilizadas en las operaciones de servicios médicos de emergencia en helicóptero (HEMS).
Alcance del informe del mercado global de servicios de ambulancia aérea
Las ambulancias aéreas son un tipo especial de avión diseñado para brindar servicios médicos de emergencia a los pacientes. Incluyen aviones de ala fija y giratoria equipados con instalaciones médicas diseñadas para prestar servicios médicos en zonas remotas donde los servicios de ambulancia terrestres no son fácilmente accesibles.
El mercado de servicios de ambulancia aérea se segmenta por operador, tipo de aeronave, tipo de servicio y ubicación geográfica. Por operador, el mercado se divide en hospitalario, independiente y gubernamental. Por tipo de aeronave, se divide en ala fija y ala rotatoria. Por tipo de servicio, se clasifica en nacional e internacional. El informe también abarca el tamaño del mercado y las previsiones para el mercado de servicios de ambulancia aérea en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se expresa en valor (USD).
| Basado en el hospital |
| Independiente |
| Gobierno |
| Ala fija |
| ala giratoria |
| Nacional |
| Conferencia |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| África | Sudáfrica | |
| Egipto | ||
| Por operador de servicio | Basado en el hospital | ||
| Independiente | |||
| Gobierno | |||
| Por tipo de aeronave | Ala fija | ||
| ala giratoria | |||
| Por tipo de servicio | Nacional | ||
| Conferencia | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| África | Sudáfrica | ||
| Egipto | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de servicios de ambulancia aérea en 2026?
El mercado de servicios de ambulancia aérea asciende a 14.55 millones de dólares y se prevé que crezca a una tasa compuesta anual del 10.10 % hasta 2031.
¿Qué tipo de aeronave domina los ingresos actuales?
Los aviones de ala fija representan el 53.59% de los ingresos de 2025 debido a su papel en la repatriación de larga distancia.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que Asia-Pacífico registre una CAGR del 11.95 % gracias a la implementación de sistemas EMS de helicópteros en China e India.
¿Por qué los sistemas hospitalarios invierten en sus propias flotas?
Su objetivo es mantener los casos de alta agudeza dentro de sus redes, generando ingresos por pacientes hospitalizados y mejorando la continuidad clínica.
¿Cómo afectará la tecnología eVTOL al transporte médico aéreo?
Los aviones EVTOL deberían reducir los costos operativos por vuelo hasta en un 50%, lo que permitiría una respuesta urbana rápida con menos ruido.
¿Cuál es la principal limitación a la que se enfrentan los operadores hoy en día?
Los altos costos operativos, entre 2.9 y 6.5 millones de dólares por helicóptero al año, reducen los márgenes, especialmente en rutas rurales de bajo volumen.


